
Markt für Industrie Hearables: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für industrielle Hearables (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (In-Ear, Over-Ear); Verbindungstyp (Bluetooth, Wi-Fi, DECT, Sonstige); Anwendung (Industrielle drahtlose Audio-/Sprachanwendung, Industrielle Geräuschunterdrückung); Endnutzer (Bauwesen, Fertigung, Bergbau, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007098
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
5 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,71 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,37 %
Wachstumsrate
Adressierbarer Markt
84,33 Mrd. US-Dollar
(2026–2034)
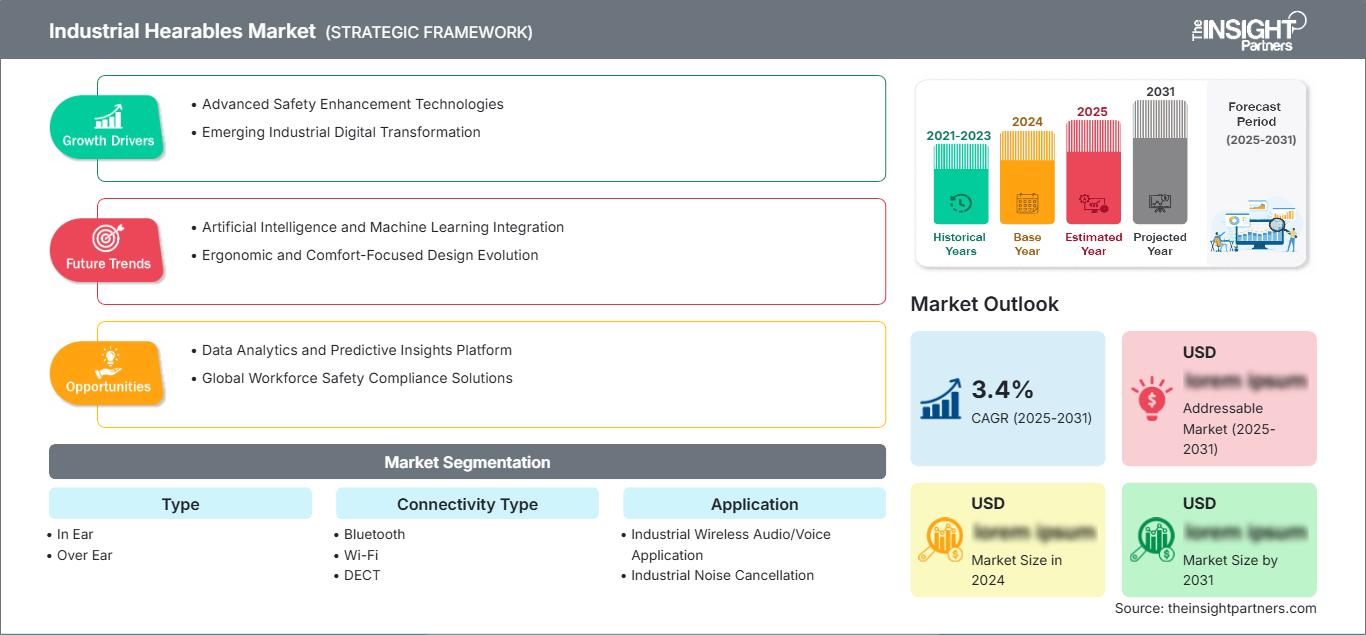
Der Markt für industrielle Hörgeräte wurde im Jahr 2025 auf 5 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,71 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,37 % von 2026 bis 2034 entspricht. Der Markt umfasst Hör- und Kommunikationsprodukte, die speziell für anspruchsvolle industrielle Umgebungen entwickelt wurden, in denen Gehörschutz, drahtlose Kommunikation, Sprachkommunikation und Lärmminderung in der Bau-, Fertigungs-, Bergbau- und verwandten Industriezweigen zusammenwirken.
Der Markt für industrielle Hörgeräte in Nordamerika profitiert von gut entwickelten Arbeitsschutzprogrammen, der Digitalisierung der Industrie und dem Bedarf an Kommunikationsgeräten, die die Situationswahrnehmung in lauten Industrieumgebungen gewährleisten. Die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 11,50 % bis 13,50 % bis 2025 in der Region ist auf hohe Marktdurchdringungsraten, Ersatzbedarf, die zunehmende Nutzung vernetzter persönlicher Schutzausrüstung (PSA) und laufende Investitionen in die Fertigungs-, Bau-, Energie- und Infrastrukturbranche zurückzuführen. Auch Maßnahmen zur Lärmminderung am Arbeitsplatz tragen zum Bedarf an Gehörschutz bei.
Marktanalyse und Einblicke für industrielle Hearables
- Nordamerika : Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 25–29 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,50 %–13,50 % wachsen, was auf Anforderungen an die Arbeitssicherheit, vernetzte PSA und Austauschzyklen zurückzuführen ist.
- USA : Die USA stellen schätzungsweise 75–80 % des nordamerikanischen Marktes im Jahr 2025 dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,50 %–13,50 % wachsen, wobei die Bereiche Fertigung, Bauwesen und Arbeitsschutzprogramme an erster Stelle stehen.
- Europa : Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,00 %–13,00 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren dabei von strengen Lärmschutzbestimmungen am Arbeitsplatz und der industriellen Automatisierung.
- Asien-Pazifik : Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 31–35 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,00 %–15,00 % wachsen. Angeführt wird die Entwicklung von China, Japan, Südkorea, Indien und Australien durch Produktionsausweitungen und Infrastrukturinvestitionen.
- Größtes Segment : Es wird geschätzt, dass das verarbeitende Gewerbe im Jahr 2025 einen Marktanteil von 35–40 % ausmachen wird und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,00 %–13,00 % wachsen wird, was durch den kontinuierlichen Kommunikationsbedarf in der Produktion unterstützt wird.
- Wachstumsstarkes Segment : Es wird geschätzt, dass In-Ear-Geräte im Jahr 2025 einen Marktanteil von 30–34 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,00 %–15,00 % wachsen werden, angetrieben durch kompakten, vernetzten Schutz.
- Detaillierte Analyse der wichtigsten Unternehmen : 3M Company, Eartex Ltd. (EAVE), EERS Global Technologies Inc., Fujikon Industrial Co., Ltd., Pro Tech Technologies, Inc., Sensear Pty Ltd., Setcom Corporation, Silentium Ltd., Sonetics Corporation und TechnoFirst.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für industrielle Hörgeräte hat sich von traditionellem passivem Gehörschutz hin zu elektronisch unterstützten Hörgeräten entwickelt, die Kommunikation, Umgebungsgeräusche wahrnehmen, Geräusche unterdrücken und digitale Überwachung ermöglichen. Der Einsatz von Bluetooth-Technologie, digitaler Signalverarbeitung, verbesserter Mikrofonkonstruktion und akkubetriebenen Systemen hat die Anwendungsmöglichkeiten sowohl in stationären Produktionsanlagen als auch im mobilen Einsatz erweitert. Ergonomischer Tragekomfort, Kompatibilität mit Funkgeräten und Interoperabilität mit persönlicher Schutzausrüstung (PSA) sind für Hersteller solcher Produkte zentrale Kriterien. Die heutigen Produktpaletten belegen zunehmend die Konvergenz von Gehörschutz und industrieller Kommunikation.
Zukünftig sollten Sie folgende Trends im Auge behalten: die zunehmende Vernetzung von Mitarbeitern, die Implementierung intelligenter Fabriken, die Modernisierung der Infrastruktur und die Nutzung von Daten im Sicherheitsmanagement. Im Hinblick auf die zusätzliche Nachfrage bietet der asiatisch-pazifische Raum erhebliche Chancen für Anwendungen im Fertigungs- und Baugewerbe, während Nordamerika und Europa im Hinblick auf die Ersatznachfrage ein großes Potenzial bergen. Der regulatorische Fokus auf Lärmbelastung am Arbeitsplatz wirkt sich hierbei zusätzlich positiv aus.
Umfang des Marktberichts zu industriellen Hearables
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,71 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Hearables
Die Marktnachfrage wird durch das Bedürfnis nach Gehörschutz getrieben, ohne die Beschäftigten von Alarmen, Maschinengeräuschen, Anweisungen und Kommunikation abzuschirmen. Die Lärmschutzbestimmungen am Arbeitsplatz schaffen einen Rahmen für die Einhaltung der Vorschriften in Industrieunternehmen und sichern so eine solide Nachfragebasis für Gehörschutz. Die Wertschöpfungskette reicht von Zulieferern akustischer Komponenten über Mikrofon- und DSP-Anbieter bis hin zu Headset-Herstellern, Funkintegratoren, Distributoren, Fachkräften für Arbeitssicherheit und Endanwendern im Industriesektor. Steigende Angebotsfaktoren begünstigen modulare Produkte, die auf verschiedenen Kommunikationsplattformen einsetzbar sind und austauschbare Komponenten verwenden.
Laut dem Marktbericht für industrielle Hörgeräte wird der Markt auch durch die Entwicklung vernetzter persönlicher Schutzausrüstung (PSA) und die messbare Lärmbelastung von Arbeitnehmern angetrieben. Die Fertigungsindustrie ist ein wichtiger Nachfragetreiber, da die Arbeiter sowohl in lauten als auch in ruhigen Umgebungen arbeiten und jederzeit kommunizieren müssen. Die Robustheit der Lösung ist auch in der Bau- und Bergbauindustrie wichtig, da dort in der Nähe von Maschinen, Staub, Vibrationen und wechselnden akustischen Bedingungen gearbeitet werden muss. Der Wettbewerb basiert daher auf Dämpfung, Sprachverständlichkeit, Stromverbrauch, Interoperabilität und Gesamtbetriebskosten (TCO).
Der Wettbewerb im Bereich industrieller Hearables ist durch eine starke Fragmentierung in Form verschiedener Hersteller von Sicherheitsausrüstung, Kommunikationslösungen, Akustiktechnologie und OEM/OEMs gekennzeichnet. Die Marke PELTOR von 3M ist unser Wettbewerber. Sensear Pty Ltd. konzentriert sich auf Sprachverbesserung und Rauschunterdrückung in der industriellen Kommunikation. Sonetics Corporation hingegen bietet drahtlose Teamkommunikationstechnologie an.
Ressourcen fließen in die Bereiche Signalverarbeitung, Entwicklung von Kommunikationssoftware, Miniaturelektronik und Anwendungsintegration. EERS Global Technologies Inc., Setcom Corporation, Pro Tech Technologies, Inc., Fujikon Industrial Co., Ltd., Silentium Ltd. und TechnoFirst differenzieren sich im Markt hinsichtlich akustischer Verarbeitung, Kommunikation, Produktion und Geräuschunterdrückungstechnologien. Wettbewerbsvorteile hängen zunehmend von der Zertifizierungsfähigkeit der Produkte, einem vorhandenen Kommunikationsökosystem, der Zuverlässigkeit im Feld und dem Nachweis von Sicherheitsergebnissen ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Hearables: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Hörgeräte in Nordamerika
Nordamerika wird bis 2025 einen Marktanteil von rund 25–29 % am Markt für industrielle Gehörschutzsysteme erreichen und voraussichtlich bis 2034 ein jährliches Wachstum von 11,50 %–13,50 % verzeichnen. Die regionale Nachfrage wird größtenteils von den USA getragen, insbesondere von der Fertigungsindustrie, dem Baugewerbe, dem Bergbau, dem Transportwesen und dem Energiesektor. Strenge Lärmschutzbestimmungen am Arbeitsplatz und andere damit verbundene Sicherheitsmaßnahmen fördern die Nutzung fortschrittlicherer Schutzausrüstung anstelle herkömmlicher Alternativen.
Andere wichtige Länder Nordamerikas wie Kanada und Mexiko schaffen durch Infrastrukturprojekte, Rohstoffgewinnung, Fertigung und industrielle Logistik zusätzliche Nachfrage. Käufer achten in der Regel auf die Kompatibilität der Geräte mit vorhandenen Funkgeräten, Schutzhelmen, Atemschutzgeräten und Kommunikationsverfahren am Arbeitsplatz. Nordamerikanische Hersteller profitieren von bereits etablierten Vertriebskanälen und bewährten Sicherheitsbeschaffungspraktiken, die den Verkauf von Premiumlösungen ermöglichen.
US-Markt für industrielle Hearables
Es wird geschätzt, dass die USA im Jahr 2025 75–80 % des nordamerikanischen Marktes ausmachen und weiterhin mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–13,5 % wachsen werden. Industrielle Fertigung, Bauwesen, Bergbau, Transport und Energie sind wichtige Anwendungsbereiche, die durch den Bedarf an Gehörschutz am Arbeitsplatz aufgrund spezifischer, gesetzlich vorgeschriebener Grenzwerte für die Gehörexposition getrieben werden.
Die Marktteilnahme ist breit gefächert. Unternehmen wie 3M produzieren Schutzkommunikationsprodukte, während andere spezialisierte Hersteller drahtlose Teamkommunikation und Lärmunterdrückung anbieten. Es zeichnet sich ein Trend hin zu Produkten ab, die neben Gehörschutz auch Umgebungsgeräusche wahrnehmen und Zwei-Wege-Kommunikation ermöglichen, insbesondere dort, wo das Entfernen des Gehörschutzes die Betriebsrisiken erhöhen würde.
Europäischer Markt für industrielle Hörgeräte
Europa hält schätzungsweise 22–26 % des Marktanteils für industrielle Hearables und wird voraussichtlich ein jährliches Wachstum von 11–13 % verzeichnen. Zu den führenden Ländern hinsichtlich der industriellen Nachfrage in dieser Region zählen Deutschland, gefolgt vom Vereinigten Königreich, Frankreich, Italien und Spanien. Diese Länder verfügen über Arbeitsschutzrichtlinien und Produktionsaktivitäten, die den Einsatz dieser Technologie begünstigen. Die europäischen Lärmschutzgesetze definieren die Auslösewerte bei 80 und 85 dB und den Grenzwert bei 87 dB.
Der britische Markt wird von Bauwesen, Infrastruktur, Fertigung, Transport und Energieversorgung angetrieben. Aktive Gehörschutzsysteme, die das Bewusstsein für Umwelteinflüsse fördern, gewinnen zunehmend an Bedeutung. Die digitale Expositionsüberwachung wird immer wichtiger, da Bauunternehmen immer mehr kontinuierliche Daten benötigen, als durch periodische Messungen vor Ort erfasst werden können.
Deutschland zählt aufgrund seiner starken Fertigungskapazitäten, seiner ingenieurtechnisch orientierten Produktionsprozesse, seiner Beteiligung an der Automobilindustrie und seines hohen Stellenwerts für Arbeitssicherheit weiterhin zu den wichtigsten Märkten für industrielle Lösungen. Besonders relevant ist die Nachfrage, wenn die Kommunikation zwischen Mitarbeitern und Anlagen innerhalb von Produktionszellen stattfindet. Frankreich ist dank seiner Luft- und Raumfahrt-, Transport-, Bau- und Industriebranche ein bedeutender Markt für solche Lösungen, während Italien und Spanien durch ihre Fertigungs- und Bauindustrie sowie weitere Branchen zusätzliche Nachfragequellen darstellen.
Markt für industrielle Hörgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 31–35 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,00 %–15,00 % wachsen, wodurch er zum führenden regionalen Markt wird. China ist führend, während Japan, Südkorea, Indien und Australien durch Anwendungen in den Bereichen Fertigung, Bergbau, Bauwesen, Energie und Infrastruktur ihren Beitrag leisten.
Moderne industrielle Entwicklung, Elektronikproduktion und zunehmende Initiativen zur Arbeitssicherheit sichern die lokale Nachfrage. China verfügt über die größte industrielle Kapazität, Japan und Südkorea konzentrieren sich auf Hightech-Fertigung, Indien profitiert von Infrastruktur- und Industrieentwicklung, während Australien von Anwendungen in der Rohstoffindustrie profitiert. Der politische Fokus auf Arbeitssicherheit und verwandte Branchen stärkt die Notwendigkeit digitaler Gehörschutzmittel.
Markt für industrielle Hörgeräte im Nahen Osten und Afrika
Der Bedarf im Nahen Osten und Afrika (MEA) gliedert sich in die Bereiche Energie, Bauwesen, Bergbau, Logistik und Infrastrukturprojekte. Zu den führenden Golfstaaten zählen Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE), während Südafrika eine wichtige Rolle für den Bergbau und die Industrie spielt. Das Wachstum der Region wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,00 % bis 14,00 % geschätzt.
Saudi-Arabiens Infrastrukturentwicklung und Diversifizierungsinitiativen werden sich positiv auf vernetzte Sicherheitsausrüstung auswirken, während die Bau-, Luftfahrt-, Energie- und Logistikbranche in den VAE von hochwertigen Kommunikationslösungen profitieren wird. Südafrika spielt weiterhin eine wichtige Rolle im Bergbau und in der Schwerindustrie. Der Bedarf im übrigen Nahen Osten und Afrika ist stärker projektorientiert, und die Beschaffung ist zunehmend an Arbeitsschutz, Gefahrensituationen, Funkinteroperabilität und die Sicherheitsanforderungen von Auftragnehmern gekoppelt.
Segmentierungsanalyse
Typ
Das Marktsegment „Industrielle Hörgeräte“ umfasst In-Ear- und Over-Ear- Geräte und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,00 % bis 14,00 % wachsen. Die Produktauswahl hängt von den Anforderungen an die Dämpfung, den Tragekomfort, die Helmkompatibilität, die Kommunikationsbedürfnisse und die Arbeitsdauer ab. In-Ear-Geräte gewinnen an Bedeutung, wenn Kompaktheit und Mobilität wichtig sind, während Over-Ear-Systeme weiterhin für höhere Schutzanforderungen und integrierte Kommunikation relevant bleiben.
- Im Ohr : In-Ear -Geräte zeichnen sich durch kompakte Bauformen aus und beeinträchtigen Helme und andere persönliche Schutzausrüstung weniger. Ihr strategischer Wert steigt dort, wo Arbeiter Mobilität, Umgebungsbewusstsein, diskrete Kommunikation und längere Tragezeiten in wechselnden Industrieumgebungen benötigen.
- Over - Ear -Systeme sind weiterhin wichtig für Anwendungen mit hohem Lärmpegel, die eine robuste Dämpfung, integrierte Mikrofone, Funkverbindungen und Kompatibilität mit Industriekopfhörern erfordern. Ihre etablierte Akzeptanz sichert die fortgesetzte Beschaffung in der Fertigung, im Bauwesen und in anspruchsvollen Umgebungen.
Verbindungstyp
Das Segment „Konnektivitätsarten“ im Markt für industrielle Hearables umfasst Bluetooth , WLAN , DECT und Sonstige mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,50 % bis 14,50 %. Die Konnektivität bestimmt Interoperabilität, Reichweite, Latenz, Netzwerkarchitektur und Integration mit Funkgeräten oder Smart Devices. Bluetooth ermöglicht flexible persönliche Konnektivität, während WLAN und DECT für verwaltete industrielle Netzwerke und Teamkommunikationsumgebungen relevant sind.
- Bluetooth : Bluetooth ermöglicht direkte Verbindungen mit Smartphones, Tablets, Funkgeräten und anderen persönlichen Geräten und ist daher strategisch wichtig für flexible Einsatzmöglichkeiten. Sein breites Ökosystem und die geringe Implementierungskomplexität fördern die Akzeptanz dort, wo Mitarbeiter mobile Kommunikation benötigen.
- Wi-Fi : Wi-Fi eignet sich für Einrichtungen mit etablierter drahtloser Infrastruktur und zentralisierten Kommunikationssystemen. Es unterstützt datenintensive Anwendungen für vernetzte Mitarbeiter und kann die Integration von Hörgeräten, Industriesoftware und standortbezogenen Kommunikationsnetzwerken erleichtern.
- DECT : DECT ist weiterhin relevant für die kontrollierte industrielle Kommunikation, bei der zuverlässige Sprachqualität, kontrollierte Netzabdeckung und vorhersehbare Netzwerkleistung Priorität haben. Es eignet sich besonders für Einrichtungen, die dedizierte Kommunikationslösungen anstelle von verbraucherorientierter Konnektivität benötigen.
- Sonstige : Hierzu zählen spezialisierte und proprietäre Verbindungsansätze für Anwendungen mit spezifischen Anforderungen an Reichweite, Sicherheit, Interoperabilität oder Umgebungsbedingungen. Ihre Bedeutung ist anwendungsspezifisch, insbesondere dort, wo herkömmliche Funkstandards die betrieblichen Einschränkungen nicht erfüllen.
Anwendung
Das Anwendungssegment im Markt für industrielle Hearables umfasst industrielle drahtlose Audio-/Sprachanwendungen und industrielle Geräuschunterdrückung mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,00 % bis 14,00 %. Die Nachfrage spiegelt den Bedarf wider, Kommunikation und Gehörschutz gleichzeitig zu gewährleisten. Drahtlose Sprachanwendungen legen den Schwerpunkt auf die Koordination, während die Geräuschunterdrückung darauf abzielt, störende akustische Bedingungen zu reduzieren und die Sprachverständlichkeit zu verbessern.
- Industrielle drahtlose Audio-/Sprachanwendung : Diese Anwendung ermöglicht die freihändige Koordination zwischen Mitarbeitern, Vorgesetzten, Fahrzeugen und Leitstellen. Ihre strategische Bedeutung nimmt in großen Anlagen zu, wo Mobilität, schnelle Anweisungen und kontinuierliche Funkkommunikation Produktivität und Sicherheit beeinflussen.
- Industrielle Lärmunterdrückung : Industrielle Lärmunterdrückung eignet sich für Umgebungen, in denen herkömmliche passive Dämpfung die Kommunikation oder das Situationsbewusstsein beeinträchtigen kann. Aktive und digitale Unterdrückungstechnologien verbessern die Sprachverständlichkeit und gewährleisten gleichzeitig den Gehörschutz bei anspruchsvollen industriellen Tätigkeiten.
Endbenutzer
Das Endkundensegment im Markt für industrielle Hearables umfasst die Bereiche Bauwesen , Fertigung , Bergbau und Sonstige mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,50 % bis 13,50 %. Die Fertigung bleibt der größte Nachfragemarkt, da die kontinuierliche Produktion eine Kommunikation rund um die Maschinen erfordert, während im Bauwesen und Bergbau ein Bedarf an robustem, mobilem und geräuschempfindlichem Schutz besteht.
- Bauwesen : Die Baunachfrage wird durch mobile Teams, temporäre Baustellen, schwere Baumaschinen und wechselnde akustische Bedingungen bestimmt. Vernetzter Gehörschutz ermöglicht es den Arbeitern, zu kommunizieren, ohne die persönliche Schutzausrüstung (PSA) ständig abnehmen zu müssen, und trägt so zu einer sichereren Koordination bei komplexen Infrastrukturprojekten bei.
- Fertigung : Die Fertigung stellt den größten Anwendungsbereich dar, da Produktionsumgebungen Maschinenlärm, kontinuierliche Arbeitsabläufe und häufige Kommunikationsanforderungen vereinen. Industrielle Hörgeräte unterstützen Bediener beim Wechsel zwischen Produktionszonen und gewährleisten gleichzeitig Schutz und Zugriff auf wichtige Anweisungen.
- Bergbau : Im Bergbau werden robuste Kommunikationssysteme benötigt, die auch unter schwierigen Bedingungen wie schweren Maschinen, Vibrationen, Staub und hohem Umgebungslärm zuverlässig funktionieren. Drahtlose Teamkommunikation und Umgebungsüberwachung sind für die Koordination zwischen Bedienern, Wartungspersonal und Vorgesetzten von strategischer Bedeutung.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Konstruktion |
Hoch |
Vernetzte PSA |
Skalierung |
|
Herstellung |
Hoch |
Intelligente Fabrik |
Reifen |
|
Bergbau |
Medium |
Fernbetrieb |
Skalierung |
|
Andere |
Niedrig |
Spezialisierte Sicherheit |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für industrielle Hearables
Vernetzte Arbeitsschutzprogramme erhöhen die Nachfrage nach integriertem Schutz.
Initiativen zur Vernetzung von Mitarbeitern verändern den Gehörschutz: Er wird nicht mehr nur als eigenständige persönliche Schutzausrüstung (PSA) betrachtet, sondern ist fester Bestandteil einer umfassenderen Sicherheitsarchitektur am Arbeitsplatz. Industrieunternehmen fordern zunehmend Geräte, die kommunizieren, die Lärmbelastung überwachen und sich mit digitalen Sicherheitsplattformen verbinden können. Vernetzte Gehörschutzlösungen zeigen, wie Gehörschutz mit Lärmkartierung und persönlicher Expositionsüberwachung kombiniert werden kann, während etablierte Anbieter Gehörschutz vermehrt mit Funk- oder Bluetooth-Kommunikation verbinden. Dies führt zu einer Verlagerung hin zu höherwertigen Systemen mit Software, Gerätemanagement, Analysen und Servicekomponenten. Käufer bewerten daher neben der Dämpfung auch Interoperabilität und Lebenszyklusmanagement. Dies eröffnet Chancen für Anbieter, die akustische Hardware, drahtlose Kommunikation, Cloud-Plattformen und Sicherheitsworkflows in einem einzigen Bereitstellungsmodell integrieren können.
Lärmschutzbestimmungen am Arbeitsplatz verstärken den Bedarf an Ersatz und Einhaltung der Vorschriften.
Regulatorische Vorgaben schaffen eine strukturelle Nachfragebasis, da Industrieunternehmen Gefährdungen identifizieren und geeignete Gehörschutzmaßnahmen ergreifen müssen. Arbeitsschutzrahmen legen Expositionsgrenzwerte und Gehörschutzanforderungen fest, während europäische Vorschriften untere und obere Auslösewerte definieren. Diese Rahmen regen Unternehmen dazu an, unwirksamen oder schlecht sitzenden Gehörschutz auszutauschen und ihre Überwachungspraktiken zu verbessern. Die Auswirkungen auf den Markt reichen über den Erstkauf von Gehörschutzgeräten hinaus, da Arbeitgeber diesen warten, austauschen, Schulungen anbieten und regelmäßig überprüfen müssen. Anbieter mit passgenauen Gehörschutzlösungen, Umgebungsgeräuscherkennung, integrierter Kommunikation und Expositionsdatenerfassung können daher sowohl die gesetzlichen als auch die betrieblichen Anforderungen erfüllen.
Die industrielle Digitalisierung steigert den Wert der Echtzeitkommunikation.
Die industrielle Digitalisierung steigert die Bedeutung einer unterbrechungsfreien Sprachkommunikation zwischen Bedienern, Wartungsteams, Vorgesetzten und Leitstellen. Moderne Anlagen nutzen vernetzte Maschinen, mobile Arbeitskräfte, automatisierte Systeme und verteilte Produktionsprozesse. Dadurch entstehen immer mehr Situationen, in denen Mitarbeiter schnelle Anweisungen benötigen und gleichzeitig vor Lärm geschützt sein müssen. Dies begünstigt Geräte, die sich mit Funkgeräten, Mobilgeräten, lokalen drahtlosen Netzwerken und digitalen Arbeitsabläufen verbinden lassen. Die Marktauswirkungen sind insbesondere in der Fertigungsindustrie und bei großen Bauprojekten relevant, da Kommunikationsverzögerungen Produktivität, Reaktionszeiten der Wartung und Sicherheit beeinträchtigen können. Produkte, die Sprachverbesserung mit zuverlässiger Konnektivität kombinieren, haben das Potenzial, Ausgaben zu generieren, die bisher für Gehörschutz und separate Kommunikationsgeräte aufgewendet wurden.
Zukunftstrends im Markt für industrielle Hearables
KI-gestützte Sprachverbesserung und adaptive akustische Verarbeitung
Industrielle Hearables werden voraussichtlich zunehmend adaptive Algorithmen nutzen, die Sprache, Alarme, Maschinengeräusche und Umgebungsgeräusche in Echtzeit unterscheiden. Zukünftige Systeme könnten Verstärkung und Dämpfung dynamisch an die akustische Umgebung des Trägers anpassen, anstatt auf feste Dämpfungsprofile zu setzen. Fortschritte in der digitalen Signalverarbeitung und im kompakten Edge-Computing unterstützen diese Entwicklung. Die daraus resultierenden Geräte könnten die Sprachverständlichkeit in sich schnell verändernden Umgebungen verbessern und gleichzeitig den Schutz gewährleisten. Die Integration mit Mikrofonen, Funkgeräten, Smartphones und Baustellenmanagement-Software ermöglicht es, die akustischen Einstellungen automatisch an Aufgaben, Standort oder Lärmbedingungen anzupassen. Da sich industrielle Anwender zunehmend mit vernetzter PSA vertraut machen, dürfte die adaptive Signalverarbeitung zu einem entscheidenden Wettbewerbsvorteil im Premiumsegment werden.
Die Erkenntnisse über vernetzte Expositionsanalysen werden Beschaffungsentscheidungen beeinflussen.
Der Markt für industrielle Gehörschutzlösungen wird sich voraussichtlich von periodischen Lärmmessungen hin zu kontinuierlicher Lärmbelastungsanalyse entwickeln. Geräte können zunehmend Informationen über die individuelle Lärmbelastung, den Standort, die Gerätenutzung und die Umgebungsbedingungen erfassen und so Datensätze erstellen, anhand derer Sicherheitsteams wiederkehrende Lärmspitzen identifizieren können. Zukünftige Plattformen könnten die Gehörbelastung mit anderen Messungen vernetzter Mitarbeiter kombinieren und so umfassendere Risikobewertungen ermöglichen. Die kommerziellen Möglichkeiten reichen über die Hardware hinaus, da Analysen, Dashboards, Compliance-Berichte und Gerätemanagement-Services wiederkehrende Einnahmen generieren können. Anbieter, die zuverlässige Datenerfassung, Cybersicherheit, Interoperabilität und aussagekräftige Berichte nachweisen, können ihre Marktposition bei Unternehmenskunden stärken. Dieser Wandel ermutigt Arbeitgeber außerdem, Gehörschutz als betriebliches Informationssystem und nicht mehr nur als Einweg-Sicherheitszubehör zu betrachten.
Marktchancen für industrielle Hörgeräte
Digitale Gehörschutzplattformen für den Unternehmenseinsatz
Prognosen für den Markt für industrielle Gehörschutzlösungen deuten auf die Möglichkeit hin, Schutzgeräte mit Unternehmenssoftware zu kombinieren, die die Lärmbelastung erfasst, Geräte verwaltet, Mitarbeiterschulungen dokumentiert und wiederkehrende Risikozonen identifiziert. Solche Plattformen können großen Bauunternehmen, Produktionskonzernen, Bergbauunternehmen und Infrastrukturfirmen im Abonnement- oder Serviceangebot angeboten werden. Investoren und Technologieanbieter können der Interoperabilität mit bestehenden Sicherheitsmanagementsystemen Priorität einräumen, anstatt isolierte Dashboards zu entwickeln. Eine skalierbare Plattform kann zudem verschiedene Gerätetypen und Verbindungsprotokolle unterstützen und so die Abhängigkeit von einzelnen Anbietern verringern. Die überzeugendsten kommerziellen Angebote dürften eine messbare Reduzierung der Lärmbelastung mit administrativer Effizienz verbinden. Dadurch können Sicherheitsteams den Nutzen vernetzter Gehörschutzlösungen anhand von Betriebsdaten nachweisen, anstatt sich ausschließlich auf Gerätespezifikationen zu verlassen.
Integrierte Kommunikationslösungen für gefährliche Industrieumgebungen
Eine zweite Chance bieten integrierte Kommunikationspakete, die Gehörschutz, Funkverbindungen, Umgebungsgeräusche und anwendungsspezifisches Zubehör kombinieren. Bergbau, Öl und Gas, Bauwesen, Transport und Schwerindustrie sind attraktive Zielgruppen, da Kommunikationsausfälle betriebliche und sicherheitsrelevante Folgen haben können. Anbieter können branchenspezifische Pakete mit eigensicheren Geräten, Helmintegration, Atemschutz und Fahrzeugkommunikation entwickeln. Partnerschaften mit Funkgeräteherstellern, PSA-Händlern und Anbietern von Industrieautomatisierung können den Marktzugang erweitern, ohne dass jeder Headset-Anbieter ein komplettes Kommunikationsökosystem aufbauen muss. Das größte Potenzial besteht dort, wo Kunden Wert auf ein einheitliches Beschaffungsmodell, standardisiertes Gerätemanagement und zuverlässigen Support an geografisch verteilten Standorten legen.
Aktuelle Entwicklungen
- August 2026: Sonova präsentierte seine neue KI-gestützte Hörgeräteplattform Phonak EON, die das Sprachverstehen erleichtert und gleichzeitig die Höranstrengung reduziert. Die kleinere und leichtere Plattform soll sowohl bestehende Nutzer, die ihre Geräte aufrüsten möchten, als auch Neukunden ansprechen und so Sonovas Wachstumsstrategie unterstützen.
- Juni 2026: Sennheiser stellte die nächste Generation seiner kabellosen Ohrhörer MOMENTUM True Wireless 5 und ACCENTUM Clip vor. Die Produkte bieten Funktionen wie Bluetooth 6.0, verbesserte Audio-/ANC-Qualität, KI-gestützte Sprachverständlichkeit und – insbesondere beim MOMENTUM 5 – vom Benutzer austauschbare Akkus für eine längere Lebensdauer.
- September 2024: Sonical startete das CosmOS Certified Technology Program, um ein Ökosystem für Hearables der nächsten Generation zu schaffen. Das Programm validiert Hardware- und Softwarekombinationen und ermöglicht so eine individuellere Audiowiedergabe, Gesundheitsfunktionen und KI-gestützte Anwendungen für Kopfhörer und Ohrhörer.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -