
Mercato dei dispositivi hearabile industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli auricolari industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (auricolare intrauricolare, sovraauricolare); tipo di connettività (Bluetooth, Wi-Fi, DECT, altri); applicazione (applicazione audio/vocale wireless industriale, cancellazione del rumore industriale); utente finale (edilizia, manifatturiero, minerario, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007098
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
5 miliardi di dollari
Valore dell'anno base
Previsioni per il 2034
12,71 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,37 %
Tasso di crescita
Mercato di riferimento
84,33 miliardi di dollari USA
(2026-2034)
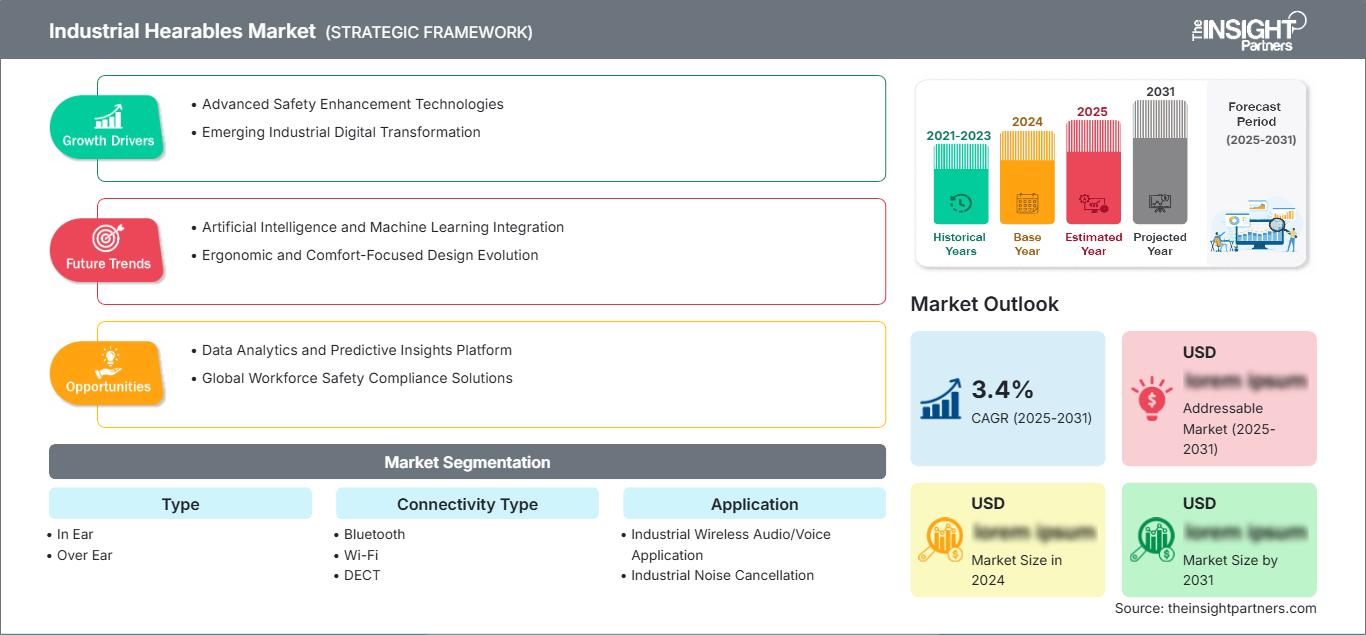
Il mercato dei dispositivi acustici industriali (Hearables) aveva un valore di 5 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,71 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 12,37% dal 2026 al 2034. Il mercato comprende prodotti per l'udito e la comunicazione progettati per ambienti industriali difficili, dove protezione dell'udito, connettività wireless, comunicazione vocale e controllo del rumore coesistono nei settori dell'edilizia, della produzione, dell'industria mineraria e in altri segmenti industriali correlati.
Il mercato dei dispositivi acustici per uso industriale in Nord America beneficia della presenza di programmi di sicurezza sul lavoro ben sviluppati, della digitalizzazione industriale e della necessità di dispositivi di comunicazione in grado di mantenere la consapevolezza della situazione in ambienti industriali rumorosi. Il tasso di crescita annuale composto (CAGR) previsto nella regione entro il 2025, compreso tra l'11,50% e il 13,50%, è dovuto agli elevati tassi di penetrazione, alle esigenze di sostituzione, all'adozione di DPI connessi e ai continui investimenti nei settori manifatturiero, edile, energetico e infrastrutturale. Anche le politiche di riduzione del rumore sul lavoro contribuiscono alla necessità di dispositivi per la protezione dell'udito.
Analisi e approfondimenti sul mercato dei dispositivi audio industriali
- Nord America : si stima che il Nord America deterrà una quota di mercato del 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,50%-13,50% tra il 2026 e il 2034, grazie ai requisiti di sicurezza industriale, ai DPI connessi e ai cicli di sostituzione.
- USA : Si stima che gli Stati Uniti rappresentino il 75-80% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,50%-13,50%, trainati dai settori manifatturiero, edile e dai programmi per la sicurezza dei lavoratori.
- Europa : si stima che l'Europa raggiungerà una quota del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,00%-13,00%, con Germania, Regno Unito, Francia, Italia e Spagna supportate da rigorosi controlli sul rumore sul lavoro e dall'automazione industriale.
- Asia-Pacifico : si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,00%-15,00%, trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie all'espansione del settore manifatturiero e agli investimenti in infrastrutture.
- Segmento più ampio : si stima che il settore manifatturiero rappresenterà una quota di mercato del 35-40% nel 2025 e si prevede che crescerà a un CAGR dell'11,00%-13,00%, supportato dalle continue esigenze di comunicazione con gli impianti di produzione.
- Segmento ad alta crescita : si stima che i dispositivi in-ear rappresenteranno una quota del 30-34% nel 2025 e si prevede che cresceranno a un CAGR del 13,00%-15,00%, trainati dalla protezione connessa compatta.
- Aziende chiave analizzate nel dettaglio : 3M Company, Eartex Ltd. (EAVE), EERS Global Technologies Inc., Fujikon Industrial Co., Ltd., Pro Tech Technologies, Inc., Sensear Pty Ltd., Setcom Corporation, Silentium Ltd., Sonetics Corporation e TechnoFirst.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei dispositivi auricolari industriali si è allontanato dalla tradizionale protezione acustica passiva per integrare dispositivi auricolari con supporto elettronico che facilitano la comunicazione, l'ascolto ambientale, la cancellazione del rumore e il monitoraggio digitale. L'inclusione della tecnologia Bluetooth, dell'elaborazione digitale del segnale, di una migliore progettazione dei microfoni e dei sistemi alimentati a batteria ha ampliato le applicazioni sia per gli impianti fissi che per le operazioni mobili. La progettazione per il comfort ergonomico, la compatibilità con le comunicazioni radio e l'interoperabilità con i DPI sono considerazioni chiave per i produttori di tali prodotti. Le gamme di prodotti odierne mostrano una maggiore convergenza tra protezione acustica e comunicazioni industriali.
Guardando al futuro, tra le tendenze da tenere d'occhio figurano la proliferazione di iniziative per i lavoratori connessi, l'implementazione di fabbriche intelligenti, la modernizzazione delle infrastrutture e l'utilizzo dei dati nella gestione della sicurezza. Per quanto riguarda la domanda incrementale, l'Asia-Pacifico offre notevoli opportunità per le applicazioni manifatturiere e delle costruzioni, mentre per la domanda di sostituzione, il Nord America e l'Europa rappresenteranno una fonte di grande valore. L'attenzione normativa sull'esposizione al rumore sul lavoro funge da ulteriore fattore strutturale di crescita.
Ambito del rapporto sul mercato degli auricolari industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,71 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi audio industriali
La domanda di mercato è trainata dalla necessità di preservare l'udito senza isolare i lavoratori da allarmi, rumori di macchinari, ordini e comunicazioni. Le normative sul rumore sul lavoro forniscono un regime di conformità per le aziende industriali, garantendo una solida base di domanda per la protezione dell'udito. La catena del valore si estende dai fornitori di componenti acustici, ai produttori di microfoni e DSP, fino ai produttori di cuffie, agli integratori radio, ai distributori, ai professionisti della gestione della sicurezza e agli utenti finali nel settore industriale. I fattori dal lato dell'offerta in aumento supportano prodotti modulari in grado di funzionare su diverse piattaforme di comunicazione e di utilizzare componenti sostituibili.
Secondo il rapporto sul mercato degli auricolari industriali, il mercato è alimentato anche dallo sviluppo di DPI connessi e dalla misurabilità dell'esposizione dei lavoratori. Il settore manifatturiero è un fattore chiave della domanda, poiché i lavoratori operano in ambienti sia rumorosi che silenziosi e necessitano di mantenere una comunicazione costante. La robustezza della soluzione è importante anche nei settori dell'edilizia e dell'industria mineraria, dove è necessario lavorare in presenza di macchinari, polvere, vibrazioni e un ambiente acustico variabile. Pertanto, la concorrenza si basa su attenuazione, intelligibilità della voce, consumo energetico, interoperabilità e costo totale di proprietà (TCO).
La concorrenza nel settore degli auricolari industriali è caratterizzata dalla frammentazione, con la presenza di diverse aziende produttrici di dispositivi di sicurezza, fornitori di soluzioni di comunicazione, fornitori di tecnologie acustiche e OEM/OEM. Il marchio PELTOR di 3M Company è un nostro concorrente. Sensear Pty Ltd. si concentra sulla tecnologia di miglioramento della voce e di riduzione del rumore nelle comunicazioni industriali. D'altro canto, Sonetics Corporation è un fornitore di tecnologie per la comunicazione wireless di team.
Le risorse affluiscono nei settori dell'elaborazione del segnale, dello sviluppo di software per le comunicazioni, dell'elettronica miniaturizzata e delle integrazioni a livello applicativo. EERS Global Technologies Inc., Setcom Corporation, Pro Tech Technologies, Inc., Fujikon Industrial Co., Ltd., Silentium Ltd. e TechnoFirst rappresentano elementi di differenziazione sul mercato in termini di tecnologie di elaborazione acustica, comunicazione, produzione e cancellazione del rumore. I vantaggi competitivi dipendono sempre più dalla predisposizione alla certificazione dei prodotti, dall'ecosistema di comunicazione esistente, dall'affidabilità sul campo e dalla dimostrazione di risultati in termini di sicurezza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi auricolari industriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi audio industriali
Entro il 2025, il Nord America deterrà una quota di mercato del 25-29% circa nel settore dei dispositivi di protezione dell'udito per uso industriale, con un tasso di crescita annuo composto (CAGR) previsto tra l'11,50% e il 13,50% fino al 2034. La maggior parte della domanda regionale è trainata dagli Stati Uniti, in particolare dai settori manifatturiero, edile, minerario, dei trasporti e dell'energia. Le rigide normative in materia di rumore sul lavoro e altre pratiche di sicurezza correlate incentivano l'adozione di dispositivi di protezione più avanzati rispetto alle alternative tradizionali.
Altri paesi chiave del Nord America, come Canada e Messico, generano ulteriore domanda attraverso attività infrastrutturali, di estrazione di risorse, manifatturiere e di logistica industriale. Gli acquirenti tendono a valutare l'idoneità dei dispositivi in relazione alle radio, ai caschi, ai dispositivi di protezione delle vie respiratorie e alle procedure di comunicazione attualmente in uso sul luogo di lavoro. I produttori nordamericani sfruttano canali di distribuzione già consolidati e solide pratiche di acquisto in materia di sicurezza, che consentono loro di vendere soluzioni di alta qualità.
Mercato statunitense dei dispositivi audio industriali
Si stima che gli Stati Uniti rappresenteranno il 75%-80% del mercato nordamericano nel 2025 e continueranno a crescere a un tasso annuo composto (CAGR) dell'11,50%-13,50%. I settori principali di applicazione sono la produzione industriale, l'edilizia, l'industria mineraria, i trasporti e l'energia, trainati dalla necessità di proteggere l'udito sul luogo di lavoro a causa dei livelli di esposizione professionale specifici richiesti dalle normative.
La partecipazione al mercato è diffusa, con aziende come la 3M Company che producono dispositivi di comunicazione protettiva e altri produttori specializzati che si rivolgono alla comunicazione wireless di squadra e all'eliminazione del rumore. Si osserva una tendenza verso l'adozione di prodotti che offrono protezione dell'udito, ascolto ambientale e comunicazione bidirezionale, soprattutto laddove la rimozione dei dispositivi di protezione dell'udito aumenterebbe i rischi operativi.
Mercato europeo dei dispositivi audio industriali
Si stima che la regione europea rappresenti una quota di mercato del 22%-26% nel settore dei dispositivi acustici industriali e che registrerà un tasso di crescita annuo composto (CAGR) dell'11%-13%. I paesi leader in termini di domanda industriale in questa regione includono la Germania, seguita da Regno Unito, Francia, Italia e Spagna, che dispongono di normative sulla sicurezza sul lavoro e attività manifatturiere che incoraggiano l'utilizzo di questa tecnologia. Le leggi europee sul rumore definiscono i livelli di azione per l'esposizione a 80 e 85 dB e il valore limite a 87 dB.
Il mercato britannico è stato trainato dai settori delle costruzioni, delle infrastrutture, della produzione, dei trasporti e dei servizi di pubblica utilità. Si sta dando sempre maggiore importanza ai sistemi di protezione acustica attiva che consentono la consapevolezza dell'ambiente circostante. Il monitoraggio digitale dell'esposizione sta diventando sempre più rilevante a causa della crescente necessità, da parte degli appaltatori, di disporre di dati più continui rispetto a quelli che si potrebbero ottenere con misurazioni periodiche in cantiere.
La Germania continua a essere uno dei mercati più importanti per le soluzioni industriali grazie alla sua solida capacità produttiva, al processo produttivo orientato all'ingegneria, al coinvolgimento nel settore automobilistico e all'attenzione alla sicurezza sul lavoro. L'aspetto della domanda assume particolare importanza nei casi in cui le persone utilizzano le apparecchiature comunicando all'interno delle celle di produzione. I settori aerospaziale, dei trasporti, delle costruzioni e industriale fanno della Francia un mercato di primo piano per tali soluzioni, mentre Italia e Spagna rappresentano ulteriori fonti di domanda attraverso i settori manifatturiero e delle costruzioni, tra gli altri.
Mercato dei dispositivi audio industriali nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13-15%, diventando così il principale mercato regionale. La Cina è in testa, mentre Giappone, Corea del Sud, India e Australia contribuiscono con i settori manifatturiero, minerario, edile, energetico e infrastrutturale.
Lo sviluppo industriale moderno, la produzione di elettronica e la crescita delle iniziative per la sicurezza dei dipendenti garantiscono la domanda locale. La Cina detiene la maggiore capacità industriale, Giappone e Corea del Sud si concentrano sulla produzione ad alta tecnologia, l'India beneficia dello sviluppo infrastrutturale e industriale, mentre l'Australia trae vantaggio dalle applicazioni nel settore delle risorse naturali. L'attenzione politica alla sicurezza sul lavoro e ai settori correlati rafforza la necessità di dispositivi di protezione acustica digitali.
Mercato dei dispositivi audio industriali in Medio Oriente e Africa
La domanda nella regione Medio Oriente e Africa (MEA) si suddivide in energia, edilizia, industria mineraria, logistica e infrastrutture per grandi progetti. Tra i principali Stati del Golfo figurano l'Arabia Saudita e gli Emirati Arabi Uniti, mentre il Sudafrica funge da base essenziale per le esigenze del settore minerario e industriale. Si stima che la crescita della regione si attesti a un tasso annuo composto (CAGR) del 12,00%-14,00% fino al 2034.
Le iniziative di sviluppo e diversificazione delle infrastrutture in Arabia Saudita saranno vantaggiose per le apparecchiature di sicurezza connesse, mentre i settori delle costruzioni, dell'aviazione, dell'energia e della logistica negli Emirati Arabi Uniti beneficeranno di soluzioni di comunicazione di alta qualità. Il Sudafrica continua a svolgere un ruolo importante nel settore minerario e dell'industria pesante. La domanda nel resto del Medio Oriente e dell'Africa è maggiormente orientata ai progetti e gli appalti sono legati alla protezione dei lavoratori, alle condizioni di lavoro pericolose, all'interoperabilità radio e alle esigenze di sicurezza degli appaltatori.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato degli auricolari industriali comprende dispositivi in-ear e over-ear e si prevede che crescerà a un CAGR del 12,00%-14,00% dal 2026 al 2034. La scelta del prodotto dipende dai requisiti di attenuazione, comfort, compatibilità con i caschi, esigenze di comunicazione e durata del lavoro. I formati in-ear diventano rilevanti laddove compattezza e mobilità sono importanti, mentre i sistemi over-ear rimangono importanti per esigenze di protezione più elevate e comunicazione integrata.
- Dispositivi auricolari : i dispositivi auricolari offrono dimensioni compatte e riducono le interferenze con caschi e altri DPI. Il loro valore strategico aumenta laddove i lavoratori necessitano di mobilità, consapevolezza ambientale, comunicazione discreta e possibilità di utilizzo prolungato in ambienti industriali in continua evoluzione.
- Cuffie circumaurali : I sistemi circumaurali rimangono importanti per le applicazioni in ambienti rumorosi che richiedono un'attenuazione robusta, microfoni integrati, connettività radio e compatibilità con i copricapo industriali. La loro consolidata diffusione ne garantisce il continuo utilizzo nei settori manifatturiero, edile e in ambienti di lavoro gravosi.
Tipo di connettività
Il segmento "Tipo di connettività" nel mercato degli auricolari industriali comprende Bluetooth , Wi-Fi , DECT e altri , con un CAGR previsto del 12,50%-14,50%. La connettività determina l'interoperabilità, la portata, la latenza, l'architettura di rete e l'integrazione con radio o dispositivi intelligenti. Il Bluetooth supporta una connettività personale flessibile, mentre Wi-Fi e DECT sono rilevanti per le reti industriali gestite e gli ambienti di comunicazione di gruppo.
- Bluetooth : Il Bluetooth supporta collegamenti diretti con smartphone, tablet, radio e altri dispositivi personali, risultando strategicamente importante per implementazioni flessibili. Il suo ampio ecosistema e la bassa complessità di implementazione ne favoriscono l'adozione laddove i lavoratori necessitano di comunicazioni mobili.
- Wi-Fi : Il Wi-Fi è adatto a strutture dotate di infrastrutture wireless consolidate e sistemi di comunicazione centralizzati. Supporta applicazioni per lavoratori connessi ad alto contenuto di dati e può facilitare l'integrazione tra dispositivi acustici, software industriali e reti di comunicazione aziendali.
- DECT : La tecnologia DECT rimane rilevante per le comunicazioni industriali controllate, dove la qualità vocale affidabile, la copertura gestita e le prestazioni di rete prevedibili sono prioritarie. È particolarmente utile per le strutture che necessitano di comunicazioni dedicate piuttosto che di connettività orientata al consumatore.
- Altri : La categoria "Altri" comprende approcci di connettività specializzati e proprietari, pensati per applicazioni con requisiti specifici in termini di portata, sicurezza, interoperabilità o ambiente. La loro importanza rimane specifica per ogni applicazione, in particolare laddove gli standard wireless convenzionali non soddisfano i vincoli operativi.
Applicazione
Il segmento Applicazioni nel mercato degli auricolari industriali comprende applicazioni audio/vocali wireless industriali e cancellazione del rumore industriale , con un CAGR previsto del 12,00%-14,00%. La domanda riflette la necessità di mantenere la comunicazione e la protezione dell'udito contemporaneamente. Le applicazioni vocali wireless si concentrano sul coordinamento, mentre la cancellazione del rumore mira a ridurre le condizioni acustiche di disturbo e a migliorare l'intelligibilità del parlato.
- Applicazione audio/vocale wireless industriale : l'applicazione audio/vocale wireless industriale supporta il coordinamento a mani libere tra lavoratori, supervisori, veicoli e team di controllo. Il suo ruolo strategico aumenta nei grandi impianti, dove la mobilità, le istruzioni rapide e la comunicazione radio continua influenzano la produttività e la sicurezza.
- Cancellazione del rumore industriale : la cancellazione del rumore industriale è ideale per ambienti in cui l'attenuazione passiva convenzionale può interferire con la comunicazione o la consapevolezza situazionale. Le tecnologie di soppressione attiva e digitale possono migliorare l'intelligibilità del parlato, garantendo al contempo una protezione continua dell'udito durante le attività industriali più impegnative.
Utente finale
Il segmento degli utenti finali nel mercato degli auricolari industriali comprende l'edilizia , la produzione manifatturiera , l'industria mineraria e altri settori , con un CAGR previsto tra l'11,50% e il 13,50%. Il settore manifatturiero rimane il principale centro di domanda, poiché la produzione continua richiede la comunicazione in prossimità dei macchinari, mentre l'edilizia e l'industria mineraria creano una domanda di dispositivi di protezione robusti, mobili e ad alto rumore.
- Edilizia : La domanda nel settore edile è trainata da squadre mobili, cantieri temporanei, macchinari pesanti e condizioni acustiche variabili. I dispositivi di protezione dell'udito connessi aiutano i lavoratori a comunicare senza dover rimuovere ripetutamente i DPI, favorendo un coordinamento più sicuro in progetti infrastrutturali complessi.
- Produzione : Il settore manifatturiero rappresenta il campo di applicazione più ampio, poiché gli ambienti di produzione combinano il rumore dei macchinari, flussi di lavoro continui e frequenti esigenze di comunicazione. I dispositivi auricolari industriali supportano gli operatori che si spostano tra le zone di produzione, garantendo protezione e accesso alle istruzioni critiche.
- Attività mineraria : L'attività mineraria richiede sistemi di comunicazione robusti, in grado di funzionare in presenza di macchinari pesanti, vibrazioni, polvere e rumore ambientale elevato. La comunicazione wireless di squadra e l'ascolto ambientale sono strategicamente importanti per il coordinamento tra operatori, personale di manutenzione e supervisori.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Costruzione |
Alto |
DPI connessi |
Scalatura |
|
Produzione |
Alto |
Fabbrica intelligente |
Maturo |
|
Attività mineraria |
Mezzo |
Operazioni a distanza |
Scalatura |
|
Altri |
Basso |
Sicurezza specializzata |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato degli auricolari industriali.
I programmi connessi per la sicurezza dei lavoratori stanno aumentando la domanda di protezione integrata
Le iniziative per i lavoratori connessi stanno trasformando la protezione dell'udito da un acquisto DPI a sé stante a parte integrante di un'architettura più ampia per la sicurezza sul lavoro. I datori di lavoro del settore industriale richiedono sempre più dispositivi in grado di comunicare, monitorare l'esposizione e connettersi con piattaforme digitali per la sicurezza. Le soluzioni di connettività acustica dimostrano come la protezione dell'udito possa essere abbinata alla mappatura del rumore e al monitoraggio dell'esposizione personale, mentre i fornitori consolidati integrano sempre più la protezione con la comunicazione radio o Bluetooth. L'impatto commerciale si traduce in uno spostamento verso sistemi a maggior valore aggiunto con componenti software, di gestione dei dispositivi, di analisi e di assistenza. Di conseguenza, gli acquirenti valutano l'interoperabilità e la gestione del ciclo di vita, oltre all'attenuazione. Ciò crea opportunità per i fornitori in grado di integrare hardware acustico, comunicazioni wireless, piattaforme cloud e flussi di lavoro per la sicurezza in un unico modello di implementazione.
La regolamentazione del rumore sul lavoro rafforza la domanda di sostituzione e di conformità.
I requisiti normativi creano una base di domanda strutturale poiché i datori di lavoro del settore industriale devono identificare l'esposizione a rischi e fornire adeguate misure di protezione dell'udito. I quadri normativi in materia di sicurezza sul lavoro stabiliscono soglie di esposizione e requisiti per la protezione dell'udito, mentre le normative europee definiscono valori limite di esposizione minimi e massimi. Questi quadri normativi incoraggiano le organizzazioni a sostituire i dispositivi di protezione inefficaci o non adatti e a migliorare le pratiche di monitoraggio. L'impatto sul mercato va oltre l'acquisto iniziale dei dispositivi, poiché i datori di lavoro devono occuparsi della manutenzione, della sostituzione, della formazione e della valutazione periodica dei dispositivi di protezione dell'udito. I fornitori con design ergonomici, funzionalità di ascolto ambientale, comunicazioni integrate e capacità di raccolta dati sull'esposizione possono quindi soddisfare sia i requisiti di conformità che quelli operativi.
La digitalizzazione industriale sta aumentando il valore della comunicazione in tempo reale.
La digitalizzazione industriale sta aumentando l'importanza di una comunicazione vocale ininterrotta tra operatori, team di manutenzione, supervisori e centri di controllo. Gli impianti moderni utilizzano macchinari connessi, forza lavoro mobile, sistemi automatizzati e processi di produzione distribuiti, creando un numero crescente di situazioni in cui i lavoratori necessitano di istruzioni rapide pur rimanendo protetti dal rumore. Ciò favorisce i dispositivi in grado di connettersi a radio, dispositivi mobili, reti wireless locali e flussi di lavoro digitali. L'impatto sul mercato è particolarmente rilevante nel settore manifatturiero e nei grandi progetti di costruzione, dove i ritardi nelle comunicazioni possono influire sulla produttività, sulla tempestività della manutenzione e sulla sicurezza. I prodotti che combinano il miglioramento della qualità vocale con una connettività affidabile sono in grado di intercettare una quota di mercato che in precedenza sarebbe stata suddivisa tra dispositivi di protezione dell'udito e apparecchiature di comunicazione separate.
Tendenze future del mercato degli auricolari industriali
Miglioramento del parlato assistito dall'intelligenza artificiale ed elaborazione acustica adattiva
Si prevede che i dispositivi auricolari per uso industriale utilizzeranno sempre più algoritmi adattivi in grado di distinguere in tempo reale voce, allarmi, rumore dei macchinari e suoni ambientali. I sistemi futuri potrebbero modificare dinamicamente l'amplificazione e la soppressione in base all'ambiente acustico in cui si trova il lavoratore, anziché basarsi su profili di attenuazione fissi. Questa direzione è supportata dai progressi nell'elaborazione del segnale digitale e nell'edge computing compatto. I dispositivi risultanti potrebbero migliorare l'intelligibilità del parlato in ambienti in rapida evoluzione, mantenendo al contempo prestazioni di protezione adeguate. L'integrazione con microfoni, radio, smartphone e software di gestione del sito potrebbe consentire alle impostazioni acustiche di adattarsi automaticamente al tipo di attività, alla posizione o alle condizioni di rumore. Man mano che gli acquirenti industriali acquisiranno maggiore familiarità con i DPI connessi, l'elaborazione adattiva diventerà probabilmente un fattore di differenziazione nei portafogli di prodotti di fascia alta.
Le informazioni sull'esposizione connessa influenzeranno le decisioni di approvvigionamento
Si prevede che il mercato dei dispositivi acustici per uso industriale si orienterà verso un monitoraggio continuo dell'esposizione al rumore, piuttosto che verso misurazioni periodiche. I dispositivi saranno in grado di raccogliere sempre più informazioni sull'esposizione individuale, la posizione, l'utilizzo del dispositivo e le condizioni ambientali, creando set di dati che i team addetti alla sicurezza potranno utilizzare per identificare le zone ad alto livello di rumore ricorrenti. Le piattaforme future potrebbero combinare l'esposizione uditiva con altre misurazioni relative ai lavoratori connessi, consentendo valutazioni del rischio più ampie. L'opportunità commerciale si estende oltre l'hardware, poiché analisi, dashboard, reportistica di conformità e servizi di gestione dei dispositivi possono creare modelli di ricavo ricorrenti. I fornitori che dimostreranno un'acquisizione dati affidabile, sicurezza informatica, interoperabilità e reportistica fruibile potranno consolidare la propria posizione presso le aziende. Questa transizione incoraggia inoltre i datori di lavoro a valutare la protezione dell'udito come un sistema informativo operativo piuttosto che come un accessorio di sicurezza usa e getta.
Opportunità di mercato per i dispositivi audio industriali
Piattaforme digitali per la protezione dell'udito, destinate ad implementazioni aziendali.
Le previsioni di mercato per i dispositivi acustici industriali indicano un'opportunità di combinare i dispositivi di protezione con software aziendali in grado di mappare l'esposizione al rumore, gestire i dispositivi, documentare la formazione dei lavoratori e identificare le zone di rischio ricorrenti. Tali piattaforme possono essere offerte a grandi imprese edili, gruppi manifatturieri, operatori minerari e aziende infrastrutturali tramite modelli di abbonamento o di servizio. Investitori e fornitori di tecnologia possono dare priorità all'interoperabilità con i sistemi di gestione della sicurezza esistenti, anziché creare dashboard isolate. Una piattaforma scalabile può inoltre supportare diverse tipologie di dispositivi e protocolli di connettività, riducendo la dipendenza da un singolo fornitore per i clienti. Le proposte commerciali più valide probabilmente combineranno una riduzione misurabile dell'esposizione con l'efficienza amministrativa, consentendo ai team addetti alla sicurezza di dimostrare il valore della protezione acustica connessa attraverso dati operativi, anziché basarsi esclusivamente sulle specifiche delle apparecchiature.
Soluzioni di comunicazione integrate per ambienti industriali pericolosi
Una seconda opportunità risiede nei pacchetti di comunicazione integrati che combinano protezione dell'udito, connettività radio bidirezionale, ascolto ambientale e accessori specifici per l'applicazione. I settori minerario, petrolifero e del gas, edile, dei trasporti e della produzione pesante rappresentano mercati interessanti, poiché un guasto alle comunicazioni può avere conseguenze operative e sulla sicurezza. I fornitori possono sviluppare pacchetti specifici per settore, incentrati su apparecchiature a sicurezza intrinseca, integrazione con i caschi, protezione delle vie respiratorie e comunicazione veicolare. Le partnership con produttori di radio, distributori di DPI e fornitori di automazione industriale possono ampliare l'accesso al mercato senza obbligare ogni fornitore di cuffie a costruire un intero ecosistema di comunicazione. L'opportunità è maggiore laddove i clienti apprezzano un modello di approvvigionamento unificato, una gestione standardizzata dei dispositivi e un supporto affidabile in siti di lavoro geograficamente distribuiti.
Sviluppi recenti
- Agosto 2026: Sonova ha presentato la sua nuova piattaforma per apparecchi acustici Phonak EON, basata sull'intelligenza artificiale, progettata per rendere il parlato più comprensibile e ridurre lo sforzo di ascolto. La piattaforma, più piccola e leggera, è pensata per attrarre sia gli utenti esistenti che desiderano aggiornare i propri dispositivi, sia nuovi clienti, supportando la strategia di crescita di Sonova.
- Giugno 2026: Sennheiser ha presentato gli auricolari di nuova generazione MOMENTUM True Wireless 5 e ACCENTUM Clip. I prodotti aggiungono funzionalità come Bluetooth 6.0, audio/ANC migliorati, chiarezza vocale assistita dall'intelligenza artificiale e, in particolare per i MOMENTUM 5, batterie sostituibili dall'utente per una maggiore durata del prodotto.
- Settembre 2024: Sonical ha lanciato il programma CosmOS Certified Technology per creare un ecosistema per i dispositivi audio di nuova generazione. Il programma convalida le combinazioni hardware e software, consentendo una maggiore personalizzazione dell'audio, delle funzionalità per la salute e delle applicazioni basate sull'intelligenza artificiale per cuffie e auricolari.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -