
Marché des dispositifs auditifs industriels : taille, part de marché et prévisions 2034
Taille et prévisions du marché des appareils auditifs industriels (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (intra-auriculaire, supra-auriculaire) ; par type de connectivité (Bluetooth, Wi-Fi, DECT, autres) ; par application (applications audio/vocales sans fil industrielles, réduction du bruit industrielle) ; par utilisateur final (construction, fabrication, exploitation minière, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007098
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
5 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,71 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,37 %
taux de croissance
Marché adressable
84,33 milliards de dollars américains
(2026-2034)
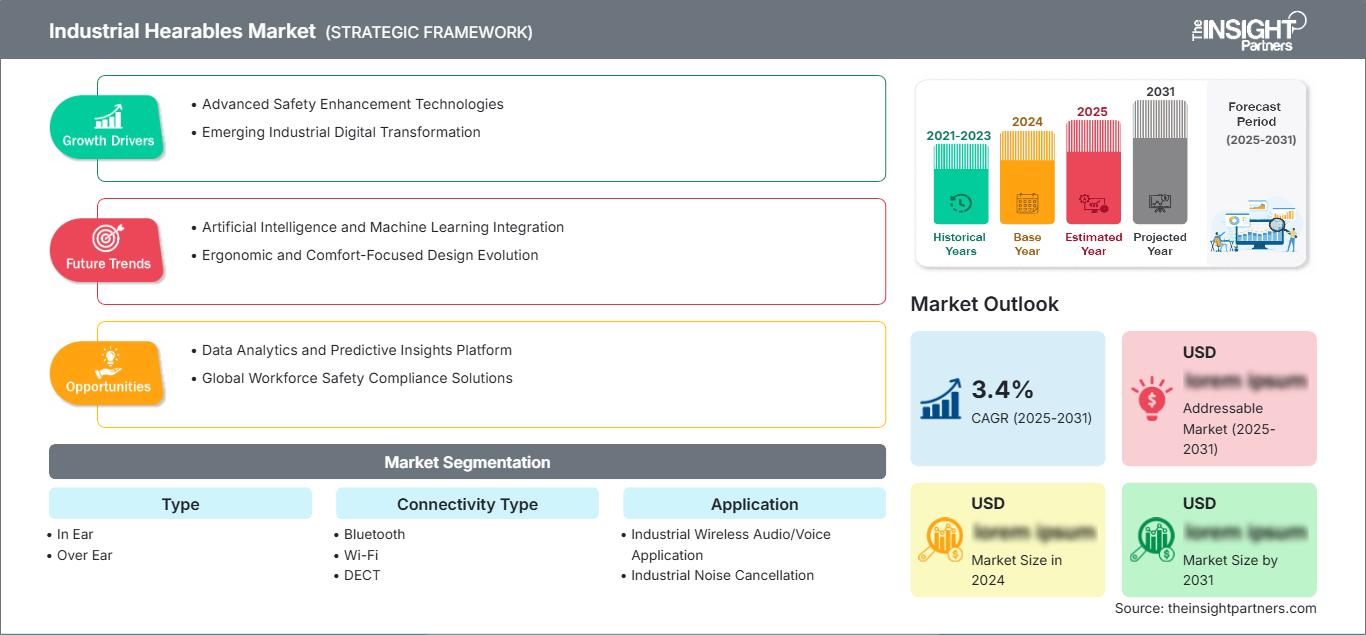
Le marché des dispositifs auditifs industriels était évalué à 5 milliards de dollars américains en 2025 et devrait atteindre 12,71 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 12,37 % de 2026 à 2034. Ce marché comprend des produits auditifs et de communication adaptés aux environnements industriels difficiles où la protection auditive, la connectivité sans fil, la communication vocale et la réduction du bruit coexistent dans les secteurs de la construction, de la fabrication, des mines et les segments industriels connexes.
Le marché des dispositifs auditifs industriels en Amérique du Nord bénéficie de programmes de sécurité au travail bien établis, de la numérisation industrielle et du besoin d'équipements de communication permettant de maintenir une bonne perception de l'environnement dans les environnements industriels bruyants. Le taux de croissance annuel composé (TCAC) projeté dans la région d'ici 2025, compris entre 11,50 % et 13,50 %, s'explique par des taux de pénétration élevés, les besoins de remplacement, l'adoption des EPI connectés et les investissements continus dans les secteurs de la fabrication, de la construction, de l'énergie et des infrastructures. Les politiques de réduction du bruit au travail contribuent également à la demande croissante de dispositifs de protection auditive.
Analyse et perspectives du marché des dispositifs auditifs industriels
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 25 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 11,50 % à 13,50 % entre 2026 et 2034, soutenue par les exigences en matière de sécurité industrielle, les EPI connectés et les cycles de remplacement.
- États-Unis : Les États-Unis représentent environ 75 à 80 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 11,50 % à 13,50 %, tirée par la fabrication, la construction et les programmes de sécurité des travailleurs.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 et devrait croître à un TCAC de 11,00 % à 13,00 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par des contrôles stricts du bruit au travail et l'automatisation industrielle.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 31 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 13,00 % à 15,00 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, dans un contexte d'expansion du secteur manufacturier et d'investissements dans les infrastructures.
- Segment le plus important : Le secteur manufacturier devrait représenter une part de marché de 35 à 40 % en 2025 et devrait connaître une croissance annuelle composée de 11,00 % à 13,00 %, soutenue par des besoins de communication continus entre les usines.
- Segment à forte croissance : Les appareils intra-auriculaires devraient représenter une part de marché de 30 à 34 % en 2025 et devraient croître à un TCAC de 13,00 % à 15,00 %, grâce à la protection connectée compacte.
- Principales entreprises analysées en détail : 3M Company, Eartex Ltd. (EAVE), EERS Global Technologies Inc., Fujikon Industrial Co., Ltd., Pro Tech Technologies, Inc., Sensear Pty Ltd., Setcom Corporation, Silentium Ltd., Sonetics Corporation et TechnoFirst.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des dispositifs auditifs industriels a évolué, délaissant la protection auditive passive traditionnelle au profit de solutions électroniques facilitant la communication, l'écoute environnementale, la réduction du bruit et la surveillance numérique. L'intégration de la technologie Bluetooth, du traitement numérique du signal, de microphones plus performants et de systèmes alimentés par batterie a élargi les applications, tant pour les usines fixes que pour les opérations mobiles. Le confort ergonomique, la compatibilité avec les communications radio et l'interopérabilité avec les EPI sont des critères essentiels pour les fabricants de ces produits. Les gammes actuelles témoignent d'une convergence croissante entre protection auditive et communications industrielles.
À l'avenir, parmi les tendances à surveiller figurent la multiplication des initiatives de travailleurs connectés, la mise en œuvre d'usines intelligentes, la modernisation des infrastructures et l'utilisation des données dans la gestion de la sécurité. Concernant la demande additionnelle, la région Asie-Pacifique offre d'importantes opportunités pour les applications dans les secteurs de la fabrication et de la construction, tandis que pour la demande de remplacement, l'Amérique du Nord et l'Europe présenteront un fort potentiel. L'attention portée par la réglementation à l'exposition au bruit au travail constitue un autre facteur structurel favorable.
Portée du rapport sur le marché des appareils auditifs industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des appareils auditifs industriels
La demande du marché est motivée par la nécessité de préserver l'audition tout en maintenant les travailleurs au contact des alarmes, des bruits de machines, des ordres et des communications. La réglementation sur le bruit au travail impose un cadre de conformité aux entreprises industrielles, garantissant ainsi une forte demande en matière de protection auditive. La chaîne de valeur s'étend des fournisseurs de composants acoustiques, de microphones et de processeurs de signal numérique (DSP) aux fabricants de casques d'écoute, aux intégrateurs radio, aux distributeurs, aux responsables de la sécurité et aux utilisateurs finaux du secteur industriel. L'augmentation de l'offre favorise le développement de produits modulaires compatibles avec différentes plateformes de communication et utilisant des composants remplaçables.
D'après le rapport sur le marché des dispositifs auditifs industriels, ce dernier est également stimulé par le développement des EPI connectés et la mesure de l'exposition des travailleurs. Le secteur manufacturier est un moteur essentiel de la demande, car les travailleurs évoluent dans des environnements bruyants et silencieux et doivent maintenir une communication constante. La robustesse de la solution est également primordiale dans les secteurs de la construction et des mines, où il est nécessaire de travailler en présence de machines, de poussière, de vibrations et de variations acoustiques. La concurrence se joue donc sur l'atténuation, l'intelligibilité de la voix, la consommation d'énergie, l'interopérabilité et le coût total de possession (TCO).
Le secteur des dispositifs auditifs industriels est caractérisé par une forte fragmentation, avec la présence de diverses entreprises d'équipements de sécurité, de fournisseurs de solutions de communication, de fournisseurs de technologies acoustiques et de fabricants d'équipement d'origine (OEM). La marque PELTOR de 3M est notre concurrent. Sensear Pty Ltd. se spécialise dans les technologies d'amélioration de la parole et de réduction du bruit pour les communications industrielles. De son côté, Sonetics Corporation propose des technologies de communication sans fil pour les équipes.
Les ressources sont orientées vers le traitement du signal, le développement de logiciels de communication, l'électronique miniature et l'intégration applicative. EERS Global Technologies Inc., Setcom Corporation, Pro Tech Technologies, Inc., Fujikon Industrial Co., Ltd., Silentium Ltd. et TechnoFirst se distinguent sur le marché par leurs technologies de traitement acoustique, de communication, de production et de réduction du bruit. L'avantage concurrentiel repose de plus en plus sur la certification des produits, l'écosystème de communication existant, la fiabilité sur le terrain et les preuves de sécurité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs auditifs industriels : Perspectives stratégiques
Perspectives régionales
Marché des appareils auditifs industriels en Amérique du Nord
L'Amérique du Nord devrait détenir environ 25 à 29 % des parts de marché des dispositifs auditifs industriels d'ici 2025 et connaître un taux de croissance annuel composé (TCAC) de 11,50 % à 13,50 % jusqu'en 2034. La demande régionale est principalement tirée par les États-Unis, notamment par les secteurs de la fabrication, de la construction, des mines, des transports et de l'énergie. La réglementation stricte en matière de bruit au travail et les autres pratiques de sécurité connexes favorisent l'adoption d'équipements de protection plus performants que les solutions traditionnelles.
D'autres pays clés d'Amérique du Nord, comme le Canada et le Mexique, génèrent une demande supplémentaire grâce à leurs infrastructures, l'extraction de ressources, la production manufacturière et la logistique industrielle. Les acheteurs tiennent généralement compte de l'adéquation des équipements aux radios, casques de sécurité, protections respiratoires et procédures de communication déjà en vigueur au travail. Les fabricants nord-américains tirent parti de circuits de distribution établis et de pratiques d'achat rigoureuses en matière de sécurité, ce qui leur permet de proposer des solutions haut de gamme.
Marché américain des appareils auditifs industriels
On estime que les États-Unis représenteront 75 à 80 % du marché nord-américain en 2025 et continueront de croître à un taux de croissance annuel composé (TCAC) de 11,50 à 13,50 %. Les secteurs de la fabrication industrielle, de la construction, des mines, des transports et de l'énergie constituent les principaux débouchés et sont motivés par les besoins de protection auditive au travail, en raison des niveaux d'exposition professionnelle spécifiques imposés par la réglementation.
La présence sur le marché est généralisée, avec des entreprises comme 3M qui produisent des dispositifs de communication de protection et d'autres fabricants spécialisés dans la communication sans fil pour les équipes et la réduction du bruit. On observe une tendance à l'adoption de produits offrant une protection auditive, une écoute de l'environnement et une communication bidirectionnelle, notamment lorsque le retrait de la protection auditive accroîtrait les risques opérationnels.
Marché européen des appareils auditifs industriels
La région Europe représente environ 22 % à 26 % du marché des dispositifs auditifs industriels et devrait connaître un taux de croissance annuel composé (TCAC) de 11 % à 13 %. Les principaux pays en termes de demande industrielle dans cette région sont l'Allemagne, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne, qui appliquent des normes de sécurité au travail et des activités de production favorisant l'utilisation de cette technologie. La législation européenne en matière de bruit fixe les niveaux d'exposition à 80 et 85 dB et la valeur limite à 87 dB.
Le marché britannique est porté par les secteurs de la construction, des infrastructures, de l'industrie manufacturière, des transports et des services publics. Les systèmes de protection auditive active, qui permettent une meilleure perception de l'environnement, revêtent une importance croissante. La surveillance numérique de l'exposition devient cruciale, car les entreprises de construction doivent disposer de données plus continues que celles fournies par des mesures périodiques sur site.
L'Allemagne demeure l'un des marchés les plus importants pour les solutions industrielles grâce à sa forte capacité de production, son processus de fabrication axé sur l'ingénierie, son implication dans le secteur automobile et son engagement en matière de sécurité au travail. La demande prend une importance particulière lorsque des personnes utilisent des équipements tout en communiquant au sein des cellules de production. Les secteurs de l'aérospatiale, des transports, de la construction et de l'industrie font de la France un marché majeur pour ces solutions, tandis que l'Italie et l'Espagne constituent des sources de demande supplémentaires, notamment dans les secteurs de la production et de la construction.
Marché des appareils auditifs industriels de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 31 et 35 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 13 % à 15 %, ce qui en fera le premier marché régional. La Chine domine ce marché, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie y contribuent par leurs applications dans les secteurs de la fabrication, des mines, de la construction, de l'énergie et des infrastructures.
Le développement industriel moderne, la production électronique et la multiplication des initiatives en matière de sécurité des employés garantissent la demande locale. La Chine possède la plus grande capacité industrielle, le Japon et la Corée du Sud misent sur la fabrication de haute technologie, l'Inde bénéficie du développement de ses infrastructures et de son industrie, tandis que l'Australie profite des applications liées à l'exploitation des ressources naturelles. L'accent mis par les politiques publiques sur la sécurité au travail et les industries connexes renforce la justification des protections auditives numériques.
Marché des appareils auditifs industriels du Moyen-Orient et de l'Afrique
La demande au Moyen-Orient et en Afrique (MEA) se répartit entre les besoins en énergie, construction, mines, logistique et infrastructures pour les grands projets. Parmi les principaux pays du Golfe figurent l'Arabie saoudite et les Émirats arabes unis, tandis que l'Afrique du Sud constitue une base essentielle pour les secteurs minier et industriel. La croissance de la région est estimée à un taux de croissance annuel composé (TCAC) de 12 % à 14 % jusqu'en 2034.
Les initiatives de développement et de diversification des infrastructures en Arabie saoudite seront bénéfiques aux équipements de sécurité connectés, tandis qu'aux Émirats arabes unis, les secteurs de la construction, de l'aviation, de l'énergie et de la logistique tireront profit de solutions de communication de pointe. L'Afrique du Sud continue de jouer un rôle important dans les secteurs minier et de l'industrie lourde. Ailleurs dans la région MENA, la demande est davantage axée sur les projets, et les achats sont liés à la protection des travailleurs, aux conditions dangereuses, à l'interopérabilité radio et aux exigences de sécurité des sous-traitants.
Analyse de segmentation
Taper
Le segment « Type » du marché des dispositifs auditifs industriels comprend les appareils intra-auriculaires et supra-auriculaires et devrait connaître une croissance annuelle composée de 12 % à 14 % entre 2026 et 2034. Le choix du produit dépend des exigences d’atténuation, du confort, de la compatibilité avec les casques, des besoins de communication et de la durée d’utilisation. Les appareils intra-auriculaires sont privilégiés lorsque la compacité et la mobilité sont essentielles, tandis que les systèmes supra-auriculaires restent importants pour les exigences de protection élevées et la communication intégrée.
- Intra-auriculaires : Les dispositifs intra-auriculaires offrent un format compact et une interférence réduite avec les casques et autres EPI. Leur intérêt stratégique s’accroît lorsque les travailleurs ont besoin de mobilité, de perception de leur environnement, de communication discrète et d’un port prolongé dans des environnements industriels changeants.
- Casque supra-auriculaire : Les casques supra -auriculaires restent essentiels pour les applications en environnements bruyants nécessitant une atténuation importante, des microphones intégrés, une connectivité radio et une compatibilité avec les casques de protection industriels. Leur utilisation répandue justifie leur adoption continue dans les secteurs de la fabrication, de la construction et des environnements exigeants.
Type de connectivité
Le segment « Type de connectivité » du marché des dispositifs auditifs industriels comprend le Bluetooth , le Wi-Fi , le DECT et d'autres technologies , avec un TCAC (taux de croissance annuel composé) projeté de 12,50 % à 14,50 %. La connectivité détermine l'interopérabilité, la portée, la latence, l'architecture réseau et l'intégration avec les radios ou les appareils intelligents. Le Bluetooth offre une connectivité personnelle flexible, tandis que le Wi-Fi et le DECT sont destinés aux réseaux industriels gérés et aux environnements de communication d'équipe.
- Bluetooth : Le Bluetooth permet des connexions directes avec les smartphones, les tablettes, les radios et autres appareils personnels, ce qui en fait une solution stratégique pour les déploiements flexibles. Son vaste écosystème et sa faible complexité de mise en œuvre favorisent son adoption lorsque les travailleurs ont besoin de communiquer en mobilité.
- Wi-Fi : Le Wi-Fi est adapté aux installations dotées d’une infrastructure sans fil existante et de systèmes de communication centralisés. Il prend en charge les applications de travail connecté gourmandes en données et peut faciliter l’intégration entre les appareils auditifs, les logiciels industriels et les réseaux de communication du site.
- DECT : La technologie DECT reste pertinente pour les communications industrielles contrôlées où une qualité vocale fiable, une couverture gérée et des performances réseau prévisibles sont essentielles. Elle est particulièrement utile pour les installations qui recherchent des communications dédiées plutôt qu’une connectivité grand public.
- Autres : Cette catégorie regroupe les solutions de connectivité spécialisées et propriétaires destinées à des applications présentant des exigences spécifiques en matière de portée, de sécurité, d'interopérabilité ou d'environnement. Leur importance demeure liée à l'application, notamment lorsque les normes sans fil classiques ne répondent pas aux contraintes opérationnelles.
Application
Le segment des applications du marché des dispositifs auditifs industriels comprend les applications audio/vocales sans fil industrielles et la réduction du bruit industrielle , avec un TCAC projeté de 12,00 % à 14,00 %. La demande reflète le besoin de maintenir simultanément la communication et la protection auditive. Les applications vocales sans fil privilégient la coordination, tandis que la réduction du bruit vise à atténuer les perturbations acoustiques et à améliorer l'intelligibilité de la parole.
- Application audio/vocale sans fil industrielle : Cette application permet une coordination mains libres entre les opérateurs, les superviseurs, les véhicules et les équipes de contrôle. Son rôle stratégique est d'autant plus important dans les grandes installations où la mobilité, la rapidité des instructions et la communication radio continue sont essentielles à la productivité et à la sécurité.
- Réduction du bruit industriel : La réduction du bruit industriel est une solution adaptée aux environnements où l’atténuation passive classique peut nuire à la communication ou à la perception de l’environnement. Les technologies de suppression active et numérique améliorent l’intelligibilité de la parole tout en assurant une protection auditive continue lors de tâches industrielles exigeantes.
Utilisateur final
Le segment des utilisateurs finaux du marché des dispositifs auditifs industriels comprend la construction , la fabrication , l'exploitation minière et d'autres secteurs , avec un TCAC projeté de 11,50 % à 13,50 %. La fabrication demeure le principal moteur de la demande, car la production continue exige une communication efficace autour des machines, tandis que la construction et l'exploitation minière génèrent une demande pour des protections robustes, mobiles et performantes en matière de bruit.
- Construction : La demande en matière de construction est stimulée par les équipes mobiles, les zones de travail temporaires, les engins lourds et les conditions acoustiques variables. Les protections auditives connectées permettent aux travailleurs de communiquer sans avoir à retirer constamment leurs équipements de protection individuelle, favorisant ainsi une coordination plus sûre sur les chantiers d’infrastructures complexes.
- Industrie manufacturière : L’industrie manufacturière représente le principal secteur d’application, car les environnements de production combinent bruit des machines, flux de travail continus et besoins fréquents de communication. Les dispositifs auditifs industriels permettent aux opérateurs de se déplacer entre les zones de production tout en assurant leur protection et l’accès aux instructions essentielles.
- Exploitation minière : L’exploitation minière exige des systèmes de communication robustes, capables de fonctionner à proximité d’équipements lourds, de vibrations, de poussière et de niveaux sonores ambiants élevés. La communication sans fil entre les équipes et l’écoute de l’environnement sont essentielles à la coordination entre les opérateurs, le personnel de maintenance et les superviseurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Construction |
Haut |
Équipements de protection individuelle connectés |
Mise à l'échelle |
|
Fabrication |
Haut |
Usine intelligente |
Mature |
|
Exploitation minière |
Moyen |
Opérations à distance |
Mise à l'échelle |
|
Autres |
Faible |
Sécurité spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs auditifs industriels
Les programmes de sécurité des travailleurs connectés accroissent la demande en matière de protection intégrée
Les initiatives de travail connecté transforment la protection auditive, autrefois considérée comme un EPI isolé, en un élément d'une architecture de sécurité au travail plus globale. Les employeurs industriels recherchent de plus en plus des équipements capables de communiquer, de surveiller l'exposition et de se connecter aux plateformes de sécurité numériques. Les solutions auditives connectées illustrent comment la protection auditive peut être associée à la cartographie du bruit et à la surveillance individuelle de l'exposition, tandis que les fournisseurs établis combinent de plus en plus la protection avec la communication radio ou Bluetooth. L'impact commercial se traduit par une évolution vers des systèmes à plus forte valeur ajoutée, intégrant logiciels, gestion des appareils, analyses et services. Les acheteurs évaluent donc l'interopérabilité et la gestion du cycle de vie, au-delà de l'atténuation. Ceci crée des opportunités pour les fournisseurs capables d'intégrer le matériel acoustique, les communications sans fil, les plateformes cloud et les processus de sécurité dans un modèle de déploiement unique.
La réglementation sur le bruit au travail renforce la demande de remplacement et de conformité
Les exigences réglementaires créent une demande structurelle, car les employeurs industriels doivent identifier les expositions dangereuses et mettre en œuvre des mesures de protection auditive appropriées. Les référentiels de sécurité au travail définissent les seuils d'exposition et les exigences en matière de protection auditive, tandis que la réglementation européenne établit des valeurs limites d'exposition (limites inférieures et supérieures). Ces référentiels incitent les entreprises à remplacer les protections inefficaces ou mal ajustées et à améliorer leurs pratiques de surveillance. L'impact sur le marché dépasse le simple achat initial des dispositifs, car les employeurs doivent assurer la maintenance, le remplacement, la formation du personnel et l'évaluation périodique des protections auditives. Les fournisseurs proposant des modèles ergonomiques, des systèmes d'écoute environnementale, des solutions de communication intégrées et des outils de collecte de données d'exposition peuvent ainsi répondre aux exigences de conformité et aux impératifs opérationnels.
La numérisation industrielle accroît la valeur de la communication en temps réel
La numérisation industrielle renforce l'importance d'une communication vocale ininterrompue entre les opérateurs, les équipes de maintenance, les superviseurs et les centres de contrôle. Les installations modernes utilisent des machines connectées, des équipes mobiles, des systèmes automatisés et des processus de production distribués, multipliant les situations où les travailleurs ont besoin d'instructions rapides tout en étant protégés du bruit. Ceci favorise les dispositifs compatibles avec les radios, les appareils mobiles, les réseaux sans fil locaux et les flux de travail numériques. L'impact sur le marché est particulièrement significatif dans le secteur manufacturier et les grands projets de construction, où les retards de communication peuvent affecter la productivité, la réactivité des équipes de maintenance et la sécurité. Les produits combinant amélioration vocale et connectivité fiable sont bien positionnés pour capter les dépenses auparavant consacrées à la protection auditive et aux équipements de communication distincts.
Tendances futures du marché des dispositifs auditifs industriels
Amélioration de la parole assistée par l'IA et traitement acoustique adaptatif
Les dispositifs auditifs industriels devraient de plus en plus utiliser des algorithmes adaptatifs capables de distinguer en temps réel la parole, les alarmes, le bruit des machines et les sons ambiants. Les systèmes futurs pourront modifier dynamiquement l'amplification et l'atténuation en fonction de l'environnement acoustique du travailleur, au lieu de s'appuyer sur des profils d'atténuation fixes. Cette évolution est favorisée par les progrès du traitement numérique du signal et du calcul en périphérie de réseau. Les dispositifs qui en résulteront pourraient améliorer l'intelligibilité de la parole dans des environnements en constante évolution, tout en maintenant un niveau de protection optimal. L'intégration avec des microphones, des radios, des smartphones et des logiciels de gestion de site permettra aux paramètres acoustiques de s'adapter automatiquement à la tâche, au lieu ou aux conditions sonores. À mesure que les acheteurs industriels se familiarisent avec les EPI connectés, le traitement adaptatif deviendra probablement un facteur de différenciation clé dans les gammes de produits haut de gamme.
Les renseignements sur l'exposition connectée influenceront les décisions d'approvisionnement
Les tendances du marché des dispositifs auditifs industriels devraient évoluer vers une analyse continue de l'exposition au bruit, plutôt que vers des mesures ponctuelles. Ces dispositifs pourront collecter de plus en plus d'informations sur l'exposition individuelle, la localisation, l'utilisation du dispositif et les conditions environnementales, créant ainsi des ensembles de données que les équipes de sécurité pourront exploiter pour identifier les zones de bruit récurrentes. Les plateformes futures pourraient combiner l'exposition auditive avec d'autres mesures liées aux travailleurs connectés, permettant ainsi des évaluations des risques plus complètes. Le potentiel commercial dépasse le simple cadre du matériel, car les services d'analyse, les tableaux de bord, les rapports de conformité et les services de gestion des dispositifs peuvent générer des revenus récurrents. Les fournisseurs qui font preuve de fiabilité dans la collecte des données, la cybersécurité, l'interopérabilité et la production de rapports exploitables pourraient se positionner avantageusement auprès des grandes entreprises. Cette transition encourage également les employeurs à considérer la protection auditive comme un système d'information opérationnel plutôt que comme un simple accessoire de sécurité jetable.
Opportunités du marché des dispositifs auditifs industriels
Plateformes numériques de préservation auditive pour les déploiements en entreprise
Les prévisions du marché des protections auditives industrielles indiquent une opportunité d'associer ces dispositifs à des logiciels d'entreprise permettant de cartographier l'exposition au bruit, de gérer les appareils, de documenter la formation des travailleurs et d'identifier les zones à risque récurrentes. Ces plateformes peuvent être proposées aux grandes entreprises de construction, aux groupes industriels, aux exploitants miniers et aux sociétés d'infrastructures via des modèles d'abonnement ou de service. Les investisseurs et les fournisseurs de technologies peuvent privilégier l'interopérabilité avec les systèmes de gestion de la sécurité existants plutôt que de créer des tableaux de bord isolés. Une plateforme évolutive peut également prendre en charge plusieurs types d'appareils et de protocoles de connectivité, réduisant ainsi la dépendance vis-à-vis d'un fournisseur unique. Les propositions commerciales les plus prometteuses devraient combiner une réduction mesurable de l'exposition au bruit avec une efficacité administrative accrue, permettant aux équipes de sécurité de démontrer la valeur des protections auditives connectées grâce à des données opérationnelles plutôt qu'en se basant uniquement sur les spécifications techniques des équipements.
Solutions de communication intégrées pour les environnements industriels dangereux
Une seconde opportunité réside dans les solutions de communication intégrées combinant protection auditive, connectivité radio bidirectionnelle, écoute environnementale et accessoires spécifiques. Les secteurs minier, pétrolier et gazier, de la construction, des transports et de l'industrie lourde constituent des cibles privilégiées, car une défaillance de communication peut avoir des conséquences opérationnelles et sécuritaires. Les fournisseurs peuvent développer des solutions sectorielles axées sur les équipements à sécurité intrinsèque, l'intégration aux casques, la protection respiratoire et la communication embarquée. Des partenariats avec des fabricants de radios, des distributeurs d'EPI et des fournisseurs de solutions d'automatisation industrielle peuvent élargir l'accès au marché sans contraindre chaque fournisseur de casques à développer un écosystème de communication complet. Cette opportunité est particulièrement intéressante lorsque les clients privilégient un modèle d'approvisionnement unifié, une gestion standardisée des appareils et un support fiable sur des sites géographiquement dispersés.
Développements récents
- Août 2026 : Sonova a dévoilé sa nouvelle plateforme d’aides auditives Phonak EON, dotée d’une intelligence artificielle et conçue pour faciliter la compréhension de la parole tout en réduisant l’effort d’écoute. Plus compacte et plus légère, cette plateforme vise à séduire les utilisateurs actuels souhaitant moderniser leurs appareils ainsi que de nouveaux clients, contribuant ainsi à la stratégie de croissance de Sonova.
- Juin 2026 : Sennheiser a présenté ses écouteurs sans fil de nouvelle génération MOMENTUM True Wireless 5 et ACCENTUM Clip. Ces produits intègrent des fonctionnalités telles que le Bluetooth 6.0, une qualité audio/ANC améliorée, une clarté vocale optimisée par l’IA et, notamment pour les MOMENTUM 5, des batteries remplaçables par l’utilisateur pour une durée de vie prolongée.
- Septembre 2024 : Sonical a lancé le programme de certification technologique CosmOS afin de créer un écosystème pour les appareils auditifs de nouvelle génération. Ce programme valide les combinaisons matérielles et logicielles, permettant ainsi une personnalisation accrue de l’audio, des fonctionnalités de santé et des applications basées sur l’IA sur les casques et les écouteurs.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -