
Mercado de dispositivos hearable industriales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de dispositivos de audio industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (intrauriculares, suprauriculares); tipo de conectividad (Bluetooth, Wi-Fi, DECT, otros); aplicación (aplicación de audio/voz inalámbrica industrial, cancelación de ruido industrial); usuario final (construcción, fabricación, minería, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007098
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
5 mil millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.710 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,37 %
Índice de crecimiento
Mercado potencial
84.330 millones de dólares estadounidenses
(2026-2034)
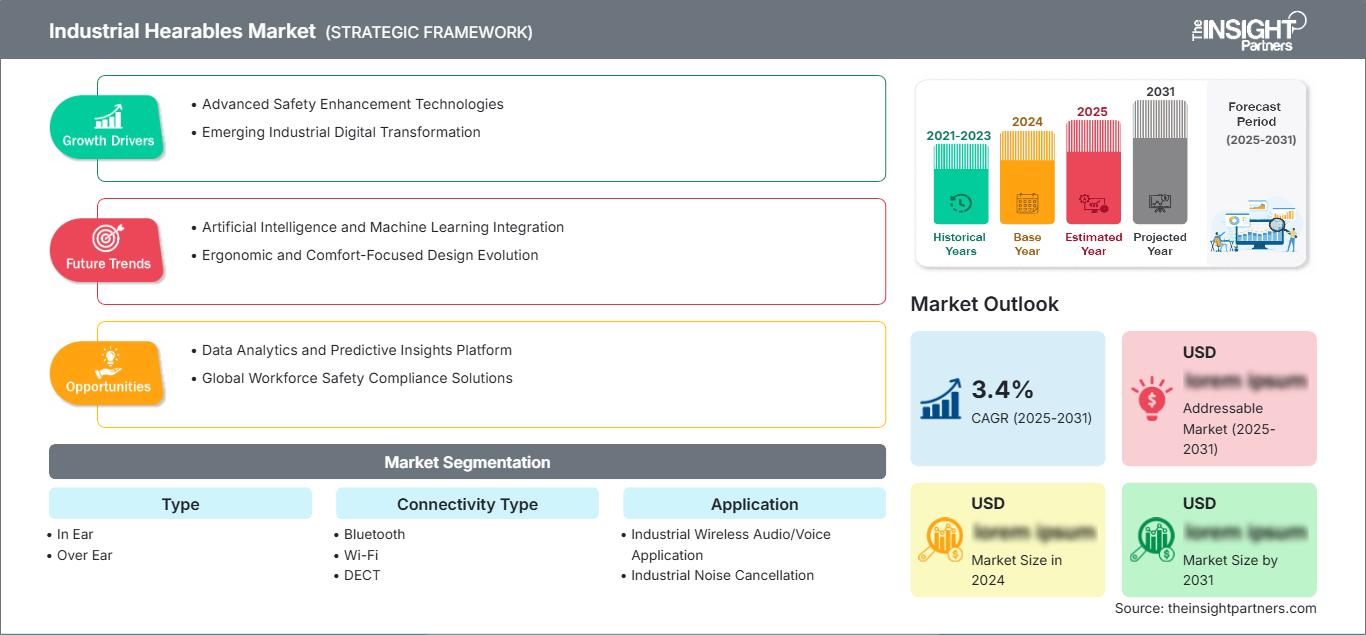
El mercado de dispositivos auditivos industriales alcanzó un valor de 5.000 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 12.710 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 12,37 % entre 2026 y 2034. Este mercado incluye productos de audición y comunicación diseñados para entornos industriales exigentes donde la protección auditiva, la conectividad inalámbrica, la comunicación por voz y el control del ruido coexisten en la construcción, la fabricación, la minería y otros sectores industriales relacionados.
El mercado de dispositivos auditivos industriales en Norteamérica se beneficia de la presencia de programas de seguridad laboral bien desarrollados, la digitalización industrial y la necesidad de equipos de comunicación capaces de mantener la percepción del entorno en ambientes industriales ruidosos. La tasa de crecimiento anual compuesta (CAGR) proyectada en la región para 2025, entre el 11,50 % y el 13,50 %, se debe a las altas tasas de penetración, las necesidades de reemplazo, la adopción de EPI conectados y las inversiones continuas en los sectores de manufactura, construcción, energía e infraestructura. Las políticas de reducción del ruido laboral también contribuyen a la necesidad de dispositivos de protección auditiva.
Análisis y perspectivas del mercado de dispositivos de audio industriales
- América del Norte : Se estima que América del Norte tendrá una participación del 25-29% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 11,50%-13,50% entre 2026 y 2034, respaldada por los requisitos de seguridad industrial, los EPI conectados y los ciclos de reemplazo.
- EE. UU .: Se estima que Estados Unidos representa entre el 75 % y el 80 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,50 % al 13,50 %, impulsado por la manufactura, la construcción y los programas de seguridad laboral.
- Europa : Se estima que Europa representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,00 % al 13,00 %, con Alemania, el Reino Unido, Francia, Italia y España respaldados por estrictos controles de ruido laboral y la automatización industrial.
- Asia Pacífico : Se estima que la región de Asia Pacífico representará entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,00 % al 15,00 %, liderada por China, Japón, Corea del Sur, India y Australia, en medio de la expansión de la producción manufacturera y la inversión en infraestructuras.
- Segmento más grande : Se estima que el sector manufacturero representará una cuota de mercado del 35-40% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 11,00% al 13,00%, respaldada por los requisitos de comunicación continua en la planta de producción.
- Segmento de alto crecimiento : Se estima que los dispositivos intrauriculares representarán una cuota de mercado del 30-34% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13,00%-15,00%, impulsados por la protección conectada compacta.
- Empresas clave analizadas en detalle : 3M Company, Eartex Ltd. (EAVE), EERS Global Technologies Inc., Fujikon Industrial Co., Ltd., Pro Tech Technologies, Inc., Sensear Pty Ltd., Setcom Corporation, Silentium Ltd., Sonetics Corporation y TechnoFirst.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de dispositivos auditivos industriales ha evolucionado, pasando de la protección auditiva pasiva tradicional a la incorporación de dispositivos electrónicos que facilitan la comunicación, la audición ambiental, la cancelación de ruido y la monitorización digital. La inclusión de la tecnología Bluetooth, el procesamiento digital de señales, un mejor diseño de micrófonos y los sistemas alimentados por batería han ampliado las aplicaciones tanto para plantas fijas como para operaciones móviles. El diseño ergonómico, la compatibilidad con la comunicación por radio y la interoperabilidad con los EPI son consideraciones clave para los fabricantes de estos productos. La gama de productos actual muestra una mayor convergencia entre la protección auditiva y las comunicaciones industriales.
De cara al futuro, algunas tendencias a tener en cuenta incluyen la proliferación de iniciativas para trabajadores conectados, la implementación de fábricas inteligentes, la modernización de la infraestructura y el uso de datos en la gestión de la seguridad. En cuanto a la demanda incremental, la región Asia-Pacífico ofrece importantes oportunidades para aplicaciones en los sectores de manufactura y construcción, y en lo que respecta a la demanda de reemplazo, Norteamérica y Europa concentrarán un gran valor. El enfoque regulatorio en la exposición al ruido ocupacional constituye otro factor estructural favorable en este sentido.
Alcance del informe de mercado de dispositivos de audio industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5 mil millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.710 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,37% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de audio industriales
La demanda del mercado está impulsada por la necesidad de preservar la audición sin aislar a los trabajadores de alarmas, ruidos de maquinaria, órdenes y comunicaciones. La normativa sobre ruido ocupacional establece un marco de cumplimiento para las empresas industriales, lo que garantiza una sólida demanda de protección auditiva. La cadena de valor abarca desde proveedores de componentes acústicos, fabricantes de micrófonos y procesadores de señal digital (DSP) hasta fabricantes de auriculares, integradores de radio, distribuidores, profesionales de la gestión de la seguridad y usuarios finales en el sector industrial. El aumento de la oferta favorece el desarrollo de productos modulares compatibles con diversas plataformas de comunicación y con componentes reemplazables.
Según el Informe del Mercado de Dispositivos de Audio Industriales, el mercado también se ve impulsado por el desarrollo de EPI conectados y la medición de la exposición de los trabajadores. La industria manufacturera es un factor clave de la demanda, ya que los trabajadores operan en entornos ruidosos y silenciosos y necesitan mantener una comunicación constante. La robustez de la solución también es importante en los sectores de la construcción y la minería, dado que se requiere trabajar en presencia de maquinaria, polvo, vibraciones y un entorno acústico variable. Por lo tanto, la competencia se basa en la atenuación, la inteligibilidad de la voz, el consumo de energía, la interoperabilidad y el costo total de propiedad.
La competencia en el sector de los dispositivos de audio industriales se caracteriza por la fragmentación, con la presencia de diversas empresas de equipos de seguridad, proveedores de comunicaciones, proveedores de tecnología acústica y fabricantes de equipos originales (OEM). La marca PELTOR de 3M es nuestro competidor. Sensear Pty Ltd. se especializa en tecnología de mejora de la voz y reducción de ruido para la comunicación industrial. Por otro lado, Sonetics Corporation es un proveedor de tecnología de comunicación inalámbrica para equipos.
Los recursos se destinan a áreas como el procesamiento de señales, el desarrollo de software de comunicación, la electrónica en miniatura y la integración de aplicaciones. EERS Global Technologies Inc., Setcom Corporation, Pro Tech Technologies, Inc., Fujikon Industrial Co., Ltd., Silentium Ltd. y TechnoFirst representan diferencias en el mercado en cuanto a tecnologías de procesamiento acústico, comunicación, producción y cancelación de ruido. Las ventajas competitivas dependen cada vez más de la preparación para la certificación de los productos, el ecosistema de comunicación existente, la fiabilidad en campo y la evidencia de los resultados de seguridad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de audio industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de dispositivos de audio industriales en Norteamérica
Se prevé que Norteamérica represente entre el 25 % y el 29 % de la cuota de mercado de dispositivos de audio industriales para 2025, con una tasa de crecimiento anual compuesta (CAGR) del 11,50 % al 13,50 % hasta 2034. La mayor parte de la demanda regional proviene de Estados Unidos, a través de los sectores de manufactura, construcción, minería, transporte y energía. Las estrictas normativas sobre ruido laboral y otras prácticas de seguridad relacionadas impulsan la adopción de equipos de protección más avanzados en comparación con las alternativas tradicionales.
Otros países clave de Norteamérica, como Canadá y México, generan demanda adicional a través de sus actividades de infraestructura, extracción de recursos, manufactura y logística industrial. Los compradores suelen considerar la compatibilidad de los dispositivos con las radios, cascos, protección respiratoria y procedimientos de comunicación que utilizan en el trabajo. Los fabricantes norteamericanos aprovechan los canales de distribución ya establecidos y las sólidas prácticas de compra de productos de seguridad, lo que les permite comercializar soluciones de alta gama.
Mercado estadounidense de dispositivos de audio industriales
Se estima que Estados Unidos representará entre el 75 % y el 80 % del mercado norteamericano en 2025 y continuará creciendo a una tasa de crecimiento anual compuesto (TCAC) del 11,50 % al 13,50 %. La fabricación industrial, la construcción, la minería, el transporte y la energía son aplicaciones importantes, impulsadas por la necesidad de proteger la audición en el lugar de trabajo debido a los niveles específicos de exposición ocupacional exigidos por la normativa.
La participación en el mercado es generalizada, con empresas como 3M que fabrican productos de comunicación de protección y otros productores especializados en comunicación inalámbrica para equipos y eliminación de ruido. Se observa una tendencia hacia la adopción de productos que ofrecen protección auditiva, además de escucha ambiental y comunicación bidireccional, especialmente en entornos donde la eliminación de la protección auditiva aumentaría los riesgos operativos.
Mercado europeo de dispositivos de audio industriales
La región europea representa una cuota de mercado estimada del 22 % al 26 % en el sector de dispositivos de audio industriales y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 11 % al 13 %. Los países líderes en demanda industrial en esta región son Alemania, seguida del Reino Unido, Francia, Italia y España, cuyas normativas de seguridad laboral y actividades manufactureras fomentan el uso de esta tecnología. La legislación europea sobre ruido establece los niveles de exposición permitidos en 80 y 85 dB, y el valor límite en 87 dB.
El mercado británico se ha visto impulsado por la construcción, las infraestructuras, la industria manufacturera, el transporte y los servicios públicos. Se está dando cada vez más importancia a los sistemas de protección auditiva activa que fomentan la concienciación ambiental. La monitorización digital de la exposición es cada vez más relevante debido a la creciente necesidad de que los contratistas dispongan de datos más continuos que los que se pueden obtener mediante mediciones periódicas en obra.
Alemania sigue siendo uno de los mercados más importantes para soluciones industriales gracias a su sólida capacidad de fabricación, su proceso de producción orientado a la ingeniería, su participación en el sector automotriz y su énfasis en la seguridad laboral. El aspecto de la demanda cobra especial importancia cuando se utilizan equipos para la comunicación dentro de las células de producción. Los sectores aeroespacial, de transporte, de la construcción e industrial convierten a Francia en un mercado destacado para este tipo de soluciones, mientras que Italia y España se suman a la demanda a través de la fabricación y la construcción, entre otros sectores.
Mercado de dispositivos de audio industriales en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) representará entre el 31 % y el 35 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13 % al 15 %, lo que la convierte en el mercado regional líder. China encabeza la lista, mientras que Japón, Corea del Sur, India y Australia contribuyen a través de los sectores de manufactura, minería, construcción, energía e infraestructura.
El desarrollo industrial moderno, la producción electrónica y el auge de las iniciativas de seguridad laboral garantizan la demanda local. China posee la mayor capacidad industrial, Japón y Corea del Sur se centran en la fabricación de alta tecnología, India se beneficia del desarrollo industrial y de infraestructuras, mientras que Australia se beneficia de las aplicaciones en la industria de los recursos naturales. El énfasis político en la seguridad laboral y las industrias afines justifica aún más el uso de la protección auditiva digital.
Mercado de dispositivos de audio industriales de Oriente Medio y África
La demanda en Oriente Medio y África se divide en necesidades de energía, construcción, minería, logística e infraestructura para grandes proyectos. Los principales estados del Golfo son Arabia Saudita y los Emiratos Árabes Unidos, mientras que Sudáfrica constituye una base esencial para las necesidades mineras e industriales. Se estima que el crecimiento de la región alcanzará una tasa de crecimiento anual compuesta (TCAC) del 12 % al 14 % hasta 2034.
Las iniciativas de desarrollo y diversificación de infraestructuras en Arabia Saudita beneficiarán a los equipos de seguridad conectados, mientras que los sectores de la construcción, la aviación, la energía y la logística en los Emiratos Árabes Unidos se beneficiarán de soluciones de comunicación de alta gama. Sudáfrica continúa desempeñando un papel importante en la minería y la industria pesada. El resto de la demanda en Oriente Medio y África está más orientada a proyectos, y las adquisiciones se vinculan a la protección de los trabajadores, las condiciones de trabajo peligrosas, la interoperabilidad de la radio y las necesidades de seguridad de los contratistas.
Análisis de segmentación
Tipo
El segmento de tipos en el mercado de dispositivos auditivos industriales comprende dispositivos intrauriculares y suprauriculares , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,00 % al 14,00 % entre 2026 y 2034. La selección del producto depende de los requisitos de atenuación, la comodidad, la compatibilidad con cascos, las necesidades de comunicación y la duración del trabajo. Los formatos intrauriculares cobran relevancia donde la compacidad y la movilidad son importantes, mientras que los sistemas suprauriculares siguen siendo importantes para requisitos de mayor protección y comunicación integrada.
- Intrauriculares : Los dispositivos intrauriculares ofrecen un diseño compacto y una menor interferencia con cascos y otros equipos de protección individual (EPI). Su valor estratégico aumenta cuando los trabajadores requieren movilidad, conciencia ambiental, comunicación discreta y uso prolongado en entornos industriales cambiantes.
- Sistemas supraaurales : Los sistemas supraaurales siguen siendo importantes para aplicaciones con alto nivel de ruido que requieren una atenuación robusta, micrófonos integrados, conectividad por radio y compatibilidad con cascos industriales. Su consolidada aceptación respalda su uso continuado en entornos de fabricación, construcción y trabajos pesados.
Tipo de conectividad
El segmento de tipo de conectividad en el mercado de dispositivos de audio industriales incluye Bluetooth , Wi-Fi , DECT y otros , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12,50 % al 14,50 %. La conectividad determina la interoperabilidad, el alcance, la latencia, la arquitectura de red y la integración con radios o dispositivos inteligentes. Bluetooth permite una conectividad personal flexible, mientras que Wi-Fi y DECT son relevantes para redes industriales gestionadas y entornos de comunicación en equipo.
- Bluetooth : Bluetooth permite la conexión directa con teléfonos inteligentes, tabletas, radios y otros dispositivos personales, lo que lo convierte en una herramienta estratégica para implementaciones flexibles. Su amplio ecosistema y su baja complejidad de implementación facilitan su adopción en entornos donde los trabajadores requieren comunicación móvil.
- Wi-Fi : La tecnología Wi-Fi es idónea para instalaciones con infraestructura inalámbrica consolidada y sistemas de comunicación centralizados. Admite aplicaciones para trabajadores conectados que manejan gran cantidad de datos y facilita la integración entre dispositivos auditivos, software industrial y redes de comunicación de la planta.
- DECT : La tecnología DECT sigue siendo relevante para la comunicación industrial controlada, donde la calidad de voz fiable, la cobertura gestionada y el rendimiento predecible de la red son prioritarios. Resulta especialmente útil para instalaciones que buscan comunicaciones dedicadas en lugar de conectividad para el consumidor.
- Otros : Esta categoría incluye enfoques de conectividad especializados y propietarios para aplicaciones con requisitos específicos de alcance, seguridad, interoperabilidad o entorno. Su importancia depende de cada aplicación, especialmente cuando los estándares inalámbricos convencionales no satisfacen las limitaciones operativas.
Solicitud
El segmento de aplicaciones en el mercado de dispositivos auditivos industriales incluye aplicaciones de audio/voz inalámbricas industriales y cancelación de ruido industrial , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12,00 % al 14,00 %. La demanda refleja la necesidad de mantener la comunicación y la protección auditiva simultáneamente. Las aplicaciones de voz inalámbricas priorizan la coordinación, mientras que la cancelación de ruido se centra en reducir las condiciones acústicas disruptivas y mejorar la inteligibilidad del habla.
- Aplicación de audio/voz inalámbrica industrial : Esta aplicación permite la coordinación manos libres entre trabajadores, supervisores, vehículos y equipos de control. Su papel estratégico cobra mayor importancia en grandes instalaciones donde la movilidad, las instrucciones rápidas y la comunicación por radio continua influyen en la productividad y la seguridad.
- Cancelación de ruido industrial : La cancelación de ruido industrial aborda entornos donde la atenuación pasiva convencional puede interferir con la comunicación o la percepción del entorno. Las tecnologías de supresión activa y digital pueden mejorar la inteligibilidad del habla a la vez que brindan protección auditiva continua durante tareas industriales exigentes.
Usuario final
El segmento de usuarios finales en el mercado de dispositivos de audio industriales comprende la construcción , la manufactura , la minería y otros sectores , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 11,50 % al 13,50 %. La manufactura sigue siendo el principal centro de demanda, ya que la producción continua requiere comunicación en torno a la maquinaria, mientras que la construcción y la minería generan demanda de protección robusta, móvil y resistente al ruido.
- Construcción : La demanda en el sector de la construcción se ve impulsada por equipos móviles, zonas de trabajo temporales, maquinaria pesada y condiciones acústicas variables. La protección auditiva conectada permite a los trabajadores comunicarse sin tener que quitarse repetidamente el equipo de protección personal (EPP), lo que facilita una coordinación más segura en proyectos de infraestructura complejos.
- Fabricación : La fabricación representa la mayor base de aplicaciones, ya que los entornos de producción combinan el ruido de la maquinaria, los flujos de trabajo continuos y las frecuentes necesidades de comunicación. Los dispositivos de audio industriales ayudan a los operarios a desplazarse entre las zonas de producción, manteniendo su protección y el acceso a las instrucciones críticas.
- Minería : La minería requiere sistemas de comunicación duraderos capaces de funcionar en entornos con maquinaria pesada, vibraciones, polvo y alto nivel de ruido ambiental. La comunicación inalámbrica en equipo y la monitorización del entorno son estratégicamente importantes para la coordinación entre operadores, personal de mantenimiento y supervisores.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción |
Alto |
EPI conectados |
Escalada |
|
Fabricación |
Alto |
Fábrica inteligente |
Maduro |
|
Minería |
Medio |
Operaciones remotas |
Escalada |
|
Otros |
Bajo |
Seguridad especializada |
Emergente |
Factores que impulsan el crecimiento del mercado de dispositivos de audio industriales y análisis de su impacto
Los programas de seguridad laboral conectados están aumentando la demanda de protección integrada.
Las iniciativas para trabajadores conectados están transformando la protección auditiva, que antes se consideraba una compra independiente de EPI, en parte integral de una arquitectura de seguridad laboral más amplia. Los empleadores industriales demandan cada vez más equipos que puedan comunicarse, monitorizar la exposición y conectarse con plataformas de seguridad digitales. Las soluciones auditivas conectadas demuestran cómo la protección auditiva puede combinarse con el mapeo de ruido y la monitorización de la exposición personal, mientras que los proveedores consolidados integran cada vez más la protección con la comunicación por radio o Bluetooth. El impacto comercial se traduce en una transición hacia sistemas de mayor valor con software, gestión de dispositivos, análisis y componentes de servicio. En consecuencia, los compradores evalúan la interoperabilidad y la gestión del ciclo de vida junto con la atenuación. Esto crea oportunidades para los proveedores capaces de integrar hardware acústico, comunicaciones inalámbricas, plataformas en la nube y flujos de trabajo de seguridad en un único modelo de implementación.
La regulación del ruido laboral refuerza la demanda de reemplazo y cumplimiento.
Los requisitos normativos generan una demanda estructural, ya que los empleadores industriales deben identificar la exposición a riesgos y proporcionar medidas adecuadas de protección auditiva. Los marcos de seguridad laboral establecen umbrales de exposición y requisitos de protección auditiva, mientras que las normas europeas fijan valores de acción mínimos y máximos para dicha exposición. Estos marcos incentivan a las organizaciones a reemplazar la protección ineficaz o mal ajustada y a mejorar las prácticas de monitorización. El impacto en el mercado va más allá de la compra inicial de dispositivos, puesto que los empleadores deben mantener, reemplazar, capacitar y evaluar periódicamente la protección auditiva. Por lo tanto, los proveedores con diseños que facilitan el ajuste, capacidad de escucha ambiental, comunicaciones integradas y datos de exposición pueden satisfacer tanto los requisitos de cumplimiento como los operativos.
La digitalización industrial está aumentando el valor de la comunicación en tiempo real.
La digitalización industrial incrementa la importancia de la comunicación de voz ininterrumpida entre operarios, equipos de mantenimiento, supervisores y centros de control. Las instalaciones modernas utilizan maquinaria conectada, personal móvil, sistemas automatizados y procesos de producción distribuidos, lo que genera más situaciones en las que los trabajadores necesitan instrucciones rápidas sin verse afectados por el ruido. Esto favorece a los dispositivos que se conectan a radios, dispositivos móviles, redes inalámbricas locales y flujos de trabajo digitales. El impacto en el mercado es especialmente relevante en la fabricación y en grandes proyectos de construcción, donde los retrasos en la comunicación pueden afectar la productividad, la respuesta del mantenimiento y la seguridad. Los productos que combinan la mejora del habla con una conectividad fiable están en una posición privilegiada para captar el gasto que antes se destinaba a la protección auditiva y a equipos de comunicación independientes.
Tendencias futuras del mercado de dispositivos de audio industriales
Mejora del habla asistida por IA y procesamiento acústico adaptativo
Se prevé que los dispositivos de audio industriales utilicen cada vez más algoritmos adaptativos que distingan el habla, las alarmas, el ruido de la maquinaria y el sonido ambiental en tiempo real. Los sistemas futuros podrían modificar dinámicamente la amplificación y la supresión según el entorno acústico del trabajador, en lugar de depender de perfiles de atenuación fijos. Esta tendencia se ve respaldada por los avances en el procesamiento digital de señales y la computación perimetral compacta. Los dispositivos resultantes podrían mejorar la inteligibilidad del habla en entornos que cambian rápidamente, manteniendo al mismo tiempo un rendimiento de protección eficaz. La integración con micrófonos, radios, teléfonos inteligentes y software de gestión de instalaciones podría permitir que la configuración acústica responda automáticamente a la tarea, la ubicación o las condiciones de ruido. A medida que los compradores industriales se familiarizan con los EPI conectados, es probable que el procesamiento adaptativo se convierta en un factor diferenciador en las carteras de productos de alta gama.
La información sobre la exposición conectada influirá en las decisiones de adquisición.
Se prevé que las tendencias del mercado de dispositivos auditivos industriales evolucionen hacia la inteligencia continua sobre la exposición, en lugar de las mediciones periódicas de ruido. Los dispositivos pueden recopilar cada vez más información sobre la exposición individual, la ubicación, el uso del dispositivo y las condiciones ambientales, creando conjuntos de datos que los equipos de seguridad pueden utilizar para identificar zonas recurrentes de alto ruido. Las plataformas futuras podrían combinar la exposición auditiva con otras mediciones del trabajador conectado, lo que permitiría evaluaciones de riesgo más amplias. La oportunidad comercial va más allá del hardware, ya que los análisis, los paneles de control, los informes de cumplimiento y los servicios de gestión de dispositivos pueden generar modelos de ingresos recurrentes. Los proveedores que demuestren una captura de datos fiable, ciberseguridad, interoperabilidad e informes prácticos podrían consolidar su posición en las cuentas empresariales. Esta transición también anima a los empleadores a evaluar la protección auditiva como un sistema de información operativa, en lugar de un accesorio de seguridad desechable.
Oportunidades de mercado para dispositivos de audio industriales
Plataformas digitales de conservación auditiva para implementaciones empresariales
Las previsiones del mercado de dispositivos auditivos industriales indican una oportunidad para combinar estos dispositivos con software empresarial que mapea la exposición al ruido, gestiona los dispositivos, documenta la formación de los trabajadores e identifica zonas de riesgo recurrentes. Estas plataformas pueden ofrecerse a grandes empresas constructoras, grupos manufactureros, operadores mineros y empresas de infraestructuras mediante modelos de suscripción o servicio. Los inversores y proveedores de tecnología pueden priorizar la interoperabilidad con los sistemas de gestión de seguridad existentes en lugar de crear paneles de control aislados. Una plataforma escalable también puede admitir múltiples tipos de dispositivos y protocolos de conectividad, reduciendo la dependencia de los clientes de un único proveedor. Las propuestas comerciales más sólidas probablemente combinen una reducción cuantificable de la exposición con eficiencia administrativa, lo que permite a los equipos de seguridad demostrar el valor de la protección auditiva conectada mediante datos operativos, en lugar de basarse únicamente en las especificaciones del equipo.
Soluciones de comunicación integradas para entornos industriales peligrosos.
Una segunda oportunidad reside en los paquetes de comunicación integrados que combinan protección auditiva, conectividad de radio bidireccional, escucha ambiental y accesorios específicos para cada aplicación. La minería, el petróleo y el gas, la construcción, el transporte y la industria pesada constituyen mercados atractivos, ya que las fallas en la comunicación pueden tener consecuencias operativas y de seguridad. Los proveedores pueden desarrollar paquetes específicos para cada sector que incluyan equipos intrínsecamente seguros, integración con cascos, protección respiratoria y comunicación vehicular. Las alianzas con fabricantes de radios, distribuidores de EPI y proveedores de automatización industrial pueden ampliar el acceso al mercado sin que cada proveedor de auriculares tenga que desarrollar un ecosistema de comunicaciones completo. La oportunidad es más sólida donde los clientes valoran un modelo de adquisición unificado, una gestión de dispositivos estandarizada y un soporte confiable en centros de trabajo geográficamente dispersos.
Novedades recientes
- Agosto de 2026: Sonova presentó su nueva plataforma de audífonos Phonak EON con inteligencia artificial, diseñada para facilitar la comprensión del habla y reducir el esfuerzo auditivo. Esta plataforma, más pequeña y ligera, busca atraer tanto a usuarios actuales que actualizan sus dispositivos como a nuevos clientes, impulsando así la estrategia de crecimiento de Sonova.
- Junio de 2026: Sennheiser presentó sus auriculares inalámbricos MOMENTUM True Wireless 5 y ACCENTUM Clip de última generación. Estos productos incorporan funciones como Bluetooth 6.0, audio/cancelación de ruido mejorada, claridad de voz con asistencia de IA y, especialmente en el caso de los MOMENTUM 5, baterías reemplazables por el usuario para una mayor duración de la batería.
- Septiembre de 2024: Sonical lanzó el programa de certificación tecnológica CosmOS para crear un ecosistema para dispositivos de audio de próxima generación. El programa valida combinaciones de hardware y software, lo que permite una mayor personalización del audio, funciones de salud y aplicaciones con inteligencia artificial en auriculares y audífonos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -