
Markt für Industrie Transceivers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für industrielle Transceiver (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (SFP, SFP+, XFP); Anwendung (Telekommunikation und Datenverarbeitung, Automatisierung, Motorsteuerung und Antriebe, Energiemanagement für Beleuchtung, Smart Grid, Sonstige); Endnutzer (Unterhaltungselektronik, Energie, Chemie, Luft- und Raumfahrt, Textil, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011133
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
5,72 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,36 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,82 %
Wachstumsrate
Adressierbarer Markt
72,64 Mrd. US-Dollar
(2026–2034)
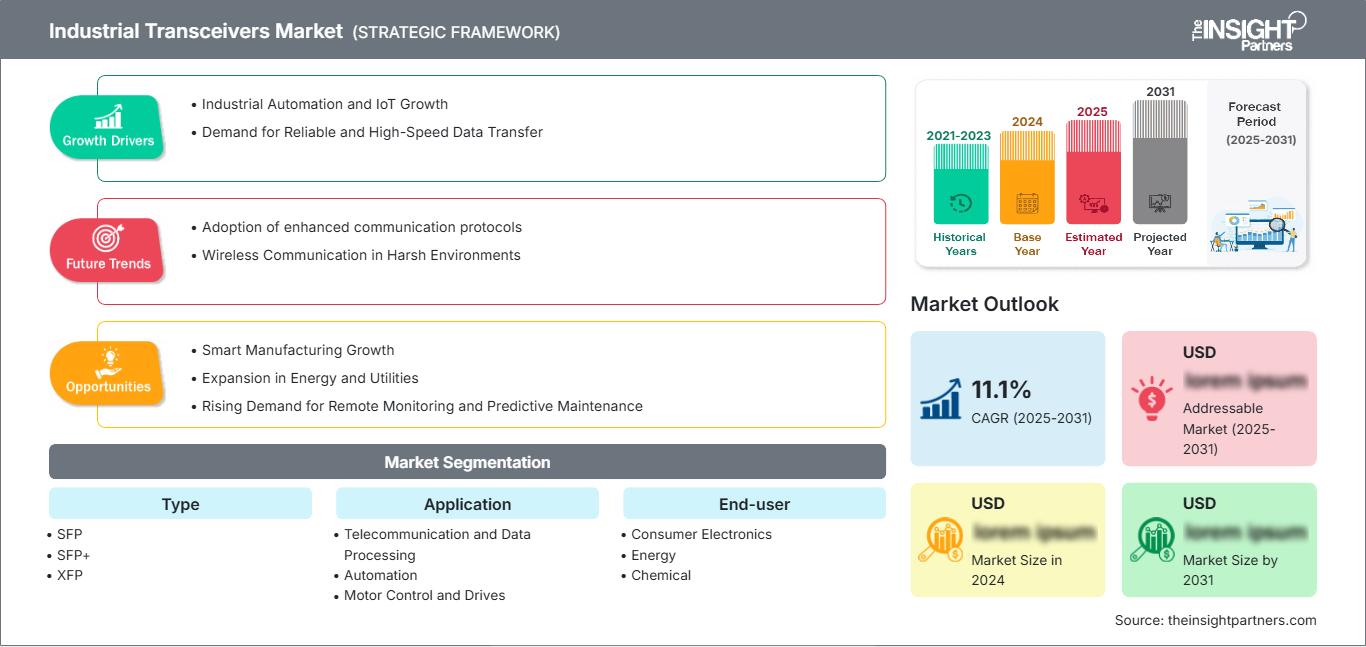
Der Markt für industrielle Transceiver wird im Jahr 2025 auf 5,72 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,36 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,82 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst steckbare optische Verbindungstechnologien, die in industriellen Netzwerkumgebungen eingesetzt werden. Die Nachfrage wird durch Automatisierung, ausfallsichere Kommunikation, Energieinfrastruktur und zunehmend vernetzte Steuerungssysteme bestimmt, die eine zuverlässige Hochgeschwindigkeits-Datenübertragung erfordern.
Der nordamerikanische Markt für industrielle Transceiver bleibt ein strategisch wichtiger Markt, gestützt durch die Modernisierung der industriellen Automatisierung, datenintensive Fertigung, Digitalisierung der Energieversorgung und kontinuierliche Investitionen in eine robuste Ethernet-Infrastruktur. Die regionalen Aussichten deuten auf ein geschätztes jährliches Wachstum von 6,5–7,3 % bis 2034 hin, wobei die Akzeptanz durch den Ersatz veralteter Verbindungen, den zunehmenden Einsatz von Edge Computing und den Bedarf an zuverlässiger Kommunikation in elektrisch störungsanfälligen Umgebungen verstärkt wird.
Marktanalyse und Einblicke für industrielle Transceiver
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 31–35 % ausmachen wird, unterstützt durch Automatisierung und Infrastrukturmodernisierung, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % zwischen 2026 und 2034.
- USA: Die USA machen im Jahr 2025 56–61 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen.
- Europa: Deutschland, Großbritannien, Frankreich, Italien und Spanien werden voraussichtlich im Jahr 2025 einen regionalen Anteil von 21–25 % erreichen, wobei die industrielle Digitalisierung zwischen 2026 und 2034 ein jährliches Wachstum von 6,1–6,9 % aufweisen wird.
- Asien-Pazifik: China, Japan, Südkorea und Indien bilden die Grundlage für einen Marktanteil von 30–34 % im Jahr 2025, während der Ausbau der Produktion und Investitionen in das Netzwerk ein durchschnittliches jährliches Wachstum von 7,2–8,1 % zwischen 2026 und 2034 unterstützen.
- Größtes Segment: SFP wird im Jahr 2025 voraussichtlich einen Marktanteil von 46–51 % erreichen, was auf Interoperabilität und Kompatibilität mit der installierten Basis zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 % bis 2034.
- Wachstumsstarkes Segment: Der Marktanteil der Automatisierung wird im Jahr 2025 auf 24–29 % geschätzt und soll im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,2 % erreichen.
- Detaillierte Analyse der wichtigsten Unternehmen: Advantech Co., Ltd.; Cisco Systems, Inc.; CTC Union Technologies Co., Ltd.; D-Link Corporation; Fujitsu Limited; Coherent Corp.; Infineon Technologies AG; Lumentum Holdings Inc.; Smiths Interconnect; Renesas Electronics Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Industrielle Transceiver haben sich zu robusten, modularen Geräten weiterentwickelt, die verteilte Automatisierung und dichte Vernetzung in der Industrie ermöglichen. Die traditionelle Glasfaser-/Ethernet-Transceiver-Technologie bleibt relevant, da standardisierte Module Reparatur und Austausch vereinfachen. Gleichzeitig lösen schnellere Modelle die Herausforderungen, die durch die steigenden Datenmengen von Bildverarbeitungstechnologien, Sensoren, Überwachungssystemen und Edge-Analysen entstehen. Temperatur- und elektromagnetische Beständigkeit sowie Cybersicherheit und Langlebigkeit sind für Fertigungsunternehmen bei der Transceiver-Bestellung entscheidende Kriterien.
Zukünftig wird Wachstum in den Bereichen Fertigungszentren, Netzausbau, Transportwesen und industrielle Edge-Installationen zu beobachten sein. Von Anbietern wird erwartet, dass sie interoperable, langlebige und umweltverträgliche Module anbieten. Intelligente Fertigung, Netzmodernisierung und integrierte Infrastrukturen bieten Unternehmen, die industrielle Ethernet-Architekturen auf Basis optischer Standards herstellen, neue Chancen.
Marktbericht für industrielle Transceiver – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,72 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Transceiver
Die Nachfrage wird zunehmend von der Notwendigkeit zuverlässiger Kommunikation zwischen Steuerungen, Schaltern, Sensoren, Antrieben, Kameras und Edge-Computing-Geräten abhängen. Optische Verbindungen bieten Immunität gegen elektromagnetische Störungen und ermöglichen im Vergleich zu herkömmlichen Kupferverbindungen größere Übertragungsdistanzen. Sie eignen sich für den Einsatz in Fabriken, Energieversorgungsunternehmen, Transportanlagen und der Prozessindustrie. Die Wertschöpfungskette im Marktbericht für industrielle Transceiver umfasst optische Elemente, Halbleiterkomponenten, Module, Netzwerkinfrastruktur, Distributoren, Systemintegratoren und industrielle Anwender. Das Angebot wird weiterhin durch die Verfügbarkeit von Komponenten, Qualifizierungsverfahren und robuste Gehäuse beeinflusst.
Die Positionierung des Unternehmens basiert auf dem Einsatz interoperabler Module, Umweltaspekten, Lebenszyklusmanagement und Kompatibilität mit industriellen Netzwerklösungen. Advantech Co., Ltd. und Cisco Systems, Inc. decken den Bedarf industrieller Netzwerke mit umfassenden Infrastrukturlösungen ab, während CTC Union Technologies Co., Ltd. robuste Kommunikationssysteme herstellt. Fujitsu Limited, Coherent Corp. und Lumentum Holdings Inc. sind Branchenführer im Bereich optischer Netzwerklösungen, und Halbleiterlösungen werden von Infineon Technologies AG und Renesas Electronics Corporation angeboten.
Es wird zunehmend in Hochbandbreitentechnologie, geringen Stromverbrauch, optische Integration und robuste Fertigung investiert. Strategische Zulieferer müssen zudem wichtige Aspekte wie Qualifizierung, Sicherheit und Produktlebensdauer berücksichtigen, da Endanwender vor allem Wert auf Betriebskontinuität und weniger auf schnelllebige Produkte legen. Diese Faktoren schaffen einen Markt, auf dem integrierte Komponentenanbieter mit Anwendungskompetenz im Vorteil sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Transceiver: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Transceiver in Nordamerika
Nordamerika wird voraussichtlich 31–35 % des Marktanteils für industrielle Transceiver im Jahr 2025 ausmachen, wobei 56–61 % der regionalen Nachfrage aus den USA stammen. Bis 2034 wird Nordamerika voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % wachsen. Treiber dieses Wachstums sind die Automatisierung von Fabriken, die Modernisierung der Energieversorgung, der Transportnetze und die Installation von Edge-Computing-Lösungen. Industrielle Abnehmer benötigen zunehmend optische Verbindungen, die Signale auch in Umgebungen mit hoher elektrischer Aktivität zuverlässig übertragen.
Die Chancen in dieser Region werden durch die Erneuerung bestehender Infrastruktur und den Einsatz von Ethernet in isolierten Betriebsnetzen weiter gestärkt. Kanada trägt mit Anwendungen in den Bereichen Rohstoffgewinnung, Energieversorgung und Transportwesen zur Region bei, während Mexiko von lokalen Produktionsstätten profitiert. Robuste Temperaturspezifikationen, Interoperabilität, Cybersicherheit und langfristiger Produktsupport gewinnen bei der Beschaffung zunehmend an Bedeutung.
US-Markt für industrielle Transceiver
Die USA werden 2025 schätzungsweise 56–61 % der nordamerikanischen Umsätze ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,5 % wachsen. Branchen wie Industrieautomation, Halbleiterfertigung, Energieversorgung, Transport und Verteidigung tragen zum anhaltenden Bedarf an zuverlässigen optischen Netzwerklösungen bei. Die bestehende Ethernet-Infrastruktur begünstigt zudem schrittweise Modernisierungen gegenüber einem vollständigen Netzwerkumbau.
Die Geschäftsbereiche umfassen Infrastruktur, optische Komponenten und eingebettete Konnektivität. Cisco Systems, Inc., Advantech Co., Ltd., Coherent Corp., Lumentum Holdings Inc., Infineon Technologies AG und Renesas Electronics Corporation sind auf verschiedenen, sich ergänzenden Ebenen im Ökosystem aktiv. Zu den Anwendungsgebieten zählen derzeit Bildverarbeitung, verteilte Steuerungssysteme, vorausschauende Wartung, Edge Computing und hochverfügbare industrielle optische Netzwerke, die Probleme mit elektromagnetischen Störungen minimieren.
Markt für industrielle Transceiver in Europa
Europa wird voraussichtlich 2025 einen Anteil von 21–25 % am Gesamtumsatz ausmachen, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,9 % bis 2034. Deutschland verzeichnet die größte regionale Nachfrage, getrieben durch starke Fertigungskapazitäten und Automatisierung. Großbritannien, Frankreich, Italien und Spanien generieren erhebliche Nachfrage in den Bereichen Transport, Energie, Prozessindustrie und intelligente Technologien.
Großbritannien vereint den Bedarf an industriellen Netzwerken und der Modernisierung der Dateninfrastruktur, während Deutschland dank seines hochentwickelten Ökosystems für Automatisierung und Maschinenbau weiterhin führend ist. Frankreich punktet mit Initiativen zur Digitalisierung in den Bereichen Energie, Transport, Luft- und Raumfahrt sowie Industrie. Italien und Spanien tragen durch die Modernisierung der Fertigung, die Energieversorgung, den Transportsektor und den Ausbau der Infrastruktur für erneuerbare Energien bei.
Markt für industrielle Transceiver im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 30–34 % erreichen und voraussichtlich bis 2034 ein jährliches Wachstum von 7,2–8,1 % verzeichnen. China ist führend in APAC, gefolgt von Japan, Südkorea, Indien und Australien. Produktionskapazitäten, Investitionen in Telekommunikation, Automatisierung und den Ausbau der digitalen Infrastruktur treiben die Einführung des industriellen Internets der Dinge (IIoT) in Fabriken, Energieversorgungsunternehmen, im Transportwesen und in datenintensiven Industriebetrieben voran.
Die staatlichen Maßnahmen zur Förderung der heimischen Produktion und der digitalen Infrastruktur verstärken die Nachfrage in der Region. China trägt mit Produktionskapazitäten bei, Japan mit Automatisierung, Südkorea mit der Förderung der Halbleiter- und Elektronikfertigung, Indien mit der industriellen Digitalisierung und Australien mit Bergbau, Energie und Infrastruktur.
Markt für industrielle Transceiver im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,2–7,0 % prognostiziert, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Der Bedarf an industrieller Vernetzung wächst parallel zur Diversifizierung des Energiesektors, Investitionen in Smart Cities, Versorgungsunternehmen, Transportwesen und großen Infrastrukturprojekten.
Südafrika bleibt ein bedeutender Markt für die Branchen Bergbau, Energie, Fertigung und Transport, während die anderen Länder der MEA-Region ihren Fokus auf gezielte Telekommunikations-, Energie- und Infrastrukturentwicklungen legen. Produkte, die Robustheit und Zuverlässigkeit unter hohen Temperaturen und über große Entfernungen erfordern, sind gefragt.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Netzwerktypen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 % wachsen wird. SFP bleibt die wichtigste Architektur, da die standardisierte Steckbarkeit Wartung und schrittweise Upgrades ermöglicht. SFP+ deckt höhere Bandbreitenanforderungen ab, während XFP in bestimmten älteren und spezialisierten Netzwerkumgebungen relevant bleibt, in denen die installierte Ausrüstung und die Interoperabilität Kaufentscheidungen beeinflussen.
- SFP: SFP behält seine starke Marktposition, da kompakte Module einen unkomplizierten Austausch, vielfältige Faseroptionen und eine breite Kompatibilität mit industriellen Switches, Medienkonvertern und Kommunikationsgeräten ermöglichen.
- SFP+: SFP+ dient als Basis für industrielle Backbone-Netzwerke mit höherer Bandbreite und Aggregationsverbindungen und ist daher von strategischer Bedeutung, wenn Maschinendaten, Videodaten und Überwachungsdatenverkehr die herkömmlichen Gigabit-Anforderungen übersteigen.
- XFP: XFP bleibt in etablierten 10G-Implementierungen relevant, insbesondere dort, wo Kunden Wert auf Kontinuität im Lebenszyklus und Kompatibilität mit bestehenden Netzwerkgeräten legen, anstatt sofort auf neuere Formfaktoren umzusteigen.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,0–7,8 % prognostiziert. Die Anforderungen an industrielle Netzwerke gehen zunehmend über die konventionelle Kommunikation hinaus und umfassen Automatisierung, Antriebe, Beleuchtung und Smart-Grid-Systeme. Die Automatisierung gilt als die am schnellsten wachsende Anwendung, da vernetzte Produktionssysteme eine zuverlässige Kommunikation mit geringer Latenz zwischen Steuerungs- und Überwachungsebene erfordern.
- Telekommunikation und Datenverarbeitung: Diese Anwendung unterstützt hohe Anforderungen an die Konnektivität und bleibt strategisch wichtig dort, wo Industriestandorte Telekommunikationsinfrastruktur, Edge-Computing, Datenverarbeitung und Unternehmensnetzwerke integrieren.
- Automatisierung: Die Automatisierung treibt die Nachfrage nach robusten optischen Verbindungen voran, die programmierbare Steuerungen, industrielle Schalter, Roboter, Sensoren, Kameras und Edge-Systeme in elektrisch anspruchsvollen Produktionsumgebungen miteinander verbinden.
- Motorsteuerung und Antriebe: Optische Verbindungen unterstützen isolierte Kommunikationswege um Motoren und Antriebe herum, reduzieren die Anfälligkeit für elektromagnetische Störungen und ermöglichen zuverlässige Steuerungsinformationen über verteilte Anlagen hinweg.
- Beleuchtungs-Energiemanagement: Vernetzte Beleuchtungs- und Energiemanagementarchitekturen erfordern zunehmend eine vernetzte Überwachung und Steuerung, wodurch eine gezielte Nachfrage nach kompakten optischen Schnittstellen in großen Industrie- und Infrastrukturanlagen entsteht.
- Smart Grid: Smart-Grid-Implementierungen nutzen zuverlässige Kommunikationssysteme für Umspannwerke, verteilte Anlagen, Überwachungssysteme und Steuerungseinrichtungen und unterstützen optische Verbindungen, wo elektrische Trennung und Fernübertragung wichtig sind.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,4 % steigen. Die Branchen Unterhaltungselektronik, Energie, chemische Verarbeitung, Luft- und Raumfahrt sowie Textilindustrie unterscheiden sich hinsichtlich ihrer Umwelt- und Leistungsanforderungen, profitieren aber alle von robusten Kommunikationssystemen, die Automatisierung, Überwachung und verteilte Steuerung unterstützen.
- Unterhaltungselektronik: Die Elektronikfertigung erfordert dichte, zuverlässige Netzwerke für automatisierte Produktion, Inspektion, Materialhandhabung und Anlagen mit hohem Durchsatz, die optische Verbindungen in modernen Produktionsstätten unterstützen.
- Energie: Energieversorger und Energiebetreiber schätzen die optische Isolation, die Fernkommunikation und die Ausfallsicherheit von Umspannwerken, Erzeugungsanlagen, Anlagen zur Erzeugung erneuerbarer Energien und Überwachungsnetzen.
- Chemie: Chemische Anlagen benötigen zuverlässige Kommunikationssysteme in Umgebungen, die durch elektromagnetische Störungen, prozesskritische Abläufe und hohe Anforderungen an die Betriebszeit gekennzeichnet sind.
- Luft- und Raumfahrt: Anwendungen in der Luft- und Raumfahrt zeichnen sich durch Robustheit, geringes Gewicht, Zuverlässigkeit und Hochgeschwindigkeits-Datenübertragung aus, insbesondere in anspruchsvollen eingebetteten Systemen und Testumgebungen.
- Textil: In der Textilproduktion werden zunehmend automatisierte Maschinen, Sensoren und Überwachungssysteme integriert, wodurch ein Bedarf an zuverlässigen Netzwerkverbindungen zwischen den verteilten Produktionsanlagen entsteht.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Unterhaltungselektronik |
Medium |
Fabrikautomatisierung |
Skalierung |
|
Energie |
Hoch |
Rasterdigitalisierung |
Skalierung |
|
Chemische |
Medium |
Prozesssteuerung |
Skalierung |
|
Luft- und Raumfahrt |
Medium |
Robuste Netzwerke |
Reifen |
|
Textil |
Niedrig |
Intelligente Fertigung |
Skalierung |
|
Andere |
Medium |
Edge-Konnektivität |
Aufkommen |
Markt für industrielle Transceiver: Wachstumstreiber und Wirkungsanalyse
Erweiterung industrieller Ethernet-Architekturen
Industrielles Ethernet dringt immer stärker in Produktions-, Versorgungs-, Transport- und Prozessleitsysteme vor, da Unternehmen ihre Betriebs- und Informationsnetzwerke konsolidieren. Dieser Wandel erhöht die Anzahl der Kommunikationsendpunkte, die eine zuverlässige physikalische Verbindung benötigen, und führt zu einer kontinuierlichen Nachfrage nach steckbaren optischen Modulen (SFP). Besonders stark ist die Auswirkung in Anlagen, in denen Kupferverbindungen aufgrund von Entfernung, Erdung oder elektromagnetischen Störungen eingeschränkt sind. Standardisierte SFP-Architekturen reduzieren die Komplexität des Austauschs, da Module ausgetauscht werden können, ohne die gesamte Switching-Plattform neu entwickeln zu müssen. Anbieter, die verschiedene Fasertypen, Temperaturbereiche und Netzwerkgeschwindigkeiten unterstützen, können somit ein breiteres Kundenspektrum bedienen. Die Auswirkungen auf den Markt reichen über die anfänglichen Hardware-Käufe hinaus, da die Netzwerkerweiterung zusätzlichen Modulbedarf für Aggregation, Redundanz und Wartung generiert.
Zunehmende Datenintensität in vernetzten Fabriken
Maschinelles Sehen, vorausschauende Wartung, Robotik, digitale Zwillinge und Edge-Analytics erhöhen das Volumen und die Frequenz der in industriellen Netzwerken übertragenen Informationen. Im Gegensatz zu traditionellen Steuerungsarchitekturen, die relativ kleine Datensätze austauschten, können moderne Systeme Video, Sensordaten, Maschinenzustandsinformationen und Unternehmensanalysen kombinieren. Optische Transceiver bieten eine praktische Verbindungsschicht, in der Bandbreite, Reichweite und elektromagnetische Störfestigkeit von Bedeutung sind. Dieser Trend steigert die Nachfrage nach Hochgeschwindigkeitsmodulen und eröffnet Geräteherstellern die Möglichkeit, optische Schnittstellen tiefer in industrielle Switches und Edge-Plattformen zu integrieren. Die wirtschaftlichen Auswirkungen sind insbesondere für Hersteller relevant, die bestehende Anlagen modernisieren, da modulare Transceiver eine schrittweise Kapazitätserweiterung ermöglichen, ohne dass alle Netzwerkkomponenten gleichzeitig ausgetauscht werden müssen.
Netz- und Infrastrukturmodernisierung
Stromnetze, Transportsysteme und große Infrastrukturprojekte benötigen zunehmend zuverlässige Kommunikationsverbindungen über geografisch verteilte Anlagen hinweg. Optische Verbindungen ermöglichen die Trennung von Geräten und überbrücken größere Übertragungsdistanzen als herkömmliche Kupferleitungen. Dadurch eignen sie sich für Umspannwerke, Leitstellen, Tunnel, Schienennetze und Versorgungsanlagen. Die Modernisierung der Stromnetze erhöht zudem die Anzahl der überwachten Anlagen und damit den Kommunikationsbedarf am Rand der Infrastrukturnetze. Die Auswirkungen auf den Markt beschränken sich nicht auf Neuinstallationen. Bestehende Standorte benötigen Ersatzmodule, Redundanz-Upgrades und Netzwerkerweiterungen, um den wachsenden Überwachungs- und Automatisierungsanforderungen gerecht zu werden. Anbieter, die die Anforderungen an industrielle Umweltverträglichkeit und Infrastrukturzertifizierungen erfüllen, können Beschaffungszyklen bedienen, in denen Zuverlässigkeit und Qualifikation eine entscheidende Rolle spielen.
Markt für industrielle Transceiver: Zukunftstrends
Stärkerer Fokus auf energieeffiziente optische Architekturen
Zukünftige industrielle Netzwerkarchitekturen werden voraussichtlich einen stärkeren Fokus auf Energieeffizienz legen, da Fabriken vermehrt vernetzte Geräte und Edge-Computing einsetzen. Optische Module mit geringerem Stromverbrauch können die thermische Belastung in kompakten Schaltschränken reduzieren und die Systemzuverlässigkeit bei begrenzter Kühlleistung verbessern. Es wird erwartet, dass Anbieter die Effizienz von Sendern und Empfängern optimieren und gleichzeitig die erforderliche Reichweite und Signalintegrität gewährleisten. Siliziumphotonik und stärker integrierte optische Architekturen könnten ausgewählte industrielle Anwendungen mit hoher Bandbreite zunehmend beeinflussen, sobald die Wirtschaftlichkeit der Komponenten verbessert ist. Der Trend im Markt für industrielle Transceiver könnte Geräteentwickler zudem dazu anregen, den Stromverbrauch von Transceivern als Teil der gesamten Netzwerkbetriebskosten und nicht als isolierte Komponentenspezifikation zu betrachten. Dies würde die Nachfrage nach Modulen verstärken, die Bandbreite, thermische Effizienz und kompakte Bauweise vereinen.
Zunehmende Konvergenz von Vernetzung und industrieller Steuerung
Die nächste Phase der industriellen Vernetzung wird voraussichtlich die Trennung zwischen Netzwerkinfrastruktur und Steuerungsarchitekturen verringern. Zeitkritische Kommunikation, Edge-Computing, deterministisches Ethernet und hochauflösende Sensorik erfordern physische Verbindungen, die höhere Leistungsanforderungen erfüllen. Optische Module sind prädestiniert, an diesem Wandel teilzunehmen, da elektrische Isolation, Reichweite und Bandbreite entscheidend sind. Anbieter werden Transceiver-Funktionen zunehmend mit Schalt-, Timing-, Diagnose- und Managementfunktionen kombinieren, um die Implementierung zu vereinfachen. Diese Konvergenz dürfte Anbieter begünstigen, die komplette Verbindungsketten anstatt einzelner Komponenten validieren können. Langfristig werden sich Beschaffungsentscheidungen hin zu zertifizierter Interoperabilität und Lebenszyklusmanagement verlagern, insbesondere in Anlagen, in denen Netzwerkausfälle Produktion, Sicherheit oder Infrastrukturverfügbarkeit direkt beeinträchtigen.
Marktchancen für industrielle Transceiver
Lokale Fertigung und Diversifizierung der Lieferkette
Hersteller können Chancen nutzen, indem sie regionale Produktions-, Test- oder Endkonfigurationskapazitäten in der Nähe ihrer wichtigsten Industriekunden aufbauen. Die Diversifizierung der Lieferkette ist strategisch wichtig geworden, da Industriekunden über lange Lebenszyklen ihrer Anlagen hinweg Kontinuität benötigen und bei Nichtverfügbarkeit spezialisierter Module mit kostspieligen Verzögerungen rechnen müssen. Regionale Lagerzentren, Dual Sourcing und lokale Qualifizierung können die Reaktionsfähigkeit verbessern, ohne dass eine vollständige vertikale Integration erforderlich ist. Lieferanten können sich zudem durch anwendungsspezifische Konfiguration, Temperaturprüfung und Zertifizierungsunterstützung differenzieren. Die größten Chancen im Markt für industrielle Transceiver dürften sich im asiatisch-pazifischen Raum, in Nordamerika und in ausgewählten europäischen Fertigungsclustern ergeben, wo die Investitionen in Automatisierung weiterhin beträchtlich sind. Ein lokalisiertes Modell kann gleichzeitig das logistische Risiko reduzieren und die Beziehungen zu Systemintegratoren und Herstellern von Industrieanlagen stärken.
Hochzuverlässige Module für Infrastrukturanwendungen
Die Modernisierung der Infrastruktur bietet Anbietern die Chance, Transceiver speziell für Versorgungsunternehmen, Bahn, Transport, Energie und anspruchsvolle Industrieanlagen zu entwickeln. Käufer in diesen Bereichen legen neben Bandbreite Wert auf planbare Lebenszyklusunterstützung, Robustheit gegenüber Umwelteinflüssen, Interoperabilität und Dokumentation. Produkte mit erweiterten Temperaturbereichen, Vibrationsfestigkeit, elektromagnetischer Unempfindlichkeit und anwendungsspezifischen Zertifizierungen können eine höhere strategische Relevanz als generische Module erlangen. Anbieter sollten Qualifizierungsprogramme mit Herstellern und Integratoren von Infrastrukturausrüstung priorisieren, da diese Kanäle die Spezifikationsentscheidungen beeinflussen, bevor Projekte die Beschaffungsphase erreichen. Auch im Ersatzteilmarkt bietet sich diese Chance: Standardisierte Module ermöglichen Upgrades ohne die Neugestaltung bestehender Vermittlungssysteme. Diese Kombination aus neuen Projekten und wiederkehrenden Wartungsanforderungen kann eine nachhaltige Umsatzbasis schaffen.
Aktuelle Entwicklungen
- März 2026: MaxLinear erweiterte seine MxL8323x RS-485/RS-422-Transceiver-Familie um Datenraten von bis zu 50 Mbit/s, verbesserten ESD/EFT-Schutz und eine breite Spannungskompatibilität für raue Industrieumgebungen. Die Geräte eignen sich für Anwendungen wie Fabrikautomation, Motorantriebe, HLK, industrielle Computertechnik und intelligente Stromnetze.
- November 2024: SANWA Technologies gab die Übernahme des optischen Gerätegeschäfts von YOKOWO mit Wirkung zum 30. September 2024 bekannt. Der Deal umfasst die Übertragung von geistigem Eigentum, Herstellungs- und Vertriebsrechten sowie Produktionsanlagen und stärkt damit das optische Produktportfolio und die Kompetenzen von SANWA in den Bereichen Miniaturisierung, geringer Stromverbrauch und Breitbandtechnologien.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -