
Mercato dei transceptori industriali: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei ricetrasmettitori industriali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (SFP, SFP+, XFP); applicazione (telecomunicazioni ed elaborazione dati, automazione, controllo motori e azionamenti, gestione dell'illuminazione, reti intelligenti, altro); utente finale (elettronica di consumo, energia, chimica, aerospaziale, tessile, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011133
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
5,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,36 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,82 %
Tasso di crescita
Mercato di riferimento
72,64 miliardi di dollari USA
(2026-2034)
Il mercato dei ricetrasmettitori industriali ha un valore di 5,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,36 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,82% nel periodo 2026-2034. Il mercato comprende tecnologie di connettività ottica plug-in utilizzate negli ambienti di rete industriali, con una domanda trainata dall'automazione, dalle comunicazioni resilienti, dalle infrastrutture energetiche e dai sistemi di controllo sempre più connessi che richiedono una trasmissione dati affidabile ad alta velocità.
Il mercato nordamericano dei ricetrasmettitori industriali rimane un mercato strategicamente importante, sostenuto dalla modernizzazione dell'automazione industriale, dalla produzione ad alta intensità di dati, dalla digitalizzazione delle utility e dai continui investimenti in infrastrutture Ethernet resilienti. Le prospettive regionali riflettono un tasso di crescita annuo composto (CAGR) stimato tra il 6,5% e il 7,3% fino al 2034, con un'adozione rafforzata dalla sostituzione della connettività legacy, dalla crescente diffusione dell'edge computing e dalla necessità di comunicazioni affidabili in ambienti operativi elettricamente rumorosi.
Analisi e approfondimenti sul mercato dei ricetrasmettitori industriali
- Nord America: si stima che la regione rappresenterà una quota del 31-35% nel 2025, grazie all'automazione e alla modernizzazione delle infrastrutture, con un tasso di crescita annuo composto (CAGR) del 6,5-7,3% tra il 2026 e il 2034.
- USA: Gli Stati Uniti rappresentano il 56-61% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,5% tra il 2026 e il 2034.
- Europa: Germania, Regno Unito, Francia, Italia e Spagna rappresentano una quota regionale del 21-25% nel 2025, con la digitalizzazione industriale che registrerà un tasso di crescita annuo composto (CAGR) del 6,1-6,9% tra il 2026 e il 2034.
- Asia-Pacifico: Cina, Giappone, Corea del Sud e India deterranno una quota di mercato del 30-34% nel 2025, mentre l'espansione della produzione e gli investimenti nelle reti sosterranno un tasso di crescita annuo composto (CAGR) del 7,2-8,1% tra il 2026 e il 2034.
- Segmento più ampio: si stima che SFP raggiungerà una quota di mercato del 46-51% nel 2025, supportata dall'interoperabilità e dalla compatibilità con la base installata, con un CAGR del 6,4-7,1% fino al 2034.
- Segmento ad alta crescita: si stima che l'automazione raggiungerà una quota di mercato del 24-29% nel 2025 e si prevede che registrerà un CAGR del 7,4-8,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Advantech Co., Ltd.; Cisco Systems, Inc.; CTC Union Technologies Co., Ltd.; D-Link Corporation; Fujitsu Limited; Coherent Corp.; Infineon Technologies AG; Lumentum Holdings Inc.; Smiths Interconnect; Renesas Electronics Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I ricetrasmettitori industriali si sono trasformati in dispositivi robusti e modulari che consentono l'automazione distribuita e la creazione di reti dense all'interno dell'industria. La tradizionale tecnologia dei ricetrasmettitori in fibra/Ethernet rimane rilevante grazie ai moduli standardizzati che semplificano la riparazione e la sostituzione dei dispositivi, mentre i modelli più veloci risolvono i problemi derivanti dall'aumento della quantità di dati provenienti da tecnologie di visione, sensori, sistemi di supervisione e analisi eseguite in locale. La resistenza alle alte temperature e alle interferenze elettromagnetiche, insieme alle capacità di sicurezza informatica e alla durata, sono fattori critici per le aziende manifatturiere al momento dell'acquisto di ricetrasmettitori.
In futuro, la crescita si registrerà nei centri di produzione, nell'ammodernamento delle infrastrutture, nelle strutture di trasporto e nelle installazioni periferiche industriali. Probabilmente ci si aspetterà che i fornitori offrano moduli interoperabili, durevoli e resistenti agli agenti atmosferici. La produzione intelligente, la modernizzazione della rete elettrica e le infrastrutture integrate potrebbero offrire opportunità alle aziende che producono architetture Ethernet industriali basate su standard ottici.
Ambito del rapporto sul mercato dei ricetrasmettitori industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,72 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 10,36 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei ricetrasmettitori industriali
La domanda sarà sempre più legata all'esigenza di una comunicazione affidabile tra controller, interruttori, sensori, azionamenti, telecamere e dispositivi di edge computing. Le connessioni ottiche offrono immunità alle interferenze elettromagnetiche e consentono distanze di trasmissione maggiori rispetto alle tradizionali connessioni in rame, risultando adatte all'utilizzo in fabbriche, impianti di pubblica utilità, infrastrutture di trasporto e industrie di processo. La catena del valore nel rapporto sul mercato dei ricetrasmettitori industriali comprende elementi ottici, componenti a semiconduttore, moduli, infrastrutture di rete, distributori, integratori di sistemi e utenti industriali. L'offerta continua a essere influenzata dalla disponibilità dei componenti, dai processi di qualificazione e dagli imballaggi robusti.
Il posizionamento dell'azienda dipende dall'utilizzo di moduli interoperabili, dagli aspetti ambientali, dalla gestione del ciclo di vita e dalla compatibilità con le soluzioni di rete industriali. Advantech Co., Ltd. e Cisco Systems, Inc. rispondono alle esigenze di rete industriale con offerte infrastrutturali più ampie, mentre CTC Union Technologies Co., Ltd. produce sistemi di comunicazione robusti. Fujitsu Limited, Coherent Corp. e Lumentum Holdings Inc. sono leader del settore nelle soluzioni di rete ottica, mentre le soluzioni a semiconduttore sono fornite da Infineon Technologies AG e Renesas Electronics Corporation.
Si investe sempre di più in tecnologie ad alta larghezza di banda, basso consumo energetico, integrazione ottica e robustezza produttiva. I fornitori strategici devono inoltre considerare aspetti importanti come la qualificazione, la sicurezza e la longevità del prodotto, poiché gli utenti finali sono principalmente interessati alla continuità operativa piuttosto che a prodotti in rapida evoluzione. Questi fattori creeranno un mercato in cui il fornitore di componenti integrati con competenze di ingegneria applicativa avrà un vantaggio competitivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei ricetrasmettitori industriali: approfondimenti strategici
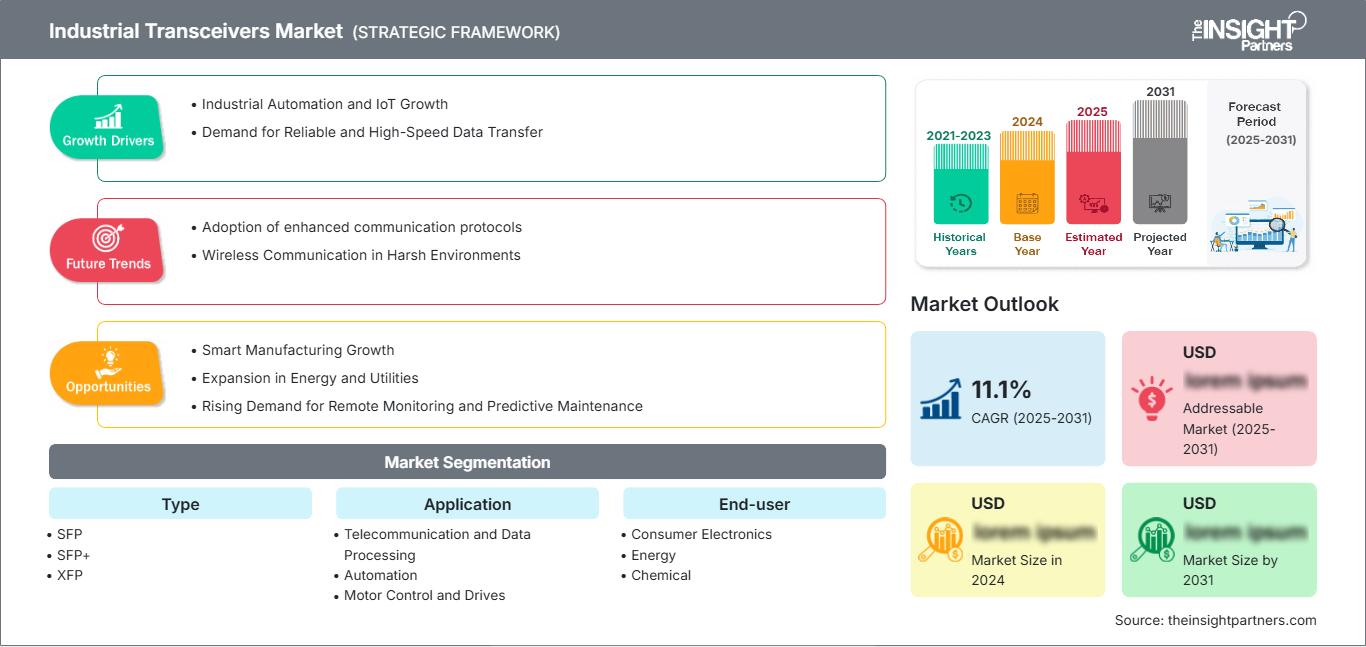
Approfondimenti regionali
Mercato dei ricetrasmettitori industriali in Nord America
Si prevede che il Nord America contribuirà per il 31-35% alla quota di mercato dei ricetrasmettitori industriali nel 2025, con il 56-61% della domanda regionale proveniente dagli Stati Uniti. Il Nord America crescerà a un tasso di crescita annuo composto (CAGR) del 6,5-7,3% fino al 2034, trainato dall'automazione delle fabbriche, dalla modernizzazione delle infrastrutture, dalle reti di trasporto e dalle installazioni di edge computing. Gli acquirenti industriali richiedono sempre più connettività ottica in grado di preservare i segnali in ambienti ricchi di elettricità.
Le opportunità in questa regione sono ulteriormente alimentate dalla sostituzione delle infrastrutture esistenti e dall'implementazione di Ethernet su reti operative isolate. Il contributo della regione proviene dal Canada attraverso applicazioni nei settori delle risorse, dei servizi pubblici e dei trasporti, mentre il Messico beneficia della presenza di impianti di produzione e manifatturieri localizzati. Specifiche di resistenza alle alte temperature, interoperabilità, preparazione alla sicurezza informatica e supporto a lungo termine dei prodotti stanno diventando sempre più importanti in fase di approvvigionamento.
Mercato statunitense dei ricetrasmettitori industriali
Si stima che gli Stati Uniti rappresentino il 56-61% dei ricavi nordamericani nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,5% fino al 2034. I settori dell'automazione industriale, della produzione di semiconduttori, delle utility, dei trasporti e della difesa contribuiscono al costante bisogno di soluzioni di rete ottica affidabili. L'infrastruttura Ethernet esistente, inoltre, favorisce aggiornamenti incrementali rispetto a una ricostruzione completa della rete.
L'attività aziendale si estende a infrastrutture, componenti ottici e connettività integrata. Cisco Systems, Inc., Advantech Co., Ltd., Coherent Corp., Lumentum Holdings Inc., Infineon Technologies AG e Renesas Electronics Corporation operano nell'ecosistema a vari livelli complementari. Le aree di applicazione attuali includono visione artificiale, sistemi di controllo distribuiti, manutenzione predittiva, edge computing e reti ottiche industriali ad alta disponibilità che mitigano i problemi di interferenza elettromagnetica.
Mercato europeo dei ricetrasmettitori industriali
Si prevede che l'Europa rappresenterà il 21-25% dei ricavi nel 2025, con un CAGR previsto del 6,1-6,9% fino al 2034. La Germania registra la maggiore domanda a livello regionale, trainata da solide capacità produttive e dall'automazione. Regno Unito, Francia, Italia e Spagna generano una domanda considerevole nei settori dei trasporti, dell'energia, delle industrie di processo e delle tecnologie intelligenti.
Il Regno Unito coniuga la domanda di reti industriali e l'aggiornamento delle infrastrutture dati, mentre la Germania continua a essere il paese leader grazie al suo ecosistema altamente sviluppato di automazione e macchinari. La Francia si distingue per le sue iniziative nei settori dell'energia, dei trasporti, dell'aerospazio e della digitalizzazione industriale. Italia e Spagna contribuiscono con la modernizzazione del settore manifatturiero, i servizi di pubblica utilità, i trasporti e le infrastrutture per le energie rinnovabili.
Mercato dei ricetrasmettitori industriali nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) detiene una quota di mercato del 30-34% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,2-8,1% fino al 2034. L'area APAC è guidata dalla Cina, seguita da Giappone, Corea del Sud, India e Australia. Le economie di scala nel settore manifatturiero, gli investimenti nelle telecomunicazioni, nell'automazione e nello sviluppo delle infrastrutture digitali favoriscono l'adozione dell'Internet delle cose industriale (IIoT) in fabbriche, servizi di pubblica utilità, trasporti e operazioni industriali ad alta intensità di dati.
Le politiche governative che promuovono la produzione nazionale e le infrastrutture digitali contribuiscono ad aumentare la domanda nella regione. La Cina contribuisce con la sua capacità produttiva su larga scala, il Giappone con l'automazione, la Corea del Sud promuove la produzione di semiconduttori ed elettronica, l'India con la digitalizzazione industriale e l'Australia con i settori minerario, energetico e infrastrutturale.
Mercato dei ricetrasmettitori industriali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,2-7,0% fino al 2034, trainati da Arabia Saudita ed Emirati Arabi Uniti. Le esigenze di connettività industriale sono in espansione, di pari passo con la diversificazione energetica, gli investimenti nelle città intelligenti, i servizi di pubblica utilità, i trasporti e i grandi progetti infrastrutturali.
Il Sudafrica continua a rappresentare un mercato significativo per i settori minerario, energetico, manifatturiero e dei trasporti, mentre gli altri Paesi della regione MEA si concentrano sullo sviluppo mirato di telecomunicazioni, energia e infrastrutture. Sono molto richiesti i prodotti che necessitano di robustezza e affidabilità ad alte temperature e su lunghe distanze.
Analisi di segmentazione
Tipo
Si prevede che la tipologia di dispositivi crescerà a un tasso annuo composto (CAGR) del 6,4-7,1% nel periodo 2026-2034. SFP rimane l'architettura principale perché la standardizzazione della plug-in facilita la manutenzione e gli aggiornamenti incrementali. SFP+ soddisfa i requisiti di larghezza di banda più elevati, mentre XFP conserva la sua rilevanza in determinati ambienti di rete legacy e specializzati, dove le apparecchiature installate e l'interoperabilità influenzano le decisioni di acquisto.
- SFP: Gli SFP mantengono la posizione di maggiore diffusione grazie alla facilità di sostituzione dei moduli, alle molteplici opzioni di fibra e all'ampia compatibilità con switch industriali, convertitori multimediali e apparecchiature di comunicazione.
- SFP+: SFP+ è ideale per dorsali industriali e collegamenti di aggregazione a banda larga, risultando strategicamente importante laddove i dati delle macchine, i video e il traffico di supervisione superano i requisiti gigabit convenzionali.
- XFP: XFP rimane rilevante nelle implementazioni 10G consolidate, in particolare laddove i clienti danno priorità alla continuità del ciclo di vita e alla compatibilità con le apparecchiature di rete esistenti, piuttosto che alla migrazione immediata a fattori di forma più recenti.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034. I requisiti delle reti industriali si estendono sempre più oltre le comunicazioni convenzionali, includendo automazione, azionamenti, illuminazione e sistemi smart grid. L'automazione si configura come l'applicazione a più rapida crescita, poiché i sistemi di produzione connessi richiedono una comunicazione affidabile e a bassa latenza tra i livelli di controllo e monitoraggio.
- Telecomunicazioni ed elaborazione dati: questa applicazione supporta requisiti di connettività ad alto volume e rimane strategicamente importante laddove i siti industriali integrano infrastrutture di telecomunicazione, edge computing, elaborazione dati e reti aziendali.
- Automazione: l'automazione alimenta la domanda di collegamenti ottici resilienti che connettono controllori programmabili, interruttori industriali, robot, sensori, telecamere e sistemi edge in ambienti di produzione elettricamente esigenti.
- Controllo motori e azionamenti: la connettività ottica supporta comunicazioni isolate attorno a motori e azionamenti, riducendo l'esposizione alle interferenze elettromagnetiche e consentendo informazioni di controllo affidabili su apparecchiature distribuite.
- Gestione dell'alimentazione per l'illuminazione: le architetture di illuminazione e gestione dell'alimentazione connesse richiedono sempre più spesso monitoraggio e controllo in rete, creando una domanda specifica di interfacce ottiche compatte per grandi installazioni industriali e infrastrutturali.
- Rete intelligente (Smart Grid): le implementazioni di reti intelligenti utilizzano comunicazioni affidabili per sottostazioni, risorse distribuite, sistemi di monitoraggio e apparecchiature di controllo, supportando la connettività ottica laddove l'isolamento elettrico e la trasmissione a lunga distanza sono importanti.
utente finale
Si prevede che la domanda degli utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) del 6,6-7,4% nel periodo 2026-2034. I settori dell'elettronica di consumo, dell'energia, della lavorazione chimica, dell'aerospaziale e del tessile presentano requisiti ambientali e prestazionali diversi, ma tutti traggono vantaggio da comunicazioni resilienti a supporto dell'automazione, del monitoraggio e del controllo distribuito.
- Elettronica di consumo: la produzione di elettronica richiede reti dense e affidabili per la produzione automatizzata, l'ispezione, la movimentazione dei materiali e le apparecchiature ad alta produttività, supportando la connettività ottica negli impianti moderni.
- Energia: le aziende di servizi pubblici e gli operatori del settore energetico attribuiscono grande importanza all'isolamento ottico, alla comunicazione a lunga distanza e alla resilienza di sottostazioni, impianti di generazione, risorse rinnovabili e reti di monitoraggio.
- Chimica: Gli impianti chimici richiedono comunicazioni affidabili in ambienti caratterizzati da interferenze elettromagnetiche, operazioni critiche di processo e aspettative elevate in termini di tempi di attività.
- Settore aerospaziale: le applicazioni aerospaziali privilegiano robustezza, leggerezza, affidabilità e trasmissione dati ad alta velocità, in particolare in ambienti di test e sistemi embedded esigenti.
- Tessile: La produzione tessile integra sempre più macchinari automatizzati, sensori e sistemi di supervisione, creando una domanda di connessioni di rete affidabili tra le apparecchiature di produzione distribuite.
Panoramica dell'opportunità
|
Utenti finali |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Elettronica di consumo |
Mezzo |
Automazione di fabbrica |
Scalatura |
|
Energia |
Alto |
Digitalizzazione della griglia |
Scalatura |
|
Chimica |
Mezzo |
Controllo dei casi |
Scalatura |
|
Aerospaziale |
Mezzo |
Reti robuste |
Maturo |
|
Tessile |
Basso |
Produzione intelligente |
Scalatura |
|
Altri |
Mezzo |
Connettività Edge |
Emergenti |
Analisi dei fattori di crescita e del loro impatto sul mercato dei ricetrasmettitori industriali.
Espansione delle architetture Ethernet industriali
L'Ethernet industriale si sta diffondendo sempre più negli ambienti di produzione, servizi, trasporti e controllo di processo, man mano che le organizzazioni consolidano le reti operative e informative. Questa transizione aumenta il numero di endpoint di comunicazione che richiedono una connettività affidabile a livello fisico e crea una domanda ricorrente di moduli ottici plug-in. L'impatto è maggiore negli impianti in cui i collegamenti in rame incontrano limitazioni dovute alla distanza, alla messa a terra o alle interferenze elettromagnetiche. Le architetture SFP standardizzate possono ridurre la complessità della sostituzione, poiché i moduli possono essere scambiati senza riprogettare intere piattaforme di switching. I fornitori che supportano più tipi di fibra, intervalli di temperatura e velocità di rete possono quindi servire basi installate più ampie. L'effetto sul mercato si estende oltre gli acquisti iniziali di hardware, poiché l'espansione della rete genera ulteriori requisiti di moduli per l'aggregazione, la ridondanza e le scorte di manutenzione.
Aumento dell'intensità dei dati nelle fabbriche connesse
La visione artificiale, la manutenzione predittiva, la robotica, i gemelli digitali e l'analisi edge stanno aumentando il volume e la frequenza delle informazioni che transitano nelle reti industriali. A differenza delle architetture di controllo tradizionali, che scambiavano set di dati relativamente piccoli, i sistemi moderni possono combinare video, flussi di sensori, informazioni sullo stato delle macchine e analisi aziendali. I ricetrasmettitori ottici forniscono un livello di connettività pratico in cui larghezza di banda, distanza e resilienza elettromagnetica sono fattori importanti. Questa tendenza aumenta la domanda di moduli ad alta velocità e crea opportunità per i fornitori di apparecchiature di integrare più profondamente le interfacce ottiche negli switch industriali e nelle piattaforme edge. L'impatto commerciale è particolarmente rilevante per i produttori che aggiornano i siti brownfield, poiché i ricetrasmettitori modulari possono consentire un'espansione graduale della capacità senza richiedere la sostituzione simultanea di ogni componente di rete.
Ammodernamento della rete e delle infrastrutture
Le reti elettriche, i sistemi di trasporto e i grandi progetti infrastrutturali richiedono sempre più comunicazioni affidabili tra risorse geograficamente distribuite. La connettività ottica supporta l'isolamento tra le apparecchiature e può gestire distanze di trasmissione maggiori rispetto ai tradizionali collegamenti in rame, risultando quindi adatta a sottostazioni, centri di controllo, gallerie, reti ferroviarie e impianti di pubblica utilità. La modernizzazione della rete elettrica aumenta anche il numero di risorse monitorate, ampliando i requisiti di comunicazione ai margini delle reti infrastrutturali. L'impatto sul mercato non si limita alle nuove installazioni. I siti esistenti richiedono la sostituzione dei moduli, l'aggiornamento della ridondanza e l'estensione della rete, man mano che le capacità di monitoraggio e automazione si espandono. I fornitori in grado di soddisfare i requisiti ambientali industriali e le certificazioni infrastrutturali possono affrontare i cicli di approvvigionamento in cui affidabilità e qualificazione rivestono un'importanza fondamentale.
Tendenze future del mercato dei ricetrasmettitori industriali
Maggiore enfasi sulle architetture ottiche a basso consumo energetico
È probabile che le future progettazioni di reti industriali pongano maggiore enfasi sull'efficienza energetica, man mano che le fabbriche implementeranno un numero maggiore di apparecchiature connesse e di sistemi di edge computing. I moduli ottici a basso consumo possono ridurre i carichi termici negli armadi di commutazione compatti e migliorare l'affidabilità del sistema laddove la capacità di raffreddamento è limitata. Ci si aspetta che i fornitori perfezionino l'efficienza di trasmettitori e ricevitori, mantenendo al contempo la portata e l'integrità del segnale richieste. La fotonica al silicio e architetture ottiche più integrate potrebbero gradualmente influenzare determinate applicazioni industriali ad alta larghezza di banda, man mano che la convenienza economica dei componenti migliora. Il trend del mercato dei ricetrasmettitori industriali potrebbe inoltre incoraggiare i progettisti di apparecchiature a considerare il consumo energetico dei ricetrasmettitori come parte del costo operativo totale della rete, piuttosto che come una specifica di componente isolata, rafforzando la domanda di moduli che combinano larghezza di banda, efficienza termica e dimensioni compatte.
Convergenza crescente tra reti e controllo industriale
La prossima fase della connettività industriale vedrà probabilmente una riduzione della separazione tra infrastrutture di rete e architetture di controllo. Comunicazioni sensibili al tempo, elaborazione edge, Ethernet deterministica e rilevamento ad alta risoluzione richiederanno una connettività fisica in grado di supportare requisiti prestazionali più stringenti. I moduli ottici sono destinati a partecipare a questa transizione, dove isolamento elettrico, distanza e larghezza di banda sono fattori importanti. I fornitori potrebbero integrare sempre più spesso le funzionalità dei ricetrasmettitori con funzioni di switching, temporizzazione, diagnostica e gestione per semplificare l'implementazione. Questa convergenza dovrebbe favorire i fornitori in grado di validare intere catene di connettività piuttosto che singoli componenti. Nel tempo, le decisioni di acquisto potrebbero orientarsi verso l'interoperabilità certificata e la gestione del ciclo di vita, in particolare negli impianti in cui i tempi di inattività della rete influiscono direttamente sulla produzione, sulla sicurezza o sulla disponibilità dell'infrastruttura.
Opportunità di mercato per i ricetrasmettitori industriali
Produzione localizzata e diversificazione della catena di approvvigionamento
I produttori possono cogliere nuove opportunità creando capacità regionali di produzione, collaudo o configurazione finale più vicine ai principali clienti industriali. La diversificazione della catena di fornitura è diventata strategicamente importante perché i clienti industriali richiedono continuità per lunghi cicli di vita delle apparecchiature e potrebbero subire ritardi costosi in caso di indisponibilità di moduli specializzati. Hub di inventario regionali, approvvigionamento multi-fornitore e qualificazione localizzata possono migliorare la reattività senza richiedere una completa integrazione verticale. I fornitori possono anche differenziarsi attraverso configurazioni specifiche per l'applicazione, screening della temperatura e supporto alla certificazione. Le maggiori opportunità nel mercato dei ricetrasmettitori industriali emergeranno probabilmente nell'area Asia-Pacifico, in Nord America e in alcuni cluster manifatturieri europei, dove gli investimenti nell'automazione rimangono consistenti. Un modello localizzato può ridurre contemporaneamente l'esposizione logistica e rafforzare i rapporti con gli integratori di sistemi e i produttori di apparecchiature industriali.
Moduli ad alta affidabilità per applicazioni infrastrutturali
La modernizzazione delle infrastrutture crea un'opportunità per i fornitori di sviluppare ricetrasmettitori specificamente ottimizzati per servizi di pubblica utilità, ferrovie, trasporti, energia e installazioni industriali in ambienti difficili. Gli acquirenti in questi settori generalmente apprezzano, oltre alla larghezza di banda, un supporto prevedibile per l'intero ciclo di vita, la robustezza ambientale, l'interoperabilità e la documentazione. I prodotti progettati per resistere a intervalli di temperatura estesi, tollerare alle vibrazioni, resistere alle interferenze elettromagnetiche e ottenere certificazioni specifiche per l'applicazione possono acquisire una maggiore rilevanza strategica rispetto ai moduli generici. I fornitori dovrebbero dare priorità ai programmi di qualificazione con i produttori e gli integratori di apparecchiature infrastrutturali, poiché questi canali influenzano le decisioni relative alle specifiche prima che i progetti raggiungano la fase di approvvigionamento. L'opportunità si estende anche ai mercati di sostituzione, dove i moduli standardizzati possono supportare gli aggiornamenti senza riprogettare i sistemi di commutazione installati. Questa combinazione di nuovi progetti e requisiti di manutenzione ricorrenti può fornire una solida base di ricavi.
Sviluppi recenti
- Marzo 2026: MaxLinear ha ampliato la sua famiglia di transceiver RS-485/RS-422 MxL8323x con velocità di trasmissione dati fino a 50 Mbps, protezione ESD/EFT migliorata e ampia compatibilità di tensione per ambienti industriali difficili. I dispositivi sono destinati ad applicazioni quali automazione industriale, azionamenti per motori, HVAC, elaborazione industriale e reti intelligenti.
- Novembre 2024: SANWA Technologies ha annunciato l'acquisizione della divisione dispositivi ottici di YOKOWO, con effetto dal 30 settembre 2024. L'accordo prevede il trasferimento di proprietà intellettuale, diritti di produzione/vendita e attrezzature di produzione, rafforzando il portafoglio di prodotti ottici di SANWA e le sue competenze in materia di miniaturizzazione, basso consumo energetico e tecnologie a banda larga.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -