
Mercado de transceptores industriales: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de transceptores industriales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (SFP, SFP+, XFP); aplicación (telecomunicaciones y procesamiento de datos, automatización, control y accionamiento de motores, gestión de energía de iluminación, redes inteligentes, otros); usuario final (electrónica de consumo, energía, química, aeroespacial, textil, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011133
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
5.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,82 %
Índice de crecimiento
Mercado potencial
72.640 millones de dólares estadounidenses
(2026-2034)
El mercado de transceptores industriales alcanzó un valor de 5720 millones de dólares estadounidenses en 2025 y se prevé que alcance los 10 360 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,82 % durante el período 2026-2034. Este mercado abarca tecnologías de conectividad óptica conectables utilizadas en entornos de redes industriales, cuya demanda está impulsada por la automatización, las comunicaciones resilientes, la infraestructura energética y los sistemas de control cada vez más conectados que requieren una transmisión de datos de alta velocidad y confiable.
El mercado de transceptores industriales en Norteamérica sigue siendo un mercado de importancia estratégica, impulsado por la modernización de la automatización industrial, la fabricación con uso intensivo de datos, la digitalización de los servicios públicos y la continua inversión en infraestructura Ethernet resiliente. Las perspectivas regionales reflejan una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,5 % y el 7,3 % hasta 2034, con una adopción reforzada por la sustitución de la conectividad heredada, el creciente despliegue de computación perimetral y la necesidad de comunicaciones fiables en entornos operativos con interferencias eléctricas.
Evaluación y perspectivas del mercado de transceptores industriales
- América del Norte: Se estima que la región representará entre el 31 % y el 35 % de la cuota de mercado en 2025, impulsada por la automatización y la modernización de las infraestructuras, con una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,3 % entre 2026 y 2034.
- EE. UU.: Estados Unidos representa entre el 56 % y el 61 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,5 % entre 2026 y 2034.
- Europa: Alemania, el Reino Unido, Francia, Italia y España respaldan una cuota regional del 21-25% en 2025, con una digitalización industrial que mantendrá una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,9% entre 2026 y 2034.
- Asia Pacífico: China, Japón, Corea del Sur e India sustentan una participación del 30-34% en 2025, mientras que la expansión de la producción y la inversión en redes respaldan una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,1% entre 2026 y 2034.
- Segmento más grande: Se estima que SFP tendrá una cuota de mercado del 46-51% en 2025, gracias a la interoperabilidad y la compatibilidad con la base instalada, con una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,1% hasta 2034.
- Segmento de alto crecimiento: Se estima que la automatización tendrá una cuota de mercado del 24-29% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Advantech Co., Ltd.; Cisco Systems, Inc.; CTC Union Technologies Co., Ltd.; D-Link Corporation; Fujitsu Limited; Coherent Corp.; Infineon Technologies AG; Lumentum Holdings Inc.; Smiths Interconnect; Renesas Electronics Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los transceptores industriales se han transformado en dispositivos modulares y robustos que permiten la automatización distribuida y la creación de redes densas en la industria. La tecnología tradicional de transceptores de fibra/Ethernet sigue siendo relevante gracias a sus módulos estandarizados, que facilitan la reparación y el reemplazo de los dispositivos. Además, los modelos más rápidos resuelven los problemas derivados del aumento en el volumen de datos provenientes de la tecnología de visión, los sensores, los sistemas de supervisión y el análisis de datos en el extremo de la red. La resistencia a la temperatura y a los campos electromagnéticos, junto con la ciberseguridad y la durabilidad, son factores críticos que las empresas manufactureras deben considerar al adquirir transceptores.
En el futuro, se observará crecimiento en centros de fabricación, modernización de servicios públicos, instalaciones de transporte e instalaciones industriales periféricas. Es probable que se espere que los proveedores ofrezcan módulos interoperables, duraderos y respetuosos con el medio ambiente. La fabricación inteligente, la modernización de la red eléctrica y las infraestructuras integradas pueden brindar oportunidades a las empresas que fabrican arquitecturas Ethernet industriales basadas en estándares ópticos.
Alcance del informe de mercado de transceptores industriales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,82% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de transceptores industriales
Cada vez más, la demanda estará relacionada con la necesidad de una comunicación fiable entre controladores, conmutadores, sensores, variadores, cámaras y dispositivos de computación perimetral. Las conexiones ópticas ofrecen inmunidad a las interferencias electromagnéticas y proporcionan mayores distancias de transmisión en comparación con las conexiones de cobre tradicionales, siendo idóneas para su uso en fábricas, servicios públicos, instalaciones de transporte e industrias de procesos. La cadena de valor en el Informe del Mercado de Transceptores Industriales incluye elementos ópticos, componentes semiconductores, módulos, infraestructura de red, distribuidores, integradores de sistemas y usuarios industriales. La oferta sigue viéndose afectada por la disponibilidad de componentes, los procesos de cualificación y el embalaje robusto.
El posicionamiento de la empresa depende del uso de módulos interoperables, aspectos medioambientales, gestión del ciclo de vida y compatibilidad con soluciones de redes industriales. Advantech Co., Ltd. y Cisco Systems, Inc. satisfacen las necesidades de las redes industriales mediante una amplia oferta de infraestructuras, mientras que CTC Union Technologies Co., Ltd. fabrica sistemas de comunicación reforzados. Fujitsu Limited, Coherent Corp. y Lumentum Holdings Inc. son líderes del sector en soluciones de redes ópticas, y las soluciones de semiconductores las proporcionan Infineon Technologies AG y Renesas Electronics Corporation.
Cada vez se invierte más en tecnología de alto ancho de banda, bajo consumo, integración óptica y robustez de fabricación. Los proveedores estratégicos también deben considerar aspectos importantes como la cualificación, la seguridad y la durabilidad del producto, ya que los usuarios finales priorizan la continuidad operativa sobre la rapidez de los cambios en los productos. Estos factores crearán un mercado donde el proveedor de componentes integrados con experiencia en ingeniería de aplicaciones tendrá una ventaja competitiva.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
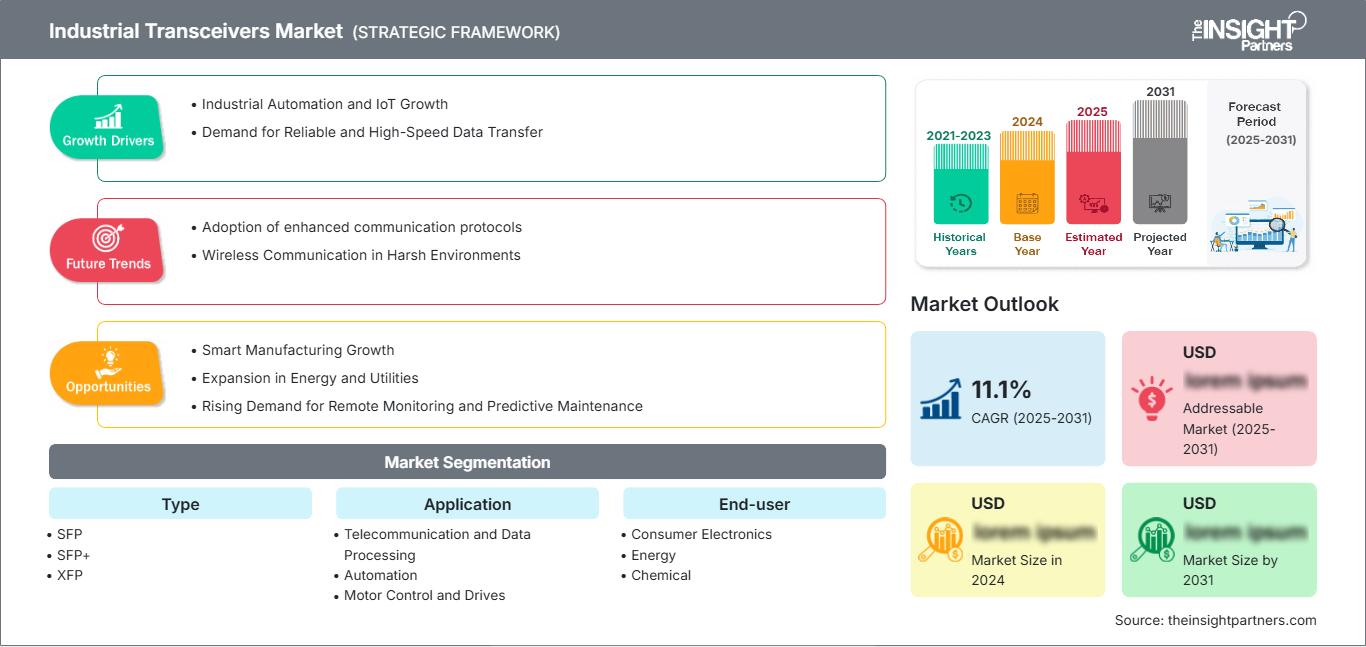
Mercado de transceptores industriales: Perspectivas estratégicas
Perspectivas regionales
Mercado de transceptores industriales de Norteamérica
Se prevé que Norteamérica contribuya con entre el 31 % y el 35 % de la cuota de mercado de transceptores industriales en 2025, con entre el 56 % y el 61 % de la demanda regional procedente de Estados Unidos. Norteamérica experimentará un crecimiento anual compuesto del 6,5 % al 7,3 % hasta 2034, impulsado por la automatización de fábricas, la modernización de servicios públicos, las redes de transporte y las instalaciones de computación perimetral. Cada vez más, los compradores industriales requieren conectividad óptica que permita preservar las señales en entornos con alta demanda eléctrica.
La oportunidad en esta región se ve impulsada por la renovación de la infraestructura existente y el despliegue de Ethernet en redes operativas aisladas. La contribución de Canadá proviene de aplicaciones en los sectores de recursos, servicios públicos y transporte, mientras que México se beneficia de sus instalaciones de fabricación y producción locales. Las especificaciones de temperatura extremas, la interoperabilidad, la preparación en ciberseguridad y el soporte a largo plazo para los productos son cada vez más importantes en el proceso de adquisición.
Mercado estadounidense de transceptores industriales
Se estima que Estados Unidos representará entre el 56 % y el 61 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,5 % hasta 2034. Los sectores de automatización industrial, fabricación de semiconductores, servicios públicos, transporte y defensa contribuyen a la necesidad constante de soluciones de redes ópticas fiables. La infraestructura Ethernet existente también favorece las actualizaciones graduales en lugar de la reconstrucción completa de la red.
La cobertura empresarial abarca infraestructura, componentes ópticos y conectividad integrada. Cisco Systems, Inc., Advantech Co., Ltd., Coherent Corp., Lumentum Holdings Inc., Infineon Technologies AG y Renesas Electronics Corporation participan en el ecosistema en diversas capas complementarias. Las áreas de aplicación actuales incluyen visión artificial, sistemas de control distribuido, mantenimiento predictivo, computación perimetral y redes ópticas industriales de alta disponibilidad que mitigan los problemas de interferencia electromagnética.
Mercado europeo de transceptores industriales
Se prevé que Europa represente entre el 21 % y el 25 % de los ingresos en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 6,1 % al 6,9 % hasta 2034. Alemania presenta la mayor demanda regional, impulsada por sus sólidas capacidades de fabricación y automatización. El Reino Unido, Francia, Italia y España generan una demanda considerable en los sectores de transporte, energía, industrias de procesos y tecnología inteligente.
El Reino Unido combina la demanda de redes industriales y la actualización de infraestructuras de datos, mientras que Alemania sigue siendo el país líder gracias a su ecosistema altamente desarrollado de automatización y maquinaria. Francia cuenta con una ventaja en iniciativas de digitalización industrial, aeroespacial y de energías renovables. Italia y España contribuyen mediante la modernización de la industria manufacturera, los servicios públicos, el transporte y las infraestructuras de energías renovables.
Mercado de transceptores industriales de APAC
La región Asia-Pacífico (APAC) alcanzó una cuota de mercado del 30-34% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,1% hasta 2034. China lidera el mercado de APAC, seguida de Japón, Corea del Sur, India y Australia. La escala de producción, la inversión en telecomunicaciones, la automatización y el desarrollo de infraestructura digital impulsan la adopción del Internet industrial de las cosas (IIoT) en fábricas, servicios públicos, transporte y operaciones industriales con alto consumo de datos.
Las políticas gubernamentales que promueven la manufactura nacional y la infraestructura digital impulsan la demanda en la región. China aporta la escala de producción, Japón la automatización, Corea del Sur la fabricación de semiconductores y productos electrónicos, India la digitalización industrial y Australia la minería, la energía y la infraestructura.
Mercado de transceptores industriales de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % hasta 2034, liderados por Arabia Saudita y los Emiratos Árabes Unidos. Las necesidades de conectividad industrial se están expandiendo junto con la diversificación energética, la inversión en ciudades inteligentes, los servicios públicos, el transporte y los grandes proyectos de infraestructura.
Sudáfrica sigue siendo un mercado importante para las industrias minera, energética, manufacturera y del transporte, mientras que los demás países de la región de Oriente Medio y África se centran en el desarrollo de proyectos específicos de telecomunicaciones, energía e infraestructura. Existe una gran demanda de productos que requieren robustez y fiabilidad en condiciones de alta temperatura y a larga distancia.
Análisis de segmentación
Tipo
Se prevé que el mercado de este tipo de módulos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,1 % durante el periodo 2026-2034. SFP sigue siendo la arquitectura principal, ya que su estandarización permite realizar tareas de mantenimiento y actualizaciones incrementales. SFP+ satisface las necesidades de mayor ancho de banda, mientras que XFP conserva su relevancia en determinados entornos de red heredados y especializados, donde el equipo instalado y la interoperabilidad influyen en las decisiones de compra.
- SFP: SFP mantiene la posición más sólida en cuanto a base instalada gracias a que sus módulos compactos permiten una sustitución sencilla, ofrecen múltiples opciones de fibra y gozan de una amplia compatibilidad con conmutadores industriales, convertidores de medios y equipos de comunicación.
- SFP+: SFP+ se utiliza en redes troncales industriales y enlaces de agregación de mayor ancho de banda, lo que lo convierte en una solución estratégicamente importante en aquellos casos donde el tráfico de datos de máquinas, vídeo y supervisión supera los requisitos convencionales de gigabit.
- XFP: XFP sigue siendo relevante en las implementaciones de 10G ya establecidas, especialmente cuando los clientes priorizan la continuidad del ciclo de vida y la compatibilidad con los equipos de red existentes, en lugar de la migración inmediata a formatos más nuevos.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,8% durante el periodo 2026-2034. Los requisitos de las redes industriales se extienden cada vez más más allá de las comunicaciones convencionales, abarcando la automatización, los accionamientos, la iluminación y los sistemas de redes inteligentes. La automatización se posiciona como la aplicación de mayor crecimiento, ya que los sistemas de producción conectados requieren una comunicación fiable y de baja latencia entre las capas de control y monitorización.
- Telecomunicaciones y procesamiento de datos: Esta aplicación admite requisitos de conectividad de alto volumen y sigue siendo estratégicamente importante allí donde los sitios industriales integran infraestructura de telecomunicaciones, computación perimetral, procesamiento de datos y redes empresariales.
- Automatización: La automatización impulsa la demanda de enlaces ópticos resistentes que conecten controladores programables, conmutadores industriales, robots, sensores, cámaras y sistemas periféricos en entornos de producción con altas exigencias eléctricas.
- Control de motores y accionamientos: La conectividad óptica permite comunicaciones aisladas alrededor de motores y accionamientos, lo que reduce la exposición a interferencias electromagnéticas y posibilita información de control fiable en equipos distribuidos.
- Gestión de la energía de la iluminación: Las arquitecturas de iluminación y gestión de energía conectadas requieren cada vez más monitorización y control en red, lo que genera una demanda específica de interfaces ópticas compactas en grandes instalaciones industriales y de infraestructura.
- Red eléctrica inteligente: Las implementaciones de redes eléctricas inteligentes utilizan comunicaciones fiables para subestaciones, activos distribuidos, sistemas de monitorización y equipos de control, y admiten conectividad óptica donde el aislamiento eléctrico y la transmisión a larga distancia son importantes.
Usuario final
Se prevé que la demanda de los usuarios finales aumente a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,4 % durante el período 2026-2034. Los sectores de electrónica de consumo, energía, procesamiento químico, aeroespacial y textil difieren en sus requisitos medioambientales y de rendimiento, pero todos se benefician de comunicaciones resilientes que permitan la automatización, la monitorización y el control distribuido.
- Electrónica de consumo: La fabricación de productos electrónicos requiere redes densas y fiables para la producción automatizada, la inspección, la manipulación de materiales y los equipos de alto rendimiento, lo que permite la conectividad óptica en las instalaciones modernas.
- Energía: Las empresas de servicios públicos y los operadores de energía valoran el aislamiento óptico, la comunicación a larga distancia y la resiliencia para subestaciones, instalaciones de generación, activos renovables y redes de monitoreo.
- Industria química: Las instalaciones químicas requieren comunicaciones fiables en entornos caracterizados por interferencias electromagnéticas, operaciones críticas para el proceso y exigentes expectativas de tiempo de actividad.
- Aeroespacial: Las aplicaciones aeroespaciales hacen hincapié en la robustez, el bajo peso, la fiabilidad y la transmisión de datos de alta velocidad, especialmente en entornos de prueba y sistemas embebidos exigentes.
- Textil: La producción textil integra cada vez más maquinaria automatizada, sensores y sistemas de supervisión, lo que genera una demanda de conexiones de red fiables entre los equipos de producción distribuidos.
Resumen de la oportunidad
|
Usuarios finales |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Electrónica de consumo |
Medio |
Automatización de fábricas |
Escalada |
|
Energía |
Alto |
Digitalización de la red |
Escalada |
|
Químico |
Medio |
Control de procesos |
Escalada |
|
Aeroespacial |
Medio |
Redes robustas |
Maduro |
|
Textil |
Bajo |
Fabricación inteligente |
Escalada |
|
Otros |
Medio |
Conectividad de borde |
Emergente |
Factores de crecimiento del mercado de transceptores industriales y análisis de su impacto
Expansión de las arquitecturas Ethernet industriales
Ethernet industrial se está integrando cada vez más en entornos de producción, servicios públicos, transporte y control de procesos, a medida que las organizaciones consolidan sus redes operativas y de información. Esta transición incrementa el número de puntos finales de comunicación que requieren conectividad de capa física fiable y genera una demanda recurrente de módulos ópticos conectables (SFP). El impacto es mayor en instalaciones donde los enlaces de cobre presentan limitaciones de distancia, conexión a tierra o interferencia electromagnética. Las arquitecturas SFP estandarizadas pueden reducir la complejidad de la sustitución, ya que los módulos se pueden intercambiar sin necesidad de rediseñar plataformas de conmutación completas. Por lo tanto, los proveedores que admiten múltiples tipos de fibra, rangos de temperatura y velocidades de red pueden atender a bases instaladas más amplias. El efecto en el mercado va más allá de las compras iniciales de hardware, ya que la expansión de la red genera requisitos adicionales de módulos para la agregación, la redundancia y los inventarios de mantenimiento.
Intensidad creciente de datos en fábricas conectadas
La visión artificial, el mantenimiento predictivo, la robótica, los gemelos digitales y el análisis en el borde de la red están incrementando el volumen y la frecuencia de la información que circula por las redes industriales. A diferencia de las arquitecturas de control tradicionales, que intercambiaban conjuntos de datos relativamente pequeños, los sistemas modernos pueden combinar vídeo, flujos de sensores, información sobre el estado de las máquinas y análisis empresariales. Los transceptores ópticos proporcionan una capa de conectividad práctica donde el ancho de banda, la distancia y la resistencia electromagnética son cruciales. Esta tendencia aumenta la demanda de módulos de mayor velocidad y crea oportunidades para que los proveedores de equipos integren las interfaces ópticas de forma más profunda en los conmutadores industriales y las plataformas de borde. El impacto comercial es especialmente relevante para los fabricantes que modernizan instalaciones existentes, ya que los transceptores modulares permiten una expansión gradual de la capacidad sin necesidad de reemplazar simultáneamente todos los componentes de la red.
Modernización de la red eléctrica y la infraestructura
Las redes eléctricas, los sistemas de transporte y los grandes proyectos de infraestructura requieren cada vez más comunicaciones fiables entre activos geográficamente dispersos. La conectividad óptica permite el aislamiento entre equipos y admite distancias de transmisión mayores que los enlaces de cobre convencionales, lo que la hace idónea para subestaciones, centros de control, túneles, redes ferroviarias e instalaciones de servicios públicos. La modernización de la red también incrementa el número de activos monitorizados, lo que amplía los requisitos de comunicación en los extremos de las redes de infraestructura. El impacto resultante en el mercado no se limita a las nuevas instalaciones. Las instalaciones existentes requieren módulos de reemplazo, mejoras de redundancia y extensiones de red a medida que se amplían las capacidades de monitorización y automatización. Los proveedores que cumplen con los requisitos ambientales industriales y las certificaciones de infraestructura pueden gestionar los ciclos de adquisición en los que la fiabilidad y la cualificación son factores clave.
Tendencias futuras del mercado de transceptores industriales
Mayor énfasis en arquitecturas ópticas de bajo consumo energético.
Es probable que los futuros diseños de redes industriales hagan mayor hincapié en la eficiencia energética a medida que las fábricas implementen más equipos conectados y computación perimetral. Los módulos ópticos de menor potencia pueden reducir las cargas térmicas en gabinetes de conmutación compactos y mejorar la confiabilidad del sistema donde la capacidad de refrigeración es limitada. Se espera que los proveedores perfeccionen la eficiencia de transmisores y receptores, manteniendo el alcance y la integridad de la señal requeridos. La fotónica de silicio y las arquitecturas ópticas más integradas podrían influir gradualmente en determinadas aplicaciones industriales de alto ancho de banda a medida que mejore la rentabilidad de los componentes. La tendencia del mercado de transceptores industriales también podría alentar a los diseñadores de equipos a considerar la potencia del transceptor como parte del costo operativo total de la red, en lugar de como una especificación de componente aislada, lo que fortalecería la demanda de módulos que combinen ancho de banda, eficiencia térmica y empaquetado compacto.
Mayor convergencia entre redes y control industrial.
La próxima fase de la conectividad industrial probablemente reducirá la separación entre la infraestructura de red y las arquitecturas de control. Las comunicaciones sensibles al tiempo, el procesamiento en el borde, Ethernet determinista y la detección de mayor resolución requerirán conectividad física que pueda soportar requisitos de rendimiento más estrictos. Los módulos ópticos están en una posición privilegiada para participar en esta transición, donde el aislamiento eléctrico, la distancia y el ancho de banda son cruciales. Es posible que los proveedores integren cada vez más las capacidades de los transceptores con funciones de conmutación, sincronización, diagnóstico y gestión para simplificar la implementación. Esta convergencia debería favorecer a los proveedores capaces de validar cadenas de conectividad completas en lugar de componentes individuales. Con el tiempo, las decisiones de adquisición podrían orientarse hacia la interoperabilidad certificada y la gestión del ciclo de vida, especialmente en instalaciones donde el tiempo de inactividad de la red afecta directamente a la producción, la seguridad o la disponibilidad de la infraestructura.
Oportunidades de mercado para transceptores industriales
Diversificación de la fabricación y la cadena de suministro a nivel local.
Los fabricantes pueden aprovechar las oportunidades estableciendo capacidades regionales de producción, pruebas o configuración final más cerca de sus principales clientes industriales. La diversificación de la cadena de suministro se ha vuelto estratégicamente importante, ya que los clientes industriales requieren continuidad durante los largos ciclos de vida de los equipos y pueden sufrir retrasos costosos cuando no hay módulos especializados disponibles. Los centros de inventario regionales, el abastecimiento dual y la cualificación localizada pueden mejorar la capacidad de respuesta sin necesidad de una integración vertical completa. Los proveedores también pueden diferenciarse mediante la configuración específica para cada aplicación, el control de temperatura y el soporte para la certificación. Las mejores oportunidades en el Pronóstico del Mercado de Transceptores Industriales probablemente surgirán en Asia Pacífico, América del Norte y determinados clústeres de fabricación europeos donde la inversión en automatización sigue siendo sustancial. Un modelo localizado puede reducir simultáneamente la exposición logística y fortalecer las relaciones con los integradores de sistemas y los fabricantes de equipos industriales.
Módulos de alta fiabilidad para aplicaciones de infraestructura.
La modernización de la infraestructura ofrece a los proveedores la oportunidad de desarrollar transceptores optimizados específicamente para servicios públicos, ferrocarriles, transporte, energía e instalaciones industriales exigentes. Los compradores en estas aplicaciones valoran, por lo general, la compatibilidad con el ciclo de vida, la robustez ambiental, la interoperabilidad y la documentación, además del ancho de banda. Los productos diseñados para rangos de temperatura extendidos, tolerancia a vibraciones, resistencia electromagnética y certificaciones específicas para cada aplicación pueden tener mayor relevancia estratégica que los módulos genéricos. Los proveedores deben priorizar los programas de cualificación con fabricantes e integradores de equipos de infraestructura, ya que estos canales influyen en las decisiones de especificación antes de que los proyectos lleguen a la fase de adquisición. Esta oportunidad también se extiende a los mercados de reemplazo, donde los módulos estandarizados permiten realizar actualizaciones sin necesidad de rediseñar los sistemas de conmutación instalados. Esta combinación de nuevos proyectos y requisitos de mantenimiento recurrentes puede proporcionar una base de ingresos estable.
Novedades recientes
- Marzo de 2026: MaxLinear amplió su familia de transceptores RS-485/RS-422 MxL8323x con velocidades de datos de hasta 50 Mbps, protección ESD/EFT mejorada y amplia compatibilidad de voltaje para entornos industriales exigentes. Estos dispositivos están diseñados para aplicaciones como automatización industrial, accionamientos de motores, climatización (HVAC), informática industrial y redes inteligentes.
- Noviembre de 2024: SANWA Technologies anunció la adquisición del negocio de dispositivos ópticos de YOKOWO, con efecto a partir del 30 de septiembre de 2024. El acuerdo transfiere la propiedad intelectual, los derechos de fabricación y venta, y los equipos de producción, fortaleciendo así la cartera de productos ópticos de SANWA y sus capacidades en miniaturización, bajo consumo de energía y tecnologías de banda ancha.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -