
Marché des émetteurs-récepteurs industriels : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des émetteurs-récepteurs industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (SFP, SFP+, XFP) ; application (télécommunications et traitement des données, automatisation, commande et entraînement de moteurs, gestion de l'alimentation pour l'éclairage, réseaux intelligents, autres) ; utilisateur final (électronique grand public, énergie, chimie, aérospatiale, textile, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011133
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
5,72 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,82 %
taux de croissance
Marché adressable
72,64 milliards de dollars américains
(2026-2034)
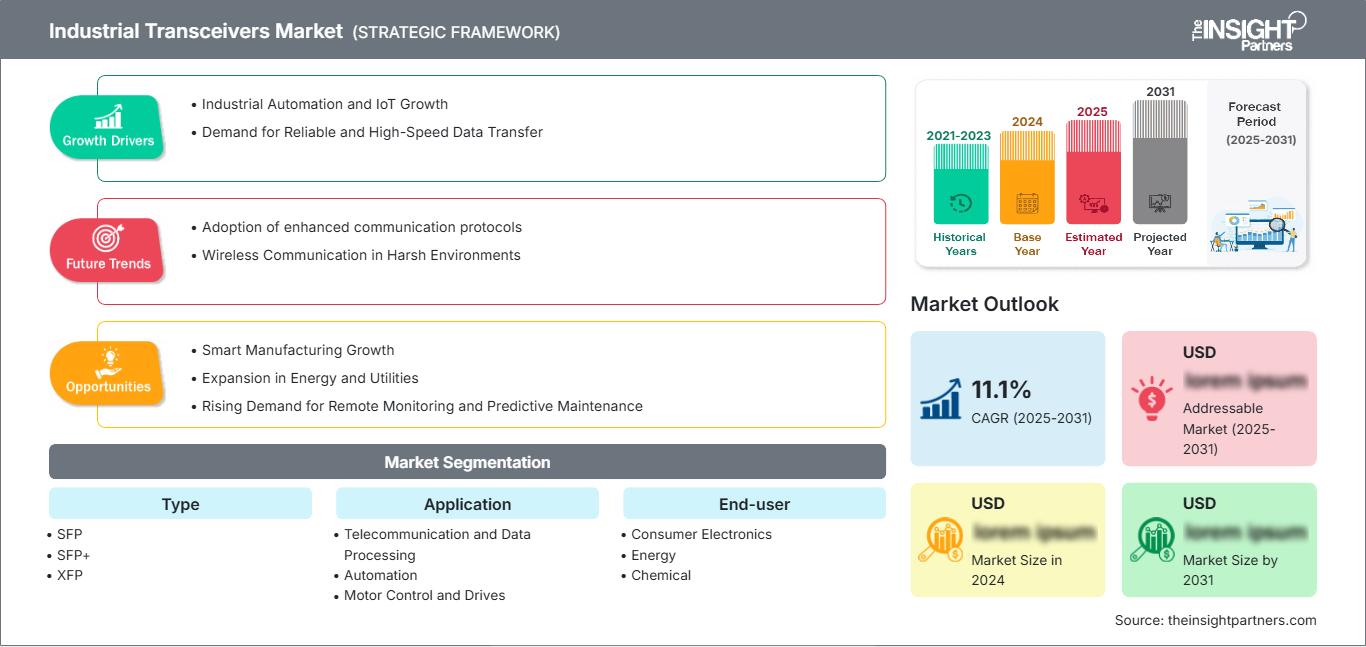
Le marché des émetteurs-récepteurs industriels était évalué à 5,72 milliards de dollars américains en 2025 et devrait atteindre 10,36 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,82 % entre 2026 et 2034. Ce marché englobe les technologies de connectivité optique enfichables utilisées dans les environnements de réseaux industriels, la demande étant stimulée par l'automatisation, les communications résilientes, les infrastructures énergétiques et les systèmes de contrôle de plus en plus connectés nécessitant une transmission de données fiable à haut débit.
Le marché des émetteurs-récepteurs industriels en Amérique du Nord demeure un marché stratégique, soutenu par la modernisation de l'automatisation industrielle, la production à forte intensité de données, la numérisation des services publics et les investissements continus dans une infrastructure Ethernet résiliente. Les perspectives régionales affichent un TCAC estimé entre 6,5 % et 7,3 % jusqu'en 2034, l'adoption de ces technologies étant renforcée par le remplacement des solutions de connectivité traditionnelles, le déploiement croissant de l'informatique de périphérie et les exigences de communications fiables dans des environnements d'exploitation électromagnétiquement perturbés.
Analyse et perspectives du marché des émetteurs-récepteurs industriels
- Amérique du Nord : La région devrait représenter une part de 31 à 35 % en 2025, grâce à l'automatisation et à la modernisation des infrastructures, avec un TCAC de 6,5 à 7,3 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentent 56 à 61 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,7 à 7,5 % entre 2026 et 2034.
- Europe : L’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne représentent une part régionale de 21 à 25 % en 2025, la numérisation industrielle maintenant un TCAC de 6,1 à 6,9 % entre 2026 et 2034.
- Asie-Pacifique : la Chine, le Japon, la Corée du Sud et l'Inde représentent une part de 30 à 34 % en 2025, tandis que l'expansion du secteur manufacturier et les investissements dans les réseaux soutiennent un TCAC de 7,2 à 8,1 % entre 2026 et 2034.
- Segment le plus important : le SFP devrait représenter une part de marché de 46 à 51 % en 2025, grâce à l’interopérabilité et à la compatibilité de la base installée, avec un TCAC de 6,4 à 7,1 % jusqu’en 2034.
- Segment à forte croissance : L'automatisation devrait représenter une part de marché de 24 à 29 % en 2025 et devrait enregistrer un TCAC de 7,4 à 8,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Advantech Co., Ltd. ; Cisco Systems, Inc. ; CTC Union Technologies Co., Ltd. ; D-Link Corporation ; Fujitsu Limited ; Coherent Corp. ; Infineon Technologies AG ; Lumentum Holdings Inc. ; Smiths Interconnect ; Renesas Electronics Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les émetteurs-récepteurs industriels ont évolué vers des dispositifs robustes et modulaires, permettant l'automatisation distribuée et la mise en réseau dense au sein de l'industrie. La technologie traditionnelle des émetteurs-récepteurs fibre/Ethernet reste pertinente grâce à ses modules standardisés qui facilitent la réparation et le remplacement des appareils. Parallèlement, les modèles plus rapides répondent aux problématiques liées à l'augmentation du volume de données provenant des systèmes de vision, des capteurs, des superviseurs et des analyses effectuées en périphérie de réseau. La résistance à la température et aux interférences électromagnétiques, ainsi que la cybersécurité et la durée de vie, sont des critères essentiels pour les entreprises manufacturières lors de la commande d'émetteurs-récepteurs.
À l'avenir, la croissance se concentrera sur les pôles de production, la modernisation des réseaux électriques, les infrastructures de transport et les installations industrielles en périphérie. Les fournisseurs devront vraisemblablement proposer des modules interopérables, durables et respectueux de l'environnement. L'industrie 4.0, la modernisation des réseaux électriques et les infrastructures intégrées pourraient offrir des opportunités aux entreprises qui fabriquent des architectures Ethernet industrielles basées sur des normes optiques.
Portée du rapport sur le marché des émetteurs-récepteurs industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,72 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des émetteurs-récepteurs industriels
La demande sera de plus en plus liée à l'exigence d'une communication fiable entre les contrôleurs, les commutateurs, les capteurs, les variateurs, les caméras et les dispositifs de périphérie. Les connexions optiques offrent une immunité aux interférences électromagnétiques et permettent des distances de transmission supérieures aux connexions en cuivre traditionnelles. Elles sont particulièrement adaptées aux usines, aux services publics, aux infrastructures de transport et aux industries de transformation. La chaîne de valeur du marché des émetteurs-récepteurs industriels comprend les éléments optiques, les composants semi-conducteurs, les modules, l'infrastructure réseau, les distributeurs, les intégrateurs de systèmes et les utilisateurs industriels. L'offre reste tributaire de la disponibilité des composants, des processus de qualification et de la robustesse des emballages.
Le positionnement de l'entreprise repose sur l'utilisation de modules interopérables, la prise en compte des aspects environnementaux, la gestion du cycle de vie et la compatibilité avec les solutions de réseaux industriels. Advantech Co., Ltd. et Cisco Systems, Inc. répondent aux besoins des réseaux industriels grâce à des offres d'infrastructures plus complètes, tandis que CTC Union Technologies Co., Ltd. fabrique des systèmes de communication durcis. Fujitsu Limited, Coherent Corp. et Lumentum Holdings Inc. sont des leaders du secteur des solutions de réseaux optiques, et les solutions de semi-conducteurs sont fournies par Infineon Technologies AG et Renesas Electronics Corporation.
Les investissements se multiplient dans les technologies à large bande passante, à faible consommation, l'intégration optique et la robustesse de la fabrication. Les fournisseurs stratégiques doivent également prendre en compte des points essentiels tels que la qualification, la sécurité et la durabilité des produits, car les utilisateurs finaux privilégient la continuité d'exploitation à l'évolution rapide des produits. Ces facteurs créeront un marché où le fournisseur de composants intégrés possédant des compétences en ingénierie d'application bénéficiera d'un avantage concurrentiel.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des émetteurs-récepteurs industriels : Perspectives stratégiques
Perspectives régionales
Marché des émetteurs-récepteurs industriels en Amérique du Nord
L'Amérique du Nord devrait représenter 31 à 35 % du marché des émetteurs-récepteurs industriels en 2025, les États-Unis assurant 56 à 61 % de la demande régionale. Ce marché devrait croître à un taux de croissance annuel composé (TCAC) de 6,5 à 7,3 % jusqu'en 2034, porté par l'automatisation des usines, la modernisation des infrastructures, des réseaux de transport et le déploiement de l'informatique de périphérie. Les industriels recherchent de plus en plus une connectivité optique capable de préserver les signaux dans des environnements riches en électricité.
Le potentiel de cette région est renforcé par le remplacement des infrastructures existantes et le déploiement de l'Ethernet sur des réseaux opérationnels isolés. La contribution du Canada se manifeste dans les secteurs des ressources, des services publics et des transports, tandis que le Mexique bénéficie de ses installations de production et de fabrication localisées. La robustesse en matière de températures de fonctionnement, l'interopérabilité, la cybersécurité et le support produit à long terme revêtent une importance croissante lors des achats.
Marché américain des émetteurs-récepteurs industriels
Les États-Unis devraient représenter entre 56 et 61 % des revenus nord-américains en 2025 et leur croissance annuelle composée devrait se situer entre 6,7 et 7,5 % jusqu'en 2034. L'automatisation industrielle, la fabrication de semi-conducteurs, les services publics, les transports et la défense contribuent à un besoin constant de solutions de réseaux optiques fiables. L'infrastructure Ethernet existante privilégie par ailleurs les mises à niveau progressives plutôt qu'une reconstruction complète du réseau.
La couverture commerciale englobe l'infrastructure, les composants optiques et la connectivité embarquée. Cisco Systems, Inc., Advantech Co., Ltd., Coherent Corp., Lumentum Holdings Inc., Infineon Technologies AG et Renesas Electronics Corporation interviennent dans cet écosystème à différents niveaux complémentaires. Les domaines d'application actuels comprennent la vision industrielle, les systèmes de contrôle distribués, la maintenance prédictive, l'informatique de périphérie et les réseaux optiques industriels à haute disponibilité qui atténuent les problèmes d'interférences électromagnétiques.
Marché européen des émetteurs-récepteurs industriels
L'Europe devrait représenter 21 à 25 % des revenus en 2025, avec un TCAC prévisionnel de 6,1 à 6,9 % jusqu'en 2034. L'Allemagne affiche la plus forte demande régionale, portée par ses solides capacités de production et son automatisation. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également de manière significative à la demande, notamment dans les secteurs des transports, de l'énergie, des industries de transformation et des technologies intelligentes.
Le Royaume-Uni combine la demande de modernisation des réseaux industriels et des infrastructures de données, tandis que l'Allemagne demeure le pays leader grâce à son écosystème d'automatisation et de machines très développé. La France bénéficie d'un avantage certain grâce à ses initiatives en matière d'énergie, de transports, d'aérospatiale et de numérisation industrielle. L'Italie et l'Espagne contribuent quant à elles par la modernisation de leur production, leurs services publics, leurs transports et leurs infrastructures d'énergies renouvelables.
Marché des émetteurs-récepteurs industriels de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 30 à 34 % en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 7,2 à 8,1 % jusqu'en 2034. La Chine domine ce marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'échelle de la production, les investissements dans les télécommunications, l'automatisation et le développement des infrastructures numériques favorisent l'adoption de l'Internet industriel des objets (IIoT) dans les usines, les services publics, les transports et les opérations industrielles à forte intensité de données.
Les politiques gouvernementales favorisant la production nationale et les infrastructures numériques contribuent à la demande dans la région. La Chine y contribue par son volume de production, le Japon par son automatisation, la Corée du Sud par la fabrication de semi-conducteurs et de produits électroniques, l'Inde par sa numérisation industrielle et l'Australie par ses secteurs minier, énergétique et des infrastructures.
Marché des émetteurs-récepteurs industriels du Moyen-Orient et de l'Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,2 % à 7,0 % jusqu’en 2034, tirée par l’Arabie saoudite et les Émirats arabes unis. Les besoins en connectivité industrielle augmentent parallèlement à la diversification énergétique, aux investissements dans les villes intelligentes, aux services publics, aux transports et aux grands projets d’infrastructure.
L'Afrique du Sud demeure un marché important pour les industries minières, énergétiques, manufacturières et des transports, tandis que les autres pays de la région MENA privilégient le développement ciblé des télécommunications, de l'énergie et des infrastructures. Les produits nécessitant robustesse et fiabilité à haute température et sur de longues distances sont très demandés.
Analyse de segmentation
Taper
Le marché des modules SFP devrait croître à un TCAC de 6,4 % à 7,1 % entre 2026 et 2034. Le module SFP demeure l'architecture principale, car sa connectique standardisée facilite la maintenance et les mises à niveau progressives. Le module SFP+ répond aux besoins de bande passante plus élevés, tandis que le module XFP conserve sa pertinence dans certains environnements réseau anciens et spécialisés où l'équipement installé et l'interopérabilité influencent les décisions d'achat.
- SFP : Le SFP conserve la position la plus solide en termes de base installée grâce à ses modules compacts qui facilitent le remplacement, offrent de multiples options de fibre et une large compatibilité avec les commutateurs industriels, les convertisseurs de média et les équipements de communication.
- SFP+ : Le SFP+ est utilisé pour les réseaux dorsaux industriels à large bande passante et les liaisons d'agrégation, ce qui le rend stratégiquement important là où les données machine, la vidéo et le trafic de supervision dépassent les exigences gigabit conventionnelles.
- XFP : Le format XFP reste pertinent dans les déploiements 10G établis, en particulier lorsque les clients privilégient la continuité du cycle de vie et la compatibilité avec les équipements réseau existants plutôt qu’une migration immédiate vers des formats plus récents.
Application
On prévoit une croissance annuelle composée (TCAC) de 7,0 à 7,8 % pour les applications entre 2026 et 2034. Les besoins en réseaux industriels s'étendent de plus en plus au-delà des communications conventionnelles pour englober l'automatisation, les entraînements, l'éclairage et les réseaux intelligents. L'automatisation se positionne comme l'application à la croissance la plus rapide, car les systèmes de production connectés nécessitent une communication fiable et à faible latence entre les couches de contrôle et de surveillance.
- Télécommunications et traitement des données : cette application répond aux exigences de connectivité à haut volume et demeure stratégiquement importante là où les sites industriels intègrent l’infrastructure de télécommunications, l’informatique de périphérie, le traitement des données et les réseaux d’entreprise.
- Automatisation : L'automatisation stimule la demande de liaisons optiques robustes reliant les automates programmables, les commutateurs industriels, les robots, les capteurs, les caméras et les systèmes périphériques dans des environnements de production exigeants sur le plan électrique.
- Commande et entraînements de moteurs : La connectivité optique prend en charge les communications isolées autour des moteurs et des entraînements, réduisant l'exposition aux interférences électromagnétiques et permettant des informations de contrôle fiables sur des équipements distribués.
- Gestion de l'alimentation électrique pour l'éclairage : les architectures connectées d'éclairage et de gestion de l'alimentation nécessitent de plus en plus une surveillance et un contrôle en réseau, créant une demande ciblée d'interfaces optiques compactes dans les grandes installations industrielles et d'infrastructures.
- Réseau intelligent : Les déploiements de réseaux intelligents utilisent des communications fiables pour les sous-stations, les actifs distribués, les systèmes de surveillance et les équipements de contrôle, prenant en charge la connectivité optique là où l’isolation électrique et la transmission longue distance sont importantes.
Utilisateur final
La demande des utilisateurs finaux devrait augmenter à un TCAC de 6,6 à 7,4 % entre 2026 et 2034. Les secteurs de l'électronique grand public, de l'énergie, du traitement chimique, de l'aérospatiale et du textile ont des exigences environnementales et de performance différentes, mais tous bénéficient de communications résilientes prenant en charge l'automatisation, la surveillance et le contrôle distribué.
- Électronique grand public : La fabrication de produits électroniques nécessite un réseau dense et fiable pour la production automatisée, l’inspection, la manutention des matériaux et les équipements à haut débit, prenant en charge la connectivité optique dans les installations modernes.
- Énergie : Les entreprises de services publics et les opérateurs énergétiques accordent une grande importance à l'isolation optique, à la communication longue distance et à la résilience des sous-stations, des installations de production, des actifs renouvelables et des réseaux de surveillance.
- Industrie chimique : Les installations chimiques nécessitent des communications fiables dans des environnements caractérisés par des interférences électromagnétiques, des opérations critiques et des exigences élevées en matière de disponibilité.
- Aérospatiale : Les applications aérospatiales mettent l'accent sur la robustesse, la légèreté, la fiabilité et la transmission de données à haut débit, notamment dans les environnements embarqués et de test exigeants.
- Textile : La production textile intègre de plus en plus de machines automatisées, de capteurs et de systèmes de supervision, créant ainsi une demande de connexions réseau fiables pour l'ensemble des équipements de production distribués.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Électronique grand public |
Moyen |
Automatisation des usines |
Mise à l'échelle |
|
Énergie |
Haut |
Numérisation de la grille |
Mise à l'échelle |
|
Chimique |
Moyen |
Contrôle des processus |
Mise à l'échelle |
|
Aérospatial |
Moyen |
Réseaux robustes |
Mature |
|
Textile |
Faible |
Fabrication intelligente |
Mise à l'échelle |
|
Autres |
Moyen |
Connectivité périphérique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des émetteurs-récepteurs industriels
Expansion des architectures Ethernet industrielles
L'Ethernet industriel s'intègre de plus en plus aux environnements de production, de services publics, de transport et de contrôle des processus, à mesure que les entreprises consolident leurs réseaux opérationnels et d'information. Cette transition accroît le nombre de points de communication nécessitant une connectivité physique fiable et génère une demande récurrente de modules optiques enfichables (SFP). L'impact est particulièrement marqué dans les installations où les liaisons cuivre sont soumises à des limitations de distance, de mise à la terre ou d'interférences électromagnétiques. Les architectures SFP standardisées simplifient le remplacement des modules, car leur échange ne nécessite pas de repenser l'ensemble des plateformes de commutation. Les fournisseurs prenant en charge différents types de fibres, plages de température et débits réseau peuvent ainsi répondre aux besoins d'une clientèle plus large. L'impact sur le marché se prolonge au-delà des achats initiaux de matériel, car l'expansion du réseau engendre des besoins supplémentaires en modules pour l'agrégation, la redondance et la maintenance.
Intensification des données dans les usines connectées
La vision industrielle, la maintenance prédictive, la robotique, les jumeaux numériques et l'analyse de données en périphérie de réseau accroissent le volume et la fréquence des informations circulant sur les réseaux industriels. Contrairement aux architectures de contrôle traditionnelles qui échangeaient des ensembles de données relativement restreints, les systèmes modernes peuvent combiner la vidéo, les flux de capteurs, les informations d'état des machines et les analyses d'entreprise. Les émetteurs-récepteurs optiques offrent une couche de connectivité pratique lorsque la bande passante, la distance et la résilience électromagnétique sont essentielles. Cette tendance stimule la demande de modules à haut débit et offre aux fournisseurs d'équipements la possibilité d'intégrer plus profondément les interfaces optiques dans les commutateurs industriels et les plateformes périphériques. L'impact commercial est particulièrement pertinent pour les fabricants modernisant leurs sites existants, car les émetteurs-récepteurs modulaires permettent une extension de capacité progressive sans nécessiter le remplacement simultané de tous les composants du réseau.
Modernisation du réseau et des infrastructures
Les réseaux électriques, les systèmes de transport et les grands projets d'infrastructure exigent de plus en plus des communications fiables entre des actifs géographiquement dispersés. La connectivité optique assure l'isolation entre les équipements et permet des distances de transmission supérieures aux liaisons cuivre classiques, ce qui la rend idéale pour les sous-stations, les centres de contrôle, les tunnels, les réseaux ferroviaires et les installations de services publics. La modernisation des réseaux accroît également le nombre d'actifs surveillés, ce qui renforce les besoins en communication en périphérie des réseaux d'infrastructure. L'impact sur le marché ne se limite pas aux nouvelles installations. Les sites existants nécessitent le remplacement de modules, la mise à niveau de la redondance et l'extension du réseau à mesure que les capacités de surveillance et d'automatisation se développent. Les fournisseurs capables de répondre aux exigences environnementales industrielles et aux certifications d'infrastructure peuvent répondre aux exigences des cycles d'approvisionnement où la fiabilité et la qualification sont des critères essentiels.
Tendances futures du marché des émetteurs-récepteurs industriels
Accent mis davantage sur les architectures optiques à faible consommation d'énergie
Les futures architectures de réseaux industriels devraient privilégier l'efficacité énergétique, à mesure que les usines déploient davantage d'équipements connectés et de solutions de calcul en périphérie. Les modules optiques basse consommation permettent de réduire les charges thermiques dans les armoires de commutation compactes et d'améliorer la fiabilité des systèmes lorsque la capacité de refroidissement est limitée. Les fournisseurs devraient optimiser le rendement des émetteurs et des récepteurs tout en maintenant la portée et l'intégrité du signal requises. La photonique sur silicium et les architectures optiques plus intégrées pourraient progressivement influencer certaines applications industrielles à large bande passante, à mesure que le coût des composants s'améliore. L'évolution du marché des émetteurs-récepteurs industriels pourrait également inciter les concepteurs d'équipements à considérer la consommation énergétique des émetteurs-récepteurs comme faisant partie intégrante du coût total d'exploitation du réseau, et non plus comme une simple spécification technique, renforçant ainsi la demande de modules alliant bande passante, efficacité thermique et compacité.
Convergence croissante des réseaux et du contrôle industriel
La prochaine étape de la connectivité industrielle devrait réduire la séparation entre l'infrastructure réseau et les architectures de contrôle. Les communications critiques en temps réel, le traitement en périphérie, l'Ethernet déterministe et la détection haute résolution nécessiteront une connectivité physique capable de répondre à des exigences de performance plus strictes. Les modules optiques sont bien placés pour participer à cette transition, notamment lorsque l'isolation électrique, la distance et la bande passante sont des facteurs importants. Les fournisseurs pourraient de plus en plus intégrer les capacités des émetteurs-récepteurs aux fonctions de commutation, de synchronisation, de diagnostic et de gestion afin de simplifier le déploiement. Cette convergence devrait favoriser les fournisseurs capables de valider des chaînes de connectivité complètes plutôt que des composants individuels. À terme, les décisions d'achat pourraient s'orienter vers l'interopérabilité certifiée et la gestion du cycle de vie, en particulier dans les installations où les interruptions de réseau ont un impact direct sur la production, la sécurité ou la disponibilité de l'infrastructure.
Opportunités du marché des émetteurs-récepteurs industriels
Production localisée et diversification de la chaîne d'approvisionnement
Les fabricants peuvent saisir des opportunités en établissant des capacités régionales de production, de test ou de configuration finale plus proches de leurs principaux clients industriels. La diversification de la chaîne d'approvisionnement est devenue stratégique, car les clients industriels exigent une continuité tout au long du cycle de vie de leurs équipements et peuvent subir des retards coûteux en cas d'indisponibilité de modules spécialisés. Des plateformes d'inventaire régionales, un double approvisionnement et une qualification localisée peuvent améliorer la réactivité sans nécessiter une intégration verticale complète. Les fournisseurs peuvent également se différencier grâce à une configuration adaptée à l'application, un contrôle de température et un accompagnement en matière de certification. Les meilleures opportunités du marché des émetteurs-récepteurs industriels devraient se situer en Asie-Pacifique, en Amérique du Nord et dans certains pôles de production européens où les investissements dans l'automatisation restent importants. Un modèle localisé permet de réduire simultanément les risques logistiques et de renforcer les relations avec les intégrateurs de systèmes et les fabricants d'équipements industriels.
Modules haute fiabilité pour applications d'infrastructure
La modernisation des infrastructures offre aux fournisseurs l'opportunité de développer des émetteurs-récepteurs optimisés pour les secteurs des services publics, ferroviaire, des transports, de l'énergie et des installations industrielles exigeantes. Les acheteurs de ces applications privilégient généralement un support technique prévisible tout au long du cycle de vie, la robustesse environnementale, l'interopérabilité et la documentation, en plus de la bande passante. Les produits conçus pour fonctionner dans des plages de températures étendues, tolérer les vibrations et les interférences électromagnétiques, et bénéficier de certifications spécifiques à l'application, peuvent présenter un intérêt stratégique supérieur à celui des modules génériques. Les fournisseurs devraient privilégier les programmes de qualification auprès des fabricants et intégrateurs d'équipements d'infrastructure, car ces acteurs influencent les décisions relatives aux spécifications avant même que les projets n'atteignent la phase d'approvisionnement. Cette opportunité s'étend également aux marchés du remplacement, où les modules standardisés permettent des mises à niveau sans nécessiter la refonte des systèmes de commutation existants. Cette combinaison de nouveaux projets et de besoins de maintenance récurrents peut assurer une base de revenus stable.
Développements récents
- Mars 2026 : MaxLinear a enrichi sa gamme d’émetteurs-récepteurs RS-485/RS-422 MxL8323x avec des débits de données jusqu’à 50 Mbits/s, une protection renforcée contre les décharges électrostatiques et les transitoires électriques, ainsi qu’une large compatibilité de tension pour les environnements industriels difficiles. Ces composants sont destinés à des applications telles que l’automatisation industrielle, les variateurs de vitesse, le CVC, l’informatique industrielle et les réseaux intelligents.
- Novembre 2024 : SANWA Technologies a annoncé l’acquisition de l’activité de dispositifs optiques de YOKOWO, effective le 30 septembre 2024. L’accord transfère la propriété intellectuelle, les droits de fabrication/vente et les équipements de production, renforçant ainsi le portefeuille de produits optiques de SANWA et ses capacités en matière de miniaturisation, de faible consommation d’énergie et de technologies à large bande.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -