
Markt für Infrarot Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Infrarotsensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Spektralbereich (Langwelle, Kurzwelle, Mittelwelle); Funktionalität (thermisch, quantenmechanisch); Funktionsmechanismus (aktiv, passiv); Endverbraucherbranche (Gesundheitswesen, Luft- und Raumfahrt, Automobilindustrie, kommerzielle Anwendungen, Fertigung, Öl und Gas, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009878
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
917,96 Mio. US$
Basisjahrwert
Prognose für 2034
2.432,01 Mio. US$
Prognose bis 2034
CAGR 2026-2034
11,43 %
Wachstumsrate
Adressierbarer Markt
14.753,65 Mio. US$
(2026–2034)
Der Markt für Infrarotsensoren wurde 2025 auf 917,96 Millionen US-Dollar geschätzt und soll bis 2034 auf 2.432,01 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,43 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den verstärkten Einsatz von Wärmebildkameras, Miniatursensoren, Bildverarbeitung, Fahrzeugsicherheitssystemen, Bildverarbeitung im Verteidigungsbereich und vernetzten Überwachungssystemen weiter vorangetrieben. Die Integration von Sensoren in Edge-Geräte hat die Kommerzialisierung von Infrarotsensortechnologien in verschiedenen Anwendungsbereichen und Branchen wirtschaftlich rentabel gemacht.
Der nordamerikanische Markt für Infrarotsensoren bleibt eine strategisch wichtige Region mit einem prognostizierten jährlichen Wachstum von ca. 10,5–12,0 % im Zeitraum von 2026 bis 2034. Starke Nachfrage in der Luft- und Raumfahrt sowie im Verteidigungssektor, eine hochmoderne Gesundheitsinfrastruktur, fortschrittliche industrielle Automatisierung und Programme zur Fahrzeugsicherheit treiben die Marktakzeptanz an. Nordamerika ist zudem für seine Halbleiter- und Photonikindustrie bekannt, während die Entwicklung autonomer Systeme und die vorausschauende Wartung den Bedarf an Infrarotsensoren weiter steigern.
Marktanalyse und Einblicke zu Infrarotsensoren
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 25–29 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,5–12,0 % wachsen wird , unterstützt durch die Modernisierung der Verteidigung, industrielle Inspektion, Diagnostik im Gesundheitswesen und Automobilsensorik.
- USA: Es wird erwartet, dass die USA im Jahr 2025 72–76 % der nordamerikanischen Nachfrage ausmachen werden , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–12,2 % zwischen 2026 und 2034 , unterstützt durch Verteidigungs- und Luftfahrtprogramme.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,8–11,2 % wachsen wird , angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien in den Bereichen Automobilindustrie, Fertigung und Sicherheitsanwendungen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 33–37 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % zwischen 2026 und 2034. Führend ist China, Japan, Südkorea und Indien durch die Expansion in der Elektronikfertigung und der Automobilindustrie.
- Größtes Segment: Langwelle wird als größtes Spektrumsegment modelliert, mit einem Marktanteil von 44–48 % im Jahr 2025 und einem jährlichen Wachstum von 10,5–12,0 % im Zeitraum 2026–2034 .
- Wachstumsstarkes Segment: Das Gesundheitswesen wird als wachstumsstarkes Endkundensegment modelliert, das im Jahr 2025 einen Marktanteil von 10–14 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,8 % wachsen wird .
- Detaillierte Analyse der wichtigsten Unternehmen: Teledyne FLIR, Fluke Corporation, General Dynamics Corporation, L3Harris Technologies, Inc., Murata Manufacturing Co., Ltd., New England Photoconductor, OMRON Corporation, onsemi, Raytheon Technologies Corporation und Teledyne Digital Imaging Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend in der Technologiebranche geht weg von diskreter Infrarotdetektion hin zu miniaturisierten, energieeffizienteren digitalen Systemen. Fortschritte bei pyroelektrischen Materialien, Quantendetektoren, ungekühlten Wärmesensoren, Gehäusen, Signalverarbeitung und optischen Filtern ermöglichen die Entwicklung kleinerer Sensoren mit höherer Empfindlichkeit. Auch die Massenproduktion ist auf eine automatisierte, mit Halbleitern kompatible Montage ausgerichtet. Diese technologischen Entwicklungen treiben den Markt für Infrarotsensoren durch die Integration von Sensorik, eingebetteter Signalverarbeitung und künstlicher Intelligenz voran.
Zu den Investitionstrends zählen Investitionen in Produktionsstätten im asiatisch-pazifischen Raum, in Nordamerika für militärische Zwecke und in Europa für die industrielle Digitalisierung. Der regulatorische Fokus auf Fahrzeugsicherheit, Energieeinsparung, Überwachung und kritische Infrastrukturen hat neue Anwendungsbereiche eröffnet. Mit sinkenden Preisen analysieren die Technologieanbieter Lieferkettenprobleme, Verpackungslösungen und anwendungsspezifische Designs.
Berichtsumfang zum Markt für Infrarotsensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 917,96 Millionen US-Dollar |
| Marktgröße bis 2034 | 2.432,01 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,43 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Infrarotsensoren
Der Nachfragetrend im Markt für Infrarotsensoren wird durch den Bedarf an berührungsloser Temperaturmessung, Anwesenheitserkennung, Wärmebildgebung und Objekterkennung angetrieben. Das Wachstum des Marktes für Infrarotsensoren wird durch den verstärkten Einsatz dieser Komponenten in der Automatisierungstechnik, Medizintechnik, Fahrzeugassistenzsystemen, Überwachungstechnik und militärischen Anwendungen beeinflusst. Die Wertschöpfungskette umfasst Materialtechnologien, optische Filter, Linsen, Signalverarbeitungselektronik, Halbleitergehäuse, Module, Systemintegratoren und OEMs.
Hinsichtlich der Komponenten sollten die Hersteller solcher Bauteile ein optimales Verhältnis von Empfindlichkeit, Spektralbereich, Stromverbrauch, Zuverlässigkeit und Preis gewährleisten können. Passive Detektoren sind weiterhin sinnvoll, wenn die Erfassung von Personen oder die Wärmemessung erforderlich ist, während aktive Systeme Entfernungsmessung und kontrollierte Beleuchtung ermöglichen. Bei der Beschaffung müssen die Stabilität der Kalibrierung, die Beständigkeit gegenüber Umwelteinflüssen, die Integrationszeit und die Verfügbarkeit über den gesamten Lebenszyklus berücksichtigt werden.
Die Wettbewerbspositionierung hängt von der Detektortechnologie, dem optischen Know-how, der Serienproduktion und der Entwicklung anwendungsspezifischer Lösungen ab. Laut dem Marktbericht für Infrarotsensoren nutzen Teledyne FLIR und Teledyne Digital Imaging die Tiefenmessung von Wärmebildern, während die Fluke Corporation über umfassendes Know-how im Bereich industrieller Messtechnik verfügt. Murata Manufacturing Co., Ltd. konzentriert sich auf kleine pyroelektrische Sensoren, und die OMRON Corporation ist mit Automatisierungs- und Sensorlösungen in den Markt eingetreten.
Die General Dynamics Corporation, L3Harris Technologies, Inc. und Raytheon Technologies Corporation konzentrieren sich auf komplexe Anwendungen ihrer Ausrüstung für die Luft- und Raumfahrt sowie die Verteidigungsindustrie. New England Photoconductor bietet Spezialsensoren an, während onsemi den Bedarf an Halbleitersensoren deckt. Die Wettbewerbsfinanzierung zielt auf Miniaturisierung, digitale Ausgabe, heterogene Integration, verbesserte Signalverarbeitung und anwendungsorientierte Module ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
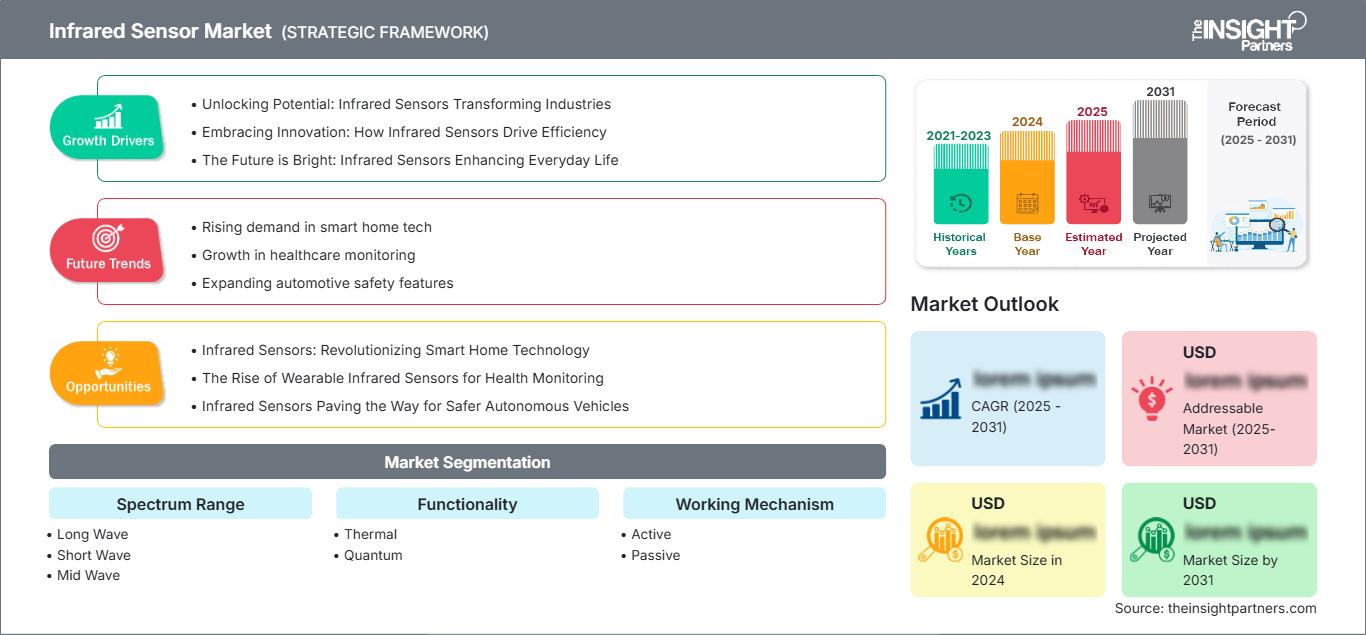
Markt für Infrarotsensoren: Strategische Einblicke
Regionale Einblicke
Markt für Infrarotsensoren in Nordamerika
Der Marktanteil Nordamerikas für Infrarotsensoren wird 2025 voraussichtlich 25 bis 29 % betragen, mit einer regionalen Wachstumsrate von 10,5 bis 12,0 % (CAGR) bis 2034. Die Region bleibt aufgrund der Luft- und Raumfahrtindustrie, der militärischen Beschaffung und Modernisierung, der industriellen Inspektion, des Gesundheitswesens und der Entwicklung von Fahrzeugsicherheitssystemen der Hauptmarkt. Kanada ist über die Sektoren Energie, Infrastruktur, Bergbau und Umweltüberwachung beteiligt.
Nordamerika profitiert von der vorhandenen Expertise in den Bereichen Halbleiter, Photonik und Systemintegration der Region. Verteidigungsorganisationen benötigen Infrarotsensoren zur Überwachung von Überwachungs-, Zielerfassungs-, Navigations- und unbemannten Systemen, während Hersteller Wärmebildkameras für die Prozesssteuerung und vorausschauende Wartung einsetzen.
US-Markt für Infrarotsensoren
Prognosen zufolge werden die USA im Jahr 2025 einen Marktanteil von 72–76 % am nordamerikanischen Markt für Infrarotsensoren halten, mit einer erwarteten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,7–12,2 % bis 2034. Starke staatliche Beschaffungsaktivitäten, Verteidigungsprogramme, fortschrittliche Gesundheitssysteme und die Automatisierung in der Industrie tragen zum Nachfragewachstum bei. Unternehmen wie Teledyne FLIR, L3Harris Technologies, Inc., General Dynamics Corporation und Raytheon Technologies Corporation prägen das Technologie-Ökosystem des Landes.
Die Anwendungsbereiche erweitern sich zunehmend über den Verteidigungssektor hinaus und umfassen nun auch Fahrzeugsensorik, Gesundheitsvorsorgeuntersuchungen, thermische Inspektionen in der Industrie sowie Gebäudeautomationssysteme. Die Forschungsinfrastruktur des Landes fördert die Entwicklung gekühlter und ungekühlter Detektoren, während die Beschaffungsanforderungen Zuverlässigkeit, Sicherheit, Kalibrierungsstabilität und Langlebigkeit der Produkte in den Vordergrund stellen.
Europäischer Markt für Infrarotsensoren
Es wird erwartet, dass der europäische Markt bis 2025 einen Anteil von 20–24 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–11,2 % wachsen wird, wobei Deutschland die regionale Nachfrage dominiert. Großbritannien wird seine Aktivitäten im Luft- und Raumfahrt- sowie im Verteidigungssektor fortsetzen, während Deutschland mit seinem Automobil- und Industriesektor zur Verbreitung der Infrarotsensorik beiträgt.
Frankreich spielt eine wichtige Rolle in den Bereichen Luft- und Raumfahrt, Verteidigung, Energie und Industrie. Italien und Spanien unterstützen die Einführung neuer Technologien durch Investitionen in Fertigung, Transport, Sicherheit und Infrastrukturmodernisierung. Die Nachfrage nach europäischen Technologien legt Wert auf Energieeffizienz, Maschinensicherheit, Automatisierung und fortschrittliche Mobilität.
APAC-Infrarotsensormarkt
Es wird erwartet, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Anteil von 33–37 % am globalen Konsummarkt ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,5 % wachsen wird, angeführt von China. Japan und Südkorea sind vor allem durch ihre Elektronik- bzw. Automobilproduktionssektoren beteiligt, während Indien sowohl industrielle als auch militärische Anwendungen vorantreiben wird.
Die Nachfrage nach unserem Produkt aus Australien wird durch Bergbauaktivitäten, Infrastrukturentwicklung und Umweltüberwachung generiert. Der Ausbau der Halbleiterkapazitäten, die Elektronikfertigung, die Automobilproduktion, die Entwicklung intelligenter Städte und die militärische Aufrüstung haben eine starke industrielle Basis in der Region geschaffen.
Markt für Infrarotsensoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 8,5 % bis 10,0 % prognostiziert, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die Vorreiterrolle einnehmen. Der Energiesektor, die Modernisierung von Sicherheitssystemen, die Entwicklung von Industriestandorten und Investitionen in Smart Cities ermöglichen den Einsatz von Infrarotgeräten, insbesondere solcher, die eine kontaktlose Überwachung ermöglichen.
Südafrika gilt als wichtiger Industrie- und Bergbaumarkt, während der Rest des Nahen Ostens und Afrikas von Infrastruktur, Versorgungsunternehmen, Öl und Gas sowie Initiativen zur öffentlichen Sicherheit profitiert. Der Markt ist im Vergleich zu entwickelten Regionen noch projektbasiert, doch der rasante Ausbau der digitalen Infrastruktur und automatisierter Anlagen bietet Chancen für langlebige Sensoren.
Segmentierungsanalyse
Spektralbereich
Für den Bereich der Infrarotsensoren wird im Zeitraum 2026–2034 ein jährliches Wachstum von 10,8–12,0 % erwartet . Langwellige Technologien bleiben für die Wärmebilderkennung wichtig, während kurz- und mittelwellige Lösungen spezielle Anforderungen in den Bereichen Bildgebung, Industrie, Wissenschaft und Verteidigung erfüllen. Der Markt für Infrarotsensoren erweitert sich, da Anwendungsentwickler Spektralbänder entsprechend der Materialreaktion, der atmosphärischen Transmission, der Empfindlichkeit und der Betriebsumgebung auswählen.
- Langwelle: Langwellige Infrarotsensoren haben eine starke Marktposition in der Wärmebilderkennung, da sie passive Temperaturmessungen, Überwachung, Gebäudediagnostik, industrielle Inspektionen und Anwendungen zur Anwesenheitserkennung unterstützen.
- Kurzwellen: Kurzwellige Infrarotlösungen sind von strategischer Bedeutung, wenn reflektierte Strahlung, Materialunterscheidung, maschinelles Sehen, Halbleiterinspektion und Bildgebung bei schwachem Licht spektrale Informationen jenseits des sichtbaren Wellenlängenbereichs erfordern.
- Mittelwellige Infrarotsensoren werden für anspruchsvolle Anwendungen in den Bereichen Verteidigung, Gasdetektion, Wissenschaft und Industrie eingesetzt, bei denen die atmosphärische Transmission und die Empfindlichkeit gegenüber spezifischen thermischen Signaturen von Bedeutung sind.
Funktionalität
Die Funktionalität wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,2 % zunehmen , unterstützt durch die komplementäre Nachfrage nach thermischer und Quantendetektion. Thermische Verfahren ermöglichen einen kosteneffizienten Einsatz, während Quantentechnologien hochempfindliche Anwendungen mit präziser spektraler Empfindlichkeit und anspruchsvollen Leistungsbedingungen adressieren.
- Thermische Sensoren: Thermische Infrarotsensoren unterstützen die Anwesenheitserkennung in großen Mengen, die Temperaturüberwachung, industrielle Inspektionen, Sicherheitssysteme und Konsumgeräte, bei denen Kosten und einfache Integration wichtig sind.
- Quantum: Quantum-Infrarotsensoren erfüllen spezielle Anforderungen in den Bereichen Verteidigung, Wissenschaft, Spektroskopie und Hochleistungsbildgebung, wo eine höhere Empfindlichkeit und Wellenlängenselektivität komplexere Architekturen rechtfertigen.
Funktionsmechanismus
Es wird erwartet, dass der Funktionsmechanismus im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,7–12,0 % expandieren wird . Passive Sensorik profitiert von der einfachen thermischen Detektion, während aktive Architekturen kontrollierte Beleuchtungs- oder Entfernungsmessfunktionen für zunehmend intelligente Sensorsysteme bieten.
- Aktiv: Aktive Infrarotsensorik ist strategisch relevant für Entfernungsmessung, Objekterkennung, maschinelles Sehen und kontrollierte Umgebungen, in denen die emittierte Strahlung die Messkonsistenz und das räumliche Bewusstsein verbessert.
- Passive Sensoren dominieren Anwendungen, die natürlich emittierte oder reflektierte Infrarotstrahlung erfassen und Sicherheits-, Wärmeüberwachungs-, Personenerkennungs- und Energiemanagementsysteme ohne aktive Beleuchtung unterstützen.
Endverbraucherbranche
Für die Endverbraucherbranchen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,3–12,5 % prognostiziert . Das Gesundheitswesen, die Automobilindustrie, die Luft- und Raumfahrt, die Fertigungsindustrie sowie kommerzielle Anwendungen erweitern den adressierbaren Markt, während die Öl- und Gasindustrie eine spezielle Nachfrage nach thermischer und gasbezogener Überwachung generiert.
- Gesundheitswesen: Die Einführung im Gesundheitswesen wird unterstützt durch berührungslose Temperaturüberwachung, Thermografie, diagnostische Forschung, Patientenbeobachtung und tragbare Technologien, die eine kompakte und energiesparende Sensorik erfordern.
- Luft- und Raumfahrt sowie Verteidigung: Anwendungen im Verteidigungsbereich erfordern Infrarotdetektion für Überwachung, Zielerfassung, Navigation, Bedrohungserkennung, Wärmebildgebung und unbemannte Plattformen, die unter schwierigen Umweltbedingungen operieren.
- Automobilindustrie: Automobilsysteme integrieren zunehmend Infrarotsensoren für die Insassenüberwachung, Nachtsicht, Wärmemanagement, Fahrerassistenzsysteme und neuartige automatisierte Fahrfunktionen.
- Kommerzielle Anwendungen: Zu den kommerziellen Anwendungen gehören Sicherheitskameras, intelligente Gebäude, Anwesenheitserkennung, Lichtsteuerung, Haushaltsgeräte und Energiemanagementsysteme, die eine zuverlässige Personen- oder Temperaturerkennung erfordern.
- Fertigung: In der Fertigung werden Infrarotsensoren für die Prozessüberwachung, die vorausschauende Wartung, die Qualitätskontrolle, die Maschinensicherheit, die Materialprüfung und automatisierte Produktionsumgebungen eingesetzt.
- Öl und Gas: Öl- und Gasunternehmen nutzen Infrarottechnologien für die Wärmebildinspektion, die Überwachung von Anlagen, die Leckageerkennung, die Anlagenüberwachung und das Anlagenmanagement in anspruchsvollen Feldumgebungen.
Momentaufnahme der Chancen
|
Anwendungssegment |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Gesundheitspflege |
Medium |
Medizinische Thermografie |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Thermische Zielerfassung |
Reifen |
|
Automobil |
Hoch |
Nachtsichtgerät |
Skalierung |
|
Kommerzielle Anwendungen |
Medium |
Anwesenheitserkennung |
Skalierung |
|
Herstellung |
Hoch |
Prozessinspektion |
Reifen |
|
Öl und Gas |
Medium |
Anlagenüberwachung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Infrarotsensoren
Erweiterung der Fahrzeugsicherheits- und Wahrnehmungssysteme
Automobilhersteller erweitern den Einsatz von Infrarotsensoren über die herkömmliche Temperaturmessung hinaus. Nachtsicht, Insassenüberwachung, Kabinensicherheit, Batterie-Thermomanagement und fortschrittliche Fahrerassistenzsysteme erfordern zusätzliche Sensorpositionen im Fahrzeug. Die wirtschaftlichen Auswirkungen sind erheblich, da Automobilprogramme lange Qualifizierungszyklen, eine kontinuierliche Komponentenversorgung und höchste Zuverlässigkeitsanforderungen stellen. Zulieferer, die eine Validierung nach Automobilstandard erreichen, können sich wiederkehrende Plattformaufträge sichern und gleichzeitig die Beziehungen zu Tier-1-Systemintegratoren ausbauen. Infrarottechnologien ergänzen zudem sichtbare Kameras und Radar und ermöglichen es Fahrzeugarchitekturen, verschiedene Sensormodalitäten zu kombinieren. Mit zunehmender Komplexität automatisierter Fahrfunktionen kann die Wärmebildinformation die Erkennung von Fußgängern, Tieren und Objekten bei schlechten Sichtverhältnissen verbessern. Dies spricht sowohl für einen höheren Anteil an Infrarotsensoren als auch für deren tiefere Integration in die Fahrzeugelektronik.
Modernisierung der Verteidigung und dauerhafte Wärmebildüberwachung
Die Modernisierung der Verteidigungsindustrie steigert den strategischen Wert der Infrarotsensorik für luft-, boden-, see- und unbemannte Systeme. Wärmesignaturen unterstützen die Überwachung, wenn die Leistung im sichtbaren Licht durch Dunkelheit, Rauch oder Umwelteinflüsse beeinträchtigt ist. Beschaffungsprogramme fordern zunehmend Sensoren mit verbesserter Auflösung, geringer Größe, niedrigem Gewicht und reduziertem Stromverbrauch. Dies eröffnet Chancen für fortschrittliche Detektormaterialien und kompakte Elektronik. Die Auswirkungen auf den Markt erstrecken sich auf gekühlte und ungekühlte Architekturen, da sich Plattformen hinsichtlich Reichweite, Empfindlichkeit und Missionsanforderungen erheblich unterscheiden. Rüstungsunternehmen legen zudem Wert auf Lieferkontinuität und sichere Technologieketten und bevorzugen etablierte Detektorhersteller mit Qualifizierungserfahrung. Infrarotsensorik wird daher zunehmend Bestandteil umfassenderer elektrooptischer Architekturen und nicht mehr als eigenständiges Gerät betrachtet. Dies motiviert Anbieter, in Robustheit, Signalverarbeitung, Kalibrierung und multispektrale Integration zu investieren, um die stetig steigenden Plattformanforderungen zu erfüllen.
Industrielle Automatisierung und vorausschauende thermische Überwachung
Hersteller setzen Infrarotsensoren ein, um berührungslos abnormale Wärme zu erkennen, den Zustand von Anlagen zu überwachen und die Prozesstransparenz zu verbessern. Thermische Messungen können Lagerreibung, elektrische Fehler, überhitzte Bauteile und Prozessabweichungen aufdecken, bevor es zu Störungen kommt. Dies ist besonders relevant in automatisierten Anlagen, wo Stillstandszeiten eng synchronisierte Produktionslinien beeinträchtigen können. Die Miniaturisierung der Sensoren ermöglicht es, die Infrarotdetektion näher an die Maschinen heranzuführen und so eine verteilte Überwachung anstelle periodischer Inspektionen zu realisieren. Die Integration mit Steuerungen, industriellen Netzwerken und Analyseplattformen steigert den Wert der Sensordaten zusätzlich. Anbieter können daher ihr Angebot vom Komponentenverkauf auf anwendungsspezifische Module und Überwachungslösungen ausweiten. Die Nachfrage dürfte weiterhin breit gefächert sein und sich auf Fertigung, Energieversorgung, Logistik und Anlagenbau erstrecken, da jeder Sektor thermische Informationen zur Verbesserung der Wartungsplanung, der Betriebssicherheit und der Anlagenauslastung nutzen kann.
Zukunftstrends auf dem Markt für Infrarotsensoren
Eingebettete Intelligenz und multimodale Sensorik
Die nächste Phase der Marktentwicklung für Infrarotsensoren wird die Infrarotdetektion zunehmend mit Edge-Prozessoren, künstlicher Intelligenz, sichtbarer Bildgebung, Radar und anderen Sensormodalitäten kombinieren. Anstatt rohe Wärmesignale zu liefern, werden Sensoren vermehrt lokale Klassifizierung, Anomalieerkennung und Ereigniserkennung unterstützen. Diese Architektur kann die Kommunikationslast reduzieren und schnellere Entscheidungen in Fahrzeugen, Industriemaschinen, Sicherheitssystemen und Medizingeräten ermöglichen. Multimodale Sensorik wird zudem dazu beitragen, die Einschränkungen einzelner Technologien auszugleichen, insbesondere wenn Umgebungsbedingungen die Leistung im sichtbaren oder Infrarotbereich beeinträchtigen. Entwickler werden voraussichtlich standardisierte digitale Schnittstellen, geringeren Stromverbrauch, kompakte Bauweise und konfigurierbare Verarbeitung priorisieren. Langfristig dürfte sich der Wert hin zu intelligenten Modulen verlagern, die anwendungsspezifische Informationen anstelle einfacher Detektorausgaben liefern. Dieser Wandel könnte die Differenzierung der Anbieter verändern und Partnerschaften zwischen Sensorherstellern, Softwareentwicklern und Geräteherstellern fördern.
Fortschrittliche Gehäuse- und Spektralminiaturisierung
Die zukünftige Produktentwicklung wird sich zunehmend auf Wafer-Level-Packaging, miniaturisierte Optik, heterogene Integration und spektrale Selektivität konzentrieren. Diese Technologien ermöglichen die Reduzierung der Modulabmessungen bei gleichbleibender Empfindlichkeit und damit den Einsatz von Infrarotfunktionen in kleineren Geräten für die Automobil-, Wearable-, Industrie- und Konsumgüterbranche. Hersteller werden voraussichtlich auch anwendungsspezifischere Detektorarchitekturen entwickeln, anstatt auf breit konfigurierbare Komponenten zu setzen. Die Miniaturisierung kann den Materialverbrauch senken, die Montage vereinfachen und das Wärmemanagement verbessern, obwohl die Aufrechterhaltung der Kalibrierung und der optischen Leistung in kleineren Gehäusen weiterhin eine Herausforderung darstellt. Mit zunehmender Automatisierung der Fertigungsprozesse könnten Anbieter mit ausgeprägten Kompetenzen in der Halbleiter- und Photonikintegration Kostenvorteile und Skalierbarkeit erzielen. Die resultierenden Produkte werden voraussichtlich Sensorik, Filterung, Signalaufbereitung und digitale Kommunikation in immer kompakteren Baugruppen vereinen. Solche Architekturen können die Markteinführung dort beschleunigen, wo herkömmliche Infrarotmodule durch Größe, Leistungsaufnahme oder Integrationskomplexität eingeschränkt sind.
Marktchancen für Infrarotsensoren
Gesundheitswesen und tragbare Wärmeüberwachung
Der Gesundheitssektor bietet Anbietern, die präzise, kompakte und energieeffiziente Infrarotsensormodule entwickeln, erhebliche Chancen. Die Technologie eignet sich für berührungslose Temperaturmessung, Thermografie, Patientenüberwachung, Wearables und Forschungsgeräte für die Diagnostik. Investitionen sollten Kalibrierstabilität, Hauttemperaturkompensation, geringen Stromverbrauch, hygienische Integration und regulatorische Konformität priorisieren, nicht allein die Detektorempfindlichkeit. Partnerschaften mit Medizinprodukteherstellern ermöglichen den Zugang zu validierten Anwendungen und reduzieren gleichzeitig die mit klinischen Anforderungen verbundenen Kommerzialisierungsrisiken. Wearable-Healthcare-Plattformen können zusätzliche Absatzmöglichkeiten eröffnen, da kompakte Infrarotsensoren andere physiologische Messungen ergänzen können. Die vielversprechendsten Ergebnisse dürften sich dort ergeben, wo Infrarotsensoren kontinuierliche oder schnelle Messungen ermöglichen, die mit kontaktbasierten Verfahren schwer zu erzielen sind. Anbieter, die anwendungsspezifische Referenzdesigns und Qualifizierungswege entwickeln, können die Akzeptanz bei Geräteherstellern, die zuverlässige Sensorarchitekturen suchen, erhöhen.
Lokalisierte Fertigung und sichere Lieferketten
Eine weitere Chance liegt im Aufbau regionaler Produktionskapazitäten für Infrarotdetektorkomponenten, Optiken, Gehäuse und Module. Geopolitische Unsicherheit und die steigende Nachfrage nach sicherer Technologieversorgung veranlassen Regierungen und Hersteller, die Beschaffung strategisch wichtiger Sensortechnologien im Inland oder bei Verbündeten zu prüfen. Investitionen können sich auf Waferbearbeitung, Detektorfertigung, Gehäuse, Kalibrierung und Prüfung konzentrieren, anstatt ausschließlich auf die Endmontage. Der Markt für Infrarotsensoren im asiatisch-pazifischen Raum bietet durch die Elektronikfertigung erhebliche Skaleneffekte, während Nordamerika und Europa starke Forschungs-, Luft- und Raumfahrt-, Verteidigungs- und Industrieökosysteme bieten. Lieferanten mit geografisch diversifizierter Produktion können ihre Resilienz verbessern und gleichzeitig Kunden bedienen, die Kontinuität über lange Produktlebenszyklen hinweg benötigen. Diese Chance ist besonders relevant für Verteidigung und kritische Infrastrukturen, wo die Beschaffung neben technischen Spezifikationen zunehmend auch die Sicherheit der Lieferkette berücksichtigt. Lokale Fertigung kann zudem die Entwicklungszyklen verkürzen, indem sie die Zusammenarbeit zwischen Sensorentwicklern und Systemintegratoren verbessert.
Aktuelle Entwicklungen
- März 2026: Fujitsu kündigte die Entwicklung eines weltweit führenden, hochempfindlichen und hochauflösenden Infrarotsensors an, der die Überwachungsmöglichkeiten im Verteidigungs- und Katastrophenschutzbereich erweitern soll. Dieser Typ-II-Superlattice-Infrarotsensor (T2SL) mit über einer Million Pixeln kann sowohl mittelwelliges (MWIR) als auch langwelliges Infrarotlicht (LWIR) erfassen. Dank seiner hohen Empfindlichkeit kann er selbst kleinste Temperaturunterschiede von 0,05 °C oder weniger präzise messen und ermöglicht so eine hochpräzise Überwachung bei Tag und Nacht. Dieser Dualband-T2SL-Infrarotsensor mit über einer Megapixelzahl ist der erste seiner Art weltweit.
- Mai 2025: ROHM hat sein Portfolio an oberflächenmontierbaren Nahinfrarot-LEDs (NIR) um neue, kompakte Top-View-Typen erweitert. Diese sind optimiert für Anwendungen wie VR/AR-Geräte, industrielle optische Sensoren und Sensoren zur Personenerkennung.
- Oktober 2024: Die Mitsubishi Electric Corporation (TOKYO: 6503) kündigte die Markteinführung des neuen Wärmebildsensors MIR8060C1 der Marke MelDIR an. Der Sensor verfügt über 80×60 Pixel, ein Sichtfeld von 100°×73° und bietet damit mehr als das Doppelte des Sichtfelds der bisherigen Wärmebildsensoren des Unternehmens*. Er ermöglicht die präzise und effiziente Identifizierung von Personen und Objekten. Dank des erweiterten Sichtfelds reduziert sich die Anzahl der benötigten Sensoren zur Überwachung großer Bereiche. Dies trägt zu mehr Sicherheit und Komfort bei, beispielsweise bei der Überwachung von Senioreneinrichtungen und Klimaanlagen in Gebäuden, der Personenzählung und der Messung von Körpertemperaturen. Die Markteinführung ist für den 6. Januar 2025 geplant.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -