
赤外線センサー市場:規模・成長・予測 2034
赤外線センサー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:スペクトル範囲(長波、短波、中波)、機能(熱、量子)、動作メカニズム(アクティブ、パッシブ)、エンドユーザー産業(ヘルスケア、航空宇宙および防衛、自動車、商業用途、製造、石油およびガス、その他)、および地域(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009878
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
9億1796 万米ドル
基準年値
2034年の予測
24億3201 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.43 %
成長率
対象市場
147億5365 万米ドル
(2026年~2034年)
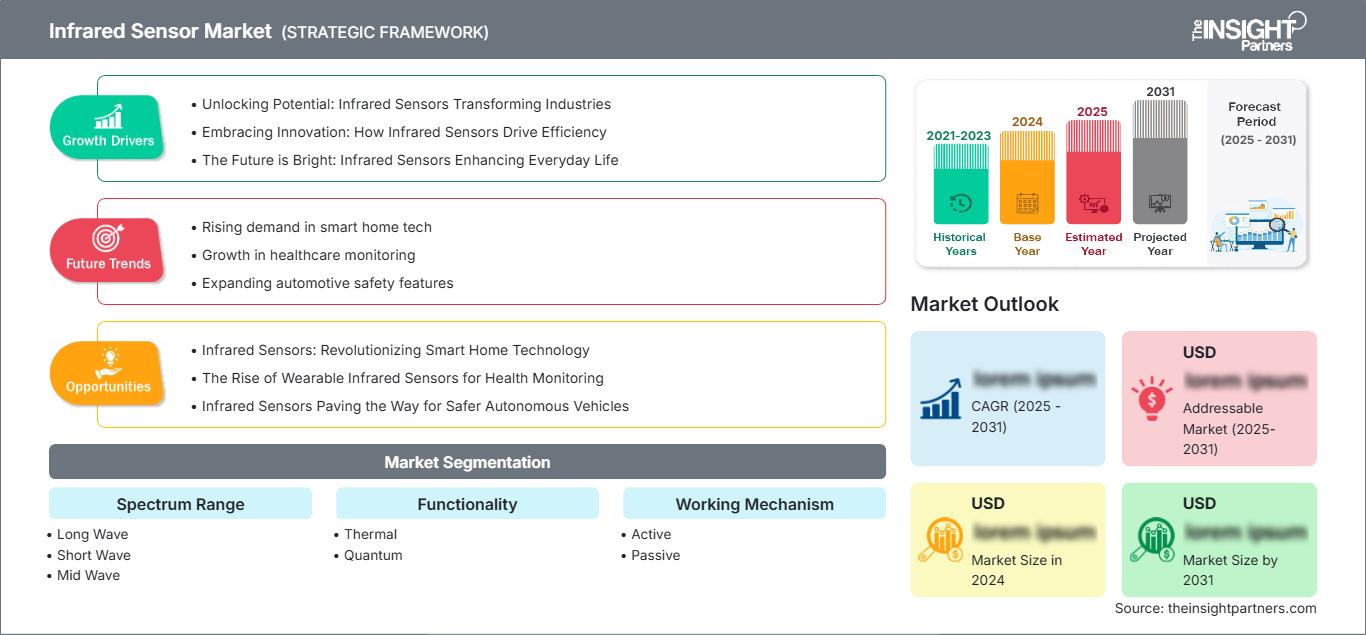
赤外線センサー市場は、2025年には9億1,796万米ドルと評価され、2034年には24億3,201万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.43%を記録する見込みです。この成長は、熱検出、小型センサー、マシンビジョン、自動車安全システム、防衛画像処理、ネットワーク監視システムなどの用途拡大によってさらに促進されています。センサーをエッジデバイスに統合することで、赤外線センシング技術の商業化がさまざまな用途や分野で経済的に実現可能になっています。
北米の赤外線センサー市場は、2026年から2034年の予測期間中に年平均成長率(CAGR)約10.5~12.0%の成長が見込まれる、引き続き重要な戦略地域です。航空宇宙・防衛分野における堅調な調達、最先端の医療インフラ、高度な産業オートメーション、自動車安全プログラムなどが、導入を促進しています。北米は半導体・フォトニクス産業でも知られており、自律システム開発や予知保全も赤外線センシング部品の需要を高めています。
赤外線センサー市場の評価と洞察
- 北米:北米は、防衛近代化、産業検査、ヘルスケア診断、自動車センシングに支えられ、 2025年には25~29%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)10.5~12.0%で拡大すると予想されています。
- 米国:米国は、防衛および航空宇宙プログラムに支えられ、 2026年から2034年にかけて年平均成長率10.7~12.2%で成長し、2025年の北米の需要の72~76%を占めると予想されている。
- 欧州:欧州は2025年には20~24%のシェアを占め、 2026年から2034年にかけては年平均成長率(CAGR)9.8~11.2%で成長すると予測されており、自動車、製造、セキュリティ分野においてドイツ、フランス、英国、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は、 2025年には33~37%のシェアを占めると推定されており、 2026年から2034年にかけては年平均成長率(CAGR)12.0~13.5%で成長すると見込まれています。この成長は、電子機器製造と自動車産業の拡大を通じて、中国、日本、韓国、インドが牽引するでしょう。
- 最大セグメント:長波は最大のスペクトルセグメントとしてモデル化されており、2025年には44~48%の市場シェアを占め、2026 ~2034年には10.5~12.0%のCAGRで拡大すると予測されています。
- 高成長セグメント:ヘルスケアは高成長のエンドユーザーセグメントとしてモデル化されており、2025年には10~14%のシェアを占め、 2026~2034年には13.0~14.8%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業: Teledyne FLIR、Fluke Corporation、General Dynamics Corporation、L3Harris Technologies, Inc.、村田製作所、New England Photoconductor、OMRON Corporation、onsemi、Raytheon Technologies Corporation、およびTeledyne Digital Imaging Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
テクノロジー業界のトレンドは、従来の赤外線検出技術から、小型化・低消費電力のデジタルシステムへの移行です。焦電材料、量子検出器、非冷却型熱センサー、パッケージング、信号処理、光学フィルターなどの技術進歩により、より小型で高感度なセンサーの開発が可能になりました。量産体制も、半導体に対応した自動組立方式へとシフトしています。こうした技術革新は、センシング、組み込み処理、人工知能の統合を通じて、赤外線センサー市場を牽引しています。
投資動向としては、アジア太平洋地域、北米(軍事用途)、欧州(産業デジタル化)にある製造施設への投資が挙げられる。車両安全、省エネルギー、監視、重要インフラに対する規制の重点化により、新たな応用分野が開拓されている。価格が下落するにつれ、技術供給業者はサプライチェーンの問題、パッケージング、用途に応じた設計について検討を進めている。
赤外線センサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 9億1796万米ドル |
| 2034年までの市場規模 | 24億3201万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.43% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
赤外線センサー市場分析
赤外線センサー市場の需要動向は、非接触温度センシング、存在検知、サーマルイメージング、物体認識といったニーズによっても牽引されています。赤外線センサー市場の成長は、自動化技術、医療機器、自動車支援システム、監視、軍事用途におけるこれらのコンポーネントの利用拡大によって影響を受けています。バリューチェーンは、材料技術、光学フィルター、レンズ、信号処理エレクトロニクス、半導体パッケージ、モジュール、システムインテグレーター、OEMで構成されています。
部品に関しては、製造業者は感度、スペクトル範囲、消費電力、信頼性、価格の望ましいバランスを提供できる必要があります。人体の存在や熱感知が必要な場合は受動型検出器が依然として有効ですが、能動型設計では測距や制御された照明が可能になります。調達の決定を行う際には、校正の安定性、環境耐性、統合時間、ライフサイクル全体にわたる可用性を考慮する必要があります。
競争力は、検出器技術、光学に関するノウハウ、量産能力、そして特定の用途向けエンジニアリングによって左右されます。赤外線センサー市場レポートによると、Teledyne FLIRとTeledyne Digital Imagingは熱画像深度を活用し、Fluke Corporationは優れた産業計測技術を提供しています。村田製作所は小型焦電型センサーに注力し、オムロンは自動化およびセンシングソリューションを通じて市場に参入しています。
ゼネラル・ダイナミクス社、L3ハリス・テクノロジーズ社、レイセオン・テクノロジーズ社は、航空宇宙および防衛用途における自社製品の複雑な利用に注力している。ニューイングランド・フォトコンダクター社は特殊センサーを提供しており、オンセミ社は半導体センサーのニーズを満たしている。この競争への資金提供は、小型化、デジタル出力、異種統合、信号処理の改善、およびアプリケーション指向モジュールの方向へと進んでいる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
赤外線センサー市場:戦略的洞察
地域別分析
北米赤外線センサー市場
北米の赤外線センサー市場シェアは、2025年には25~29%を占め、2034年までの地域成長率は年平均成長率(CAGR)10.5~12.0%と予測されています。航空宇宙産業、軍事調達・近代化、産業検査、ヘルスケア、自動車安全開発といった分野が、引き続き主要市場となる要因です。カナダは、エネルギー、インフラ、鉱業、環境モニタリングといった分野で市場を牽引しています。
北米地域は、同地域に既に存在する半導体、フォトニクス、システム統合に関する専門知識によって支えられています。防衛機関は、監視、標的設定、航法、無人システムを監視するための赤外線センサーを必要としており、一方、製造業者は、プロセス制御と予知保全のために熱検出器を必要としています。
米国赤外線センサー市場
米国は、2025年までに北米の赤外線センサー市場において72~76%のシェアを占めると予測されており、2034年までの年平均成長率(CAGR)は10.7~12.2%と見込まれています。政府による積極的な調達、防衛プログラム、高度な医療システム、そして産業オートメーションが需要拡大に貢献しています。Teledyne FLIR、L3Harris Technologies, Inc.、General Dynamics Corporation、Raytheon Technologies Corporationといった企業が、米国の技術エコシステムに貢献しています。
応用分野の動向は、防衛分野にとどまらず、自動車の認識、医療スクリーニング、産業における熱検査、ビルオートメーション制御システムなどへと拡大している。国内の研究インフラは、冷却型および非冷却型検出器の開発を促進しており、調達要件は製品の信頼性、安全性、校正の堅牢性、および長寿命化を求めている。
欧州赤外線センサー市場
欧州市場は2025年までに20~24%のシェアを獲得し、2034年まで年平均成長率(CAGR)9.8~11.2%で成長すると予測されており、ドイツが地域需要を牽引する見込みです。英国は航空宇宙・防衛産業の活動を継続する一方、ドイツは自動車・産業分野で赤外線センシング技術の導入を促進するでしょう。
フランスは航空宇宙・防衛、エネルギー、産業分野において重要な役割を担っている。イタリアとスペインは、製造、運輸、セキュリティ、インフラの近代化を通じて、これらの技術の導入を支援している。ヨーロッパにおける需要は、エネルギー効率、機械の安全性、自動化、そして高度なモビリティに重点を置いている。
アジア太平洋地域における赤外線センサー市場
アジア太平洋地域は、2025年には世界の消費市場シェアの33~37%を占め、中国を筆頭に2034年まで年平均成長率(CAGR)12.0~13.5%で成長すると予測されている。日本と韓国は電子機器および自動車製造分野で貢献し、インドは産業用途と軍事用途の両方で市場を牽引するだろう。
オーストラリアにおける当社製品の需要は、鉱業活動、インフラ開発、環境監視などから生まれるでしょう。半導体製造能力の向上、電子機器製造、自動車製造、スマートシティ開発、軍事力強化などが、この地域に強固な産業基盤を築き上げています。
中東・アフリカ赤外線センサー市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)8.5~10.0%で成長すると予測されており、サウジアラビアとアラブ首長国連邦がその成長を牽引する。エネルギー分野、セキュリティシステムの近代化、工業用地の開発、スマートシティへの投資などが、赤外線デバイス、特に非接触監視を可能にするデバイスの活用を促進する。
南アフリカは重要な工業・鉱業市場とみなされている一方、中東・アフリカのその他の地域はインフラ、公益事業、石油・ガス、公共安全対策の恩恵を受けている。市場は先進地域に比べて依然としてプロジェクトベースだが、デジタルインフラと自動化サイトの急速な拡大により、耐久性の高いセンサーの需要が高まっている。
セグメンテーション分析
スペクトル範囲
スペクトル範囲セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)10.8~12.0%で拡大すると予測されています。長波長技術は熱検出において依然として重要であり、短波長および中波長ソリューションは、特殊な画像処理、産業、科学、および防衛の要件に対応します。アプリケーション開発者が材料の応答、大気透過率、感度、および動作環境に応じてスペクトル帯域を選択するにつれて、赤外線センサー市場の範囲は拡大しています。
- 長波:長波赤外線センサーは、受動的な温度測定、監視、建物診断、産業検査、および人の存在検知などの用途をサポートできるため、熱検出分野で強力な市場地位を占めています。
- 短波:短波赤外線ソリューションは、反射光、物質識別、マシンビジョン、半導体検査、低照度イメージングなど、可視光波長を超えるスペクトル情報が必要な分野で戦略的に重要です。
- 中波:中波赤外線センサーは、大気透過率と特定の熱特性に対する感度が重要な、防衛、ガス検知、科学、産業分野における高度な用途に使用されます。
機能性
熱検出と量子検出に対する相補的な需要に支えられ、機能性は2026年から2034年にかけて年平均成長率(CAGR)11.0~12.2%で成長すると予測されている。熱検出方式はコスト効率の高い導入に適している一方、量子技術は高精度な分光応答と厳しい性能条件を必要とする高感度アプリケーションに対応する。
- 熱赤外線センサー:熱赤外線センサーは、コストと統合の容易さが重要な、大量の存在検知、温度監視、産業検査、セキュリティシステム、および民生機器をサポートします。
- 量子:量子赤外線センサーは、感度と波長選択性の向上によってより複雑なアーキテクチャが正当化される、特殊な防衛、科学、分光分析、および高性能イメージングの要件に対応します。
動作メカニズム
動作メカニズムは、 2026年から2034年にかけて年平均成長率(CAGR)10.7~12.0%で拡大すると予測されている。受動センシングは低複雑度の熱検出の恩恵を受ける一方、能動アーキテクチャは、ますます高度化するセンシングシステム向けに、制御された照明や測距機能を提供する。
- アクティブ:アクティブ赤外線センシングは、測距、物体検出、マシンビジョン、および放射される放射線が測定の一貫性と空間認識を向上させる制御された環境において戦略的に重要です。
- パッシブ:パッシブセンサーは、自然に放出または反射される赤外線を検出する用途で主流となっており、能動的な照明を必要とせずに、セキュリティ、温度監視、人体検出、エネルギー管理システムなどをサポートしています。
エンドユーザー業界
エンドユーザー産業は、2026年から2034年にかけて年平均成長率(CAGR)11.3~12.5%で成長すると予測されています。ヘルスケア、自動車、航空宇宙・防衛、製造、商業用途といった分野が対象市場を拡大する一方、石油・ガス分野では熱およびガス関連のモニタリングに対する専門的な需要が加わっています。
- 医療分野:医療分野における導入は、非接触式体温モニタリング、サーモグラフィー、診断研究、患者観察、および小型で低消費電力のセンシングを必要とするウェアラブル技術によって支えられています。
- 航空宇宙および防衛分野:防衛用途では、監視、標的設定、航法、脅威識別、熱画像撮影、および過酷な環境条件下で動作する無人プラットフォームのために、赤外線検出が求められます。
- 自動車分野:自動車システムでは、乗員監視、夜間視認、熱管理、運転支援、そして新たな自動運転機能のために、赤外線センシング技術がますます組み込まれるようになっている。
- 商業用途:商業用途には、セキュリティカメラ、スマートビルディング、在室検知、照明制御、家電製品、および信頼性の高い人や温度の検知を必要とするエネルギー管理システムなどが含まれます。
- 製造業:製造業では、工程監視、予知保全、品質管理、機械安全、材料検査、自動生産環境などに赤外線センサーが使用されています。
- 石油・ガス:石油・ガス事業者は、過酷な現場環境において、赤外線技術を用いて熱検査、機器監視、漏洩検知、施設監視、資産管理などを行っています。
機会の概要
|
アプリケーションセグメント |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
健康管理 |
中くらい |
医療用サーモグラフィー |
スケーリング |
|
航空宇宙・防衛 |
高い |
熱標的 |
成熟した |
|
自動車 |
高い |
暗視機能 |
スケーリング |
|
商用アプリケーション |
中くらい |
在室検知 |
スケーリング |
|
製造業 |
高い |
工程検査 |
成熟した |
|
石油・ガス |
中くらい |
資産監視 |
スケーリング |
赤外線センサー市場の成長要因と影響分析
自動車の安全・認識システムの拡張
自動車メーカーは、赤外線センシングの用途を従来の温度測定にとどまらず拡大しています。夜間視界、乗員監視、車内安全、バッテリー熱管理、先進運転支援機能などにより、車両内に新たなセンサー搭載箇所が生まれています。自動車開発プログラムでは、長期にわたる認証サイクル、安定した部品供給、厳格な信頼性が求められるため、その商業的影響は大きいと言えます。自動車グレードの認証を取得したサプライヤーは、ティア1システムインテグレーターとの関係を拡大しながら、プラットフォームの継続的な供給量を確保できます。赤外線技術は可視カメラやレーダーを補完する役割も果たし、車両アーキテクチャにおいて様々なセンシング方式を組み合わせることを可能にします。自動運転機能が高度化するにつれ、熱情報は低視界条件下での歩行者、動物、物体の検出精度向上に役立ちます。こうした背景から、赤外線センサーの搭載量増加と車両電子アーキテクチャへのより深い統合が促進されています。
防衛近代化と持続的な熱監視
防衛近代化に伴い、航空機、地上システム、艦艇、無人システムなど、あらゆるシステムにおいて赤外線センシングの戦略的価値が高まっています。暗闇、煙、あるいは環境条件によって可視光性能が低下する場合でも、熱信号は監視を支援できます。調達プログラムでは、解像度、小型軽量、低消費電力といった特性が向上したセンサーがますます求められており、高度な検出器材料や小型電子機器の開発機会が生まれています。プラットフォームによって探知範囲、感度、任務要件が大きく異なるため、冷却型と非冷却型の両方のアーキテクチャに市場への影響が及んでいます。防衛関連企業は、供給の継続性と技術チェーンの安全性も重視しており、認証実績のある実績のある検出器メーカーを優先しています。その結果、赤外線センシングは単独のデバイスではなく、より広範な電気光学アーキテクチャの構成要素になりつつあります。こうした状況から、サプライヤーは、ますます厳しくなるプラットフォーム仕様に対応するため、堅牢性、信号処理、校正、マルチスペクトル統合への投資を促されています。
産業オートメーションと予測型熱監視
製造業者は、赤外線センサーを導入することで、物理的な接触なしに異常な熱を検知し、機器の状態を監視し、プロセスの可視性を向上させています。熱測定により、ベアリングの摩擦、電気系統の故障、部品の過熱、プロセスの異常などを、障害が発生する前に明らかにすることができます。特に、ダウンタイムが厳密に同期された生産ラインに影響を与える可能性がある自動化された施設では、その効果は顕著です。センサーの小型化により、赤外線検出を機械により近づけることが可能になり、定期的な検査ではなく分散型の監視が可能になります。コントローラー、産業ネットワーク、分析プラットフォームとの統合により、センサーデータの価値はさらに高まります。そのため、サプライヤーは部品販売から、用途に応じたモジュールや監視ソリューションへと事業を拡大できます。製造業、公益事業、物流、エネルギー施設など、あらゆる分野で熱情報を活用することで、保守計画、運用安全性、機器利用率を向上させることができるため、需要は多様化すると予想されます。
赤外線センサー市場の将来動向
組み込みインテリジェンスとマルチモーダルセンシング
赤外線センサー市場の次の段階では、赤外線検出とエッジプロセッサ、人工知能、可視画像、レーダー、その他のセンシング方式との組み合わせがますます進むでしょう。センサーは、生の熱信号を出力する代わりに、局所的な分類、異常検出、イベント認識をますますサポートするようになります。このアーキテクチャにより、通信負荷が軽減され、車両、産業機械、セキュリティシステム、医療機器における意思決定が迅速化されます。マルチモーダルセンシングは、特に環境条件が可視光または赤外線性能に影響を与える場合など、個々の技術の限界を補うのにも役立ちます。開発者は、標準化されたデジタルインターフェース、低消費電力、コンパクトなパッケージ、構成可能な処理を優先するでしょう。時間の経過とともに、価値は基本的な検出器出力ではなく、アプリケーション固有の情報を生成できるインテリジェントモジュールへと移行していくはずです。この移行は、サプライヤーの差別化を再構築し、センサーメーカー、ソフトウェア開発者、機器OEM間のパートナーシップを促進する可能性があります。
高度なパッケージングとスペクトル小型化
今後の製品開発は、ウェハーレベルのパッケージング、小型化された光学系、ヘテロジニアス集積、およびスペクトル選択性にますます重点を置くようになるでしょう。これらの技術により、感度を維持しながらモジュールの寸法を縮小できるため、赤外線機能を小型の車載機器、ウェアラブル機器、産業機器、および民生機器に搭載することが可能になります。メーカーはまた、汎用的な構成のコンポーネントに頼るのではなく、より用途に特化した検出器アーキテクチャを開発する可能性が高いでしょう。小型化により、材料消費量の削減、組み立ての簡素化、および熱管理の改善が期待できますが、小型パッケージでのキャリブレーションと光学性能の維持は依然として課題です。製造プロセスがより自動化されるにつれて、半導体およびフォトニクスの統合能力に優れたサプライヤーは、コストの一貫性と拡張性において優位性を獲得できる可能性があります。結果として、センシング、フィルタリング、信号調整、およびデジタル通信をますます小型化されたアセンブリに統合した製品が期待されます。このようなアーキテクチャは、従来の赤外線モジュールがサイズ、電力、または統合の複雑さによって制約される分野で、採用を加速させることができます。
赤外線センサー市場の機会
ヘルスケアとウェアラブル体温モニタリング
ヘルスケア分野は、高精度、小型、低消費電力の赤外線センシングモジュールを開発するサプライヤーにとって大きなビジネスチャンスを提供します。この技術は、非接触温度測定、サーモグラフィ、患者モニタリング、ウェアラブルデバイス、研究向け診断機器など、幅広い用途に対応できます。投資においては、検出器の感度だけでなく、校正の安定性、皮膚温度補正、低消費電力、衛生的な統合、規制への適合性を優先すべきです。医療機器メーカーとのパートナーシップにより、検証済みのアプリケーションへのアクセスが可能になるとともに、臨床要件に伴う商業化リスクを軽減できます。小型赤外線センサーは他の生理学的測定を補完できるため、ウェアラブルヘルスケアプラットフォームは、さらなる販売機会を生み出す可能性があります。最も有望な分野は、接触式測定では困難な連続的または迅速な測定を赤外線センシングが実現できる分野でしょう。アプリケーション固有のリファレンスデザインと認証プロセスを確立したサプライヤーは、信頼性の高いセンシングアーキテクチャを求める機器メーカーの間での採用を促進できます。
地域密着型の製造と安全なサプライチェーン
もう一つの機会は、赤外線検出器の部品、光学部品、パッケージ、モジュールの地域生産能力の開発にあります。地政学的な不確実性と、安全な技術供給に対する需要の高まりにより、政府や製造業者は、戦略的に重要なセンシング技術の国内または同盟国からの調達を検討するようになっています。投資は、最終組み立てのみに焦点を当てるのではなく、ウェハ処理、検出器製造、パッケージング、校正、テストを対象とすることができます。アジア太平洋地域の赤外線センサー市場予測は、電子機器製造を通じて大規模な生産が可能であり、北米とヨーロッパは強力な研究、航空宇宙、防衛、産業エコシステムを提供しています。地理的に分散した生産体制を持つサプライヤーは、長期にわたる製品ライフサイクル全体にわたって継続性を必要とする顧客に対応しながら、回復力を向上させることができます。この機会は、調達において技術仕様に加えてサプライチェーンのセキュリティをますます考慮する防衛および重要インフラにとって特に重要です。地域生産は、センサー開発者とシステムインテグレーター間の連携を強化することで、開発サイクルを短縮することもできます。
最近の動向
- 2026年3月:富士通は、防衛・防災分野における監視能力の拡大を目指し、世界をリードする高感度・高解像度赤外線センサーの開発を発表しました。このセンサーは、100万画素を超えるタイプIIスーパーラティス(T2SL)赤外線センサーで、中波長赤外線(MWIR)と長波長赤外線(LWIR)の両方を検出可能です。高感度により、0.05℃以下の微細な温度差も鮮明に捉えることができ、昼夜を問わず高精度な監視を実現します。この100万画素を超えるデュアルバンドT2SL赤外線センサーは、世界初となります。
- 2025年5月:ロームは、表面実装型近赤外線(NIR)LEDの製品ラインナップに、新たにコンパクトな上面型タイプを追加しました。これらのLEDは、VR/ARデバイス、産業用光学センサー、人体検出センサーなどの用途に最適化されています。
- 2024年10月:三菱電機株式会社(東証:6503)は、視野角100°×73°(同社の既存サーモダイオード赤外線センサー*の2倍以上)の80×60画素サーモダイオード赤外線センサー(MIR8060C1)をメルディルブランドで発売すると発表しました。このセンサーは、人や物体を正確かつ効率的に識別します。視野角の拡大により、広範囲を効果的に監視するために必要なセンサー数を削減できるため、高齢者介護施設やビル空調システムの監視、人数カウント、体温測定などのソリューションにおける安全性、セキュリティ、利便性の向上に貢献します。発売は2025年1月6日を予定しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -