
Mercato dei sensori infrarossi: dimensioni, crescita e previsioni 2034
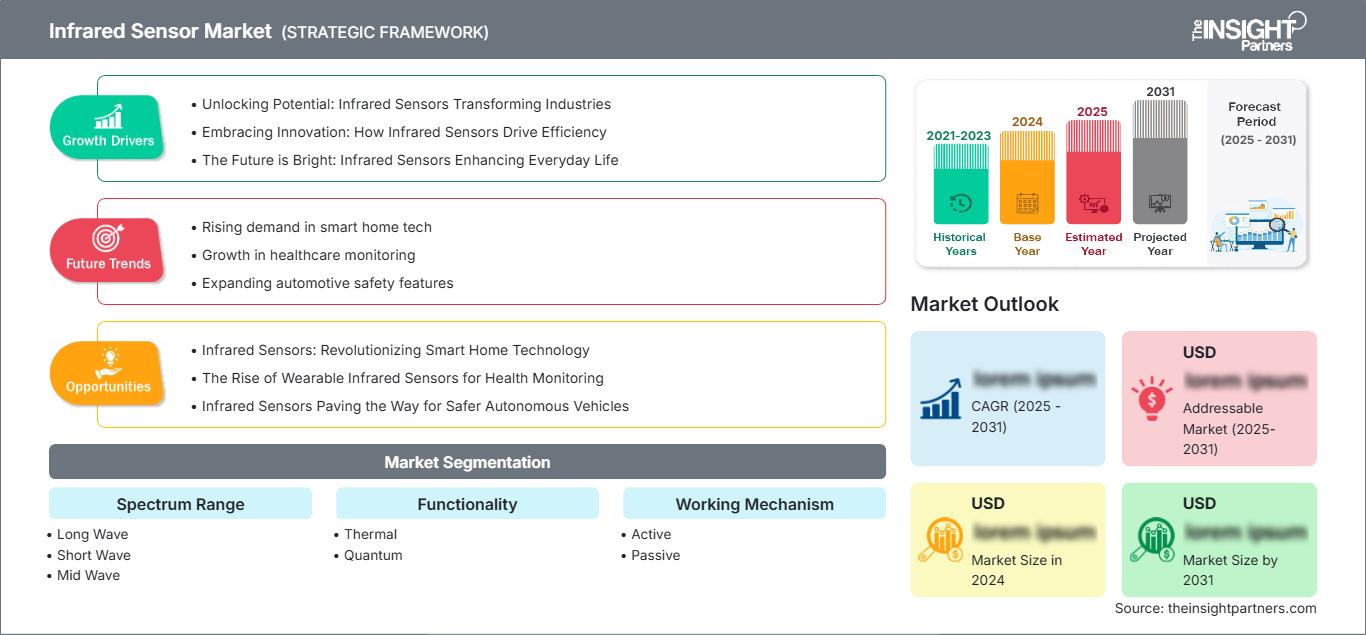
Dimensioni e previsioni del mercato dei sensori a infrarossi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per intervallo spettrale (onde lunghe, onde corte, onde medie); funzionalità (termica, quantistica); meccanismo di funzionamento (attivo, passivo); settore di utilizzo finale (sanità, aerospaziale e difesa, automobilistico, applicazioni commerciali, manifatturiero, petrolio e gas, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009878
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 18, 2026


Dimensioni del mercato nel 2025
917,96 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
2.432,01 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,43 %
Tasso di crescita
Mercato di riferimento
14.753,65 milioni di dollari USA
(2026-2034)
Il mercato dei sensori a infrarossi aveva un valore di 917,96 milioni di dollari nel 2025 e si prevede che raggiungerà i 2.432,01 milioni di dollari entro il 2034, registrando un CAGR dell'11,43% nel periodo 2026-2034. La crescita è ulteriormente trainata dalla crescente applicazione di sistemi di rilevamento termico, sensori miniaturizzati, visione artificiale, sistemi di sicurezza automobilistica, imaging per la difesa e sistemi di monitoraggio in rete. L'integrazione dei sensori nei dispositivi edge ha inoltre reso economicamente vantaggiosa la commercializzazione delle tecnologie di rilevamento a infrarossi in diverse applicazioni e settori.
Il mercato nordamericano dei sensori a infrarossi continua a rappresentare una regione strategica chiave, con una crescita prevista di circa il 10,5-12,0% di CAGR (tasso di crescita annuale composto) nel periodo di previsione dal 2026 al 2034. L'adozione di questi sensori è trainata da solidi appalti nei settori aerospaziale e della difesa, infrastrutture sanitarie all'avanguardia, automazione industriale avanzata e programmi di sicurezza automobilistica. Il Nord America è inoltre noto per la sua industria dei semiconduttori e della fotonica, mentre lo sviluppo di sistemi autonomi e la manutenzione predittiva stimolano la domanda di componenti per il rilevamento a infrarossi.
Analisi e approfondimenti sul mercato dei sensori a infrarossi
- Nord America: si prevede che il Nord America deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,5-12,0% tra il 2026 e il 2034 , grazie alla modernizzazione della difesa, all'ispezione industriale, alla diagnostica sanitaria e ai sensori per il settore automobilistico.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 72-76% della domanda nordamericana nel 2025 , con una crescita annua composta (CAGR) del 10,7-12,2% tra il 2026 e il 2034 , grazie ai programmi di difesa e aerospaziali.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,8-11,2% tra il 2026 e il 2034 , trainata da Germania, Francia, Regno Unito, Italia e Spagna nei settori automobilistico, manifatturiero e della sicurezza.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 33-37% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 12,0-13,5% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione della produzione di elettronica e del settore automobilistico.
- Segmento più ampio: Si prevede che le onde lunghe rappresentino il segmento di spettro più ampio, con una quota di mercato del 44-48% nel 2025 e un'espansione a un tasso annuo composto (CAGR) del 10,5-12,0% nel periodo 2026-2034 .
- Segmento ad alta crescita: il settore sanitario è considerato il segmento di utenti finali a più alta crescita, con una quota di mercato del 10-14% nel 2025 e un tasso di crescita annuo composto (CAGR) del 13,0-14,8% nel periodo 2026-2034 .
- Aziende chiave analizzate nel dettaglio: Teledyne FLIR, Fluke Corporation, General Dynamics Corporation, L3Harris Technologies, Inc., Murata Manufacturing Co., Ltd., New England Photoconductor, OMRON Corporation, onsemi, Raytheon Technologies Corporation e Teledyne Digital Imaging Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tendenza nel settore tecnologico è la transizione dalla tecnologia di rilevamento a infrarossi discreta a sistemi digitali miniaturizzati e a basso consumo energetico. I progressi compiuti nei materiali piroelettrici, nei rivelatori quantistici, nei sensori termici non raffreddati, nel packaging, nell'elaborazione del segnale e nei filtri ottici hanno permesso la creazione di sensori più piccoli e con maggiore sensibilità. Anche la produzione di massa è orientata verso l'assemblaggio automatizzato compatibile con i semiconduttori. Questi progressi tecnologici stanno guidando il mercato dei sensori a infrarossi integrando rilevamento, elaborazione embedded e intelligenza artificiale.
Le tendenze di investimento includono investimenti in impianti di produzione situati nella regione Asia-Pacifico, in Nord America per usi militari e in Europa per la digitalizzazione industriale. L'attenzione normativa sulla sicurezza dei veicoli, il risparmio energetico, la sorveglianza e le infrastrutture critiche ha aperto nuove strade per le applicazioni. Con il calo dei prezzi, i fornitori di questa tecnologia stanno studiando le problematiche della catena di approvvigionamento, il packaging e la progettazione specifica per le applicazioni.
Ambito del rapporto sul mercato dei sensori a infrarossi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 917,96 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 2.432,01 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,43% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori a infrarossi
La domanda nel mercato dei sensori a infrarossi è trainata anche dalla necessità di rilevamento della temperatura senza contatto, rilevamento di presenza, termografia e riconoscimento di oggetti. Il percorso di sviluppo della crescita del mercato dei sensori a infrarossi è influenzato dal maggiore utilizzo di tali componenti nella tecnologia di automazione, nelle apparecchiature mediche, nei sistemi di assistenza automobilistica, nella sorveglianza e nelle applicazioni militari. La catena del valore comprende tecnologie dei materiali, filtri ottici, lenti, elettronica di elaborazione del segnale, packaging dei semiconduttori, moduli, integratori di sistemi e OEM.
In termini di componenti, i produttori di tali parti dovrebbero essere in grado di fornire il giusto equilibrio tra sensibilità, intervallo spettrale, consumo energetico, affidabilità e prezzo. I rilevatori passivi sono ancora validi quando è necessaria la rilevazione della presenza umana o termica, mentre i design attivi consentono la misurazione della distanza e l'illuminazione controllata. Quando si prendono decisioni di acquisto, è necessario tenere conto della stabilità della calibrazione, della resistenza ambientale, dei tempi di integrazione e della disponibilità durante l'intero ciclo di vita.
Il posizionamento competitivo dipende dalla tecnologia dei rilevatori, dal know-how ottico, dalla produzione di massa e dall'ingegneria per applicazioni specifiche. Secondo il rapporto sul mercato dei sensori a infrarossi, Teledyne FLIR e Teledyne Digital Imaging sfruttano la profondità dell'imaging termico, Fluke Corporation offre una solida conoscenza delle misurazioni industriali. Murata Manufacturing Co., Ltd. si concentra sui sensori piroelettrici di piccole dimensioni e OMRON Corporation entra nel mercato con soluzioni di automazione e rilevamento.
General Dynamics Corporation, L3Harris Technologies, Inc. e Raytheon Technologies Corporation concentrano la loro attenzione su applicazioni complesse delle loro apparecchiature per il settore aerospaziale e della difesa. New England Photoconductor offre sensori speciali, mentre onsemi soddisfa le esigenze nel campo dei sensori a semiconduttore. I finanziamenti per il concorso si stanno orientando verso la miniaturizzazione, l'output digitale, l'integrazione eterogenea, il miglioramento dell'elaborazione del segnale e i moduli orientati alle applicazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori a infrarossi: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori a infrarossi in Nord America
Nel 2025, il mercato nordamericano dei sensori a infrarossi si attesterà tra il 25 e il 29%, con un tasso di crescita regionale annuo composto (CAGR) del 10,5-12% fino al 2034. La regione continuerà a rappresentare il mercato principale grazie ai settori aerospaziale, agli appalti e alla modernizzazione militare, all'ispezione industriale, alla sanità e allo sviluppo della sicurezza automobilistica. Il Canada è coinvolto in questo mercato attraverso i settori dell'energia, delle infrastrutture, dell'industria mineraria e del monitoraggio ambientale.
Il Nord America può contare sulle competenze già presenti nella regione in materia di semiconduttori, fotonica e integrazione di sistemi. Le organizzazioni della difesa necessitano di sensori a infrarossi per il monitoraggio di sistemi di sorveglianza, puntamento, navigazione e droni, mentre i produttori hanno bisogno di rilevatori termici per il controllo dei processi e la manutenzione predittiva.
Mercato statunitense dei sensori a infrarossi
Si prevede che gli Stati Uniti deterranno una quota di mercato dei sensori a infrarossi pari al 72-76% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 10,7-12,2% fino al 2034. I solidi appalti governativi, i programmi di difesa, i sistemi sanitari avanzati e l'automazione industriale contribuiscono alla crescita della domanda. Aziende come Teledyne FLIR, L3Harris Technologies, Inc., General Dynamics Corporation e Raytheon Technologies Corporation contribuiscono all'ecosistema tecnologico del Paese.
Le tendenze applicative si stanno espandendo oltre il settore della difesa, includendo la percezione nel settore automobilistico, lo screening sanitario, le ispezioni termiche nell'industria e i sistemi di controllo per l'automazione degli edifici. Le infrastrutture di ricerca del paese incoraggiano lo sviluppo di dispositivi di rilevamento raffreddati e non raffreddati, mentre i requisiti di approvvigionamento promuovono l'affidabilità, la sicurezza, la robustezza della calibrazione e la durata dei prodotti.
Mercato europeo dei sensori a infrarossi
Si prevede che il mercato europeo raggiungerà una quota del 20%-24% entro il 2025 e crescerà a un tasso annuo composto (CAGR) del 9,8%-11,2% fino al 2034, con la Germania a dominare la domanda regionale. Il Regno Unito continuerà a operare nel settore aerospaziale e della difesa, mentre la Germania, con il suo settore automobilistico e industriale, contribuirà alla diffusione della tecnologia di rilevamento a infrarossi.
La Francia svolge un ruolo importante nei settori aerospaziale e della difesa, energetico e industriale. Italia e Spagna contribuiscono all'adozione di nuove tecnologie attraverso la modernizzazione della produzione, dei trasporti, della sicurezza e delle infrastrutture. La domanda in Europa pone l'accento sull'efficienza energetica, la sicurezza delle macchine, l'automazione e la mobilità avanzata.
Mercato dei sensori a infrarossi nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) rappresenterà il 33-37% della quota di mercato globale dei consumi nel 2025 e crescerà con un tasso di crescita annuo composto (CAGR) del 12,0-13,5% fino al 2034, trainata dalla Cina. Il coinvolgimento di Giappone e Corea del Sud deriva dai settori della produzione elettronica e automobilistica, mentre l'India guiderà gli usi industriali e militari.
La domanda per il nostro prodotto proveniente dall'Australia deriverà dalle attività minerarie, dallo sviluppo delle infrastrutture e dal monitoraggio ambientale. L'aumento delle capacità nel settore dei semiconduttori, della produzione di elettronica, dell'industria automobilistica, dello sviluppo delle città intelligenti e dei potenziamenti militari ha creato una solida base industriale nella regione.
Mercato dei sensori a infrarossi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) compreso tra l'8,5% e il 10% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti in testa alla classifica. Il settore energetico, la modernizzazione dei sistemi di sicurezza, lo sviluppo di aree industriali e gli investimenti nelle città intelligenti favoriscono l'utilizzo di dispositivi a infrarossi, in particolare quelli che consentono il monitoraggio senza contatto.
Il Sudafrica è considerato un importante mercato industriale e minerario, mentre il resto del Medio Oriente e dell'Africa beneficia di infrastrutture, servizi pubblici, petrolio e gas e iniziative per la sicurezza pubblica. Il mercato è ancora basato su progetti rispetto alle aree sviluppate, ma la rapida espansione delle infrastrutture digitali e dei siti automatizzati offre opportunità per sensori durevoli.
Analisi di segmentazione
Gamma Spectrum
Si prevede che il segmento di spettro si espanderà a un tasso di crescita annuo composto (CAGR) del 10,8-12,0% nel periodo 2026-2034 . Le tecnologie a onda lunga rimangono importanti per il rilevamento termico, mentre le soluzioni a onda corta e media soddisfano esigenze specifiche in ambito di imaging, industria, scienza e difesa. Il mercato dei sensori a infrarossi si sta ampliando, poiché gli sviluppatori di applicazioni selezionano le bande spettrali in base alla risposta del materiale, alla trasmissione atmosferica, alla sensibilità e all'ambiente operativo.
- Onda lunga: i sensori a infrarossi a onda lunga occupano una posizione di rilievo sul mercato del rilevamento termico, in quanto supportano la misurazione passiva della temperatura, la sorveglianza, la diagnostica degli edifici, l'ispezione industriale e le applicazioni di rilevamento della presenza umana.
- Onde corte: Le soluzioni a infrarossi a onde corte sono strategicamente importanti laddove la radiazione riflessa, la discriminazione dei materiali, la visione artificiale, l'ispezione dei semiconduttori e l'imaging in condizioni di scarsa illuminazione richiedono informazioni spettrali al di là delle lunghezze d'onda visibili.
- Onde medie: i sensori a infrarossi a onde medie trovano impiego in applicazioni esigenti nei settori della difesa, del rilevamento di gas, della ricerca scientifica e dell'industria, dove la trasmissione atmosferica e la sensibilità a specifiche firme termiche sono fondamentali.
Funzionalità
Si prevede che la funzionalità crescerà a un tasso annuo composto (CAGR) dell'11,0-12,2% nel periodo 2026-2034 , supportata dalla domanda complementare di rilevamento termico e quantistico. Gli approcci termici favoriscono un'implementazione economicamente vantaggiosa, mentre le tecnologie quantistiche si rivolgono ad applicazioni ad alta sensibilità che richiedono una risposta spettrale precisa e condizioni di prestazione esigenti.
- Termo: i sensori a infrarossi termici supportano il rilevamento di presenza su larga scala, il monitoraggio della temperatura, l'ispezione industriale, i sistemi di sicurezza e le apparecchiature di consumo, dove i costi e la semplicità di integrazione sono importanti.
- Quantum: I sensori a infrarossi quantistici rispondono a esigenze specifiche in ambito di difesa, ricerca scientifica, spettroscopia e imaging ad alte prestazioni, dove la maggiore sensibilità e selettività della lunghezza d'onda giustificano architetture più complesse.
Meccanismo di funzionamento
Si prevede che il meccanismo di funzionamento si espanderà a un tasso di crescita annuo composto (CAGR) del 10,7-12,0% nel periodo 2026-2034 . Il rilevamento passivo beneficia della bassa complessità del rilevamento termico, mentre le architetture attive forniscono capacità di illuminazione controllata o di misurazione della distanza per sistemi di rilevamento sempre più intelligenti.
- Attiva: La rilevazione attiva a infrarossi è strategicamente rilevante per la misurazione della distanza, il rilevamento di oggetti, la visione artificiale e gli ambienti controllati, dove la radiazione emessa migliora la coerenza delle misurazioni e la consapevolezza spaziale.
- Passivi: I sensori passivi dominano le applicazioni che rilevano la radiazione infrarossa emessa o riflessa naturalmente, supportando sistemi di sicurezza, monitoraggio termico, rilevamento umano e gestione energetica senza illuminazione attiva.
Settore degli utenti finali
Si prevede che i settori degli utenti finali cresceranno a un tasso annuo composto (CAGR) compreso tra l'11,3% e il 12,5% nel periodo 2026-2034 . I settori sanitario, automobilistico, aerospaziale e della difesa, manifatturiero e delle applicazioni commerciali stanno ampliando il mercato di riferimento, mentre il settore petrolifero e del gas aggiunge una domanda specializzata per il monitoraggio termico e dei gas.
- Assistenza sanitaria: l'adozione in ambito sanitario è supportata dal monitoraggio della temperatura senza contatto, dalla termografia, dalla ricerca diagnostica, dall'osservazione dei pazienti e dalle tecnologie indossabili che richiedono sensori compatti e a basso consumo energetico.
- Settore aerospaziale e della difesa: le applicazioni nel settore della difesa richiedono il rilevamento a infrarossi per la sorveglianza, l'individuazione dei bersagli, la navigazione, l'identificazione delle minacce, l'imaging termico e le piattaforme senza pilota che operano in condizioni ambientali difficili.
- Settore automobilistico: i sistemi automobilistici integrano sempre più spesso sensori a infrarossi per il monitoraggio degli occupanti, la visione notturna, la gestione termica, l'assistenza alla guida e le emergenti funzioni di guida automatizzata.
- Applicazioni commerciali: Le applicazioni commerciali includono telecamere di sicurezza, edifici intelligenti, rilevamento di presenza, controllo dell'illuminazione, elettrodomestici e sistemi di gestione energetica che richiedono un rilevamento affidabile di persone o temperatura.
- Produzione: Nella produzione, i sensori a infrarossi vengono utilizzati per il monitoraggio dei processi, la manutenzione predittiva, il controllo qualità, la sicurezza delle macchine, l'ispezione dei materiali e gli ambienti di produzione automatizzati.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas utilizzano tecnologie a infrarossi per l'ispezione termica, il monitoraggio delle apparecchiature, il rilevamento di perdite, la sorveglianza degli impianti e la gestione delle risorse in ambienti di campo difficili.
Panoramica dell'opportunità
|
Segmento applicativo |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Assistenza sanitaria |
Mezzo |
Termografia medica |
Scalatura |
|
Aerospazio e Difesa |
Alto |
Targeting termico |
Maturo |
|
Automobilistico |
Alto |
Visione notturna |
Scalatura |
|
Applicazioni commerciali |
Mezzo |
Rilevamento di presenza |
Scalatura |
|
Produzione |
Alto |
Ispezione del processo |
Maturo |
|
Petrolio e gas |
Mezzo |
Monitoraggio degli asset |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei sensori a infrarossi
Espansione dei sistemi di sicurezza e percezione nel settore automobilistico
Le case automobilistiche stanno ampliando l'utilizzo dei sensori a infrarossi oltre la tradizionale misurazione della temperatura. Visione notturna, monitoraggio degli occupanti, sicurezza dell'abitacolo, gestione termica delle batterie e funzioni avanzate di assistenza alla guida creano ulteriori punti di posizionamento per i sensori all'interno dei veicoli. L'impatto commerciale è significativo perché i programmi automobilistici richiedono lunghi cicli di qualificazione, una fornitura costante di componenti e un'affidabilità rigorosa. I fornitori che raggiungono la validazione di livello automobilistico possono assicurarsi volumi ricorrenti per la piattaforma, ampliando al contempo le relazioni con gli integratori di sistemi di primo livello. Le tecnologie a infrarossi, inoltre, integrano telecamere e radar a luce visibile, consentendo alle architetture dei veicoli di combinare diverse modalità di rilevamento. Con il progredire delle capacità di guida automatizzata, le informazioni termiche possono migliorare il rilevamento di pedoni, animali e oggetti in condizioni di scarsa visibilità. Questo fattore determinante supporta quindi sia un maggiore contenuto di componenti che una più profonda integrazione dei sensori a infrarossi nelle architetture elettroniche dei veicoli.
Modernizzazione della difesa e sorveglianza termica persistente
La modernizzazione della difesa sta aumentando il valore strategico del rilevamento a infrarossi in sistemi aerei, terrestri, navali e senza pilota. Le firme termiche possono supportare la sorveglianza quando le prestazioni della luce visibile sono degradate dall'oscurità, dal fumo o dalle condizioni ambientali. I programmi di acquisizione richiedono sempre più sensori con risoluzione migliorata, dimensioni, peso e consumo energetico ridotti, creando opportunità per materiali di rilevamento avanzati ed elettronica compatta. L'impatto sul mercato si estende alle architetture raffreddate e non raffreddate, poiché le piattaforme differiscono sostanzialmente in termini di portata, sensibilità e requisiti di missione. Gli appaltatori della difesa cercano inoltre la continuità della fornitura e catene tecnologiche sicure, privilegiando i produttori di rilevatori affermati con esperienza di qualificazione. Di conseguenza, il rilevamento a infrarossi sta diventando una componente di architetture elettro-ottiche più ampie piuttosto che un dispositivo autonomo. Ciò incoraggia i fornitori a investire in robustezza, elaborazione del segnale, calibrazione e integrazione multispettrale per soddisfare le specifiche di piattaforma sempre più esigenti.
Automazione industriale e monitoraggio termico predittivo
I produttori stanno implementando sensori a infrarossi per identificare temperature anomale, monitorare le condizioni delle apparecchiature e migliorare la visibilità dei processi senza contatto fisico. Le misurazioni termiche possono rivelare attrito dei cuscinetti, guasti elettrici, surriscaldamento dei componenti e deviazioni di processo prima che i guasti diventino critici. L'impatto è particolarmente rilevante negli impianti automatizzati, dove i tempi di inattività possono compromettere linee di produzione strettamente sincronizzate. La miniaturizzazione dei sensori consente di avvicinare il rilevamento a infrarossi alle macchine, permettendo un monitoraggio distribuito anziché ispezioni periodiche. L'integrazione con controllori, reti industriali e piattaforme di analisi aumenta ulteriormente il valore dei dati dei sensori. I fornitori possono quindi espandersi dalla vendita di componenti a moduli specifici per applicazioni e soluzioni di monitoraggio. La domanda dovrebbe rimanere diversificata tra i settori manifatturiero, dei servizi pubblici, della logistica e dell'energia, poiché ogni settore può applicare le informazioni termiche per migliorare la pianificazione della manutenzione, la sicurezza operativa e l'utilizzo delle apparecchiature.
Tendenze future del mercato dei sensori a infrarossi
Intelligenza integrata e rilevamento multimodale
La prossima fase delle tendenze del mercato dei sensori a infrarossi vedrà una crescente integrazione del rilevamento a infrarossi con processori edge, intelligenza artificiale, imaging nel visibile, radar e altre modalità di rilevamento. Invece di fornire segnali termici grezzi, i sensori supporteranno sempre più la classificazione localizzata, il rilevamento di anomalie e il riconoscimento di eventi. Questa architettura può ridurre i carichi di comunicazione e consentire decisioni più rapide in veicoli, macchinari industriali, sistemi di sicurezza e apparecchiature mediche. Il rilevamento multimodale contribuirà anche a compensare i limiti delle singole tecnologie, in particolare laddove le condizioni ambientali influenzino le prestazioni nel visibile o nell'infrarosso. È probabile che gli sviluppatori diano priorità a interfacce digitali standardizzate, bassi consumi energetici, packaging compatto e elaborazione configurabile. Nel tempo, il valore dovrebbe spostarsi verso moduli intelligenti in grado di produrre informazioni specifiche per l'applicazione, piuttosto che semplici output di rilevamento. Questa transizione potrebbe rimodellare la differenziazione dei fornitori e incoraggiare le partnership tra produttori di sensori, sviluppatori di software e OEM di apparecchiature.
Confezionamento avanzato e miniaturizzazione spettrale
Lo sviluppo futuro dei prodotti si concentrerà sempre più sul packaging a livello di wafer, sull'ottica miniaturizzata, sull'integrazione eterogenea e sulla selettività spettrale. Queste tecnologie possono ridurre le dimensioni dei moduli mantenendo la sensibilità, consentendo l'integrazione di funzioni a infrarossi in dispositivi più piccoli per il settore automobilistico, indossabile, industriale e dei beni di consumo. È probabile che i produttori sviluppino anche architetture di rivelatori più specifiche per le singole applicazioni, anziché affidarsi a componenti con configurazioni generiche. La miniaturizzazione può ridurre il consumo di materiale, semplificare l'assemblaggio e migliorare la gestione termica, sebbene il mantenimento della calibrazione e delle prestazioni ottiche in package più piccoli rimanga una sfida. Con l'automazione crescente dei processi produttivi, i fornitori con solide capacità di integrazione di semiconduttori e fotonica potrebbero ottenere vantaggi in termini di uniformità dei costi e scalabilità. Si prevede che i prodotti risultanti combineranno rilevamento, filtraggio, condizionamento del segnale e comunicazione digitale in assemblaggi sempre più compatti. Tali architetture possono accelerare l'adozione laddove i moduli a infrarossi convenzionali sono limitati da dimensioni, consumo energetico o complessità di integrazione.
Opportunità di mercato per i sensori a infrarossi
Assistenza sanitaria e monitoraggio termico tramite dispositivi indossabili
Il settore sanitario offre notevoli opportunità ai fornitori che sviluppano moduli di rilevamento a infrarossi precisi, compatti e a basso consumo energetico. Questa tecnologia può supportare la misurazione della temperatura senza contatto, la termografia, il monitoraggio dei pazienti, i dispositivi indossabili e le apparecchiature diagnostiche orientate alla ricerca. Gli investimenti dovrebbero dare priorità alla stabilità della calibrazione, alla compensazione della temperatura cutanea, al basso consumo energetico, all'integrazione igienica e alla conformità normativa, piuttosto che alla sola sensibilità del rilevatore. Le partnership con i produttori di dispositivi medici possono fornire accesso ad applicazioni validate, riducendo al contempo i rischi di commercializzazione associati ai requisiti clinici. Le piattaforme sanitarie indossabili possono creare ulteriori opportunità di volume, poiché i sensori a infrarossi compatti possono integrare altre misurazioni fisiologiche. Le prospettive più promettenti emergeranno probabilmente laddove il rilevamento a infrarossi fornisce misurazioni continue o rapide, difficili da ottenere con approcci basati sul contatto. I fornitori che definiscono progetti di riferimento specifici per l'applicazione e percorsi di qualificazione possono migliorare l'adozione da parte dei produttori di apparecchiature alla ricerca di architetture di rilevamento affidabili.
Produzione localizzata e catene di approvvigionamento sicure
Un'altra opportunità risiede nello sviluppo di capacità produttive regionali per componenti, ottiche, packaging e moduli per rivelatori a infrarossi. L'incertezza geopolitica e la crescente domanda di approvvigionamento tecnologico sicuro stanno incoraggiando governi e produttori a valutare l'approvvigionamento nazionale o da paesi alleati per le tecnologie di rilevamento strategicamente importanti. Gli investimenti possono essere mirati alla lavorazione dei wafer, alla fabbricazione dei rivelatori, al packaging, alla calibrazione e al collaudo, anziché concentrarsi esclusivamente sull'assemblaggio finale. Le previsioni per il mercato dei sensori a infrarossi nella regione Asia-Pacifico offrono una scalabilità considerevole grazie alla produzione di componenti elettronici, mentre il Nord America e l'Europa vantano solidi ecosistemi di ricerca, aerospaziali, di difesa e industriali. I fornitori con una produzione geograficamente diversificata possono migliorare la resilienza, servendo al contempo clienti che richiedono continuità lungo l'intero ciclo di vita del prodotto. L'opportunità è particolarmente rilevante per la difesa e le infrastrutture critiche, dove gli acquisti considerano sempre più la sicurezza della catena di approvvigionamento insieme alle specifiche tecniche. La produzione localizzata può anche abbreviare i cicli di sviluppo migliorando la collaborazione tra sviluppatori di sensori e integratori di sistemi.
Sviluppi recenti
- Marzo 2026: Fujitsu ha annunciato lo sviluppo di un sensore a infrarossi all'avanguardia, ad alta sensibilità e alta risoluzione, per ampliare le capacità di monitoraggio nei settori della difesa e della prevenzione dei disastri. Questo sensore è un sensore a infrarossi a superreticolo di tipo II (T2SL) con oltre 1 milione di pixel, in grado di rilevare sia la luce infrarossa a media lunghezza d'onda (MWIR) che quella a lunga lunghezza d'onda (LWIR). La sua elevata sensibilità gli consente di catturare con precisione minime differenze termiche di 0,05 °C o inferiori, permettendo un monitoraggio di alta precisione giorno e notte. Questo sensore a infrarossi T2SL a doppia banda da oltre 1 megapixel è il primo del suo genere al mondo.
- Maggio 2025: ROHM ha ampliato la sua gamma di LED a infrarossi vicini (NIR) a montaggio superficiale con nuove tipologie compatte a vista dall'alto. Sono ottimizzati per applicazioni quali dispositivi VR/AR, sensori ottici industriali e sensori per il rilevamento di persone.
- Ottobre 2024: Mitsubishi Electric Corporation (TOKYO: 6503) ha annunciato il prossimo lancio di un nuovo sensore a infrarossi a diodo termico da 80×60 pixel a marchio MelDIR (MIR8060C1) con un campo visivo di 100°×73°, più del doppio rispetto ai sensori a infrarossi a diodo termico già in uso presso l'azienda*, per identificare persone e oggetti in modo accurato ed efficiente. L'ampio campo visivo ridurrà il numero di sensori necessari per monitorare efficacemente grandi aree, contribuendo alla sicurezza e alla praticità delle soluzioni per il monitoraggio di case di cura per anziani e impianti di climatizzazione, il conteggio delle persone e la misurazione della temperatura corporea. Il lancio è previsto per il 6 gennaio 2025.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -