
Marché des capteurs infrarouges : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs infrarouges (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : gamme spectrale (longues ondes, ondes courtes, ondes moyennes) ; fonctionnalité (thermique, quantique) ; mécanisme de fonctionnement (actif, passif) ; secteur d’utilisation finale (santé, aérospatiale et défense, automobile, applications commerciales, industrie manufacturière, pétrole et gaz, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009878
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
917,96 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 432,01 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
11,43 %
taux de croissance
Marché adressable
14 753,65 millions de dollars américains
(2026-2034)
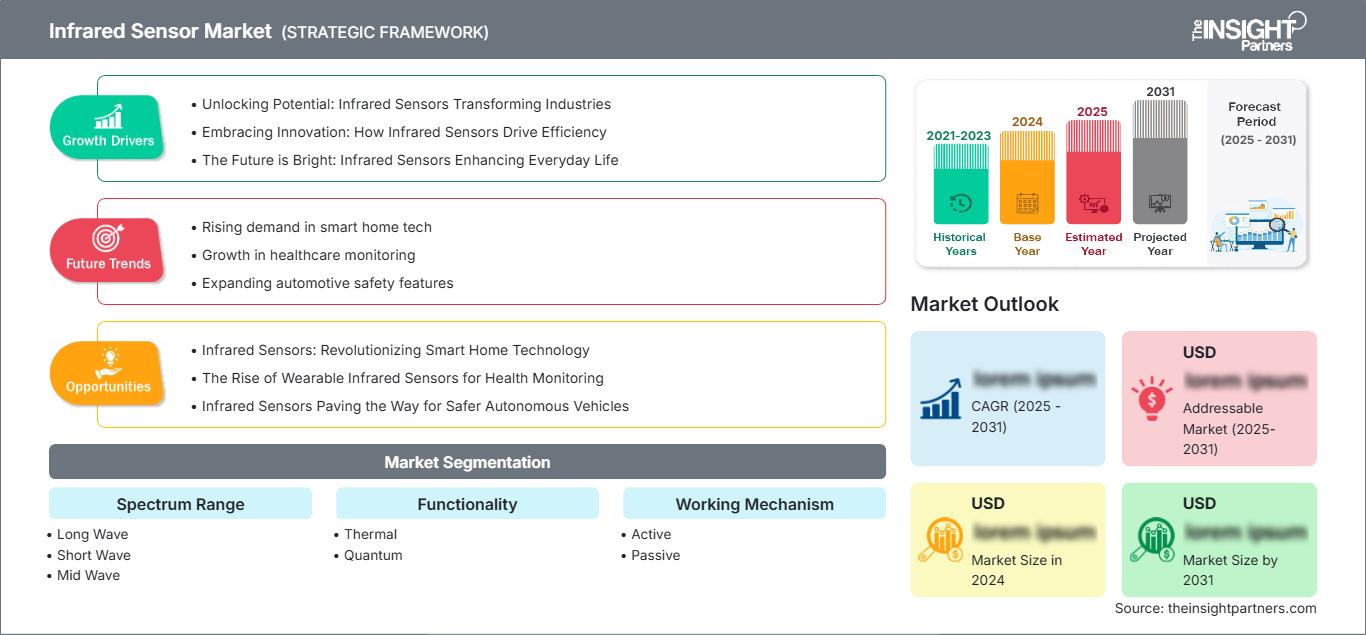
Le marché des capteurs infrarouges était évalué à 917,96 millions de dollars américains en 2025 et devrait atteindre 2 432,01 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 11,43 % sur la période 2026-2034. Cette croissance est également alimentée par l'utilisation accrue de la détection thermique, des capteurs miniatures, de la vision industrielle, des systèmes de sécurité automobile, de l'imagerie de défense et des systèmes de surveillance en réseau. L'intégration de capteurs dans les dispositifs périphériques a rendu la commercialisation des technologies de détection infrarouge économiquement viable pour différents secteurs et applications.
Le marché des capteurs infrarouges en Amérique du Nord demeure une région stratégique clé, avec une croissance annuelle composée (TCAC) prévue d'environ 10,5 % à 12 % entre 2026 et 2034. L'adoption de ces capteurs est stimulée par des achats importants dans les secteurs de l'aérospatiale et de la défense, des infrastructures de santé de pointe, l'automatisation industrielle avancée et les programmes de sécurité automobile. L'Amérique du Nord est également reconnue pour son industrie des semi-conducteurs et de la photonique, tandis que le développement des systèmes autonomes et la maintenance prédictive alimentent la demande en composants de détection infrarouge.
Analyse et perspectives du marché des capteurs infrarouges
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 10,5 à 12 % entre 2026 et 2034 , grâce à la modernisation de la défense, l'inspection industrielle, les diagnostics médicaux et la détection automobile.
- États-Unis : Les États-Unis devraient représenter 72 à 76 % de la demande nord-américaine en 2025 , avec une croissance annuelle composée de 10,7 à 12,2 % entre 2026 et 2034 , soutenue par les programmes de défense et aérospatiaux.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 9,8 à 11,2 % entre 2026 et 2034 , tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne dans les secteurs de l'automobile, de la fabrication et de la sécurité.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 33-37 % en 2025 , avec un TCAC de 12,0-13,5 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à l'expansion de la fabrication électronique et du secteur automobile.
- Segment le plus important : Les ondes longues sont modélisées comme le segment de spectre le plus important, détenant une part de marché de 44 à 48 % en 2025 et affichant une croissance annuelle composée de 10,5 à 12 % entre 2026 et 2034 .
- Segment à forte croissance : Le secteur de la santé est modélisé comme le segment d'utilisateurs finaux à forte croissance, détenant une part de 10 à 14 % en 2025 et progressant à un TCAC de 13,0 à 14,8 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : Teledyne FLIR, Fluke Corporation, General Dynamics Corporation, L3Harris Technologies, Inc., Murata Manufacturing Co., Ltd., New England Photoconductor, OMRON Corporation, onsemi, Raytheon Technologies Corporation et Teledyne Digital Imaging Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La tendance actuelle dans l'industrie technologique est la transition des technologies de détection infrarouge discrètes vers des systèmes numériques miniaturisés et à faible consommation. Les progrès réalisés dans les matériaux pyroélectriques, les détecteurs quantiques, les capteurs thermiques non refroidis, le conditionnement, le traitement du signal et les filtres optiques ont permis la création de capteurs plus petits et plus sensibles. La production de masse s'oriente également vers un assemblage automatisé compatible avec les semi-conducteurs. Ces avancées technologiques dynamisent le marché des capteurs infrarouges en intégrant la détection, le traitement embarqué et l'intelligence artificielle.
Les tendances d'investissement incluent des investissements dans des sites de production situés en Asie-Pacifique, en Amérique du Nord pour des applications militaires et en Europe pour la numérisation industrielle. L'accent mis par la réglementation sur la sécurité des véhicules, les économies d'énergie, la surveillance et les infrastructures critiques a ouvert de nouvelles perspectives d'application. Face à la baisse des prix, les fournisseurs de technologies étudient les problématiques liées à la chaîne d'approvisionnement, au conditionnement et à la conception spécifique aux applications.
Rapport sur le marché des capteurs infrarouges
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 917,96 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 432,01 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,43% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs infrarouges
La demande sur le marché des capteurs infrarouges est également stimulée par le besoin de mesures sans contact de température, de détection de présence, d'imagerie thermique et de reconnaissance d'objets. Le développement de ce marché est influencé par l'utilisation accrue de ces composants dans les technologies d'automatisation, les équipements médicaux, les systèmes d'assistance automobile, la surveillance et les applications militaires. La chaîne de valeur comprend les technologies des matériaux, les filtres optiques, les lentilles, l'électronique de traitement du signal, le conditionnement des semi-conducteurs, les modules, les intégrateurs de systèmes et les équipementiers.
En ce qui concerne les composants, les fabricants doivent pouvoir proposer un équilibre optimal entre sensibilité, gamme spectrale, consommation d'énergie, fiabilité et prix. Les détecteurs passifs restent pertinents pour la détection de présence humaine ou thermique, tandis que les détecteurs actifs permettent la télémétrie et un éclairage contrôlé. Lors des achats, il convient de prendre en compte la stabilité de l'étalonnage, la résistance aux conditions environnementales, le temps d'intégration et la disponibilité tout au long du cycle de vie.
Le positionnement concurrentiel repose sur la technologie des détecteurs, le savoir-faire optique, la production en volume et l'ingénierie adaptée aux applications spécifiques. Selon le rapport sur le marché des capteurs infrarouges, Teledyne FLIR et Teledyne Digital Imaging misent sur la profondeur d'imagerie thermique, tandis que Fluke Corporation apporte une solide expertise en matière de mesures industrielles. Murata Manufacturing Co., Ltd. privilégie les capteurs pyroélectriques de petite taille et OMRON Corporation se positionne sur le marché grâce à ses solutions d'automatisation et de détection.
General Dynamics Corporation, L3Harris Technologies et Raytheon Technologies concentrent leurs efforts sur les applications complexes de leurs équipements pour les secteurs de l'aérospatiale et de la défense. New England Photoconductor propose des capteurs spéciaux, tandis qu'Onsemi répond aux besoins en capteurs à semi-conducteurs. Les financements alloués à ce concours s'orientent vers la miniaturisation, la sortie numérique, l'intégration hétérogène, l'amélioration du traitement du signal et les modules dédiés à des applications spécifiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs infrarouges : Perspectives stratégiques
Perspectives régionales
Marché des capteurs infrarouges en Amérique du Nord
La part de marché des capteurs infrarouges en Amérique du Nord devrait se situer entre 25 et 29 % en 2025, avec un taux de croissance annuel composé (TCAC) régional de 10,5 à 12 % jusqu'en 2034. Cette région restera le principal marché grâce à l'industrie aérospatiale, aux acquisitions et à la modernisation militaires, au contrôle industriel, à la santé et au développement de la sécurité automobile. Le Canada y contribue également par le biais des secteurs de l'énergie, des infrastructures, des mines et de la surveillance environnementale.
L'Amérique du Nord bénéficie de l'expertise régionale en semi-conducteurs, photonique et intégration de systèmes. Les organismes de défense ont besoin de capteurs infrarouges pour la surveillance, le ciblage, la navigation et les systèmes sans pilote, tandis que les fabricants utilisent des détecteurs thermiques pour le contrôle des processus et la maintenance prédictive.
Marché américain des capteurs infrarouges
On prévoit que les États-Unis détiendront entre 72 et 76 % du marché nord-américain des capteurs infrarouges en 2025, avec un taux de croissance annuel composé (TCAC) attendu de 10,7 à 12,2 % jusqu'en 2034. La vigueur des marchés publics, les programmes de défense, les systèmes de santé de pointe et l'automatisation industrielle contribuent à la croissance de la demande. Des entreprises telles que Teledyne FLIR, L3Harris Technologies, Inc., General Dynamics Corporation et Raytheon Technologies Corporation participent à l'écosystème technologique du pays.
Les applications de ces dispositifs s'étendent désormais au-delà de la défense pour inclure la perception automobile, le dépistage médical, les inspections thermiques industrielles et les systèmes de contrôle d'automatisation des bâtiments. L'infrastructure de recherche du pays favorise le développement de détecteurs refroidis et non refroidis, tandis que les exigences d'approvisionnement encouragent la fiabilité, la sécurité, la robustesse de l'étalonnage et la longévité des produits.
Marché européen des capteurs infrarouges
Le marché européen devrait représenter entre 20 % et 24 % du marché d'ici 2025 et connaître une croissance annuelle composée de 9,8 % à 11,2 % jusqu'en 2034, l'Allemagne dominant la demande régionale. Le Royaume-Uni poursuivra ses activités dans les secteurs de l'aérospatiale et de la défense, tandis que l'Allemagne, grâce à ses secteurs automobile et industriel, contribuera au déploiement de la technologie de détection infrarouge.
La France joue un rôle important dans les secteurs de l'aérospatiale et de la défense, de l'énergie et de l'industrie. L'Italie et l'Espagne contribuent à l'adoption de ces technologies par le biais de la production, des transports, de la sécurité et de la modernisation des infrastructures. La demande européenne met l'accent sur l'efficacité énergétique, la sécurité des machines, l'automatisation et la mobilité avancée.
Marché des capteurs infrarouges de la région Asie-Pacifique
On prévoit que la région Asie-Pacifique représentera 33 à 37 % du marché mondial de la consommation en 2025 et connaîtra une croissance annuelle composée de 12,0 à 13,5 % jusqu'en 2034, sous l'impulsion de la Chine. La contribution du Japon et de la Corée du Sud s'explique par les secteurs de la production électronique et automobile, tandis que l'Inde sera le moteur des applications industrielles et militaires.
La demande pour nos produits en Australie proviendra des activités minières, du développement des infrastructures et de la surveillance environnementale. L'essor des capacités de production de semi-conducteurs, de la fabrication de produits électroniques et automobiles, le développement des villes intelligentes et les améliorations apportées au secteur militaire ont permis de créer un tissu industriel solide dans la région.
Marché des capteurs infrarouges au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 8,5 % à 10 % jusqu'en 2034, l'Arabie saoudite et les Émirats arabes unis étant les moteurs de cette croissance. Le secteur de l'énergie, la modernisation des systèmes de sécurité, le développement des sites industriels et les investissements dans les villes intelligentes favorisent l'utilisation de dispositifs infrarouges, notamment ceux permettant la surveillance sans contact.
L'Afrique du Sud est considérée comme un marché industriel et minier important, tandis que le reste du Moyen-Orient et de l'Afrique bénéficie d'infrastructures, de services publics, de l'industrie pétrolière et gazière et d'initiatives en matière de sécurité publique. Ce marché reste encore axé sur les projets, contrairement aux régions développées, mais le développement rapide des infrastructures numériques et des sites automatisés offre des perspectives pour les capteurs durables.
Analyse de segmentation
Gamme de spectre
Le segment des gammes spectrales devrait connaître une croissance annuelle composée de 10,8 % à 12,0 % entre 2026 et 2034. Les technologies à ondes longues demeurent essentielles pour la détection thermique, tandis que les solutions à ondes courtes et moyennes répondent aux besoins spécifiques de l'imagerie, de l'industrie, de la recherche scientifique et de la défense. Le marché des capteurs infrarouges s'étend, les développeurs d'applications sélectionnant les bandes spectrales en fonction de la réponse des matériaux, de la transmission atmosphérique, de la sensibilité et de l'environnement d'utilisation.
- Ondes longues : Les capteurs infrarouges à ondes longues occupent une position dominante sur le marché de la détection thermique car ils prennent en charge la mesure passive de la température, la surveillance, le diagnostic des bâtiments, l'inspection industrielle et les applications de détection de présence humaine.
- Ondes courtes : Les solutions infrarouges à ondes courtes sont stratégiquement importantes lorsque le rayonnement réfléchi, la discrimination des matériaux, la vision industrielle, l’inspection des semi-conducteurs et l’imagerie en faible luminosité nécessitent des informations spectrales au-delà des longueurs d’onde visibles.
- Ondes moyennes : Les capteurs infrarouges à ondes moyennes répondent aux exigences des applications de défense, de détection de gaz, scientifiques et industrielles où la transmission atmosphérique et la sensibilité à des signatures thermiques spécifiques sont importantes.
Fonctionnalité
La fonctionnalité devrait croître à un TCAC de 11,0 à 12,2 % entre 2026 et 2034 , soutenue par une demande complémentaire en matière de détection thermique et quantique. Les approches thermiques privilégient un déploiement économique, tandis que les technologies quantiques répondent aux besoins des applications de haute sensibilité exigeant une réponse spectrale précise et des performances exigeantes.
- Thermique : Les capteurs infrarouges thermiques prennent en charge la détection de présence à grande échelle, la surveillance de la température, l’inspection industrielle, les systèmes de sécurité et les équipements grand public où le coût et la simplicité d’intégration sont importants.
- Quantum : Les capteurs infrarouges quantiques répondent aux exigences spécialisées en matière de défense, de science, de spectroscopie et d’imagerie haute performance, où une sensibilité et une sélectivité de longueur d’onde accrues justifient des architectures plus complexes.
Mécanisme de fonctionnement
Le mécanisme de travail devrait connaître une croissance annuelle composée de 10,7 à 12,0 % entre 2026 et 2034. La détection passive bénéficie d'une détection thermique à faible complexité, tandis que les architectures actives offrent des capacités d'éclairage ou de télémétrie contrôlées pour des systèmes de détection de plus en plus intelligents.
- Utilité active : La détection infrarouge active est stratégiquement pertinente pour la télémétrie, la détection d’objets, la vision industrielle et les environnements contrôlés où le rayonnement émis améliore la cohérence des mesures et la perception spatiale.
- Capteurs passifs : Les capteurs passifs dominent les applications qui détectent le rayonnement infrarouge naturellement émis ou réfléchi, prenant en charge les systèmes de sécurité, de surveillance thermique, de détection humaine et de gestion de l’énergie sans éclairage actif.
Industrie utilisatrice finale
Les industries utilisatrices finales devraient connaître une croissance annuelle composée de 11,3 à 12,5 % entre 2026 et 2034. Les secteurs de la santé, de l'automobile, de l'aérospatiale et de la défense, de la fabrication et des applications commerciales élargissent le marché potentiel, tandis que le secteur pétrolier et gazier ajoute une demande spécialisée en matière de surveillance thermique et gazière.
- Santé : L'adoption de ces technologies dans le domaine de la santé est favorisée par la surveillance sans contact de la température, la thermographie, la recherche diagnostique, l'observation des patients et les technologies portables nécessitant une détection compacte et à faible consommation d'énergie.
- Aérospatiale et défense : Les applications de défense exigent la détection infrarouge pour la surveillance, le ciblage, la navigation, l’identification des menaces, l’imagerie thermique et les plateformes sans pilote opérant dans des conditions environnementales difficiles.
- Automobile : Les systèmes automobiles intègrent de plus en plus la détection infrarouge pour la surveillance des occupants, la vision nocturne, la gestion thermique, l'assistance au conducteur et les nouvelles fonctions de conduite automatisée.
- Applications commerciales : Les applications commerciales comprennent les caméras de sécurité, les bâtiments intelligents, la détection d’occupation, les commandes d’éclairage, les appareils électroménagers et les systèmes de gestion de l’énergie nécessitant une détection fiable de la présence humaine ou de la température.
- Fabrication : Le secteur manufacturier utilise des capteurs infrarouges pour la surveillance des processus, la maintenance prédictive, le contrôle de la qualité, la sécurité des machines, l'inspection des matériaux et les environnements de production automatisés.
- Pétrole et gaz : Les opérateurs pétroliers et gaziers utilisent les technologies infrarouges pour l’inspection thermique, la surveillance des équipements, la détection des fuites, la surveillance des installations et la gestion des actifs dans des environnements de terrain exigeants.
Aperçu des opportunités
|
Segment d'application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Soins de santé |
Moyen |
Thermographie médicale |
Mise à l'échelle |
|
Aérospatiale et défense |
Haut |
Ciblage thermique |
Mature |
|
Automobile |
Haut |
Vision nocturne |
Mise à l'échelle |
|
Applications commerciales |
Moyen |
Détection d'occupation |
Mise à l'échelle |
|
Fabrication |
Haut |
Inspection des processus |
Mature |
|
Pétrole et gaz |
Moyen |
Surveillance des actifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs infrarouges
Développement des systèmes de sécurité et de perception automobile
Les constructeurs automobiles étendent l'utilisation de la détection infrarouge au-delà de la simple mesure de température. Vision nocturne, surveillance des occupants, sécurité de l'habitacle, gestion thermique des batteries et systèmes avancés d'aide à la conduite multiplient les emplacements de capteurs dans les véhicules. L'impact commercial est considérable, car les programmes automobiles exigent de longs cycles de qualification, un approvisionnement constant en composants et une fiabilité rigoureuse. Les fournisseurs qui obtiennent la validation pour l'automobile peuvent sécuriser des volumes de production réguliers tout en développant leurs relations avec les intégrateurs de systèmes de premier rang. Les technologies infrarouges complètent également les caméras et radars visibles, permettant ainsi aux architectures de véhicules de combiner différentes modalités de détection. À mesure que les capacités de conduite automatisée se perfectionnent, les informations thermiques peuvent améliorer la détection des piétons, des animaux et des objets en conditions de faible visibilité. Ce facteur favorise donc une plus grande intégration des capteurs infrarouges dans les architectures électroniques des véhicules.
Modernisation de la défense et surveillance thermique persistante
La modernisation de la défense accroît la valeur stratégique de la détection infrarouge pour les systèmes aéroportés, terrestres, navals et sans pilote. Les signatures thermiques peuvent faciliter la surveillance lorsque les performances de la lumière visible sont dégradées par l'obscurité, la fumée ou les conditions environnementales. Les programmes d'acquisition exigent de plus en plus de capteurs à résolution améliorée, de taille, de poids et de consommation énergétique réduits, ce qui ouvre des perspectives pour les matériaux de détection avancés et l'électronique compacte. L'impact sur le marché concerne aussi bien les architectures refroidies que non refroidies, car les plateformes diffèrent considérablement en termes de portée, de sensibilité et d'exigences opérationnelles. Les entreprises de défense recherchent également la continuité d'approvisionnement et la sécurité des chaînes technologiques, privilégiant les fabricants de détecteurs établis et expérimentés en matière de qualification. La détection infrarouge devient ainsi un composant d'architectures électro-optiques plus vastes, et non plus un dispositif autonome. Cela incite les fournisseurs à investir dans la robustesse, le traitement du signal, l'étalonnage et l'intégration multispectrale afin de répondre aux spécifications de plateformes de plus en plus exigeantes.
Automatisation industrielle et surveillance thermique prédictive
Les fabricants déploient des capteurs infrarouges pour identifier les anomalies thermiques, surveiller l'état des équipements et améliorer la visibilité des processus sans contact physique. Les mesures thermiques peuvent révéler les frottements des roulements, les défauts électriques, la surchauffe des composants et les écarts de processus avant que les pannes ne deviennent critiques. L'impact est particulièrement important dans les installations automatisées où les arrêts de production peuvent affecter des lignes de production parfaitement synchronisées. La miniaturisation des capteurs permet de rapprocher la détection infrarouge des machines, rendant possible une surveillance distribuée plutôt qu'une inspection périodique. L'intégration avec les contrôleurs, les réseaux industriels et les plateformes d'analyse accroît encore la valeur des données des capteurs. Les fournisseurs peuvent ainsi étendre leur offre, passant de la vente de composants à des modules et des solutions de surveillance spécifiques à chaque application. La demande devrait rester diversifiée entre les secteurs de la fabrication, des services publics, de la logistique et de l'énergie, car chaque secteur peut exploiter les informations thermiques pour améliorer la planification de la maintenance, la sécurité opérationnelle et l'utilisation des équipements.
Tendances futures du marché des capteurs infrarouges
Intelligence embarquée et détection multimodale
La prochaine étape du marché des capteurs infrarouges verra une combinaison croissante de la détection infrarouge avec les processeurs de périphérie, l'intelligence artificielle, l'imagerie visible, le radar et d'autres modalités de détection. Au lieu de fournir des signaux thermiques bruts, les capteurs prendront de plus en plus en charge la classification localisée, la détection d'anomalies et la reconnaissance d'événements. Cette architecture permettra de réduire la charge de communication et d'accélérer la prise de décision dans les véhicules, les machines industrielles, les systèmes de sécurité et les équipements médicaux. La détection multimodale contribuera également à compenser les limitations des technologies individuelles, notamment lorsque les conditions environnementales affectent les performances visibles ou infrarouges. Les développeurs privilégieront probablement les interfaces numériques standardisées, la réduction de la consommation d'énergie, la compacité et la configurabilité du traitement. À terme, la valeur ajoutée devrait se déplacer vers les modules intelligents capables de produire des informations spécifiques à l'application plutôt que de simples signaux de détection. Cette transition pourrait redéfinir la différenciation des fournisseurs et encourager les partenariats entre les fabricants de capteurs, les développeurs de logiciels et les équipementiers.
Conditionnement avancé et miniaturisation spectrale
Le développement futur des produits se concentrera de plus en plus sur l'encapsulation au niveau de la plaquette, l'optique miniaturisée, l'intégration hétérogène et la sélectivité spectrale. Ces technologies permettent de réduire la taille des modules tout en préservant leur sensibilité, rendant ainsi possible l'intégration de fonctions infrarouges dans des dispositifs automobiles, portables, industriels et grand public plus compacts. Les fabricants devraient également développer des architectures de détecteurs plus spécifiques à chaque application, au lieu de s'appuyer sur des composants standardisés. La miniaturisation peut réduire la consommation de matériaux, simplifier l'assemblage et améliorer la gestion thermique, même si le maintien de l'étalonnage et des performances optiques dans des boîtiers plus petits demeure un défi. Avec l'automatisation croissante des processus de fabrication, les fournisseurs disposant de solides compétences en intégration de semi-conducteurs et de photonique pourraient bénéficier d'avantages en termes de maîtrise des coûts et d'évolutivité. Les produits qui en résulteront devraient combiner détection, filtrage, conditionnement du signal et communication numérique dans des assemblages toujours plus compacts. De telles architectures peuvent accélérer l'adoption de modules infrarouges conventionnels, limités par leur taille, leur consommation d'énergie ou leur complexité d'intégration.
Opportunités du marché des capteurs infrarouges
Surveillance thermique dans le domaine de la santé et des dispositifs portables
Le secteur de la santé offre une opportunité considérable aux fournisseurs développant des modules de détection infrarouge précis, compacts et basse consommation. Cette technologie peut prendre en charge la mesure de température sans contact, la thermographie, la surveillance des patients, les dispositifs portables et les équipements de diagnostic destinés à la recherche. Les investissements doivent privilégier la stabilité de l'étalonnage, la compensation de la température cutanée, la faible consommation d'énergie, l'intégration hygiénique et la conformité réglementaire plutôt que la seule sensibilité du détecteur. Les partenariats avec les fabricants de dispositifs médicaux peuvent donner accès à des applications validées tout en réduisant les risques de commercialisation liés aux exigences cliniques. Les plateformes de santé portables peuvent générer des volumes de vente supplémentaires, car les capteurs infrarouges compacts peuvent compléter d'autres mesures physiologiques. Les perspectives les plus prometteuses devraient émerger lorsque la détection infrarouge permet des mesures continues ou rapides, difficiles à obtenir par contact. Les fournisseurs qui établissent des conceptions de référence et des processus de qualification spécifiques à l'application peuvent favoriser l'adoption de cette technologie par les fabricants d'équipements à la recherche d'architectures de détection fiables.
Production locale et chaînes d'approvisionnement sécurisées
Une autre opportunité réside dans le développement de capacités de production régionales pour les composants, l'optique, le conditionnement et les modules des détecteurs infrarouges. L'incertitude géopolitique et la demande croissante d'approvisionnement technologique sécurisé incitent les gouvernements et les fabricants à privilégier les sources d'approvisionnement nationales ou alliées pour les technologies de détection stratégiques. Les investissements peuvent cibler le traitement des plaquettes, la fabrication des détecteurs, le conditionnement, l'étalonnage et les tests, plutôt que de se concentrer exclusivement sur l'assemblage final. Le marché des capteurs infrarouges en Asie-Pacifique offre un potentiel important grâce à la fabrication de produits électroniques, tandis que l'Amérique du Nord et l'Europe proposent des écosystèmes solides dans les domaines de la recherche, de l'aérospatiale, de la défense et de l'industrie. Les fournisseurs disposant d'une production géographiquement diversifiée peuvent renforcer leur résilience tout en répondant aux exigences de leurs clients, qui nécessitent une continuité d'approvisionnement tout au long du cycle de vie de leurs produits. Cette opportunité est particulièrement pertinente pour la défense et les infrastructures critiques, où les achats prennent de plus en plus en compte la sécurité de la chaîne d'approvisionnement, au-delà des spécifications techniques. La production localisée peut également raccourcir les cycles de développement en améliorant la collaboration entre les développeurs de capteurs et les intégrateurs de systèmes.
Développements récents
- Mars 2026 : Fujitsu annonce le développement d’un capteur infrarouge de pointe, à la fois haute sensibilité et haute résolution, destiné à étendre les capacités de surveillance dans les domaines de la défense et de la prévention des catastrophes. Ce capteur infrarouge à superréseau de type II (T2SL) compte plus d’un million de pixels et est capable de détecter la lumière infrarouge à ondes moyennes (MWIR) et à ondes longues (LWIR). Sa haute sensibilité lui permet de capturer avec précision des différences thermiques infimes, inférieures ou égales à 0,05 °C, assurant ainsi une surveillance de haute précision de jour comme de nuit. Ce capteur infrarouge T2SL double bande de plus d’un mégapixel est une première mondiale.
- Mai 2025 : ROHM a enrichi sa gamme de LED infrarouges proches (NIR) à montage en surface avec de nouveaux modèles compacts à vue de dessus. Ces LED sont optimisées pour des applications telles que les dispositifs de réalité virtuelle/augmentée, les capteurs optiques industriels et les capteurs de détection de présence humaine.
- Octobre 2024 : Mitsubishi Electric Corporation (TOKYO : 6503) a annoncé le lancement prochain d’un nouveau capteur infrarouge à diode thermique MelDIR 80×60 pixels (MIR8060C1) doté d’un champ de vision de 100°×73°, soit plus du double de celui des capteurs infrarouges à diode thermique existants de la société*, pour une identification précise et efficace des personnes et des objets. Ce champ de vision élargi permettra de réduire le nombre de capteurs nécessaires à la surveillance efficace de vastes zones, contribuant ainsi à la sécurité et à la praticité des solutions de surveillance des établissements pour personnes âgées et des systèmes de climatisation des bâtiments, au comptage de personnes et à la mesure de la température corporelle. Le lancement est prévu pour le 6 janvier 2025.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -