
Markt für Tintenadditive: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognosen für Druckfarbenadditive (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Typ (Dispergier- und Netzmittel, Schaumkontrolladditive, Gleit- und Reibmaterialien, Rheologiemodifikatoren); Technologie (lösungsmittelbasiert, wasserbasiert, Sonstige); Verfahren (Lithografie, Tiefdruck, Flexodruck, Digitaldruck, Sonstige); Anwendung (Verpackung, Verlagswesen, Akzidenzdruck) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004859
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 02, 2026


Marktgröße 2025
2,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,79 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,37 %
Wachstumsrate
Adressierbarer Markt
28,93 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Tintenadditive wurde im Jahr 2025 auf 2,58 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 3,79 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,37 % erwartet.
Marktanalyse und Einblicke zu Tintenadditiven
- Nordamerika: Nordamerika behält eine bedeutende Marktposition, gestützt durch fortschrittliche Verpackungshersteller und etablierte Lieferketten für Spezialchemikalien. Der Marktanteil wird für 2025 auf 28–32 % geschätzt , mit einem durchschnittlichen jährlichen Wachstum von 4,3–4,7 % zwischen 2026 und 2034 .
- USA: Die USA machen im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktes für Tintenadditive aus , unterstützt durch Anwendungen in den Bereichen Verpackung, Etiketten, Industriedruck und Digitaldruck. Das Wachstum wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % erwartet .
- Europa: Europa wird im Jahr 2025 voraussichtlich einen Anteil von 25–29 % ausmachen , angeführt von Deutschland, Italien, Frankreich und Großbritannien. Regulatorischer Druck in Bezug auf Emissionen und Migration sowie die Nachfrage nach Spezialverpackungen stützen ein durchschnittliches jährliches Wachstum von 4,5–4,9 % im Zeitraum 2026–2034 .
- Asien-Pazifik: Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 30–34 % halten , angeführt von China, Japan, Indien, Südkorea und Australien. Die Verpackungsproduktion, der Ausbau der Fertigung und die Einführung wasserbasierter Technologien unterstützen ein durchschnittliches jährliches Wachstum von 5,3–5,7 % im Zeitraum 2026–2034 .
- Größtes Segment: Dispergiermittel und Netzmittel stellen das größte Segment dar, mit einem geschätzten Marktanteil von 34–38 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,6 % im Zeitraum 2026–2034 , was ihre Bedeutung für die Pigmentstabilisierung und Farbentwicklung widerspiegelt.
- Wachstumsstarkes Segment: Die wasserbasierte Technologie ist das wachstumsstärkste Segment mit einem Marktanteil von ca. 42–46 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % im Zeitraum 2026–2034 , was durch die Anforderungen an VOC-arme Formulierungen begünstigt wird.
- Detaillierte Analyse der wichtigsten Unternehmen: ALTANA AG, BASF SE, Dow Inc., Elementis plc, Evonik Industries AG, Shamrock Technologies, Inc., MÜNZING CHEMIE GmbH, Solvay SA/NV, The Lubrizol Corporation, KEIM-ADDITEC Surface GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Industrie hat sich von rein funktionalen Additiven hin zu multifunktionalen Technologien entwickelt, die mehrere Formulierungsparameter gleichzeitig steuern können. Dispersions- und Benetzungstechnologien konzentrieren sich zunehmend auf Pigmentstabilisierung und Farbstärke, während Oberflächenadditive Gleitfähigkeit, Abriebfestigkeit, Verlauf und Substratinteraktion verbessern. Hersteller differenzieren ihre Produkte zudem nach den Anforderungen von lösemittelbasierten, wasserbasierten, UV-härtenden und digitaldruckfähigen Produkten und erweitern so die Spezialisierung der Formulierungen.
Die Prognosen für den Markt für Druckfarbenadditive deuten darauf hin, dass sich die Anbieter künftig auf emissionsarme, migrationsarme und auf erneuerbaren Rohstoffen basierende Technologien sowie auf regulatorisch konforme Verfahren konzentrieren werden. Der asiatisch-pazifische Raum wird durch die steigende Verpackungsproduktion zusätzliche Kapazitäten und Technologieinvestitionen erhalten, während Nordamerika und Europa Innovationszentren bleiben werden. Der Bedarf an emissionsarmen, lebensmittelgeeigneten und umweltrelevanten Produkten wird die Produktentscheidungen zunehmend beeinflussen und bestehende chemische Verfahren verdrängen.
Marktbericht zu Tintenadditiven – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,79 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Tintenadditive
Die Nachfrage ist eng mit den Leistungsanforderungen an Druckfarben für flexible Verpackungen, Etiketten, Wellpappenverpackungen, Publikationen, Industriegrafiken und Spezialanwendungen verknüpft. Additive fungieren als Zwischenprodukte in der Wertschöpfungskette zwischen Herstellern chemischer Rohstoffe und Druckfarbenherstellern. Sie liefern Komponenten, die Pigmentdispersion, Viskosität, Schaumbildung, Oberflächeneigenschaften und Haltbarkeit beeinflussen. Daher sind chemische Zuverlässigkeit und technisches Fachwissen für spezifische Anwendungen unerlässlich.
Der Marktbericht für Druckfarbenadditive zeigt, dass die Angebotsbedingungen von der Spezialchemikalienproduktion, der Rohstoffverfügbarkeit, der Produktionspräsenz in bestimmten Regionen und dem Formulierungs-Know-how bestimmt werden. Da der Einsatz von Additiven gewichtsmäßig meist gering ist, konzentrieren sich Kunden auf die Leistung pro Gewichtseinheit und nicht allein auf die Menge. BASF, ALTANA, Dow, Elementis, Evonik, MÜNZING und weitere Unternehmen bieten verschiedene Additivkategorien in ihren Produktlinien an, sodass Kunden diese zu einem Gesamtportfolio kombinieren können.
Das Wettbewerbsumfeld umfasst globale Spezialchemikalienhersteller und Additivhersteller. ALTANA BYK bietet Technologien zur Dispergierung, Benetzung, Entschäumung, Oberflächenbehandlung und Rheologie an, während BASF Formulierungsadditive für Druck- und Verpackungsprozesse bereitstellt. Dow steuert silikonbasierte Technologien zur Dispergierung, Benetzung, Verlaufsoptimierung und Schaumkontrolle bei, während Elementis sich intensiv auf die Rheologiekontrolle, einschließlich Organoton-Technologie für Druckfarben, konzentriert.
Die Wettbewerbspositionierung hängt zunehmend von technischen Dienstleistungen, Anwendungslaboren, regulatorischer Unterstützung und der Formulierung von Additiven für spezifische Drucksysteme ab. Evonik konzentriert sich auf hochreine Siloxane, MÜNZING auf Technologien für Entschäumer, Dispergiermittel, Netzmittel, Rheologiemodifikatoren und Wachse. Shamrock zeichnet sich durch leistungsfähige Additive auf Wachs- und PTFE-Basis aus, während Lubrizol und KEIM ADDITEC den Fokus auf Formulierungstechnologien legen. Investitionen fließen daher hauptsächlich in differenzierte Chemie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Tintenadditive: Strategische Einblicke
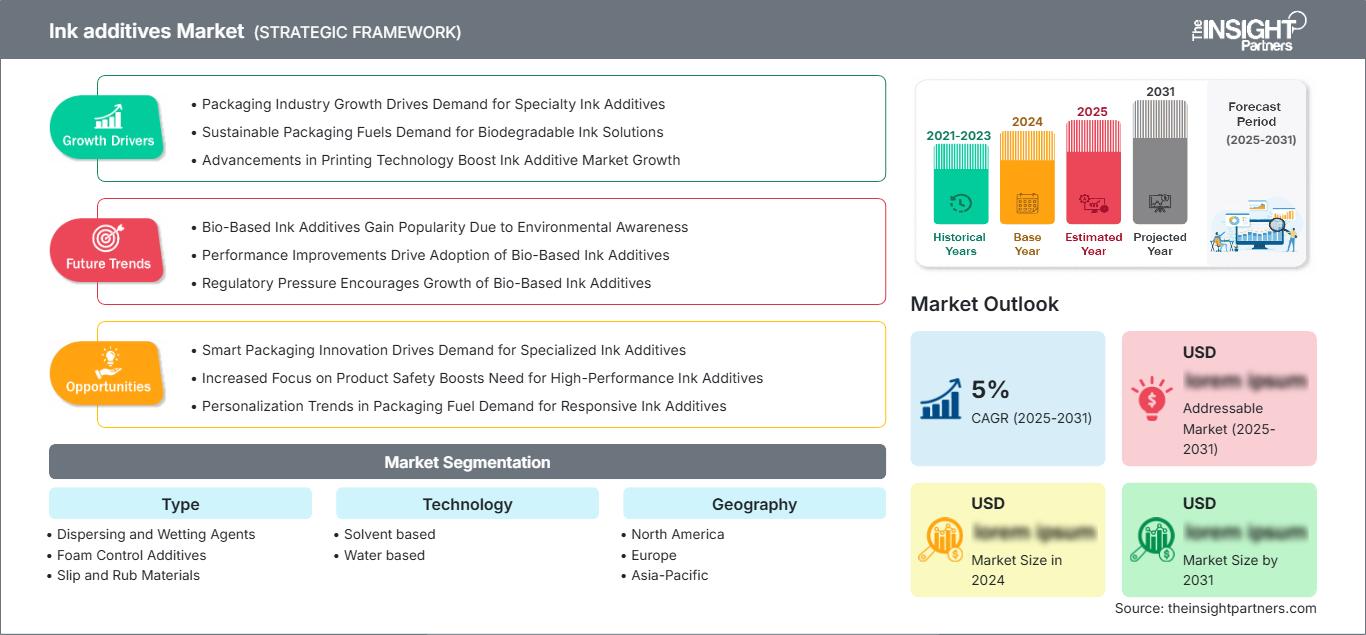
Regionale Einblicke
Markt für Tintenadditive in Nordamerika
Nordamerika wird 2025 voraussichtlich einen Marktanteil von 28–32 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,7 % wachsen. Der US-Markt ist aufgrund fortschrittlicher flexibler Verpackungen, Etikettierung, Akzidenzdruck und Industriegrafik führend im regionalen Verbrauch. Etablierte Verarbeitungsnetzwerke führen zu einem steigenden Bedarf an Additiven, die eine höhere Druckeffizienz, verbesserte Farbstabilität, Oberflächenqualität und Beständigkeit bieten.
Die Markttrends für Druckfarbenadditive deuten darauf hin, dass die regionale Nachfrage auch durch Produkte mit niedrigem VOC-Gehalt und den Bedarf an funktionalen Verpackungen getrieben wird. Gut etablierte technische Servicenetze der Zulieferer unterstützen die Zusammenarbeit mit Druckfarbenherstellern und -verarbeitern. Der kanadische Markt trägt zu Verpackungs- und Industrieanwendungen bei, während Mexiko zusätzliche Nachfrage aus der Fertigungsindustrie und der Konsumgüterverpackung generiert. Nordamerikanische Verbraucher bevorzugen multifunktionale Additive, die die Formulierung vereinfachen, ohne die Leistung zu beeinträchtigen.
US-Markt für Tintenadditive
Die USA repräsentieren 2025 etwa 78–82 % des nordamerikanischen Marktanteils und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % wachsen. Die Nachfrage konzentriert sich auf flexible Verpackungen, Wellpappenverpackungen, Etiketten, Akzidenzdruck und Industriegrafiken. Große Chemielieferanten und spezialisierte Hersteller pflegen etablierte Kundenbeziehungen und bieten umfassende Anwendungsunterstützung.
Der Einsatz von wasser- und energiehärtenden Harzen bietet dem Markt weiterhin Vorteile, insbesondere dort, wo Verarbeiter ihre Emissionen reduzieren und die Arbeitsbedingungen verbessern möchten. Die Entwicklung des Digitaldrucks hat neue Anforderungen an die Rheologiekontrolle, die Strahlstabilität, die Benetzbarkeit und die Substratinteraktion gestellt. Additive, die in der Verpackungsindustrie eingesetzt werden, müssen Eigenschaften wie Abriebfestigkeit, Entschäumung und Farbstabilität aufweisen.
Europäischer Markt für Tintenadditive
Europa wird 2025 einen Marktanteil von 25–29 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen. Deutschland entwickelt sich aufgrund seiner Spezialchemikalien, des industriellen Drucks, der Verpackungsherstellung und seiner Formulierungskompetenz zum dominierenden Ländermarkt. Großbritannien, Frankreich, Italien und Spanien tragen durch Verpackungen, Etiketten, Akzidenzdruck und die Endverwendung von Konsumgütern zur Nachfrage bei.
Auf dem britischen Markt rücken flexible Verpackungen und Etikettendruck in den Fokus, wobei wasserbasierte und emissionsarme Formulierungen zunehmend an Bedeutung gewinnen. Deutschland profitiert von seiner starken Spezialchemieindustrie und seinem etablierten Markt für Industriedruckereien. Frankreich erzielt Vorteile durch die Kombination von Lebensmittelverpackungen und industriellen Anwendungen, während Italien auf sein starkes Netzwerk in der Weiterverarbeitung und Verpackungsherstellung setzt. Spanien profitiert von Verpackungsanwendungen für Lebensmittel, Getränke und Konsumgüter.
Markt für Tintenadditive im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 30–34 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % die am schnellsten wachsende Region sein. China dominiert den Markt, gefolgt von Japan, Indien, Südkorea und Australien. Die Nachfrage nach Additiven wird von der Verpackungsproduktion, der Konsumgüterindustrie, der Elektronikindustrie und der Fertigungsindustrie getrieben.
China stützt sich auf eine starke Druck- und Verpackungsindustrie, während Indien eine flexible Verpackungs- und Etikettendruckindustrie entwickelt. In Japan und Südkorea liegt der Fokus auf leistungsstarken und präzisen Anwendungen, Australien hingegen ist auf die Verpackungs- und Spezialdruckindustrie angewiesen. Zunehmende Umweltbedenken, moderne Druckmaschinen und der Ausbau wasserbasierter Systeme dürften die Nachfrage nach Formulierungsadditiven im asiatisch-pazifischen Raum ankurbeln.
Markt für Tintenadditive im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 4,0–4,4 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige Märkte im Nahen Osten, da Investitionen in Verpackungen dort mit industrieller Diversifizierung und Infrastrukturentwicklung einhergehen. Südafrika ist aufgrund seiner etablierten Produktionskapazitäten in den Bereichen Verpackung, Druck und Konsumgüter führend in der regionalen afrikanischen Nachfrage.
Das Wachstum wird durch Lebensmittel- und Getränkeverpackungen, Baudruck, Etiketten und industrielle Anwendungen gestützt. Saudi-Arabien profitiert von der Diversifizierung der Produktion, während die VAE als regionales Logistik- und Verarbeitungszentrum fungieren. Südafrika ist vergleichsweise gesättigt. Der Rest des Nahen Ostens und Afrikas trägt mit steigender lokaler Verpackungskapazität und Initiativen zur Importsubstitution zur regionalen Produktion bei, wobei die Nachfrage jedoch geringer ausfällt.
Segmentierungsanalyse
Typ
Für den Markt für Druckfarbenadditive wird im Zeitraum 2026–2034 ein modelliertes jährliches Wachstum von 4,7–5,2 % erwartet . Die Marktstruktur spiegelt den Bedarf an der Steuerung von Wechselwirkungen zwischen Pigmenten, Bindemitteln, Trägerstoffen, Substraten und Druckmaschinen wider. Hersteller setzen zunehmend auf multifunktionale chemische Verbindungen, die eine stabile Dispersion, kontrollierten Schaum, Oberflächenbeständigkeit und vorhersehbares Fließverhalten gewährleisten und gleichzeitig Umwelt- und Lebensmittelverpackungsanforderungen erfüllen.
- Dispergiermittel und Netzmittel: Diese Additive sind von strategischer Bedeutung für die Pigmentstabilisierung, Viskositätskontrolle, Farbentwicklung, Substratbenetzung und Lagerstabilität bei wässrigen, lösemittelbasierten, UV-härtbaren und digitalen Tintenformulierungen.
- Zusätze zur Schaumkontrolle: Wasserbasierte Flexodruck- und Überdrucksysteme stellen erhebliche Anforderungen an die Entschäumung, da hartnäckiger Schaum die Produktion, den Farbauftrag, die Oberflächenqualität und die Konsistenz beim Hochgeschwindigkeitsdruck beeinträchtigen kann.
- Gleit- und Reibmaterialien: Wachse und Oberflächenadditive verbessern den Reibungskoeffizienten, die Kratzfestigkeit, die Antiblockierwirkung, die Abriebfestigkeit und die Handhabungseigenschaften, insbesondere bei Verpackungen, Etiketten und Schutzdrucken.
- Rheologiemodifikatoren: Rheologische Additive steuern Viskosität, Fließverhalten, Verlaufseigenschaften, Suspension und Übertragungseigenschaften und ermöglichen es den Formulierern, das Tintenverhalten an die Maschinenarchitektur, die Druckgeschwindigkeit, die Substrateigenschaften und die Applikationsmethode anzupassen.
Technologie
Die Technologie soll im Zeitraum 2026–2034 mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen . Der Bedarf an Additiven variiert erheblich je nach Trägerchemie. Umweltaspekte sprechen in geeigneten Anwendungen für wässrige und energiehärtende Technologien, obwohl Lösungsmittelsysteme weiterhin eine wichtige Rolle spielen, wenn Trocknungsleistung, Substrathaftung und Wirtschaftlichkeit des Verfahrens entscheidend sind.
- Lösungsmittelbasiert: Lösungsmittelbasierte Systeme spielen nach wie vor eine wichtige Rolle bei flexiblen Verpackungen und Tiefdruckanwendungen, wo schnelles Trocknen, Filmbildung, Haftung und zuverlässige Leistung auf nicht porösen Substraten entscheidende betriebliche Anforderungen darstellen.
- Wasserbasiert: Wasserbasierte Formulierungen erfordern ausgeklügelte Entschäumungs-, Benetzungs-, Dispersions- und Rheologiepakete, um die Herausforderungen der Oberflächenspannung und des Schaummanagements zu bewältigen und gleichzeitig VOC-arme Druckstrategien zu unterstützen.
Verfahren
Für den Prozess wird im Zeitraum 2026–2034 ein modelliertes jährliches Wachstum von 4,9–5,4 % erwartet . Jede Drucktechnologie stellt spezifische Anforderungen an Viskosität, Transfer, Trocknung, Oberfläche und Dispersion. Der Digitaldruck gewinnt strategisch an Bedeutung, während Flexo- und Tiefdruckverfahren weiterhin die Grundlage für die Massenproduktion von Verpackungen bilden.
- Lithografie: Der lithografische Druck deckt den Bedarf an Additiven in den Bereichen Verlagswesen, Kartonagen, Werbematerialien und Spezialanwendungen, die ein kontrolliertes Farb-Wasser-Gleichgewicht, Abriebfestigkeit, Rheologie, Transfer und Oberflächeneigenschaften erfordern.
- Tiefdruck: Der Tiefdruck ist nach wie vor relevant für die Herstellung von flexiblen Verpackungen in großen Auflagen und für den dekorativen Druck. Dabei werden Anforderungen an die Dispersionsstabilität, die kontrollierte Viskosität, die Oberflächenbeschaffenheit, die Haftung und den zuverlässigen Hochgeschwindigkeitstransfer gestellt.
- Flexodruck: Der Flexodruck profitiert von Verpackungs- und Etikettenanwendungen, wobei bei wasserbasierten Systemen die Bedeutung von Schaumkontrolladditiven, Pigmentdispergiermitteln, Netzmitteln und einer sorgfältig abgestimmten Rheologie zunimmt.
- Digital: Der Digitaldruck ist ein stark wachsendes Verfahren, das von kleinen Auflagen, Personalisierung und variablen Daten profitiert, jedoch eine strenge Kontrolle von Dispersion, Viskosität, Oberflächenspannung, Strahlzuverlässigkeit und Substratinteraktion erfordert.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen wird . Der Verpackungssektor stellt den größten strukturellen Bedarf dar, da die Druckfarben der Weiterverarbeitung, dem Transport, der Abfüllung, der Handhabung und der Verwendung durch den Verbraucher standhalten und gleichzeitig immer komplexere Anforderungen an den Lebensmittelkontakt, das Recycling und die Nachhaltigkeit erfüllen müssen.
- Verpackung: Flexible Folien, Etiketten, Faltschachteln, Wellpappkartons und andere bedruckte Verpackungsformate schaffen eine breite Nachfrage nach Additiven, die Dispersion, Schaumbildung, Reibung, Abriebfestigkeit, Haftung und Druckqualität steuern.
- Verlagswesen: Bücher, Zeitschriften, Zeitungen und verwandte Printmedien sichern einen spezialisierten, additiven Konsum, wobei die Digitalisierung die Mengenausweitung im Vergleich zu Verpackungen und digital unterstützten kommerziellen Anwendungen einschränkt.
- Kommerzieller Druck: Marketingmaterialien, Transaktionsprodukte, Beschilderungen, Broschüren und kundenspezifische Druckanwendungen unterstützen die steigende Nachfrage, da Druckereien schnellere Bearbeitungszeiten, kleinere Auflagen, gleichbleibende Reproduktion und eine breitere Substratkompatibilität anstreben.
Momentaufnahme der Chancen
|
Technologie |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Lösungsmittelbasiert |
Hoch |
Schnelltrocknend |
Reifen |
|
Wasserbasiert |
Hoch |
niedriger VOC-Gehalt |
Skalierung |
Markt für Tintenadditive: Wachstumstreiber und Wirkungsanalyse
Ausbau flexibler Verpackungen und Hochgeschwindigkeitsdruck
Im Markt für Druckfarbenadditive steigt mit flexiblen Verpackungen die technische Herausforderung an Druckfarben, da Verarbeiter auf dünnen Polymerfolien gleichbleibende Farbe, Haftung, Abriebfestigkeit, Glanz und Prozessstabilität gewährleisten müssen. Hochgeschwindigkeits-Flexodruck- und Tiefdruckverfahren verstärken die Folgen von schlechter Benetzung, Schaumbildung, Viskositätsdrift und Pigmentinstabilität. Additive bieten daher einen relativ effizienten Weg zur Verbesserung der Formulierungsleistung, ohne das gesamte Drucksystem neu entwickeln zu müssen. Besonders gefragt sind multifunktionale Produkte, die Benetzungs-, Verlaufs-, Gleit- oder Entschäumungseigenschaften kombinieren. Anbieter, die die Leistung auf Polyethylen, Polypropylen, Polyester, Papier und beschichteten Substraten validieren können, bedienen ein breites Spektrum an Verpackungsformaten. Der Nutzen basiert zunehmend auf Produktivität, weniger Abfall, reduzierten Ausfallzeiten und gleichbleibender Druckqualität anstatt allein auf dem Additivverbrauch.
Regulatorischer Druck für emissionsärmere und sicherere Rezepturen
Umwelt- und Verpackungsvorschriften im Markt für Druckfarbenadditive verändern die technischen Spezifikationen von Druckfarben, insbesondere im Hinblick auf flüchtige organische Verbindungen (VOC), Migration und andere bedenkliche Stoffe, die die Materialauswahl beeinflussen. Hersteller benötigen zunehmend Additive, die mit wasserbasierten, VOC-armen, lebensmittelgeeigneten und energiehärtenden Systemen kompatibel sind und gleichzeitig Druckqualität und Verarbeitungsgeschwindigkeit gewährleisten. Dieser Wandel eröffnet Chancen für Anbieter, die regulatorische Konformität und Formulierungskompatibilität nachweisen können, anstatt lediglich konventionelle Leistung zu bieten. Die Auswirkungen sind in Europa und Nordamerika am stärksten, gewinnen aber im asiatisch-pazifischen Raum zunehmend an Bedeutung, da exportorientierte Verpackungshersteller ihre Produkte an die Anforderungen internationaler Kunden anpassen. Der regulatorische Druck fördert zudem den Ersatz veralteter Additivchemien und unterstützt höhere Preise für Lösungen, die das Reformulierungsrisiko reduzieren. Die Produktentwicklung verlagert sich daher hin zu emissionsärmeren Technologien, saubereren Rohstoffen und verbesserter Kompatibilität mit modernen Harzsystemen.
Wachstum digitaler und funktionaler Druckanwendungen
Der Digitaldruck stellt andere Anforderungen an die Formulierung als herkömmliche Flexo-, Tief- und Offsetdruckverfahren, da Tropfenbildung, Strahlverhalten, Viskosität, Oberflächenspannung, Trocknung und Substratinteraktion präzise kontrolliert werden müssen. Additive beeinflussen diese Variablen und tragen gleichzeitig zu Farbdichte, Haftung, Druckbeständigkeit und Düsenzuverlässigkeit bei. Das Wachstum in den Bereichen digitale Verpackungen, Industriedekoration, Etiketten und Spezialgrafiken steigert daher die Nachfrage nach präzise entwickelten Additivpaketen. Anbieter mit leistungsstarken Formulierungslaboren können durch die Anpassung der chemischen Zusammensetzung an spezifische Inkjet-Plattformen und Substratkombinationen einen Mehrwert generieren. Die Marktauswirkungen reichen über die reinen digitalen Tintenmengen hinaus, da digitale Systeme auch Primer, Überdrucklacke und Oberflächenbehandlungstechnologien benötigen. Da Druckereien zunehmend kleinere Auflagen, variable Daten, Personalisierung und reduzierten Rüstaufwand anstreben, profitieren Additivanbieter von Formulierungen, die auf Produktivität und gleichbleibende digitale Druckqualität ausgelegt sind.
Markt für Tintenadditive: Zukunftstrends
Hinwendung zu multifunktionalen und bioaktiven Zusatzstoffen
Die zukünftige Produktentwicklung wird voraussichtlich multifunktionale Additive bevorzugen, die zwei oder mehr Formulierungsanforderungen erfüllen und gleichzeitig eine geringe Dosierung ermöglichen. Dieser Ansatz kann die Komplexität der Formulierung reduzieren, die Lagerhaltung vereinfachen und die Kompatibilität zwischen Additivpaketen verbessern. Gleichzeitig dürfte die Chemie biobasierter und nachwachsender Rohstoffe an Bedeutung gewinnen, da Verarbeiter und Markeninhaber eine geringere CO₂-Bilanz ihrer Produkte anstreben. Lieferanten werden sich zunehmend durch verifizierte Rohstoffbeschaffung, Massenbilanzierung, regulatorische Dokumentation und Lebenszyklusbetrachtungen differenzieren. Die erfolgreichsten Technologien müssen Umweltvorteile bieten, ohne Kompromisse bei Pigmentdispersion, Schaumkontrolle, Oberflächenleistung oder Druckbeständigkeit einzugehen. Dies stellt eine technische Herausforderung dar, da nachwachsende Rohstoffe die Molekularstruktur und Kompatibilität verändern können. Daher werden sich zukünftige Innovationen darauf konzentrieren, eine vorhersehbare Leistung zu gewährleisten und gleichzeitig die Umweltbelastung durch Additivproduktion und -formulierung schrittweise zu reduzieren.
Datengetriebene Formulierung und anwendungsspezifisches additives Design
Digitale Formulierungswerkzeuge und Laborautomatisierung werden die Auswahl und Optimierung von Additivsystemen grundlegend verändern. Anstatt sich ausschließlich auf Versuch-und-Irrtum-Formulierungen zu verlassen, können Anbieter die Additivchemie zunehmend mit Substrateigenschaften, Harzarchitektur, Pigmenttyp, Druckgeschwindigkeit, Trocknungsbedingungen und gewünschten Oberflächeneigenschaften korrelieren. Dieser Ansatz dürfte Kundentests beschleunigen und die Anzahl der erforderlichen Formulierungsiterationen vor der Markteinführung reduzieren. Anwendungsspezifisches Additivdesign wird insbesondere für Digitaldruck, flexible Verpackungen und Spezialdruckfarben wertvoll sein, da enge Betriebsfenster Qualitätsprobleme verursachen können. Anbieter mit Anwendungsdatenbanken, prädiktiven Testmöglichkeiten und kompetenten technischen Serviceteams werden sich einen Wettbewerbsvorteil verschaffen. Langfristig sollte die Additiventwicklung enger mit der Entwicklung kompletter Drucksysteme verzahnt werden, anstatt Additive als unabhängige Formulierungskomponenten zu behandeln.
Marktchancen für Tintenadditive
Migrationsarme Zusatzstoffe für Lebensmittel- und Pharmaverpackungen
Lebensmittel- und Pharmaverpackungen bieten attraktive Chancen für Anbieter, die Additivsysteme entwickeln können, welche hohe Leistung mit strengen Migrations- und regulatorischen Anforderungen vereinen. Kunden benötigen zunehmend gleichbleibende Druckqualität, ohne Kompromisse bei der Verpackungssicherheit oder Recyclingfähigkeit einzugehen. Dies schafft Raum für Spezialdispergiermittel, Entschäumer, Netzmittel, Oberflächenmodifikatoren und Rheologietechnologien, die speziell für konforme Formulierungen entwickelt wurden. Anbieter können ihre Position stärken, indem sie Dokumentationspakete, regionale regulatorische Unterstützung, Anwendungstests und Kompatibilitätsberatung für verschiedene Substrate und Bindemittel anbieten. Investitionen sollten Chemikalien priorisieren, die geruchsarm, migrationsarm und auch unter anspruchsvollen Druckbedingungen stabil sind. Partnerschaften mit Druckfarbenherstellern und Verpackungsverarbeitern können Qualifizierungszyklen verkürzen und direktes Feedback zu Produktionsanforderungen liefern. So lassen sich fundierte, anwendungsspezifische Positionen in höherwertigen Additiv-Nischen sichern.
Lokalisierte Technologiezentren in wachstumsstarken asiatischen Märkten
Der asiatisch-pazifische Raum bietet die Chance, regionale Fertigung mit lokaler Formulierungsunterstützung zu kombinieren. China und Indien verfügen über große Verpackungsökosysteme, während Japan und Südkorea technisch anspruchsvolle Anwendungen bieten, die die Entwicklung hochwertiger Additive unterstützen. Die Einrichtung von Anwendungslaboren in der Nähe wichtiger Verarbeitungszentren kann die Kundenqualifizierungszeiten verkürzen und es Lieferanten ermöglichen, Produkte an lokale Substrate, Pigmente, Bindemittel, Anlagen und regulatorische Anforderungen anzupassen. Lokale Technologiezentren können zudem die Versorgungssicherheit verbessern, indem sie regionale Bestandsentscheidungen unterstützen und eine schnellere Fehlerbehebung ermöglichen. Investitionsprioritäten sollten die Entwicklung von Formulierungen auf Wasserbasis, Expertise im Digitaldruck sowie Prüfungen auf Abriebfestigkeit, Benetzung, Schaumbildung, Viskosität und Substrathaftung umfassen. Unternehmen, die lokale technische Flexibilität mit globalen Qualitätsstandards verbinden, können eine stärkere Kundenbindung aufbauen als Anbieter, die primär über den Preis konkurrieren.
Aktuelle Entwicklungen
- Januar 2026: Evonik Coating Additives brachte TEGOa Dispers 695 auf den Markt, ein neuartiges Hyperdispersionsmittel für strahlungshärtende Tinten und lösemittelbasierte Polyurethantinten.
- Juni 2026: Siegwerk, ein weltweit tätiges Unternehmen für Druckfarben und Beschichtungen für Verpackungsanwendungen, gab den erfolgreichen Abschluss der Übernahme von Hi-Tech Inks, einem der führenden indischen Hersteller von Flexo- und Tiefdruckfarben, bekannt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -