
Marché des additifs pour encres : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des additifs pour encres : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (agents dispersants et mouillants, additifs antimousse, agents de glissement et de frottement, modificateurs de rhéologie) ; technologie (à base de solvant, à base d'eau, autres) ; procédé (lithographie, héliogravure, flexographie, impression numérique, autres) ; application (emballage, édition, impression commerciale) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004859
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


Taille du marché en 2025
2,58 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,79 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,91 %
taux de croissance
Marché adressable
29,73 milliards de dollars américains
(2026-2034)
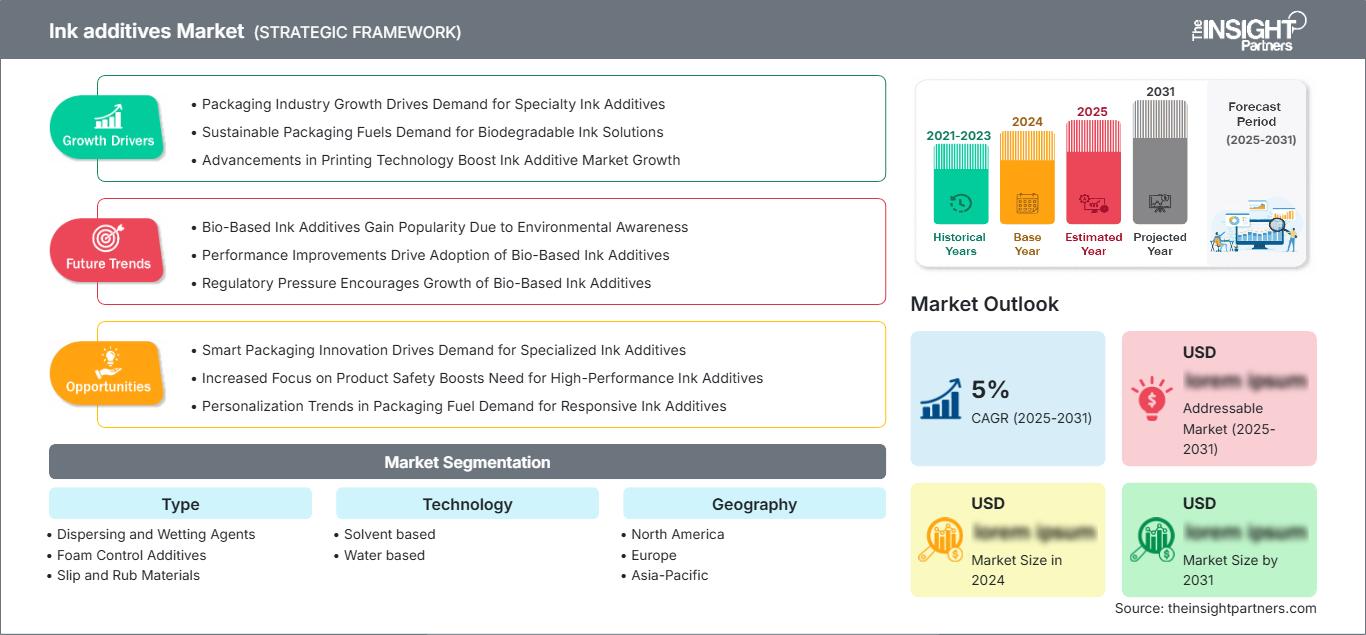
Le marché des additifs pour encres représentait 2,58 milliards de dollars américains en 2025 et devrait atteindre 3,79 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,91 %. Ce marché comprend des additifs de formulation spéciaux qui améliorent la dispersion, le contrôle de la mousse, la surface, la résistance au frottement, la fluidité et les propriétés rhéologiques des encres utilisées en impression.
L'Amérique du Nord est le centre de demande le plus avancé technologiquement pour les additifs d'encre, grâce à des applications telles que l'emballage souple, l'étiquetage, l'impression industrielle et les arts graphiques spécialisés. La région devrait connaître une croissance annuelle composée (TCAC) estimée entre 4,3 % et 4,7 % entre 2026 et 2034. Les principaux facteurs de croissance sont l'adoption de formulations à faible teneur en COV et les investissements dans des machines d'impression à grande vitesse, où les performances des additifs influent sur la stabilité de la presse et la qualité d'impression finale.
Analyse et perspectives du marché des additifs pour encres
- Amérique du Nord : L’Amérique du Nord conserve une position importante, grâce à ses transformateurs d’emballages de pointe et à ses chaînes d’approvisionnement bien établies en produits chimiques de spécialité. Sa part de marché en 2025 est estimée entre 28 et 32 % , avec une croissance annuelle composée de 4,3 à 4,7 % entre 2026 et 2034 .
- États-Unis : Les États-Unis représentent environ 78 à 82 % de la part de marché des additifs pour encres en Amérique du Nord en 2025 , grâce aux applications d'emballage, d'étiquetage, d'impression industrielle et d'impression numérique, avec une croissance annuelle composée de 4,2 à 4,6 % entre 2026 et 2034 .
- Europe : L’Europe représente une part estimée entre 25 et 29 % en 2025 , principalement grâce à l’Allemagne, l’Italie, la France et le Royaume-Uni. La pression réglementaire sur les émissions et les migrations, conjuguée à la demande d’emballages spécialisés, soutient un TCAC de 4,5 à 4,9 % entre 2026 et 2034 .
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 30 et 34 % du marché en 2025 , sous l’impulsion de la Chine, du Japon, de l’Inde, de la Corée du Sud et de l’Australie. La production d’emballages, l’expansion des capacités de production et l’adoption des technologies à base d’eau devraient soutenir une croissance annuelle composée de 5,3 à 5,7 % entre 2026 et 2034 .
- Segment le plus important : Les agents dispersants et mouillants représentent le segment le plus important, avec une part de marché estimée à 34–38 % en 2025 et un TCAC de 5,2–5,6 % entre 2026 et 2034 , reflétant leur importance dans la stabilisation des pigments et le développement des couleurs.
- Segment à forte croissance : La technologie à base d'eau est le segment à forte croissance, représentant environ 42 à 46 % de parts de marché en 2025 et affichant un TCAC de 6,0 à 6,4 % entre 2026 et 2034 , soutenu par des exigences de formulation à faible teneur en COV.
- Principales sociétés analysées en détail : ALTANA AG, BASF SE, Dow Inc., Elementis plc, Evonik Industries AG, Shamrock Technologies, Inc., MÜNZING CHEMIE GmbH, Solvay SA/NV, The Lubrizol Corporation, KEIM-ADDITEC Surface GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie a évolué, passant des simples additifs fonctionnels aux technologies multifonctionnelles capables de contrôler simultanément plusieurs paramètres de formulation. Les technologies de dispersion et de mouillage se concentrent de plus en plus sur la stabilisation des pigments et l'intensité des couleurs, tandis que les additifs de surface agissent sur le glissement, le frottement, le nivellement et l'interaction avec le substrat. Les fournisseurs ont également commencé à différencier leurs produits selon les besoins : solvants, phase aqueuse, polymérisation UV et impression numérique, ajoutant ainsi un niveau de spécialisation supplémentaire à la formulation.
Les prévisions du marché des additifs pour encres indiquent que, dans le futur, les fournisseurs devraient privilégier les technologies à faible teneur en COV, à faible migration, issues de matières premières renouvelables et conformes à la réglementation. La région Asie-Pacifique bénéficiera de capacités de production et d'investissements technologiques supplémentaires grâce à l'augmentation de la production d'emballages, tandis que l'Amérique du Nord et l'Europe seront des pôles d'innovation. Les exigences réglementaires en matière de faible teneur en COV, de contact alimentaire et de substances préoccupantes influenceront de plus en plus les décisions relatives aux produits et entraîneront le remplacement des procédés chimiques existants.
Rapport sur le marché des additifs pour encres : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,58 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,79 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des additifs pour encres
La demande est étroitement liée aux spécifications de performance des encres d'impression pour emballages souples, étiquettes, emballages en carton ondulé, édition, graphisme industriel et applications spéciales. Les additifs constituent les intermédiaires de la chaîne de valeur entre les producteurs de matières premières chimiques et les fabricants d'encres. Ils apportent des composants qui influent sur la dispersion des pigments, la viscosité, le pouvoir moussant, les propriétés de surface et la durabilité. Par conséquent, la fiabilité chimique et l'expertise technique dans des applications spécifiques sont essentielles.
Le rapport sur le marché des additifs pour encres indique que l'offre est déterminée par la production de produits chimiques de spécialité, la disponibilité des matières premières, la présence de sites de production dans certaines régions et l'expertise en formulation. L'utilisation d'additifs étant généralement faible en poids, les clients privilégient la performance par unité de poids plutôt que la quantité seule. BASF, ALTANA, Dow, Elementis, Evonik, MÜNZING et d'autres entreprises proposent différentes catégories d'additifs dans leurs gammes de produits, permettant ainsi aux clients de les combiner au sein d'un même portefeuille.
Le contexte concurrentiel oppose les fournisseurs mondiaux de produits chimiques de spécialité aux entreprises d'additifs. ALTANA BYK propose des technologies de dispersion, de mouillage, d'antimousse, de traitement de surface et de rhéologie, tandis que BASF offre des additifs de formulation pour les procédés d'impression et d'emballage. Dow contribue avec des technologies à base de silicone pour la dispersion, le mouillage, le nivellement et le contrôle de la mousse, tandis qu'Elementis se concentre principalement sur le contrôle de la rhéologie, notamment la technologie des organoargiles pour les encres d'impression.
Le positionnement concurrentiel dépend de plus en plus des services techniques, des laboratoires d'application, de l'assistance réglementaire et de la formulation d'additifs pour des systèmes d'impression spécifiques. Evonik se concentre sur les siloxanes de haute pureté, MÜNZING sur les technologies des antimousses, dispersants, agents mouillants, modificateurs de rhéologie et cires. Shamrock se distingue par ses additifs de performance à base de cire et de PTFE, tandis que Lubrizol et KEIM ADDITEC privilégient les technologies de formulation. Les investissements se concentrent donc principalement sur la chimie différenciée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des additifs pour encres : Perspectives stratégiques
Perspectives régionales
marché des additifs pour encres en Amérique du Nord
La région Amérique du Nord devrait représenter une part de marché estimée entre 28 et 32 % en 2025 et afficher une croissance annuelle composée (TCAC) de 4,3 à 4,7 % jusqu'en 2034. Le marché américain domine la consommation régionale grâce à ses technologies de pointe en matière d'emballage flexible, d'étiquetage, d'impression commerciale et de graphisme industriel. L'existence de réseaux de transformation bien établis engendre un besoin croissant d'additifs offrant une meilleure efficacité d'impression, une stabilité des couleurs améliorée, une qualité de surface supérieure et une résistance accrue.
Les tendances du marché des additifs pour encres indiquent que l'adoption régionale est également stimulée par les produits à faible teneur en COV et les besoins en matière de fonctionnalité des emballages. Des réseaux de services techniques bien établis chez les fournisseurs facilitent la collaboration avec les formulateurs et les transformateurs d'encres. Le marché canadien contribue aux applications d'emballage et industrielles, tandis que le Mexique génère une demande supplémentaire du côté de la fabrication et de l'emballage des biens de consommation. Les consommateurs nord-américains privilégient les additifs multifonctionnels qui simplifient la formulation sans compromettre les performances.
Marché américain des additifs pour encres
Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,6 % entre 2026 et 2034. La demande se concentre dans les secteurs de l'emballage souple, de l'emballage en carton ondulé, des étiquettes, de l'impression commerciale et des arts graphiques industriels. Les grands fournisseurs de produits chimiques et les fabricants spécialisés entretiennent des relations clients établies et disposent de capacités d'assistance technique performantes.
L'utilisation de résines à polymérisation aqueuse et énergétique continue d'offrir des avantages au marché, notamment aux transformateurs soucieux de réduire leurs émissions et d'améliorer leurs conditions de travail. Le développement de l'impression numérique a engendré de nouvelles exigences en matière de contrôle de la rhéologie, de stabilité de la projection, de mouillabilité et d'interaction avec le substrat. Les additifs utilisés par les transformateurs d'emballages doivent présenter des propriétés de résistance à l'abrasion, d'antimousse et de colorimétrie.
Marché européen des additifs pour encres
L'Europe représentera 25 à 29 % du marché en 2025, avec une croissance annuelle composée de 4,5 à 4,9 %. L'Allemagne s'impose comme le principal marché grâce à son expertise en chimie de spécialité, impression industrielle, fabrication d'emballages et formulation. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande par le biais des emballages, des étiquettes, de l'impression commerciale et de l'utilisation finale dans les produits de consommation.
Au Royaume-Uni, l'emballage souple et l'impression d'étiquettes sont au cœur des préoccupations, avec une importance croissante accordée aux formulations à base d'eau et à faibles émissions. L'Allemagne tire parti de sa solide industrie de la chimie de spécialités et de son important réseau d'imprimeurs industriels. La France bénéficie de la combinaison de l'emballage alimentaire et des applications industrielles, tandis que l'Italie s'appuie sur son réseau performant de transformation et de fabrication d'emballages. L'Espagne, quant à elle, tire profit des applications d'emballage pour les produits alimentaires, les boissons et les biens de consommation.
Marché des additifs pour encres de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 30 à 34 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,7 %, ce qui en ferait la région à la croissance la plus rapide. La Chine domine le marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. La demande d'additifs est tirée par les secteurs de la production d'emballages, des biens de consommation, de l'électronique et de l'industrie manufacturière.
La Chine s'appuie sur des industries de l'imprimerie et de l'emballage performantes, tandis que l'Inde développe une industrie de l'emballage souple et de l'impression d'étiquettes. Au Japon et en Corée du Sud, l'accent est mis sur les applications de haute performance et de précision, tandis que l'Australie dépend des industries de l'emballage et de l'impression spécialisée. La prise de conscience environnementale croissante, les machines d'impression modernes et le développement des systèmes à base d'eau devraient stimuler la demande d'additifs de formulation dans la région Asie-Pacifique.
Marché des additifs pour encres au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée d'environ 4,0 à 4,4 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis constituent des marchés importants au Moyen-Orient, car les investissements dans l'emballage s'accompagnent d'une diversification industrielle et d'un développement des infrastructures. L'Afrique du Sud, grâce à ses capacités établies dans les secteurs de l'emballage, de l'impression et de la fabrication de biens de consommation, stimule la demande régionale africaine.
La croissance est soutenue par l'emballage alimentaire et de boissons, l'impression pour le secteur de la construction, les étiquettes et les applications industrielles. L'Arabie saoudite bénéficie de la diversification de sa production, tandis que les Émirats arabes unis jouent un rôle de plateforme logistique et de transformation régionale. L'Afrique du Sud demeure un marché relativement mature. Le reste de la région Moyen-Orient et Afrique contribue à une demande plus modeste mais en développement, portée par l'augmentation des capacités locales d'emballage et les initiatives de substitution aux importations qui encouragent la production régionale.
Analyse de segmentation
Taper
Le marché des additifs pour encres devrait enregistrer un TCAC modélisé de 4,7 % à 5,2 % entre 2026 et 2034. Sa segmentation reflète la nécessité de maîtriser les interactions entre les pigments, les liants, les supports, les substrats et les équipements d'impression. Les formulateurs privilégient de plus en plus les formulations multifonctionnelles capables d'assurer une dispersion stable, un moussage contrôlé, une durabilité de surface et un écoulement prévisible, tout en répondant aux exigences environnementales et d'emballage alimentaire.
- Agents dispersants et mouillants : ces additifs sont d’une importance stratégique pour la stabilisation des pigments, le contrôle de la viscosité, le développement des couleurs, le mouillage du substrat et la stabilité au stockage dans les formulations d’encres aqueuses, à base de solvants, polymérisables aux UV et numériques.
- Additifs anti-mousse : Les systèmes flexographiques et de surimpression à base d’eau nécessitent d’importants traitements anti-mousse, car la mousse persistante peut nuire à la production, au transfert d’encre, à la qualité de surface et à la régularité de l’impression à grande vitesse.
- Matériaux antidérapants et anti-friction : les cires et les additifs de surface améliorent le coefficient de friction, la résistance aux rayures, l’anti-colmatage, la résistance au frottement et la performance de manipulation, notamment pour les applications d’emballage, d’étiquettes et de surimpression protectrice.
- Modificateurs de rhéologie : Les additifs rhéologiques contrôlent la viscosité, l’écoulement, le nivellement, la suspension et les caractéristiques de transfert, permettant aux formulateurs d’adapter le comportement de l’encre à l’architecture de la presse, à la vitesse d’impression, aux caractéristiques du substrat et à la méthode d’application.
Technologie
La technologie devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,3 % entre 2026 et 2034. Les besoins en additifs varient considérablement selon la chimie du support. Les considérations environnementales favorisent les technologies aqueuses et à polymérisation énergétique pour les applications appropriées, même si les systèmes à solvant conservent une place importante lorsque les performances de séchage, l'adhérence au substrat et la rentabilité du procédé restent déterminantes.
- Systèmes à base de solvants : Les systèmes à base de solvants restent importants dans les applications d’emballage flexible et de gravure où le séchage rapide, la formation de film, l’adhérence et des performances fiables sur des substrats non poreux sont des exigences opérationnelles essentielles.
- À base d'eau : Les formulations à base d'eau nécessitent des procédés sophistiqués de démoussetage, de mouillage, de dispersion et de rhéologie pour surmonter les problèmes de tension superficielle et de gestion de la mousse, tout en prenant en charge des stratégies d'impression à faible teneur en COV.
Processus
Le secteur devrait enregistrer un TCAC modélisé de 4,9 % à 5,4 % entre 2026 et 2034. Chaque technologie d'impression impose des exigences spécifiques en matière de viscosité, de transfert, de séchage, de surface et de dispersion. Le numérique acquiert une importance stratégique, tandis que la flexographie et l'héliogravure restent les procédés de base de la production d'emballages à grand volume.
- Lithographie : L'impression lithographique répond à la demande croissante de produits additifs dans les secteurs de l'édition, du carton, des matériaux commerciaux et des applications spécialisées nécessitant un contrôle précis de l'équilibre encre-eau, de la résistance au frottement, de la rhéologie, du transfert et des caractéristiques de surface.
- Gravure : La gravure reste pertinente pour les emballages souples à grande échelle et l'impression décorative, ce qui engendre des exigences en matière de stabilité de dispersion, de viscosité contrôlée, de performance de surface, d'adhérence et de transfert fiable à grande vitesse.
- Flexographie : La flexographie bénéficie d'applications d'emballage et d'étiquetage, les systèmes à base d'eau augmentant l'importance des additifs anti-mousse, des dispersants de pigments, des agents mouillants et d'une rhéologie soigneusement conçue.
- Numérique : L’impression numérique est un procédé à forte croissance, qui bénéficie de courts tirages, de la personnalisation et de données variables, tout en exigeant un contrôle rigoureux de la dispersion, de la viscosité, de la tension superficielle, de la fiabilité de la projection et de l’interaction avec le substrat.
Application
On prévoit que les applications connaîtront une croissance annuelle composée (TCAC) de 4,8 à 5,3 % entre 2026 et 2034. L'emballage représente la plus forte demande structurelle, car les encres doivent résister à la transformation, au transport, au remplissage, à la manutention et à l'utilisation par le consommateur, tout en satisfaisant à des exigences de plus en plus complexes en matière de contact alimentaire, de recyclage et de durabilité.
- Emballage : Les films souples, les étiquettes, les boîtes pliantes, les boîtes en carton ondulé et autres formats d’emballage imprimés créent une forte demande d’additifs contrôlant la dispersion, la mousse, la friction, la résistance à l’abrasion, l’adhérence et la qualité d’impression.
- Édition : Les livres, les magazines, les journaux et autres supports imprimés contribuent à une consommation spécialisée, même si la numérisation limite l'expansion des volumes par rapport à l'emballage et aux applications commerciales numériques.
- Impression commerciale : Les supports marketing, les produits transactionnels, la signalétique, les brochures et les applications d’impression personnalisées alimentent une demande croissante, les imprimeurs recherchant des délais de production plus courts, des tirages plus réduits, une reproduction homogène et une compatibilité plus large avec les supports.
Aperçu des opportunités
|
Technologie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
à base de solvant |
Haut |
Séchage rapide |
Mature |
|
À base d'eau |
Haut |
Faible teneur en COV |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des additifs pour encres
Expansion de l'emballage flexible et de l'impression à grande vitesse
Sur le marché des additifs pour encres, l'emballage souple accroît les exigences techniques imposées aux encres d'impression. Les transformateurs doivent en effet garantir une couleur, une adhérence, une résistance au frottement, une brillance et une stabilité de procédé constantes sur les films polymères minces. Les opérations flexographiques et héliographiques à grande vitesse amplifient les conséquences d'un mouillage insuffisant, de la formation de mousse, des variations de viscosité et de l'instabilité des pigments. Les additifs constituent donc une solution relativement efficace pour améliorer les performances des formulations sans avoir à repenser l'ensemble du système d'encre. La demande est particulièrement forte pour les produits multifonctionnels combinant des propriétés de mouillage, de nivellement, de glissement ou d'antimousse. Les fournisseurs capables de valider les performances sur polyéthylène, polypropylène, polyester, papier et supports couchés peuvent répondre aux besoins de multiples formats d'emballage. La proposition de valeur qui en résulte repose de plus en plus sur la productivité, la réduction des déchets et des temps d'arrêt, ainsi que sur une qualité d'impression finie constante, plutôt que sur la seule consommation d'additifs.
Pressions réglementaires en faveur de formulations plus sûres et à faibles émissions
Les réglementations environnementales et d'emballage du marché des additifs pour encres modifient les spécifications techniques des encres d'impression, notamment en ce qui concerne les composés organiques volatils (COV), la migration et les substances préoccupantes, qui influencent le choix des matériaux. Les formulateurs exigent de plus en plus d'additifs compatibles avec les systèmes à base d'eau, à faible teneur en COV, au contact alimentaire et polymérisables à l'énergie, tout en préservant la qualité d'impression et la vitesse de traitement. Cette transition offre des opportunités aux fournisseurs capables de démontrer leur conformité réglementaire et la compatibilité de leurs formulations, au-delà des performances conventionnelles. L'impact est le plus marqué en Europe et en Amérique du Nord, mais il est de plus en plus pertinent en Asie-Pacifique, où les fabricants d'emballages destinés à l'exportation adaptent leurs produits aux exigences de leurs clients internationaux. La pression réglementaire encourage également le remplacement des formulations d'additifs traditionnelles et justifie des prix plus élevés pour les solutions qui réduisent les risques de reformulation. Le développement de produits s'oriente donc vers des technologies à faibles émissions, des matières premières plus propres et une meilleure compatibilité avec les systèmes de résine modernes.
Croissance des applications d'impression numérique et fonctionnelle
L'impression numérique impose des exigences de formulation différentes des systèmes flexographiques, héliogravure et offset conventionnels, car la formation des gouttelettes, le comportement du jet d'encre, la viscosité, la tension superficielle, le séchage et l'interaction avec le substrat doivent être rigoureusement contrôlés. Les additifs influencent ces variables tout en contribuant à la densité des couleurs, à l'adhérence, à la durabilité d'impression et à la fiabilité des buses. La croissance des emballages numériques, de la décoration industrielle, des étiquettes et des arts graphiques spécialisés accroît donc la demande en formulations d'additifs de haute précision. Les fournisseurs disposant de laboratoires de formulation performants peuvent créer de la valeur en adaptant la chimie aux plateformes jet d'encre et aux combinaisons de substrats spécifiques. L'impact sur le marché dépasse le simple volume d'encre numérique, car les systèmes numériques nécessitent également des apprêts, des vernis de surimpression et des technologies de traitement de surface. Face à la recherche de tirages plus courts, de données variables, de personnalisation et de réduction des déchets de réglage, les fournisseurs d'additifs peuvent tirer profit de formulations conçues pour optimiser la productivité et garantir une qualité d'impression numérique constante.
Tendances futures du marché des additifs pour encres
Évolution vers des additifs multifonctionnels et bio-attributés
Le développement futur des produits devrait privilégier les additifs multifonctionnels répondant à au moins deux exigences de formulation, tout en maintenant un faible dosage. Cette approche permet de réduire la complexité des formulations, de simplifier la gestion des stocks et d'améliorer la compatibilité entre les différents additifs. Parallèlement, la chimie biosourcée et issue de matières premières renouvelables devrait susciter un intérêt croissant, les transformateurs et les marques cherchant à réduire l'empreinte carbone de leurs produits. Les fournisseurs différencieront de plus en plus leurs produits grâce à un approvisionnement en matières premières certifié, des méthodes de bilan massique, une documentation réglementaire et une analyse du cycle de vie. Les technologies les plus performantes devront offrir des avantages environnementaux sans compromettre la dispersion des pigments, le contrôle de la mousse, les performances de surface ni la durabilité d'impression. Ceci représente un défi technique, car les matières premières renouvelables peuvent altérer la structure moléculaire et la compatibilité. Par conséquent, les innovations futures s'attacheront à maintenir des performances prévisibles tout en réduisant progressivement l'impact environnemental de la production et de la formulation des additifs.
Formulation basée sur les données et conception additive spécifique à l'application
Les outils de formulation numérique et l'automatisation des laboratoires devraient transformer la sélection et l'optimisation des systèmes d'additifs. Au lieu de s'appuyer exclusivement sur une formulation empirique, les fournisseurs pourront de plus en plus corréler la chimie des additifs aux propriétés du substrat, à l'architecture de la résine, au type de pigment, à la vitesse d'impression, aux conditions de séchage et aux caractéristiques de surface souhaitées. Cette approche devrait accélérer les essais clients et réduire le nombre d'itérations de formulation nécessaires avant la commercialisation. La conception d'additifs adaptés à chaque application deviendra particulièrement précieuse pour l'impression numérique, l'emballage flexible et les encres industrielles spéciales, où des plages de fonctionnement étroites peuvent engendrer des problèmes de qualité. Les fournisseurs disposant de bases de données d'applications, de capacités de tests prédictifs et d'équipes de support technique performantes bénéficieront d'un avantage concurrentiel. À terme, le développement des additifs devrait être davantage intégré à l'ingénierie globale des systèmes d'encre, au lieu d'être considéré comme un composant de formulation indépendant.
Opportunités de marché des additifs pour encre
Additifs à faible migration pour l'emballage alimentaire et pharmaceutique
L'emballage alimentaire et pharmaceutique offre une opportunité intéressante aux fournisseurs capables de développer des systèmes d'additifs alliant performance et exigences strictes en matière de migration et de conformité réglementaire. Les clients exigent de plus en plus une qualité d'impression constante sans compromettre la sécurité ni la recyclabilité des emballages. Ceci ouvre la voie à des dispersants, antimousses, agents mouillants, modificateurs de surface et technologies rhéologiques spécifiques, conçus pour des formulations conformes. Les fournisseurs peuvent consolider leur position en proposant des dossiers de documentation, un accompagnement réglementaire régional, des tests d'application et des conseils de compatibilité pour différents substrats et liants. Les investissements doivent privilégier les formulations chimiques à faible odeur, faible migration et performances stables, même dans des conditions d'impression exigeantes. Les partenariats avec les fabricants d'encre et les transformateurs d'emballages permettent de raccourcir les cycles de qualification et d'obtenir un retour d'information direct sur les exigences de production, créant ainsi des positions concurrentielles solides sur des niches d'additifs à forte valeur ajoutée.
Centres techniques localisés sur les marchés asiatiques à forte croissance
La région Asie-Pacifique offre l'opportunité d'associer la production régionale à un soutien localisé en matière de formulation. La Chine et l'Inde proposent d'importants écosystèmes d'emballage, tandis que le Japon et la Corée du Sud offrent des applications techniquement exigeantes, propices au développement d'additifs haut de gamme. L'implantation de laboratoires d'application à proximité des principaux pôles de transformation permet de réduire les délais de qualification des clients et d'adapter les produits aux substrats, pigments, liants, équipements et réglementations locaux. Des centres techniques locaux peuvent également renforcer la fiabilité de l'approvisionnement en facilitant la gestion des stocks au niveau régional et en accélérant le dépannage. Les investissements prioritaires doivent inclure les capacités de formulation à base d'eau, l'expertise en impression numérique et les tests de résistance au frottement, de mouillage, de formation de mousse, de viscosité et d'adhérence au substrat. Les entreprises qui conjuguent réactivité technique locale et normes de qualité internationales peuvent fidéliser davantage leur clientèle que les fournisseurs misant uniquement sur les prix.
Développements récents
- Janvier 2026 : Evonik Coating Additives a lancé TEGOa Dispers 695, un nouvel hyperdispersant pour les encres à polymérisation par rayonnement et les encres polyuréthanes à base de solvant.
- Juin 2026 : Siegwerk, une entreprise mondiale spécialisée dans les encres d’impression et les revêtements pour applications d’emballage, a annoncé la finalisation réussie de l’acquisition de Hi-Tech Inks, l’un des principaux fabricants indiens d’encres d’impression flexographiques et héliographiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -