
インキ添加剤市場:規模・シェア・予測 2034
インク添加剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(分散剤および湿潤剤、泡制御添加剤、滑り性および摩擦性材料、レオロジー調整剤)、技術別(溶剤系、水系、その他)、プロセス別(リソグラフィー、グラビア、フレキソグラフィー、デジタル、その他)、用途別(包装、出版、商業印刷)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004859
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 02, 2026


2025年の市場規模
25億8000 万米ドル
基準年値
2034年の予測
37億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.91 %
成長率
対象市場
297億3000 万米ドル
(2026年~2034年)
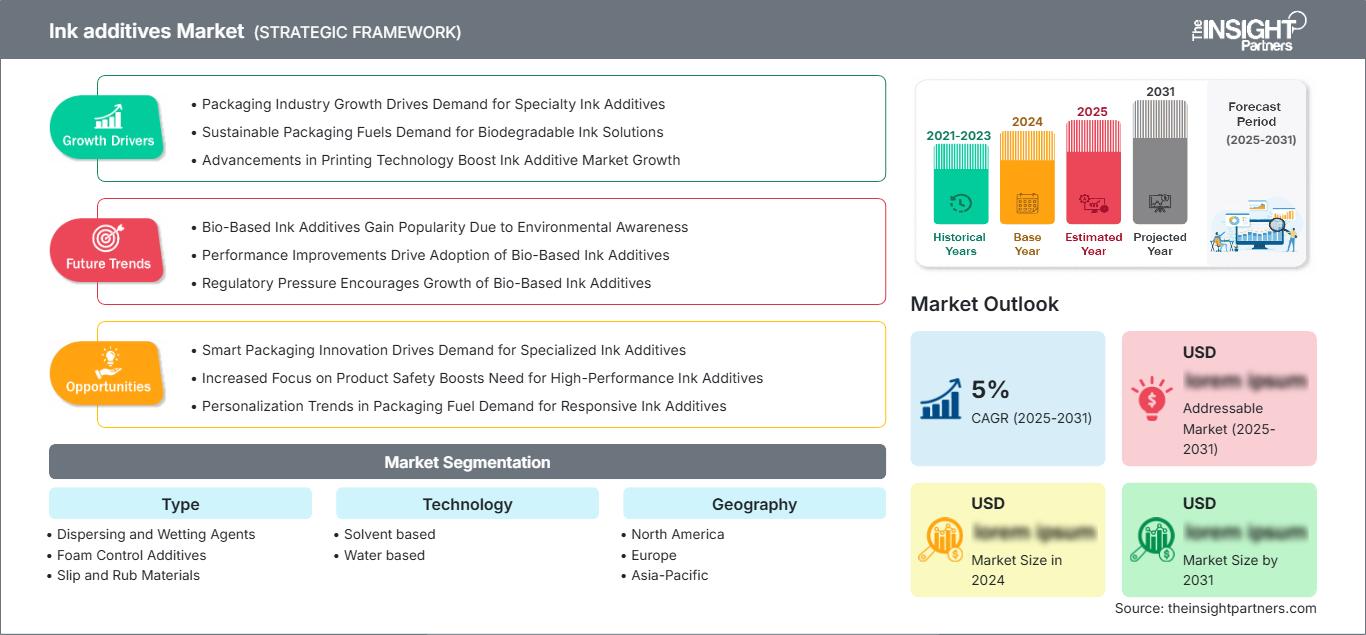
インク添加剤市場の規模は、2025年には25億8,000万米ドルでしたが、2034年までに37億9,000万米ドルに達すると予測されており、年平均成長率(CAGR)は4.91%です。この市場は、印刷に使用されるインクの分散性、泡立ち抑制、表面性、耐摩擦性、流動性、レオロジー特性を向上させる特殊配合添加剤で構成されています。
北米地域は、軟包装、ラベル、工業用印刷、特殊グラフィックなどの用途に支えられ、インク添加剤の需要が最も技術的に発展している地域です。同地域は、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.7%で成長すると予測されています。成長を牽引する主な要因は、低VOC配合への移行と、添加剤の性能が印刷機の安定性や最終的な印刷品質に影響を与える高速印刷機への投資です。
インク添加剤市場の評価と洞察
- 北米:北米は、高度な包装加工業者と確立された特殊化学品サプライチェーンに支えられ、重要な地位を維持しています。2025年の市場シェアは28~32%と推定され、 2026年から2034年にかけて年平均成長率(CAGR)4.3~4.7%で成長すると見込まれています。
- 米国:米国は、包装、ラベル、工業用印刷、デジタル印刷の用途に支えられ、2025年の北米インク添加剤市場シェアの約78~82%を占め、 2026~2034年の間に年平均成長率4.2~4.6%で拡大する。
- ヨーロッパ:ヨーロッパは2025年には推定25~29%のシェアを占め、ドイツ、イタリア、フランス、英国が主導する。排出量と移民に対する規制圧力と特殊包装の需要により、2026年から2034年にかけて年平均成長率(CAGR)4.5~4.9%が見込まれる。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、インド、韓国、オーストラリアを中心に、2025年には推定30~34%の市場シェアを占める見込みです。包装生産、製造業の拡大、水性技術の導入により、2026~2034年の年平均成長率(CAGR)は5.3~5.7%になると予測されています。
- 最大のセグメント:分散剤と湿潤剤は最大のタイプセグメントであり、2025年には推定34~38%の市場シェア、 2026 ~2034年には5.2~5.6%のCAGRが見込まれており、顔料の安定化と発色における重要性を反映している。
- 高成長分野:水性技術は高成長分野であり、2025年には約42~46%のシェアを占め、 2026~2034年には年平均成長率(CAGR)6.0~6.4%で拡大すると予測されています。これは、低VOC配合の要求に支えられています。
- 詳細に分析された主要企業: ALTANA AG、BASF SE、Dow Inc.、Elementis plc、Evonik Industries AG、Shamrock Technologies, Inc.、MÜNZING CHEMIE GmbH、Solvay SA/NV、The Lubrizol Corporation、KEIM-ADDITEC Surface GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界は、機能性添加剤だけに留まらず、複数の配合パラメータを同時に制御できる多機能技術へと移行しつつあります。分散・湿潤技術は顔料の安定化と発色強度にますます重点が置かれるようになり、表面添加剤は滑り性、摩擦抵抗、レベリング性、基材との相互作用に対応しています。また、サプライヤーは溶剤系、水系、UV硬化型、デジタル印刷といったニーズに基づいて製品を差別化し始めており、配合の専門化がさらに進んでいます。
インク添加剤市場の予測によると、今後、サプライヤーは低VOC、低移行性、再生可能な原料、および規制対応技術に注力すると予想されます。アジア太平洋地域は包装生産の増加に伴い、生産能力と技術投資を拡大するでしょうが、イノベーションの中心地は北米とヨーロッパとなるでしょう。低VOC、食品接触、および懸念物質に関する規制の必要性が、製品開発の意思決定と既存の化学物質の置き換えをますます促進するでしょう。
インク添加剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 25億8000万米ドル |
| 2034年までの市場規模 | 37億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インク添加剤市場分析
需要は、軟包装、ラベル、段ボール包装、出版物、工業用グラフィック、特殊用途向け印刷インクの性能仕様と密接に関連しています。添加剤は、化学原料メーカーとインクメーカーの間に位置するバリューチェーンの中間層であり、顔料の分散性、粘度、発泡性、表面特性、耐久性に影響を与える成分を提供します。したがって、化学的な信頼性と特定の用途における技術的な専門知識が不可欠です。
インク添加剤市場レポートによると、供給状況は特殊化学品の生産、原材料の入手可能性、特定の地域における生産拠点、および配合技術によって左右されます。添加剤の使用量は重量比では通常非常に少ないため、顧客は量だけでなく重量あたりの性能を重視します。BASF、ALTANA、Dow、Elementis、Evonik、MÜNZINGなどの企業は、製品ラインにさまざまな添加剤カテゴリーを提供しており、顧客はそれらを1つのポートフォリオに組み合わせることができます。
競争環境には、グローバルな特殊化学品サプライヤーと添加剤メーカーが関わっています。ALTANA BYK社は、分散、湿潤、消泡、表面処理、レオロジーなどの技術を網羅しており、BASF社は印刷および包装プロセス向けの配合添加剤を提供しています。ダウ社は、シリコーンベースの分散、湿潤、レベリング、泡制御技術を提供しており、エレメンティス社は、印刷インキ向けの有機粘土技術を含むレオロジー制御に重点的に取り組んでいます。
競争力は、技術サービス、アプリケーションラボ、規制対応支援、特定の印刷システム向け添加剤の配合にますます依存するようになっている。エボニックは高純度シロキサンに注力し、ミュンツィングは消泡剤、分散剤、湿潤剤、レオロジー調整剤、ワックスの技術に注力している。シャムロックはワックスとPTFEをベースとした高性能添加剤で際立っており、ルブリゾールとケイム・アディテックは配合技術に重点を置いている。このように、投資は主に差別化された化学分野に行われている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インク添加剤市場:戦略的洞察
地域別分析
北米インク添加剤市場
北米地域は2025年には推定28~32%のシェアを占め、2034年まで年平均成長率(CAGR)4.3~4.7%で成長すると予測されています。米国市場は、高度なフレキシブルパッケージング、ラベル、商業印刷、産業用グラフィックなどの分野において、地域別消費量をリードしています。確立されたコンバーターネットワークの存在により、印刷効率の向上、色安定性の改善、表面品質の向上、耐性向上を実現する添加剤へのニーズが高まっています。
インク添加剤市場の動向を見ると、地域的な普及は低VOC製品と包装機能のニーズによっても促進されていることがわかります。サプライヤーの確立された技術サービスネットワークは、インク配合業者や加工業者との連携を支えています。カナダ市場は包装および産業用途に貢献しており、メキシコは製造業および消費財包装からの需要を支えています。北米の消費者は、性能を損なうことなく配合を容易にする多機能添加剤を好んでいます。
米国インク添加剤市場
米国は2025年の北米市場シェアの約78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.6%で成長すると予測されている。需要は、軟包装、段ボール包装、ラベル、商業印刷、産業用グラフィックに集中している。大手化学品サプライヤーおよび専門メーカーは、確立された顧客関係とアプリケーションサポート能力を維持している。
水系硬化樹脂とエネルギー硬化樹脂の使用は、特にコンバーターが排出量の削減とより良い作業環境を求めている場合、市場に引き続きメリットをもたらします。デジタル印刷の発展により、レオロジー制御、噴射安定性、濡れ性、基材との相互作用に関する新たな要求が生まれました。包装コンバーターで使用される添加剤には、耐擦傷性、消泡性、着色性などの特性が求められます。
欧州インク添加剤市場
2025年には欧州が市場シェアの25~29%を占め、年平均成長率(CAGR)は4.5~4.9%になると予測されている。ドイツは、特殊化学品、工業印刷、包装製造、配合技術といった分野において、主要国市場として台頭する。英国、フランス、イタリア、スペインは、包装、ラベル、商業印刷、消費財の最終用途といった分野で需要に貢献している。
英国市場では、水性および低排出処方の重要性が高まるにつれ、軟包装とラベル印刷が注目を集めています。ドイツは、強力な特殊化学品産業と産業用印刷業者基盤から優位性を得ています。フランスは食品包装と産業用途の組み合わせから恩恵を受けており、イタリアは加工および包装製造における強力なネットワークに頼っています。スペインは、食品、飲料、および消費財の包装用途から恩恵を受けています。
アジア太平洋地域のインク添加剤市場
アジア太平洋地域は2025年時点で市場シェアの約30~34%を占め、年平均成長率(CAGR)5.3~5.7%で成長し、最も急速に成長する地域になると予測されている。市場を牽引するのは中国で、次いで日本、インド、韓国、オーストラリアとなっている。添加剤の需要は、包装材製造、消費財、電子機器、製造業によって支えられている。
中国は強力な印刷・包装産業に依存している一方、インドは軟包装およびラベル印刷産業を発展させている。日本と韓国では高性能かつ精密な用途が重視されているが、オーストラリアは包装および特殊印刷産業に依存している。環境問題への意識の高まり、最新の印刷機械、そして水性システムの普及拡大は、アジア太平洋地域における配合添加剤の需要を促進するだろう。
中東・アフリカのインク添加剤市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)約4.0~4.4%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、産業の多様化とインフラ開発に伴う包装投資の増加により、中東における重要な市場となっている。南アフリカは、確立された包装、印刷、消費財製造能力により、アフリカ地域の需要を牽引している。
成長を支えているのは、食品・飲料包装、建設関連印刷、ラベル、および産業用途です。サウジアラビアは製造業の多様化の恩恵を受けており、アラブ首長国連邦は地域の物流および加工拠点としての役割を果たしています。南アフリカは比較的成熟した市場です。中東・アフリカのその他の地域は、国内の包装能力の向上と輸入代替策による地域製造の促進に伴い、需要は小さいながらも成長を続けています。
セグメンテーション分析
タイプ
インク添加剤市場は、2026年から2034年にかけて、年平均成長率(CAGR)4.7~5.2%で成長すると予測されています。インク添加剤市場は、顔料、バインダー、キャリア、基材、印刷機器間の相互作用を管理する必要性を反映したタイプ別の市場規模となっています。配合担当者は、環境要件や食品包装要件を満たしながら、安定した分散性、制御された泡立ち、表面耐久性、予測可能な流動性を実現できる多機能化学物質を選択する傾向が強まっています。
- 分散剤および湿潤剤:これらの添加剤は、水性、溶剤系、UV硬化型、デジタルインクなど、様々なインク組成物において、顔料の安定化、粘度制御、発色、基材の湿潤性、および保存安定性にとって戦略的に重要です。
- 泡制御添加剤:水性フレキソ印刷およびオーバープリントシステムでは、泡が残ってしまうと、生産性、インク転写、表面品質、高速印刷の一貫性に悪影響を及ぼす可能性があるため、高度な消泡処理が求められます。
- 滑り性・耐摩耗性素材:ワックスや表面添加剤は、特に包装、ラベル、保護オーバープリント用途において、摩擦係数、耐擦傷性、耐ブロッキング性、耐摩耗性、および取り扱い性能を向上させます。
- レオロジー調整剤:レオロジー添加剤は、粘度、流動性、レベリング性、懸濁性、転写特性を制御し、配合者が印刷機の構造、印刷速度、基材の特性、および塗布方法に合わせてインクの挙動を調整できるようにします。
テクノロジー
2026年から2034年にかけて、この技術は年平均成長率(CAGR)4.8~5.3%で拡大すると予測されている。添加剤の要件は、担体化学によって大きく異なる。環境への配慮から、適切な用途においては水系およびエネルギー硬化型技術が有利となるが、乾燥性能、基材への密着性、およびプロセス経済性が依然として重要な役割を果たす分野では、溶媒系技術も重要な位置を占める。
- 溶剤系:溶剤系システムは、速乾性、フィルム形成性、接着性、および非多孔質基材上での信頼性の高い性能が重要な運用要件となる軟包装およびグラビア印刷用途において、依然として重要な役割を果たしています。
- 水性:水性製剤は、表面張力や泡の管理といった課題を克服しつつ、低VOC印刷戦略をサポートするために、高度な消泡、湿潤、分散、レオロジー制御パッケージを必要とします。
プロセス
プロセスは、 2026年から2034年にかけて、年平均成長率(CAGR)4.9~5.4%を記録すると予測されています。各印刷技術は、粘度、転写、乾燥、表面、分散に関してそれぞれ異なる要件を課します。デジタル印刷は戦略的に重要性を増していますが、フレキソ印刷とグラビア印刷は引き続き大量生産のパッケージングを支えています。
- リソグラフィー:リソグラフィー印刷は、出版、カートン、商業用資材、およびインクと水のバランス、耐摩擦性、レオロジー特性、転写性、表面特性の制御が求められる特殊用途など、幅広い分野で付加的な需要を支えています。
- グラビア印刷:グラビア印刷は、長尺の軟包装や装飾印刷において依然として重要であり、分散安定性、粘度制御、表面性能、接着性、および信頼性の高い高速転写といった要件を生み出している。
- フレキソ印刷:フレキソ印刷は包装やラベル用途で恩恵を受けており、水性システムでは、泡抑制剤、顔料分散剤、湿潤剤、および綿密に設計されたレオロジーの重要性が高まっています。
- デジタル印刷:デジタル印刷は、小ロット印刷、パーソナライゼーション、可変データ印刷といった利点を持つ、成長著しいプロセスである一方、分散性、粘度、表面張力、噴射の信頼性、基材との相互作用を厳密に制御する必要がある。
応用
用途は2026年から2034年にかけて、年平均成長率(CAGR)4.8~5.3%で拡大すると予測されています。包装分野は、インクが加工、輸送、充填、取り扱い、消費者の使用に耐える必要があり、さらに食品接触、リサイクル、持続可能性に関するますます複雑化する要件を満たす必要があるため、最も強い構造的需要を生み出しています。
- 包装:フレキシブルフィルム、ラベル、折りたたみ式カートン、段ボール箱、その他の印刷済み包装形態は、分散性、発泡性、摩擦、耐摩耗性、接着性、印刷品質を制御する添加剤に対する幅広い需要を生み出しています。
- 出版:書籍、雑誌、新聞、および関連する印刷媒体は、専門的な付加的消費を支えているが、デジタル化は包装やデジタル対応の商業用途と比較すると、販売量の拡大を制限している。
- 商業印刷:マーケティング資料、取引関連製品、看板、パンフレット、およびカスタマイズされた印刷アプリケーションは、印刷会社がより迅速な納期、小ロット印刷、一貫した再現性、およびより幅広い基材への対応を追求するにつれて、付加的な需要を支えています。
機会の概要
|
テクノロジー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
溶剤ベース |
高い |
速乾性 |
成熟した |
|
水性 |
高い |
低VOC |
スケーリング |
インク添加剤市場の成長要因と影響分析
フレキシブルパッケージングと高速印刷の拡大
インキ添加剤市場において、フレキシブルパッケージングの普及に伴い、印刷インキに対する技術的負担が増大しています。これは、コンバーターが薄いポリマーフィルム上で、一貫した色、密着性、耐摩擦性、光沢、およびプロセス安定性を実現する必要があるためです。高速フレキソ印刷やグラビア印刷では、濡れ性不良、泡立ち、粘度変動、顔料の不安定性といった問題が深刻化します。そのため、添加剤は、インキシステム全体を再設計することなく、配合性能を向上させるための比較的効率的な手段となります。濡れ性、レベリング性、滑り性、消泡性といった特性を兼ね備えた多機能製品への需要は特に高く、ポリエチレン、ポリプロピレン、ポリエステル、紙、およびコーティングされた基材での性能検証が可能なサプライヤーは、多様なパッケージング形態に対応できます。結果として得られる価値提案は、添加剤の消費量だけでなく、生産性の向上、廃棄物の削減、ダウンタイムの短縮、そして一貫した印刷品質へとますます重点が置かれるようになっています。
低排出・より安全な製剤を求める規制圧力
インク添加剤市場における環境および包装規制は、印刷インクの技術仕様を変えつつあり、特に揮発性有機化合物、移行、および懸念物質が材料選択に影響を与える分野で顕著です。配合担当者は、印刷品質と処理速度を維持しながら、水性、低VOC、食品接触、およびエネルギー硬化型システムと互換性のある添加剤をますます求めるようになっています。この変化は、従来型の性能を提供するだけでなく、規制上の地位と配合の適合性を実証できるサプライヤーにとってチャンスを生み出しています。この影響はヨーロッパと北米で最も顕著ですが、輸出志向の包装メーカーが製品を国際的な顧客要件に適合させるにつれて、アジア太平洋地域でも重要性を増しています。規制圧力はまた、従来の添加剤化学物質の置き換えを促し、配合変更リスクを低減するソリューションに対するプレミアム価格を支えています。その結果、製品開発は、低排出技術、よりクリーンな原材料、および最新の樹脂システムとの適合性の向上へとシフトしています。
デジタル印刷および機能性印刷アプリケーションの成長
デジタル印刷では、液滴形成、噴射挙動、粘度、表面張力、乾燥、基材との相互作用を厳密に制御する必要があるため、従来のフレキソ印刷、グラビア印刷、オフセット印刷とは異なる配合要件が求められます。添加剤はこれらの変数に影響を与えるだけでなく、色の濃度、密着性、印刷の耐久性、ノズルの信頼性もサポートします。そのため、デジタルパッケージ、工業用装飾、ラベル、特殊グラフィックの成長に伴い、精密に設計された添加剤パッケージの需要が拡大しています。強力な配合ラボを持つサプライヤーは、特定のインクジェットプラットフォームと基材の組み合わせに合わせて化学組成を調整することで、価値を獲得できます。市場への影響はデジタルインクの使用量にとどまらず、デジタルシステムではプライマー、オーバープリントワニス、表面処理技術も必要となります。印刷業者が小ロット印刷、可変データ印刷、パーソナライゼーション、セットアップ廃棄物の削減を追求するにつれ、添加剤サプライヤーは生産性と一貫したデジタル印刷品質を中心に設計された配合から恩恵を受けることができます。
インク添加剤市場の将来動向
多機能性および生物由来の添加剤への移行
今後の製品開発では、低用量を維持しながら2つ以上の配合要件を満たす多機能添加剤が主流となる可能性が高い。このアプローチにより、配合の複雑さを軽減し、在庫管理を簡素化し、添加剤パッケージ間の互換性を向上させることができる。同時に、コンバーターやブランドオーナーが製品のカーボンフットプリント削減を追求する中で、バイオ由来成分や再生可能な原料を用いた化学技術が注目を集めるだろう。サプライヤーは、原料調達の検証、マスバランス方式、規制文書、ライフサイクルへの配慮などを通じて、製品の差別化をますます進めるようになる。最も成功する技術は、顔料分散性、泡立ち抑制、表面性能、印刷耐久性を損なうことなく、環境面でのメリットを提供する必要がある。再生可能な原料は分子構造や適合性を変化させる可能性があるため、これは技術的な課題となる。したがって、今後のイノベーションは、添加剤の製造と配合における環境負荷を段階的に低減しながら、予測可能な性能を維持することに重点を置くことになるだろう。
データ駆動型配合設計と用途別添加剤設計
デジタル配合ツールとラボオートメーションの登場により、添加剤システムの選定と最適化の方法が変化すると予想されます。サプライヤーは、試行錯誤による配合に頼るのではなく、添加剤の化学組成と基材特性、樹脂構造、顔料の種類、印刷速度、乾燥条件、および望ましい表面特性との相関関係をより詳細に分析できるようになります。このアプローチにより、顧客による試作期間が短縮され、製品化前に必要な配合の反復回数が削減されるはずです。用途に特化した添加剤設計は、特にデジタル印刷、フレキシブルパッケージ、特殊工業用インクなど、狭い動作範囲が品質問題を引き起こす可能性がある分野で重要になります。アプリケーションデータベース、予測テスト機能、強力な技術サービスチームを備えたサプライヤーは優位に立つでしょう。将来的には、添加剤を独立した配合成分として扱うのではなく、添加剤開発はインクシステム全体のエンジニアリングとより密接に統合されるようになるはずです。
インク添加剤の市場機会
食品および医薬品包装用低移行性添加剤
食品および医薬品包装は、性能と厳格な移行性および規制要件を両立させた添加剤システムを開発できるサプライヤーにとって魅力的な機会を提供します。顧客は、包装の安全性やリサイクル性を損なうことなく、一貫した印刷品質をますます求めています。これにより、規制に準拠した配合向けに特別に設計された特殊分散剤、消泡剤、湿潤剤、表面改質剤、レオロジー技術の需要が生まれます。サプライヤーは、ドキュメントパッケージ、地域ごとの規制サポート、アプリケーションテスト、さまざまな基材やバインダーとの適合性に関するガイダンスを提供することで、自社の地位を強化できます。投資は、厳しい印刷条件下でも低臭気、低移行性、安定した性能を維持する化学物質を優先すべきです。インクメーカーや包装加工業者とのパートナーシップにより、認証サイクルを短縮し、生産要件に関する直接的なフィードバックを得ることができ、高付加価値の添加剤ニッチ市場において、アプリケーション固有の確固たる地位を築くことができます。
高成長アジア市場における地域密着型技術センター
アジア太平洋地域は、地域的な製造と現地に合わせた配合サポートを組み合わせる絶好の機会を提供します。中国とインドは大規模な包装エコシステムを有し、日本と韓国は高度な技術を要する用途に対応できるため、プレミアム添加剤の開発を支援できます。主要な加工拠点近くにアプリケーションラボを設置することで、顧客の認定時間を短縮し、サプライヤーは現地の基材、顔料、バインダー、設備、規制要件に合わせて製品をカスタマイズできます。また、現地の技術センターは、地域の在庫決定や迅速なトラブルシューティングをサポートすることで、供給の安定性を向上させることができます。投資の優先事項としては、水性配合能力、デジタル印刷の専門知識、耐摩擦性、濡れ性、発泡性、粘度、基材接着性に関する試験などが挙げられます。現地の技術対応力とグローバルな品質基準を兼ね備えた企業は、価格競争を主とするサプライヤーよりも、顧客維持率を高めることができます。
最近の動向
- 2026年1月:エボニック・コーティング・アディティブズは、放射線硬化型インクおよび溶剤系ポリウレタンインク向けの新規超分散剤であるTEGOa Dispers 695を発表しました。
- 2026年6月:包装用途向け印刷インキおよびコーティング剤のグローバル企業であるジークヴェルクは、インド有数のフレキソ印刷およびグラビア印刷インキメーカーであるハイテク・インクスの買収が無事完了したことを発表しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -