
Mercado de aditivos para tintas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de aditivos para tintas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (agentes dispersantes y humectantes, aditivos para el control de la espuma, materiales deslizantes y antirozaduras, modificadores de reología); tecnología (a base de solventes, a base de agua, otros); proceso (litografía, huecograbado, flexografía, digital, otros); aplicación (embalaje, publicación, impresión comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004859
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 02, 2026


Tamaño del mercado en 2025
2.580 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.790 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,91 %
Índice de crecimiento
Mercado potencial
29.730 millones de dólares estadounidenses
(2026-2034)
El mercado de aditivos para tintas alcanzó los 2580 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3790 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,91 %. Este mercado comprende aditivos de formulación especializada que mejoran la dispersión, el control de la espuma, la superficie, la resistencia al roce, la fluidez y las propiedades reológicas de las tintas utilizadas en la impresión.
La región de Norteamérica es el centro de demanda tecnológicamente más avanzado para aditivos de tinta, impulsado por aplicaciones como envases flexibles, etiquetas, impresión industrial y gráficos especializados. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,3-4,7% entre 2026 y 2034. Los factores clave que impulsan este crecimiento son la transición hacia formulaciones con bajo contenido de COV (compuestos orgánicos volátiles) y las inversiones en maquinaria de impresión de alta velocidad, donde el rendimiento de los aditivos influye en la estabilidad de la prensa y la calidad de impresión final.
Análisis y perspectivas del mercado de aditivos para tintas
- América del Norte: América del Norte mantiene una posición significativa, respaldada por transformadores de envases avanzados y cadenas de suministro de productos químicos especializados bien establecidas. Se estima que su participación en 2025 será del 28-32% , con un crecimiento anual compuesto del 4,3-4,7% entre 2026 y 2034 .
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la cuota de mercado de aditivos para tintas de Norteamérica en 2025 , impulsado por las aplicaciones de embalaje, etiquetas, impresión industrial e impresión digital, con una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,6 % durante el período 2026-2034 .
- Europa: Europa representa una cuota estimada del 25-29% en 2025 , liderada por Alemania, Italia, Francia y el Reino Unido. La presión regulatoria sobre las emisiones y la migración, junto con la demanda de envases especializados, respalda una tasa de crecimiento anual compuesta (CAGR) del 4,5-4,9% durante el período 2026-2034 .
- Asia Pacífico: Se estima que Asia Pacífico tendrá una participación del 30-34% en 2025 , liderada por China, Japón, India, Corea del Sur y Australia. La producción de envases, la expansión de la fabricación y la adopción de tecnología a base de agua respaldan una tasa de crecimiento anual compuesta (CAGR) del 5,3-5,7% durante el período 2026-2034 .
- Segmento más grande: Los agentes dispersantes y humectantes representan el segmento más grande, con una cuota de mercado estimada del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,6% durante el período 2026-2034 , lo que refleja su importancia en la estabilización de pigmentos y el desarrollo del color.
- Segmento de alto crecimiento: La tecnología basada en agua es el segmento de alto crecimiento, que representa aproximadamente entre el 42 % y el 46 % de la cuota de mercado en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,4 % durante el período 2026-2034 , respaldada por los requisitos de formulación con bajo contenido de COV.
- Empresas clave analizadas en detalle: ALTANA AG, BASF SE, Dow Inc., Elementis plc, Evonik Industries AG, Shamrock Technologies, Inc., MÜNZING CHEMIE GmbH, Solvay SA/NV, The Lubrizol Corporation, KEIM-ADDITEC Surface GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria ha evolucionado, pasando de utilizar únicamente aditivos funcionales a tecnologías multifuncionales que permiten controlar múltiples parámetros de formulación simultáneamente. La tecnología de dispersión y humectación se centra cada vez más en la estabilización de pigmentos y la intensidad del color, mientras que los aditivos de superficie se ocupan del deslizamiento, la fricción, la nivelación y la interacción con el sustrato. Los proveedores también han comenzado a diferenciar sus productos según las necesidades de las pinturas con base solvente, base agua, curado UV e impresión digital, lo que añade un nivel adicional de especialización a la formulación.
Las previsiones del mercado de aditivos para tintas indican que, en el futuro, se espera que los proveedores se centren en tecnologías con bajo contenido de COV, baja migración, materias primas renovables y que cumplan con la normativa. La región de Asia-Pacífico experimentará un aumento en la capacidad de producción y la inversión en tecnología gracias al incremento de la producción de envases, mientras que Norteamérica y Europa serán centros de innovación. La necesidad de cumplir con las normativas sobre bajo contenido de COV, contacto con alimentos y sustancias preocupantes influirá cada vez más en las decisiones sobre productos y en la sustitución de las fórmulas químicas existentes.
Alcance del informe de mercado de aditivos para tintas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.580 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.790 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aditivos para tintas
La demanda está estrechamente ligada a las especificaciones de rendimiento de las tintas de impresión para envases flexibles, etiquetas, embalajes de cartón ondulado, publicaciones, gráficos industriales y aplicaciones especiales. Los aditivos son los intermediarios en la cadena de valor que conectan a los productores de materias primas químicas con los productores de tinta, y ofrecen componentes que influyen en la dispersión del pigmento, la viscosidad, la formación de espuma, las propiedades superficiales y la durabilidad. Por lo tanto, la fiabilidad química y la experiencia técnica en aplicaciones específicas son esenciales.
El informe del mercado de aditivos para tintas indica que las condiciones de suministro están determinadas por la producción de productos químicos especializados, la disponibilidad de materias primas, la presencia de producción en ciertas regiones y la experiencia en formulación. Dado que el uso de aditivos suele ser bajo en términos de peso, los clientes se centran en el rendimiento por unidad de peso, no solo en la cantidad. BASF, ALTANA, Dow, Elementis, Evonik, MÜNZING y otras empresas ofrecen diversas categorías de aditivos en sus líneas de productos, lo que permite a los clientes combinarlos en una sola cartera.
El entorno competitivo involucra a proveedores globales de productos químicos especializados junto con empresas de aditivos. La división ALTANA BYK abarca tecnologías de dispersión, humectación, antiespumantes, tratamiento de superficies y reología, mientras que BASF ofrece aditivos de formulación para procesos de impresión y embalaje. Dow contribuye con tecnologías basadas en silicona para dispersión, humectación, nivelación y control de espuma, mientras que Elementis se ha concentrado en gran medida en el control de la reología, incluyendo la tecnología de organoarcilla para tintas de impresión.
El posicionamiento competitivo depende cada vez más de los servicios técnicos, los laboratorios de aplicaciones, la asistencia regulatoria y la formulación de aditivos para sistemas de impresión específicos. Evonik se centra en siloxanos de alta pureza, MÜNZING en tecnologías de antiespumantes, dispersantes, agentes humectantes, modificadores de reología y ceras. Shamrock destaca por sus aditivos de alto rendimiento a base de cera y PTFE, mientras que Lubrizol y KEIM ADDITEC se enfocan en tecnologías de formulación. Por lo tanto, las inversiones se realizan principalmente en química diferenciada.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de aditivos para tintas: Perspectivas estratégicas
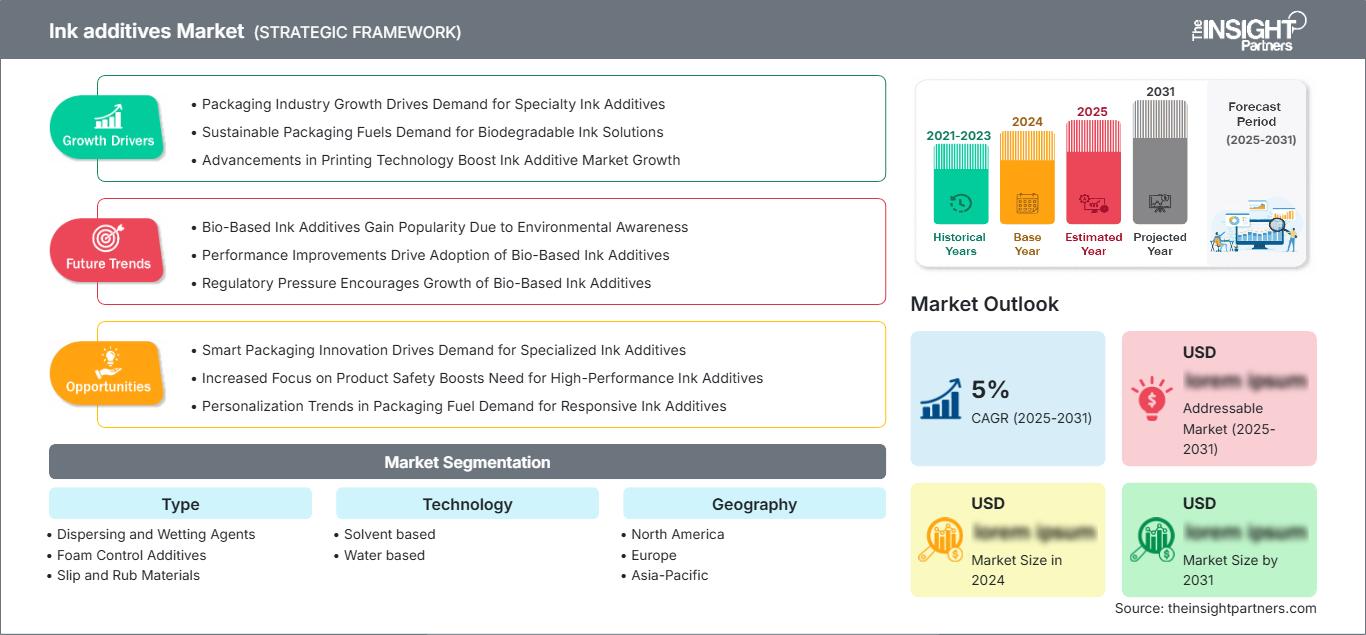
Perspectivas regionales
Mercado norteamericano de aditivos para tintas
Se estima que la región de Norteamérica representará entre el 28 % y el 32 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,7 % hasta 2034. El mercado estadounidense lidera el consumo regional gracias a sus avanzados envases flexibles, etiquetas, impresión comercial y gráficos industriales. La presencia de redes de convertidores consolidadas genera una creciente demanda de aditivos que ofrezcan mayor eficiencia de impresión, mejor estabilidad del color, mayor calidad superficial y mayor resistencia.
Las tendencias del mercado de aditivos para tintas indican que la adopción regional también está impulsada por productos con bajo contenido de COV y las necesidades de funcionalidad del empaque. Las redes de servicio técnico bien establecidas de los proveedores facilitan la colaboración con los formuladores y convertidores de tintas. El mercado canadiense contribuye con aplicaciones industriales y de empaque, mientras que México aporta demanda adicional proveniente de la fabricación y el empaque de bienes de consumo. Los consumidores norteamericanos prefieren aditivos multifuncionales que simplifican la formulación sin comprometer el rendimiento.
Mercado estadounidense de aditivos para tintas
Estados Unidos representa aproximadamente entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,6 % durante el periodo 2026-2034. La demanda se concentra en envases flexibles, envases de cartón ondulado, etiquetas, impresión comercial y gráficos industriales. Los grandes proveedores de productos químicos y los fabricantes especializados mantienen relaciones consolidadas con sus clientes y ofrecen servicios de soporte técnico.
El uso de resinas acuosas y de curado energético sigue ofreciendo ventajas al mercado, especialmente en aquellos sectores donde los convertidores buscan reducir sus emisiones y mejorar el entorno laboral. El desarrollo de la impresión digital ha generado nuevas exigencias en cuanto al control de la reología, la estabilidad de la inyección, la humectabilidad y la interacción con el sustrato. Los aditivos utilizados por los convertidores de envases deben proporcionar resistencia al desgaste, propiedades antiespumantes y coloración.
Mercado europeo de aditivos para tintas
Europa representará entre el 25 % y el 29 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 4,5 % al 4,9 %. Alemania se consolida como el mercado dominante gracias a la presencia de productos químicos especializados, impresión industrial, fabricación de envases y capacidades de formulación. Reino Unido, Francia, Italia y España contribuyen a la demanda mediante el envasado, el etiquetado, la impresión comercial y el uso final de productos de consumo.
En el mercado británico, el embalaje flexible y la impresión de etiquetas se convierten en el foco de atención, con una creciente relevancia de las formulaciones a base de agua y de bajas emisiones. Alemania se beneficia de su sólida industria de productos químicos especializados, así como de su base de impresores industriales. Francia obtiene ventajas de la combinación de aplicaciones para el envasado de alimentos e industriales, mientras que Italia se apoya en su sólida red de fabricación de embalajes y conversión. España se beneficia de las aplicaciones de envasado de alimentos, bebidas y bienes de consumo.
Mercado de aditivos para tintas en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) ostenta aproximadamente entre el 30 % y el 34 % de la cuota de mercado prevista para 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,7 %, convirtiéndose así en la región de mayor crecimiento. China domina el mercado, seguida de Japón, India, Corea del Sur y Australia. La demanda de aditivos está impulsada por la producción de envases, bienes de consumo, electrónica y la industria manufacturera.
China se apoya en unas sólidas industrias de impresión y embalaje, mientras que India está desarrollando una industria de embalaje flexible e impresión de etiquetas. En Japón y Corea del Sur, se priorizan los usos de alto rendimiento y precisión, pero Australia depende de las industrias de embalaje e impresión especializada. La creciente preocupación por el medio ambiente, la maquinaria de impresión moderna y el auge de los sistemas de impresión a base de agua impulsarán la demanda de aditivos para formulaciones en la región de Asia-Pacífico.
Mercado de aditivos para tintas en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de aproximadamente el 4,0-4,4% durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos son mercados importantes en Oriente Medio, ya que la inversión en embalaje va de la mano de la diversificación industrial y el desarrollo de infraestructuras. Sudáfrica lidera la demanda regional africana gracias a su sólida capacidad de fabricación de embalajes, impresión y bienes de consumo.
El crecimiento se sustenta en el envasado de alimentos y bebidas, la impresión para la construcción, las etiquetas y las aplicaciones industriales. Arabia Saudita se beneficia de la diversificación manufacturera, mientras que los Emiratos Árabes Unidos actúan como centro logístico y de transformación regional. Sudáfrica se mantiene relativamente madura. El resto de Oriente Medio y África contribuye con una demanda menor, pero en desarrollo, a medida que aumenta la capacidad de envasado local y las iniciativas de sustitución de importaciones fomentan la manufactura regional.
Análisis de segmentación
Tipo
Se prevé que este tipo de producto registre una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,2 % durante el período 2026-2034 . El alcance del mercado de aditivos para tintas, segmentado por tipo, refleja la necesidad de gestionar las interacciones entre pigmentos, aglutinantes, portadores, sustratos y equipos de impresión. Los formuladores optan cada vez más por una química multifuncional capaz de proporcionar una dispersión estable, una espuma controlada, durabilidad superficial y un flujo predecible, al tiempo que cumplen con los requisitos medioambientales y de envasado de alimentos.
- Agentes dispersantes y humectantes: Estos aditivos son estratégicamente importantes para la estabilización de pigmentos, el control de la viscosidad, el desarrollo del color, la humectación del sustrato y la estabilidad durante el almacenamiento en formulaciones de tintas acuosas, a base de disolventes, curables por UV y digitales.
- Aditivos para el control de la espuma: Los sistemas flexográficos y de sobreimpresión a base de agua generan importantes necesidades de eliminación de espuma, ya que la espuma persistente puede interferir con la producción, la transferencia de tinta, la calidad de la superficie y la consistencia de la impresión a alta velocidad.
- Materiales antideslizantes y resistentes al roce: La cera y los aditivos superficiales mejoran el coeficiente de fricción, la resistencia al rayado, la capacidad antibloqueo, la resistencia al roce y el rendimiento en la manipulación, especialmente en aplicaciones de embalaje, etiquetas y sobreimpresión protectora.
- Modificadores reológicos: Los aditivos reológicos controlan la viscosidad, el flujo, la nivelación, la suspensión y las características de transferencia, lo que permite a los formuladores adaptar el comportamiento de la tinta a la arquitectura de la prensa, la velocidad de impresión, las características del sustrato y el método de aplicación.
Tecnología
Se prevé que la tecnología se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período 2026-2034 . Los requisitos de aditivos varían considerablemente según la química del soporte. Las consideraciones medioambientales favorecen las tecnologías acuosas y de curado energético en aplicaciones adecuadas, si bien los sistemas con disolventes conservan una posición importante donde el rendimiento del secado, la adhesión al sustrato y la rentabilidad del proceso siguen siendo factores decisivos.
- Sistemas a base de disolventes: Los sistemas a base de disolventes siguen siendo importantes en aplicaciones de embalaje flexible y huecograbado, donde el secado rápido, la formación de película, la adhesión y el rendimiento fiable en sustratos no porosos son requisitos operativos críticos.
- Base acuosa: Las formulaciones a base de agua requieren sofisticados sistemas antiespumantes, humectantes, dispersantes y reológicos para superar los problemas de tensión superficial y gestión de la espuma, al tiempo que permiten desarrollar estrategias de impresión con bajas emisiones de COV (compuestos orgánicos volátiles).
Proceso
Se prevé que el proceso registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % durante el período 2026-2034 . Cada tecnología de impresión impone requisitos distintos de viscosidad, transferencia, secado, superficie y dispersión. La impresión digital está adquiriendo importancia estratégica, mientras que los procesos flexográficos y de huecograbado siguen siendo fundamentales para la producción de envases de gran volumen.
- Litografía: La impresión litográfica satisface la demanda de aditivos en publicaciones, cajas de cartón, materiales comerciales y aplicaciones especiales que requieren un equilibrio controlado entre tinta y agua, resistencia al roce, reología, transferencia y características de la superficie.
- Huecograbado: El huecograbado sigue siendo relevante para el embalaje flexible de larga tirada y la impresión decorativa, lo que genera requisitos de estabilidad de la dispersión, viscosidad controlada, rendimiento de la superficie, adhesión y transferencia fiable a alta velocidad.
- Flexografía: La flexografía se beneficia de las aplicaciones de embalaje y etiquetado, y los sistemas a base de agua aumentan la importancia de los aditivos para el control de la espuma, los dispersantes de pigmentos, los agentes humectantes y una reología cuidadosamente diseñada.
- Digital: La impresión digital es un proceso de alto crecimiento que se beneficia de tiradas cortas, personalización y datos variables, al tiempo que requiere un control estricto de la dispersión, la viscosidad, la tensión superficial, la fiabilidad de la inyección y la interacción con el sustrato.
Solicitud
Se prevé que la aplicación se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período 2026-2034 . El embalaje presenta la mayor exigencia estructural, ya que las tintas deben resistir la conversión, el transporte, el llenado, la manipulación y el uso por parte del consumidor, al tiempo que cumplen con requisitos cada vez más complejos en materia de contacto con alimentos, reciclaje y sostenibilidad.
- Embalaje: Las películas flexibles, las etiquetas, las cajas plegables, las cajas de cartón ondulado y otros formatos de embalaje impresos generan una gran demanda de aditivos que controlen la dispersión, la formación de espuma, la fricción, la resistencia a la abrasión, la adhesión y la calidad de impresión.
- Publicaciones: Los libros, revistas, periódicos y medios impresos relacionados mantienen un consumo aditivo especializado, aunque la digitalización limita la expansión del volumen en comparación con el embalaje y las aplicaciones comerciales digitales.
- Impresión comercial: Los materiales de marketing, los productos transaccionales, la señalización, los folletos y las aplicaciones de impresión personalizadas satisfacen la creciente demanda, ya que las imprentas buscan plazos de entrega más rápidos, tiradas más cortas, una reproducción uniforme y una mayor compatibilidad con diferentes sustratos.
Resumen de la oportunidad
|
Tecnología |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
A base de disolventes |
Alto |
Secado rápido |
Maduro |
|
A base de agua |
Alto |
Bajo contenido de COV |
Escalada |
Factores que impulsan el crecimiento del mercado de aditivos para tintas y análisis de su impacto
Expansión del embalaje flexible y la impresión de alta velocidad
En el mercado de aditivos para tintas, el embalaje flexible aumenta la exigencia técnica sobre las tintas de impresión, ya que los convertidores deben lograr un color, adhesión, resistencia al roce, brillo y estabilidad del proceso uniformes en películas poliméricas delgadas. Las operaciones de flexografía y huecograbado de alta velocidad amplifican las consecuencias de una humectación deficiente, la formación de espuma, la variación de la viscosidad y la inestabilidad del pigmento. Por lo tanto, los aditivos ofrecen una vía relativamente eficiente para mejorar el rendimiento de la formulación sin rediseñar todo el sistema de tinta. La demanda es particularmente atractiva para productos multifuncionales que combinan propiedades de humectación, nivelación, deslizamiento o antiespumantes. Los proveedores capaces de validar el rendimiento en polietileno, polipropileno, poliéster, papel y sustratos recubiertos pueden abordar múltiples formatos de embalaje. La propuesta de valor resultante se basa cada vez más en la productividad, la reducción de residuos, la disminución del tiempo de inactividad y la calidad de impresión final uniforme, en lugar de solo en el consumo de aditivos.
Presión regulatoria para formulaciones más seguras y con menores emisiones.
Las normativas medioambientales y de envasado en el mercado de aditivos para tintas están modificando las especificaciones técnicas de las tintas de impresión, especialmente en lo que respecta a compuestos orgánicos volátiles, migración y sustancias preocupantes, que influyen en la selección de materiales. Los formuladores exigen cada vez más aditivos compatibles con sistemas acuosos, de bajo contenido en COV, aptos para contacto con alimentos y de curado energético, sin comprometer la calidad de impresión ni la velocidad de procesamiento. Esta transición crea oportunidades para los proveedores que puedan demostrar su cumplimiento normativo y compatibilidad con la formulación, en lugar de limitarse a ofrecer un rendimiento convencional. El impacto es mayor en Europa y Norteamérica, pero cobra cada vez más relevancia en Asia-Pacífico, a medida que los fabricantes de envases orientados a la exportación adaptan sus productos a las exigencias de los clientes internacionales. La presión regulatoria también fomenta la sustitución de las químicas de aditivos tradicionales y justifica precios superiores para soluciones que reducen el riesgo de reformulación. En consecuencia, el desarrollo de productos se está orientando hacia tecnologías de bajas emisiones, materias primas más limpias y una mayor compatibilidad con los sistemas de resinas modernos.
Crecimiento de las aplicaciones de impresión digital y funcional.
La impresión digital introduce requisitos de formulación diferentes a los de los sistemas convencionales de flexografía, huecograbado y offset, ya que la formación de gotas, el comportamiento de la inyección, la viscosidad, la tensión superficial, el secado y la interacción con el sustrato deben controlarse rigurosamente. Los aditivos influyen en estas variables, a la vez que mejoran la densidad del color, la adhesión, la durabilidad de la impresión y la fiabilidad de la boquilla. Por consiguiente, el crecimiento del embalaje digital, la decoración industrial, las etiquetas y los gráficos especiales incrementa la demanda de paquetes de aditivos diseñados con precisión. Los proveedores con laboratorios de formulación avanzados pueden obtener valor adaptando la química a plataformas de inyección de tinta y combinaciones de sustratos específicas. El impacto en el mercado va más allá del volumen de tinta digital, ya que los sistemas digitales también requieren imprimaciones, barnices de sobreimpresión y tecnologías de tratamiento de superficies. A medida que las imprentas buscan tiradas más cortas, datos variables, personalización y una menor cantidad de residuos de configuración, los proveedores de aditivos pueden beneficiarse de formulaciones diseñadas para optimizar la productividad y lograr una calidad de impresión digital uniforme.
Tendencias futuras del mercado de aditivos para tintas
Transición hacia aditivos multifuncionales y de origen biológico
Es probable que el desarrollo futuro de productos favorezca los aditivos multifuncionales que satisfacen dos o más requisitos de formulación manteniendo una dosis baja. Este enfoque puede reducir la complejidad de la formulación, simplificar la gestión de inventario y mejorar la compatibilidad entre los paquetes de aditivos. Al mismo tiempo, la química de materias primas renovables y de origen biológico debería cobrar mayor importancia a medida que los convertidores y los propietarios de marcas buscan reducir la huella de carbono de sus productos. Los proveedores diferenciarán cada vez más sus productos mediante el abastecimiento verificado de materias primas, enfoques de balance de masas, documentación regulatoria y consideraciones del ciclo de vida. Las tecnologías más exitosas deberán ofrecer beneficios ambientales sin comprometer la dispersión del pigmento, el control de la espuma, el rendimiento de la superficie ni la durabilidad de la impresión. Esto plantea un desafío técnico, ya que las materias primas renovables pueden alterar la estructura molecular y la compatibilidad. En consecuencia, la innovación futura se centrará en mantener un rendimiento predecible al tiempo que se reduce progresivamente el impacto ambiental de la producción y formulación de aditivos.
Formulación basada en datos y diseño aditivo específico para cada aplicación.
Se prevé que las herramientas de formulación digital y la automatización de laboratorios transformen la selección y optimización de los sistemas aditivos. En lugar de depender exclusivamente de la formulación por ensayo y error, los proveedores podrán correlacionar cada vez más la química de los aditivos con las propiedades del sustrato, la arquitectura de la resina, el tipo de pigmento, la velocidad de impresión, las condiciones de secado y las características superficiales deseadas. Este enfoque debería acelerar las pruebas con los clientes y reducir el número de iteraciones de formulación necesarias antes de la comercialización. El diseño de aditivos específicos para cada aplicación será especialmente valioso para la impresión digital, el embalaje flexible y las tintas industriales especiales, donde los rangos operativos estrechos pueden generar problemas de calidad. Los proveedores con bases de datos de aplicaciones, capacidades de pruebas predictivas y sólidos equipos de servicio técnico obtendrán una ventaja competitiva. Con el tiempo, el desarrollo de aditivos debería integrarse más estrechamente con la ingeniería completa del sistema de tinta, en lugar de tratar los aditivos como componentes de formulación independientes.
Oportunidades de mercado para aditivos de tinta
Aditivos de baja migración para envases de alimentos y productos farmacéuticos.
El envasado de alimentos y productos farmacéuticos ofrece una atractiva oportunidad para los proveedores capaces de desarrollar sistemas aditivos que combinen rendimiento con estrictos requisitos normativos y de migración. Los clientes demandan cada vez más una calidad de impresión uniforme sin comprometer la seguridad del envase ni la reciclabilidad. Esto abre la puerta a dispersantes, antiespumantes, agentes humectantes, modificadores de superficie y tecnologías reológicas especializadas, diseñadas específicamente para formulaciones que cumplan con la normativa. Los proveedores pueden fortalecer su posición ofreciendo paquetes de documentación, asistencia normativa regional, pruebas de aplicación y orientación sobre compatibilidad con diferentes sustratos y aglutinantes. La inversión debe priorizar las químicas que mantengan un bajo olor, una baja migración y un rendimiento estable en condiciones de impresión exigentes. Las alianzas con fabricantes de tintas y convertidores de envases pueden acortar los ciclos de cualificación y proporcionar información directa sobre los requisitos de producción, creando posiciones sólidas y específicas para cada aplicación en nichos de aditivos de mayor valor.
Centros técnicos localizados en mercados asiáticos de alto crecimiento
La región de Asia-Pacífico ofrece la oportunidad de combinar la fabricación regional con el soporte de formulación localizado. China e India cuentan con amplios ecosistemas de envasado, mientras que Japón y Corea del Sur proporcionan aplicaciones técnicamente exigentes que pueden respaldar el desarrollo de aditivos de alta calidad. Establecer laboratorios de aplicación cerca de los principales centros de conversión puede reducir el tiempo de cualificación del cliente y permitir a los proveedores adaptar los productos a los sustratos, pigmentos, aglutinantes, equipos y requisitos normativos locales. Los centros técnicos locales también pueden mejorar la resiliencia del suministro al respaldar las decisiones de inventario regionales y agilizar la resolución de problemas. Las prioridades de inversión deben incluir capacidades de formulación a base de agua, experiencia en impresión digital y pruebas de resistencia al roce, humectación, formación de espuma, viscosidad y adhesión al sustrato. Las empresas que combinan la capacidad de respuesta técnica local con estándares de calidad globales pueden lograr una mayor fidelización de clientes que los proveedores que compiten principalmente por precio.
Novedades recientes
- Enero de 2026: Evonik Coating Additives presentó TEGOa Dispers 695, un nuevo hiperdispersante para tintas de curado por radiación y tintas de poliuretano con base de solvente.
- Junio de 2026: Siegwerk, una empresa global de tintas de impresión y recubrimientos para aplicaciones de embalaje, anunció la finalización exitosa de la adquisición de Hi-Tech Inks, uno de los principales fabricantes de tintas de impresión flexográfica y de huecograbado de la India.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -