
Markt für interaktiv flach Panels: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für interaktive Flachbildschirme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Displaytyp (Plasma- und LCD-Flachbildschirme, interaktive UHD/4K-Flachbildschirme, HD-Flachbildschirme); Endnutzer (Bildungssektor, Unternehmenssektor, Regierungssektor) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010118
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
16,95 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,61 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,20 %
Wachstumsrate
Adressierbarer Markt
170,35 Mrd. US-Dollar
(2026–2034)
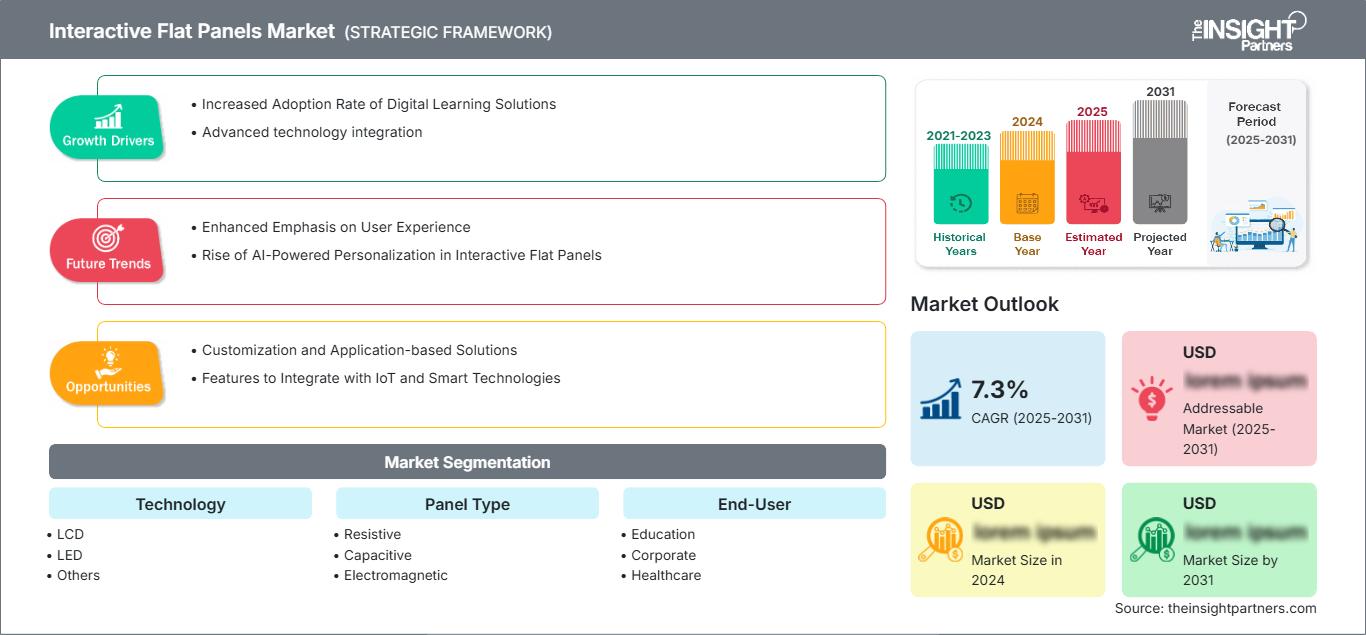
Der Markt für interaktive Flachbildschirme durchläuft einen stetigen Wandel von herkömmlicher Display-Hardware hin zu vernetzten Kollaborationsplattformen für Klassenzimmer, Arbeitsplätze, Gesundheitseinrichtungen und kundenorientierte Umgebungen. Der Markt wird 2025 auf 16,95 Milliarden US-Dollar geschätzt und soll bis 2034 auf 20,61 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 2,20 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend durch Touch-Funktionalität, integrierte Rechenleistung, drahtlose Zusammenarbeit und anwendungsspezifische Software-Ökosysteme bestimmt.
Nordamerika bleibt ein strategisch wichtiger Markt für interaktive Flachbildschirme. Das Marktwachstum wird durch etablierte Budgets für Bildungstechnologie, die Modernisierung von Unternehmen und die Ablösung veralteter Projektionssysteme gestützt. Es wird erwartet, dass der regionale Markt von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % wachsen wird. Große Schulbezirke, hybride Arbeitsumgebungen und die Modernisierung von Konferenzräumen in Unternehmen sorgen für eine stabile Nachfrage, während standardisierte Beschaffungsprozesse zunehmend auf handliche und interoperable Displays setzen.
Marktanalyse und Einblicke zu interaktiven Flachbildschirmen
- Nordamerika: Es wird erwartet, dass Nordamerika seine führende Position behaupten und im Jahr 2025 einen Marktanteil von 34–38 % am Markt für interaktive Flachbildschirme erreichen wird. Zwischen 2026 und 2034 wird ein jährliches Wachstum von 3,0–3,8 % erwartet, unterstützt durch die Digitalisierung des Bildungswesens und die Modernisierung der Zusammenarbeit in Unternehmen.
- USA: Die USA machen im Jahr 2025 72–76 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,9 % wachsen, wobei Schulen und Firmengelände die Haupttreiber sind.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 24–28 % geschätzt, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien die Einführung unterstützen; für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 2,4–3,1 % erwartet.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei 29–33 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,0–4,8 % verzeichnen, wobei China, Japan, Südkorea und Indien die Nachfrage prägen.
- Größtes Segment: LCD ist die größte Technologiekategorie mit einem Marktanteil von 68–72 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,8 % zwischen 2026 und 2034, was die breite Kompatibilität der installierten Basis widerspiegelt.
- Wachstumsstarkes Segment: Drahtlose Konnektivität hält im Jahr 2025 einen Marktanteil von 40–45 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen, da die Zusammenarbeit geräteunabhängig wird.
- Detaillierte Analyse der wichtigsten Unternehmen: BenQ Corporation, Boxlight Corporation, Elo Touch Solutions, Inc., Hitachi Digital Media Group, Koninklijke Philips NV, LG Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, Samsung Electronics Co., Ltd., Sharp Electronics Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Hinblick auf die technische Entwicklung hat sich der Markt für interaktive Flachbildschirme von großformatigen digitalen Whiteboards hin zu Endgeräten für Computer und Zusammenarbeit entwickelt. LCD-Panels konnten ihre führende Position dank ausgereifter Produktionstechnologien, hoher Auflösung, Touch-Funktionalität und nachgewiesener Wirtschaftlichkeit beim Einsatz behaupten. Gleichzeitig erweitern kapazitive und elektromagnetische Sensoren die Bandbreite verfügbarer Designs, während eingebettete Betriebssysteme, USB-C-Anschlüsse, drahtlose Übertragungsfunktionen, Kameras, Mikrofone und Geräteverwaltungssoftware zu entscheidenden Kriterien für die Produktdifferenzierung geworden sind.
Das künftige Wachstum wird sich voraussichtlich nicht gleichmäßig auf geografische Gebiete verteilen. Die Entstehung neuer Bildungssysteme in Indien und Südostasien ermöglicht neue Implementierungen, während in gesättigten Märkten Nordamerikas und Europas Modernisierungen und Standardisierungen in Unternehmen erforderlich sein werden. Die Beschaffungsstrategie, die auf Zugänglichkeit, Cybersicherheit, Interoperabilität, Energieeffizienz und Support über den gesamten Lebenszyklus basiert, kann die Wahl der Anbieter beeinflussen.
Umfang des Marktberichts zu interaktiven Flachbildschirmen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,95 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,61 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,20 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für interaktive Flachbildschirme
Das Wachstum des Marktes für interaktive Flachbildschirme wird durch die digitale Transformation im Bildungsbereich, kollaborative Lösungen und die Modernisierung von Präsentationssystemen vorangetrieben. Die Kaufentscheidung beginnt bei den Anbietern von Displaypanels und Touch-Komponenten und setzt sich über die Elektronikmontage, die Betriebssysteminstallation, Softwareunternehmen, Vertriebskanäle, Installationsdienste und Managed-Services-Anbieter fort. Der Fokus der Kaufentscheidung verlagert sich zunehmend vom einzelnen Panel hin zum Implementierungsprozess. Interoperabilität, Garantieleistungen, Montageoptionen, Konnektivität und Gerätemanagement werden daher zu entscheidenden Kaufkriterien.
Die aktuellen Angebotstrends hängen von der Verfügbarkeit von LCD-Panels, Halbleitern, Controller-Hardware, Touchsensoren und Logistikkosten ab. Produktionsstätten in Asien bieten Anbietern durch Skaleneffekte Vorteile, während internationale Marken im Bereich Kalibrierung, Industriedesign, Softwareintegration und Kundendienst konkurrieren. Preisschwankungen bei Panels können aufgrund der begrenzten Budgets im Bildungs- und öffentlichen Sektor erhebliche Auswirkungen auf die Projektdurchführung haben.
Die Wettbewerbsanalyse zeigt einen fragmentierten Markt, der von wenigen großen Displayherstellern und Anbietern von Kooperationslösungen dominiert wird. BenQ konzentriert sich auf Software- und Display-Ökosysteme für Bildungszwecke, während LG Electronics, Samsung Electronics, Koninklijke Philips und Sharp auf ihr umfangreiches Portfolio an kommerziellen Displays setzen. Elo Touch Solutions bietet seine Expertise im Bereich Touchdisplays an, und Boxlight konkurriert mit Lösungen für Klassenzimmer.
Die strategischen Investitionen fließen in eingebettete Intelligenz, drahtlose Zusammenarbeit, Gerätemanagement-Plattformen und Cybersicherheit. Die Relevanz der Panasonic Corporation und der Hitachi Digital Media Group wird durch professionelle Display-Expertise sichergestellt, während NEC Display Solutions, Ltd. und andere etablierte Anbieter durch institutionelle Beziehungen einen Vorteil erlangen. Heutzutage sollte die Positionierung von Produkten nicht nur auf der Auflösung basieren, sondern auch auf den Gesamtbetriebskosten, der einfachen Implementierung, der Softwarekompatibilität und zeitnahen Serviceleistungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für interaktive Flachbildschirme: Strategische Einblicke
Regionale Einblicke
Markt für interaktive Flachbildschirme in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 34–38 % am Markt für interaktive Flachbildschirme und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % wachsen. Die Region profitiert von etablierten digitalen Klassenzimmern, einer gut ausgebauten Infrastruktur für Unternehmensbesprechungen und relativ hohen Investitionen von Unternehmen in audiovisuelle Technologien. Der Ersatz veralteter Projektoren und interaktiver Whiteboards bleibt ein wichtiger Nachfragetreiber.
Die USA erwirtschaften 72–76 % des Umsatzes in der Region, während Kanada durch seine Beteiligung an Projekten zur Modernisierung des Bildungswesens und kommerziellen Anwendungen seinen Beitrag leistet. Der Bedarf an Fernverwaltung von Geräten, drahtlosen Präsentationsmöglichkeiten, Barrierefreiheit und Kompatibilität mit bestehenden Produktivitätsplattformen wächst stetig. Große Schulen standardisieren in der Regel ihren Campus und schaffen so ein enormes Marktpotenzial, während Unternehmen Panels in Konferenzräumen und Innovationszonen installieren.
US-Markt für interaktive Flachbildschirme
Die USA machten 2025 72–76 % des Umsatzes des nordamerikanischen Marktes für interaktive Flachbildschirme aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,9 % wachsen. Der Bildungssektor bleibt ein wichtiges Anwendungssegment, angetrieben durch die Modernisierung von Klassenzimmern, während Unternehmen immer mehr interaktive Kollaborationslösungen für ihre Besprechungsräume und Schulungszentren erwerben.
Unter den Anbietern im Bildungs- und Unternehmensbereich finden sich BenQ Corporation, Boxlight Corporation, LG Electronics Inc., Samsung Electronics Co., Ltd. und Elo Touch Solutions, Inc. Die Anwendungstrends entwickeln sich hin zu drahtlosen Präsentationsfunktionen, Anmerkungsfunktionen, Konferenzunterstützung und zentraler Verwaltung. Schulen bevorzugen Standardlösungen mit festen Hardware- und Softwarekonfigurationen, während Unternehmen Displays bevorzugen, die sich nahtlos in Konferenz- und Produktivitätsumgebungen einfügen.
Markt für interaktive Flachbildschirme in Europa
Europa hielt 2025 schätzungsweise einen Marktanteil von 24–28 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,4–3,1 % wachsen. Großbritannien ist der größte nationale Markt, gefolgt von Deutschland, Frankreich, Italien und Spanien hinsichtlich der Nutzung von Lernprogrammen und Softwarelösungen für die Zusammenarbeit in Unternehmen. In dieser Region wird besonderer Wert auf Energieeffizienz, Barrierefreiheit, Datenschutz und Lebenszyklusmanagement gelegt.
Der britische Markt wird von der Beschaffung von Technologielösungen für den Unterricht und der Digitalisierung von Hochschulen angetrieben. Unternehmen nutzen die Software ebenfalls in Schulungsräumen und dezentralen Büros. Deutschland vereint eine ausgeprägte Beschaffungskultur in der Industrie mit der Modernisierung des Bildungswesens und schafft so eine Nachfrage nach zuverlässigen und einfach zu handhabenden Lösungen. Frankreich konzentriert sich weiterhin auf die Digitalisierung von Klassenzimmern, während Italien und Spanien zusätzliche Möglichkeiten in Form von Schulmodernisierung, Kooperationen mit Unternehmen, Projekten im Gastgewerbe und im öffentlichen Sektor bieten.
Markt für interaktive Flachbildschirme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 29–33 % des weltweiten Umsatzes des Marktes für interaktive Flachbildschirme und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,8 % wachsen. China ist der führende Markt, während Japan, Südkorea, Indien und Australien durch Bildung, Unternehmens-IT und die Modernisierung der öffentlichen Infrastruktur zusätzliche Nachfrage generieren.
Industrielle Digitalisierung und Bildungstechnologieprogramme fördern die regionale Verbreitung. Indien bietet besonders großes Potenzial für Neuinstallationen, während China von der heimischen Elektronikfertigung und umfangreichen institutionellen Implementierungen profitiert. Japan und Südkorea legen Wert auf die Integration fortschrittlicher Displays, Australien hingegen kombiniert die Beschaffung im Bildungsbereich mit der Anwendung in Unternehmen. Drahtlose Konnektivität, eingebettete Betriebssysteme und zentrale Verwaltung gewinnen in der gesamten Region zunehmend an Bedeutung.
Markt für interaktive Flachbildschirme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 4,2–5,0 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden Regionen für den Ausbau dieser Technologien, angetrieben durch Smart-City-Initiativen, die Modernisierung des Bildungswesens, hohe Ausgaben im Gastgewerbe und eine technologisch fortschrittliche öffentliche Infrastruktur. Südafrika bildet die wichtigste Region südlich der Sahara, während der Rest der MEA-Region durch Projekte geprägt ist.
Der Ausbau von Energie und Infrastruktur bietet Möglichkeiten für den Einsatz interaktiver Displays in Kontrollräumen, Schulungszentren, Hochschulen, Gesundheitseinrichtungen und Kundendienststellen. Die VAE verfügen über eine technologisch fortschrittliche kommerzielle Infrastruktur, während Saudi-Arabien Bildungsprojekte in Verbindung mit großen Entwicklungsprojekten nutzt. Südafrika treibt die Nachfrage nach solchen Displays durch den Einsatz in Unternehmen und Universitäten an. Unternehmen mit einem regionalen Servicenetz und robusten, umweltbeständigen Lösungen sind bei solchen Einsätzen wettbewerbsfähig.
Segmentierungsanalyse
Technologie
Technologie spielt im Markt für interaktive Flachbildschirme weiterhin eine zentrale Rolle, da die Panelarchitektur Helligkeit, Auflösung, Leistungsbedarf, Bildqualität und Wirtschaftlichkeit der Produktion bestimmt. LCD wird voraussichtlich seine Marktführerschaft behaupten, wobei für dieses Technologiesegment ein jährliches Wachstum von 2,0–2,8 % zwischen 2026 und 2034 prognostiziert wird. LED-basierte Lösungen können sich dort durchsetzen, wo hohe Helligkeit, Modularität oder großformatige Anwendungen höhere Systemkosten rechtfertigen.
- LCD: LCD bleibt die dominierende Technologie, da ausgereifte Fertigungsprozesse, eine breite Verfügbarkeit von Komponenten, 4K-Unterstützung und etablierte Touch-Integration ein ausgewogenes Angebot für Installationen im Bildungs-, Unternehmens- und institutionellen Bereich darstellen.
- LED: LED-Lösungen erfüllen höchste Ansprüche an großformatige Systeme, bei denen Helligkeit, Sichtbarkeit, modularer Aufbau und architektonische Integration Vorrang vor der Wirtschaftlichkeit herkömmlicher Klassenzimmer haben.
- Andere: Alternative Technologien kommen in Spezialanwendungen zum Einsatz, bei denen Designflexibilität, Kontrast, Dünne oder anwendungsspezifische Leistung die Skalenvorteile der herkömmlichen LCD-Fertigung überwiegen.
Paneltyp
Die Art des Displays beeinflusst die Interaktionspräzision, die Langlebigkeit, das Schreibgefühl und die Mehrbenutzerfähigkeit. Es wird erwartet, dass dieses Segment zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,4 % wachsen wird, da Käufer neben der Displayqualität zunehmend auch die Touch-Performance bewerten. Kapazitive und elektromagnetische Systeme können sich dort durchsetzen, wo Präzision, Stiftunterstützung und reaktionsschnelle, kollaborative Interaktion strategische Anforderungen darstellen.
- Resistiv: Resistive Panels bleiben relevant für Umgebungen mit kontrollierter Berührung und Anwendungen, bei denen einfache Eingabefunktionalität, Robustheit und Kompatibilität mit bestimmten bestehenden Arbeitsabläufen die Beschaffungsentscheidungen beeinflussen.
- Kapazitiv: Kapazitive Panels bieten Vorteile wie intuitive Multi-Touch-Interaktion, reaktionsschnelle Gesten und ein vertrautes, smartphoneähnliches Verhalten und unterstützen so Bildung, Zusammenarbeit in Unternehmen, Kundenbindung im Einzelhandel und interaktive Inhalte.
- Elektromagnetisch: Die elektromagnetische Technologie eignet sich für präzises Schreiben und Anwendungen, die die Verwendung eines Stifts erfordern, und ist daher relevant, wenn detaillierte Anmerkungen, technische Visualisierung und natürliche Handschrift zentrale Arbeitsabläufe darstellen.
- Andere: Andere Panel-Ansätze befassen sich mit speziellen Umgebungen, die alternative Sensoreigenschaften, physikalische Konfigurationen oder anwendungsspezifische Interaktionsmethoden erfordern.
Endbenutzer
Die Endnutzersegmentierung erfasst die unterschiedlichen Beschaffungsprioritäten in den Bereichen Bildung, Unternehmen, Gesundheitswesen, Einzelhandel, Gastgewerbe und anderen Branchen. Für dieses Segment wird bis 2034 ein jährliches Wachstum von 2,8–3,6 % erwartet. Der Markt für interaktive Flachbildschirme erweitert sich, da Käufer neben Präsentationen auch kollaboratives Arbeiten, Patientenkommunikation, interaktiven Handel und erlebnisorientierte Installationen in den Fokus rücken.
- Bildung: Der Bildungsbereich bleibt das wichtigste Einsatzgebiet, getrieben durch die Modernisierung der Klassenzimmer, kollaboratives Lernen, die Integration digitaler Lehrpläne und standardisierte Beschaffungsprozesse an Schulen, Hochschulen und Universitäten.
- Der Bedarf von Unternehmen konzentriert sich auf Besprechungsräume, Schulungseinrichtungen, Führungsbereiche und Kollaborationszentren, die drahtlose Präsentation, Konferenzintegration, Anmerkungsfunktionen und eine zentrale Geräteverwaltung erfordern.
- Gesundheitswesen: Zu den Anwendungen im Gesundheitswesen gehören Patientenaufklärung, Mitarbeiterschulung, klinische Visualisierung und administrative Zusammenarbeit, wobei bei der Beschaffung Hygiene, Zuverlässigkeit, Sicherheit und Integration im Vordergrund stehen.
- Einzelhandel: Der Einsatz im Einzelhandel unterstützt interaktive Produktinformationen, Verkaufsberatung, digitale Interaktion und erlebnisorientiertes Merchandising, insbesondere dort, wo haptische Interaktion die physische Customer Journey ergänzen kann.
- Gastgewerbe: Zu den Anwendungsbereichen im Gastgewerbe zählen Konferenzeinrichtungen, Gästebetreuung, Schulungen, Veranstaltungsmanagement und interaktive Informationen, wobei die Nachfrage mit erstklassigen Serviceumgebungen verbunden ist.
- Weitere Nutzer: Zu den weiteren Nutzern zählen Regierungsbehörden, Transportunternehmen, öffentliche Einrichtungen und spezialisierte Einrichtungen, in denen interaktive Visualisierung die Kommunikation, Schulung oder operative Koordination unterstützt.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Ausbildung |
Hoch |
Intelligente Klassenzimmer |
Reifen |
|
Unternehmen |
Hoch |
Hybride Zusammenarbeit |
Skalierung |
|
Gesundheitspflege |
Medium |
Klinische Ausbildung |
Skalierung |
|
Einzelhandel |
Medium |
Interaktiver Verkauf |
Skalierung |
|
Gastfreundschaft |
Medium |
Digitale Veranstaltungen |
Skalierung |
|
Andere |
Niedrig |
Öffentliche Zusammenarbeit |
Aufkommen |
Markt für interaktive Flachbildschirme: Wachstumstreiber und Wirkungsanalyse
Ausbau der intelligenten Klassenzimmerinfrastruktur
Die Nachfrage nach diesen Produkten im Bildungsbereich wird konstant bleiben, da interaktive Panels zahlreiche Geräte wie Projektoren, Whiteboards und andere Kollaborationswerkzeuge durch einen einzigen Endgerät im Klassenzimmer ersetzt haben. Dieser Trend wird sich vor allem auf Schulbezirke auswirken, die ihren Technologiebedarf an mehreren Schulen standardisiert haben und daher diese Technologien in großen Mengen beschaffen können. Mit der zunehmenden Beliebtheit digitaler Lernprogramme steigt zudem die Nachfrage nach Funktionen wie Touch-Anmerkungen, Multimedia-Präsentationen, Bildschirmfreigabe und Unterrichtsaufzeichnung. Daher kann das Budget für öffentliche Bildungseinrichtungen von der Anschaffung einzelner Hardware hin zu Technologieprogrammen für den Unterricht verlagert werden. Dies ermöglicht es den Anbietern, höhere Umsätze pro Installation zu erzielen, da sie Schulungen, Geräteverwaltung und Kompatibilitätslösungen anbieten können. Dieser Trend ist besonders effektiv für neu gegründete Bildungssysteme mit Entwicklungspotenzial in diesem Bereich.
Anforderungen an hybrides Arbeiten und verteilte Zusammenarbeit
Die Nutzung von interaktiven Systemen in Unternehmen verändert sich aufgrund verteilter Teams, die in Büros, Schulungsräumen und Gemeinschaftsarbeitsbereichen ein einheitliches Kollaborationserlebnis benötigen. Interaktive Panels dienen als Hardware-Schnittstelle für Notizen, die Bereitstellung von Inhalten, Videokonferenzen und Gruppenentscheidungen und reduzieren so den Bedarf an zusätzlicher Präsentationshardware. Die Marktakzeptanz geht über die Erstinstallation hinaus, da die einheitliche Gestaltung von Besprechungsräumen Unternehmen dazu anregt, das Design an verschiedenen Standorten zu übernehmen. Drahtlose Verbindungen gewinnen aufgrund der zunehmenden Nutzung von Laptops und anderen mobilen Geräten in Meetings an Bedeutung, während die zentrale Verwaltung es IT-Abteilungen ermöglicht, Geräteflotten aus der Ferne zu verwalten. Daher steigt die Nachfrage hin zu Integrationslösungen, die sich in gängige Konferenz- und Produktivitätsplattformen integrieren lassen. Dieser Trend ist vorteilhaft für Anbieter, die protokollkonforme Lösungen ohne komplizierte Implementierung anbieten.
Steigende Nachfrage nach berührungsempfindlichen Kunden- und professionellen Erlebnissen
Interaktive Displays halten Einzug in Umgebungen, in denen Interaktion, Informationsvermittlung und Entscheidungsunterstützung ebenso wichtig sind wie die Visualisierung. Einzelhändler können Touch-Technologie für Produktsuche, Verkauf und Service nutzen, während Gesundheitsdienstleister sie zur Patientenaufklärung und Mitarbeiterschulung einsetzen können. Unternehmen der Hotellerie können Touch-Technologie für Veranstaltungen, Eventmanagement und Gästeinformationen nutzen. Dadurch erweitert sich das Anwendungsgebiet über traditionelle Klassenzimmer und Konferenzräume hinaus und die Abhängigkeit von einem einzelnen Endnutzer wird verringert. Die Attraktivität der Technologie steigt weiter, wenn Unternehmen die Displays als Bestandteil ihrer Initiative für ein digitales Erlebnis und nicht nur als Hardware betrachten. Touch-Genauigkeit, Kompatibilität mit Content-Management-Systemen, Robustheit und Anschlussmöglichkeiten für Peripheriegeräte werden zu entscheidenden Kaufkriterien. Mit zunehmender Reife der Technologie in ihren spezifischen Anwendungsbereichen können Anbieter vertikale Lösungen entwickeln, die Hardware, Software, Installation und Wartung umfassen.
Markt für interaktive Flachbildschirme: Zukunftstrends
Eingebettete KI und geräteinterne Intelligenz
Der Markt für interaktive Flachbildschirme entwickelt sich hin zu Displays mit integrierter künstlicher Intelligenz, die ausgewählte Arbeitslasten lokal verarbeiten können. Zukünftige Produkte werden voraussichtlich leistungsstärkere Prozessoren, neuronale Verarbeitungsfunktionen, intelligente Annotationen, automatische Transkription, Inhaltszusammenfassung, Sprachunterstützung und kontextbezogene Tools für den Unterricht umfassen. Die lokale Verarbeitung kann die Abhängigkeit von einer ständigen Cloud-Verbindung reduzieren, die Reaktionsfähigkeit verbessern und datenschutzfreundliche Umgebungen unterstützen. Bildungseinrichtungen legen möglicherweise Wert auf Unterrichtsvorbereitung und personalisierte Lernfunktionen, während Unternehmen KI für Besprechungsnotizen, Aufgabenverfolgung und Inhaltsorganisation einsetzen können. Die Wettbewerbsauswirkungen sind erheblich, da Hardware-Spezifikationen allein an Bedeutung verlieren, sobald Software-Intelligenz die täglichen Arbeitsabläufe optimiert. Anbieter werden zunehmend über Benutzerfreundlichkeit, Modellintegration, Sicherheitskontrollen und Update-Richtlinien konkurrieren. Erfolgreiche Angebote sollten KI-Funktionen praktisch, transparent und handhabbar gestalten, anstatt isolierte Funktionen hinzuzufügen, die die Komplexität erhöhen, ohne die Produktivität zu steigern.
Interoperable drahtlose Kollaborationsökosysteme
Drahtlose Interoperabilität wird voraussichtlich zu einem zentralen Designkriterium, da Nutzer zwischen Laptops, Tablets, Smartphones, Konferenzsystemen und Cloud-Anwendungen wechseln. Zukünftige interaktive Displays werden zunehmend mehrere Übertragungsprotokolle, USB-C-Anschlüsse, Geräteerkennung, die Anzeige mehrerer Quellen und sichere Unternehmensauthentifizierung innerhalb eines einzigen Workflows unterstützen. Diese Entwicklung kann die Kabelabhängigkeit reduzieren und die Einrichtung von Besprechungsräumen oder Schulungsräumen vereinfachen, insbesondere in Einrichtungen mit einer Vielzahl von Geräten. Softwaredefinierte Steuerungsebenen ermöglichen es Administratoren zudem, Richtlinien zu konfigurieren, die Konnektivität zu überwachen, Updates zu planen und Inhalte in großen Installationen zu verwalten. Anbieter, die offene Integrationsarchitekturen entwickeln, können sich einen Wettbewerbsvorteil verschaffen, wenn Kunden proprietären Systemen ablehnend gegenüberstehen. Dieser Trend fördert außerdem eine stärkere Trennung zwischen Display-Hardware und Kollaborationssoftware, sodass Unternehmen einzelne Komponenten aktualisieren können, ohne die gesamte Installation ersetzen zu müssen. Diese Flexibilität trägt zu längeren Gerätelebenszyklen und einer höheren Investitionseffizienz bei.
Marktchancen für interaktive Flachbildschirme
Vertikalisierte Lösungen für das Gesundheitswesen und spezialisierte Einrichtungen
Im Gesundheitswesen und in spezialisierten Arbeitsumgebungen bietet sich die Möglichkeit, maßgeschneiderte interaktive Displaylösungen anstelle von Standard-Displays zu entwickeln. Anbieter können Patientenaufklärung, klinische Schulungen, interdisziplinäre Besprechungen, Simulationsräume und die administrative Koordination mit Konfigurationen bedienen, die für Sicherheit, Hygiene, Langlebigkeit und Integration optimiert sind. Marktprognosen für interaktive Flachbildschirme unterstützen die Priorisierung von Investitionen in Anwendungen, bei denen der Nutzen der Zusammenarbeit über die grundlegende Anzeigefunktionalität hinausgeht. Partnerschaften mit Anbietern von Gesundheitssoftware, Systemintegratoren und Facility-Management-Unternehmen können die Einführung beschleunigen, indem sie die Implementierungskomplexität reduzieren. Produkte, die auf kontrollierten Zugriff, Fernadministration und Kompatibilität mit bestehender Unternehmensinfrastruktur ausgelegt sind, dürften bei Kunden stärker auf Interesse stoßen als verbraucherorientierte Alternativen. Anbieter können sich zudem durch Service-Level-Agreements, Ersatzteilplanung und Flottenmanagement differenzieren. Diese Chance ist besonders attraktiv für Anbieter, die ihr Angebot über den Bildungssektor und herkömmliche Besprechungsräume hinaus diversifizieren möchten.
Regionale Kanalerweiterung in aufstrebenden Bildungsmärkten
Aufstrebende Bildungsmärkte bieten Anbietern die Möglichkeit, Hardware-Erweiterung mit lokaler Implementierungskompetenz zu kombinieren. Indien, Südostasien, der Nahe Osten und ausgewählte afrikanische Märkte eignen sich hierfür besonders, da die Digitalisierung von Klassenzimmern dort noch uneinheitlich ist und die institutionelle Modernisierung voranschreitet. Investitionen sollten sich daher weniger auf die reine Hardwareverfügbarkeit konzentrieren als vielmehr auf Vertriebsnetze, Installationspartner, Lehrerschulungen, Finanzierungsmöglichkeiten und mehrsprachigen Software-Support. Die effektivsten Strategien passen Bildschirmgrößen, Konnektivitätspakete, Garantien und Servicemodelle an die lokalen Beschaffungsbedingungen an. Anbieter können zudem standardisierte Bildungspakete entwickeln, die den Einkauf für Schulen und Universitäten vereinfachen. Partnerschaften mit regionalen Technologieintegratoren können die Verkaufszyklen verkürzen und die Reaktionsfähigkeit nach dem Kauf verbessern. Wenn Organisationen von Pilotprojekten zu größeren Implementierungen übergehen, können Anbieter mit einer zuverlässigen Serviceinfrastruktur Einzelprojekte in wiederkehrende Beschaffungsprogramme umwandeln und sich so eine dauerhafte regionale Marktposition sichern.
Aktuelle Entwicklungen
- April 2026: NITEK präsentierte ein interaktives Flachbildschirm-Display der nächsten Generation mit Android 16 – das erste seiner Art in Gujarat. Das neue Display optimiert interaktives Lernen, Präsentationen und die Zusammenarbeit durch eine moderne Android-basierte Plattform und bietet Nutzern in Bildungseinrichtungen, Unternehmen und Institutionen ein verbessertes Nutzungserlebnis. Die Markteinführung unterstreicht NITEKs Fokus auf die Einführung neuester Betriebssystemtechnologie und intelligenter interaktiver Displayfunktionen auf dem indischen Markt.
- Juni 2026: Clear Touch brachte die 6000 Nova-Serie auf den Markt, ein modulares interaktives Flachbildschirmsystem, das die Lebensdauer interaktiver Displays verlängert und den Bedarf an Komplettaustausch reduziert. Das im laufenden Betrieb austauschbare Kernmodul beherbergt die Prozessorarchitektur, den Chipsatz und die physischen Anschlüsse. Dadurch können Unternehmen Hardware-Upgrades oder Reparaturen durchführen, ohne das 4K-Display ausbauen oder ersetzen zu müssen. Das Design zielt auf häufige Fehlerquellen wie die TV-Platine und die interne Firmware ab, während die optische Bonding-Technologie die Hintergrundbeleuchtung schützt und ein flüssiges Schreiberlebnis mit geringer Latenz ermöglicht.
- August 2026: ViewSonic ernannte Actis Technologies zum nationalen Value-Added-Distributor für ViewBoard-Interaktive-Displays (Interaktive Flachbildschirme) in Indien. Ziel ist es, die Marktreichweite zu vergrößern und den landesweiten Zugang zum Portfolio interaktiver Displays zu verbessern. Mit über fünf Jahrzehnten Erfahrung im Vertrieb von AV- und IT-Produkten, einer Präsenz in über 60 indischen Städten und einem starken Vertriebsnetz…
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -