
Marché des écrans plats interactifs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des écrans plats interactifs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type d’écran (écrans plats plasma et LCD, écrans plats interactifs UHD/4K, écrans plats HD) ; utilisateur final (secteur de l’éducation, secteur privé, secteur public) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010118
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
16,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,61 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,20 %
taux de croissance
Marché adressable
170,35 milliards de dollars américains
(2026-2034)
Le marché des écrans plats interactifs connaît une transition progressive des dispositifs d'affichage classiques vers des plateformes de collaboration connectées destinées aux salles de classe, aux lieux de travail, aux établissements de santé et aux environnements clients. Ce marché, évalué à 16,95 milliards de dollars américains en 2025, devrait atteindre 20,61 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 2,20 % sur la période 2026-2034. La demande est de plus en plus influencée par les fonctionnalités tactiles, l'informatique intégrée, la collaboration sans fil et les écosystèmes logiciels dédiés.
L'Amérique du Nord demeure un centre d'adoption stratégique, le marché des écrans plats interactifs étant soutenu par des budgets alloués aux technologies éducatives, la modernisation des entreprises et le remplacement des systèmes de projection obsolètes. Ce marché régional devrait croître à un TCAC de 3,0 à 3,8 % entre 2026 et 2034. Les grands districts scolaires, les infrastructures de travail hybrides et la modernisation des salles de réunion en entreprise assurent une demande soutenue, tandis que la standardisation des achats favorise de plus en plus les écrans faciles à gérer et interopérables.
Analyse et perspectives du marché des écrans plats interactifs
- Amérique du Nord : L'Amérique du Nord devrait conserver une position de leader, représentant une part de marché de 34 à 38 % pour les écrans plats interactifs en 2025 et connaissant une croissance annuelle composée de 3,0 à 3,8 % entre 2026 et 2034, grâce à la numérisation de l'éducation et à la modernisation des systèmes de collaboration des entreprises.
- États-Unis : Les États-Unis représentent 72 à 76 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 3,9 % entre 2026 et 2034, tirée par les écoles et les campus d'entreprises.
- Europe : La part de l'Europe est estimée entre 24 et 28 % en 2025, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne contribuant au déploiement ; la région devrait connaître une croissance annuelle composée de 2,4 à 3,1 % entre 2026 et 2034.
- Asie-Pacifique : L'Asie-Pacifique représente une part de 29 à 33 % en 2025 et devrait enregistrer un TCAC de 4,0 à 4,8 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde étant les principaux moteurs de la demande.
- Segment le plus important : Les écrans LCD constituent la plus grande catégorie technologique, avec une part de marché de 68 à 72 % en 2025 et un TCAC de 2,0 à 2,8 % entre 2026 et 2034, reflétant une large compatibilité avec la base installée.
- Segment à forte croissance : La connectivité sans fil représente 40 à 45 % de parts de marché en 2025 et devrait croître à un TCAC de 5,5 à 6,5 % entre 2026 et 2034, la collaboration devenant indépendante des appareils.
- Principales entreprises analysées en détail : BenQ Corporation, Boxlight Corporation, Elo Touch Solutions, Inc., Hitachi Digital Media Group, Koninklijke Philips NV, LG Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, Samsung Electronics Co., Ltd., Sharp Electronics Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En termes de développement technique, le marché des écrans plats interactifs est passé des grands tableaux blancs numériques aux terminaux informatiques et collaboratifs. Les écrans LCD conservent leur position dominante grâce à la maturité des technologies de production, leur haute résolution, leur sensibilité tactile et leur rentabilité éprouvée. Parallèlement, les capteurs capacitifs et électromagnétiques élargissent la gamme des modèles disponibles, tandis que les systèmes d'exploitation embarqués, les ports USB-C, les capacités de diffusion sans fil, les caméras, les microphones et les logiciels de gestion des périphériques deviennent des critères clés de différenciation des produits.
La croissance future ne sera probablement pas uniforme sur le plan géographique. La mise en place de nouveaux systèmes éducatifs en Inde et en Asie du Sud-Est permettra de nouveaux déploiements, tandis que les marchés matures d'Amérique du Nord et d'Europe nécessiteront des remplacements et une standardisation au sein des entreprises. La stratégie d'approvisionnement, axée sur l'importance de l'accessibilité, de la cybersécurité, de l'interopérabilité, de l'efficacité énergétique et du support tout au long du cycle de vie, pourrait influencer le choix des fournisseurs.
Portée du rapport sur le marché des écrans plats interactifs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,61 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,20% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans plats interactifs
L'expansion du marché des écrans plats interactifs sera portée par la transformation numérique de l'éducation, les solutions collaboratives et la modernisation des systèmes de présentation. Le processus de décision d'achat commence auprès des fournisseurs d'écrans et de composants tactiles, puis se poursuit avec l'assemblage électronique, l'installation du système d'exploitation, les éditeurs de logiciels, les canaux de distribution, les services d'installation et les prestataires de services gérés. L'accent est désormais mis sur le processus de déploiement plutôt que sur les écrans individuels ; l'interopérabilité, la garantie, les options de montage, la connectivité et la gestion des appareils deviennent ainsi des critères d'achat essentiels.
Les tendances actuelles de l'offre dépendent de la disponibilité des dalles LCD, des semi-conducteurs, des contrôleurs, des capteurs tactiles et des coûts logistiques. Les centres de production situés en Asie offrent aux fournisseurs des avantages grâce aux économies d'échelle, tandis que les marques internationales se disputent le marché grâce à l'étalonnage, la conception industrielle, l'intégration logicielle et le service après-vente. Les fluctuations de prix des dalles peuvent avoir un impact significatif sur la mise en œuvre des projets, compte tenu des budgets fixes dans les secteurs de l'éducation et public.
L'analyse concurrentielle révèle un marché fragmenté, dominé par quelques grands fabricants d'écrans et fournisseurs de solutions collaboratives. BenQ Corporation se concentre sur les écosystèmes logiciels et d'affichage destinés à l'éducation, tandis que LG Electronics Inc., Samsung Electronics Co., Ltd., Koninklijke Philips NV et Sharp Electronics Corporation misent sur leur vaste gamme d'écrans professionnels. Elo Touch Solutions, Inc. apporte son expertise en matière d'écrans tactiles, tandis que Boxlight Corporation propose des solutions pour les salles de classe.
Les investissements stratégiques portent sur l'intelligence embarquée, la collaboration sans fil, les plateformes de gestion des appareils et la cybersécurité. La pertinence de Panasonic Corporation et d'Hitachi Digital Media Group est assurée par leur expertise en matière d'affichage, tandis que NEC Display Solutions, Ltd. et d'autres acteurs traditionnels bénéficient d'un avantage concurrentiel grâce à leurs relations institutionnelles. Aujourd'hui, le positionnement des produits doit s'appuyer sur le coût total de possession, la facilité de déploiement, la compatibilité logicielle et la réactivité des services, et non plus uniquement sur la résolution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des écrans plats interactifs : Perspectives stratégiques
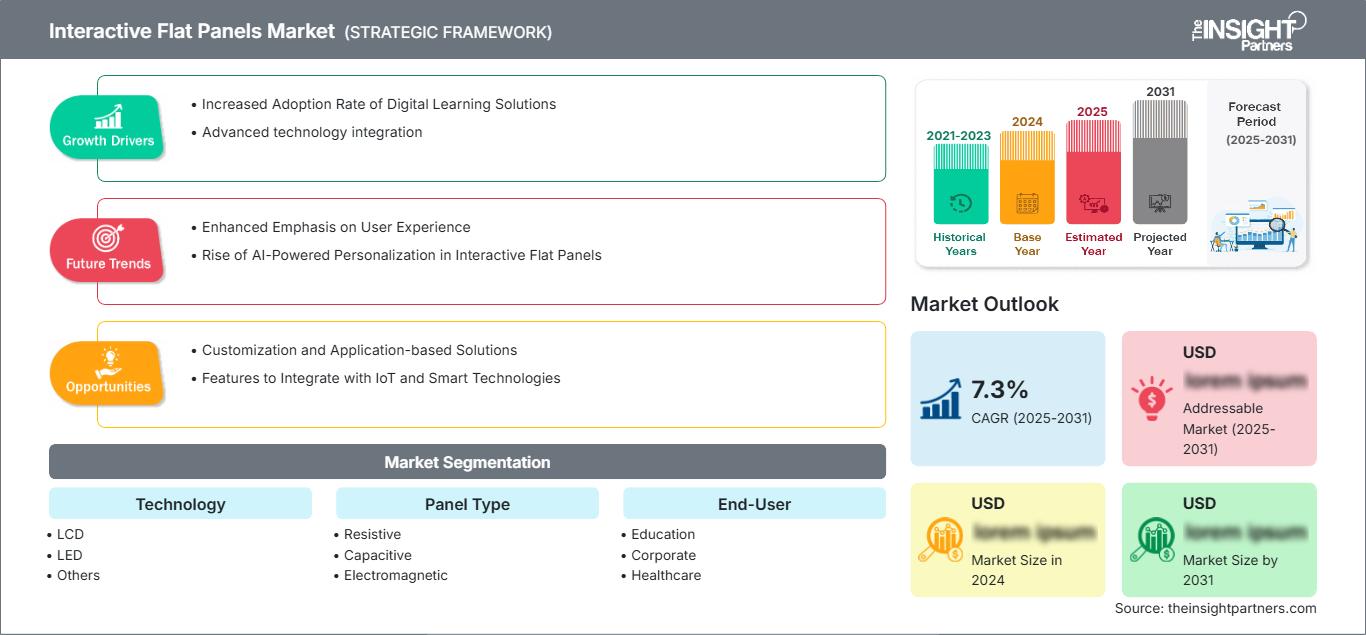
Perspectives régionales
Marché des écrans plats interactifs en Amérique du Nord
L'Amérique du Nord représentait 34 à 38 % du marché des écrans plats interactifs en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,8 % jusqu'en 2034. La région bénéficie de salles de classe numériques bien établies, d'infrastructures de réunion d'entreprise performantes et d'investissements relativement élevés des entreprises dans les technologies audiovisuelles. Le remplacement des projecteurs et des tableaux interactifs vieillissants demeure un important moteur de la demande.
Les États-Unis génèrent entre 72 et 76 % des revenus de la région, tandis que le Canada y contribue par son implication dans des projets de modernisation de l'éducation et des applications commerciales. On observe un besoin croissant de gestion à distance des appareils, de capacités de présentation sans fil, d'accessibilité et de compatibilité avec les plateformes de productivité existantes. Les grands établissements scolaires standardisent généralement leurs campus, ce qui génère des opportunités de volume, tandis que les entreprises installent des panneaux dans les salles de conférence et les espaces d'innovation.
Marché américain des écrans plats interactifs
Les États-Unis représentaient 72 à 76 % des revenus du marché nord-américain des écrans plats interactifs en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 3,9 % jusqu'en 2034. L'éducation reste un segment de déploiement important, alimenté par la modernisation des salles de classe, tandis que les entreprises achètent de plus en plus de solutions de collaboration interactive pour leurs salles de réunion et leurs centres de formation.
Parmi les fournisseurs présents sur les marchés de l'éducation et des entreprises, on retrouve BenQ Corporation, Boxlight Corporation, LG Electronics Inc., Samsung Electronics Co., Ltd. et Elo Touch Solutions, Inc. Les tendances en matière d'applications évoluent vers des fonctionnalités de présentation sans fil, d'annotation, de visioconférence et de gestion centralisée. Les établissements scolaires privilégient les solutions standard avec des configurations matérielles et logicielles fixes, tandis que les entreprises préfèrent des écrans s'intégrant parfaitement aux environnements de visioconférence et de productivité.
Marché européen des écrans plats interactifs
L'Europe détenait une part de marché estimée entre 24 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 2,4 à 3,1 % jusqu'en 2034. Le Royaume-Uni représente le principal marché national, suivi de l'Allemagne, de la France, de l'Italie et de l'Espagne en termes d'utilisation de programmes d'apprentissage et de solutions logicielles de collaboration d'entreprise. Cette région accorde une importance relativement élevée à l'efficacité énergétique, à l'accessibilité, à la protection de la vie privée et à la gestion du cycle de vie.
Le marché britannique est porté par l'acquisition de solutions technologiques pour les salles de classe et la numérisation des établissements d'enseignement supérieur. Les entreprises utilisent également ces logiciels dans leurs salles de formation et leurs bureaux distants. En Allemagne, la culture de l'achat dans l'industrie et la modernisation de l'éducation engendrent une forte demande de solutions fiables et faciles à gérer. La France continue de privilégier la numérisation des salles de classe, tandis que l'Italie et l'Espagne offrent des opportunités supplémentaires en matière de modernisation des établissements scolaires, de collaboration entre entreprises, d'hôtellerie et de projets du secteur public.
Marché des écrans plats interactifs de la région Asie-Pacifique
La région Asie-Pacifique représentait 29 à 33 % du chiffre d'affaires mondial du marché des écrans plats interactifs en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,8 % jusqu'en 2034. La Chine est le principal marché, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie génèrent une demande supplémentaire grâce à l'éducation, aux technologies d'entreprise et à la modernisation des infrastructures publiques.
La numérisation industrielle et les programmes de technologies éducatives favorisent l'adoption régionale. L'Inde offre un potentiel particulièrement important pour les nouvelles installations, tandis que la Chine bénéficie de sa production électronique nationale et de déploiements institutionnels à grande échelle. Le Japon et la Corée du Sud privilégient l'intégration avancée des écrans, tandis que l'Australie combine l'acquisition de solutions pour l'éducation et leur adoption par les entreprises. La connectivité sans fil, les systèmes d'exploitation embarqués et l'administration centralisée revêtent une importance croissante dans toute la région.
Marché des écrans plats interactifs au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,2 % à 5,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis dominent le déploiement de ces technologies, grâce aux initiatives de villes intelligentes, à la modernisation de l'éducation, aux dépenses dans le secteur de l'hôtellerie et aux infrastructures publiques de pointe. L'Afrique du Sud constitue la principale région subsaharienne, le reste de la zone MENA étant porté par des projets.
Le déploiement de l'énergie et des infrastructures offre des opportunités pour l'installation d'écrans interactifs dans les salles de contrôle, les centres de formation, les établissements d'enseignement supérieur, les organismes de santé et les services clients. Les Émirats arabes unis disposent d'infrastructures commerciales technologiquement avancées, tandis que l'Arabie saoudite mise sur des projets éducatifs parallèlement à d'importants projets de développement. En Afrique du Sud, la demande est stimulée par les déploiements réalisés par les entreprises et les universités. Les entreprises disposant d'un réseau de service régional et d'une capacité de résistance aux intempéries seront compétitives sur ce marché.
Analyse de segmentation
Technologie
La technologie demeure un élément central du marché des écrans plats interactifs, car l'architecture de la dalle détermine la luminosité, la résolution, la consommation d'énergie, les performances d'affichage et les coûts de production. La technologie LCD devrait conserver sa position dominante, avec un taux de croissance annuel composé (TCAC) projeté de 2,0 à 2,8 % entre 2026 et 2034. Les solutions LED peuvent trouver leur place sur certains marchés où la haute luminosité, la modularité ou les applications grand format justifient des coûts système plus élevés.
- Écran LCD : L’ écran LCD reste la technologie dominante car sa fabrication mature, la large disponibilité des composants, la prise en charge de la résolution 4K et l’intégration tactile établie offrent une solution équilibrée pour les installations dans les secteurs de l’éducation, des entreprises et des institutions.
- LED : Les solutions LED répondent aux exigences haut de gamme des grands formats, où la luminosité, la visibilité, la construction modulaire et l’intégration architecturale priment sur les aspects économiques des salles de classe classiques.
- Autres : Les technologies alternatives occupent des applications spécialisées où la flexibilité de conception, le contraste, la finesse ou les performances spécifiques à l'application l'emportent sur les avantages d'échelle associés à la fabrication traditionnelle d'écrans LCD.
Type de panneau
Le type de dalle influe sur la précision d'interaction, la durabilité, le confort d'écriture et les fonctionnalités multi-utilisateurs. Ce segment devrait connaître une croissance annuelle composée de 2,6 % à 3,4 % entre 2026 et 2034, les acheteurs accordant une importance croissante aux performances tactiles, au même titre qu'à la qualité d'affichage. Les systèmes capacitifs et électromagnétiques pourraient être adoptés de manière sélective lorsque la précision, la compatibilité avec un stylet et une interaction collaborative réactive constituent des critères essentiels.
- Résistifs : Les panneaux résistifs restent pertinents pour les environnements et applications tactiles contrôlés où la simplicité de saisie, la robustesse et la compatibilité avec les flux de travail existants spécifiques influencent les décisions d’achat.
- Capacitif : Les écrans capacitifs bénéficient d’une interaction multitouch intuitive, de gestes réactifs et d’un comportement similaire à celui des smartphones, ce qui facilite l’éducation, la collaboration en entreprise, l’engagement client dans le commerce de détail et le contenu interactif.
- Électromagnétique : La technologie électromagnétique est au service de l'écriture de précision et des applications nécessitant l'utilisation intensive d'un stylet, ce qui la rend pertinente lorsque l'annotation détaillée, la visualisation technique et l'écriture manuscrite naturelle constituent des flux de travail essentiels.
- Autres : D'autres approches de panneaux s'adressent à des environnements spécialisés nécessitant des caractéristiques de détection alternatives, des configurations physiques ou des méthodes d'interaction spécifiques à l'application.
Utilisateur final
La segmentation par utilisateur final met en évidence les différentes priorités d'achat dans les secteurs de l'éducation, des entreprises, de la santé, du commerce de détail, de l'hôtellerie et autres. Ce segment devrait connaître une croissance annuelle composée de 2,8 % à 3,6 % jusqu'en 2034. Le marché des écrans plats interactifs s'étend à mesure que les acheteurs s'intéressent non plus uniquement au travail collaboratif, à la communication avec les patients, au commerce interactif et aux installations immersives, au-delà de la simple présentation.
- Éducation : L’éducation demeure le principal environnement de déploiement, sous l’impulsion de la modernisation des salles de classe, de l’enseignement collaboratif, de l’intégration des programmes numériques et de la standardisation des achats dans les écoles, les collèges et les universités.
- Entreprises : La demande des entreprises se concentre sur les salles de réunion, les centres de formation, les espaces de direction et les plateformes de collaboration nécessitant des solutions de présentation sans fil, d'intégration de visioconférence, d'annotation et de gestion centralisée des appareils.
- Santé : Les applications de santé comprennent l'éducation des patients, la formation du personnel, la visualisation clinique et la collaboration administrative, l'approvisionnement mettant l'accent sur l'hygiène, la fiabilité, la sécurité et l'intégration.
- Commerce de détail : Les déploiements en magasin prennent en charge l’information interactive sur les produits, la vente assistée, l’engagement numérique et le merchandising expérientiel, en particulier lorsque l’interaction tactile peut compléter le parcours client physique.
- Hôtellerie : Les applications hôtelières comprennent les salles de conférence, l'engagement des clients, la formation, la gestion d'événements et l'information interactive, la demande étant liée à des environnements de service haut de gamme.
- Autres : Parmi les autres utilisateurs figurent les gouvernements, les transports, les institutions publiques et les installations spécialisées où la visualisation interactive facilite la communication, la formation ou la coordination opérationnelle.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Éducation |
Haut |
Salles de classe intelligentes |
Mature |
|
Entreprise |
Haut |
Collaboration hybride |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Formation clinique |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Vente interactive |
Mise à l'échelle |
|
Hospitalité |
Moyen |
Événements numériques |
Mise à l'échelle |
|
Autres |
Faible |
Collaboration publique |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des écrans plats interactifs
Extension de l'infrastructure des salles de classe intelligentes
La demande éducative pour ces produits restera constante, car les tableaux interactifs ont remplacé de nombreux appareils tels que les projecteurs, les tableaux blancs et autres outils de collaboration par un seul terminal en classe. Cette tendance concernera davantage les districts scolaires ayant standardisé leurs besoins technologiques, ce qui permet des achats groupés. Par ailleurs, la popularité croissante des programmes d'apprentissage numérique entraîne une demande accrue pour les fonctionnalités d'annotation tactile, de présentations multimédias, de partage d'écran et d'enregistrement des cours. De ce fait, le budget de l'éducation publique pourrait se réorienter de l'achat de matériel individuel vers des programmes technologiques pour les salles de classe. Les fournisseurs pourront ainsi optimiser leurs revenus en proposant des services de formation, de gestion des appareils et de compatibilité. Cette tendance est également plus avantageuse pour les systèmes éducatifs récemment mis en place et disposant d'un fort potentiel de croissance dans ce domaine.
exigences en matière de travail hybride et de collaboration distribuée
L'adoption de ces solutions en entreprise évolue sous l'effet des équipes distribuées qui nécessitent une expérience de collaboration homogène au bureau, en salle de formation et dans les espaces de travail partagés. Les panneaux interactifs servent d'interface matérielle pour la prise de notes, la diffusion de contenu, la visioconférence et la prise de décision collective, réduisant ainsi le besoin en matériel de présentation supplémentaire. L'adoption par le marché se poursuit au-delà de la première installation, car l'architecture uniforme des salles de réunion incite les entreprises à reproduire ce modèle sur différents sites. La connectivité sans fil devient essentielle avec l'utilisation croissante des ordinateurs portables et autres appareils mobiles en réunion, tandis que la gestion centralisée permet aux services informatiques de gérer les parcs informatiques à distance. La demande se porte donc sur des solutions d'intégration compatibles avec les plateformes de visioconférence et de productivité courantes. Cette tendance est avantageuse pour les fournisseurs proposant des solutions conformes aux protocoles et faciles à déployer.
Demande croissante d'expériences client et professionnelles interactives.
Les écrans interactifs s'intègrent à des environnements où l'engagement, la diffusion d'informations et l'aide à la décision sont tout aussi importants que la visualisation. Les commerçants peuvent exploiter la technologie tactile pour la découverte de produits, les ventes et le service client, tandis que les établissements de santé peuvent l'utiliser pour informer les patients et former leur personnel. Les entreprises du secteur de l'hôtellerie peuvent l'appliquer à l'événementiel, à la gestion des événements et à l'information des clients. Cela élargit le champ d'application au-delà des salles de classe et de conférence traditionnelles, réduisant ainsi la dépendance à un seul utilisateur final. L'attrait commercial de cette technologie est encore renforcé lorsque l'entreprise considère les écrans comme un élément de sa stratégie d'expérience numérique, et non comme un simple matériel. La précision tactile, la compatibilité avec les systèmes de gestion de contenu, la robustesse et la connectivité avec les périphériques deviennent des critères déterminants dans la décision d'achat. Les fournisseurs peuvent créer des solutions verticales intégrant matériel, logiciel, installation et maintenance à mesure que la technologie évolue dans ses applications spécifiques.
Tendances futures du marché des écrans plats interactifs
IA embarquée et intelligence artificielle sur l'appareil
Le marché des écrans plats interactifs s'oriente vers des affichages intégrant une intelligence artificielle capable de traiter localement certaines charges de travail. Les futurs produits devraient intégrer des processeurs plus puissants, des capacités de traitement neuronal, l'annotation intelligente, la transcription automatique, la synthèse de contenu, l'assistance linguistique et des outils pédagogiques contextuels. Le traitement local permet de réduire la dépendance à une connexion cloud permanente, tout en améliorant la réactivité et en garantissant la confidentialité des données. Les établissements d'enseignement privilégieront la préparation des cours et les fonctions d'apprentissage personnalisé, tandis que les entreprises pourront exploiter l'IA pour la prise de notes en réunion, le suivi des actions et l'organisation du contenu. L'enjeu concurrentiel est majeur, car les spécifications matérielles seules perdent de leur importance lorsque l'intelligence logicielle influence les flux de travail quotidiens. Les fournisseurs rivaliseront de plus en plus sur l'expérience utilisateur, l'intégration des modèles, les contrôles de sécurité et les politiques de mise à jour. Les solutions performantes devront proposer des fonctionnalités d'IA pratiques, transparentes et faciles à gérer, plutôt que d'ajouter des fonctions isolées qui complexifient le système sans améliorer la productivité.
Écosystèmes de collaboration sans fil interopérables
L'interopérabilité sans fil devrait devenir une priorité de conception majeure, les utilisateurs passant constamment d'un appareil à l'autre (ordinateurs portables, tablettes, smartphones, systèmes de visioconférence et applications cloud). Les futurs écrans interactifs prendront en charge de plus en plus de protocoles de diffusion multiples, la connectivité USB-C, la détection automatique des appareils, l'affichage multi-sources et l'authentification sécurisée d'entreprise au sein d'un flux de travail unique. Cette évolution permettra de réduire la dépendance aux câbles et de simplifier l'aménagement des salles de réunion ou de classe, notamment dans les établissements disposant d'un parc d'appareils hétérogène. Les couches de contrôle logicielles permettront également aux administrateurs de configurer des politiques, de surveiller la connectivité, de planifier des mises à jour et de gérer le contenu sur de vastes déploiements. Les fournisseurs qui créent des architectures d'intégration ouvertes pourront se démarquer auprès des clients réticents aux écosystèmes propriétaires. Cette tendance favorisera également une plus grande séparation entre le matériel d'affichage et les logiciels de collaboration, permettant aux organisations de moderniser une seule couche sans remplacer l'ensemble de l'installation. Une telle flexibilité contribuera à allonger la durée de vie des équipements et à optimiser les investissements.
Opportunités du marché des écrans plats interactifs
Solutions verticalisées pour les établissements de santé et les centres spécialisés
Les environnements de soins et les milieux professionnels spécialisés offrent l'opportunité de développer des solutions d'affichage interactif dédiées, plutôt que des panneaux à usage général. Les fournisseurs peuvent cibler l'éducation des patients, la formation clinique, les réunions multidisciplinaires, les salles de simulation et la coordination administrative grâce à des configurations optimisées en matière de sécurité, d'hygiène, de durabilité et d'intégration. Les prévisions du marché des écrans plats interactifs peuvent aider à prioriser les investissements vers des applications où la valeur de la collaboration dépasse les simples fonctionnalités d'affichage. Les partenariats avec les éditeurs de logiciels de santé, les intégrateurs de systèmes et les sociétés de gestion d'installations peuvent accélérer l'adoption en simplifiant la mise en œuvre. Les produits conçus autour du contrôle d'accès, de l'administration à distance et de la compatibilité avec l'infrastructure d'entreprise existante peuvent susciter un plus grand intérêt de la part des clients que les alternatives grand public. Les fournisseurs peuvent également se différencier par le biais d'accords de niveau de service, de la planification du remplacement et de la gestion de parc. Cette opportunité est particulièrement intéressante pour les fournisseurs qui cherchent à diversifier leurs activités au-delà du secteur de l'éducation et des salles de réunion d'entreprise classiques.
Expansion régionale du réseau de distribution sur les marchés émergents de l'éducation
Les marchés émergents de l'éducation offrent aux fournisseurs l'opportunité d'allier expansion matérielle et capacités de déploiement locales. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés africains constituent des cibles privilégiées, où la numérisation des salles de classe reste inégale et où la modernisation des établissements est en cours. Les investissements devraient privilégier les réseaux de distribution, les partenaires d'installation, la formation des enseignants, les options de financement et le support logiciel multilingue, plutôt que la seule disponibilité du matériel. Les stratégies les plus performantes adapteront la taille des écrans, les offres de connectivité, les garanties et les modèles de service aux conditions d'achat locales. Les fournisseurs peuvent également développer des offres standardisées pour l'éducation, simplifiant ainsi les achats pour les écoles et les universités. Les partenariats avec des intégrateurs technologiques régionaux peuvent raccourcir les cycles de vente et améliorer la réactivité du service après-vente. À mesure que les établissements passent des salles de classe pilotes à des déploiements à plus grande échelle, les fournisseurs disposant d'une infrastructure de service fiable peuvent transformer les projets ponctuels en programmes d'achat récurrents et consolider leur position régionale.
Développements récents
- Avril 2026 : NITEK a lancé un écran plat interactif de nouvelle génération fonctionnant sous Android 16, présenté comme le premier écran interactif de ce type au Gujarat. Ce nouvel écran est conçu pour optimiser l’apprentissage interactif, les présentations et le travail collaboratif grâce à une plateforme Android moderne, offrant ainsi aux utilisateurs une expérience améliorée dans les environnements éducatifs, professionnels et institutionnels. Ce lancement souligne l’engagement de NITEK à introduire des technologies de systèmes d’exploitation de pointe et des solutions d’affichage interactif intelligentes sur le marché indien.
- Juin 2026 : Clear Touch lance la série 6000 Nova, un écran plat interactif modulaire conçu pour prolonger la durée de vie des écrans interactifs et réduire la fréquence de remplacement. Son module central remplaçable à chaud intègre l’architecture de traitement, le chipset et les ports physiques, permettant ainsi aux entreprises d’effectuer des mises à niveau ou des réparations matérielles sans avoir à retirer ni à remplacer l’écran 4K. La conception cible les points de défaillance courants tels que la carte TV et le micrologiciel interne, tandis que la technologie de collage optique contribue à protéger le rétroéclairage et offre une expérience d’écriture fluide et à faible latence.
- Août 2026 : ViewSonic nomme Actis Technologies distributeur national à valeur ajoutée pour ses écrans interactifs ViewBoard (panneaux plats interactifs) en Inde, avec pour objectif d’étendre sa présence sur le marché et d’améliorer l’accès à sa gamme d’écrans interactifs à l’échelle nationale. Forte de plus de cinquante ans d’expérience dans la distribution de solutions audiovisuelles et informatiques, d’une présence dans plus de 60 villes indiennes et d’un solide réseau de distribution,
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -