
Mercado de paneles planos interactivos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de paneles planos interactivos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de pantalla (paneles planos de plasma y LCD, paneles planos interactivos UHD/4K, paneles planos HD); usuario final (sector educativo, sector corporativo, sector gubernamental) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010118
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
16.950 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.610 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
2,20 %
Índice de crecimiento
Mercado potencial
170.350 millones de dólares estadounidenses
(2026-2034)
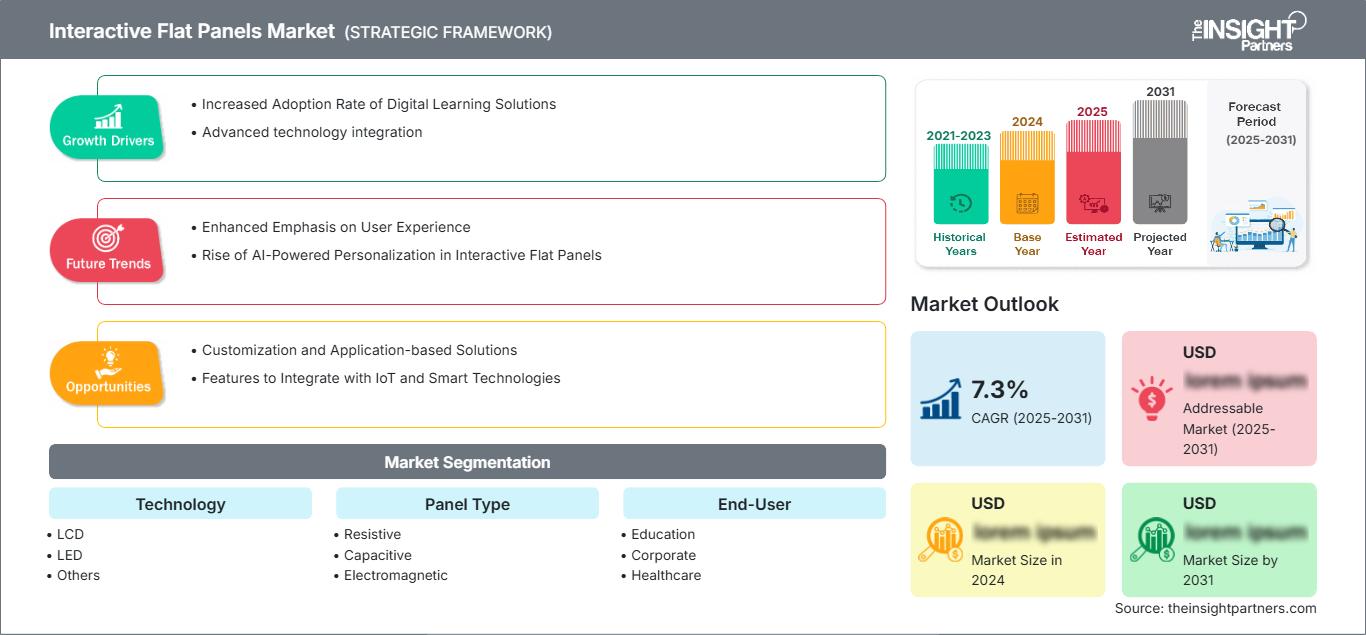
El mercado de pantallas planas interactivas está experimentando una transición gradual desde el hardware de visualización convencional hacia plataformas de colaboración conectadas para aulas, lugares de trabajo, centros de salud y entornos de atención al cliente. El mercado, valorado en 16.950 millones de dólares en 2025, se prevé que alcance los 20.610 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 2,20 % entre 2026 y 2034. La demanda está cada vez más influenciada por la capacidad táctil, la informática integrada, la colaboración inalámbrica y los ecosistemas de software específicos para cada aplicación.
América del Norte sigue siendo un centro de adopción estratégicamente importante, con un mercado de paneles planos interactivos impulsado por los presupuestos establecidos para tecnología educativa, la modernización empresarial y la sustitución de sistemas de proyección obsoletos. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,8 % entre 2026 y 2034. Los grandes distritos escolares, la infraestructura de trabajo híbrido y la modernización de las salas de reuniones corporativas generan una demanda constante, mientras que la estandarización de las compras favorece cada vez más las pantallas gestionables e interoperables.
Análisis y perspectivas del mercado de paneles planos interactivos
- América del Norte: Se prevé que América del Norte mantenga una posición de liderazgo, representando una cuota de mercado de paneles planos interactivos del 34-38% en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,8% entre 2026 y 2034, impulsada por la digitalización de la educación y las mejoras en la colaboración empresarial.
- EE. UU.: Estados Unidos representa entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,9 % entre 2026 y 2034, impulsada por las escuelas y los campus corporativos.
- Europa: Se estima que Europa tendrá una participación del 24-28% en 2025, con el Reino Unido, Alemania, Francia, Italia y España apoyando el despliegue; se espera que la región crezca a una tasa de crecimiento anual compuesta (CAGR) del 2,4-3,1% entre 2026 y 2034.
- Asia Pacífico: Asia Pacífico representa una participación del 29-33% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,8% entre 2026 y 2034, con China, Japón, Corea del Sur e India como factores determinantes de la demanda.
- Segmento más grande: La tecnología LCD es la categoría tecnológica más grande, con una cuota de mercado del 68-72% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 2,0-2,8% entre 2026 y 2034, lo que refleja una amplia compatibilidad con la base instalada.
- Segmento de alto crecimiento: La conectividad inalámbrica representará entre el 40 % y el 45 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,5 % entre 2026 y 2034, a medida que la colaboración se vuelva independiente del dispositivo.
- Empresas clave analizadas en detalle: BenQ Corporation, Boxlight Corporation, Elo Touch Solutions, Inc., Hitachi Digital Media Group, Koninklijke Philips NV, LG Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, Samsung Electronics Co., Ltd., Sharp Electronics Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En términos de desarrollo técnico, el mercado de paneles planos interactivos ha evolucionado desde pizarras digitales de gran tamaño hasta terminales de computación y colaboración. Los paneles LCD han mantenido su posición de liderazgo gracias a la madurez de las tecnologías de producción, su alta resolución, sensibilidad táctil y una rentabilidad de implementación comprobada. Al mismo tiempo, los sensores capacitivos y electromagnéticos amplían la gama de diseños disponibles, mientras que los sistemas operativos integrados, los puertos USB-C, la transmisión inalámbrica, las cámaras, los micrófonos y el software de gestión de dispositivos se convierten en criterios clave para la diferenciación de productos.
Es probable que el crecimiento futuro no sea uniforme en términos geográficos. La creación de nuevos sistemas educativos en India y el sudeste asiático permitirá nuevas implementaciones, mientras que los mercados maduros de Norteamérica y Europa requerirán reemplazos y estandarización en las empresas. La estrategia de adquisiciones, basada en la importancia de la accesibilidad, la ciberseguridad, la interoperabilidad, la eficiencia energética y el soporte durante el ciclo de vida, puede influir en la elección de proveedores.
Alcance del informe de mercado de paneles planos interactivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.950 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.610 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 2,20% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles planos interactivos
La expansión del mercado de paneles planos interactivos estará impulsada por la transformación digital de la educación, las soluciones colaborativas y la actualización de los sistemas de presentación. La toma de decisiones de compra comienza con los proveedores de paneles de visualización y componentes táctiles, y continúa con el ensamblaje de la electrónica, la instalación del sistema operativo, las empresas de software, los canales de distribución, el servicio de instalación y los proveedores de servicios gestionados. La decisión de compra se centra cada vez más en el proceso de implementación que en los paneles individuales; por lo tanto, la interoperabilidad, el servicio de garantía, las opciones de montaje, la conectividad y la gestión de dispositivos se convierten en factores críticos de compra.
Las tendencias actuales de suministro dependen de la disponibilidad de paneles LCD, semiconductores, hardware de controladores, sensores táctiles y gastos logísticos. Los centros de fabricación ubicados en Asia ofrecen ventajas a los proveedores gracias a las economías de escala, mientras que las marcas internacionales compiten en calibración, diseño industrial, integración de software y servicios de soporte posventa. Las fluctuaciones de precios de los paneles pueden tener un impacto significativo en la ejecución de proyectos, debido a los presupuestos fijos en los sectores educativo y público.
El análisis competitivo se caracteriza por un mercado fragmentado entre unas pocas grandes empresas de pantallas y proveedores de soluciones de colaboración. BenQ Corporation se centra en el software y los ecosistemas de pantallas para fines educativos, mientras que LG Electronics Inc., Samsung Electronics Co., Ltd., Koninklijke Philips NV y Sharp Electronics Corporation se basan en su extenso catálogo de pantallas comerciales. Elo Touch Solutions, Inc. aporta al mercado su experiencia en pantallas táctiles, mientras que Boxlight Corporation compite con soluciones para aulas.
Las inversiones estratégicas se centran en inteligencia integrada, colaboración inalámbrica, plataformas de gestión de dispositivos y ciberseguridad. La relevancia de Panasonic Corporation y Hitachi Digital Media Group se garantiza gracias a su experiencia profesional en pantallas, mientras que NEC Display Solutions, Ltd. y otros actores tradicionales se benefician de sus relaciones institucionales. Actualmente, el posicionamiento de los productos debe considerarse en función del coste total de propiedad, la facilidad de implementación, la compatibilidad del software y la puntualidad del servicio, y no solo en función de la resolución.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles planos interactivos: Perspectivas estratégicas
Perspectivas regionales
Mercado de paneles planos interactivos de Norteamérica
América del Norte representó entre el 34 % y el 38 % del mercado de paneles interactivos planos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,8 % hasta 2034. La región se beneficia de aulas digitales consolidadas, infraestructura para reuniones corporativas y un gasto empresarial relativamente alto en tecnología audiovisual. La sustitución de proyectores y pizarras interactivas obsoletas sigue siendo un importante motor de demanda.
Estados Unidos genera entre el 72 % y el 76 % de los ingresos en la región, mientras que Canadá participa a través de proyectos de modernización educativa y aplicaciones comerciales. Existe una creciente necesidad de gestionar dispositivos de forma remota, contar con capacidades de presentación inalámbrica, mejorar la accesibilidad y la compatibilidad con las plataformas de productividad ya existentes. Las grandes instituciones educativas suelen estandarizar sus campus, lo que genera oportunidades de crecimiento, mientras que las empresas instalan paneles en salas de conferencias y zonas de innovación.
Mercado estadounidense de paneles planos interactivos
En 2025, Estados Unidos representó entre el 72 % y el 76 % de los ingresos del mercado norteamericano de paneles planos interactivos, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,9 % hasta 2034. El sector educativo sigue siendo un segmento de implementación importante, impulsado por la modernización de las aulas, mientras que las empresas adquieren cada vez más soluciones de colaboración interactiva para sus salas de reuniones y centros de formación.
Entre los proveedores representados en los segmentos educativo y corporativo, encontramos a BenQ Corporation, Boxlight Corporation, LG Electronics Inc., Samsung Electronics Co., Ltd. y Elo Touch Solutions, Inc. Las tendencias de aplicación se orientan hacia las capacidades de presentación inalámbrica, la anotación, el soporte para videoconferencias y la gestión centralizada. Los distritos escolares prefieren soluciones estándar con configuraciones fijas de hardware y software, mientras que las empresas optan por pantallas que se integren de forma natural en entornos de videoconferencia y productividad.
Mercado europeo de paneles planos interactivos
Europa representó una cuota estimada del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,4-3,1% hasta 2034. El Reino Unido constituye el principal mercado nacional, seguido de Alemania, Francia, Italia y España en cuanto al uso de programas de aprendizaje y soluciones de software de colaboración empresarial. Esta región otorga gran importancia a la eficiencia energética, la accesibilidad, la privacidad y la gestión del ciclo de vida.
El mercado británico se caracteriza por la adquisición de soluciones tecnológicas para aulas y la digitalización de las instituciones de educación superior. Las empresas también utilizan el software en salas de formación y oficinas distribuidas. Alemania representa una combinación de la cultura de compras en la industria y la modernización de la educación, lo que genera demanda de soluciones fiables y fáciles de gestionar. Francia sigue centrada en la digitalización de las aulas, mientras que Italia y España ofrecen oportunidades adicionales en proyectos de modernización escolar, colaboración empresarial, hostelería y el sector público.
Mercado de paneles planos interactivos en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 29 % y el 33 % de los ingresos del mercado mundial de paneles planos interactivos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,8 % hasta 2034. China es el mercado líder, mientras que Japón, Corea del Sur, India y Australia aportan demanda adicional a través de la educación, la tecnología empresarial y la modernización de la infraestructura pública.
Los programas de digitalización industrial y tecnología educativa impulsan la adopción regional. India ofrece un gran potencial para nuevas instalaciones, mientras que China se beneficia de la fabricación nacional de productos electrónicos y de grandes implementaciones institucionales. Japón y Corea del Sur hacen hincapié en la integración de pantallas avanzadas, mientras que Australia combina la adquisición de tecnología para el sector educativo con la adopción corporativa. La conectividad inalámbrica, los sistemas operativos integrados y la administración centralizada son cada vez más importantes en toda la región.
Mercado de paneles planos interactivos de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4,2 % al 5,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos son las regiones con mayor presencia de estas tecnologías, impulsadas por iniciativas de ciudades inteligentes, la modernización de la educación, el gasto en hostelería y una infraestructura pública tecnológicamente avanzada. Sudáfrica constituye la principal región subsahariana, mientras que el resto de Oriente Medio y África se ve impulsado por diversos proyectos.
El despliegue de energía e infraestructura ofrece oportunidades para la instalación de pantallas interactivas en salas de control, centros de formación, universidades, organizaciones sanitarias y centros de atención al cliente. Los Emiratos Árabes Unidos cuentan con una infraestructura comercial tecnológicamente avanzada, mientras que Arabia Saudita impulsa proyectos educativos junto con importantes proyectos de desarrollo. Sudáfrica impulsa la demanda de instalación mediante proyectos corporativos y universitarios. Las empresas que dispongan de una red de servicio regional y resistencia ambiental serán competitivas en este tipo de instalaciones.
Análisis de segmentación
Tecnología
La tecnología sigue siendo fundamental para el mercado de paneles planos interactivos, ya que la arquitectura del panel determina el brillo, la resolución, los requisitos de energía, el rendimiento visual y la rentabilidad de la producción. Se prevé que la tecnología LCD mantenga su liderazgo, con un crecimiento anual compuesto proyectado del 2,0 % al 2,8 % entre 2026 y 2034. Las soluciones basadas en LED pueden ganar terreno en aplicaciones que requieren alto brillo, modularidad o gran formato, donde los costos del sistema sean más elevados.
- LCD: La tecnología LCD sigue siendo la dominante debido a que la fabricación madura, la amplia disponibilidad de componentes, la compatibilidad con 4K y la integración táctil consolidada ofrecen una propuesta equilibrada para instalaciones educativas, corporativas e institucionales.
- LED: Las soluciones LED satisfacen las necesidades de gran formato de alta gama, donde el brillo, la visibilidad, la construcción modular y la integración arquitectónica tienen prioridad sobre la economía de las aulas convencionales.
- Otros: Las tecnologías alternativas se utilizan en aplicaciones especializadas donde la flexibilidad del diseño, el contraste, la delgadez o el rendimiento específico de la aplicación superan las ventajas de escala asociadas con la fabricación convencional de pantallas LCD.
Tipo de panel
El tipo de panel influye en la precisión de la interacción, la durabilidad, la experiencia de escritura y la funcionalidad multiusuario. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,6 % al 3,4 % entre 2026 y 2034, a medida que los compradores valoren cada vez más el rendimiento táctil junto con la calidad de la pantalla. Los sistemas capacitivos y electromagnéticos pueden adoptarse selectivamente en entornos donde la precisión, la compatibilidad con lápices ópticos y la interacción colaborativa ágil son requisitos estratégicos.
- Paneles resistivos: Los paneles resistivos siguen siendo relevantes para entornos y aplicaciones de control táctil donde la funcionalidad de entrada sencilla, la robustez y la compatibilidad con flujos de trabajo heredados específicos influyen en las decisiones de adquisición.
- Capacitivas: Los paneles capacitivos ofrecen las ventajas de una interacción multitáctil intuitiva, gestos receptivos y un comportamiento similar al de un teléfono inteligente, lo que facilita la educación, la colaboración corporativa, la interacción en el comercio minorista y el contenido interactivo.
- Electromagnética: La tecnología electromagnética es útil para la escritura de precisión y las aplicaciones que requieren el uso intensivo de lápiz óptico, lo que la hace relevante en flujos de trabajo donde la anotación detallada, la visualización técnica y la escritura a mano natural son elementos centrales.
- Otros: Otros enfoques de paneles abordan entornos especializados que requieren características de detección alternativas, configuraciones físicas o métodos de interacción específicos para la aplicación.
Usuario final
La segmentación por usuario final refleja las distintas prioridades de adquisición en los sectores de educación, corporativo, sanitario, minorista, hotelero y otros. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,6 % hasta 2034. El mercado de paneles planos interactivos se está expandiendo a medida que los compradores van más allá de las presentaciones y se centran en el trabajo colaborativo, la comunicación con pacientes, el comercio interactivo y las instalaciones orientadas a la experiencia.
- Educación: La educación sigue siendo el principal entorno de implementación, impulsada por la modernización de las aulas, la instrucción colaborativa, la integración de planes de estudio digitales y la estandarización de las compras en escuelas, colegios y universidades.
- Ámbito corporativo: La demanda corporativa se centra en salas de reuniones, instalaciones de formación, espacios ejecutivos y centros de colaboración que requieren presentaciones inalámbricas, integración de videoconferencias, anotaciones y gestión centralizada de dispositivos.
- Atención sanitaria: Las aplicaciones sanitarias incluyen la educación del paciente, la formación del personal, la visualización clínica y la colaboración administrativa, haciendo hincapié en la higiene, la fiabilidad, la seguridad y la integración en el ámbito de las adquisiciones.
- Comercio minorista: Las implementaciones en el sector minorista permiten ofrecer información interactiva sobre productos, asistencia en la venta, interacción digital y comercialización experiencial, especialmente cuando la interacción táctil puede complementar la experiencia física del cliente.
- Hostelería: Las aplicaciones en el sector de la hostelería incluyen instalaciones para conferencias, atención al cliente, formación, gestión de eventos e información interactiva, con una demanda vinculada a entornos de servicio de alta calidad.
- Otros usuarios incluyen gobiernos, empresas de transporte, instituciones públicas e instalaciones especializadas donde la visualización interactiva facilita la comunicación, la capacitación o la coordinación operativa.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Educación |
Alto |
Aulas inteligentes |
Maduro |
|
Corporativo |
Alto |
Colaboración híbrida |
Escalada |
|
Cuidado de la salud |
Medio |
Formación clínica |
Escalada |
|
Minorista |
Medio |
Venta interactiva |
Escalada |
|
Hospitalidad |
Medio |
Eventos digitales |
Escalada |
|
Otros |
Bajo |
Colaboración pública |
Emergente |
Factores que impulsan el crecimiento del mercado de paneles planos interactivos y análisis de su impacto
Expansión de la infraestructura de aulas inteligentes
La demanda educativa de estos productos será un factor constante, ya que los paneles interactivos han reemplazado múltiples dispositivos como proyectores, pizarras blancas y herramientas de colaboración adicionales con un único punto de acceso en el aula. Esta tendencia se aplicará con mayor frecuencia a los distritos que han estandarizado sus necesidades tecnológicas en múltiples escuelas, lo que permite la compra masiva de estas tecnologías. Además, a medida que los programas de aprendizaje digital se popularizan, aumenta la demanda de funciones como anotaciones táctiles, presentaciones multimedia, la posibilidad de compartir pantalla y la grabación de lecciones. Por lo tanto, el presupuesto de la educación pública puede pasar de la compra de hardware independiente a programas de tecnología para el aula. Esto permitirá a los proveedores obtener mayores beneficios por cada instalación, ya que pueden brindar asistencia en capacitación, administración de dispositivos y compatibilidad. Esta tendencia también resulta más efectiva para los sistemas educativos de reciente creación con potencial de crecimiento en este ámbito.
Requisitos de trabajo híbrido y colaboración distribuida
La adopción corporativa está cambiando debido a los equipos de trabajo distribuidos que requieren una experiencia de colaboración consistente en oficinas, espacios de capacitación y áreas de trabajo comunes. El panel interactivo actúa como una interfaz de hardware para tomar notas, compartir contenido, realizar videoconferencias y tomar decisiones en grupo, reduciendo así la necesidad de hardware de presentación adicional. La adopción en el mercado va más allá de la primera instalación, ya que la arquitectura uniforme del diseño de las salas de reuniones impulsa a las empresas a replicar el diseño en diferentes ubicaciones. La conectividad inalámbrica cobra mayor relevancia debido al creciente uso de computadoras portátiles y otros dispositivos móviles en las reuniones, mientras que la gestión centralizada permite a los departamentos de tecnología de la información administrar flotas de forma remota. Por lo tanto, la demanda se orienta hacia soluciones de integración que se puedan integrar con plataformas comunes de conferencias y productividad. Esta tendencia beneficia a los proveedores que ofrecen soluciones compatibles con protocolos sin una implementación compleja.
Creciente demanda de experiencias de clientes y profesionales habilitadas para el tacto.
Las pantallas interactivas se están integrando en entornos donde la interacción, la transmisión de información y la toma de decisiones asistida son tan importantes como la visualización. Los minoristas pueden utilizar la tecnología táctil para el descubrimiento de productos, las ventas y el servicio, mientras que los proveedores de atención médica pueden usarla para educar a los pacientes y capacitar a su personal. Las empresas de hostelería pueden aplicar la tecnología táctil para eventos, gestión de eventos e información a los huéspedes. Esto amplía su aplicación más allá del entorno tradicional de aulas y salas de conferencias, reduciendo la dependencia de un único usuario final. El atractivo comercial de la tecnología se ve reforzado cuando la empresa considera las pantallas como un componente de su iniciativa de experiencia digital, en lugar de simplemente como hardware. La precisión táctil, la compatibilidad con sistemas de gestión de contenido, la robustez y la conectividad con dispositivos periféricos se convierten en factores clave en la decisión de compra. Los proveedores pueden crear soluciones verticales que incorporen hardware, software, instalación y mantenimiento a medida que la tecnología madura en sus aplicaciones específicas.
Tendencias futuras del mercado de paneles planos interactivos
Inteligencia artificial integrada e inteligencia en el dispositivo
Las tendencias del mercado de paneles planos interactivos apuntan hacia pantallas con inteligencia artificial integrada que pueden procesar cargas de trabajo específicas localmente. Es probable que los productos futuros incorporen procesadores más potentes, capacidades de procesamiento neuronal, anotaciones inteligentes, transcripción automatizada, resumen de contenido, asistencia lingüística y herramientas contextuales para el aula. El procesamiento local puede reducir la dependencia de la conectividad continua en la nube, al tiempo que mejora la capacidad de respuesta y admite entornos que priorizan la privacidad. Los compradores del sector educativo pueden priorizar la preparación de lecciones y las funciones de aprendizaje personalizado, mientras que los usuarios corporativos pueden aplicar la IA a las notas de reuniones, el seguimiento de acciones y la organización de contenido. La implicación competitiva es significativa, ya que las especificaciones de hardware por sí solas pierden relevancia cuando la inteligencia del software moldea los flujos de trabajo diarios. Los proveedores competirán cada vez más en torno a la experiencia del usuario, la integración de modelos, los controles de seguridad y las políticas de actualización. Las ofertas exitosas deben hacer que las funciones de IA sean prácticas, transparentes y fáciles de gestionar, en lugar de añadir funciones aisladas que aumenten la complejidad sin mejorar la productividad.
Ecosistemas de colaboración inalámbrica interoperables
Se prevé que la interoperabilidad inalámbrica se convierta en una prioridad de diseño fundamental a medida que los usuarios transiten entre portátiles, tabletas, teléfonos inteligentes, sistemas de videoconferencia y aplicaciones en la nube. Las futuras pantallas interactivas admitirán cada vez más múltiples protocolos de transmisión, conectividad USB-C, detección de dispositivos, visualización de múltiples fuentes y autenticación empresarial segura dentro de un mismo flujo de trabajo. Esta evolución puede reducir la dependencia del cableado y simplificar la configuración de salas de reuniones o aulas, especialmente en instalaciones con flotas de dispositivos diversas. Las capas de control definidas por software también pueden permitir a los administradores configurar políticas, supervisar la conectividad, programar actualizaciones y gestionar el contenido en implementaciones a gran escala. Los proveedores que creen arquitecturas de integración abiertas pueden obtener una ventaja competitiva cuando los clientes se resistan a los ecosistemas propietarios. Esta tendencia también fomentará una mayor separación entre el hardware de visualización y el software de colaboración, lo que permitirá a las organizaciones actualizar una capa sin reemplazar toda la instalación. Dicha flexibilidad puede contribuir a ciclos de vida más largos de los equipos y mejorar la eficiencia de la inversión.
Oportunidades de mercado para paneles planos interactivos
Soluciones verticalizadas para centros sanitarios y especializados.
Los entornos sanitarios y profesionales especializados ofrecen la oportunidad de desarrollar paquetes de pantallas interactivas diseñadas a medida, en lugar de paneles de uso general. Los proveedores pueden centrarse en la educación del paciente, la formación clínica, las reuniones multidisciplinares, las salas de simulación y la coordinación administrativa, con configuraciones optimizadas para la seguridad, la higiene, la durabilidad y la integración. Las previsiones del mercado de paneles planos interactivos pueden ayudar a priorizar la inversión en aplicaciones donde el valor de la colaboración supera la funcionalidad básica de la pantalla. Las alianzas con proveedores de software sanitario, integradores de sistemas y empresas de gestión de instalaciones pueden acelerar la adopción al reducir la complejidad de la implementación. Los productos diseñados en torno al acceso controlado, la administración remota y la compatibilidad con la infraestructura empresarial establecida pueden tener mayor aceptación por parte de los clientes que las alternativas orientadas al consumidor. Los proveedores también pueden diferenciarse mediante acuerdos de nivel de servicio, planificación de reemplazos y gestión de flotas. Esta oportunidad resulta especialmente atractiva para los proveedores que buscan diversificarse más allá de la educación y las salas de reuniones corporativas convencionales.
Expansión de canales regionales en mercados educativos emergentes
Los mercados educativos emergentes ofrecen a los proveedores la oportunidad de combinar la expansión del hardware con la capacidad de implementación local. India, el sudeste asiático, Oriente Medio y algunos mercados africanos son objetivos idóneos donde la digitalización de las aulas aún es desigual y la modernización institucional está en curso. La inversión debe centrarse en redes de distribuidores, socios de instalación, formación docente, opciones de financiación y soporte de software multilingüe, en lugar de solo en la disponibilidad de hardware. Las estrategias más sólidas adaptarán los tamaños de pantalla, los paquetes de conectividad, las garantías y los modelos de servicio a las condiciones de adquisición locales. Los proveedores también pueden desarrollar paquetes educativos estandarizados que simplifiquen la compra en escuelas y universidades. Las alianzas con integradores tecnológicos regionales pueden acortar los ciclos de venta y mejorar la capacidad de respuesta posventa. A medida que las organizaciones avanzan desde aulas piloto hacia implementaciones a mayor escala, los proveedores con una infraestructura de servicio fiable pueden convertir proyectos individuales en programas de adquisición recurrentes y establecer posiciones regionales sólidas.
Novedades recientes
- Abril de 2026: NITEK lanzó un panel plano interactivo de última generación con Android 16, el primero de su tipo en Gujarat. Este nuevo panel está diseñado para optimizar el aprendizaje interactivo, las presentaciones y el trabajo colaborativo mediante una moderna plataforma basada en Android, ofreciendo a los usuarios una experiencia mejorada en entornos educativos, corporativos e institucionales. Este lanzamiento pone de manifiesto el compromiso de NITEK con la introducción de tecnología de sistemas operativos de vanguardia y capacidades de pantallas interactivas inteligentes en el mercado indio.
- Junio de 2026: Clear Touch lanzó la serie 6000 Nova, un panel plano interactivo modular diseñado para extender la vida útil de las pantallas interactivas y reducir la necesidad de reemplazar el panel completo. Su módulo central, intercambiable en caliente, aloja la arquitectura de procesamiento, el chipset y los puertos físicos, lo que permite a las organizaciones realizar actualizaciones o reparaciones de hardware sin necesidad de desmontar ni reemplazar la pantalla 4K. El diseño se centra en los puntos de fallo más comunes, como la placa de TV y el firmware interno, mientras que la tecnología de unión óptica protege la retroiluminación y proporciona una experiencia de escritura fluida y de baja latencia.
- Agosto de 2026: ViewSonic nombró a Actis Technologies como su distribuidor nacional de valor agregado para las pantallas interactivas ViewBoard (paneles planos interactivos) en India, con el objetivo de expandir el alcance del mercado y mejorar el acceso a nivel nacional a su cartera de pantallas interactivas. Con más de cinco décadas de experiencia en distribución de AV y TI, presencia en más de 60 ciudades indias y una sólida red de canales,
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -