
Mercato dei pannelli piatti interactivi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei pannelli piatti interattivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di display (pannelli piatti al plasma e LCD, pannelli piatti interattivi UHD/4K, pannelli piatti HD); utente finale (settore dell'istruzione, settore aziendale, settore pubblico) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010118
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
16,95 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,61 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,20 %
Tasso di crescita
Mercato di riferimento
170,35 miliardi di dollari USA
(2026-2034)
Il mercato dei pannelli interattivi a schermo piatto sta attraversando una transizione graduale dai tradizionali dispositivi di visualizzazione verso piattaforme di collaborazione connesse per aule scolastiche, luoghi di lavoro, strutture sanitarie e ambienti a contatto con il pubblico. Il mercato, valutato a 16,95 miliardi di dollari nel 2025, dovrebbe raggiungere i 20,61 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 2,20% nel periodo 2026-2034. La domanda è sempre più influenzata dalla funzionalità touch, dall'informatica integrata, dalla collaborazione wireless e dagli ecosistemi software specifici per le applicazioni.
Il Nord America rimane un centro di adozione strategicamente importante, con un mercato dei pannelli interattivi a schermo piatto supportato da budget consolidati per la tecnologia educativa, modernizzazione aziendale e sostituzione dei sistemi di proiezione obsoleti. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 3,0-3,8% dal 2026 al 2034. I grandi distretti scolastici, le infrastrutture per il lavoro ibrido e l'ammodernamento delle sale riunioni aziendali garantiscono una domanda costante, mentre gli acquisti standardizzati privilegiano sempre più display gestibili e interoperabili.
Analisi e approfondimenti sul mercato dei pannelli piatti interattivi
- Nord America: si prevede che il Nord America manterrà una posizione di leadership, rappresentando una quota di mercato dei pannelli interattivi piatti del 34-38% nel 2025 e crescendo a un CAGR del 3,0-3,8% tra il 2026 e il 2034, grazie alla digitalizzazione dell'istruzione e all'aggiornamento delle soluzioni di collaborazione aziendale.
- USA: Gli Stati Uniti rappresentano una quota del 72-76% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,1-3,9% tra il 2026 e il 2034, trainati da scuole e campus aziendali.
- Europa: si stima che l'Europa rappresenterà una quota del 24-28% nel 2025, con Regno Unito, Germania, Francia, Italia e Spagna a supporto dell'implementazione; si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 2,4-3,1% tra il 2026 e il 2034.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota del 29-33% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,8% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India a guidare la domanda.
- Segmento più ampio: gli LCD rappresentano la categoria tecnologica più ampia, con una quota di mercato del 68-72% nel 2025 e un CAGR del 2,0-2,8% tra il 2026 e il 2034, a testimonianza dell'ampia compatibilità con le installazioni esistenti.
- Segmento ad alta crescita: la connettività wireless detiene una quota di mercato del 40-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,5% tra il 2026 e il 2034, man mano che la collaborazione diventerà indipendente dal dispositivo.
- Aziende chiave analizzate nel dettaglio: BenQ Corporation, Boxlight Corporation, Elo Touch Solutions, Inc., Hitachi Digital Media Group, Koninklijke Philips NV, LG Electronics Inc., NEC Display Solutions, Ltd., Panasonic Corporation, Samsung Electronics Co., Ltd., Sharp Electronics Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di sviluppo tecnologico, il mercato dei pannelli interattivi si è evoluto dalle grandi lavagne digitali ai dispositivi di elaborazione e collaborazione. I pannelli LCD hanno mantenuto la loro posizione di leadership grazie alla maturità delle tecnologie di produzione, all'alta risoluzione, alla sensibilità al tocco e alla comprovata economicità dei costi di implementazione. Allo stesso tempo, i sensori capacitivi ed elettromagnetici ampliano la gamma di design disponibili, mentre i sistemi operativi integrati, le porte USB-C, le funzionalità di streaming wireless, le fotocamere, i microfoni e i software di gestione dei dispositivi diventano criteri chiave per la differenziazione del prodotto.
La crescita futura probabilmente non sarà uniforme in termini geografici. La creazione di nuovi sistemi educativi in India e nei paesi del Sud-est asiatico consentirà nuove implementazioni, mentre i mercati maturi del Nord America e dell'Europa richiederanno sostituzioni e standardizzazione nelle imprese. La strategia di approvvigionamento basata sull'importanza di accessibilità, sicurezza informatica, interoperabilità, efficienza energetica e supporto durante l'intero ciclo di vita potrebbe influenzare la scelta dei fornitori.
Ambito del rapporto di mercato sui pannelli piatti interattivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,95 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,61 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,20% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei pannelli piatti interattivi
L'espansione del mercato dei pannelli interattivi a schermo piatto sarà trainata dalla trasformazione digitale in ambito educativo, dalle soluzioni collaborative e dagli aggiornamenti dei sistemi di presentazione. Il processo decisionale d'acquisto parte dai fornitori di pannelli e componenti touch, per poi proseguire con l'assemblaggio elettronico, l'installazione del sistema operativo, le aziende di software, i canali di distribuzione, i servizi di installazione e i fornitori di servizi gestiti. La decisione d'acquisto si concentra maggiormente sul processo di implementazione piuttosto che sui singoli pannelli, pertanto l'interoperabilità, il servizio di garanzia, le opzioni di montaggio, la connettività e la gestione dei dispositivi diventano fattori critici d'acquisto.
Le attuali tendenze di fornitura dipendono dalla disponibilità di pannelli LCD, semiconduttori, hardware di controllo, sensori tattili e costi logistici. I centri di produzione situati in Asia offrono vantaggi ai fornitori grazie alle economie di scala, mentre i marchi internazionali competono su calibrazione, design industriale, integrazione software e servizi di assistenza post-vendita. Le fluttuazioni dei prezzi dei pannelli possono avere un impatto significativo sulla realizzazione dei progetti, a causa dei budget fissi nei settori dell'istruzione e pubblico.
L'analisi competitiva è caratterizzata da un mercato frammentato tra poche grandi aziende produttrici di display e fornitori di soluzioni collaborative. BenQ Corporation si concentra principalmente su software e ecosistemi di display per il settore dell'istruzione, mentre LG Electronics Inc., Samsung Electronics Co., Ltd., Koninklijke Philips NV e Sharp Electronics Corporation si affidano al loro ampio portfolio di display commerciali. Elo Touch Solutions, Inc. apporta al mercato la sua esperienza nel campo dei display touch, mentre Boxlight Corporation compete con soluzioni per le aule scolastiche.
Gli investimenti strategici si concentrano su intelligenza integrata, collaborazione wireless, piattaforme di gestione dei dispositivi e sicurezza informatica. La rilevanza di Panasonic Corporation e Hitachi Digital Media Group è garantita dalla loro competenza professionale nel settore dei display, mentre NEC Display Solutions, Ltd. e altri operatori tradizionali beneficiano di solide relazioni istituzionali. Oggi, il posizionamento dei prodotti dovrebbe essere valutato in base al costo totale di proprietà, alla facilità di implementazione, alla compatibilità del software e alla tempestività dei servizi, non solo in base alla risoluzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei pannelli piatti interattivi: approfondimenti strategici
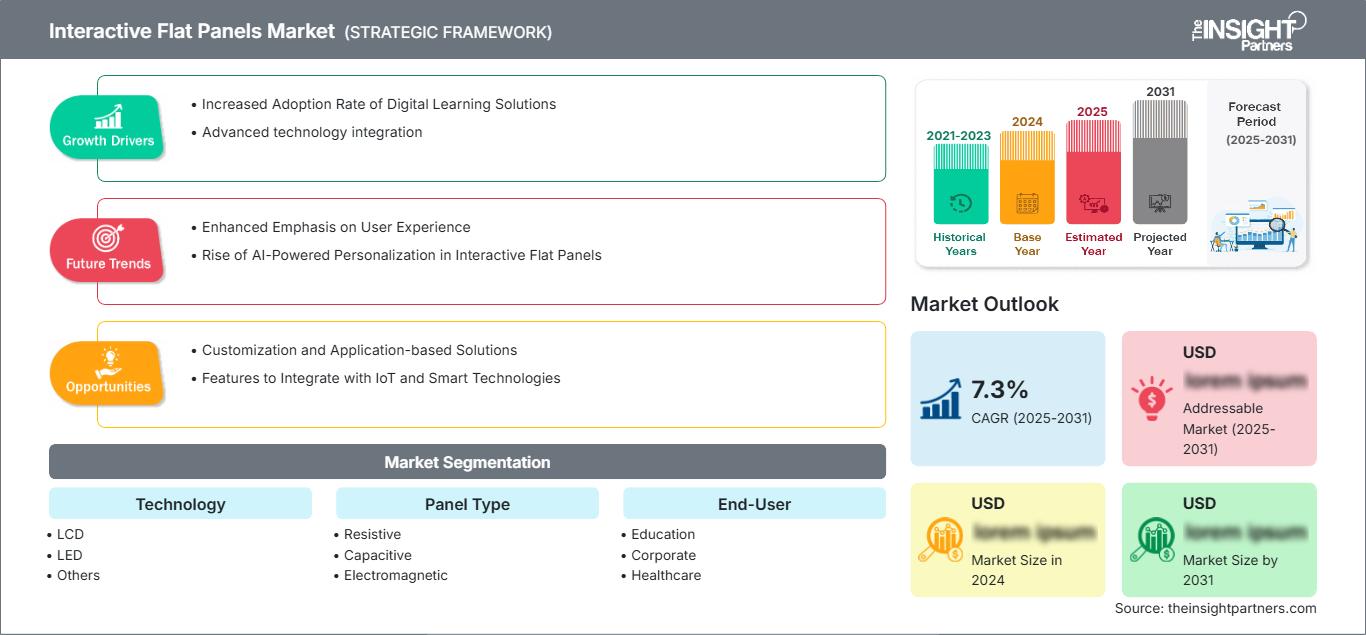
Approfondimenti regionali
Mercato dei pannelli piatti interattivi in Nord America
Nel 2025, il Nord America rappresentava una quota del 34-38% del mercato dei pannelli interattivi e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,8% fino al 2034. La regione beneficia della presenza di aule digitali consolidate, di infrastrutture per riunioni aziendali e di una spesa aziendale relativamente elevata in tecnologie audiovisive. La sostituzione di proiettori e lavagne interattive obsolete rimane un importante fattore trainante della domanda.
Gli Stati Uniti sono responsabili del 72-76% del fatturato nella regione, mentre il Canada partecipa con il suo coinvolgimento in progetti di modernizzazione dell'istruzione e applicazioni commerciali. C'è una crescente necessità di gestione remota dei dispositivi, funzionalità di presentazione wireless, accessibilità e compatibilità con le piattaforme di produttività già esistenti. Le grandi scuole in genere stanno standardizzando i loro campus, offrendo così opportunità di volume, mentre le aziende installano pannelli nelle sale conferenze e nelle aree dedicate all'innovazione.
Mercato statunitense dei pannelli piatti interattivi
Nel 2025, gli Stati Uniti rappresentavano il 72-76% del fatturato del mercato nordamericano dei pannelli interattivi a schermo piatto e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,1-3,9% fino al 2034. Il settore dell'istruzione continua a essere un segmento di implementazione importante, alimentato dalla modernizzazione delle aule, mentre le aziende acquistano sempre più soluzioni di collaborazione interattiva per le proprie sale riunioni e centri di formazione.
Tra i fornitori presenti nei segmenti educativo e aziendale, troviamo BenQ Corporation, Boxlight Corporation, LG Electronics Inc., Samsung Electronics Co., Ltd. ed Elo Touch Solutions, Inc. Le tendenze applicative si stanno evolvendo verso funzionalità di presentazione wireless, annotazioni, supporto per videoconferenze e gestione centralizzata. Gli istituti scolastici prediligono soluzioni standard con configurazioni hardware e software fisse, mentre le aziende preferiscono display che si integrino naturalmente negli ambienti di videoconferenza e produttività.
Mercato europeo dei pannelli interattivi piatti
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 24% e il 28%, con una previsione di crescita annua composta (CAGR) del 2,4-3,1% fino al 2034. Il Regno Unito rappresenta il principale mercato nazionale, seguito da Germania, Francia, Italia e Spagna in termini di utilizzo di programmi di apprendimento e soluzioni software per la collaborazione aziendale. In questa regione, l'efficienza energetica, l'accessibilità, la privacy e la gestione del ciclo di vita rivestono un'importanza relativamente elevata.
Il mercato del Regno Unito è trainato dall'acquisto di soluzioni tecnologiche per le aule e dalla digitalizzazione degli istituti di istruzione superiore. Anche le aziende utilizzano il software nelle sale di formazione e negli uffici decentrati. La Germania rappresenta una combinazione di cultura degli acquisti nel settore industriale e modernizzazione dell'istruzione, generando una domanda di soluzioni affidabili e gestibili. La Francia continua a concentrarsi sulla digitalizzazione delle aule, mentre Italia e Spagna offrono ulteriori opportunità sotto forma di modernizzazione scolastica, collaborazione aziendale, settore alberghiero e progetti per il settore pubblico.
Mercato dei pannelli interattivi piatti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 29-33% del fatturato globale del mercato dei pannelli interattivi a schermo piatto e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% fino al 2034. La Cina è il mercato leader, mentre Giappone, Corea del Sud, India e Australia contribuiscono alla domanda attraverso i settori dell'istruzione, delle tecnologie aziendali e della modernizzazione delle infrastrutture pubbliche.
I programmi di digitalizzazione industriale e di tecnologia educativa favoriscono l'adozione a livello regionale. L'India offre un potenziale particolarmente elevato per nuove installazioni, mentre la Cina beneficia della produzione elettronica nazionale e di ampie implementazioni istituzionali. Giappone e Corea del Sud puntano sull'integrazione di display avanzati, mentre l'Australia combina l'acquisto di tecnologie per il settore dell'istruzione con l'adozione da parte delle aziende. La connettività wireless, i sistemi operativi embedded e l'amministrazione centralizzata assumono un'importanza crescente in tutta la regione.
Mercato dei pannelli interattivi piatti in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,2-5,0% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono le regioni dominanti per l'implementazione di tecnologie, trainate da iniziative per le città intelligenti, modernizzazione dell'istruzione, spesa nel settore alberghiero e infrastrutture pubbliche tecnologicamente avanzate. Il Sudafrica rappresenta la principale regione sub-sahariana, mentre il resto del Medio Oriente e dell'Africa è caratterizzato da progetti di ampio respiro.
Lo sviluppo di infrastrutture e fonti energetiche offre opportunità per l'installazione di display interattivi in sale di controllo, centri di formazione, college e università, strutture sanitarie e centri di assistenza clienti. Gli Emirati Arabi Uniti vantano infrastrutture commerciali tecnologicamente avanzate, mentre l'Arabia Saudita punta su progetti nel settore dell'istruzione, oltre che su importanti progetti di sviluppo. Il Sudafrica, invece, traina la domanda di installazione grazie alle soluzioni adottate da aziende e università. Le aziende dotate di una rete di assistenza regionale e di soluzioni resistenti agli agenti atmosferici saranno competitive in questo tipo di installazioni.
Analisi di segmentazione
Tecnologia
La tecnologia rimane fondamentale per il mercato dei pannelli interattivi a schermo piatto, poiché l'architettura del pannello determina luminosità, risoluzione, requisiti di alimentazione, prestazioni di visualizzazione ed economicità di produzione. Si prevede che la tecnologia LCD manterrà la sua posizione di leadership, con una crescita annua composta (CAGR) del 2,0-2,8% tra il 2026 e il 2034. Le soluzioni basate su LED possono acquisire terreno in modo selettivo laddove l'elevata luminosità, la modularità o le applicazioni di grande formato giustificano costi di sistema più elevati.
- LCD: La tecnologia LCD rimane dominante grazie alla maturità dei processi produttivi, all'ampia disponibilità di componenti, al supporto 4K e alla consolidata integrazione del touch, offrendo una soluzione equilibrata per installazioni in ambito didattico, aziendale e istituzionale.
- LED: Le soluzioni LED rispondono alle esigenze di display di grande formato di alta gamma, dove luminosità, visibilità, modularità e integrazione architettonica sono prioritarie rispetto ai tradizionali aspetti economici delle aule scolastiche.
- Altri: Le tecnologie alternative trovano impiego in applicazioni specializzate dove la flessibilità di progettazione, il contrasto, lo spessore o le prestazioni specifiche dell'applicazione superano i vantaggi di scala associati alla produzione tradizionale di LCD.
Tipo di pannello
Il tipo di pannello influenza la precisione dell'interazione, la durata, l'esperienza di scrittura e la funzionalità multiutente. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 2,6-3,4% tra il 2026 e il 2034, poiché gli acquirenti valutano sempre più le prestazioni del touch screen insieme alla qualità del display. I sistemi capacitivi ed elettromagnetici possono ottenere un'adozione selettiva laddove precisione, supporto per stilo e interazione collaborativa reattiva sono requisiti strategici.
- Resistivi: I pannelli resistivi rimangono rilevanti per ambienti e applicazioni con controllo del tocco, dove la semplicità di utilizzo, la robustezza e la compatibilità con specifici flussi di lavoro preesistenti influenzano le decisioni di acquisto.
- Capacitivi: I pannelli capacitivi offrono il vantaggio di un'interazione multi-touch intuitiva, gesti reattivi e un comportamento simile a quello degli smartphone, supportando l'istruzione, la collaborazione aziendale, il coinvolgimento nel settore della vendita al dettaglio e i contenuti interattivi.
- Elettromagnetico: La tecnologia elettromagnetica è adatta alla scrittura di precisione e alle applicazioni che richiedono l'uso intensivo dello stilo, risultando quindi rilevante laddove l'annotazione dettagliata, la visualizzazione tecnica e la scrittura a mano naturale siano elementi centrali dei flussi di lavoro.
- Altri: Altri approcci basati su pannelli si rivolgono ad ambienti specializzati che richiedono caratteristiche di rilevamento alternative, configurazioni fisiche particolari o metodi di interazione specifici per l'applicazione.
Utente finale
La segmentazione per utente finale cattura le distinte priorità di acquisto nei settori dell'istruzione, delle aziende, della sanità, della vendita al dettaglio, dell'ospitalità e in altri ambiti. Si prevede che questo segmento crescerà a un CAGR del 2,8-3,6% fino al 2034. L'ambito del mercato dei pannelli interattivi si sta ampliando, poiché gli acquirenti si stanno spostando dalla semplice presentazione verso il lavoro collaborativo, la comunicazione con i pazienti, il commercio interattivo e le installazioni orientate all'esperienza.
- Istruzione: L'istruzione rimane il principale ambito di applicazione, trainato dalla modernizzazione delle aule, dalla didattica collaborativa, dall'integrazione digitale dei programmi di studio e dagli acquisti standardizzati in scuole, college e università.
- Settore aziendale: la domanda aziendale si concentra su sale riunioni, strutture di formazione, uffici direzionali e hub di collaborazione che richiedono presentazioni wireless, integrazione con sistemi di videoconferenza, annotazioni e gestione centralizzata dei dispositivi.
- Assistenza sanitaria: le applicazioni in ambito sanitario includono l'educazione del paziente, la formazione del personale, la visualizzazione clinica e la collaborazione amministrativa, con un'attenzione particolare, in fase di approvvigionamento, all'igiene, all'affidabilità, alla sicurezza e all'integrazione.
- Vendita al dettaglio: le implementazioni nel settore della vendita al dettaglio supportano informazioni interattive sui prodotti, vendita assistita, coinvolgimento digitale e merchandising esperienziale, in particolare laddove l'interazione tattile può integrare il percorso fisico del cliente.
- Settore alberghiero: le applicazioni per il settore alberghiero includono strutture per conferenze, coinvolgimento degli ospiti, formazione, gestione di eventi e informazioni interattive, con una domanda legata ad ambienti di servizio di alta qualità.
- Altri: Tra gli altri utenti figurano enti governativi, di trasporto, istituzioni pubbliche e strutture specializzate in cui la visualizzazione interattiva supporta la comunicazione, la formazione o il coordinamento operativo.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Preparazione |
Alto |
Aule intelligenti |
Maturo |
|
Aziendale |
Alto |
Collaborazione ibrida |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Formazione clinica |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Vendita interattiva |
Scalatura |
|
Ospitalità |
Mezzo |
Eventi digitali |
Scalatura |
|
Altri |
Basso |
Collaborazione pubblica |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei pannelli interattivi a schermo piatto.
Espansione dell'infrastruttura delle aule intelligenti
La domanda di questi prodotti in ambito educativo rimarrà un fattore costante, poiché i pannelli interattivi hanno sostituito diversi dispositivi come proiettori, lavagne e altri strumenti di collaborazione, configurandoli come un unico punto di accesso per l'aula. Questa tendenza si applicherà maggiormente ai distretti scolastici che hanno standardizzato le proprie esigenze tecnologiche in più scuole, consentendo l'acquisto in massa di queste tecnologie. Inoltre, con la crescente popolarità dei programmi di apprendimento digitale, aumenta la richiesta di funzionalità come annotazioni touch, presentazioni multimediali, condivisione dello schermo e registrazione delle lezioni. Di conseguenza, il budget per l'istruzione pubblica potrebbe spostarsi dall'acquisto di hardware singolo a programmi tecnologici per le aule. Ciò consentirà ai fornitori di ottenere maggiori profitti da ogni installazione, offrendo supporto per la formazione, la gestione dei dispositivi e la compatibilità. Questa tendenza si rivela particolarmente efficace per i sistemi scolastici di recente costituzione, che presentano un potenziale di crescita in questo ambito.
Requisiti per il lavoro ibrido e la collaborazione distribuita
L'adozione di queste soluzioni in ambito aziendale sta cambiando a causa della crescente diffusione di team distribuiti che necessitano di un'esperienza di collaborazione coerente in ufficio, nelle sale di formazione e negli spazi di lavoro condivisi. I pannelli interattivi fungono da interfaccia hardware per prendere appunti, distribuire contenuti, effettuare videoconferenze e prendere decisioni di gruppo, riducendo così la necessità di hardware aggiuntivo per le presentazioni. L'adozione sul mercato va oltre la prima installazione, poiché l'architettura uniforme delle sale riunioni spinge le aziende a replicare il design in diverse sedi. La connettività wireless diventa sempre più rilevante grazie al crescente utilizzo di laptop e altri dispositivi mobili durante le riunioni, mentre la gestione centralizzata consente ai reparti IT di gestire i dispositivi da remoto. Di conseguenza, la domanda si sta orientando verso soluzioni di integrazione compatibili con le piattaforme di videoconferenza e produttività più comuni. Questa tendenza è vantaggiosa per i fornitori che offrono soluzioni conformi ai protocolli e facili da implementare.
Crescente domanda di esperienze touch per clienti e professionisti
I display interattivi stanno entrando in ambienti in cui il coinvolgimento, la diffusione delle informazioni e il supporto alle decisioni sono importanti quanto la visualizzazione. I rivenditori possono utilizzare la tecnologia touch per la scoperta dei prodotti, le vendite e l'assistenza, mentre gli operatori sanitari possono impiegarla per educare i pazienti e formare il personale. Le aziende del settore alberghiero possono applicare la tecnologia touch per eventi, gestione degli eventi e informazioni per gli ospiti. Questo amplia le applicazioni oltre i tradizionali ambienti di aula e sala conferenze, riducendo la dipendenza da un singolo utente. L'attrattiva commerciale della tecnologia è ulteriormente accresciuta quando l'azienda considera i display come una componente della propria iniziativa di esperienza digitale, piuttosto che come semplice hardware. Precisione del tocco, compatibilità con i sistemi di gestione dei contenuti, robustezza e connettività con dispositivi periferici diventano fattori determinanti nella decisione di acquisto. Con la maturazione della tecnologia nelle sue specifiche applicazioni, i fornitori possono creare soluzioni verticali che integrano hardware, software, installazione e manutenzione.
Tendenze future del mercato dei pannelli interattivi a schermo piatto
Intelligenza artificiale integrata e intelligenza sul dispositivo
Il mercato dei pannelli interattivi a schermo piatto (Interactive Flat Panel) si sta orientando verso display con intelligenza artificiale integrata, in grado di elaborare localmente carichi di lavoro selezionati. I prodotti futuri integreranno probabilmente processori più potenti, capacità di elaborazione neurale, annotazione intelligente, trascrizione automatica, riassunto dei contenuti, assistenza linguistica e strumenti contestuali per la didattica. L'elaborazione locale può ridurre la dipendenza da una connettività cloud continua, migliorando al contempo la reattività e supportando ambienti sensibili alla privacy. Gli acquirenti del settore dell'istruzione potrebbero dare priorità alla preparazione delle lezioni e alle funzioni di apprendimento personalizzato, mentre gli utenti aziendali potrebbero applicare l'IA alla redazione di verbali di riunione, al monitoraggio delle attività e all'organizzazione dei contenuti. L'impatto competitivo è significativo, poiché le sole specifiche hardware diventano meno determinanti quando l'intelligenza del software modella i flussi di lavoro quotidiani. I fornitori si contenderanno sempre più il mercato in base all'esperienza utente, all'integrazione dei modelli, ai controlli di sicurezza e alle politiche di aggiornamento. Le offerte di successo dovrebbero rendere le funzionalità di IA pratiche, trasparenti e gestibili, anziché aggiungere funzioni isolate che aumentano la complessità senza migliorare la produttività.
Ecosistemi di collaborazione wireless interoperabili
Si prevede che l'interoperabilità wireless diventerà una priorità di progettazione fondamentale, man mano che gli utenti passeranno da laptop a tablet, smartphone, sistemi di videoconferenza e applicazioni cloud. I futuri display interattivi supporteranno sempre più protocolli di casting multipli, connettività USB-C, rilevamento dei dispositivi, visualizzazione multi-sorgente e autenticazione aziendale sicura all'interno di un unico flusso di lavoro. Questa evoluzione può ridurre la dipendenza dai cavi e semplificare la configurazione di sale riunioni o aule, soprattutto in strutture con un parco dispositivi eterogeneo. I livelli di controllo definiti via software potrebbero inoltre consentire agli amministratori di configurare policy, monitorare la connettività, pianificare aggiornamenti e gestire i contenuti in implementazioni su larga scala. I fornitori che creano architetture di integrazione aperte possono ottenere un vantaggio laddove i clienti sono restii agli ecosistemi proprietari. Questa tendenza incoraggerà anche una maggiore separazione tra hardware di visualizzazione e software di collaborazione, consentendo alle organizzazioni di aggiornare un livello senza sostituire l'intera installazione. Tale flessibilità può supportare cicli di vita più lunghi delle apparecchiature e migliorare l'efficienza degli investimenti.
Opportunità di mercato per i pannelli piatti interattivi
Soluzioni verticalizzate per strutture sanitarie e specializzate.
Il settore sanitario e gli ambienti professionali specializzati offrono l'opportunità di sviluppare soluzioni di visualizzazione interattiva specifiche per determinate esigenze, anziché pannelli generici. I fornitori possono puntare su applicazioni quali l'educazione del paziente, la formazione clinica, le riunioni multidisciplinari, le sale di simulazione e il coordinamento amministrativo, con configurazioni ottimizzate per sicurezza, igiene, durata e integrazione. Le previsioni di mercato sui pannelli interattivi a schermo piatto possono supportare la definizione delle priorità di investimento verso applicazioni in cui il valore della collaborazione supera la semplice funzionalità di visualizzazione. Le partnership con fornitori di software per il settore sanitario, integratori di sistemi e società di facility management possono accelerare l'adozione, riducendo la complessità di implementazione. I prodotti progettati per garantire accesso controllato, amministrazione remota e compatibilità con le infrastrutture aziendali esistenti possono ottenere una maggiore considerazione da parte dei clienti rispetto alle alternative orientate al consumatore. I fornitori possono inoltre differenziarsi attraverso accordi sul livello di servizio (SLA), pianificazione della sostituzione e gestione della flotta. L'opportunità è particolarmente interessante per i fornitori che desiderano diversificare la propria offerta oltre il settore dell'istruzione e le tradizionali sale riunioni aziendali.
Espansione dei canali regionali nei mercati emergenti dell'istruzione
I mercati emergenti dell'istruzione offrono ai fornitori l'opportunità di combinare l'espansione dell'hardware con le capacità di implementazione locali. India, Sud-est asiatico, Medio Oriente e alcuni mercati africani rappresentano obiettivi ideali, dove la digitalizzazione delle aule scolastiche è ancora disomogenea e la modernizzazione istituzionale è in corso. Gli investimenti dovrebbero concentrarsi su reti di distribuzione, partner per l'installazione, formazione degli insegnanti, opzioni di finanziamento e supporto software multilingue, piuttosto che sulla sola disponibilità di hardware. Le strategie più efficaci adatteranno le dimensioni degli schermi, i pacchetti di connettività, le garanzie e i modelli di servizio alle condizioni di approvvigionamento locali. I fornitori possono anche sviluppare pacchetti standardizzati per l'istruzione che semplifichino gli acquisti tra scuole e università. Le partnership con integratori tecnologici regionali possono abbreviare i cicli di vendita e migliorare la reattività post-vendita. Man mano che le organizzazioni passano dalle aule pilota a implementazioni su larga scala, i fornitori con un'infrastruttura di assistenza affidabile possono trasformare i singoli progetti in programmi di acquisto ricorrenti e consolidare posizioni regionali di rilievo.
Sviluppi recenti
- Aprile 2026: NITEK ha lanciato un pannello interattivo di nuova generazione basato su Android 16, descritto come il primo display interattivo di questo tipo nel Gujarat. Il nuovo pannello è progettato per migliorare l'apprendimento interattivo, le presentazioni e il lavoro collaborativo attraverso una moderna piattaforma basata su Android, offrendo agli utenti un'esperienza migliorata in contesti educativi, aziendali e istituzionali. Il lancio sottolinea l'impegno di NITEK nel portare sul mercato indiano tecnologie di sistema operativo più recenti e funzionalità di display interattivi intelligenti.
- Giugno 2026: Clear Touch ha lanciato la serie 6000 Nova, un pannello piatto interattivo modulare progettato per estendere il ciclo di vita dei display interattivi e ridurre la necessità di sostituire l'intero pannello. Il suo modulo Core sostituibile a caldo ospita l'architettura di elaborazione, il chipset e le porte fisiche, consentendo alle aziende di eseguire aggiornamenti o riparazioni hardware senza rimuovere o sostituire il display 4K. Il design è studiato per prevenire i punti di guasto più comuni, come la scheda TV e il firmware interno, mentre la tecnologia di incollaggio ottico contribuisce a proteggere la retroilluminazione e offre un'esperienza di scrittura fluida e a bassa latenza.
- Agosto 2026: ViewSonic ha nominato Actis Technologies come suo distributore nazionale a valore aggiunto per i display interattivi ViewBoard (pannelli piatti interattivi) in India, con l'obiettivo di espandere la portata del mercato e migliorare l'accesso a livello nazionale al suo portafoglio di display interattivi. Con oltre cinquant'anni di esperienza nella distribuzione AV e IT, una presenza in oltre 60 città indiane e una solida rete di canali,
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -