
Markt für Ion Implanter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Ionenimplantationsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Mittelstrom-Implantationsanlage, Hochstrom-Implantationsanlage, Hochenergie-Implantationsanlage, Sonstige); Anwendung (Halbleiter, Metallbearbeitung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010119
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
3,12 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,50 %
Wachstumsrate
Adressierbarer Markt
43,17 Mrd. US-Dollar
(2026–2034)
Der Markt für Ionenimplantationsanlagen wurde 2025 auf 3,12 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,5 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,50 % im Zeitraum 2026–2034 entspricht . Ionenimplantationsanlagen sind für die Halbleiterfertigung von großer Bedeutung, da sie die gezielte Dotierung und Modifizierung von Materialien in spezifischen Tiefen und Konzentrationen ermöglichen. Das Nachfragewachstum wird mit dem Ausbau der Waferfertigungskapazitäten, Technologiewechseln, der Herstellung von Leistungshalbleitern und der zunehmenden Prozesskomplexität zusammenhängen.
Der nordamerikanische Markt für Ionenimplantationsanlagen dürfte weiterhin eine wichtige Nachfragequelle darstellen und im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6 % bis 8,4 % wachsen. Treiber dieses Wachstums sind der Ausbau der Halbleiterfertigungskapazitäten und Investitionen in fortschrittliche Fertigungstechnologien. Lokale Fertigungsbemühungen, die von Regierungen unterstützt werden, und der Bau neuer Halbleiterfertigungsanlagen verbessern das Anlagenökosystem, und fortschrittliche Prozessfähigkeiten ermöglichen Austausch und Modernisierung.
Marktanalyse und Einblicke für Ionenimplantatoren
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 18–22 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,4 % wachsen wird , unterstützt durch die Lokalisierung der Halbleiterproduktion, Investitionen in fortschrittliche Produktionsknoten und Programme zum Austausch von Ausrüstung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 70–78 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,4 % wachsen werden , unterstützt durch neue Fabriken und die Modernisierung der Prozesse.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 13–17 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,9–7,8 % wachsen . Deutschland, Frankreich, Italien und die Niederlande unterstützen die Produktion von Halbleitern für die Automobilindustrie, die Industrie und Spezialanwendungen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 50–54 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–9,6 % wachsen wird , angeführt von China, Taiwan, Südkorea und Japan durch umfangreiche Investitionen in die Halbleiterindustrie.
- Größtes Segment: Mittelstrom-Implantiergeräte werden voraussichtlich im Jahr 2025 einen Marktanteil von 42–47 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % im Zeitraum 2026–2034 , was die breite Anwendbarkeit der Verfahren widerspiegelt.
- Wachstumsstarkes Segment: Hochenergie-Implantiergeräte werden im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–10,1 % im Zeitraum 2026–2034 , unterstützt durch Anwendungen im Bereich der Leistungselektronik und fortschrittlicher Geräte.
- Detaillierte Analyse der wichtigsten Unternehmen: Advanced Ion Beam Technology Inc., Amtech Systems Inc., Applied Materials, Inc., Axcelis Technologies Inc., Intevac Inc., ion beam services SA, Ionoptika Ltd., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd., ULVAC Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von traditionellen Dotierungsverfahren bis hin zu fortschrittlicheren und spezifischeren Techniken für Logik- und Speicherbauelemente, Leistungshalbleiter, Verbindungshalbleiter und die Materialbearbeitung hat sich die Ionenimplantationstechnologie in Richtung Spezialisierung entwickelt. Die Geräteentwicklung konzentriert sich dabei auf die Stabilität des Strahlstroms, die Genauigkeit von Dosis und Energie, die Wafertemperatur, die Automatisierung und die Effizienz. Darüber hinaus erhöht der vermehrte Einsatz von Siliziumkarbid und anderen Spezialmaterialien die technologischen Anforderungen, insbesondere bei der Hochtemperatur-Ionenimplantation und der Substratkontrolle.
Dieser positive Trend basiert auf der fortschreitenden Regionalisierung der Halbleiterfertigung, steigenden Investitionen in fortschrittliche Logik- und Speichertechnologien sowie dem Ausbau der Kapazitäten für Leistungshalbleiter. Die Ausgaben für Halbleiteranlagen erreichten 2025 einen Höchststand, wobei Asien die führende Investitionsregion ist und 79 % der weltweiten Ausgaben für Halbleiteranlagen auf China, Taiwan und Südkorea entfallen.
Umfang des Marktberichts über Ionenimplantatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,12 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ionenimplantatoren
Es besteht ein Zusammenhang zwischen Nachfrage und Waferfertigungskapazität, der Weiterentwicklung von Prozessknoten und der Präzision der Dotierstoffplatzierung. Das Wachstumsökosystem des Ionenimplantationsmarktes umfasst Anlagenhersteller, Halbleiter-IDM (Integrated Device Manufacturer), Foundries, Hersteller von Leistungshalbleitern, Komponentenhersteller, Dienstleister und Anlagenintegratoren. Höhere Investitionen in Halbleiterfabriken bedeuten mehr Möglichkeiten für Anlagen im Neubau, bei Modernisierungen und Ersatzbeschaffungen.
Die technische Ausrichtung der Zuliefererbasis ist konzentriert, da Ionenimplantatoren spezielle Ionenquellen, Massenanalysatoren, Beschleuniger, Strahltransportsysteme, Endstationen, Vakuumsysteme, Temperaturregelung und Prozesssoftware benötigen. Die Wettbewerbsfähigkeit der Anlagenhersteller hängt von der Genauigkeit der Implantation, der Strahleffizienz, der Verfügbarkeit, dem Durchsatz, der Minimierung von Kontaminationen und den Gesamtbetriebskosten ab. Investitionen in die fortschrittliche Halbleiterfertigung konzentrieren sich weiterhin auf Asien. China, Taiwan und Südkorea waren 2025 die wichtigsten Abnehmerländer für Halbleiteranlagen.
Die Positionierung basiert auf Technologie, Qualifikationshistorie, installierter Basis, Serviceleistungen und Spezialanwendungen. Applied Materials, Inc., Axcelis Technologies Inc., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd. und ULVAC Inc. sind Unternehmen, die in spezifischen Geräte- und Prozesssegmenten aktiv sind, während Advanced Ion Beam Technology Inc., Amtech Systems Inc., Intevac Inc., ion beam services SA und Ionoptika Ltd. über spezialisierte Kompetenzen verfügen. Daher berücksichtigt der Marktbericht für Ionenimplantatoren die globalen Geräte- und Spezialanwendungskompetenzen.
Die Investitionsausgaben werden von fortschrittlicher Knotenlogik, Hochbandbreitenspeichern, Leistungshalbleitern und regionsspezifischen Lieferkettenfaktoren bestimmt. Laut SEMI belief sich der weltweite Umsatz mit Halbleiterfertigungsanlagen im Jahr 2025 auf 135,1 Milliarden US-Dollar, ein Wachstum von 15 % gegenüber dem Vorjahr, wobei der Umsatz mit Waferbearbeitungsanlagen um 12 % zulegte. Die Expansion führt zu mehr Nachfrage nach Implantationsanlagen, wenn Halbleiterfabriken auf neue Prozessgenerationen umsteigen und die Produktion lokalisieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
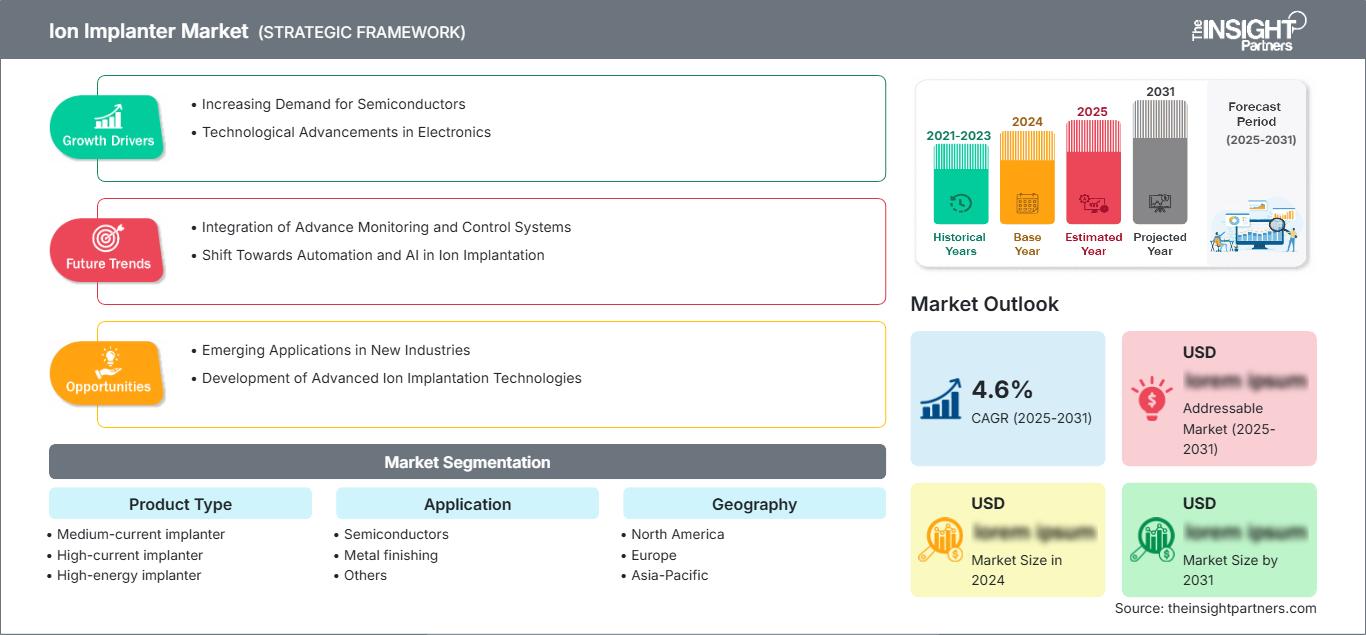
Markt für Ionenimplantatoren: Strategische Einblicke
Regionale Einblicke
Markt für Ionenimplantatoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 18–22 % am Markt für Ionenimplantationsanlagen halten. Für die Region wird ein jährliches Wachstum von 7,6–8,4 % bis 2034 prognostiziert. Die USA sind der größte regionale Nachfragetreiber, begünstigt durch den Ausbau der Halbleiterfertigungskapazitäten, Investitionen in fortschrittliche Fertigungstechnologien und die Bemühungen um den Ausbau der eigenen Produktionskapazitäten. Kanada treibt die Nachfrage durch Forschung, Spezialelektronik und neue Anwendungen für Halbleiter an.
Die regionale Nachfrage wird zunehmend von neuen Fertigungsanlagen und der Modernisierung bestehender Halbleiteranlagen bestimmt. Kunden legen Wert auf Effizienz, Prozessreproduzierbarkeit, schnellen Service und Kompatibilität mit modernen Halbleiterfabriken. Logik- und Speicherbausteine, Leistungshalbleiter und Spezialhalbleiter bieten vielfältige Anwendungsmöglichkeiten. Die USA investierten 2025 10,9 Milliarden US-Dollar in Halbleiteranlagen, was trotz des Rückgangs gegenüber dem Vorjahr die beachtliche Größe des heimischen Anlagenbausektors unterstreicht.
US-Markt für Ionenimplantatoren
Schätzungen zufolge werden die USA im Jahr 2025 70–78 % der nordamerikanischen Nachfrage ausmachen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 % im Zeitraum 2026–2034. Der Bau neuer Halbleiterfabriken, die Fertigung in fortschrittlichen Produktionszentren, staatliche Förderprogramme und Strategien zur Stärkung der heimischen Lieferkette verstärken die Nachfrage nach spezialisierten Anlagen zur Halbleiterproduktion.
Applied Materials, Inc., Axcelis Technologies Inc. und andere Unternehmen unterhalten bereits Geschäftsbeziehungen zur US-amerikanischen Halbleiterindustrie. Ihre Produkte werden in Logik-, Speicher-, Leistungs- und Spezialchips eingesetzt. Das Wachstum der Halbleiterproduktion in den USA ist von Bedeutung, da die Implantationsanlage ein kostenintensives System im vorgelagerten Bereich darstellt, das eine Prozessqualifizierung erfordert. Aufgrund der Regionalisierung und der Nachfrage nach KI-Chips werden weiterhin Investitionen in Halbleiteranlagen in Nord- und Südamerika getätigt.
Europäischer Markt für Ionenimplantatoren
Der geschätzte Marktanteil Europas wird 2025 bei 13–17 % liegen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,8 % von 2026 bis 2034. Deutschland ist aufgrund seines Bedarfs an Halbleitern für die Automobilindustrie und industrielle Halbleiter der dominierende Markt in der Region. Die Beiträge Großbritanniens, Frankreichs, Italiens und Spaniens resultieren aus Spezialelektronik, Leistungshalbleitern, Halbleitern für die Automobilindustrie, Forschung und der Fertigung industrieller Halbleiter.
Die Halbleiterforschung und Spezialbauelemente verhelfen Großbritannien zu einer dominanten Position in der Region, während Deutschlands Bedeutung auf Automobilelektronik, Industrieautomation und Leistungshalbleitern beruht. Leistungshalbleiter- und fortgeschrittene Halbleitertechnologie bieten Frankreich Chancen, während Italien und Spanien mit der Halbleiterfertigung für die Automobil-, Industrie- und Energiebranche zur Deckung des regionalen Bedarfs beitragen. Europa weist im Vergleich zu Asien ein volatileres Investitionsumfeld für Halbleiteranlagen auf, da ab 2025 mit sinkenden Ausgaben für diese Technologie gerechnet wird.
APAC-Markt für Ionenimplantatoren
Es wird erwartet, dass der asiatisch-pazifische Raum bis 2025 einen Marktanteil von 50–54 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen wird. China ist der größte Markt; weitere Märkte sind Taiwan, Südkorea, Japan und Indien. Investitionen in Waferfabriken, der Ausbau der Speicherkapazitäten sowie die Fertigung fortschrittlicher Logikbausteine und Leistungshalbleiter treiben die regionale Nachfrage an.
China profitiert vom Ausbau der heimischen Halbleiterkapazitäten; Taiwan spielt eine Schlüsselrolle in der Produktion fortschrittlicher Halbleitertechnologien. Südkorea erhält Investitionen in Speichertechnologien und HBM, während Japan ausgereifte Halbleiterfertigung mit dem Ausbau heimischer Kapazitäten verbindet. Indien ist ein aufstrebendes Land in der Halbleiterproduktion, während Australien seine Forschungs- und Spezialrolle beibehält. Die Überlegenheit Asiens wird durch die Konzentration der Investitionen in Halbleiterausrüstung gestützt: China, Taiwan und Korea repräsentieren 2025 79 % der weltweiten Investitionen in Halbleiterausrüstung.
Markt für Ionenimplantatoren im Nahen Osten und Afrika
Im Nahen Osten und in Afrika ist die Ausrüstungsbasis jedoch geringer, da die Nachfrage dort auf die noch junge Entwicklung von Halbleitern, Forschung, Spezialelektronik und Industrietechnologien zurückzuführen ist.
Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % bis 7,0 % wachsen. Chancen bieten sich durch Lokalisierungsprogramme, Forschungseinrichtungen und die Diversifizierung der Technologien. Die Nachfrage wird höchstwahrscheinlich projektbezogen sein und nicht mit der Nachfrage in den entwickelten asiatischen Produktionsregionen vergleichbar sein. Daher kann die Zusammenarbeit mit Universitäten, Technologiezentren und Herstellern von Spezialgeräten für Ausrüstungsanbieter, die in die Region expandieren möchten, relevant sein.
Segmentierungsanalyse
Produkttyp
Der Produkttyp stellt eine zentrale Dimension des Marktes für Ionenimplantatoren dar. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,2–9,1 % prognostiziert , gestützt durch die anhaltende Nachfrage nach unterschiedlichen Implantationsenergien und Strahlstromkonfigurationen. Die Auswahl hängt von der Wafergröße, den Dotierstoffen, der Prozesstiefe, der Gerätearchitektur, den Durchsatzanforderungen und den anwendungsspezifischen thermischen Randbedingungen ab.
- Mittelstrom-Implantator: Mittelstrom-Implantatorsysteme behalten ihre breite Prozessrelevanz, da sie gängige Halbleiterdotierungsanwendungen unterstützen, die einen ausgewogenen Strahlstrom, eine hohe Implantationsgenauigkeit, einen hohen Durchsatz und eine flexible Prozesssteuerung in etablierten und fortschrittlichen Fertigungsumgebungen erfordern.
- Hochstrom-Implantiergeräte: Hochstrom-Implantiergeräte eignen sich für Anwendungen, die eine hohe Dosis an Implantationen und Produktivität erfordern. Daher sind sie von strategischer Bedeutung für ausgereifte Technologien, Leistungselektronik und Fertigungsprozesse mit hohem Durchsatz, bei denen der Durchsatz eine wichtige Rolle spielt.
- Hochenergie-Implantator: Hochenergie-Implantatoren ermöglichen tiefere Implantationsprofile und spezielle Gerätestrukturen und sind daher besonders relevant für Leistungshalbleiter, Bildsensoren und Anwendungen, die eine kontrollierte Dotierungsplatzierung in größeren Substrattiefen erfordern.
- Andere: Andere Produktkonfigurationen dienen speziellen Implantationsanforderungen und forschungsorientierten Anwendungen, bei denen herkömmliche Gerätearchitekturen möglicherweise nicht die notwendige Flexibilität in Bezug auf Energie, Strahl, Substrat oder Prozess bieten.
Anwendung
Die Anwendung stellt eine weitere wichtige Dimension des Marktes für Ionenimplantatoren dar, wobei für dieses Segment ein jährliches Wachstum von 8,7–9,5 % im Zeitraum 2026–2034 erwartet wird . Die Halbleiterfertigung bleibt der wichtigste Nachfragetreiber, während spezialisierte Anwendungen zusätzliche Möglichkeiten bieten, da sich die Ionenstrahltechnologien in der Materialtechnik und der Entwicklung fortschrittlicher Geräte ausbreiten.
- Halbleiter: Halbleiter bleiben die Hauptanwendung, da die Implantation eine kontrollierte Dotierung, Schwellenwertanpassung, Leitfähigkeitsmodifikation und Geräteherstellung in den Bereichen Logik, Speicher, Leistung, Sensorik und Spezialhalbleiterfertigung ermöglicht.
- Metallveredelung: Bei der Metallveredelung werden Ionenstrahlverfahren zur Oberflächenmodifizierung und Verbesserung der Materialeigenschaften eingesetzt. Dadurch entstehen spezielle Anforderungen, wenn Verschleißfestigkeit, Härte, Haftung oder oberflächentechnische Eigenschaften wichtig sind.
- Weitere Anwendungsgebiete umfassen Forschung, die Modifizierung spezieller Materialien und den Einsatz in neuen Technologien, bei denen die Ionenstrahlbearbeitung die Eigenschaften des Substrats verändern oder gezielte Materialeigenschaften hervorrufen kann.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Halbleiter |
Hoch |
Knotenmigration |
Reifen |
|
Metallveredelung |
Medium |
Oberflächentechnik |
Skalierung |
|
Andere |
Niedrig |
Spezialverarbeitung |
Aufkommen |
Markt für Ionenimplantatoren: Wachstumstreiber und Wirkungsanalyse
Erweiterung der Kapazitäten zur Herstellung fortschrittlicher Halbleiter
Der Ausbau von Halbleiterfabriken ist ein wesentlicher Treiber, da jede neue Wafer-Bearbeitungslinie eine breite Palette an Front-End-Ausrüstung, einschließlich Implantationssystemen, benötigt. Investitionen fließen zunehmend in fortschrittliche Logik-, Speicher- und Leistungshalbleiter sowie in geografisch verteilte Fertigungskapazitäten. Laut SEMI erreichten die weltweiten Umsätze mit Halbleiteranlagen im Jahr 2025 135,1 Milliarden US-Dollar, während die Umsätze mit Wafer-Bearbeitungsanlagen um 12 % stiegen. Dies belegt die anhaltenden Investitionen im gesamten Front-End-Ökosystem. Für Anbieter von Implantationsanlagen eröffnen neue Fabriken Möglichkeiten für die Erstinstallation von Anlagen, die Prozessqualifizierung und den anschließenden Kapazitätsausbau. Technologische Umbrüche veranlassen auch bestehende Fabriken, ihre Anlagen zu ersetzen oder zu ergänzen, wenn sich die Gerätearchitekturen ändern. Die daraus resultierende Nachfrage hängt daher nicht nur von den Wafervolumina, sondern auch von der Anzahl der eingeführten Prozessgenerationen und Fertigungsstandorte ab.
Zunehmende Verbreitung von Leistungshalbleitern und SiC-Bauelementen
Die Herstellung von Leistungshalbleitern eröffnet neue Möglichkeiten, da Siliziumkarbid und andere Breitbandlückentechnologien spezielle Implantationsbedingungen erfordern. SiC-Wafer unterscheiden sich von herkömmlichen Siliziumsubstraten hinsichtlich ihres thermischen Verhaltens, ihrer Oberflächeneigenschaften und der Anforderungen an die Implantation, wodurch die Bedeutung von Hochtemperaturprozessen und präziser Dotierstoffkontrolle zunimmt. Sumitomo Electric beschreibt die Ionenimplantation als einen entscheidenden Schritt in der Leistungshalbleiterfertigung und hebt die technischen Herausforderungen der SiC-Verarbeitung hervor. Diese Anforderungen schaffen Potenzial für Anlagen, die auf spezialisierte Temperaturregelung, Hochenergiebetrieb und stabile Strahlführung ausgelegt sind. Die Auswirkungen reichen über Elektrofahrzeuge hinaus und umfassen Systeme für erneuerbare Energien, industrielle Leistungsumwandlung, Ladeinfrastruktur und energieeffiziente elektrische Geräte. Mit zunehmender Skalierung der Leistungshalbleiterfertigung können Anbieter mit dedizierten Implantationsarchitekturen einen Markt bedienen, der weniger von herkömmlichen Logikknotenzyklen abhängig ist.
Regionalisierung der Halbleiter-Lieferketten
Die Halbleiterfertigung wird zunehmend geografisch dezentralisiert, da Regierungen und Hersteller eine höhere Resilienz der Lieferketten anstreben. Regionale Investitionen eröffnen Chancen für Ausrüster, da neue Fertigungszentren vollständige Produktionskapazitäten benötigen und nicht nur isolierte Kapazitätserweiterungen. SEMI prognostiziert, dass die weltweiten Investitionen in 300-mm-Fertigungsanlagen zwischen 2026 und 2028 insgesamt 374 Milliarden US-Dollar betragen werden, wobei sich die größten Investitionen auf China, Korea, Taiwan und Amerika konzentrieren. Für Bestückungsanbieter kann die Regionalisierung den Kundenstamm erweitern und die Abhängigkeit von einzelnen Fertigungszentren verringern. Gleichzeitig steigt die Bedeutung lokaler Serviceinfrastruktur, Anwendungstechnik, Ersatzteilverfügbarkeit und Kundensupport. Anbieter, die technische Teams in der Nähe neuer Fertigungsstätten aufbauen, können die Reaktionsfähigkeit bei Qualifizierungsanfragen verbessern und langfristige Beziehungen zu Herstellern stärken, die neue Produktionskapazitäten errichten.
Zukunftstrends auf dem Ionenimplantationsmarkt
Fortschrittliche Implantation für Leistungs- und Breitbandlückenbauelemente
Die Trends im Markt für Ionenimplantationsanlagen werden zunehmend durch die Anforderungen von Siliziumkarbid und anderen Halbleitertechnologien mit großer Bandlücke geprägt. Zukünftige Geräteentwicklungen werden sich voraussichtlich auf die Waferhandhabung bei höheren Temperaturen, verbesserte Strahlstabilität, spezielle Ionenspezies und eine bessere Kontrolle implantationsbedingter Defekte konzentrieren. Die SiC-Verarbeitung erfordert deutlich andere thermische Bedingungen als die konventionelle Siliziumimplantation, wodurch sich Möglichkeiten für dedizierte Plattformen anstelle einfacher Anpassungen etablierter Anlagen ergeben. ULVAC bietet derzeit eine Hochtemperatur-Ionenimplantationsanlage für die Massenproduktion von SiC mit kontinuierlicher Hochtemperaturimplantation und einer Energiekapazität von bis zu 700 keV an. Mit der Weiterentwicklung von Leistungshalbleiterarchitekturen werden sich Gerätehersteller voraussichtlich durch thermische Gleichmäßigkeit, Automatisierung, Prozessreproduzierbarkeit und Integration mit nachgelagerten Aktivierungs- und Temperprozessen differenzieren.
Stärkere Integration von Prozesssteuerung und Automatisierung
Die zukünftige Anlagenentwicklung wird voraussichtlich einen stärkeren Fokus auf automatisierte Prozessüberwachung, Rezepturmanagement, vorausschauende Wartung und integrierte Datenanalyse legen. Die Implantation erfordert die Kontrolle zahlreicher Parameter, darunter Ionensorte, Energie, Strahlstrom, Dosis, Waferposition, Temperatur und Vakuumbedingungen. Eine stärkere Integration von Sensoren und Software kann Herstellern helfen, Abweichungen frühzeitig zu erkennen und die Anlagenauslastung zu verbessern. Axcelis hat bei seiner Purion H6-Plattform der nächsten Generation die Strahlqualität, die Lebensdauer der Quelle, die Partikelkontrolle, die Dosimetrie, den Durchsatz und die Zuverlässigkeit in den Vordergrund gestellt und damit die Richtung der Anlagenentwicklung aufgezeigt. Mit zunehmender Automatisierung der Halbleiterfertigung werden Implanter künftig als vernetzte Produktionsanlagen und nicht mehr als isolierte Prozesswerkzeuge fungieren, wodurch Interoperabilität und Datenverfügbarkeit an Bedeutung gewinnen.
Marktchancen für Ionenimplantatoren
Ersatz veralteter Implantationsgeräte
Die Marktprognosen für Ionenimplantationsanlagen deuten auf ein Potenzial im Austausch veralteter Anlagen an etablierten Halbleiterfertigungsstandorten hin. Ältere Systeme können zwar viele Jahre in Betrieb bleiben, doch Einschränkungen bei Durchsatz, Prozesssteuerung, Automatisierung, Ersatzteilverfügbarkeit und Kompatibilität mit modernen Fabrikmanagementsystemen können die Lebenszykluskosten erhöhen. Austauschprogramme ermöglichen es Herstellern, ihre Kapazitäten zu erweitern, ohne komplett neue Anlagen errichten zu müssen. Anbieter können dieses Potenzial durch Migrationsplanung, kompatibles Wafer-Handling, Unterstützung beim Prozesstransfer und Serviceverträge weiter ausbauen. Besonders relevant ist dieses Potenzial für etablierte Halbleiterfabriken, spezialisierte Halbleiterhersteller und Leistungshalbleiterhersteller, bei denen lange Produktionszyklen mit sich stetig weiterentwickelnden Qualitäts- und Produktivitätsanforderungen einhergehen. Anlagenlieferanten mit etablierten installierten Beständen profitieren von der Austauschnachfrage, da bestehende Kundenbeziehungen Qualifizierungshürden reduzieren und den Zugang zu wiederkehrenden Service- und Modernisierungsprojekten ermöglichen.
Neue Fabrikprojekte und lokalisierte Ausrüstungsökosysteme
Neue Halbleiterfertigungsprojekte bieten die Möglichkeit, die Anlagenspezifikationen bereits vor Produktionsbeginn zu beeinflussen. Die Regionalisierung fördert Investitionen in Nordamerika, Asien, Europa und aufstrebenden Halbleiterstandorten und schafft so neue Nachfrage nach Implantationssystemen, sobald die Halbleiterfabriken vollständige Prozessabläufe etablieren. SEMI geht davon aus, dass die Investitionen in 300-mm-Anlagen bis 2028 aufgrund der Nachfrage nach KI und der Umstrukturierung regionaler Lieferketten weiterhin hoch bleiben werden. Zulieferer können diese Chancen durch Partnerschaften mit Ingenieurbüros, Systemintegratoren, Geräteherstellern und lokalen Serviceorganisationen nutzen. Eine frühzeitige Einbindung kann die Positionierung hinsichtlich der Spezifikationen verbessern und es den Zulieferern ermöglichen, die Gesamtbetriebskosten, die Prozessfähigkeit, die Automatisierungskompatibilität und den Lifecycle-Support nachzuweisen. Die größten Chancen ergeben sich voraussichtlich dort, wo neue Halbleiterfabriken die Produktion von fortschrittlicher Logik, Speichern, Leistungshalbleitern oder Spezialhalbleitern kombinieren.
Aktuelle Entwicklungen
- Februar 2026: Axcelis Technologies präsentierte den Purion H6, einen Ionenimplantator der nächsten Generation für die Halbleiterfertigung. Er vereint hohen Durchsatz mit verbesserter Dosis- und Partikelkontrolle sowie Strahlstabilität. Das System optimiert Präzision, Ausbeute, Produktivität und Betriebskosten in Logik-, Speicher- und Bildsensoranwendungen.
- Januar 2026: Die Hebräische Universität Jerusalem hat in ihrem Brojde-Zentrum einen neuen Ionenimplantator in Betrieb genommen – das einzige Gerät dieser Art in Israel und eines der wenigen weltweit. Das Gerät kann Ionen präzise in Festkörper einbringen, um deren elektrische und physikalische Eigenschaften zu verändern. Es wird die Forschung in den Bereichen Halbleiter, Mikroelektronik, Quantenmaterialien, Physik und Chemie unterstützen.
- Januar 2026: China erreichte die Strahlextraktion aus seinem ersten im Inland entwickelten Tandem-Hochenergie-Wasserstoffionenimplantator. Das vom Chinesischen Institut für Atomenergie entwickelte System erzielt Berichten zufolge eine mit international fortschrittlichen Anlagen vergleichbare Leistung. Dieser Durchbruch stärkt Chinas Kompetenzen im Bereich der Halbleiteranlagen, insbesondere für die Leistungshalbleiterfertigung.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -