
Mercato degli implantadori di iones: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli impiantatori ionici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (impiantatore a media corrente, impiantatore ad alta corrente, impiantatore ad alta energia, altri); applicazione (semiconduttori, finitura dei metalli, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010119
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
3,12 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,5 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,50 %
Tasso di crescita
Mercato di riferimento
43,17 miliardi di dollari USA
(2026-2034)
Il mercato degli impiantatori ionici aveva un valore di 3,12 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,5 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) dell'8,50% nel periodo 2026-2034 . Le macchine per l'impiantazione ionica sono importanti per la produzione di semiconduttori perché consentono di controllare il drogaggio e la modifica dei materiali a specifiche profondità e concentrazioni. La crescita della domanda sarà legata all'espansione della capacità produttiva degli impianti di fabbricazione di wafer, ai cambiamenti nei nodi tecnologici, alla produzione di semiconduttori di potenza e alla crescente complessità dei processi.
Il mercato nordamericano degli impiantatori ionici è destinato a rimanere un'importante fonte di domanda, con una crescita prevista a un CAGR del 7,6%-8,4% nel periodo 2026-2034, trainata dall'aumento della capacità produttiva di semiconduttori e dagli investimenti in tecnologie di produzione avanzate. Gli sforzi di produzione localizzata, sostenuti dai governi, e la costruzione di nuovi impianti per la produzione di semiconduttori stanno migliorando l'ecosistema delle apparecchiature, mentre le capacità di processo avanzate consentono la sostituzione e l'aggiornamento di quelle esistenti.
Analisi e approfondimenti sul mercato degli impiantatori ionici
- Nord America: si stima che il Nord America deterrà una quota di mercato compresa tra il 18% e il 22% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% tra il 2026 e il 2034 , grazie alla localizzazione della produzione di semiconduttori, agli investimenti in nodi tecnologici avanzati e ai programmi di sostituzione delle apparecchiature.
- USA: Si stima che gli Stati Uniti rappresenteranno il 70-78% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,6-8,4% tra il 2026 e il 2034 , grazie alla costruzione di nuovi stabilimenti e alla modernizzazione dei processi.
- Europa: si stima che l'Europa deterrà una quota del 13-17% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 6,9-7,8% tra il 2026 e il 2034 , grazie al contributo di Germania, Francia, Italia e Paesi Bassi nella produzione di semiconduttori per il settore automobilistico, industriale e specializzato.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 50-54% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% tra il 2026 e il 2034 , trainata da Cina, Taiwan, Corea del Sud e Giappone grazie a ingenti investimenti nel settore della produzione di semiconduttori.
- Segmento più ampio: si stima che gli impiantatori a corrente media deterranno una quota di mercato del 42-47% nel 2025 , con un CAGR dell'8,0-8,8% nel periodo 2026-2034 , a testimonianza dell'ampia applicabilità del processo.
- Segmento ad alta crescita: si stima che gli impiantatori ad alta energia raggiungeranno una quota di mercato del 18-22% nel 2025 , con un CAGR del 9,2-10,1% nel periodo 2026-2034 , grazie alle applicazioni di potenza e ai dispositivi avanzati.
- Aziende chiave analizzate nel dettaglio: Advanced Ion Beam Technology Inc., Amtech Systems Inc., Applied Materials, Inc., Axcelis Technologies Inc., Intevac Inc., ion beam services SA, Ionoptika Ltd., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd., ULVAC Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dalle tradizionali applicazioni di drogaggio alle tecniche più avanzate e specifiche per dispositivi logici e di memoria, dispositivi di potenza, semiconduttori composti e lavorazione dei materiali, la tecnologia di impiantazione ionica si è sviluppata in direzione della specializzazione. Lo sviluppo delle apparecchiature tende a concentrarsi sulla stabilità della corrente del fascio, sull'accuratezza della dose e dell'energia, sulla temperatura del wafer, sull'automazione e sull'efficienza. Inoltre, il crescente utilizzo del carburo di silicio e di altri materiali speciali aumenta ulteriormente le esigenze tecnologiche, soprattutto nell'impiantazione ionica ad alta temperatura e nel controllo dei substrati.
Questo trend positivo si basa sulla continua regionalizzazione degli impianti di produzione di semiconduttori, sull'aumento degli investimenti in logica e memoria avanzate e sull'espansione della capacità produttiva di semiconduttori di potenza. La spesa per apparecchiature per semiconduttori ha raggiunto un massimo storico nel 2025, con l'Asia come principale regione di investimento e il 79% della spesa globale per apparecchiature per semiconduttori realizzata da Cina, Taiwan e Corea del Sud.
Ambito del rapporto sul mercato degli impianti ionici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,12 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli impiantatori ionici
Esiste una correlazione tra domanda e capacità di fabbricazione dei wafer, evoluzione dei nodi di processo e precisione del posizionamento dei droganti. L'ecosistema di crescita del mercato degli impiantatori ionici comprende produttori di apparecchiature, produttori di dispositivi di semiconduttori (IDM), fonderie, produttori di dispositivi di potenza, produttori di componenti, fornitori di servizi e integratori di impianti di produzione. Maggiori investimenti negli impianti di produzione significano maggiori opportunità per le apparecchiature in caso di nuove costruzioni, aggiornamenti e sostituzioni.
La natura tecnica della base di fornitori è concentrata poiché l'impiantatore ionico richiede una sorgente ionica specifica, un analizzatore di massa, un acceleratore, un sistema di trasporto del fascio, una stazione terminale, un sistema di vuoto, un controllo della temperatura e un software di processo. La competitività dei produttori di apparecchiature è legata alla precisione dell'impiantazione, all'efficienza del fascio, al tempo di attività, alla produttività, alla minimizzazione della contaminazione e al costo totale di proprietà. Gli investimenti nella produzione avanzata di semiconduttori continuano a essere concentrati in Asia. Cina, Taiwan e Corea del Sud sono state le principali destinazioni per le apparecchiature per semiconduttori nel 2025.
Il posizionamento si basa su tecnologia, storia di qualifiche, base installata, capacità di assistenza e capacità applicative specifiche. Applied Materials, Inc., Axcelis Technologies Inc., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd. e ULVAC Inc. rappresentano aziende attive in segmenti specifici di apparecchiature e processi, mentre Advanced Ion Beam Technology Inc., Amtech Systems Inc., Intevac Inc., ion beam services SA e Ionoptika Ltd. possiedono capacità specializzate. Pertanto, il rapporto sul mercato degli impiantatori ionici tiene conto delle capacità globali in termini di apparecchiature e applicazioni specifiche.
Le spese in conto capitale saranno trainate dalla logica avanzata dei nodi, dalle memorie ad alta larghezza di banda, dai semiconduttori di potenza e da considerazioni specifiche della catena di approvvigionamento regionale. Secondo SEMI, le vendite globali di apparecchiature per la produzione di semiconduttori nel 2025 si sono attestate a 135,1 miliardi di dollari, con una crescita del 15% rispetto all'anno precedente, e un aumento del 12% nelle vendite di apparecchiature per la lavorazione dei wafer. L'espansione si traduce in maggiori opportunità per le apparecchiature di implementazione quando gli stabilimenti entrano in nuove generazioni di processi e localizzano la produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli impiantatori ionici: approfondimenti strategici
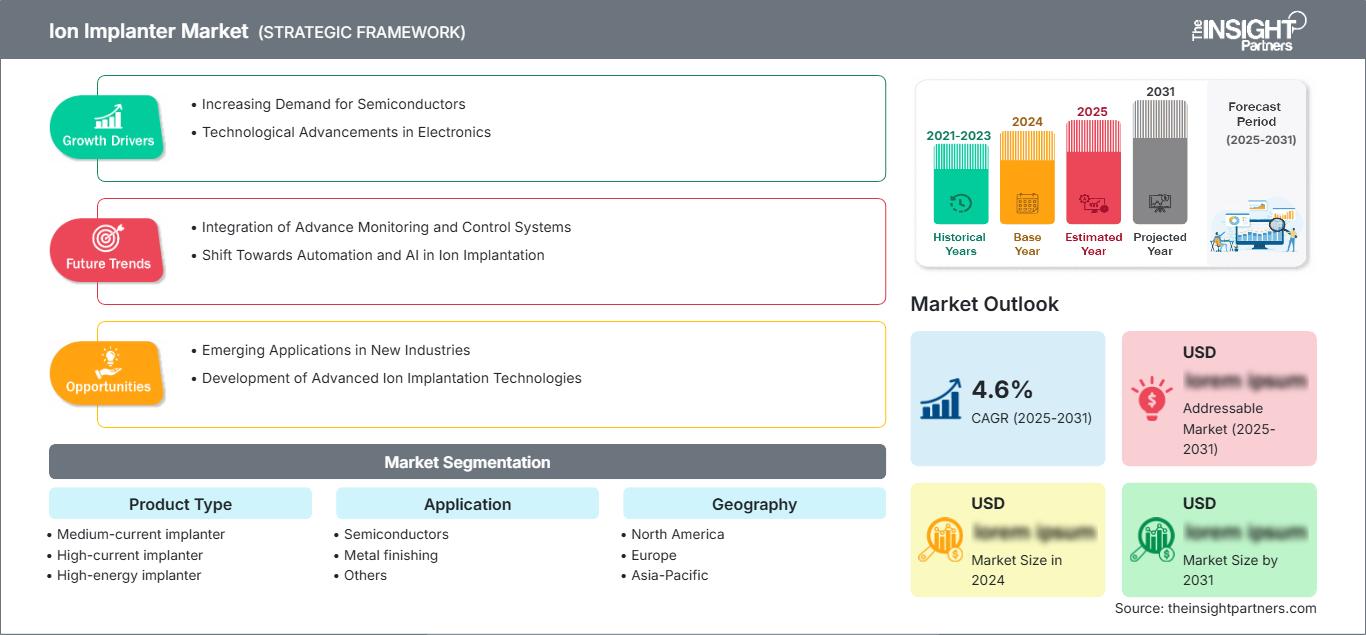
Approfondimenti regionali
Mercato degli impiantatori ionici in Nord America
Si prevede che il Nord America deterrà una quota di mercato degli impiantatori ionici compresa tra il 18% e il 22% nel 2025, con una crescita prevista del mercato regionale a un tasso annuo composto (CAGR) del 7,6-8,4% entro il 2034. Gli Stati Uniti rappresentano il principale motore della domanda regionale, grazie alla crescita della capacità produttiva di semiconduttori, agli investimenti in nodi tecnologici avanzati e agli sforzi per potenziare le proprie capacità produttive. Il Canada traina la domanda attraverso la ricerca, l'elettronica specializzata e le nuove applicazioni per i semiconduttori.
La domanda regionale è sempre più trainata da nuovi impianti di produzione e dall'ammodernamento degli stabilimenti di semiconduttori esistenti. I clienti di apparecchiature apprezzano l'efficienza, la ripetibilità dei processi, la rapidità del servizio e la compatibilità con le fabbriche di semiconduttori più sofisticate. Dispositivi logici e di memoria, semiconduttori di potenza e semiconduttori speciali offrono molteplici opportunità di applicazione. Gli Stati Uniti hanno speso 10,9 miliardi di dollari in apparecchiature per semiconduttori nel 2025, una cifra che la dice lunga sulle dimensioni complessive dell'ecosistema nazionale delle apparecchiature, nonostante il calo rispetto all'anno precedente.
Mercato statunitense degli impiantatori ionici
Si stima che gli Stati Uniti rappresenteranno il 70-78% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034. La costruzione di nuovi stabilimenti di produzione, la produzione con nodi tecnologici avanzati, gli incentivi governativi e le strategie nazionali per la catena di approvvigionamento stanno rafforzando la domanda di apparecchiature specializzate per la produzione di semiconduttori.
Applied Materials, Inc., Axcelis Technologies Inc. e altre aziende hanno già stretti legami con l'industria statunitense dei semiconduttori. Questi vengono utilizzati in chip logici, chip di memoria, chip di potenza e chip speciali. La crescita della produzione di semiconduttori negli Stati Uniti è rilevante poiché la macchina per l'impiantazione è un sistema front-end ad alto costo che richiede la qualificazione del processo. Si prevede un continuo investimento in apparecchiature per semiconduttori nelle Americhe a causa della regionalizzazione e della domanda di chip per l'intelligenza artificiale.
Mercato europeo degli impiantatori ionici
Si stima che la quota di mercato dell'Europa nel 2025 sarà del 13-17%, con un tasso di crescita annuo composto (CAGR) del 6,9-7,8% dal 2026 al 2034. La Germania è il mercato dominante nella regione grazie alla sua domanda di semiconduttori per il settore automobilistico e industriale. I contributi di Regno Unito, Francia, Italia e Spagna derivano da dispositivi elettronici specializzati, semiconduttori di potenza, semiconduttori per il settore automobilistico, ricerca e produzione di semiconduttori industriali.
La ricerca sui semiconduttori e i dispositivi specializzati contribuiscono a consolidare la posizione dominante del Regno Unito nella regione, mentre l'importanza della Germania è dovuta all'elettronica automobilistica, all'automazione industriale e ai semiconduttori di potenza. La Francia punta sui semiconduttori di potenza e di ultima generazione, mentre Italia e Spagna contribuiscono al fabbisogno regionale con la produzione di semiconduttori per i settori automobilistico, industriale ed energetico. Rispetto all'Asia, l'Europa presenta un contesto di investimenti in apparecchiature più volatile, dato che nel 2025 si prevede una diminuzione della spesa per tali apparecchiature.
Mercato degli impiantatori ionici nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 50% e il 54% entro il 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,8%-9,6% fino al 2034. La Cina rappresenta il mercato più grande; gli altri mercati principali sono Taiwan, Corea del Sud, Giappone e India. Gli investimenti negli impianti di produzione di wafer, l'espansione della produzione di memorie, la logica avanzata e la produzione di semiconduttori di potenza sono i principali motori della domanda regionale.
La Cina beneficia dell'aumento della capacità produttiva interna di semiconduttori; Taiwan è fondamentale per la produzione di nodi tecnologici avanzati. La Corea del Sud riceve investimenti nel settore delle memorie e delle memorie HBM, mentre il Giappone combina una consolidata produzione di semiconduttori con l'espansione della capacità produttiva interna. L'India è un nuovo paese produttore di semiconduttori, mentre l'Australia mantiene un ruolo di primo piano nella ricerca e in ambiti specifici. La superiorità dell'Asia è supportata dalla concentrazione degli investimenti in apparecchiature: Cina, Taiwan e Corea rappresentano il 79% degli investimenti mondiali in apparecchiature per semiconduttori nel 2025.
Mercato degli impiantatori ionici in Medio Oriente e Africa
Tuttavia, il Medio Oriente e l'Africa presentano una base di apparecchiature inferiore, dove la domanda deriva dallo sviluppo ancora in fase embrionale dei semiconduttori, della ricerca, dell'elettronica specializzata e delle tecnologie industriali.
Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 6,1%-7,0% nel periodo 2026-2034. Esistono opportunità legate a programmi di localizzazione, strutture di ricerca e diversificazione tecnologica. La domanda sarà molto probabilmente basata su progetti specifici, piuttosto che paragonabile a quella delle regioni manifatturiere asiatiche più sviluppate. Pertanto, la collaborazione con università, centri tecnologici e produttori di dispositivi specializzati potrebbe essere rilevante per i fornitori di apparecchiature che desiderano entrare nel mercato regionale.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto rappresenta una dimensione fondamentale del mercato degli impiantatori ionici. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e il 9,1% nel periodo 2026-2034 , supportato dalla continua domanda di diverse energie di impiantazione e configurazioni di corrente del fascio. La scelta dipende dalle dimensioni del wafer, dal tipo di drogante, dalla profondità del processo, dall'architettura del dispositivo, dai requisiti di produttività e dai vincoli termici specifici dell'applicazione.
- Impiantatore a media corrente: Gli impiantatori a media corrente mantengono un'ampia rilevanza nei processi produttivi perché supportano le comuni applicazioni di drogaggio dei semiconduttori che richiedono una corrente del fascio bilanciata, precisione di impiantazione, produttività e controllo flessibile del processo in ambienti di produzione consolidati e avanzati.
- Impiantatore ad alta corrente: gli impiantatori ad alta corrente sono ideali per applicazioni che richiedono un'elevata dose di impianto e un'alta produttività, risultando strategicamente importanti per tecnologie mature, dispositivi di potenza e processi di produzione ad alto volume in cui la produttività è un fattore determinante.
- Impiantatore ad alta energia: gli impiantatori ad alta energia supportano profili di impiantazione più profondi e strutture di dispositivi specializzate, aumentando la loro rilevanza per i semiconduttori di potenza, i sensori di immagine e le applicazioni che richiedono un posizionamento controllato del drogante a maggiori profondità del substrato.
- Altri: Altre configurazioni di prodotto soddisfano requisiti di impianto specializzati e applicazioni orientate alla ricerca, dove le architetture delle apparecchiature convenzionali potrebbero non fornire l'energia, il fascio, il substrato o la flessibilità di processo necessari.
Applicazione
Le applicazioni rappresentano un'altra dimensione importante del mercato degli impiantatori ionici, con un segmento che dovrebbe crescere a un CAGR dell'8,7-9,5% nel periodo 2026-2034 . La produzione di semiconduttori rimane la principale base di domanda, mentre le applicazioni specializzate offrono opportunità aggiuntive man mano che le tecnologie a fascio ionico si espandono nell'ingegneria dei materiali e nello sviluppo di dispositivi avanzati.
- Semiconduttori: I semiconduttori rimangono l'applicazione principale perché l'impiantazione consente il drogaggio controllato, la regolazione della soglia, la modifica della conduttività e la formazione di dispositivi nei settori della logica, della memoria, dell'energia, dei sensori e della produzione di semiconduttori speciali.
- Finitura dei metalli: La finitura dei metalli utilizza processi a fascio ionico per la modifica della superficie e il miglioramento delle proprietà del materiale, creando una domanda specializzata laddove la resistenza all'usura, la durezza, l'adesione o le caratteristiche di ingegneria superficiale sono importanti.
- Altre applicazioni: Tra le altre applicazioni si annoverano la ricerca, la modifica di materiali speciali e gli usi di tecnologie emergenti, dove la lavorazione con fasci ionici può modificare le proprietà del substrato o introdurre caratteristiche controllate del materiale.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Semiconduttori |
Alto |
Migrazione dei nodi |
Maturo |
|
Finitura metallica |
Mezzo |
Ingegneria delle superfici |
Scalatura |
|
Altri |
Basso |
Elaborazione specializzata |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato degli impiantatori ionici
Espansione della capacità di fabbricazione di semiconduttori avanzati
L'espansione degli impianti di produzione di semiconduttori è un fattore determinante, poiché ogni nuova linea di lavorazione dei wafer richiede un'ampia gamma di apparecchiature front-end, inclusi i sistemi di impiantazione. Gli investimenti sono sempre più orientati verso dispositivi logici avanzati, memorie, dispositivi di potenza e capacità produttiva distribuita geograficamente. SEMI ha riportato che le vendite globali di apparecchiature per semiconduttori hanno raggiunto i 135,1 miliardi di dollari nel 2025, mentre le vendite di apparecchiature per la lavorazione dei wafer sono aumentate del 12%, a dimostrazione dei continui investimenti nell'intero ecosistema front-end. Per i fornitori di sistemi di impiantazione, i nuovi impianti creano opportunità per il posizionamento iniziale degli strumenti, la qualificazione dei processi e i successivi ampliamenti di capacità. Le transizioni tecnologiche incoraggiano inoltre gli impianti esistenti a sostituire o integrare le apparecchiature man mano che le architetture dei dispositivi cambiano. La domanda risultante è quindi legata non solo ai volumi di wafer, ma anche al numero di generazioni di processi e siti produttivi introdotti.
Adozione crescente di semiconduttori di potenza e dispositivi SiC
La produzione di semiconduttori di potenza sta creando ulteriori opportunità poiché il carburo di silicio e altre tecnologie a banda proibita ampia richiedono condizioni di impiantazione specializzate. I wafer di SiC differiscono dai substrati di silicio convenzionali per comportamento termico, caratteristiche superficiali e requisiti di impiantazione, aumentando l'importanza della lavorazione ad alta temperatura e del controllo preciso del drogante. Sumitomo Electric descrive l'impiantazione ionica come una fase critica per la produzione di dispositivi di potenza e sottolinea le sfide tecniche associate alla lavorazione del SiC. Questi requisiti creano opportunità per apparecchiature progettate attorno a un controllo termico specializzato, al funzionamento ad alta energia e all'erogazione stabile del fascio. L'impatto si estende dai veicoli elettrici ai sistemi di energia rinnovabile, alla conversione di potenza industriale, alle infrastrutture di ricarica e alle apparecchiature elettriche a basso consumo energetico. Con l'aumento della produzione di dispositivi di potenza, i fornitori con architetture di impiantazione dedicate possono rivolgersi a un mercato meno dipendente dai cicli convenzionali dei nodi logici.
Regionalizzazione delle catene di approvvigionamento dei semiconduttori
La produzione di semiconduttori sta diventando sempre più distribuita geograficamente, poiché governi e produttori cercano una maggiore resilienza della catena di approvvigionamento. Gli investimenti regionali creano opportunità per i fornitori di apparecchiature, in quanto i nuovi cluster di produzione richiedono capacità di produzione front-end complete, piuttosto che semplici aggiunte di capacità isolate. SEMI prevede che la spesa globale per apparecchiature per fab da 300 mm raggiungerà i 374 miliardi di dollari USA tra il 2026 e il 2028, con investimenti significativi concentrati in Cina, Corea, Taiwan e nelle Americhe. Per i fornitori di impianti, la regionalizzazione può ampliare la base clienti e ridurre la dipendenza da singoli cluster produttivi. Aumenta inoltre l'importanza delle infrastrutture di assistenza locali, dell'ingegneria applicativa, della disponibilità di pezzi di ricambio e dell'assistenza clienti. I fornitori che creano team tecnici in prossimità dei nuovi stabilimenti di produzione possono migliorare la reattività alle qualifiche e rafforzare le relazioni a lungo termine con i produttori che stanno costruendo nuove capacità produttive.
Tendenze future del mercato degli impianti ionici
Impianto avanzato per dispositivi di potenza e a banda proibita ampia
Le tendenze del mercato degli impiantatori ionici sono sempre più influenzate dai requisiti del carburo di silicio e di altre tecnologie a semiconduttore a banda proibita ampia. Lo sviluppo futuro delle apparecchiature si concentrerà probabilmente sulla gestione di wafer a temperature più elevate, sul miglioramento della stabilità del fascio, sull'utilizzo di specie ioniche specializzate e su un migliore controllo dei difetti indotti dall'impiantazione. La lavorazione del SiC richiede condizioni termiche sostanzialmente diverse rispetto all'impiantazione convenzionale del silicio, creando opportunità per piattaforme dedicate piuttosto che semplici adattamenti di strumenti già esistenti. ULVAC offre attualmente un impiantatore ionico ad alta temperatura progettato per la produzione di massa di SiC, con impiantazione continua ad alta temperatura e capacità energetica fino a 700 keV. Con l'evoluzione delle architetture dei dispositivi di potenza, i fornitori di apparecchiature si differenzieranno probabilmente attraverso l'uniformità termica, l'automazione, la ripetibilità del processo e l'integrazione con i processi di attivazione e ricottura a valle.
Maggiore integrazione tra controllo di processo e automazione
Si prevede che lo sviluppo futuro delle apparecchiature porrà maggiore enfasi sul monitoraggio automatizzato dei processi, sulla gestione delle ricette, sulla manutenzione predittiva e sull'analisi integrata dei dati. L'impiantazione coinvolge molteplici parametri strettamente controllati, tra cui specie di ioni, energia, corrente del fascio, dose, posizione del wafer, temperatura e condizioni di vuoto. Una maggiore integrazione di sensori e software può aiutare i produttori a identificare le deviazioni in anticipo e a migliorare l'utilizzo delle apparecchiature. Axcelis ha posto l'accento sulla qualità del fascio, la durata della sorgente, il controllo delle particelle, la dosimetria, la produttività e l'affidabilità nella sua piattaforma Purion H6 di nuova generazione, illustrando la direzione dello sviluppo delle apparecchiature. Con la crescente automazione degli impianti di produzione, ci si aspetta che gli impiantatori operino come risorse di produzione connesse piuttosto che come strumenti di processo isolati, aumentando l'importanza dell'interoperabilità e della disponibilità dei dati.
Opportunità di mercato degli impianti ionici
Sostituzione delle apparecchiature di impianto obsolete
Le previsioni di mercato per gli impiantatori ionici indicano un'opportunità nella sostituzione delle apparecchiature obsolete presso gli stabilimenti di produzione di semiconduttori già consolidati. I sistemi più datati possono rimanere operativi per molti anni, ma le limitazioni in termini di produttività, controllo di processo, automazione, disponibilità di pezzi di ricambio e compatibilità con i moderni sistemi di gestione degli stabilimenti possono aumentarne i costi del ciclo di vita. I programmi di sostituzione consentono ai produttori di aggiornare le proprie capacità senza dover costruire impianti completamente nuovi. I fornitori possono sfruttare questa opportunità offrendo pianificazione della migrazione, gestione compatibile dei wafer, supporto al trasferimento di processo e contratti di assistenza. L'opportunità è particolarmente rilevante per gli stabilimenti di produzione di semiconduttori a nodi maturi, i produttori di semiconduttori specializzati e i produttori di dispositivi di potenza, dove lunghi cicli di vita produttivi coesistono con requisiti di qualità e produttività in continua evoluzione. I fornitori di apparecchiature con una base installata consolidata possono beneficiare della domanda di sostituzione, poiché le relazioni esistenti con i clienti riducono le barriere di qualificazione e garantiscono l'accesso a progetti ricorrenti di assistenza e modernizzazione.
Nuovi progetti di fabbricazione e ecosistemi di attrezzature localizzati
I nuovi progetti di fabbricazione di semiconduttori creano opportunità per influenzare le specifiche delle apparecchiature prima dell'inizio della produzione. La regionalizzazione sta incoraggiando gli investimenti in Nord America, Asia, Europa e nelle aree emergenti del settore dei semiconduttori, creando una nuova domanda di sistemi di impiantazione man mano che gli stabilimenti di produzione definiscono flussi di processo completi. SEMI prevede che gli investimenti in apparecchiature da 300 mm rimarranno elevati fino al 2028, trainati dalla domanda di intelligenza artificiale e dalla ristrutturazione della catena di fornitura regionale. I fornitori possono cogliere queste opportunità attraverso partnership con società di ingegneria, integratori di sistemi, produttori di dispositivi e organizzazioni di servizi locali. Un coinvolgimento tempestivo può migliorare il posizionamento delle specifiche, consentendo al contempo ai fornitori di dimostrare il costo totale di proprietà, la capacità di processo, la compatibilità con l'automazione e il supporto per l'intero ciclo di vita. Le maggiori opportunità si presenteranno probabilmente laddove i nuovi stabilimenti di produzione combinano logica avanzata, memorie, dispositivi di potenza o produzione di semiconduttori speciali.
Sviluppi recenti
- Febbraio 2026: Axcelis Technologies ha presentato Purion H6, un impiantatore ionico ad alta corrente di nuova generazione per la produzione avanzata di semiconduttori. Combina un'elevata produttività con un controllo della dose, un controllo delle particelle e una stabilità del fascio migliorati. Il sistema è progettato per migliorare la precisione, la resa, la produttività e il costo totale di proprietà in applicazioni logiche, di memoria e di sensori di immagine.
- Gennaio 2026: L'Università Ebraica di Gerusalemme ha inaugurato un nuovo impiantatore di ioni presso il suo Centro Brojde, l'unico dispositivo di questo tipo in Israele e uno dei pochi al mondo. L'apparecchiatura inserisce con precisione ioni in materiali solidi per modificarne le proprietà elettriche e fisiche. Sarà a supporto della ricerca nei settori dei semiconduttori, della microelettronica, dei materiali quantistici, della fisica e della chimica.
- Gennaio 2026: la Cina ha realizzato l'estrazione del fascio dal suo primo impiantatore tandem di ioni di idrogeno ad alta energia sviluppato a livello nazionale. Sviluppato dall'Istituto cinese per l'energia atomica, il sistema raggiunge prestazioni paragonabili a quelle delle apparecchiature internazionali più avanzate. Questa innovazione rafforza le capacità cinesi nel settore delle apparecchiature per semiconduttori, in particolare per la produzione di semiconduttori di potenza.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -