
Mercado de implantadores de iones: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de implantadores iónicos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (implantador de corriente media, implantador de alta corriente, implantador de alta energía, otros); aplicación (semiconductores, acabado de metales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010119
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
3.120 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,50 %
Índice de crecimiento
Mercado potencial
43.170 millones de dólares estadounidenses
(2026-2034)
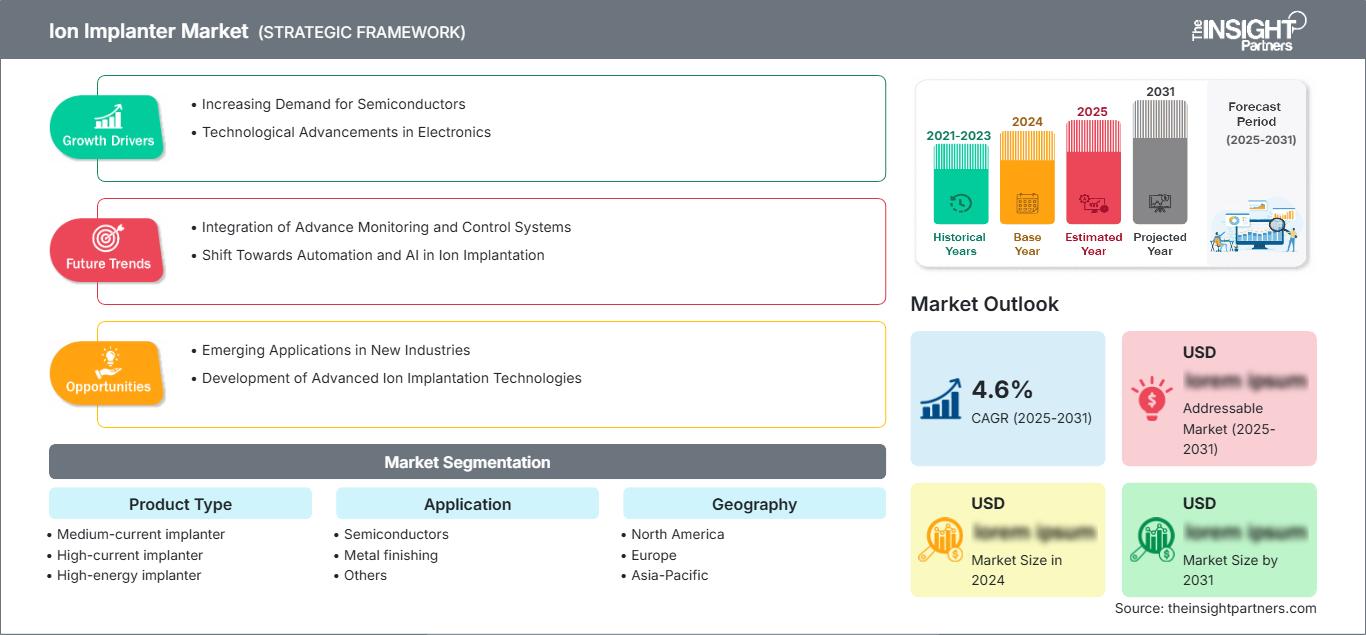
El mercado de implantadores de iones alcanzó un valor de 3120 millones de dólares en 2025 y se prevé que llegue a los 6500 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 8,50 % entre 2026 y 2034. Las máquinas de implantación de iones son fundamentales para la fabricación de semiconductores, ya que permiten controlar el dopaje y la modificación de materiales a profundidades y concentraciones específicas. El aumento de la demanda estará vinculado a la expansión de la capacidad de fabricación de obleas, los cambios en los nodos tecnológicos, la fabricación de semiconductores de potencia y la creciente complejidad de los procesos.
El mercado de implantadores iónicos en Norteamérica probablemente seguirá siendo una importante fuente de demanda, con un crecimiento proyectado a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % entre 2026 y 2034, impulsado por el aumento de la capacidad de fabricación de semiconductores y las inversiones en tecnología de fabricación avanzada. Los esfuerzos de fabricación local, respaldados por los gobiernos, y la construcción de nuevas instalaciones de fabricación de semiconductores están mejorando el ecosistema de equipos, y las capacidades de procesamiento avanzadas permiten la sustitución y las actualizaciones.
Evaluación y perspectivas del mercado de implantadores de iones
- América del Norte: Se estima que América del Norte tendrá una participación del 18 al 22 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,6 al 8,4 % entre 2026 y 2034 , gracias a la localización de semiconductores, las inversiones en nodos avanzados y los programas de reemplazo de equipos.
- EE. UU.: Se estima que EE. UU. representará entre el 70 % y el 78 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,4 % entre 2026 y 2034 , gracias a las nuevas fábricas y la modernización de los procesos.
- Europa: Se estima que Europa representará entre el 13 % y el 17 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,8 % entre 2026 y 2034 , con Alemania, Francia, Italia y los Países Bajos como países que impulsan la producción de semiconductores para los sectores automotriz, industrial y especializado.
- Asia Pacífico: Se estima que la región de Asia Pacífico controlará entre el 50 % y el 54 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,6 % entre 2026 y 2034 , liderada por China, Taiwán, Corea del Sur y Japón a través de importantes inversiones en fábricas de semiconductores.
- Segmento más grande: Se estima que los implantadores de corriente media tendrán una cuota de mercado del 42-47% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% durante el período 2026-2034 , lo que refleja una amplia aplicabilidad del proceso.
- Segmento de alto crecimiento: Se estima que los implantadores de alta energía representarán entre el 18 % y el 22 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 10,1 % durante el período 2026-2034 , impulsada por la potencia y las aplicaciones de dispositivos avanzados.
- Empresas clave analizadas en detalle: Advanced Ion Beam Technology Inc., Amtech Systems Inc., Applied Materials, Inc., Axcelis Technologies Inc., Intevac Inc., ion beam services SA, Ionoptika Ltd., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd., ULVAC Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde las aplicaciones tradicionales de dopaje hasta técnicas más avanzadas y específicas para dispositivos lógicos y de memoria, dispositivos de potencia, semiconductores compuestos y procesamiento de materiales, la tecnología de implantación iónica se ha ido especializando. El desarrollo de los equipos tiende a centrarse en la estabilidad de la corriente del haz, la precisión de la dosis y la energía, la temperatura de la oblea, la automatización y la eficiencia. Además, el creciente uso de carburo de silicio y otros materiales especiales también incrementa las exigencias tecnológicas, especialmente en la implantación iónica a alta temperatura y el control de sustratos.
Esta tendencia positiva se basa en la continua regionalización de las fábricas de semiconductores, el aumento del gasto en lógica y memoria avanzadas, y la expansión de la capacidad de producción de semiconductores de potencia. El gasto en equipos para semiconductores alcanzó un máximo histórico en 2025, siendo Asia la principal región inversora y China, Taiwán y Corea del Sur concentrando el 79 % del gasto mundial en este sector.
Alcance del informe de mercado de implantadores de iones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.120 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de implantadores de iones
Existe una correlación entre la demanda y la capacidad de fabricación de obleas, la evolución de los nodos de proceso y la precisión de la colocación de dopantes. El ecosistema de crecimiento del mercado de implantadores iónicos abarca fabricantes de equipos, fabricantes de semiconductores integrados (IDM), fundiciones, fabricantes de dispositivos de potencia, fabricantes de componentes, proveedores de servicios e integradores de fábricas. Mayores inversiones en fábricas implican más oportunidades para la adquisición de equipos en nuevas construcciones, actualizaciones y reemplazos.
La naturaleza técnica de la base de proveedores es concentrada, ya que el implantador de iones requiere una fuente de iones especial, un analizador de masas, un acelerador, un sistema de transporte de haz, una estación final, un sistema de vacío, un control de temperatura y un software de proceso. La competitividad de los fabricantes de equipos se relaciona con la precisión de la implantación, la eficiencia del haz, el tiempo de actividad, el rendimiento, la minimización de la contaminación y el costo total de propiedad. Las inversiones en la fabricación avanzada de semiconductores continúan concentrándose en Asia. China, Taiwán y Corea del Sur fueron los principales destinos para equipos de semiconductores en 2025.
El posicionamiento se basa en la tecnología, el historial de cualificaciones, la base instalada, las capacidades de servicio y las capacidades para aplicaciones especiales. Applied Materials, Inc., Axcelis Technologies Inc., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd. y ULVAC Inc. representan empresas activas en segmentos específicos de equipos y procesos, mientras que Advanced Ion Beam Technology Inc., Amtech Systems Inc., Intevac Inc., Ion Beam Services SA e Ionoptika Ltd. cuentan con capacidades especializadas. Por lo tanto, el Informe de Mercado de Implantadores de Iones tiene en cuenta las capacidades globales de equipos y aplicaciones especiales.
Las inversiones de capital estarán impulsadas por la lógica de nodos avanzada, la memoria de alto ancho de banda, los semiconductores de potencia y las consideraciones de la cadena de suministro específicas de cada región. Según SEMI, las ventas mundiales de equipos para la fabricación de semiconductores en 2025 alcanzaron los 135.100 millones de dólares, lo que representa un crecimiento del 15 % con respecto al año anterior, con un aumento del 12 % en las ventas de equipos para el procesamiento de obleas. La expansión genera mayores oportunidades para los equipos de implantación cuando las fábricas adoptan nuevas generaciones de procesos y localizan la producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de implantadores de iones: Perspectivas estratégicas
Perspectivas regionales
Mercado de implantadores de iones en Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado de implantadores de iones del 18-22% en 2025, con un crecimiento anual compuesto (CAGR) del 7,6-8,4% hasta 2034. Estados Unidos es el principal impulsor de la demanda regional, gracias al aumento de la capacidad de fabricación de semiconductores, las inversiones en nodos avanzados y los esfuerzos por potenciar su propia capacidad de producción. Canadá impulsa la demanda mediante la investigación, la electrónica especializada y las nuevas aplicaciones de semiconductores.
Cada vez más, la demanda regional está impulsada por nuevas plantas de fabricación y la modernización de las instalaciones de semiconductores existentes. Los clientes de equipos valoran la eficiencia, la repetibilidad de los procesos, el servicio rápido y la compatibilidad con las sofisticadas fábricas de semiconductores. Los dispositivos lógicos y de memoria, los semiconductores de potencia y los semiconductores especiales ofrecen múltiples oportunidades de aplicación. Estados Unidos invirtió 10.900 millones de dólares en equipos para semiconductores en 2025, lo que refleja la magnitud del ecosistema nacional de equipos en general, a pesar del descenso interanual.
Mercado de implantadores de iones en EE. UU.
Se estima que Estados Unidos representará entre el 70 % y el 78 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % durante el período 2026-2034. La construcción de nuevas fábricas, la fabricación de nodos avanzados, los incentivos gubernamentales y las estrategias nacionales de la cadena de suministro están impulsando la demanda de equipos especializados para la producción de semiconductores.
Applied Materials, Inc., Axcelis Technologies Inc., entre otras, mantienen vínculos con la industria de semiconductores de EE. UU. Estos componentes se utilizan en chips lógicos, de memoria, de potencia y chips especializados. El crecimiento de la producción de semiconductores en EE. UU. es relevante, ya que la máquina de implantación es un sistema de alto costo que requiere la cualificación del proceso. Se prevé una inversión continua en equipos para semiconductores en América debido a la regionalización y la demanda de chips de IA.
Mercado europeo de implantadores de iones
Se estima que Europa tendrá una cuota de mercado del 13-17% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 6,9-7,8% entre 2026 y 2034. Alemania es el mercado dominante en la región debido a su demanda de semiconductores para la industria automotriz e industrial. Las contribuciones del Reino Unido, Francia, Italia y España se deben a los dispositivos electrónicos especializados, los semiconductores de potencia, los semiconductores para la industria automotriz, la investigación y la fabricación de semiconductores industriales.
La investigación en semiconductores y los dispositivos especializados contribuyen a que el Reino Unido alcance una posición dominante en la región, mientras que la importancia de Alemania radica en la electrónica automotriz, la automatización industrial y los semiconductores de potencia. La tecnología de semiconductores avanzados y de potencia representa una oportunidad para Francia, mientras que Italia y España satisfacen las necesidades de la región con la fabricación de semiconductores para los sectores automotriz, industrial y energético. Europa presenta un entorno de inversión en equipos más volátil que Asia, ya que se prevé una disminución del gasto en equipos para semiconductores en 2025.
Mercado de implantadores de iones en la región Asia-Pacífico
Se prevé que la región Asia-Pacífico (APAC) alcance entre el 50 % y el 54 % de la cuota de mercado para 2025 y que crezca a una tasa compuesta anual del 8,8 % al 9,6 % hasta 2034. China es el mercado más grande; los otros mercados importantes son Taiwán, Corea del Sur, Japón e India. La inversión en fábricas de obleas, la expansión de la memoria, la lógica avanzada y la fabricación de semiconductores de potencia impulsan la demanda regional.
China se beneficia del aumento de su capacidad de producción nacional de semiconductores; Taiwán desempeña un papel fundamental en la producción de nodos avanzados. Corea del Sur recibe inversiones en memoria y HBM, mientras que Japón combina una fabricación de semiconductores consolidada con la expansión de su capacidad nacional. India es un país emergente en la fabricación de semiconductores, mientras que Australia mantiene su papel destacado en la investigación y en sectores especializados. La superioridad de Asia se ve respaldada por la concentración de inversiones en equipos: China, Taiwán y Corea representan el 79 % de las inversiones mundiales en equipos para semiconductores en 2025.
Mercado de implantadores iónicos en Oriente Medio y África
Sin embargo, Oriente Medio y África presentan una menor base de equipos, donde la demanda proviene del desarrollo incipiente de semiconductores, la investigación, la electrónica especializada y las tecnologías industriales.
Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 7,0 % durante el periodo 2026-2034. Existen oportunidades relacionadas con programas de localización, centros de investigación y diversificación tecnológica. Es probable que la demanda se base en proyectos específicos, en lugar de ser comparable a la de las regiones manufactureras desarrolladas de Asia. Por lo tanto, la cooperación con universidades, centros tecnológicos y fabricantes de dispositivos especializados puede ser relevante para los proveedores de equipos que deseen ingresar a la región.
Análisis de segmentación
Tipo de producto
El tipo de producto representa una dimensión fundamental del mercado de implantadores iónicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,1 % durante el período 2026-2034 , impulsado por la continua demanda de diferentes energías de implantación y configuraciones de corriente del haz. La selección depende del tamaño de la oblea, el tipo de dopante, la profundidad del proceso, la arquitectura del dispositivo, los requisitos de rendimiento y las limitaciones térmicas específicas de la aplicación.
- Implantador de corriente media: Los implantadores de corriente media mantienen una amplia relevancia en los procesos, ya que admiten aplicaciones comunes de dopaje de semiconductores que requieren una corriente de haz equilibrada, precisión de implantación, rendimiento y un control de proceso flexible en entornos de fabricación establecidos y avanzados.
- Implantador de alta corriente: Los implantadores de alta corriente están diseñados para aplicaciones que requieren implantación de alta dosis y alta productividad, lo que los convierte en elementos estratégicamente importantes para tecnologías consolidadas, dispositivos de potencia y procesos de fabricación de alto volumen donde el rendimiento es un factor clave.
- Implantadores de alta energía: Los implantadores de alta energía permiten perfiles de implantación más profundos y estructuras de dispositivos especializadas, lo que aumenta su relevancia para semiconductores de potencia, sensores de imagen y aplicaciones que requieren una colocación controlada de dopantes a mayores profundidades del sustrato.
- Otros: Otras configuraciones de productos satisfacen requisitos de implantación especializados y aplicaciones orientadas a la investigación donde las arquitecturas de equipos convencionales pueden no proporcionar la energía, el haz, el sustrato o la flexibilidad de proceso necesarios.
Solicitud
La aplicación representa otra dimensión importante del mercado de implantadores de iones, y se espera que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,5 % durante el período 2026-2034 . La fabricación de semiconductores sigue siendo la principal base de demanda, mientras que las aplicaciones especializadas ofrecen oportunidades adicionales a medida que las tecnologías de haces de iones se expanden hacia la ingeniería de materiales y el desarrollo de dispositivos avanzados.
- Semiconductores: Los semiconductores siguen siendo la principal aplicación porque la implantación permite el dopaje controlado, el ajuste del umbral, la modificación de la conductividad y la formación de dispositivos en la fabricación de semiconductores lógicos, de memoria, de potencia, de sensores y especializados.
- Acabado de metales: El acabado de metales utiliza procesos de haz de iones para la modificación de la superficie y la mejora de las propiedades del material, lo que genera una demanda especializada donde la resistencia al desgaste, la dureza, la adhesión o las características de ingeniería de la superficie son importantes.
- Otras aplicaciones incluyen la investigación, la modificación de materiales especiales y el uso en tecnologías emergentes donde el procesamiento con haces de iones puede modificar las propiedades del sustrato o introducir características controladas del material.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Semiconductores |
Alto |
Migración de nodos |
Maduro |
|
Acabado de metales |
Medio |
Ingeniería de superficies |
Escalada |
|
Otros |
Bajo |
Procesamiento especializado |
Emergente |
Factores que impulsan el crecimiento del mercado de implantadores de iones y análisis de su impacto
Ampliación de la capacidad de fabricación de semiconductores avanzados
La expansión de las fábricas de semiconductores es un factor clave, ya que cada nueva línea de procesamiento de obleas requiere un amplio conjunto de equipos de procesamiento inicial, incluidos los sistemas de implantación. La inversión se dirige cada vez más hacia lógica avanzada, memoria, dispositivos de potencia y capacidad de fabricación distribuida geográficamente. SEMI informó que las ventas mundiales de equipos para semiconductores alcanzaron los 135.100 millones de dólares en 2025, mientras que las ventas de equipos para el procesamiento de obleas aumentaron un 12%, lo que demuestra la continua inversión en todo el ecosistema de procesamiento inicial. Para los proveedores de implantadores, las nuevas fábricas crean oportunidades para la colocación inicial de herramientas, la cualificación de procesos y las posteriores ampliaciones de capacidad. Las transiciones tecnológicas también incentivan a las fábricas existentes a reemplazar o complementar sus equipos a medida que cambian las arquitecturas de los dispositivos. Por lo tanto, la demanda resultante está vinculada no solo a los volúmenes de obleas, sino también al número de generaciones de procesos y centros de fabricación que se introducen.
Creciente adopción de semiconductores de potencia y dispositivos de SiC.
La fabricación de semiconductores de potencia está generando nuevas oportunidades, ya que el carburo de silicio y otras tecnologías de banda prohibida ancha requieren condiciones de implantación especializadas. Las obleas de SiC difieren de los sustratos de silicio convencionales en su comportamiento térmico, características superficiales y requisitos de implantación, lo que aumenta la importancia del procesamiento a alta temperatura y el control preciso de los dopantes. Sumitomo Electric describe la implantación iónica como un paso crítico para la producción de dispositivos de potencia y destaca los desafíos técnicos asociados con el procesamiento de SiC. Estos requisitos crean oportunidades para equipos diseñados en torno a un control térmico especializado, operación de alta energía y suministro estable del haz. El impacto se extiende más allá de los vehículos eléctricos a los sistemas de energía renovable, la conversión de energía industrial, la infraestructura de carga y los equipos eléctricos de alta eficiencia energética. A medida que aumenta la producción de dispositivos de potencia, los proveedores con arquitecturas de implantación dedicadas pueden acceder a un mercado menos dependiente de los ciclos de nodos lógicos convencionales.
Regionalización de las cadenas de suministro de semiconductores
La fabricación de semiconductores se está diversificando geográficamente a medida que gobiernos y fabricantes buscan una mayor resiliencia en la cadena de suministro. La inversión regional crea oportunidades para los proveedores de equipos, ya que los nuevos clústeres de fabricación requieren capacidades de producción integrales, en lugar de ampliaciones de capacidad aisladas. SEMI prevé que el gasto global en equipos para fábricas de semiconductores de 300 mm alcance los 374.000 millones de dólares estadounidenses entre 2026 y 2028, con importantes inversiones concentradas en China, Corea, Taiwán y América. Para los proveedores de sistemas de implantación, la regionalización puede ampliar la base de clientes y reducir la dependencia de clústeres de fabricación individuales. Asimismo, aumenta la importancia de la infraestructura de servicio local, la ingeniería de aplicaciones, la disponibilidad de repuestos y la atención al cliente. Los proveedores que establecen equipos técnicos cerca de las nuevas fábricas pueden mejorar la capacidad de respuesta en materia de cualificación y fortalecer las relaciones a largo plazo con los fabricantes que desarrollan nueva capacidad de producción.
Tendencias futuras del mercado de implantadores de iones
Implantación avanzada para dispositivos de potencia y de banda prohibida ancha.
Las tendencias del mercado de implantadores de iones están cada vez más condicionadas por los requisitos del carburo de silicio y otras tecnologías de semiconductores de banda prohibida ancha. Es probable que el desarrollo futuro de equipos se centre en la manipulación de obleas a temperaturas más elevadas, una mayor estabilidad del haz, especies iónicas especializadas y un mejor control de los defectos inducidos por la implantación. El procesamiento de SiC requiere condiciones térmicas sustancialmente diferentes a las de la implantación de silicio convencional, lo que crea oportunidades para plataformas dedicadas en lugar de simples adaptaciones de herramientas ya existentes. ULVAC ofrece actualmente un implantador de iones de alta temperatura diseñado para la producción en masa de SiC, con implantación continua a alta temperatura y capacidad energética de hasta 700 keV. A medida que evolucionan las arquitecturas de los dispositivos de potencia, es probable que los proveedores de equipos se diferencien mediante la uniformidad térmica, la automatización, la repetibilidad del proceso y la integración con los procesos posteriores de activación y recocido.
Mayor integración del control de procesos y la automatización.
Se espera que el desarrollo futuro de equipos haga mayor hincapié en la monitorización automatizada de procesos, la gestión de recetas, el mantenimiento predictivo y el análisis integrado de datos. La implantación implica múltiples parámetros estrictamente controlados, como el tipo de iones, la energía, la corriente del haz, la dosis, la posición de la oblea, la temperatura y las condiciones de vacío. Una mayor integración de sensores y software puede ayudar a los fabricantes a identificar desviaciones con mayor antelación y mejorar la utilización de los equipos. Axcelis ha priorizado la calidad del haz, la vida útil de la fuente, el control de partículas, la dosimetría, el rendimiento y la fiabilidad en su plataforma Purion H6 de próxima generación, lo que ilustra la dirección que está tomando el desarrollo de equipos. A medida que las fábricas se automatizan cada vez más, se espera que los implantadores funcionen como activos de producción conectados en lugar de herramientas de proceso aisladas, lo que aumenta la importancia de la interoperabilidad y la disponibilidad de datos.
Oportunidades de mercado de implantadores de iones
Sustitución de equipos de implantación obsoletos
Las previsiones del mercado de implantadores iónicos indican una oportunidad en la sustitución de equipos obsoletos en plantas de fabricación de semiconductores ya establecidas. Si bien los sistemas antiguos pueden seguir funcionando durante muchos años, las limitaciones en el rendimiento, el control de procesos, la automatización, la disponibilidad de repuestos y la compatibilidad con los sistemas modernos de gestión de fábricas pueden incrementar los costes del ciclo de vida. Los programas de sustitución permiten a los fabricantes actualizar sus capacidades sin necesidad de construir instalaciones completamente nuevas. Los proveedores pueden potenciar esta oportunidad ofreciendo planificación de la migración, manipulación compatible de obleas, asistencia para la transferencia de procesos y acuerdos de servicio. Esta oportunidad es especialmente relevante para las fábricas de semiconductores de tecnología madura, los fabricantes de semiconductores especializados y los productores de dispositivos de potencia, donde los largos ciclos de vida de la producción coexisten con requisitos de calidad y productividad en constante evolución. Los proveedores de equipos con una base instalada consolidada pueden beneficiarse de la demanda de sustitución, ya que las relaciones existentes con los clientes reducen las barreras de cualificación y facilitan el acceso a servicios recurrentes y proyectos de modernización.
Nuevos proyectos de fabricación y ecosistemas de equipos localizados.
Los nuevos proyectos de fabricación de semiconductores crean oportunidades para influir en las especificaciones de los equipos antes de que comience la producción. La regionalización está impulsando la inversión en Norteamérica, Asia, Europa y las nuevas ubicaciones de la industria de semiconductores, generando una nueva demanda de sistemas de implantación a medida que las fábricas establecen flujos de proceso completos. SEMI prevé que la inversión en equipos de 300 mm se mantenga sólida hasta 2028, impulsada por la demanda de IA y la reestructuración de la cadena de suministro regional. Los proveedores pueden aprovechar estas oportunidades mediante alianzas con contratistas de ingeniería, integradores de sistemas, fabricantes de dispositivos y organizaciones de servicios locales. La participación temprana puede mejorar el posicionamiento de las especificaciones, al tiempo que permite a los proveedores demostrar el costo total de propiedad, la capacidad del proceso, la compatibilidad con la automatización y el soporte durante todo el ciclo de vida. Es probable que las mejores oportunidades surjan donde las nuevas fábricas combinen lógica avanzada, memoria, dispositivos de potencia o la producción de semiconductores especializados.
Novedades recientes
- Febrero de 2026: Axcelis Technologies presentó el Purion H6, un implantador de iones de alta corriente de última generación para la fabricación avanzada de semiconductores. Combina un alto rendimiento con un control de dosis, un control de partículas y una estabilidad del haz mejorados. El sistema está diseñado para optimizar la precisión, el rendimiento, la productividad y el coste total de propiedad en aplicaciones de lógica, memoria y sensores de imagen.
- Enero de 2026: La Universidad Hebrea de Jerusalén presentó un nuevo implantador de iones en su Centro Brojde, el único de su tipo en Israel y uno de los pocos en el mundo. Este equipo inserta iones con precisión en materiales sólidos para modificar sus propiedades eléctricas y físicas. Apoyará la investigación en semiconductores, microelectrónica, materiales cuánticos, física y química.
- Enero de 2026: China logró la extracción de haces de su primer implantador de iones de hidrógeno de alta energía en tándem de desarrollo nacional. Desarrollado por el Instituto Chino de Energía Atómica, el sistema alcanza un rendimiento comparable al de equipos internacionales avanzados. Este avance fortalece las capacidades de China en la fabricación de semiconductores, especialmente para la producción de semiconductores de potencia.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -