
Marché des implanteurs ioniques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des implanteurs ioniques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (implanteur à courant moyen, implanteur à courant élevé, implanteur à haute énergie, autres) ; application (semi-conducteurs, finition des métaux, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010119
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
3,12 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,5 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,50 %
taux de croissance
Marché adressable
43,17 milliards de dollars américains
(2026-2034)
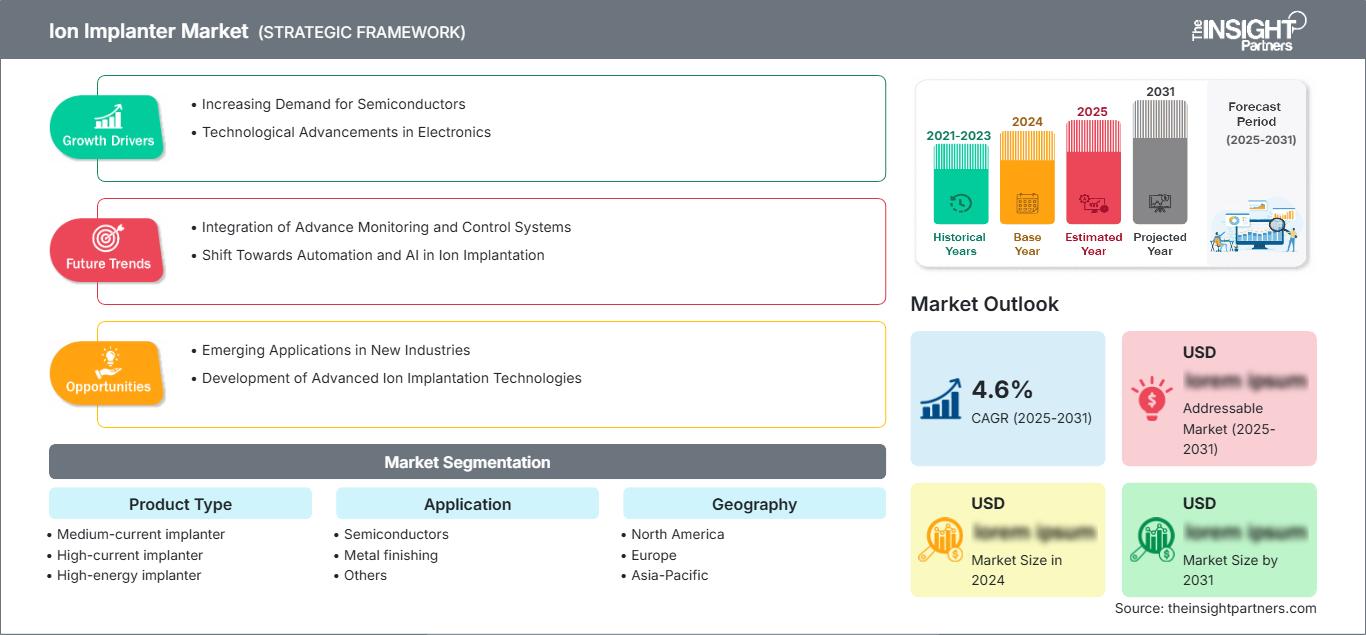
Le marché des implanteurs ioniques était évalué à 3,12 milliards de dollars américains en 2025 et devrait atteindre 6,5 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 8,50 % sur la période 2026-2034 . Les implanteurs ioniques sont essentiels à la fabrication de semi-conducteurs car ils permettent de contrôler le dopage et la modification des matériaux à des profondeurs et concentrations spécifiques. La croissance de la demande sera liée à l'augmentation des capacités de production des usines de fabrication de plaquettes, aux évolutions technologiques, à la fabrication de semi-conducteurs de puissance et à la complexification croissante des procédés.
Le marché nord-américain des implanteurs ioniques devrait demeurer un important moteur de demande, avec un taux de croissance annuel composé (TCAC) projeté de 7,6 % à 8,4 % entre 2026 et 2034. Cette croissance est portée par l'augmentation des capacités de production de semi-conducteurs et les investissements dans les technologies de pointe. Les efforts de production locale, soutenus par les gouvernements, et la construction de nouvelles usines de semi-conducteurs contribuent à l'amélioration de l'écosystème des équipements, tandis que les procédés de fabrication avancés permettent le remplacement et la mise à niveau des systèmes.
Évaluation et perspectives du marché des implanteurs ioniques
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034 , grâce à la localisation de la production de semi-conducteurs, aux investissements dans les nœuds technologiques avancés et aux programmes de remplacement des équipements.
- États-Unis : On estime que les États-Unis représenteront 70 à 78 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034 , grâce à de nouvelles usines et à la modernisation des processus.
- Europe : La part de l'Europe est estimée entre 13 et 17 % en 2025 , avec un TCAC de 6,9 à 7,8 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie et les Pays-Bas soutenant la production de semi-conducteurs pour les secteurs automobile, industriel et spécialisé.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 50 à 54 % en 2025 et connaître une croissance annuelle composée de 8,8 à 9,6 % entre 2026 et 2034 , sous l'impulsion de la Chine, de Taïwan, de la Corée du Sud et du Japon, grâce à d'importants investissements dans les usines de fabrication.
- Segment le plus important : les implanteurs à courant moyen devraient détenir une part de marché de 42 à 47 % en 2025 , avec un TCAC de 8,0 à 8,8 % entre 2026 et 2034 , reflétant une large applicabilité du processus.
- Segment à forte croissance : Les implanteurs à haute énergie devraient représenter une part de marché de 18 à 22 % en 2025 , avec un TCAC de 9,2 à 10,1 % entre 2026 et 2034 , soutenu par les applications de puissance et de dispositifs avancés.
- Principales entreprises analysées en détail : Advanced Ion Beam Technology Inc., Amtech Systems Inc., Applied Materials, Inc., Axcelis Technologies Inc., Intevac Inc., ion beam services SA, Ionoptika Ltd., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd., ULVAC Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
De l'application traditionnelle du dopage aux techniques plus avancées et spécifiques pour les dispositifs logiques et de mémoire, les dispositifs de puissance, les semi-conducteurs composés et le traitement des matériaux, la technologie d'implantation ionique s'est développée dans une optique de spécialisation. Le développement des équipements tend à privilégier la stabilité du courant du faisceau, la précision de la dose et de l'énergie, la température de la plaquette, l'automatisation et l'efficacité. Par ailleurs, l'utilisation accrue du carbure de silicium et d'autres matériaux spéciaux renforce les exigences technologiques, notamment en matière d'implantation ionique à haute température et de contrôle des substrats.
Cette tendance positive repose sur la régionalisation continue des usines de semi-conducteurs, l'augmentation des dépenses consacrées aux circuits logiques et mémoires avancés, ainsi que l'expansion des capacités de production de semi-conducteurs de puissance. Les dépenses en équipements pour semi-conducteurs ont atteint un niveau record en 2025, l'Asie étant la principale région investie ; la Chine, Taïwan et la Corée du Sud concentrant 79 % des dépenses mondiales en équipements pour semi-conducteurs.
Portée du rapport sur le marché des implanteurs d’ions
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,12 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,5 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des implanteurs ioniques
Il existe une corrélation entre la demande et la capacité de fabrication de plaquettes, l'évolution des procédés de fabrication et la précision du placement des dopants. L'écosystème de croissance du marché des implanteurs ioniques englobe les fabricants d'équipements, les fabricants de semi-conducteurs intégrés (IDM), les fonderies, les fabricants de dispositifs de puissance, les fabricants de composants, les prestataires de services et les intégrateurs de salles blanches. L'augmentation des investissements dans les salles blanches se traduit par davantage d'opportunités pour les équipements, qu'il s'agisse de nouvelles constructions, de mises à niveau ou de remplacements.
Le secteur des fournisseurs d'équipements pour l'implantation ionique est fortement concentré, car cet appareil requiert une source d'ions spécifique, un analyseur de masse, un accélérateur, un système de transport du faisceau, une station terminale, un système de vide, un système de contrôle de la température et un logiciel de gestion des procédés. La compétitivité des fabricants d'équipements repose sur la précision de l'implantation, l'efficacité du faisceau, la disponibilité, le débit, la minimisation de la contamination et le coût total de possession. Les investissements dans la fabrication de semi-conducteurs de pointe restent concentrés en Asie. La Chine, Taïwan et la Corée du Sud étaient les principales destinations des fabricants d'équipements pour semi-conducteurs en 2025.
Le positionnement repose sur la technologie, l'historique des qualifications, la base installée, les capacités de service et les compétences en applications spécifiques. Applied Materials, Inc., Axcelis Technologies Inc., Nissin Electric Co. Ltd., Sumitomo Heavy Industries Ltd. et ULVAC Inc. représentent des entreprises actives dans des segments d'équipements et de procédés spécifiques, tandis qu'Advanced Ion Beam Technology Inc., Amtech Systems Inc., Intevac Inc., ion beam services SA et Ionoptika Ltd. possèdent des compétences spécialisées. Par conséquent, le rapport sur le marché des implanteurs ioniques prend en compte les équipements mondiaux et les compétences en applications spécifiques.
Les dépenses d'investissement seront principalement motivées par les technologies de gravure avancées, la mémoire à large bande passante, les semi-conducteurs de puissance et les spécificités des chaînes d'approvisionnement régionales. Selon SEMI, les ventes mondiales d'équipements de fabrication de semi-conducteurs ont atteint 135,1 milliards de dollars américains en 2025, soit une croissance de 15 % par rapport à l'année précédente, avec une hausse de 12 % pour les ventes d'équipements de traitement des plaquettes. Cette expansion offre de nouvelles opportunités pour les équipements d'implantation lorsque les usines de fabrication adoptent de nouvelles générations de procédés et localisent leur production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des implanteurs ioniques : Perspectives stratégiques
Perspectives régionales
Marché des implanteurs ioniques en Amérique du Nord
L'Amérique du Nord devrait détenir entre 18 et 22 % du marché des implanteurs ioniques en 2025, et ce marché régional devrait croître à un TCAC de 7,6 à 8,4 % d'ici 2034. Les États-Unis constituent le principal moteur de la demande régionale, grâce à la croissance de leurs capacités de production de semi-conducteurs, aux investissements dans les technologies de pointe et aux efforts déployés pour renforcer leurs propres capacités de fabrication. Le Canada stimule la demande par la recherche, l'électronique spécialisée et les nouvelles applications des semi-conducteurs.
La demande régionale est de plus en plus tirée par la construction de nouvelles usines de fabrication et la modernisation des installations de semi-conducteurs existantes. Les clients privilégient l'efficacité, la reproductibilité des processus, la réactivité du service et la compatibilité avec les usines de semi-conducteurs les plus sophistiquées. Les dispositifs logiques et de mémoire, les semi-conducteurs de puissance et les semi-conducteurs spéciaux offrent de multiples applications. Les États-Unis ont investi 10,9 milliards de dollars dans les équipements pour semi-conducteurs en 2025, ce qui témoigne de l'importance de l'écosystème national des équipements, malgré une baisse par rapport à l'année précédente.
Marché américain des implanteurs ioniques
On estime que les États-Unis représenteront 70 à 78 % de la demande nord-américaine en 2025, avec un TCAC de 7,6 à 8,4 % entre 2026 et 2034. La construction de nouvelles usines, la fabrication de nœuds avancés, les incitations gouvernementales et les stratégies de chaîne d'approvisionnement nationale renforcent la demande d'équipements spécialisés pour la production de semi-conducteurs.
Applied Materials, Inc., Axcelis Technologies Inc., et d'autres entreprises entretiennent des liens étroits avec l'industrie américaine des semi-conducteurs. Leurs produits sont utilisés dans la fabrication de puces logiques, de puces mémoire, de puces de puissance et de puces spécialisées. La croissance de la production de semi-conducteurs aux États-Unis est d'autant plus importante que la machine d'implantation représente un système frontal coûteux nécessitant une qualification de processus. Les investissements dans les équipements pour semi-conducteurs se poursuivront sur le continent américain en raison de la régionalisation et de la demande croissante de puces pour l'intelligence artificielle.
Marché européen des implanteurs ioniques
La part estimée de l'Europe en 2025 devrait se situer entre 13 et 17 %, avec un taux de croissance annuel composé (TCAC) de 6,9 à 7,8 % entre 2026 et 2034. L'Allemagne domine le marché de la région grâce à ses besoins en semi-conducteurs pour l'automobile et l'industrie. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également au marché grâce aux dispositifs électroniques spécialisés, aux semi-conducteurs de puissance, aux semi-conducteurs pour l'automobile, à la recherche et à la fabrication de semi-conducteurs industriels.
La recherche sur les semi-conducteurs et les dispositifs spécialisés permettent au Royaume-Uni de se positionner avantageusement dans la région, tandis que l'Allemagne doit son importance à l'électronique automobile, à l'automatisation industrielle et aux semi-conducteurs de puissance. Les technologies de puissance et les semi-conducteurs avancés représentent une opportunité pour la France, tandis que l'Italie et l'Espagne contribuent aux besoins régionaux grâce à la fabrication de semi-conducteurs pour les secteurs automobile, industriel et énergétique. L'Europe connaît un environnement d'investissement plus volatil que l'Asie en matière d'équipements, les dépenses consacrées aux semi-conducteurs étant revues à la baisse d'ici 2025.
Marché des implanteurs ioniques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 50 % et 54 % du marché d'ici 2025 et connaître une croissance annuelle composée de 8,8 % à 9,6 % jusqu'en 2034. La Chine est le principal marché, suivie de Taïwan, la Corée du Sud, le Japon et l'Inde. La demande régionale est stimulée par les investissements dans les usines de fabrication de plaquettes, le développement des mémoires, la logique avancée et la production de semi-conducteurs de puissance.
La Chine bénéficie d'un avantage concurrentiel grâce à l'augmentation de sa capacité de production nationale de semi-conducteurs ; Taïwan joue un rôle essentiel dans la production de puces de dernière génération. La Corée du Sud attire des investissements dans la mémoire et la mémoire HBM, tandis que le Japon combine une production de semi-conducteurs mature et l'expansion de sa capacité de production nationale. L'Inde est un nouveau pays producteur de semi-conducteurs, tandis que l'Australie conserve son rôle de premier plan dans la recherche et des spécificités particulières. La supériorité de l'Asie repose sur la concentration des investissements en équipements : la Chine, Taïwan et la Corée du Sud représentent 79 % des investissements mondiaux en équipements pour semi-conducteurs en 2025.
Marché des implanteurs ioniques au Moyen-Orient et en Afrique
Cependant, le Moyen-Orient et l'Afrique représentent une base d'équipements plus faible, où la demande découle du développement naissant des semi-conducteurs, de la recherche, de l'électronique spécialisée et des technologies industrielles.
Le marché régional devrait croître à un TCAC de 6,1 % à 7,0 % entre 2026 et 2034. Des opportunités existent en matière de programmes de localisation, d'infrastructures de recherche et de diversification technologique. La demande sera probablement axée sur des projets spécifiques plutôt que comparable à celle des régions manufacturières asiatiques développées. Par conséquent, une coopération avec les universités, les centres technologiques et les fabricants de dispositifs spécialisés pourrait s'avérer pertinente pour les fournisseurs d'équipements souhaitant s'implanter dans la région.
Analyse de segmentation
Type de produit
Le type de produit constitue un élément central du marché des implanteurs ioniques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 8,2 % à 9,1 % entre 2026 et 2034 , soutenue par une demande constante pour différentes énergies d'implantation et configurations de courant de faisceau. Le choix dépend de la taille de la plaquette, du type de dopant, de la profondeur de gravure, de l'architecture du dispositif, des exigences de débit et des contraintes thermiques spécifiques à l'application.
- Implanteur à courant moyen : Les implanteurs à courant moyen conservent une large pertinence en matière de processus car ils prennent en charge les applications courantes de dopage des semi-conducteurs nécessitant un courant de faisceau équilibré, une précision d’implantation, un débit et un contrôle de processus flexible dans les environnements de fabrication établis et avancés.
- Implanteur à courant élevé : Les implanteurs à courant élevé répondent aux besoins d’implantation à dose élevée et de productivité, ce qui les rend stratégiquement importants pour les technologies matures, les dispositifs de puissance et les processus de fabrication à grand volume où le débit est un facteur majeur.
- Implanteur haute énergie : Les implanteurs haute énergie permettent des profils d’implantation plus profonds et des structures de dispositifs spécialisées, ce qui accroît leur pertinence pour les semi-conducteurs de puissance, les capteurs d’image et les applications nécessitant un placement contrôlé des dopants à des profondeurs de substrat plus importantes.
- Autres : D'autres configurations de produits répondent à des exigences d'implantation spécialisées et à des applications axées sur la recherche, pour lesquelles les architectures d'équipements conventionnelles peuvent ne pas fournir l'énergie, le faisceau, le substrat ou la flexibilité de processus nécessaires.
Application
L'application représente une autre dimension importante du marché des implanteurs ioniques, ce segment devant croître à un TCAC de 8,7 à 9,5 % entre 2026 et 2034. La fabrication de semi-conducteurs reste la principale base de la demande, tandis que les applications spécialisées offrent des opportunités supplémentaires à mesure que les technologies de faisceaux d'ions s'étendent à l'ingénierie des matériaux et au développement de dispositifs avancés.
- Semiconducteurs : Les semiconducteurs restent la principale application car l’implantation permet un dopage contrôlé, un ajustement du seuil, une modification de la conductivité et la formation de dispositifs dans les domaines de la logique, de la mémoire, de l’alimentation, des capteurs et de la fabrication de semi-conducteurs spécialisés.
- Finition des métaux : La finition des métaux utilise des procédés par faisceau d’ions pour la modification de surface et l’amélioration des propriétés des matériaux, créant une demande spécialisée là où la résistance à l’usure, la dureté, l’adhérence ou les caractéristiques d’ingénierie de surface sont importantes.
- Autres applications : Parmi les autres applications , citons la recherche, la modification de matériaux spéciaux et les utilisations de technologies émergentes où le traitement par faisceau d’ions peut modifier les propriétés du substrat ou introduire des caractéristiques de matériau contrôlées.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
semi-conducteurs |
Haut |
Migration de nœuds |
Mature |
|
finition des métaux |
Moyen |
Ingénierie de surface |
Mise à l'échelle |
|
Autres |
Faible |
Traitement spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des implanteurs ioniques
Expansion des capacités de fabrication de semi-conducteurs avancés
L'expansion des usines de semi-conducteurs est un facteur déterminant, car chaque nouvelle ligne de traitement de plaquettes nécessite un large éventail d'équipements en amont, notamment des systèmes d'implantation. Les investissements sont de plus en plus orientés vers la logique avancée, la mémoire, les dispositifs de puissance et les capacités de production réparties géographiquement. SEMI a indiqué que les ventes mondiales d'équipements pour semi-conducteurs ont atteint 135,1 milliards de dollars américains en 2025, tandis que les ventes d'équipements de traitement de plaquettes ont progressé de 12 %, témoignant d'investissements continus dans l'écosystème en amont. Pour les fournisseurs de systèmes d'implantation, les nouvelles usines offrent des opportunités pour l'installation initiale des outils, la qualification des procédés et les augmentations de capacité ultérieures. Les transitions technologiques incitent également les usines existantes à remplacer ou compléter leurs équipements à mesure que les architectures des dispositifs évoluent. La demande qui en résulte est donc liée non seulement aux volumes de plaquettes, mais aussi au nombre de générations de procédés et de sites de production mis en place.
Adoption croissante des semi-conducteurs de puissance et des dispositifs SiC
La fabrication de semi-conducteurs de puissance ouvre de nouvelles perspectives, car le carbure de silicium et d'autres technologies à large bande interdite requièrent des conditions d'implantation spécifiques. Les plaquettes de SiC diffèrent des substrats de silicium conventionnels par leur comportement thermique, leurs caractéristiques de surface et leurs exigences d'implantation, ce qui renforce l'importance des procédés à haute température et d'un contrôle précis du dopage. Sumitomo Electric décrit l'implantation ionique comme une étape cruciale pour la production de dispositifs de puissance et souligne les défis techniques liés au traitement du SiC. Ces exigences favorisent le développement d'équipements conçus autour d'un contrôle thermique spécialisé, d'un fonctionnement à haute énergie et d'une distribution de faisceau stable. L'impact s'étend au-delà des véhicules électriques pour englober les systèmes d'énergies renouvelables, la conversion d'énergie industrielle, les infrastructures de recharge et les équipements électriques à haut rendement énergétique. À mesure que la production de dispositifs de puissance augmente, les fournisseurs disposant d'architectures d'implantation dédiées peuvent s'adresser à un marché moins dépendant des cycles de vie des nœuds logiques conventionnels.
Régionalisation des chaînes d'approvisionnement des semi-conducteurs
La fabrication de semi-conducteurs se décentralise géographiquement, les gouvernements et les industriels cherchant à renforcer la résilience de leurs chaînes d'approvisionnement. Les investissements régionaux offrent des opportunités aux fournisseurs d'équipements, car les nouveaux pôles de production nécessitent des capacités de production complètes en amont, et non de simples ajouts de capacité. SEMI prévoit que les dépenses mondiales en équipements pour usines de semi-conducteurs 300 mm atteindront 374 milliards de dollars US entre 2026 et 2028, les principaux investissements étant concentrés en Chine, en Corée, à Taïwan et sur le continent américain. Pour les fournisseurs de systèmes d'implantation, la régionalisation permet d'élargir la clientèle et de réduire la dépendance vis-à-vis des pôles de production individuels. Elle renforce également l'importance des infrastructures de service locales, de l'ingénierie d'application, de la disponibilité des pièces détachées et du support client. Les fournisseurs qui mettent en place des équipes techniques à proximité des usines émergentes peuvent améliorer leur réactivité en matière de qualification et consolider leurs relations à long terme avec les industriels développant de nouvelles capacités de production.
Tendances futures du marché des implanteurs d’ions
Implantation avancée pour les dispositifs de puissance et à large bande interdite
Les tendances du marché des implanteurs ioniques sont de plus en plus influencées par les exigences du carbure de silicium et d'autres technologies semi-conductrices à large bande interdite. Le développement futur des équipements devrait se concentrer sur la manipulation des plaquettes à haute température, l'amélioration de la stabilité du faisceau, l'utilisation d'espèces ioniques spécifiques et un meilleur contrôle des défauts induits par l'implantation. Le traitement du SiC requiert des conditions thermiques sensiblement différentes de celles de l'implantation conventionnelle du silicium, ce qui ouvre la voie à des plateformes dédiées plutôt qu'à de simples adaptations d'outils existants. ULVAC propose actuellement un implanteur ionique haute température conçu pour la production en série de SiC, avec une implantation continue à haute température et une capacité énergétique jusqu'à 700 keV. À mesure que les architectures des dispositifs de puissance évoluent, les fournisseurs d'équipements devraient se différencier par l'uniformité thermique, l'automatisation, la reproductibilité des procédés et l'intégration avec les procédés d'activation et de recuit en aval.
Intégration accrue du contrôle des processus et de l'automatisation
Le développement futur des équipements devrait mettre davantage l'accent sur la surveillance automatisée des procédés, la gestion des recettes, la maintenance prédictive et l'analyse intégrée des données. L'implantation implique de multiples paramètres rigoureusement contrôlés, notamment l'espèce ionique, l'énergie, le courant du faisceau, la dose, la position de la plaquette, la température et les conditions de vide. Une meilleure intégration des capteurs et des logiciels peut aider les fabricants à identifier plus tôt les écarts et à optimiser l'utilisation des équipements. Axcelis a mis l'accent sur la qualité du faisceau, la durée de vie de la source, le contrôle des particules, la dosimétrie, le débit et la fiabilité de sa plateforme Purion H6 de nouvelle génération, illustrant ainsi l'orientation du développement des équipements. À mesure que les usines de fabrication de semi-conducteurs s'automatisent, les implanteurs devront fonctionner comme des éléments de production connectés plutôt que comme des outils de traitement isolés, ce qui renforcera l'importance de l'interopérabilité et de la disponibilité des données.
Opportunités du marché des implanteurs ioniques
Remplacement du matériel d'implantation vieillissant
Les prévisions du marché des implanteurs ioniques indiquent une opportunité de remplacement des équipements vieillissants sur les sites de production de semi-conducteurs établis. Si les systèmes plus anciens peuvent rester opérationnels pendant de nombreuses années, leurs limitations en termes de débit, de contrôle des procédés, d'automatisation, de disponibilité des pièces détachées et de compatibilité avec les systèmes modernes de gestion d'usine peuvent accroître les coûts du cycle de vie. Les programmes de remplacement permettent aux fabricants d'améliorer leurs capacités sans construire d'installations entièrement nouvelles. Les fournisseurs peuvent renforcer cette opportunité en proposant des services de planification de la migration, de manutention compatible des plaquettes, d'assistance au transfert de procédés et des contrats de service. Cette opportunité est particulièrement pertinente pour les usines de semi-conducteurs matures, les fabricants de semi-conducteurs spécialisés et les producteurs de dispositifs de puissance, où les longs cycles de production s'accompagnent d'exigences de qualité et de productivité en constante évolution. Les fournisseurs d'équipements disposant d'une base installée établie peuvent tirer profit de la demande de remplacement, car les relations clients existantes réduisent les obstacles à la qualification et donnent accès à des projets de service et de modernisation récurrents.
Nouveaux projets de fabrication et écosystèmes d'équipements localisés
Les nouveaux projets de fabrication de semi-conducteurs offrent la possibilité d'influencer les spécifications des équipements avant même le début de la production. La régionalisation encourage les investissements en Amérique du Nord, en Asie, en Europe et dans les régions émergentes du secteur des semi-conducteurs, créant ainsi une nouvelle demande de systèmes d'implantation à mesure que les usines mettent en place des flux de production complets. SEMI prévoit que les investissements dans les équipements 300 mm resteront soutenus jusqu'en 2028, portés par la demande en intelligence artificielle et la restructuration des chaînes d'approvisionnement régionales. Les fournisseurs peuvent saisir ces opportunités en nouant des partenariats avec des sociétés d'ingénierie, des intégrateurs de systèmes, des fabricants de dispositifs et des prestataires de services locaux. Une implication précoce permet d'améliorer le positionnement des spécifications tout en donnant aux fournisseurs l'occasion de démontrer le coût total de possession, la capacité de production, la compatibilité avec l'automatisation et le support tout au long du cycle de vie. Les meilleures opportunités devraient se présenter lorsque les nouvelles usines combinent la production de circuits logiques avancés, de mémoire, de dispositifs de puissance ou de semi-conducteurs spécialisés.
Développements récents
- Février 2026 : Axcelis Technologies a dévoilé le Purion H6, un implanteur ionique haute intensité de nouvelle génération destiné à la fabrication de semi-conducteurs avancés. Il combine un débit élevé avec un contrôle amélioré de la dose, des particules et du faisceau. Ce système est conçu pour optimiser la précision, le rendement, la productivité et le coût total de possession dans les applications logiques, de mémoire et de capteurs d’image.
- Janvier 2026 : L’Université hébraïque de Jérusalem a inauguré un nouvel implanteur ionique au sein de son Centre Brojde. Unique en Israël et parmi les rares au monde, cet équipement insère avec précision des ions dans des matériaux solides afin d’en modifier les propriétés électriques et physiques. Il soutiendra la recherche dans les domaines des semi-conducteurs, de la microélectronique, des matériaux quantiques, de la physique et de la chimie.
- Janvier 2026 : La Chine a réussi l’extraction du faisceau de son premier implanteur d’ions hydrogène tandem à haute énergie de conception nationale. Développé par l’Institut chinois de l’énergie atomique, ce système affiche des performances comparables à celles des équipements internationaux les plus avancés. Cette avancée majeure renforce les capacités de la Chine en matière d’équipements pour semi-conducteurs, notamment pour la fabrication de semi-conducteurs de puissance.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -