
Markt für Land Mobil Drahtlos Systeme: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für mobile Landfunksysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (tragbar, fahrzeugintern (mobil)); Technologie (analog, digital) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00023917
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
22,32 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
37,72 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,01 %
Wachstumsrate
Adressierbarer Markt
272,01 Mrd. US-Dollar
(2026–2034)
Der Markt für mobile Landfunksysteme wurde 2025 auf 22,32 Milliarden US-Dollar geschätzt und soll bis 2034 auf 37,72 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,01 % von 2026 bis 2034 entspricht. Der Markt umfasst wichtige und professionelle drahtlose Kommunikationsdienste, die in den Bereichen öffentliche Sicherheit, Transport, Energieversorgung, Militär, Industrie und Handel eingesetzt werden, wo zuverlässige Sprachkommunikation trotz des wachsenden Angebots an Mobilfunk- und Breitbanddiensten weiterhin eine zentrale Anforderung darstellt.
Nordamerika wird weiterhin einen bedeutenden Anteil am Markt für mobile Landfunksysteme halten. Das Marktwachstum wird durch Investitionen in die Modernisierung der öffentlichen Sicherheit und die Stärkung der Infrastruktur sowie durch die Erneuerung veralteter Funkflotten angetrieben. Die Wachstumsrate in der Region wird im Zeitraum von 2026 bis 2034 voraussichtlich zwischen 4,8 % und 5,3 % (CAGR) liegen.
Marktanalyse und Einblicke für mobile Landfunksysteme
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 31–34 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen wird, unterstützt durch Investitionen in die öffentliche Sicherheit, Flottenmodernisierung und eine etablierte P25-Infrastruktur.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 82–85 % an der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen werden, angetrieben durch die Modernisierung der öffentlichen Sicherheit.
- Europa: Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 17–19 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % wachsen. Deutschland, Großbritannien, Frankreich und Spanien bleiben wichtige Märkte, da die Modernisierung von TETRA weiter voranschreitet.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 39–42 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,7 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Tragbare Handsysteme erreichen 2025 einen Marktanteil von 52–56 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen, was durch die Mobilität im Außeneinsatz begünstigt wird.
- Wachstumsstarkes Segment: Die digitale Technologie hält im Jahr 2025 einen Marktanteil von 64–68 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen, was die Modernisierung und Spektrumeffizienz widerspiegelt.
- Detaillierte Analyse der wichtigsten Unternehmen: Motorola Solutions, Inc., Simoco Wireless Solutions, Raytheon Company, JVCKENWOOD Corporation, Thales Group, RELM Wireless Corporation, Hytera Communications Corporation Limited, Tait Radio Communications Limited, Sepura PLC, L3Harris Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Funktechnik hat sich von analogen, sprachbasierten Systemen zu digitalen Systemen mit Verschlüsselung, GPS, Datennachrichten, Bündelfunk und Interoperabilität weiterentwickelt. Handfunkgeräte sind nach wie vor unverzichtbar im Außendienst, während Fahrzeugfunkgeräte eine höhere Sendeleistung für mobile Einsatzkräfte bieten. Der Fokus liegt verstärkt auf Robustheit, Cybersicherheit, Energieeffizienz, softwaredefinierten Funktionen und der Kompatibilität mit verschiedenen Standards für Funk- und Breitbandnetze.
Zukünftige Investitionen konzentrieren sich auf Hybridsysteme, die mobile Funkgeräte mit LTE, 5G, WLAN und Satellitenverbindungen verknüpfen. Neue Märkte im asiatisch-pazifischen Raum und im Nahen Osten werden eine Schlüsselrolle bei der Ankurbelung der Nachfrage von Sicherheitsbehörden, Transportunternehmen, Energieversorgern und Industrieunternehmen spielen, die ihre Kommunikationskapazitäten modernisieren. Angemessene Frequenzrichtlinien, Cybersicherheit, Notfallplanungsprogramme und Infrastrukturinvestitionen werden die Modernisierung der Ausrüstung und den Netzausbau erleichtern.
Marktbericht für mobile Landfunksysteme – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 22,32 Milliarden US-Dollar |
| Marktgröße bis 2034 | 37,72 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für mobile Landfunksysteme
Die Nachfrage entsteht durch den Bedarf an zuverlässiger Kommunikation in Zeiten, in denen kommerzielle Mobilfunknetze entweder nicht verfügbar oder aufgrund von Überlastung oder anderen Problemen nicht nutzbar sind. Sie bietet strukturelle Unterstützung für die Entwicklung des Marktes für mobile Landfunksysteme bei Polizei, Feuerwehr, Rettungsdiensten, Versorgungsunternehmen, Verkehrsbetrieben, Bergbauunternehmen, Bauunternehmen und dem Militär. Die Wertschöpfungskette umfasst Funkgerätehersteller, Chiphersteller, Netzwerkintegratoren, Infrastrukturanbieter, Frequenzregulierungsbehörden, Softwareanbieter, Distributoren und Wartungsunternehmen. Die Beschaffungsprozesse berücksichtigen zunehmend die Leistung über den gesamten Lebenszyklus hinweg und nicht mehr nur die Kosten des Endgeräts.
Die Digitalisierung und die hybride Vernetzung der Wertschöpfungskette in der Branche werden weitere Veränderungen mit sich bringen. Digitale Funkgeräte bieten eine höhere Spektrumeffizienz und ermöglichen die Verschlüsselung von Kommunikationen, Ortung, Nachrichtenübermittlung und die Ausführung von Anwendungen. Analoge Funkgeräte bleiben hingegen dort wichtig, wo niedrigere Preise und bestehende Infrastrukturen die Entscheidungsfindung beeinflussen. Anbieter müssen Breitbandtechnologie integrieren und die Interoperabilität zwischen Standards wie TETRA, DMR, P25 und anderen gewährleisten.
Die Wettbewerbspositionierung wird durch Unterschiede im Technologieportfolio, der installierten Basis, der geografischen Abdeckung und der Spezialisierung auf öffentliche Sicherheit oder industrielle Kommunikation beeinflusst. Laut der Analyse des Marktberichts für mobile Landfunksysteme verfügt Motorola Solutions, Inc. über ein breites Ökosystem für unternehmenskritische Anwendungen. Thales Group, JVCKENWOOD Corporation, Hytera Communications Corporation Limited und L3Harris Technologies, Inc. sind hingegen in verschiedenen Kombinationen von Anwendungen in den Bereichen öffentliche Sicherheit, Verteidigung, Transport und anderen tätig. Sepura PLC und Tait Radio Communications Limited sind weiterhin Spezialisten für kritische Kommunikation.
Die strategischen Investitionen konzentrieren sich zunehmend auf die Konvergenz von Funktechnologien allein. Motorola Solutions, Inc. erweitert LMR in Richtung Breitband- und Satellitenkommunikation, während die JVCKENWOOD Corporation ihre Breitband-Push-to-Talk-Lösungen verbessert hat. Die Hytera Communications Corporation Limited entwickelt Hybrid-Endgeräte mit Schmalband- und LTE-Funktionalität. Die Thales Group und die Raytheon Company verfügen weiterhin über Vorteile in ihren Beziehungen zu Kunden aus dem Verteidigungs- und Regierungssektor; Simoco Wireless Solutions, RELM Wireless Corporation und Tait Radio Communications Limited konzentrieren sich hingegen auf Spezialanwendungen und den Produktlebenszyklus.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für mobile drahtlose Landsysteme: Strategische Einblicke
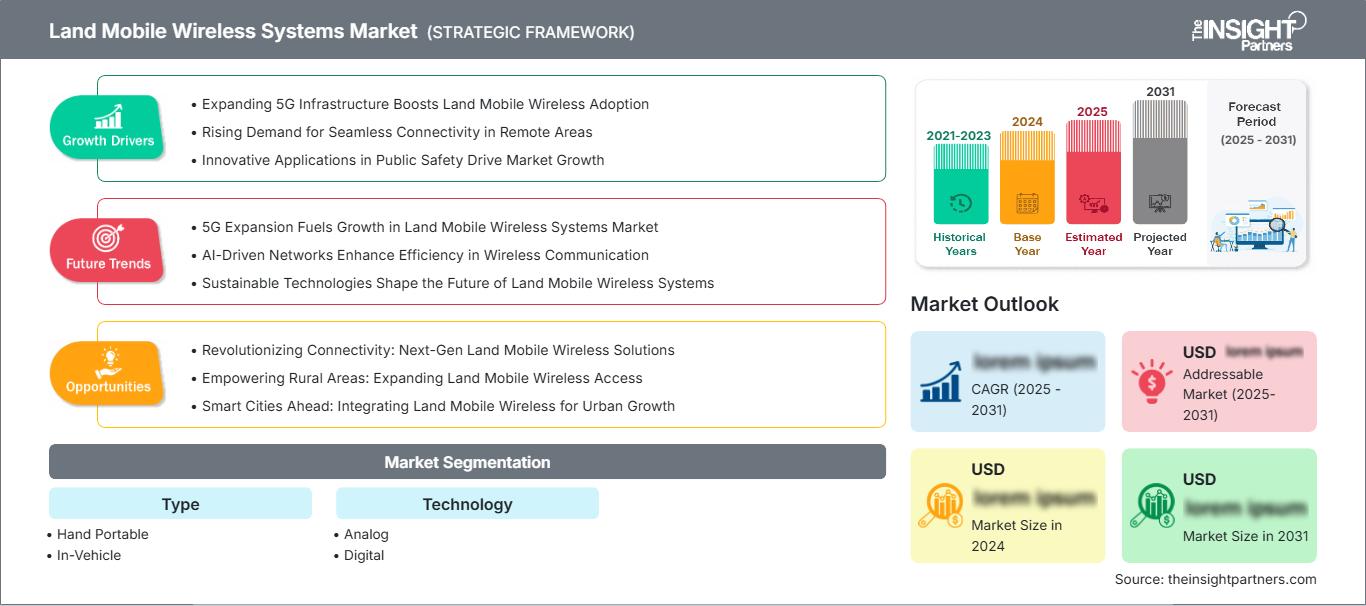
Regionale Einblicke
Markt für mobile Landfunksysteme in Nordamerika
Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 31–34 % für mobile Landfunksysteme erreichen und von 2026 bis 2034 ein jährliches Wachstum von 4,8–5,3 % verzeichnen wird. Diese Region profitiert von einer fortschrittlichen Infrastruktur für die Kommunikation im Bereich der öffentlichen Sicherheit, einem starken P25-Ökosystem, dem Bedarf an Notfallmaßnahmen und der Ablösung veralteter Funksysteme. Neben Käufen durch Bundes-, Landes- und Kommunalbehörden generieren auch Energieversorger, Transportunternehmen und Industrieunternehmen Nachfrage nach privater Kommunikation.
Die USA decken 2025 82–85 % des nordamerikanischen Bedarfs ab und werden voraussichtlich im Prognosezeitraum ein jährliches Wachstum von 4,7–5,2 % verzeichnen. Der Fokus der Beschaffung liegt auf Interoperabilität, Verschlüsselung, Breitbandkommunikation und Betriebskontinuität. Kanada trägt aufgrund seiner Bereiche öffentliche Sicherheit, Rohstoffindustrie, Transport und Fernkommunikation ebenfalls zum Bedarf bei. Die bestehende Infrastruktur in der Region bietet Möglichkeiten für Ersatz und Integration mit LTE, 5G und Satellitenkommunikation.
US-Markt für mobile drahtlose Landsysteme
Die USA werden 2025 voraussichtlich einen Marktanteil von 82–85 % in Nordamerika halten und bis 2034 ein jährliches Wachstum von 4,7–5,2 % verzeichnen. Behörden für öffentliche Sicherheit auf Bundes-, Landes- und Kommunalebene sind die Hauptabnehmer dieser Technologie. Unterstützt werden sie durch Fördermittel in den Bereichen Notfallkommunikation, Interoperabilität, Verschlüsselung und Infrastrukturzuverlässigkeit. Motorola Solutions, Inc., L3Harris Technologies, Inc., JVCKENWOOD Corporation und Raytheon Company sind auf diesem Markt stark vertreten.
Zu den neuen Anwendungsbereichen gehören standortbezogene Dienste, die Integration von Einsatzleitsystemen, Breitbanddienste und intelligente Außendienstprozesse. Energieversorger, Eisenbahnen, Flughäfen, Logistikunternehmen und Industrieunternehmen benötigen zuverlässige Kommunikation in Gebieten, in denen Mobilfunknetze möglicherweise nicht ausreichen. Modernisierungsprojekte für Fahrzeugflotten und die Umstellung von veralteten analogen Systemen führen zu einem kontinuierlichen Beschaffungsbedarf, insbesondere dort, wo Behörden die Interoperabilität mit regionalen Netzen sicherstellen müssen.
Markt für mobile Landfunksysteme in Europa
Europa hatte 2025 einen Marktanteil von rund 17–19 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % verzeichnen. Deutschland ist einer der wichtigsten Märkte, gefolgt von Großbritannien und Frankreich, wo das TETRA-Netz die Bereiche öffentliche Sicherheit, Transport, Energieversorgung und Industrie abdeckt. Digitale Migration und Netzausbau sind entscheidende Kaufkriterien.
Im Vereinigten Königreich besteht aufgrund der Kommunikations- und Transportnetze für die öffentliche Sicherheit eine kontinuierliche Nachfrage, während Deutschland von Industrie, Rettungsdiensten und professioneller Funkkommunikation profitiert. In Frankreich wird stetig in sichere Kommunikationssysteme für Regierung und kritische Infrastrukturen investiert. Auch in Italien und Spanien besteht Nachfrage aus den Bereichen Transport, Energieversorgung, öffentliche Sicherheit und Industrie. Die europäische Nachfrage konzentriert sich zunehmend auf Interoperabilität, Cybersicherheit, Frequenznutzung und die Migration zu unternehmenskritischer Breitbandkommunikationstechnologie.
Markt für mobile drahtlose Landsysteme im asiatisch-pazifischen Raum
Die Region Asien-Pazifik hält 2025 einen Marktanteil von 39–42 % und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 8,0–8,7 % verzeichnen. China ist der dominierende Akteur auf dem Markt, während Japan, Südkorea, Indien und Australien durch ihre Beiträge in den Bereichen öffentliche Sicherheit, Fertigung, Bergbau, Transport und Versorgung ebenfalls zum Wachstum beitragen. Die Digitalisierung in Industrie und Infrastrukturentwicklung verstärkt den Bedarf an zuverlässigen privaten Kommunikationslösungen.
Markt für mobile drahtlose Landsysteme im Nahen Osten und Afrika
Die Nachfrage aus dem Nahen Osten und Afrika wird voraussichtlich bis 2034 um 5,8–6,5 % jährlich steigen, wobei Saudi-Arabien den größten Bedarf stellt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Große Infrastrukturprojekte, Energieprojekte, die öffentliche Sicherheit und der Transportsektor führen zu einem erhöhten Bedarf an sicheren Funknetzen in anspruchsvollen Umgebungen.
In Saudi-Arabien und den Vereinigten Arabischen Emiraten werden große Investitionen in Smart Cities, Sicherheit, Energie und Transport getätigt, während in Südafrika bereits Bedarf an solchen Systemen in Sektoren wie Bergbau, Energieversorgung, Logistik und öffentlicher Sicherheit besteht. Die Beschaffung im übrigen Nahen Osten und Afrika hängt von Faktoren wie der verfügbaren Infrastruktur, dem Frequenzmanagement, der Projektfinanzierung und den Vertriebspartnern ab.
Segmentierungsanalyse
Typ
Die Nachfrage nach mobilen Kommunikationssystemen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % steigen. Dies unterstreicht die anhaltende Bedeutung mobiler Kommunikation für Außendienst- und fahrzeugbasierte Einsätze. Der Markt für mobile drahtlose Landfunksysteme umfasst Geräte, die nach Nutzermobilität, Leistungsbedarf, Netzabdeckung und Einsatzumgebung ausgewählt werden. Handfunkgeräte sind nach wie vor äußerst vielseitig, während fahrzeugintegrierte Systeme mobile Einsatzleitung und Feldoperationen unterstützen.
- Handfunkgeräte: Handfunkgeräte sind weiterhin führend, da Einsatzkräfte, Sicherheitsteams, Mitarbeiter von Versorgungsunternehmen und Industriepersonal auf Mobilität angewiesen sind. Robustheit, Akkulaufzeit, Audioqualität, Verschlüsselung und kompakte Bauform beeinflussen die Entscheidung für einen Neukauf.
- Fahrzeugintern: Fahrzeuginterne Systeme werden in Polizeiflotten, Einsatzfahrzeugen, Transportunternehmen, Nutzfahrzeugen und Verteidigungsplattformen eingesetzt. Höhere Sendeleistung, externe Antennen, Fahrzeugintegration und Anbindung an die Leitstelle machen diese Systeme strategisch wichtig für mobile Einsätze.
Technologie
Der Technologiesektor im Markt für mobile Landfunksysteme wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–8,2 % wachsen, da die digitale Transformation in den Bereichen öffentliche Sicherheit, Transportwesen, Energieversorgung, Verteidigung und industrielle Kommunikation voranschreitet. Digitale Plattformen kombinieren zunehmend sichere Sprachkommunikation mit Ortungs-, Nachrichten- und Datenfunktionen, wobei analoge Systeme weiterhin dort nützlich sind, wo Einfachheit und bestehende Infrastruktur entscheidend sind.
- Analog: Analoge Systeme bleiben dort gefragt, wo Unternehmen Wert auf niedrige Anschaffungskosten, einfache Bedienung und Kompatibilität mit bestehenden Netzwerken legen. Abgelegene Industriestandorte und kleinere Unternehmen können weiterhin analoge Geräte nutzen, wenn die Kosten für eine Migration ungünstig sind.
- Digitale Systeme haben eine strategisch stärkere Position , da Verschlüsselung, Spektrumeffizienz, GPS, Messaging, Bündelfunk und Anwendungsintegration anspruchsvollere betriebliche Anforderungen erfüllen. Initiativen zur Modernisierung der öffentlichen Sicherheit und zur Interoperabilität fördern die Akzeptanz.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Öffentliche Sicherheit |
Hoch |
Missionskritisch |
Reifen |
|
Transport |
Hoch |
Flottenmobilität |
Skalierung |
|
Energie und Versorgung |
Hoch |
Fernabdeckung |
Skalierung |
|
Verteidigung |
Hoch |
Sichere Sprachverbindung |
Reifen |
|
Bergbau und Bauwesen |
Medium |
Robuste Mobilität |
Skalierung |
|
Kommerziell |
Medium |
Private Netzwerke |
Skalierung |
Markttreiber und Wirkungsanalyse für mobile Landfunksysteme
Die Modernisierung der öffentlichen Sicherheit sichert Ersatz- und Modernisierungszyklen.
Behörden für öffentliche Sicherheit benötigen zunehmend Kommunikationsinfrastruktur, die verschlüsselte Sprachübertragung, Interoperabilität, Standortbestimmung und zuverlässigen Betrieb in Notfällen unterstützt. Bestehende Funkgeräteflotten müssen daher weiterentwickelt werden, ohne die bestehende Abdeckung oder die einsatzkritische Sprachqualität zu beeinträchtigen. Der daraus resultierende Austauschzyklus schafft eine stabile Nachfrage nach neuen Endgeräten, Infrastruktur, Software, Zubehör und Integrationsdienstleistungen. Budgetzuweisungen für die Notfallvorsorge können die Beschaffung beschleunigen, wenn Behörden mit veralteter Ausrüstung oder sich ändernden Interoperabilitätsanforderungen konfrontiert sind. Digitale Standards bieten zudem die Möglichkeit, zusätzliche Funktionen einzuführen, ohne bestehende Netzwerke sofort aufgeben zu müssen. Anbieter mit leistungsstarken Serviceorganisationen profitieren, da Kunden im Bereich der öffentlichen Sicherheit typischerweise Tests, Konfiguration, Schulungen, Wartung und langfristigen technischen Support benötigen. Dieser Faktor beeinflusst daher nicht nur die Stückzahlen, sondern auch die Umsatzstruktur und verschiebt die Beschaffung hin zu integrierten Kommunikationsökosystemen mit längeren Kundenbeziehungen und höheren Serviceanforderungen.
Industrielle Betriebe benötigen zuverlässige Kommunikationslösungen, die über die Mobilfunkabdeckung hinausgehen.
Industrielle Umgebungen erfordern kontinuierlich zuverlässige Kommunikationssysteme für Bergwerke, Energieanlagen, Schienennetze, Häfen, Lagerhallen, Baustellen und abgelegene Infrastrukturen. Kommerzielle Mobilfunknetze bieten an diesen Standorten, insbesondere auf großen Privatgeländen oder in geografisch isolierten Gebieten, oft keine ausreichende Abdeckung, Redundanz oder operative Kontrolle. LMR-Systeme stellen Unternehmen dedizierte Kommunikationskanäle und zuverlässige Gruppenanrufe zur Verfügung und unterstützen so die Koordination zwischen mobilen Teams und Leitstellen. Industrielle Anforderungen beeinflussen auch die Gerätespezifikationen und erhöhen die Nachfrage nach robusten Gehäusen, hoher Audioqualität, langer Akkulaufzeit, GPS-Funktionalität und Fahrzeugintegration. Mit zunehmender industrieller Automatisierung ergänzen Funknetze immer häufiger private Breitbandnetze, anstatt unabhängig zu funktionieren. Dies eröffnet Anbietern, die Sprachkommunikation mit Dispatching, Telemetrie, Ortungsdiensten und operativen Anwendungen integrieren und gleichzeitig in anspruchsvollen Umgebungen zuverlässige Leistung gewährleisten können, neue Möglichkeiten.
Digitale Migration verbessert Spektrumeffizienz und Funktionsfähigkeit
Der Übergang von analogen zu digitalen Funksystemen erzeugt eine Nachfrage nach Geräten, die trotz begrenzter Frequenzressourcen einen höheren Funktionsumfang bieten. Digitale Plattformen ermöglichen eine effizientere Kanalnutzung und bieten zusätzlich Verschlüsselung, Authentifizierung, GPS, Messaging und Anwendungsschnittstellen. Diese Funktionen sind besonders relevant für Behörden und Infrastrukturbetreiber, die große Nutzergruppen in stark frequentierten Umgebungen betreuen. Die Migration verläuft nicht einheitlich, da Organisationen die Kosten für den Netzaustausch, die Mitarbeiterschulung, die Interoperabilität und die Lebenszyklen bestehender Geräte berücksichtigen müssen. Daher setzen viele Käufer auf gestaffelte Strategien, die während der Übergangsphasen ältere und digitale Geräte kombinieren. Dies fördert die Nachfrage nach Multimode-Geräten und flexibler Infrastruktur, die mit verschiedenen Standards kompatibel ist. Langfristig dürfte die digitale Migration den Wert von Software, Gerätemanagement, Integration und professionellen Dienstleistungen im Vergleich zur reinen Funkhardware steigern und technisch versierten Anbietern breitere Geschäftsmöglichkeiten eröffnen.
Markt für mobile drahtlose Landsysteme: Zukunftstrends
Hybride LMR- und Breitbandnetze werden die missionskritische Konnektivität neu gestalten
Zukünftige Markttrends für mobile Landfunksysteme werden sich zunehmend auf Hybridarchitekturen konzentrieren, die etablierte Schmalbandfunknetze mit LTE, 5G, WLAN und Satellitenverbindungen kombinieren. Anstatt Breitband als Ersatz für LMR zu betrachten, werden Betreiber voraussichtlich mehrere Schichten je nach Einsatzanforderungen nutzen. Schmalbandsysteme gewährleisten zuverlässige Sprach- und Gruppenkommunikation, während Breitbandnetze schnellere Datenübertragung, Videoübertragung, Kartendienste und Anwendungszugriffe ermöglichen. Intelligente Geräte können verfügbare Netze automatisch anhand der Abdeckung und der Dienstprioritäten auswählen. Diese Architektur kann die operative Kommunikation in Gebiete mit begrenzter herkömmlicher Funkinfrastruktur ausdehnen, ohne einen sofortigen Netzaustausch zu erzwingen. Der daraus resultierende Übergang wird Anbieter begünstigen, die interoperable Geräte, Netzwerkmanagement, Cybersicherheit und Anwendungsintegration in heterogenen Verbindungsumgebungen bereitstellen und gleichzeitig die für missionskritische Kommunikation erwartete Zuverlässigkeit gewährleisten können.
Softwaredefinierte Funkgeräte werden die Flottenflexibilität erhöhen
Softwaredefinierte Architekturen werden voraussichtlich an Bedeutung gewinnen, da Anwender Geräte suchen, die mehrere Standards, Frequenzkonfigurationen und sich wandelnde Kommunikationsanforderungen unterstützen. Anstatt Hardware bei Protokolländerungen auszutauschen, können Unternehmen zunehmend Software-Updates nutzen, um Funktionen hinzuzufügen, die Sicherheit zu verbessern oder Interoperabilität zu ermöglichen. Dieser Ansatz kann die Lebenszykluskosten senken und gleichzeitig die Nutzungsdauer der Geräte verlängern, insbesondere für große Flotten im öffentlichen und industriellen Bereich. Gerätemanagementplattformen werden wichtiger, da Administratoren Konfiguration, Firmware, Authentifizierung und Sicherheitsrichtlinien für Tausende von Endpunkten verwalten müssen. Offene Schnittstellen können zudem eine stärkere Integration mit Leitstellensystemen, Kommandozentralen und operativen Anwendungen fördern. Im Prognosezeitraum werden Käufer Funkgeräte daher voraussichtlich neben den physischen Spezifikationen auch nach Upgradefähigkeit und Software-Ökosystemen bewerten. Die Wettbewerbsdifferenzierung wird sich somit hin zu Architektur, Cybersicherheit, Managementfunktionen und langfristigem Plattformsupport verlagern.
Marktchancen für mobile drahtlose Landsysteme
Hybride Kommunikationsformen schaffen neue Investitionsmöglichkeiten
Prognosen für den Markt für mobile Landfunksysteme deuten auf Chancen im Bereich hybrider Kommunikationsgeräte hin, die Schmalbandfunk mit LTE, 5G, WLAN und Satellitennetzen verbinden. Anbieter und Investoren können sich auf Geräte konzentrieren, die missionskritische Sprachkommunikation gewährleisten und gleichzeitig Breitbanddaten- und Anwendungsfunktionen bieten. Dieses Modell begegnet der praktischen Herausforderung der Modernisierung, da Behörden neue Dienste einführen können, ohne bestehende Funknetze sofort ersetzen zu müssen. Die Chancen erstrecken sich auch auf Gateways, Netzwerkmanagement-Software, Leitstellenplattformen, Cybersicherheit und Integrationsdienste. Transportwesen, öffentliche Sicherheit, Energieversorgung und Verteidigung sind besonders attraktiv, da diese Sektoren ausfallsichere Kommunikation unter sich ändernden geografischen und betrieblichen Bedingungen benötigen. Unternehmen mit installierten Funkinfrastrukturen können potenziell bestehende Kundenbeziehungen nutzen, um Breitbandfunktionen einzuführen, während spezialisierte Anbieter sich auf Interoperabilitätsschichten konzentrieren können, die heterogene Netzwerke verbinden und die Migrationskomplexität für große Organisationen reduzieren.
Lebenszyklusdienstleistungen können die Möglichkeiten für wiederkehrende Einnahmen erweitern
Lifecycle-Services bieten Anbietern, die über die reine Gerätebeschaffung hinaus stabilere Einnahmen anstreben, eine konkrete Chance. Große Funkgeräteflotten erfordern Programmierung, Konfiguration, vorbeugende Wartung, Batteriemanagement, Reparatur, Software-Updates, Cybersicherheitsmaßnahmen und schließlich den Austausch. Serviceanbieter können diese Leistungen in mehrjährigen Verträgen bündeln und so den Verwaltungsaufwand für Kunden reduzieren und gleichzeitig planbare, wiederkehrende Einnahmen generieren. Dieses Modell ist besonders relevant für Behörden und Organisationen mit geografisch verteilten Geräten. Ferndiagnose und zentrales Gerätemanagement können die Servicekosten weiter senken, indem Geräteprobleme frühzeitig erkannt und physische Eingriffe minimiert werden. Investoren können Anbieter anhand der installierten Basis, der Serviceabdeckung, der Softwarefunktionen und der Kundenbindung bewerten, anstatt sich allein auf die Hardwareverkäufe zu konzentrieren. Dieser Ansatz eröffnet auch Chancen für Vertriebspartner und Systemintegratoren, die lokalen Support für spezialisierte Funkplattformen und -infrastrukturen anbieten können.
Aktuelle Entwicklungen
- November 2025: Vodafone und AST SpaceMobile haben Deutschland als Standort für ein europäisches Satellitenbetriebszentrum ausgewählt. Das Zentrum wird die Satellitenverbindungen für Mobilfunknetzbetreiber in ganz Europa verwalten. Es ist Teil einer geplanten EU-Satellitenkonstellation, die die digitale Souveränität, Konnektivität und Notfallkommunikation stärken soll.
- April 2024: Mobix Labs brachte den MBX3110 auf den Markt, den weltweit ersten Hochleistungs-SP10T-HF-Schalter für den Landmobilfunkmarkt. Der CMOS-basierte Schalter unterstützt leistungsstarke, mehrbandige LMR-Anwendungen mit geringer Einfügungsdämpfung und hoher Linearität. Er ist für kritische Kommunikationsanwendungen von Rettungskräften, Behörden und anderen anspruchsvollen Nutzern konzipiert.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -