
ランドモバイル無線システム市場:動向・予測 2034
陸上移動無線システム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(携帯型、車載型(モバイル))、技術別(アナログ、デジタル)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00023917
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
223億2000 万米ドル
基準年値
2034年の予測
377 億2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.01 %
成長率
対象市場
2,720億1,000 万米ドル
(2026年~2034年)
陸上移動無線システム市場は、2025年に223億2000万米ドルと評価され、2034年までに377億2000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.01%で拡大する見込みです。この市場には、公共安全、運輸、公益事業、軍事、産業、商業施設などの分野で利用されている、重要かつ専門的な無線通信サービスが含まれています。これらの分野では、携帯電話やブロードバンドサービスの普及が進む中でも、信頼性の高い音声通信が依然として重要な要件となっています。
北米は、公共安全の近代化とインフラの強靭化への投資、および旧式無線機器の更新によって市場成長が牽引され、陸上移動無線システム市場において引き続き重要なシェアを占めるでしょう。同地域の成長率は、2026年から2034年の期間において、年平均成長率(CAGR)4.8%~5.3%の範囲になると予想されています。
陸上移動無線システム市場の評価と洞察
- 北米: 北米は、公共安全への投資、車両の近代化、確立されたP25インフラに支えられ、2025年には31~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.3%で拡大すると予想されています。
- 米国: 米国は、公共安全の近代化を背景に、2025年には北米の需要の82~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.2%で成長すると予測されている。
- 欧州: 欧州は2025年には17~19%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。TETRAの近代化が進むにつれ、ドイツ、英国、フランス、スペインは引き続き重要な市場となります。
- アジア太平洋地域: アジア太平洋地域は2025年には39~42%のシェアを占めると推定されており、中国、日本、インド、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%で拡大すると予測されている。
- 最大のセグメント: 携帯型システムは、2025年には市場シェアの52~56%を占め、現場での機動性に支えられ、2026~2034年には年平均成長率(CAGR)5.6~6.2%で成長すると予測されています。
- 高成長分野: デジタル技術は2025年には市場シェアの64~68%を占め、近代化と周波数効率化を反映して、2026~2034年には年平均成長率(CAGR)8.2~9.0%で成長すると予測されている。
- 詳細に分析された主要企業: Motorola Solutions, Inc.、Simoco Wireless Solutions、Raytheon Company、JVCKENWOOD Corporation、Thales Group、RELM Wireless Corporation、Hytera Communications Corporation Limited、Tait Radio Communications Limited、Sepura PLC、L3Harris Technologies, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アナログ音声通信システムから、暗号化、GPS、データメッセージング、トランキング、相互運用性を提供するデジタルシステムへと進化を遂げてきました。携帯端末は依然として現場作業の重要な一部であり、車載無線機は移動要員向けに高出力の通信手段を提供しています。無線ネットワークとブロードバンドネットワークの両方において、堅牢性、サイバーセキュリティ、エネルギー効率、ソフトウェア定義機能、マルチスタンダード互換性への重視が高まっています。
今後の投資は、LMRをLTE、5G、Wi-Fi、衛星通信に接続するハイブリッドシステムに重点を置くことになるでしょう。アジア太平洋地域と中東地域の新たな市場は、公共安全機関、運輸会社、公益事業会社、および産業界が通信能力を向上させる上で、購入を促進する上で重要な役割を果たすでしょう。適切な周波数政策、サイバーセキュリティ、緊急時対応計画、およびインフラ投資は、機器のアップグレードとネットワークの強化を促進するでしょう。
陸上移動無線システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 223億2000万米ドル |
| 2034年までの市場規模 | 377億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
陸上移動無線システム市場分析
この需要は、商用携帯電話ネットワークが利用できない場合や、混雑などの問題で使用できない場合に、信頼性の高い通信手段が必要であることから生じています。警察、消防、救急隊、公益事業会社、運輸機関、鉱業、建設会社、軍隊の間で、陸上移動無線システム市場の発展に構造的な支援を提供しています。バリューチェーンには、無線機メーカー、チップセットサプライヤー、ネットワークインテグレーター、インフラストラクチャプロバイダー、スペクトル規制当局、ソフトウェアプロバイダー、販売代理店、保守会社が含まれます。調達プロセスでは、端末のコストだけでなく、ライフサイクル全体にわたるパフォーマンスを考慮するようになりました。
デジタル化への移行とハイブリッド接続により、業界のバリューチェーンにはさらなる変化がもたらされるでしょう。デジタル無線はスペクトル効率の向上に加え、通信の暗号化、位置情報の取得、メッセージの送受信、アプリケーションの実行といった機能を提供します。一方、アナログ無線は、低価格や既存インフラが意思決定プロセスに影響を与える分野では依然として重要な役割を果たします。ベンダーは、TETRA、DMR、P25などの規格間の相互運用性をサポートするだけでなく、ブロードバンド技術の統合も必要となるでしょう。
競争上のポジショニングは、技術ポートフォリオ、導入実績、地理的範囲、公共安全通信または産業通信のいずれかへの特化といった違いによって左右されます。陸上移動無線システム市場レポートの分析によると、Motorola Solutions, Inc.は幅広いミッションクリティカルなエコシステムを有しています。一方、Thales Group、JVCKENWOOD Corporation、Hytera Communications Corporation Limited、およびL3Harris Technologies, Inc.は、公共安全、防衛、運輸、その他のアプリケーションのさまざまな組み合わせに関わっています。Sepura PLCとTait Radio Communications Limitedは、引き続きクリティカル通信のスペシャリストです。
戦略的投資は、無線通信だけでなく、通信技術の融合に重点を置くようになっている。モトローラ・ソリューションズはLMRをブロードバンドおよび衛星通信へと拡大し、JVCKENWOODはブロードバンド・プッシュ・トゥ・トーク・ソリューションを改良した。ハイテラ・コミュニケーションズは、狭帯域通信とLTE機能を備えたハイブリッド端末を開発している。タレス・グループとレイセオンは、防衛・政府機関の顧客との関係において依然として優位性を維持している一方、シモコ・ワイヤレス・ソリューションズ、RELMワイヤレス、テイト・ラジオ・コミュニケーションズは、特殊用途と製品ライフサイクルに注力している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
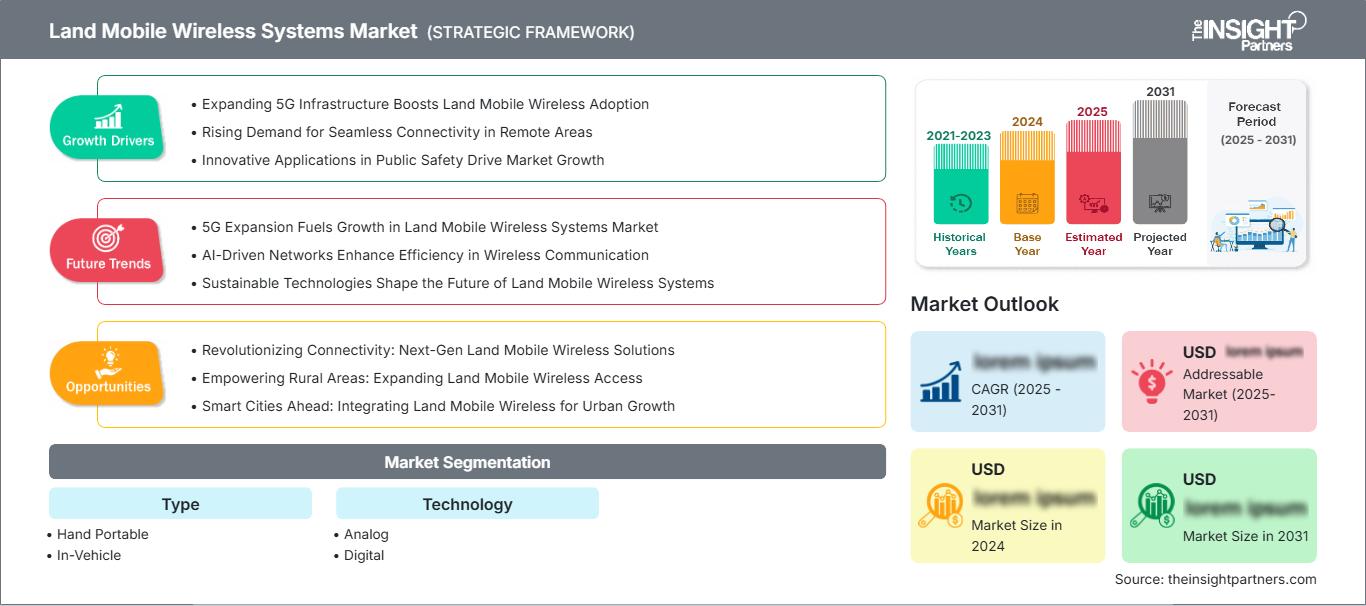
陸上移動無線システム市場:戦略的洞察
地域別分析
北米陸上移動無線システム市場
北米は2025年には陸上移動無線システム市場の31~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.3%で成長すると予測されています。この地域は、高度な公共安全通信インフラ、強力なP25エコシステム、緊急対応ニーズ、旧式無線システムの置き換えといった要因によって成長が促進されています。連邦政府、州政府、地方自治体による調達に加え、公益事業、運輸、産業界も民間通信に対する需要を生み出しています。
2025年には北米の需要の82~85%を米国が占め、予測期間中の年平均成長率(CAGR)は4.7~5.2%になると見込まれています。調達は相互運用性、暗号化、ブロードバンド通信、および運用継続性に重点を置いています。カナダは公共安全、資源産業、運輸、遠隔通信の分野で貢献しています。この地域の既存設備は、LTE、5G、衛星通信との交換および統合の機会を提供します。
米国陸上移動無線システム市場
米国は2025年時点で北米市場において82~85%の市場シェアを占めると推定されており、2034年まで年平均成長率(CAGR)4.7~5.2%の成長が見込まれています。連邦、州、地方自治体レベルの公共安全部門がこの技術の主要な消費者であり、緊急通信、相互運用性、暗号化、インフラの信頼性といった分野への資金提供によってその普及が促進されています。Motorola Solutions, Inc.、L3Harris Technologies, Inc.、JVCケンウッド、Raytheon Companyは、この市場で大きな存在感を示しています。
新たな用途としては、位置情報サービス、配車システム統合、ブロードバンドサービス、スマートフィールドオペレーションなどが挙げられます。公益事業会社、鉄道会社、空港、物流会社、製造業など、あらゆる企業が、携帯電話ネットワークサービスが不十分な地域でも信頼性の高い通信を必要としています。車両の更新プロジェクトや旧式のアナログシステムからの移行は、継続的な調達ニーズを生み出し、特に各機関が地域ネットワークとの相互運用性を確保する必要がある場合はなおさらです。
欧州陸上移動無線システム市場
2025年時点で欧州は全体の約17~19%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.6%を記録すると予測されている。ドイツは主要市場の一つであり、英国とフランスがそれに続く。これらの国では、TETRAネットワークが公共安全、交通、公共事業、産業用途に利用されている。デジタル移行とネットワークのアップグレードは、購入における重要な基準となっている。
英国では、公共安全通信と交通ネットワークの需要が継続的に存在し、ドイツでは、産業、緊急サービス、および業務用無線通信の需要が高まっています。フランスでは、政府機関や重要インフラの安全な通信への投資が継続的に行われています。イタリアとスペインでは、運輸、公益事業、公共安全、および産業分野からの需要があります。ヨーロッパにおける需要は、相互運用性、サイバーセキュリティ、周波数利用、およびミッションクリティカルなブロードバンド通信技術への移行にますます重点が置かれています。
アジア太平洋地域陸上移動無線システム市場
アジア太平洋地域は2025年には市場シェアの39~42%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%を維持すると予測されています。中国が市場を牽引する一方、日本、韓国、インド、オーストラリアは公共安全、製造業、鉱業、運輸、公益事業などの分野で貢献しています。産業のデジタル化とインフラ開発の進展により、信頼性の高いプライベート通信ソリューションへのニーズが高まっています。
中東・アフリカの陸上移動無線システム市場
中東およびアフリカ地域からの需要は、2034年まで年平均成長率(CAGR)5.8~6.5%で推移すると予測されており、サウジアラビアが最も需要が高く、次いでアラブ首長国連邦、南アフリカが続く見込みです。大規模なインフラプロジェクト、エネルギー事業、公共安全、輸送といった分野では、困難な環境下でも安全な無線ネットワークへの需要が高まっています。
サウジアラビアとアラブ首長国連邦では、スマートシティ、セキュリティ、エネルギー、運輸分野への大規模な投資が行われている一方、南アフリカでは鉱業、公益事業、物流、公共安全などの分野で既にこうしたシステムへの需要が高まっている。中東・アフリカ地域のその他の地域における調達は、利用可能なインフラ、周波数管理、プロジェクト資金、販売代理店といった要因に左右される。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの 需要は年平均成長率(CAGR)5.4~6.1%で拡大すると予測されており、これは現場および車両ベースの作戦におけるモバイル通信の重要性が継続していることを反映しています。陸上移動無線システム市場の範囲には、ユーザーの移動性、電力要件、通信範囲、および運用環境に応じて選択された機器が含まれます。携帯型無線機は依然として高い汎用性を持ち、車載システムは移動指揮および現場作戦をサポートします。
- 携帯型無線機:緊急対応要員、警備チーム、公益事業従事者、産業従事者などは機動性を必要とするため、 携帯型 無線機は依然として主流の地位を維持しています。堅牢性、バッテリー持続時間、音質、暗号化機能、そしてコンパクトな形状が、無線機の買い替え判断に影響を与えます。
- 車載システム: 車載 システムは、警察車両、緊急車両、輸送事業者、作業用トラック、防衛プラットフォームなどに利用されています。高出力の送信、外部アンテナ、車両との統合、および指令センターとの接続性により、これらのシステムは移動運用において戦略的に重要な役割を果たします。
テクノロジー
陸上移動無線システム市場の技術分野は、公共安全、運輸、公益事業、防衛、産業通信といった分野でデジタル化が加速するにつれ、2026年から2034年にかけて年平均成長率(CAGR)6.8~8.2%で成長すると予測されています。デジタルプラットフォームは、安全な音声通信と位置情報、メッセージング、データ機能をますます統合するようになっていますが、シンプルさと既存のインフラが依然として重要な要素となる分野では、アナログシステムも引き続き有用です。
- アナログ: アナログ システムは、導入コストの低さ、操作の容易さ、既存ネットワークとの互換性を重視する組織において、依然として需要が高い。遠隔地の工業施設や小規模組織では、移行コストが依然として不利な場合、アナログ機器を引き続き使用できる。
- デジタル:暗号化、スペクトル効率、GPS、メッセージング、トランキング、アプリケーション統合といった機能により、より高度な運用要件に対応できるため、 デジタル システムは戦略的に優位な地位を占めています。公共安全の近代化と相互運用性に関する取り組みが、デジタルシステムの導入をさらに促進しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
公安 |
高い |
ミッションクリティカル |
成熟した |
|
交通機関 |
高い |
車両モビリティ |
スケーリング |
|
エネルギー・公益事業 |
高い |
遠隔地からの取材 |
スケーリング |
|
防衛 |
高い |
セキュアボイス |
成熟した |
|
鉱業と建設業 |
中くらい |
堅牢な機動性 |
スケーリング |
|
コマーシャル |
中くらい |
プライベートネットワーク |
スケーリング |
陸上移動無線システム市場の成長要因と影響分析
公共安全の近代化は、交換とアップグレードのサイクルを維持する。
公共安全機関は、暗号化音声、相互運用性、位置情報認識、緊急時の信頼性の高い運用をサポートする通信インフラをますます必要としています。そのため、既存の無線機器群は、確立された通信範囲やミッションクリティカルな音声性能を損なうことなく進化する必要があります。その結果生じる交換サイクルは、新しい端末、インフラ、ソフトウェア、アクセサリ、および統合サービスに対する安定した需要を生み出します。緊急事態への備えのための予算配分は、機関が老朽化した機器や相互運用性の要件の変化に直面した場合に、調達を加速させることができます。デジタル標準はまた、既存のネットワークをすぐに放棄することなく、追加機能を導入する道筋を提供します。強力なサービス組織を持つベンダーは、公共安全機関の顧客が通常、テスト、構成、トレーニング、保守、および長期的な技術サポートを必要とするため、恩恵を受けます。したがって、この要因は機器の数量だけでなく、収益構成にも影響を与え、調達はより長期的な顧客関係とより高いサービス要件を持つ統合通信エコシステムへとシフトします。
産業活動には、携帯電話の通信範囲を超えた信頼性の高い通信手段が不可欠である。
産業環境では、鉱山、エネルギー施設、鉄道網、港湾、倉庫、建設現場、遠隔地のインフラなど、あらゆる場所で信頼性の高い通信システムに対する需要が絶えず高まっています。商用セルラーネットワークでは、これらの場所、特に大規模な私有地や地理的に孤立した地域では、十分なカバレッジ、冗長性、運用制御を提供できない場合があります。LMRシステムは、組織に専用の通信チャネルと予測可能なグループ通話を提供し、移動チームと管制センター間の連携をサポートします。産業要件は機器の仕様にも影響を与え、堅牢な筐体、高音質、長寿命バッテリー、GPS機能、車両統合に対する需要が高まっています。産業オートメーションの拡大に伴い、無線ネットワークは独立して運用されるのではなく、プライベートブロードバンドを補完する役割を担うようになっています。これにより、厳しい物理環境下でも信頼性の高いパフォーマンスを維持しながら、音声通信をディスパッチ、テレメトリ、位置情報サービス、運用アプリケーションと統合できるベンダーにとって、新たなビジネスチャンスが生まれます。
デジタル移行により、スペクトル効率と機能性が向上する
アナログ無線システムからデジタル無線システムへの移行に伴い、限られた周波数帯域内でより高度な機能を提供できる機器への需要が高まっています。デジタルプラットフォームは、暗号化、認証、GPS、メッセージング、アプリケーションインターフェースといった機能を追加しながら、より効率的なチャネル利用を可能にします。これらの機能は、混雑した環境で大規模なユーザーグループを管理する公共安全機関やインフラ事業者にとって特に重要です。ネットワークの交換コスト、従業員のトレーニング、相互運用性、既存機器のライフサイクルなどを考慮する必要があるため、移行は一律ではありません。そのため、多くの購入者は移行期間中に従来型機器とデジタル機器を組み合わせた段階的な戦略を採用しています。これは、マルチモード機器や、複数の規格に対応できる柔軟なインフラへの需要を支えています。デジタル移行が進むにつれて、基本的な無線ハードウェアに比べてソフトウェア、デバイス管理、統合、専門サービスの価値が高まり、技術力のあるサプライヤーにとってより幅広いビジネスチャンスが生まれるでしょう。
陸上移動無線システム市場の将来動向
ハイブリッドLMRおよびブロードバンドネットワークがミッションクリティカルな接続性を変革する
将来の陸上移動無線システム市場のトレンドは、既存の狭帯域無線とLTE、5G、Wi-Fi、衛星接続を組み合わせたハイブリッドアーキテクチャにますます重点が置かれるようになるでしょう。ブロードバンドをLMRの代替として扱うのではなく、事業者はミッション要件に応じて複数のレイヤーを使用する可能性が高くなります。狭帯域システムは信頼性の高い音声およびグループ通信を維持しつつ、ブロードバンドネットワークはより高速なデータ、ビデオ、マッピング、およびアプリケーションアクセスを提供します。インテリジェントデバイスは、カバレッジとサービス優先順位に基づいて利用可能なネットワークを自動的に選択する可能性があります。このアーキテクチャにより、ネットワークの即時交換を強制することなく、従来の無線インフラが限られているエリアにも運用通信を拡張できます。結果として生じる移行は、ミッションクリティカルな通信に求められる信頼性を維持しながら、異種接続環境全体で相互運用可能なデバイス、ネットワーク管理、サイバーセキュリティ、およびアプリケーション統合を提供できるベンダーに有利に働くでしょう。
ソフトウェア無線機は車両運用の柔軟性を向上させる
ユーザーが複数の規格、周波数構成、および進化する通信要件に対応できる機器を求めるようになるにつれ、ソフトウェア定義アーキテクチャの影響力はますます高まるでしょう。プロトコルが変更されるたびにハードウェアを交換する代わりに、組織はソフトウェアアップデートを利用して機能を追加したり、セキュリティを強化したり、相互運用性を実現したりすることが可能になります。このアプローチは、特に大規模な政府機関や産業用機器群において、機器のライフサイクルコストを削減しながら、機器の有用性を延長することができます。管理者は数千ものエンドポイントにわたって構成、ファームウェア、認証、およびセキュリティポリシーを制御する必要があるため、デバイス管理プラットフォームの重要性が増すでしょう。オープンインターフェースは、ディスパッチシステム、コマンドプラットフォーム、および運用アプリケーションとの統合を促進する可能性もあります。したがって、予測期間中、購入者は物理的な仕様に加えて、アップグレード可能性とソフトウェアエコシステムに基づいて無線機を評価する可能性が高く、競争上の差別化要因はアーキテクチャ、サイバーセキュリティ、管理機能、および長期的なプラットフォームサポートへとシフトしていくでしょう。
陸上移動無線システム市場の機会
ハイブリッド通信が新たな投資経路を創出
陸上移動無線システム市場の予測では、狭帯域無線とLTE、5G、Wi-Fi、衛星ネットワークを接続するハイブリッド通信機器にチャンスがあるとされています。ベンダーや投資家は、ミッションクリティカルな音声通信を維持しながら、ブロードバンドデータとアプリケーション機能を追加できるデバイスをターゲットにすることができます。このモデルは、既存の無線ネットワークをすぐに置き換えることなく新しいサービスを導入できるため、近代化の実際的な課題に対応できます。機会は、ゲートウェイ、ネットワーク管理ソフトウェア、ディスパッチプラットフォーム、サイバーセキュリティ、統合サービスにまで及びます。運輸、公共安全、公益事業、防衛分野は、変化する地理的および運用上の状況においても回復力のある通信を必要とするため、特に魅力的です。無線基地局を設置している企業は、既存の顧客関係を活用してブロードバンド機能を導入できる可能性があり、専門サプライヤーは、異種ネットワークを接続し、大規模組織の移行の複雑さを軽減する相互運用性レイヤーに注力することができます。
ライフサイクルサービスは、継続的な収益機会を拡大できる
ライフサイクルサービスは、機器調達以外のより安定した収益を求めるサプライヤーにとって、実行可能な機会を提供します。大規模な無線機器群には、プログラミング、構成、予防保守、バッテリー管理、修理、ソフトウェアアップデート、サイバーセキュリティ対策、そして最終的な交換が必要です。サービスプロバイダーは、これらの活動を複数年契約でパッケージ化することで、顧客の管理負担を軽減し、予測可能な継続的な収益を生み出すことができます。このモデルは、地理的に分散した機器を保有する公共安全機関や産業組織にとって特に有効です。リモート診断と集中型デバイス管理により、機器の故障前に問題を特定し、物理的な介入を最小限に抑えることで、サービスコストをさらに削減できます。投資家は、ハードウェア販売だけでなく、導入実績、サービス範囲、ソフトウェア機能、顧客維持率に基づいてサプライヤーを評価できます。このアプローチは、特殊な無線プラットフォームやインフラストラクチャに関する地域密着型のサポートを提供できるチャネルパートナーやインテグレーターにも機会をもたらします。
最近の動向
- 2025年11月:ボーダフォンとASTスペースモバイルは、欧州主権衛星運用センターの設置場所としてドイツを選定した。このセンターは、欧州全域のモバイルネットワーク事業者向けに衛星接続を管理する。これは、デジタル主権、接続性、緊急通信の強化を目的としたEU衛星コンステレーション計画の一環である。
- 2024年4月:Mobix Labsは、陸上移動無線市場向けとしては世界初となる高出力SP10T RFスイッチ「MBX3110」を発表しました。このCMOSベースのスイッチは、低挿入損失と高直線性で、高出力マルチバンドLMRアプリケーションをサポートします。緊急対応要員、公共安全機関、その他要求の厳しいユーザーが使用する重要な通信用途を対象としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -