
Mercato dei sistemi senza fili mobili terrestri: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi wireless mobili terrestri (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (portatile, veicolare (mobile)); tecnologia (analogica, digitale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023917
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
22,32 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
37,72 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,01 %
Tasso di crescita
Mercato di riferimento
272,01 miliardi di dollari USA
(2026-2034)
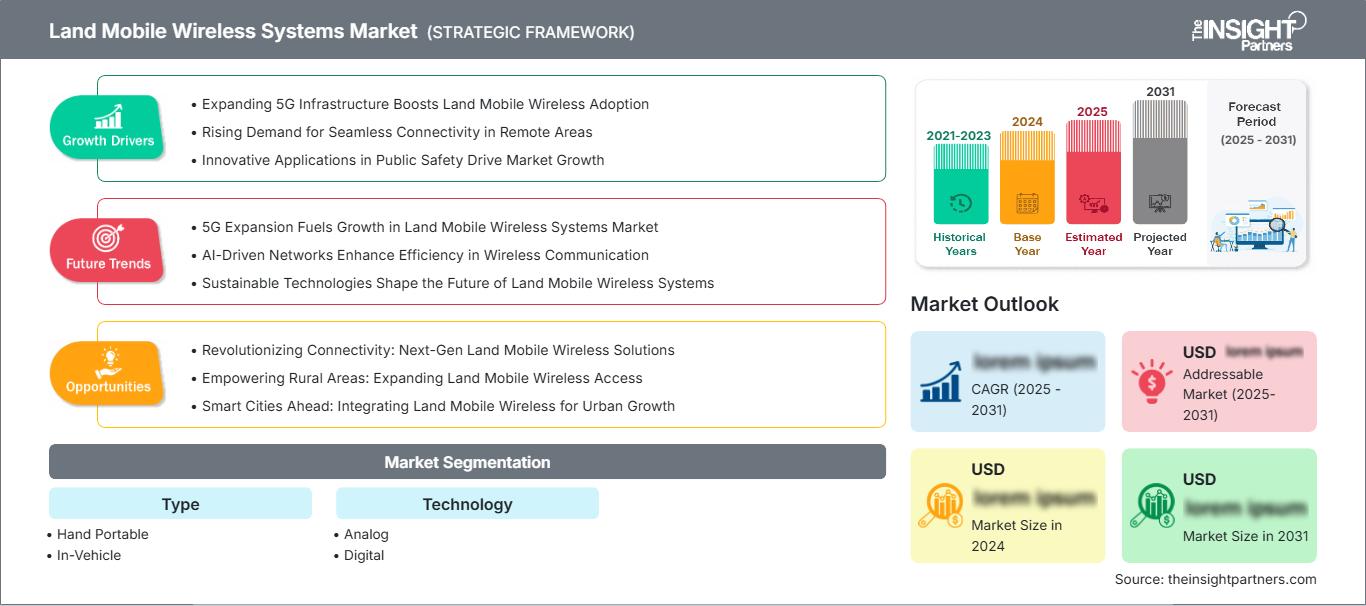
Il mercato dei sistemi wireless mobili terrestri (Land Mobile Wireless Systems) aveva un valore di 22,32 miliardi di dollari nel 2025 e si prevede che raggiungerà i 37,72 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,01% dal 2026 al 2034. Il mercato comprende servizi di comunicazione wireless essenziali e professionali utilizzati nei settori della pubblica sicurezza, dei trasporti, dei servizi di pubblica utilità, della difesa, dell'industria e delle attività commerciali, dove una comunicazione vocale affidabile rimane un requisito fondamentale nonostante la crescente diffusione dei servizi cellulari e a banda larga.
Il Nord America continuerà a detenere una quota importante nel mercato dei sistemi wireless mobili terrestri, con una crescita trainata dagli investimenti nella modernizzazione della sicurezza pubblica e nella resilienza delle infrastrutture, nonché dalla sostituzione delle flotte radio obsolete. Si prevede che il tasso di crescita nella regione si attesti tra il 4,8% e il 5,3% di CAGR nel periodo compreso tra il 2026 e il 2034.
Analisi e approfondimenti sul mercato dei sistemi wireless mobili terrestri.
- Nord America: si prevede che il Nord America rappresenterà una quota del 31-34% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% tra il 2026 e il 2034, grazie agli investimenti nella sicurezza pubblica, alla modernizzazione della flotta e alle infrastrutture P25 già consolidate.
- USA: Si stima che gli Stati Uniti rappresenteranno una quota dell'82-85% della domanda nordamericana nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 4,7-5,2% tra il 2026 e il 2034, trainati dalla modernizzazione dei sistemi di sicurezza pubblica.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 17-19% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,0-5,6% tra il 2026 e il 2034. Germania, Regno Unito, Francia e Spagna rimangono mercati importanti, mentre prosegue la modernizzazione della rete TETRA.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 39-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,7% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: i sistemi portatili rappresentano una quota di mercato del 52-56% nel 2025 e si prevede che cresceranno a un CAGR del 5,6-6,2% nel periodo 2026-2034, grazie alla mobilità sul campo.
- Segmento ad alta crescita: la tecnologia digitale detiene una quota di mercato del 64-68% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034, grazie alla modernizzazione e all'efficienza dello spettro.
- Aziende chiave analizzate nel dettaglio: Motorola Solutions, Inc., Simoco Wireless Solutions, Raytheon Company, JVCKENWOOD Corporation, Thales Group, RELM Wireless Corporation, Hytera Communications Corporation Limited, Tait Radio Communications Limited, Sepura PLC, L3Harris Technologies, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si è passati da sistemi analogici basati sulla voce a sistemi digitali che offrono crittografia, GPS, messaggistica dati, trunking e interoperabilità. I dispositivi portatili sono ancora fondamentali per il lavoro sul campo, mentre le radio veicolari offrono una maggiore potenza per il personale mobile. Si pone sempre maggiore enfasi su robustezza, sicurezza informatica, efficienza energetica, funzionalità definite via software e compatibilità multistandard sia per le reti radio che per quelle a banda larga.
Gli investimenti futuri si concentreranno su sistemi ibridi che collegano le radio LMR a LTE, 5G, Wi-Fi e connettività satellitare. I nuovi mercati nella regione Asia-Pacifico e in Medio Oriente svolgeranno un ruolo chiave nel guidare gli acquisti da parte di enti di pubblica sicurezza, aziende di trasporto, servizi di pubblica utilità e industrie, man mano che aggiorneranno le proprie capacità di comunicazione. Politiche appropriate in materia di spettro, sicurezza informatica, programmi di pianificazione delle emergenze e investimenti in infrastrutture faciliteranno l'aggiornamento delle apparecchiature e il potenziamento delle reti.
Ambito del rapporto sul mercato dei sistemi wireless mobili terrestri
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 22,32 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 37,72 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi wireless mobili terrestri
La domanda nasce dalla necessità di comunicazioni affidabili nei momenti in cui le reti cellulari commerciali non sono disponibili o non possono essere utilizzate a causa di congestione o altri problemi. Fornisce un supporto strutturale allo sviluppo del mercato dei sistemi wireless mobili terrestri (Land Mobile Wireless Systems) tra forze di polizia, vigili del fuoco, paramedici, aziende di servizi pubblici, agenzie di trasporto, attività minerarie, imprese di costruzione e forze armate. La catena del valore coinvolge produttori di radio, fornitori di chipset, integratori di rete, fornitori di infrastrutture, regolatori dello spettro, fornitori di software, distributori e aziende di manutenzione. I processi di approvvigionamento hanno iniziato a considerare le prestazioni sull'intero ciclo di vita anziché solo il costo del dispositivo.
Ulteriori cambiamenti sono in arrivo a causa della migrazione digitale e della connettività ibrida nella catena del valore del settore. Le radio digitali offrono una maggiore efficienza dello spettro e la possibilità di crittografare le comunicazioni, localizzare, inviare messaggi ed eseguire applicazioni, mentre le radio analogiche rimangono importanti nelle aree in cui i prezzi più bassi e le infrastrutture esistenti influenzano il processo decisionale. I fornitori dovranno integrare la tecnologia a banda larga, oltre a supportare l'interoperabilità tra standard come TETRA, DMR, P25 e altri.
Il posizionamento competitivo è influenzato dalle differenze nel portafoglio tecnologico, nella base installata, nella copertura geografica e nella specializzazione in comunicazioni per la sicurezza pubblica o per l'industria. Secondo l'analisi del Land Mobile Wireless Systems Market Report, Motorola Solutions, Inc. possiede un ampio ecosistema per applicazioni mission-critical, mentre Thales Group, JVCKENWOOD Corporation, Hytera Communications Corporation Limited e L3Harris Technologies, Inc. sono coinvolte in varie combinazioni di applicazioni per la sicurezza pubblica, la difesa, i trasporti e altri settori. Sepura PLC e Tait Radio Communications Limited rimangono specializzate nelle comunicazioni critiche.
L'investimento strategico si concentra maggiormente sulla convergenza piuttosto che sulla sola radio. Motorola Solutions, Inc. espande la tecnologia LMR verso le comunicazioni a banda larga e satellitari, mentre JVCKENWOOD Corporation ha migliorato le sue soluzioni push-to-talk a banda larga. Hytera Communications Corporation Limited sviluppa terminali ibridi con funzionalità a banda stretta e LTE. Thales Group e Raytheon Company mantengono un vantaggio competitivo grazie ai rapporti con clienti del settore della difesa e governativo; mentre Simoco Wireless Solutions, RELM Wireless Corporation e Tait Radio Communications Limited si concentrano su applicazioni speciali e sul ciclo di vita del prodotto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi wireless mobili terrestri: approfondimenti strategici
Approfondimenti regionali
Mercato dei sistemi wireless mobili terrestri del Nord America
Si prevede che il Nord America deterrà una quota di mercato dei sistemi wireless mobili terrestri (Land Mobile Wireless Systems, WMWS) pari al 31-34% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,3% dal 2026 al 2034. Questa regione è favorita da infrastrutture di comunicazione avanzate per la pubblica sicurezza, un solido ecosistema P25, esigenze di risposta alle emergenze e dalla sostituzione dei vecchi sistemi radio. Oltre agli acquisti da parte di enti governativi federali, statali e locali, anche le aziende di servizi pubblici, i trasporti e gli operatori industriali generano domanda di comunicazioni private.
Gli Stati Uniti rappresentano l'82-85% della domanda nordamericana nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,7-5,2% durante il periodo di previsione. Gli acquisti si concentrano su interoperabilità, crittografia, comunicazioni a banda larga e continuità operativa. Il Canada contribuisce grazie alla sicurezza pubblica, all'industria delle risorse, ai trasporti e alle comunicazioni in aree remote. La base installata nella regione offre opportunità di sostituzione e integrazione con LTE, 5G e comunicazioni satellitari.
Mercato statunitense dei sistemi wireless mobili terrestri
Si stima che gli Stati Uniti detengano una quota di mercato dell'82-85% in Nord America nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,7-5,2% fino al 2034. I dipartimenti di pubblica sicurezza a livello federale, statale e comunale sono i principali utilizzatori di questa tecnologia, grazie anche ai finanziamenti destinati alle comunicazioni di emergenza, all'interoperabilità, alla crittografia e all'affidabilità delle infrastrutture. Motorola Solutions, Inc., L3Harris Technologies, Inc., JVCKENWOOD Corporation e Raytheon Company vantano una presenza considerevole sul mercato.
Le nuove applicazioni includono servizi basati sulla geolocalizzazione, integrazione dei sistemi di dispacciamento, servizi a banda larga e operazioni sul campo intelligenti. Aziende di servizi pubblici, ferrovie, aeroporti, società di logistica e imprese industriali necessitano tutte di comunicazioni affidabili in aree in cui i servizi di rete cellulare potrebbero essere inadeguati. I progetti di ammodernamento delle flotte e la transizione da sistemi analogici obsoleti creano continue esigenze di approvvigionamento, soprattutto laddove le agenzie devono garantire la loro interoperabilità con le reti regionali.
Mercato europeo dei sistemi wireless mobili terrestri
Nel 2025 l'Europa rappresentava una quota di mercato pari al 17-19%, con una previsione di crescita annua composta (CAGR) del 5,0-5,6% nel periodo 2026-2034. La Germania è uno dei mercati chiave, seguita da Regno Unito e Francia, dove la rete TETRA è fondamentale per la sicurezza pubblica, i trasporti, i servizi di pubblica utilità e l'utilizzo industriale. La migrazione al digitale e l'aggiornamento della rete sono criteri cruciali per l'acquisto.
Nel Regno Unito, la domanda è costante grazie alle reti di comunicazione e trasporto per la pubblica sicurezza, mentre la Germania ne trae vantaggio grazie all'industria, ai servizi di emergenza e alle comunicazioni radio professionali. In Francia, si registrano investimenti costanti in comunicazioni sicure per il governo e le infrastrutture critiche. La domanda proviene da Italia e Spagna, in particolare dai settori dei trasporti, dei servizi di pubblica utilità, della pubblica sicurezza e dell'industria. La domanda europea si concentra sempre più sull'interoperabilità, la sicurezza informatica, l'utilizzo dello spettro e la migrazione verso tecnologie di comunicazione a banda larga per applicazioni mission-critical.
Mercato dei sistemi wireless mobili terrestri nella regione Asia-Pacifico
La regione Asia-Pacifico detiene una quota di mercato del 39-42% nel 2025 e si prevede che manterrà un tasso di crescita annuo composto (CAGR) dell'8,0-8,7% dal 2026 al 2034. La Cina è l'attore dominante del mercato, mentre Giappone, Corea del Sud, India e Australia contribuiscono al segmento attraverso la sicurezza pubblica, la produzione, l'industria mineraria, i trasporti e i servizi di pubblica utilità. La digitalizzazione nell'industria e lo sviluppo delle infrastrutture stanno aumentando la necessità di soluzioni di comunicazione private affidabili.
Mercato dei sistemi wireless mobili terrestri in Medio Oriente e Africa
Si prevede che la domanda proveniente dal Medio Oriente e dall'Africa registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,5% fino al 2034, con la domanda più elevata proveniente dall'Arabia Saudita, seguita da Emirati Arabi Uniti e Sudafrica. Grandi progetti infrastrutturali, operazioni energetiche, sicurezza pubblica e trasporti generano una crescente domanda di reti radio sicure in ambienti complessi.
In Arabia Saudita ed Emirati Arabi Uniti si stanno effettuando ingenti investimenti in città intelligenti, sicurezza, energia e trasporti, mentre in Sudafrica esiste già una domanda per tali sistemi in settori come l'industria mineraria, i servizi di pubblica utilità, la logistica e la sicurezza pubblica. L'approvvigionamento nel resto della regione MEA dipende da fattori quali le infrastrutture disponibili, la gestione dello spettro, i finanziamenti per il progetto e i distributori.
Analisi di segmentazione
Tipo
Si prevede che la domanda per tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% nel periodo 2026-2034, a testimonianza della continua importanza delle comunicazioni mobili nelle operazioni sul campo e a bordo dei veicoli. Il mercato dei sistemi wireless mobili terrestri (Land Mobile Wireless Systems) comprende apparecchiature selezionate in base alla mobilità dell'utente, ai requisiti di alimentazione, alle condizioni di copertura e all'ambiente operativo. Le radio portatili rimangono estremamente versatili, mentre i sistemi installati sui veicoli supportano il comando mobile e le operazioni sul campo.
- Radio portatili: le radio portatili mantengono la posizione di leader perché soccorritori, squadre di sicurezza, addetti ai servizi di pubblica utilità e personale industriale necessitano di mobilità. Robustezza, durata della batteria, qualità audio, crittografia e dimensioni compatte influenzano le decisioni di sostituzione.
- Sistemi a bordo veicolo: I sistemi a bordo veicolo sono utilizzati dalle flotte di polizia, dai veicoli di emergenza, dagli operatori dei trasporti, dai camion di servizio e dalle piattaforme di difesa. La maggiore potenza di trasmissione, le antenne esterne, l'integrazione con il veicolo e la connettività con i sistemi di dispacciamento rendono questi sistemi strategicamente importanti per le operazioni mobili.
Tecnologia
Si prevede che il segmento tecnologico del mercato dei sistemi wireless mobili terrestri crescerà a un tasso annuo composto (CAGR) del 6,8-8,2% nel periodo 2026-2034, grazie all'accelerazione della migrazione digitale nei settori della sicurezza pubblica, dei trasporti, dei servizi di pubblica utilità, della difesa e delle comunicazioni industriali. Le piattaforme digitali integrano sempre più spesso la comunicazione vocale sicura con funzioni di localizzazione, messaggistica e dati, sebbene i sistemi analogici rimangano utili laddove la semplicità e l'infrastruttura esistente siano fattori determinanti.
- Analogico: I sistemi analogici mantengono la loro domanda laddove le organizzazioni privilegiano bassi costi di acquisizione, semplicità di utilizzo e compatibilità con le reti esistenti. I siti industriali remoti e le organizzazioni di piccole dimensioni possono continuare a utilizzare apparecchiature analogiche laddove la migrazione risulti economicamente sfavorevole.
- Digitale: I sistemi digitali godono di una posizione strategica più solida perché la crittografia, l'efficienza dello spettro, il GPS, la messaggistica, il trunking e l'integrazione delle applicazioni supportano requisiti operativi più esigenti. Le iniziative di modernizzazione della sicurezza pubblica e di interoperabilità ne rafforzano l'adozione.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Sicurezza pubblica |
Alto |
Missione critica |
Maturo |
|
Trasporti |
Alto |
Mobilità della flotta |
Scalatura |
|
Energia e servizi di pubblica utilità |
Alto |
Copertura remota |
Scalatura |
|
Difesa |
Alto |
Voce sicura |
Maturo |
|
Attività mineraria e di costruzione |
Mezzo |
Mobilità robusta |
Scalatura |
|
Commerciale |
Mezzo |
Reti private |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi wireless mobili terrestri.
La modernizzazione della sicurezza pubblica sostiene i cicli di sostituzione e ammodernamento
Le agenzie di pubblica sicurezza richiedono sempre più infrastrutture di comunicazione che supportino la crittografia vocale, l'interoperabilità, la geolocalizzazione e un funzionamento affidabile durante le emergenze. Le flotte radio esistenti devono quindi evolversi senza compromettere la copertura consolidata o le prestazioni vocali critiche per la missione. Il conseguente ciclo di sostituzione crea una domanda stabile di nuovi terminali, infrastrutture, software, accessori e servizi di integrazione. Gli stanziamenti di bilancio per la preparazione alle emergenze possono accelerare gli acquisti quando le agenzie si trovano a dover gestire apparecchiature obsolete o requisiti di interoperabilità in continua evoluzione. Gli standard digitali offrono inoltre un percorso per introdurre funzionalità aggiuntive senza dover abbandonare immediatamente le reti installate. I fornitori con solide organizzazioni di assistenza ne traggono vantaggio, poiché i clienti del settore della pubblica sicurezza in genere richiedono test, configurazione, formazione, manutenzione e supporto tecnico a lungo termine. Questo fattore incide quindi non solo sui volumi di apparecchiature, ma anche sulla composizione dei ricavi, spostando gli acquisti verso ecosistemi di comunicazione integrati con relazioni più durature con i clienti e requisiti di servizio più elevati.
Le operazioni industriali richiedono comunicazioni affidabili che vadano oltre la copertura cellulare.
Gli ambienti industriali creano una domanda costante di sistemi di comunicazione affidabili in miniere, impianti energetici, reti ferroviarie, porti, magazzini, cantieri edili e infrastrutture remote. Le reti cellulari commerciali potrebbero non fornire una copertura, una ridondanza o un controllo operativo adeguati in questi luoghi, in particolare in grandi siti privati o aree geograficamente isolate. I sistemi LMR (Local Mobile Radio) offrono alle organizzazioni canali di comunicazione dedicati e chiamate di gruppo prevedibili, supportando il coordinamento tra team mobili e centri di controllo. I requisiti industriali influenzano anche le specifiche delle apparecchiature, aumentando la domanda di involucri robusti, elevate prestazioni audio, lunga durata della batteria, funzionalità GPS e integrazione con i veicoli. Con l'espansione dell'automazione industriale, le reti radio possono sempre più integrare la banda larga privata anziché operare in modo indipendente. Ciò crea opportunità per i fornitori in grado di integrare le comunicazioni vocali con servizi di dispacciamento, telemetria, localizzazione e applicazioni operative, mantenendo al contempo prestazioni affidabili in ambienti fisici esigenti.
La migrazione digitale migliora l'efficienza dello spettro e le capacità funzionali.
Il passaggio dai sistemi radio analogici a quelli digitali sta creando una domanda di apparecchiature in grado di offrire maggiori funzionalità entro i limiti delle risorse spettrali disponibili. Le piattaforme digitali possono supportare un utilizzo più efficiente dei canali, aggiungendo al contempo crittografia, autenticazione, GPS, messaggistica e interfacce applicative. Queste funzionalità sono particolarmente rilevanti per le agenzie di pubblica sicurezza e i gestori di infrastrutture che gestiscono grandi gruppi di utenti in ambienti congestionati. La migrazione non è uniforme, poiché le organizzazioni devono considerare i costi di sostituzione della rete, la formazione del personale, l'interoperabilità e il ciclo di vita delle apparecchiature esistenti. Di conseguenza, molti acquirenti adottano strategie graduali che combinano apparecchiature legacy e digitali durante i periodi di transizione. Ciò alimenta la domanda di dispositivi multimodali e infrastrutture flessibili in grado di operare con diversi standard. Nel tempo, la migrazione al digitale dovrebbe aumentare il valore del software, della gestione dei dispositivi, dell'integrazione e dei servizi professionali rispetto all'hardware radio di base, creando maggiori opportunità commerciali per i fornitori tecnicamente competenti.
Tendenze future del mercato dei sistemi wireless mobili terrestri
Le reti ibride LMR e a banda larga ridefiniranno la connettività per le missioni critiche.
Le tendenze future del mercato dei sistemi wireless mobili terrestri (LMR) si concentreranno sempre più su architetture ibride che combinano la radio a banda stretta tradizionale con LTE, 5G, Wi-Fi e connettività satellitare. Invece di considerare la banda larga come un sostituto della radio mobile terrestre, gli operatori utilizzeranno probabilmente più livelli in base ai requisiti della missione. I sistemi a banda stretta possono garantire comunicazioni vocali e di gruppo affidabili, mentre le reti a banda larga offrono accesso a dati, video, mappe e applicazioni ad alta velocità. I dispositivi intelligenti possono selezionare automaticamente le reti disponibili in base alla copertura e alle priorità di servizio. Questa architettura può estendere le comunicazioni operative in aree in cui l'infrastruttura radio tradizionale è limitata, senza imporre una sostituzione immediata della rete. La transizione risultante favorirà i fornitori in grado di offrire dispositivi interoperabili, gestione della rete, sicurezza informatica e integrazione delle applicazioni in ambienti di connettività eterogenei, preservando al contempo l'affidabilità richiesta dalle comunicazioni critiche.
Le radio definite via software aumenteranno la flessibilità della flotta
Le architetture definite via software (SDH) diventeranno probabilmente sempre più influenti, poiché gli utenti cercano apparecchiature in grado di supportare molteplici standard, configurazioni di frequenza e requisiti di comunicazione in continua evoluzione. Invece di sostituire l'hardware ogni volta che cambiano i protocolli, le organizzazioni potranno utilizzare sempre più spesso gli aggiornamenti software per aggiungere funzionalità, migliorare la sicurezza o abilitare l'interoperabilità. Questo approccio può ridurre i costi del ciclo di vita e al contempo estendere l'utilità delle apparecchiature, in particolare per le grandi flotte governative e industriali. Le piattaforme di gestione dei dispositivi (DMP) acquisiranno maggiore importanza, poiché gli amministratori dovranno controllare la configurazione, il firmware, l'autenticazione e le politiche di sicurezza su migliaia di endpoint. Le interfacce aperte potrebbero inoltre favorire una maggiore integrazione con i sistemi di dispacciamento, le piattaforme di comando e le applicazioni operative. Nel periodo di previsione, è quindi probabile che gli acquirenti valutino le radio in base alla possibilità di aggiornamento e agli ecosistemi software, oltre che alle specifiche fisiche, spostando la differenziazione competitiva verso l'architettura, la sicurezza informatica, le capacità di gestione e il supporto a lungo termine della piattaforma.
Opportunità di mercato per i sistemi wireless mobili terrestri
Le comunicazioni ibride creano nuove opportunità di investimento
Le previsioni di mercato per i sistemi wireless mobili terrestri indicano opportunità nelle apparecchiature di comunicazione ibride che collegano la radio a banda stretta con LTE, 5G, Wi-Fi e reti satellitari. Fornitori e investitori possono puntare su dispositivi che preservano le comunicazioni vocali critiche, aggiungendo al contempo funzionalità a banda larga per dati e applicazioni. Questo modello affronta la sfida pratica della modernizzazione, poiché le agenzie possono introdurre nuovi servizi senza sostituire immediatamente le reti radio esistenti. Le opportunità si estendono a gateway, software di gestione della rete, piattaforme di dispacciamento, sicurezza informatica e servizi di integrazione. I settori dei trasporti, della pubblica sicurezza, dei servizi di pubblica utilità e della difesa sono particolarmente interessanti, poiché richiedono comunicazioni resilienti in condizioni geografiche e operative mutevoli. Le aziende con basi radio installate possono potenzialmente sfruttare le relazioni esistenti con i clienti per introdurre funzionalità a banda larga, mentre i fornitori specializzati possono concentrarsi su livelli di interoperabilità che collegano reti eterogenee e riducono la complessità della migrazione per le grandi organizzazioni.
I servizi per l'intero ciclo di vita possono ampliare le opportunità di ricavi ricorrenti.
I servizi per l'intero ciclo di vita offrono un'opportunità concreta ai fornitori che desiderano ottenere entrate più stabili, oltre al semplice acquisto delle apparecchiature. Le grandi flotte radio richiedono programmazione, configurazione, manutenzione preventiva, gestione delle batterie, riparazione, aggiornamenti software, controlli di sicurezza informatica e, infine, la sostituzione. I fornitori di servizi possono raggruppare queste attività in contratti pluriennali, riducendo gli oneri amministrativi per i clienti e generando al contempo entrate ricorrenti prevedibili. Questo modello è particolarmente rilevante per le agenzie di pubblica sicurezza e le organizzazioni industriali con apparecchiature distribuite geograficamente. La diagnostica remota e la gestione centralizzata dei dispositivi possono ulteriormente ridurre i costi di assistenza, identificando i problemi delle apparecchiature prima del guasto e minimizzando gli interventi fisici. Gli investitori possono valutare i fornitori in base alla profondità della base installata, alla copertura dei servizi, alle funzionalità software e alla fidelizzazione dei clienti, anziché basarsi esclusivamente sulle vendite di hardware. Questo approccio crea inoltre opportunità per i partner di canale e gli integratori, che possono fornire supporto localizzato per piattaforme e infrastrutture radio specializzate.
Sviluppi recenti
- Novembre 2025: Vodafone e AST SpaceMobile hanno scelto la Germania per un Centro europeo sovrano per le operazioni satellitari. Il centro gestirà la connettività satellitare per gli operatori di rete mobile in tutta Europa. Fa parte di una costellazione satellitare europea pianificata per rafforzare la sovranità digitale, la connettività e le comunicazioni di emergenza.
- Aprile 2024: Mobix Labs ha lanciato l'MBX3110, descritto come il primo switch RF SP10T ad alta potenza al mondo per il mercato delle radiocomunicazioni mobili terrestri. Lo switch basato su tecnologia CMOS supporta applicazioni LMR multibanda ad alta potenza con bassa perdita di inserzione ed elevata linearità. È destinato alle comunicazioni critiche utilizzate da soccorritori, forze dell'ordine e altri utenti esigenti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -