
Mercado de sistemas inalámbricos móviles terrestres: tamaño, tendencias y previsiones 2034
Tamaño del mercado y previsiones de sistemas inalámbricos móviles terrestres (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (portátil de mano, para vehículos (móvil)); tecnología (analógica, digital) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023917
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
22.320 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
37.720 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,01 %
Índice de crecimiento
Mercado potencial
272.01 mil millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas inalámbricos móviles terrestres alcanzó un valor de 22.320 millones de dólares estadounidenses en 2025 y se prevé que alcance los 37.720 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,01% entre 2026 y 2034. Este mercado abarca servicios de comunicación inalámbrica vitales y profesionales utilizados en los sectores de seguridad pública, transporte, servicios públicos, defensa, industria y establecimientos comerciales, donde la comunicación de voz fiable sigue siendo un requisito fundamental a pesar del creciente auge de los servicios de telefonía móvil y banda ancha.
América del Norte seguirá manteniendo una participación importante en el mercado de sistemas inalámbricos móviles terrestres, impulsado por el crecimiento derivado de las inversiones en la modernización de la seguridad pública y la resiliencia de la infraestructura, así como por la sustitución de flotas de radio obsoletas. Se prevé que la tasa de crecimiento anual compuesto (CAGR) en la región se sitúe entre el 4,8 % y el 5,3 % durante el periodo comprendido entre 2026 y 2034.
Evaluación y perspectivas del mercado de sistemas inalámbricos móviles terrestres
- América del Norte: Se prevé que América del Norte represente una cuota del 31-34% en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% entre 2026 y 2034, gracias a la inversión en seguridad pública, la modernización de la flota y la infraestructura P25 ya establecida.
- EE. UU.: Se estima que Estados Unidos representará entre el 82 % y el 85 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % entre 2026 y 2034, impulsado por la modernización de la seguridad pública.
- Europa: Se prevé que Europa alcance una cuota de mercado del 17-19% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,6% entre 2026 y 2034. Alemania, el Reino Unido, Francia y España siguen siendo mercados importantes a medida que continúa la modernización de TETRA.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 39 % y el 42 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,7 % entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande: Los sistemas portátiles de mano representan una cuota de mercado del 52-56% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,2% durante el período 2026-2034, impulsados por la movilidad en el terreno.
- Segmento de alto crecimiento: La tecnología digital representará entre el 64 % y el 68 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 % durante el período 2026-2034, lo que refleja la modernización y la eficiencia del espectro.
- Empresas clave analizadas en detalle: Motorola Solutions, Inc., Simoco Wireless Solutions, Raytheon Company, JVCKENWOOD Corporation, Thales Group, RELM Wireless Corporation, Hytera Communications Corporation Limited, Tait Radio Communications Limited, Sepura PLC, L3Harris Technologies, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Ha evolucionado desde sistemas analógicos basados en voz hasta sistemas digitales que ofrecen cifrado, GPS, mensajería de datos, interoperabilidad y comunicación troncalizada. Los dispositivos portátiles siguen siendo fundamentales para el trabajo de campo, mientras que las radios vehiculares ofrecen mayor potencia para el personal móvil. Se hace mayor hincapié en la robustez, la ciberseguridad, la eficiencia energética, las capacidades definidas por software y la compatibilidad con múltiples estándares tanto para redes de radio como de banda ancha.
Las futuras inversiones se centrarán en sistemas híbridos que conecten los LMR a LTE, 5G, Wi-Fi y conectividad satelital. Los nuevos mercados en Asia-Pacífico y Oriente Medio desempeñarán un papel clave en el impulso de las compras por parte de agencias de seguridad pública, empresas de transporte, servicios públicos e industrias, a medida que modernicen sus capacidades de comunicación. Políticas de espectro adecuadas, ciberseguridad, programas de planificación de emergencias e inversión en infraestructura facilitarán la actualización de equipos y la mejora de las redes.
Alcance del informe de mercado de sistemas inalámbricos móviles terrestres
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 22.320 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 37.720 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas inalámbricos móviles terrestres
La demanda surge de la necesidad de una comunicación fiable en momentos en que las redes celulares comerciales no están disponibles o no pueden utilizarse debido a la congestión u otros problemas. Proporciona soporte estructural al desarrollo del mercado de sistemas inalámbricos móviles terrestres entre la policía, los bomberos, los servicios paramédicos, las empresas de servicios públicos, las agencias de transporte, las operaciones mineras, las empresas de construcción y las fuerzas armadas. La cadena de valor incluye a fabricantes de radios, proveedores de chipsets, integradores de redes, proveedores de infraestructura, reguladores del espectro, proveedores de software, distribuidores y empresas de mantenimiento. Los procesos de adquisición han comenzado a considerar el rendimiento a lo largo de todo el ciclo de vida, en lugar de solo el coste del terminal.
Se avecinan más cambios debido a la migración digital y la conectividad híbrida en la cadena de valor de la industria. Las radios digitales ofrecen una mayor eficiencia del espectro y permiten cifrar comunicaciones, localizar, enviar mensajes y ejecutar aplicaciones, mientras que las radios analógicas siguen siendo importantes en áreas donde los precios más bajos y las infraestructuras existentes influyen en el proceso de toma de decisiones. Los proveedores deberán integrar tecnología de banda ancha, además de brindar soporte para la interoperabilidad entre estándares como TETRA, DMR, P25 y otros.
El posicionamiento competitivo se ve influenciado por las diferencias en la cartera tecnológica, la base instalada, la cobertura geográfica y la especialización en comunicaciones de seguridad pública o industriales. Según el análisis del Informe de Mercado de Sistemas Móviles Terrestres Inalámbricos, Motorola Solutions, Inc. cuenta con un amplio ecosistema de misión crítica; mientras que Thales Group, JVCKENWOOD Corporation, Hytera Communications Corporation Limited y L3Harris Technologies, Inc. participan en diversas combinaciones de aplicaciones de seguridad pública, defensa, transporte y otras. Sepura PLC y Tait Radio Communications Limited siguen siendo especialistas en comunicaciones críticas.
La inversión estratégica se centra cada vez más en la convergencia que en la radio exclusivamente. Motorola Solutions, Inc. expande su tecnología LMR hacia las comunicaciones de banda ancha y por satélite, mientras que JVCKENWOOD Corporation ha mejorado sus soluciones de pulsar para hablar de banda ancha. Hytera Communications Corporation Limited desarrolla terminales híbridos con capacidades de banda estrecha y LTE. Thales Group y Raytheon Company aún mantienen ventajas en su relación con clientes del sector de defensa y gubernamental; mientras que Simoco Wireless Solutions, RELM Wireless Corporation y Tait Radio Communications Limited se concentran en aplicaciones especiales y en el ciclo de vida del producto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas inalámbricos móviles terrestres: Perspectivas estratégicas
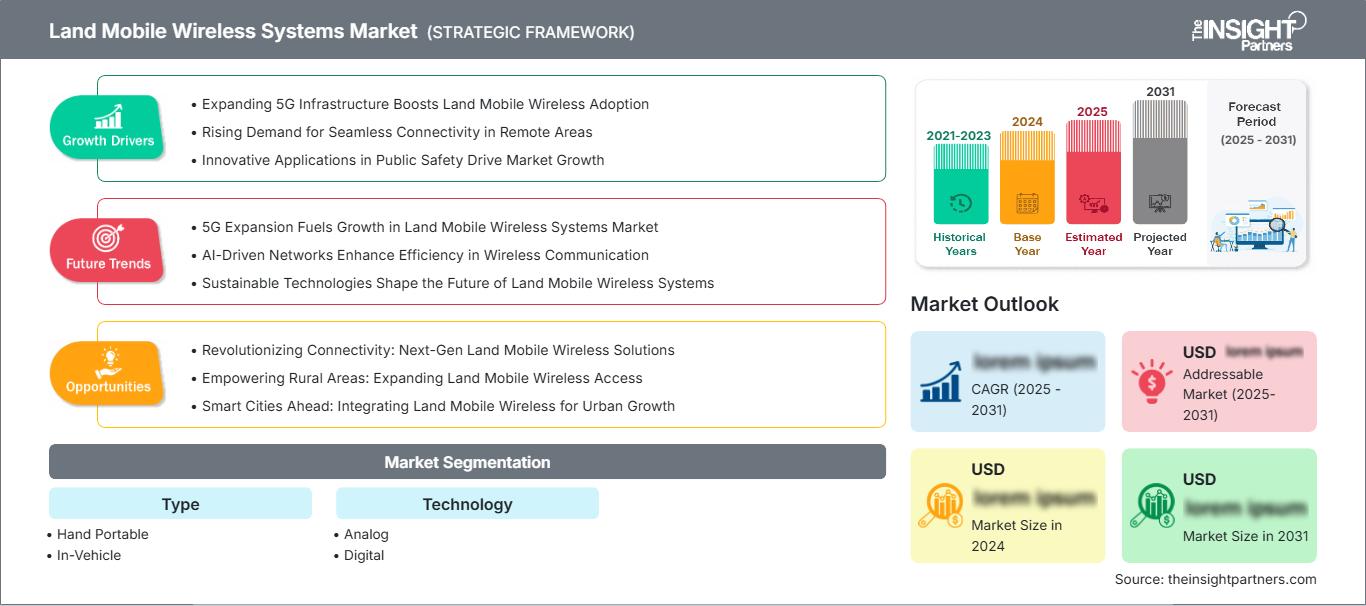
Perspectivas regionales
Mercado de sistemas inalámbricos móviles terrestres de Norteamérica
Se prevé que Norteamérica alcance una cuota de mercado de sistemas móviles inalámbricos terrestres del 31-34% en 2025 y experimente una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% entre 2026 y 2034. Esta región se ve favorecida por una infraestructura de comunicaciones avanzada para la seguridad pública, un sólido ecosistema P25, las necesidades de respuesta a emergencias y la sustitución de sistemas de radio obsoletos. Además de las compras de los gobiernos federal, estatal y local, las empresas de servicios públicos, transporte e industria generan demanda de comunicaciones privadas.
Estados Unidos representa entre el 82 % y el 85 % de la demanda norteamericana en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % durante el período de pronóstico. Las adquisiciones se centran en la interoperabilidad, el cifrado, la comunicación de banda ancha y la continuidad operativa. Canadá contribuye gracias a la seguridad pública, la industria de recursos naturales, el transporte y las comunicaciones remotas. La base instalada en la región ofrece oportunidades para reemplazos e integración con LTE, 5G y comunicaciones satelitales.
Mercado estadounidense de sistemas inalámbricos móviles terrestres
Se estima que Estados Unidos tendrá una cuota de mercado del 82-85% en Norteamérica en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,2% hasta 2034. Los departamentos de seguridad pública a nivel federal, estatal y municipal son los principales consumidores de esta tecnología, gracias a la financiación destinada a la comunicación de emergencia, la interoperabilidad, el cifrado y la fiabilidad de la infraestructura. Motorola Solutions, Inc., L3Harris Technologies, Inc., JVCKENWOOD Corporation y Raytheon Company tienen una presencia considerable en el mercado.
Las nuevas aplicaciones incluyen servicios basados en la ubicación, integración de despachos, servicios de banda ancha y operaciones de campo inteligentes. Las empresas de servicios públicos, ferrocarriles, aeropuertos, empresas de logística y compañías industriales necesitan comunicaciones fiables en zonas donde la cobertura de redes celulares puede ser insuficiente. Los proyectos de modernización de flotas y la transición desde sistemas analógicos obsoletos generan necesidades de adquisición constantes, especialmente cuando las agencias deben garantizar su interoperabilidad con las redes regionales.
Mercado europeo de sistemas inalámbricos móviles terrestres
Europa representó entre el 17 % y el 19 % de la cuota de mercado en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % entre 2026 y 2034. Alemania es uno de los mercados clave, seguido del Reino Unido y Francia, donde la red TETRA permite la seguridad pública, el transporte, los servicios públicos y el uso industrial. La migración digital y la actualización de la red son criterios fundamentales para la adquisición de servicios.
En el Reino Unido, la demanda es constante debido a las comunicaciones de seguridad pública y la red de transporte, mientras que Alemania se beneficia gracias a la industria, los servicios de emergencia y las radiocomunicaciones profesionales. En Francia, se invierte continuamente en comunicaciones seguras para el gobierno y las infraestructuras críticas. Italia y España presentan demanda debido a los sectores del transporte, los servicios públicos, la seguridad pública y la industria. La demanda europea se centra cada vez más en la interoperabilidad, la ciberseguridad, la utilización del espectro radioeléctrico y la migración a tecnologías de comunicaciones de banda ancha para misiones críticas.
Mercado de sistemas inalámbricos móviles terrestres de APAC
La región de Asia-Pacífico ostenta una cuota de mercado del 39-42% en 2025 y se prevé que mantenga una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,7% entre 2026 y 2034. China es el actor dominante en el mercado, mientras que Japón, Corea del Sur, India y Australia contribuyen al sector a través de la seguridad pública, la manufactura, la minería, el transporte y los servicios públicos. La digitalización en la industria y el desarrollo de infraestructuras están incrementando la demanda de soluciones de comunicación privada fiables.
Mercado de sistemas móviles inalámbricos terrestres de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África experimente una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % hasta 2034, con la mayor demanda proveniente de Arabia Saudita, seguida de los Emiratos Árabes Unidos y Sudáfrica. Los grandes proyectos de infraestructura, las operaciones energéticas, la seguridad pública y el transporte generan una gran demanda de redes de radio seguras en entornos complejos.
En Arabia Saudita y los Emiratos Árabes Unidos se realizan grandes inversiones en ciudades inteligentes, seguridad, energía y transporte, mientras que en Sudáfrica ya existe demanda de estos sistemas en sectores como la minería, los servicios públicos, la logística y la seguridad pública. La adquisición de estos sistemas en el resto de la región de Oriente Medio y África depende de factores como la infraestructura disponible, la gestión del espectro radioeléctrico, la financiación del proyecto y los distribuidores.
Análisis de segmentación
Tipo
Se prevé que la demanda de este tipo de sistemas crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % durante el período 2026-2034, lo que refleja la continua importancia de las comunicaciones móviles en operaciones de campo y en vehículos. El mercado de sistemas inalámbricos móviles terrestres abarca equipos seleccionados según la movilidad del usuario, los requisitos de energía, las condiciones de cobertura y el entorno operativo. Las radios portátiles siguen siendo muy versátiles, mientras que los sistemas instalados en vehículos facilitan el mando móvil y las operaciones de campo.
- Radios portátiles: Las radios portátiles siguen siendo las más populares porque los equipos de respuesta, seguridad, trabajadores de servicios públicos y personal industrial requieren movilidad. La robustez, la duración de la batería, la calidad del audio, el cifrado y el diseño compacto influyen en la decisión de reemplazarlas.
- Sistemas para vehículos : Estos sistemas se utilizan en flotas policiales, vehículos de emergencia, operadores de transporte, camiones de servicios públicos y plataformas de defensa. Su mayor potencia de transmisión, antenas externas, integración con el vehículo y conectividad de despacho los convierten en elementos estratégicos para operaciones móviles.
Tecnología
Se prevé que el segmento tecnológico del mercado de sistemas inalámbricos móviles terrestres crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 8,2 % entre 2026 y 2034, a medida que se acelera la migración digital en los sectores de seguridad pública, transporte, servicios públicos, defensa y comunicaciones industriales. Las plataformas digitales combinan cada vez más la voz segura con funciones de localización, mensajería y datos, si bien los sistemas analógicos siguen siendo útiles donde la simplicidad y la infraestructura existente resultan determinantes.
- Analógico: Los sistemas analógicos siguen teniendo demanda en organizaciones que priorizan los bajos costos de adquisición, la facilidad de operación y la compatibilidad con redes ya establecidas. Las instalaciones industriales remotas y las organizaciones más pequeñas pueden seguir utilizando equipos analógicos donde la migración sigue siendo económicamente desfavorable.
- Digital: Los sistemas digitales gozan de una posición estratégica más sólida, ya que el cifrado, la eficiencia del espectro, el GPS, la mensajería, la interconexión de sistemas y la integración de aplicaciones permiten cumplir con requisitos operativos más exigentes. Las iniciativas de modernización e interoperabilidad de la seguridad pública refuerzan su adopción.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Seguridad pública |
Alto |
Misión crítica |
Maduro |
|
Transporte |
Alto |
Movilidad de flotas |
Escalada |
|
Energía y servicios públicos |
Alto |
Cobertura remota |
Escalada |
|
Defensa |
Alto |
Voz segura |
Maduro |
|
Minería y construcción |
Medio |
Movilidad robusta |
Escalada |
|
Comercial |
Medio |
Redes privadas |
Escalada |
Factores de crecimiento del mercado de sistemas inalámbricos móviles terrestres y análisis de su impacto
La modernización de la seguridad pública mantiene ciclos de reemplazo y actualización.
Las agencias de seguridad pública requieren cada vez más una infraestructura de comunicaciones que admita voz encriptada, interoperabilidad, geolocalización y un funcionamiento fiable durante emergencias. Por lo tanto, las flotas de radio existentes deben evolucionar sin comprometer la cobertura establecida ni el rendimiento de voz crítico para la misión. El ciclo de reemplazo resultante crea una demanda constante de nuevos terminales, infraestructura, software, accesorios y servicios de integración. Las asignaciones presupuestarias para la preparación ante emergencias pueden acelerar las adquisiciones cuando las agencias se enfrentan a equipos obsoletos o a requisitos de interoperabilidad cambiantes. Los estándares digitales también ofrecen una vía para introducir funcionalidades adicionales sin abandonar de inmediato las redes instaladas. Los proveedores con sólidas organizaciones de servicio se benefician porque los clientes de seguridad pública suelen requerir pruebas, configuración, capacitación, mantenimiento y soporte técnico a largo plazo. Este factor, por lo tanto, afecta no solo al volumen de equipos, sino también a la composición de los ingresos, orientando las adquisiciones hacia ecosistemas de comunicaciones integrados con relaciones más duraderas con los clientes y mayores requisitos de servicio.
Las operaciones industriales requieren comunicaciones fiables que vayan más allá de la cobertura celular.
Los entornos industriales generan una demanda constante de sistemas de comunicación fiables en minas, instalaciones energéticas, redes ferroviarias, puertos, almacenes, obras de construcción e infraestructuras remotas. Las redes celulares comerciales pueden no ofrecer la cobertura, la redundancia ni el control operativo adecuados en estas ubicaciones, especialmente en grandes instalaciones privadas o zonas geográficamente aisladas. Los sistemas LMR proporcionan a las organizaciones canales de comunicación dedicados y llamadas grupales predecibles, facilitando la coordinación entre equipos móviles y centros de control. Los requisitos industriales también influyen en las especificaciones de los equipos, aumentando la demanda de carcasas robustas, alto rendimiento de audio, batería de larga duración, funcionalidad GPS e integración con vehículos. A medida que se expande la automatización industrial, las redes de radio pueden complementar cada vez más la banda ancha privada en lugar de operar de forma independiente. Esto crea oportunidades para los proveedores que pueden integrar las comunicaciones de voz con el despacho, la telemetría, los servicios de localización y las aplicaciones operativas, manteniendo un rendimiento fiable en entornos físicos exigentes.
La migración digital mejora la eficiencia del espectro radioeléctrico y la capacidad funcional.
La transición de los sistemas de radio analógicos a digitales está generando demanda de equipos que ofrezcan mayor funcionalidad dentro de los limitados recursos del espectro radioeléctrico. Las plataformas digitales permiten una utilización más eficiente del canal, además de incorporar cifrado, autenticación, GPS, mensajería e interfaces de aplicaciones. Estas capacidades son especialmente relevantes para las agencias de seguridad pública y los operadores de infraestructura que gestionan grandes grupos de usuarios en entornos congestionados. La migración no es uniforme, ya que las organizaciones deben considerar los costos de reemplazo de la red, la capacitación del personal, la interoperabilidad y el ciclo de vida de los equipos existentes. Por consiguiente, muchos compradores adoptan estrategias por fases que combinan equipos heredados y digitales durante los períodos de transición. Esto impulsa la demanda de dispositivos multimodo e infraestructura flexible capaz de operar con diferentes estándares. Con el tiempo, la migración digital debería incrementar el valor del software, la gestión de dispositivos, la integración y los servicios profesionales en relación con el hardware de radio básico, creando mayores oportunidades comerciales para los proveedores con capacidad técnica.
Tendencias futuras del mercado de sistemas inalámbricos móviles terrestres
Las redes híbridas LMR y de banda ancha transformarán la conectividad de misión crítica.
Las tendencias futuras del mercado de sistemas inalámbricos móviles terrestres se centrarán cada vez más en arquitecturas híbridas que combinan la radio de banda estrecha tradicional con LTE, 5G, Wi-Fi y conectividad satelital. En lugar de considerar la banda ancha como un reemplazo para la radio móvil terrestre, es probable que los operadores utilicen múltiples capas según los requisitos de la misión. Los sistemas de banda estrecha pueden mantener comunicaciones de voz y grupales confiables, mientras que las redes de banda ancha proporcionan datos, video, mapas y acceso a aplicaciones de mayor velocidad. Los dispositivos inteligentes pueden seleccionar automáticamente las redes disponibles según la cobertura y las prioridades de servicio. Esta arquitectura puede extender las comunicaciones operativas a áreas donde la infraestructura de radio tradicional es limitada sin obligar a un reemplazo inmediato de la red. La transición resultante favorecerá a los proveedores capaces de proporcionar dispositivos interoperables, gestión de red, ciberseguridad e integración de aplicaciones en entornos de conectividad heterogéneos, manteniendo la confiabilidad esperada de las comunicaciones de misión crítica.
Las radios definidas por software aumentarán la flexibilidad de la flota.
Es probable que las arquitecturas definidas por software adquieran mayor influencia a medida que los usuarios busquen equipos compatibles con múltiples estándares, configuraciones de frecuencia y requisitos de comunicación en constante evolución. En lugar de reemplazar el hardware cada vez que cambian los protocolos, las organizaciones pueden utilizar cada vez más las actualizaciones de software para añadir funciones, mejorar la seguridad o habilitar la interoperabilidad. Este enfoque puede reducir los costos del ciclo de vida y, al mismo tiempo, extender la vida útil de los equipos, especialmente para grandes flotas gubernamentales e industriales. Las plataformas de gestión de dispositivos cobrarán mayor importancia, ya que los administradores deben controlar la configuración, el firmware, la autenticación y las políticas de seguridad en miles de puntos finales. Las interfaces abiertas también pueden fomentar una mayor integración con sistemas de despacho, plataformas de mando y aplicaciones operativas. Por lo tanto, durante el período previsto, es probable que los compradores evalúen las radios según su capacidad de actualización y los ecosistemas de software, además de las especificaciones físicas, lo que desplazará la diferenciación competitiva hacia la arquitectura, la ciberseguridad, las capacidades de gestión y el soporte de plataforma a largo plazo.
Oportunidades de mercado para sistemas inalámbricos móviles terrestres
Las comunicaciones híbridas crean nuevas vías de inversión.
Las previsiones del mercado de sistemas inalámbricos móviles terrestres apuntan a oportunidades en equipos de comunicaciones híbridos que conectan la radio de banda estrecha con LTE, 5G, Wi-Fi y redes satelitales. Los proveedores e inversores pueden centrarse en dispositivos que preserven la voz crítica para misiones, al tiempo que incorporan datos de banda ancha y capacidades de aplicación. Este modelo aborda el desafío práctico de la modernización, ya que las agencias pueden introducir nuevos servicios sin reemplazar de inmediato las redes de radio existentes. Las oportunidades se extienden a pasarelas, software de gestión de red, plataformas de despacho, ciberseguridad y servicios de integración. El transporte, la seguridad pública, los servicios públicos y la defensa son particularmente atractivos, ya que estos sectores requieren comunicaciones resilientes en condiciones geográficas y operativas cambiantes. Las empresas con bases de radio instaladas pueden aprovechar las relaciones existentes con los clientes para introducir funcionalidades de banda ancha, mientras que los proveedores especializados pueden centrarse en capas de interoperabilidad que conecten redes heterogéneas y reduzcan la complejidad de la migración para grandes organizaciones.
Los servicios de ciclo de vida pueden ampliar las oportunidades de ingresos recurrentes.
Los servicios de ciclo de vida ofrecen una oportunidad práctica para los proveedores que buscan ingresos más estables más allá de la adquisición de equipos. Las grandes flotas de radio requieren programación, configuración, mantenimiento preventivo, gestión de baterías, reparación, actualizaciones de software, controles de ciberseguridad y, finalmente, reemplazo. Los proveedores de servicios pueden agrupar estas actividades mediante acuerdos plurianuales, reduciendo la carga administrativa para los clientes y generando ingresos recurrentes predecibles. Este modelo es especialmente relevante para las agencias de seguridad pública y las organizaciones industriales con equipos distribuidos geográficamente. El diagnóstico remoto y la gestión centralizada de dispositivos pueden reducir aún más los costos de servicio al identificar problemas en los equipos antes de que fallen y minimizar la intervención física. Los inversores pueden evaluar a los proveedores en función de la profundidad de la base instalada, la cobertura del servicio, las capacidades de software y la retención de clientes, en lugar de basarse únicamente en las ventas de hardware. Este enfoque también crea oportunidades para socios de canal e integradores que pueden proporcionar soporte localizado para plataformas e infraestructuras de radio especializadas.
Novedades recientes
- Noviembre de 2025: Vodafone y AST SpaceMobile seleccionaron Alemania para albergar un Centro Europeo Soberano de Operaciones por Satélite. Este centro gestionará la conectividad por satélite para los operadores de redes móviles en toda Europa. Forma parte de una constelación de satélites de la UE planificada para reforzar la soberanía digital, la conectividad y las comunicaciones de emergencia.
- Abril de 2024: Mobix Labs lanzó el MBX3110, descrito como el primer conmutador de RF SP10T de alta potencia del mundo para el mercado de la radio móvil terrestre. Este conmutador basado en tecnología CMOS admite aplicaciones LMR multibanda de alta potencia con baja pérdida de inserción y alta linealidad. Está diseñado para comunicaciones críticas utilizadas por servicios de emergencia, seguridad pública y otros usuarios exigentes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -