
Markt für LED Chips: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für LED-Chips (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Multi-Chip-LED, Single-Chip-LED); Verbindungen (Galliumnitrid, Galliumarsenid, Galliumphosphid) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010549
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 23, 2026


Marktgröße 2025
3,67 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,71 %
Wachstumsrate
Adressierbarer Markt
46,35 Mrd. US-Dollar
(2026–2034)
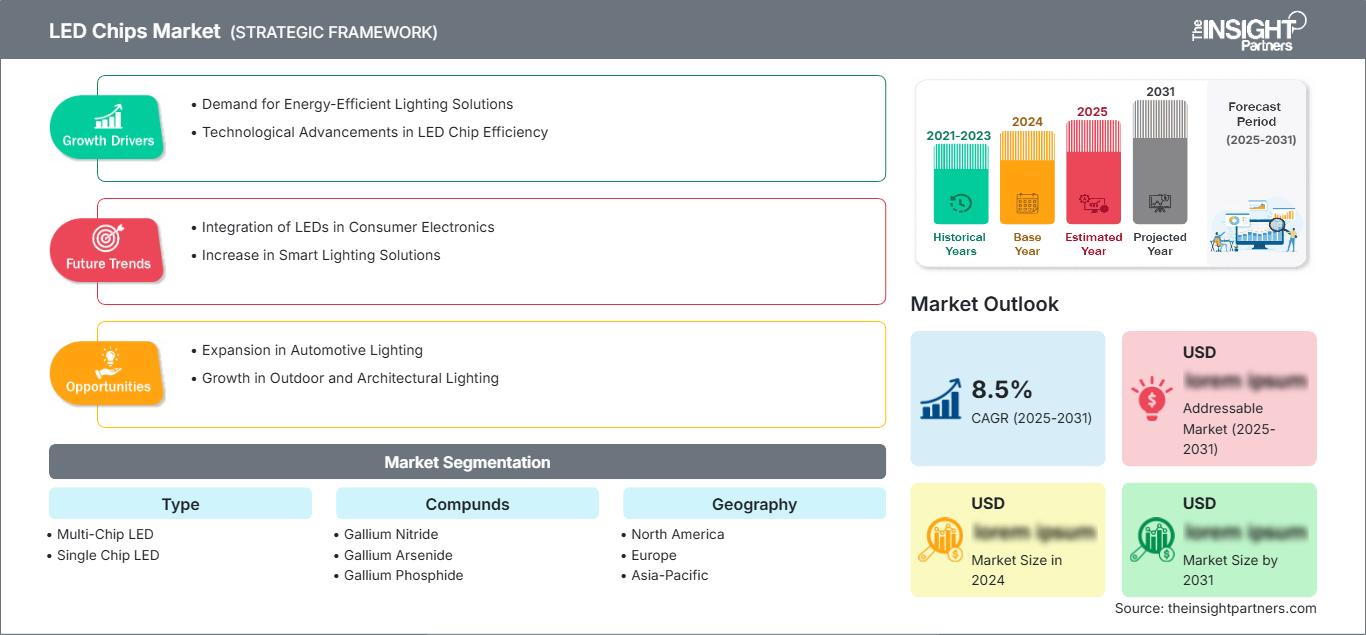
Der Markt für LED-Chips wurde 2025 auf 3,67 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,58 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,71 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die zunehmende Verbreitung von LEDs in den Bereichen Beleuchtung, Displays, Automobilsysteme, Mobilgeräte und Spezialbeleuchtung begünstigt. Die Entwicklung von Halbleitermaterialien, die verbesserte Chip-Effizienz, das Wärmemanagement und die Nachfrage nach kompakten Lichtquellen beeinflussen zudem Produktdesign und Fertigungsstrategien.
Nordamerika wird voraussichtlich ein technologieintensiver regionaler Markt bleiben, gestützt durch die Modernisierung der kommerziellen Beleuchtung, Automobilelektronik, Spezialbeleuchtung und Investitionen in fortschrittliche Halbleitertechnologien. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,8–6,5 % prognostiziert. Steigende Anforderungen an hocheffiziente Beleuchtung und anwendungsspezifische LED-Lösungen dürften die Nachfrage nach fortschrittlichen Chiparchitekturen aufrechterhalten.
Marktanalyse und Einblicke zu LED-Chips
- Nordamerika: Nordamerika hielt im Jahr 2025 einen geschätzten Marktanteil von 20–24 % am LED-Chip-Markt und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen , unterstützt durch die Modernisierung der Beleuchtung, Anwendungen im Automobilbereich und Spezialelektronik.
- USA: Die USA repräsentierten im Jahr 2025 etwa 76–80 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen , unterstützt durch die Bereiche kommerzielle Beleuchtung und Automobilelektronik.
- Europa: Europa hatte im Jahr 2025 einen Anteil von etwa 19–23 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9–6,6 % verzeichnen . Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen effiziente Beleuchtungs- und Automobilanwendungen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 47–51 % und dürfte im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,1–7,8 % erreichen , angeführt von China, Japan, Südkorea, Taiwan und Indien.
- Größtes Segment: Multi-Chip-LEDs hatten im Jahr 2025 einen geschätzten Marktanteil von 58–62 % und expandierten im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,0 % , unterstützt durch Anwendungen mit hoher Lichtausbeute.
- Wachstumsstarkes Segment: Galliumnitrid hielt im Jahr 2025 einen Marktanteil von ca. 68–72 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–7,6 % aufweisen , unterstützt durch Anwendungen im Bereich blauer, weißer und hocheffizienter Technologien.
- Detaillierte Analyse der wichtigsten Unternehmen: AVA Technologies Inc.; Bridgelux, Inc.; Bright LED Electronics Corporation; Cree, Inc.; DOWA Electronics Materials Co., Ltd.; Epistar Corporation; Formosa Epitaxy Inc.; Goldeneye, Inc.; Hitachi Cable, Ltd.; Huga Optech Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Zu den technologischen Trends im LED-Chip-Markt zählen Effizienzsteigerungen, verbesserte Wärmeableitung, kompaktes Design und anwendungsspezifische Lichtabstrahlung. Multi-Chip-Technologie bietet hohe Lichtausbeuten und Designflexibilität; aufgrund von Kosten- und Größenbeschränkungen ist die Single-Chip-Technologie jedoch weiterhin relevant. GaN ist die Hauptkomponente in blauen und weißen LEDs, während GaAs und GaP in bestimmten IR-, Rot- und Gelblichtanwendungen eingesetzt werden.
Die zukünftige Nachfrage im LED-Chip-Markt wird eher durch anwendungsspezifische Leistungskennzahlen als durch die reine Lichtstromerzeugung bestimmt. Beispiele für solche Anwendungen sind Fahrzeugbeleuchtung, Display-Hintergrundbeleuchtung, Pflanzenbeleuchtung, UV-Beleuchtung und verschiedene spezielle Sensoranwendungen. Die Produktion wird weiterhin im asiatisch-pazifischen Raum angesiedelt sein, während sich hochwertige Spezialanwendungen in Nordamerika und Europa finden.
Umfang des Marktberichts zu LED-Chips
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,67 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für LED-Chips
Es besteht Nachfrage nach Beleuchtungsanbietern, Displayherstellern, Unternehmen der Automobilindustrie, Elektronikherstellern und Anbietern von Beleuchtungsgeräten. Der Markt für LED-Chips wird durch die Wertschöpfungskette angetrieben, die Substrathersteller, Halbleitermaterialhersteller, Epitaxie-Wafer-Produzenten, Chiphersteller, Gehäusehersteller, Modulhersteller sowie OEMs für Beleuchtung und Elektronik umfasst. Er erfordert hohe Materialreinheit, gute Eigenschaften der Epitaxie-Wafer, ein geeignetes Chipdesign, hohe Ausbeute und effektive Wärmeableitung.
Das Angebot an LED-Chips variiert stark je nach verwendetem Material. Galliumnitrid wird beispielsweise hauptsächlich für blaue und weiße LEDs benötigt, während Galliumarsenid für Infrarot- und einige rote LEDs erforderlich ist. DOWA Electronics Materials Co., Ltd. liefert hochreine Gallium- und Galliumarsenid-Substrate für die LED-Produktion. Wafer, Effizienz, Defekte und Produktionsanlagen sind weitere Produktionsfaktoren.
Der LED-Chip-Markt ist wettbewerbsintensiv und umfasst sowohl LED-Chip-Hersteller als auch vertikal integrierte Beleuchtungsunternehmen. Bridgelux, Inc. ist ein Beispiel für ein Unternehmen, das LED-Chips für Allgemeinbeleuchtung, Beschilderung, Automobilanwendungen und Blitzgeräte für Handykameras produziert. Epistar Corporation und Formosa Epitaxy Inc. halten bedeutende Marktanteile im asiatischen Halbleitermarkt. Cree, Inc., Bright LED Electronics Corporation und Huga Optech Co., Ltd. bedienen unterschiedliche Bedürfnisse entlang der LED-Lieferkette.
Die Markttrends für LED-Chips zeigen, dass die Positionierungsstrategie zunehmend von Chipeffizienz, Wellenlängensteuerung, Ausbeute, geistigem Eigentum und der Fähigkeit zur Erfüllung kundenspezifischer Anwendungsanforderungen abhängt. AVA Technologies Inc. und Goldeneye, Inc. sind Beispiele für spezialisierte Anbieter, während Hitachi Cable, Ltd. zusätzliche Expertise im Bereich elektronischer Materialien einbringt. Die Anbieter versuchen, die Chipproduktion mit Verpackungs-, Modul-, Phosphor-, Optik- und Wärmetechnologien zu integrieren, um Leistungsverluste von der Chipproduktion bis hin zu Beleuchtungssystemen zu minimieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
LED-Chip-Markt: Strategische Einblicke
Regionale Einblicke
Markt für LED-Chips in Nordamerika
Nordamerika machte 2025 etwa 20–24 % des LED-Chip-Marktes aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. Die USA sind der wichtigste Nachfragetreiber, bedingt durch Verbesserungen in der Gewerbebeleuchtung, der Fahrzeugbeleuchtung, der Spezialbeleuchtung und Innovationen in der Halbleitertechnologie. Kanada wird seinen Beitrag in den Bereichen Industrie-, Architektur- und Technologiebeleuchtung leisten.
Die regionale Nachfrage wird zunehmend von Energieeffizienz, Lichtsteuerung und anwendungsspezifischen Anforderungen bestimmt. Fahrzeugbeleuchtung benötigt miniaturisierte, thermisch stabile Chips, während gewerbliche Beleuchtung hohe Leistung und Farbkonsistenz erfordert. Technologische Innovationen sind unerlässlich, obwohl sich die meisten Produktionsstätten in Asien befinden.
US-LED-Chip-Markt
Der Bericht zum LED-Chip-Markt zeigt, dass die USA im Jahr 2025 etwa 76–80 % der nordamerikanischen Nachfrage ausmachten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % wachsen werden. Die Modernisierung der gewerblichen Beleuchtung, Automobilsysteme, Displays und Spezialbeleuchtung bilden die Hauptnachfragequellen. Bridgelux, Inc. ist mit eigener Produktion und Technologie in Nordamerika vertreten und bedient Anwendungen im Bereich Beleuchtung und Automobil.
Höhere Effizienz, Farbtreue, thermische Stabilität und kleinere Abmessungen gewinnen bei den Anwendungsanforderungen zunehmend an Bedeutung. Neben herkömmlichen Ersatzlampen gibt es Anwendungsbereiche wie Fahrzeugbeleuchtung, Kamerablitze, Architekturbeleuchtung und professionelle Beleuchtung. Zuverlässigkeit und Produktverfügbarkeit spielen bei der Beschaffung eine immer wichtigere Rolle.
Europäischer Markt für LED-Chips
Europa hielt 2025 einen Marktanteil von ca. 19–23 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,6 % wachsen. Deutschland verfügt aufgrund der Automobilproduktion und -industrie über das größte Marktpotenzial. Auch andere europäische Länder wie Großbritannien, Frankreich, Italien und Spanien tragen durch Anwendungen in den Bereichen Gewerbebeleuchtung, Transportwesen, Elektronik und Spezialbeleuchtung zur Nachfrage bei.
Die Automobil- und Industrieaktivitäten in Deutschland erzeugen einen Bedarf an hochzuverlässigen LEDs für Außenbeleuchtung, Blinker, Displays und sensorgestützte Beleuchtungsanwendungen. Effizienzsteigerungen und die Elektrifizierung von Fahrzeugen fördern zudem fortschrittliche Halbleiterbeleuchtungsanwendungen.
In Großbritannien und Frankreich besteht eine vielfältige Nachfrage nach LEDs in den Bereichen Gewerbe, Architektur, Transportwesen, Luft- und Raumfahrt sowie Elektronik. Italien und Spanien profitieren von der Nutzung in der Architekturbeleuchtung, der industriellen Modernisierung, der Automobilindustrie und der touristischen Infrastruktur. Europäische Kunden legen bei ihrer Auswahl von LED-Produkten besonderen Wert auf Effizienz, Langlebigkeit, Farbstabilität und Umweltverträglichkeit.
APAC LED-Chip-Markt
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von ca. 47–51 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. China ist der dominierende Markt, gefolgt von Japan, Südkorea, Taiwan und Indien. Das Ökosystem der Elektronikindustrie und der Halbleitersektor ermöglichen Produktion und Konsum in der Region.
China verfügt über starke Kapazitäten in der Beleuchtungs- und Elektronikfertigung, Japan über Halbleiter und Präzisionsgeräte, und Südkorea und Taiwan über Spitzentechnologie in der Elektronik. Indien baut seine Halbleiterkapazitäten aus, und Australien ist ein kleinerer Spezialmarkt. Politik, Elektronikfertigung und LED-Anwendungen treiben das regionale Wachstum weiter an.
LED-Chip-Markt im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 5,0–5,8 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der technologieintensiven Infrastrukturentwicklung, während Südafrika einen etablierten Markt für Elektronik und Beleuchtung darstellt. Die Nachfrage im übrigen Nahen Osten und Afrika konzentriert sich auf Gewerbebau, Infrastrukturmodernisierung, Industrieanlagen und Telekommunikation.
Energieeffizienzziele und großangelegte Infrastrukturprogramme fördern die Einführung von LEDs im öffentlichen, gewerblichen, gastronomischen und industriellen Bereich. Die VAE positionieren sich als führender Spezialmarkt, während Saudi-Arabien erhebliches Potenzial im Infrastrukturbereich bietet. Die lokale Chipfertigung ist nach wie vor begrenzt, wodurch die Region hauptsächlich von importierten Komponenten und fertigen LED-Systemen abhängig ist.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,3–6,9 % prognostiziert. Multi-Chip-Konfigurationen bieten eine höhere Leistung, flexible optische Eigenschaften und eine verbesserte Eignung für anspruchsvolle Anwendungen, während Single-Chip-Geräte weiterhin attraktiv sind, wenn Kompaktheit, einfachere Konstruktion und Kostenkontrolle Priorität haben.
- Multi-Chip-LEDs : Multi-Chip-LEDs ermöglichen höhere Lichtausbeuten und spezielle Anwendungen durch die Kombination mehrerer Emitter in einer kompakten Bauweise. Die Nachfrage wird durch die Automobilindustrie, professionelle Beleuchtungstechnik und Anwendungen mit erhöhten Anforderungen an die optische Leistung verstärkt.
- Single-Chip-LED : Single-Chip-LEDs sind nach wie vor wichtig für unkomplizierte Beleuchtung und kompakte Elektronik, da ihre Architektur eine einfachere Integration, Kostenkontrolle und flexiblen Einsatz in gängigen Beleuchtungsprodukten ermöglicht.
Verbindungen
Für das Segment der Verbindungen wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,6–7,2 % erwartet. Die Wahl der Verbindung bestimmt Emissionswellenlänge, Effizienz, thermisches Verhalten und Anwendungseignung. Galliumnitrid ist weiterhin zentral für blaue und weiße LEDs, während Galliumarsenid und Galliumphosphid spezielle spektrale Anforderungen erfüllen.
- Galliumnitrid : Galliumnitrid ist aufgrund seiner starken optischen Eigenschaften und seiner Eignung für hocheffiziente Beleuchtung, Displays, Fahrzeugbeleuchtung und ultraviolette Technologien weiterhin von strategischer Bedeutung für blaue und weiße LEDs.
- Galliumarsenid : Galliumarsenid eignet sich für Infrarot-, Rotspektrum- und Spezial-LED-Anwendungen, bei denen die Materialeigenschaften eine geeignete Emission und Geräteperformance gewährleisten. Es ist außerdem für ausgewählte Sensor- und Kommunikationsanwendungen relevant.
- Galliumphosphid : Galliumphosphid bleibt relevant für ausgewählte Anwendungen im sichtbaren Spektrum, insbesondere dort, wo rote oder grüne Emissionscharakteristika und etablierte Gerätearchitekturen praktische Leistungs- und Herstellungsvorteile bieten.
Momentaufnahme der Chancen
|
Verbindungen |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Galliumnitrid |
Hoch |
Blaue Emitter |
Reifen |
|
Galliumarsenid |
Medium |
IR-Anwendungen |
Skalierung |
|
Galliumphosphid |
Niedrig |
Sichtbares Spektrum |
Reifen |
Wachstumstreiber und Wirkungsanalyse des LED-Chip-Marktes
Anforderungen an die Energieeffizienz erhalten die Nachfrage nach LED-Austausch aufrecht
Kontinuierliche Energiesparmaßnahmen und steigende Strompreise treiben den Ersatz herkömmlicher Leuchtmittel durch Festkörperbeleuchtung voran. Denn Änderungen auf Chipebene wirken sich direkt auf Effizienz, Wärmemanagement, Lebensdauer und Leuchtenentwicklung aus. Dadurch weitet sich die Nachfrage von Neubauten auf bestehende Beleuchtungsanwendungen in Gewerbe, Kommunen, Lagerhallen, Hotels und Industrie aus. Dies bietet Herstellern die Möglichkeit, ihre Produktionsmengen zu steigern und gleichzeitig die Anforderungen an die Effizienz zu erhöhen, ohne die Systemkosten zu erhöhen. Die Wettbewerbsfähigkeit der Produkte hängt von Farbwiedergabe, Wärmemanagement, Zuverlässigkeit und der Kompatibilität mit intelligenten Lichtsteuerungssystemen ab. Unternehmen, die effiziente Chips mit stabiler Qualitätsklassifizierung und zuverlässiger Versorgung anbieten können, werden sich die Nachfrage nach Ersatzbeleuchtung in verschiedenen Beleuchtungssektoren sichern.
Automobilelektronik: Steigende Anforderungen an fortschrittliche LED-Chips
Die Fahrzeugbeleuchtung entwickelt sich von der traditionellen Beleuchtung hin zu adaptiven Scheinwerfern, Tagfahrlicht, Signalbeleuchtung, Innenraumbeleuchtung, Displays und Sensorik. Solche Anwendungen benötigen Halbleiterlichtquellen mit kleinen Abmessungen, steuerbarer Lichtleistung, thermischer Stabilität, Zuverlässigkeit und gleichbleibender Farbwiedergabe. Die Elektrifizierung führt zu einem höheren Elektronikanteil pro Fahrzeug und eröffnet damit weitere Einsatzmöglichkeiten für LED-Systeme. Zulieferer von Automobilchips müssen ihre Bauteile qualifizieren, deren Lebensdauer überwachen und sicherstellen. Dies verlängert zwar die Entwicklungszeit, ermöglicht aber gleichzeitig den Aufbau einer langfristigen Kundenbeziehung nach Abschluss des Qualifizierungsprozesses. Die Auswirkungen für Chiphersteller gehen über die reine Produktionsmenge hinaus. Anwendungen in der Automobilindustrie können bedeuten, dass Leistung und Zuverlässigkeit der Produkte – neben der Anwendungsentwicklung – wichtiger werden als der Stückpreis.
Erweiterung der Spezial- und anwendungsspezifischen Beleuchtung
LEDs finden zunehmend Anwendung in Bereichen wie UV-LED-Technologie, Gartenbau-LEDs, Medizintechnik, industrieller Inspektion, Display- und Architekturbeleuchtung sowie Sensorik. Dabei ist es wichtig, LEDs mit spezifischen Eigenschaften hinsichtlich Wellenlänge, Lichtausbeute, thermischer Stabilität oder spektraler Stabilität einzusetzen, anstatt Standard-Weißlichteigenschaften zu verwenden. Chiphersteller können so margenstärkere Anwendungen entwickeln, indem sie ihre Produkte an die individuellen Kundenbedürfnisse anpassen. Galliumarsenid und Galliumphosphid eignen sich weiterhin, wenn die Anforderungen an die spektrale Leistung von der für blaues oder weißes Licht abweichen, während Galliumnitrid für verschiedene hocheffiziente Anwendungen mit kurzen Wellenlängen geeignet ist.
Zukunftstrends auf dem LED-Chip-Markt
Höhere Integration von Chip-, Gehäuse- und Optikdesign
Die aktuellen Trends im Markt für LED-Chips gehen hin zu einer stärkeren Integration von Halbleiterdesign, Gehäuse, Phosphorkonvertierung, Optik und Wärmemanagement. Käufer interessieren sich nicht nur für die Energieeffizienz des Chips, sondern auch für seine Systemleistung, Farbstabilität, Lichtausbeute und thermischen Eigenschaften. Dies begünstigt Anbieter, die Chips mit spezifischen Eigenschaften für bestimmte Anwendungen anbieten können, die im gesamten Lichtsystem zuverlässig funktionieren. Dies gilt insbesondere für die Automobil- und professionelle Beleuchtung, wo bereits geringe Unterschiede Auswirkungen auf Lichtmuster und Farben haben können. Letztendlich wird die engere Integration von Chip und System die Zusammenarbeit im Engineering und digitale Designsysteme für die Bewertung der Chip-Performance in der vorgesehenen Anwendung vor der Massenproduktion wichtiger machen.
Größere Nachfrage nach spezialisierten Wellenlängenplattformen
Die zukünftige Produktentwicklung wird voraussichtlich den Fokus auf wellenlängenspezifische LED-Plattformen für ultraviolette, infrarote, gartenbauliche, sensorische und fortschrittliche Display-Anwendungen legen. Diese Märkte erfordern Eigenschaften, die sich von herkömmlicher Weißlichtbeleuchtung unterscheiden, darunter ein schmales Lichtspektrum, höhere optische Leistung, kontrolliertes thermisches Verhalten oder spezielle Substratstrukturen. Die Materialentwicklung wird daher weiterhin eine zentrale Rolle für die Wettbewerbsdifferenzierung spielen. Galliumarsenid eignet sich für ausgewählte Anwendungen im Infrarot- und Rotspektrum, während Galliumnitrid für blaue, weiße und ultraviolette Technologien weiterhin wichtig ist. Hersteller werden voraussichtlich vermehrt modulare Chipfamilien entwickeln, die sich an verschiedene Wellenlängen und Gehäuseformate anpassen lassen. Solche Plattformen können die Entwicklungskosten senken und gleichzeitig eine anwendungsspezifische Optimierung ermöglichen. Diese Chance ist besonders relevant für Anbieter, die von Massenprodukten zu technisch differenzierten Halbleiterkomponenten übergehen möchten.
Marktchancen für LED-Chips
Lokalisierte Spezialchip-Produktion für nordamerikanische Anwendungen
Der Markt für LED-Chips bietet Anbietern die Möglichkeit, spezialisierte Produktions-, Test- oder technische Supportkapazitäten in der Nähe ihrer nordamerikanischen Kunden aufzubauen. Obwohl der asiatisch-pazifische Raum weiterhin das dominierende Produktionsökosystem darstellt, legen nordamerikanische Abnehmer zunehmend Wert auf Versorgungssicherheit, schnelle Entwicklungszeiten und zuverlässige Verfügbarkeit für Anwendungen in der Automobilindustrie, der professionellen Beleuchtung und der Spezialelektronik. Lokale Produktionsstätten erfordern nicht zwangsläufig eine vollständige Verlagerung der Fertigung. Unternehmen können die etablierte Wafer- oder Chipproduktion in Asien mit regionalen Kapazitäten für Anwendungsentwicklung, Qualifizierung, Tests und Lagerhaltung kombinieren. Dieser Ansatz kann die Entwicklungsbarrieren für Kunden senken und gleichzeitig die Wirtschaftlichkeit der Fertigung erhalten. Investitionen sollten Anwendungen priorisieren, bei denen Qualifizierungsanforderungen und Leistungsdifferenzierung eine stärkere Kundenbindung fördern. Automobilbeleuchtung, Spezialbeleuchtung, UV-Systeme und Hochleistungs-Gewerbebeleuchtung bieten potenzielle Anwendungsbereiche für solche regionalen Strategien.
Anwendungsspezifische Plattformen für Spezialbeleuchtung
Die Marktprognosen für LED-Chips deuten auf die Möglichkeit hin, differenzierte Chipfamilien für spezifische Wellenlängen- und Leistungsanforderungen zu entwickeln, anstatt ausschließlich über Standardbeleuchtungsmengen zu konkurrieren. Anbieter können mit maßgeschneiderten Halbleiterstrukturen Anwendungen in den Bereichen UV-Sterilisation, Gartenbau, Infrarotsensorik, Architekturbeleuchtung, Fahrzeugsignaltechnik und professionelle Displays bedienen. Solche Produkte gewinnen an strategischer Relevanz, wenn Kunden eine stabile spektrale Leistung, thermische Performance oder spezielle Gehäusekompatibilität benötigen. Investitionsprioritäten sollten die Kontrolle des Epitaxieprozesses, die Substratqualität, die optische Extraktion, das Thermal Engineering und Anwendungstests umfassen. Partnerschaften mit Geräteherstellern und Systemintegratoren können die Qualifizierung beschleunigen, da die Chipleistung innerhalb der finalen optischen und elektrischen Architektur bewertet werden muss. Diese Strategie ermöglicht zudem den Aufbau langfristiger Kundenbeziehungen, die auf technischer Leistung statt auf Preisgestaltung basieren.
Aktuelle Entwicklungen
- Juli 2026: Diodes Incorporated gab die Übernahme von ElevATE Semiconductor für 250 Millionen US-Dollar in bar bekannt, um sein Portfolio an Analog- und Mixed-Signal-Schaltungen zu erweitern. Durch die Transaktion stärkt Diodes seine Position im Bereich automatisierter Testsysteme (ATE).
- Dezember 2025: TCL CSOT erwarb für rund 490 Millionen CNY (70 Millionen USD) eine 80-prozentige Beteiligung an Prima und stieg damit in den LED-Chip-Markt ein. Dieser Schritt fördert die vertikale Integration und stärkt die Kompetenzen im Bereich Mini-LED und Micro-LED.
- September 2024: Smartkem schloss eine Kooperationsvereinbarung mit der Shanghai Chip Foundation zur gemeinsamen Entwicklung einer MicroLED-basierten Hintergrundbeleuchtungstechnologie für LCDs. Smartkem liefert seine organischen dielektrischen Materialien, während die Chip Foundation ihre MicroLEDs in leistungsstarke MiniLED-Gehäuse integriert, die für höhere Helligkeit, Effizienz und verbesserte Ausleuchtungsgleichmäßigkeit ausgelegt sind.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -