
Mercato dei chip LED: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei chip LED (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (LED multi-chip, LED a chip singolo); composti (nitruro di gallio, arseniuro di gallio, fosfuro di gallio) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010549
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 23, 2026


Dimensioni del mercato nel 2025
3,67 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,71 %
Tasso di crescita
Mercato di riferimento
46,35 miliardi di dollari USA
(2026-2034)
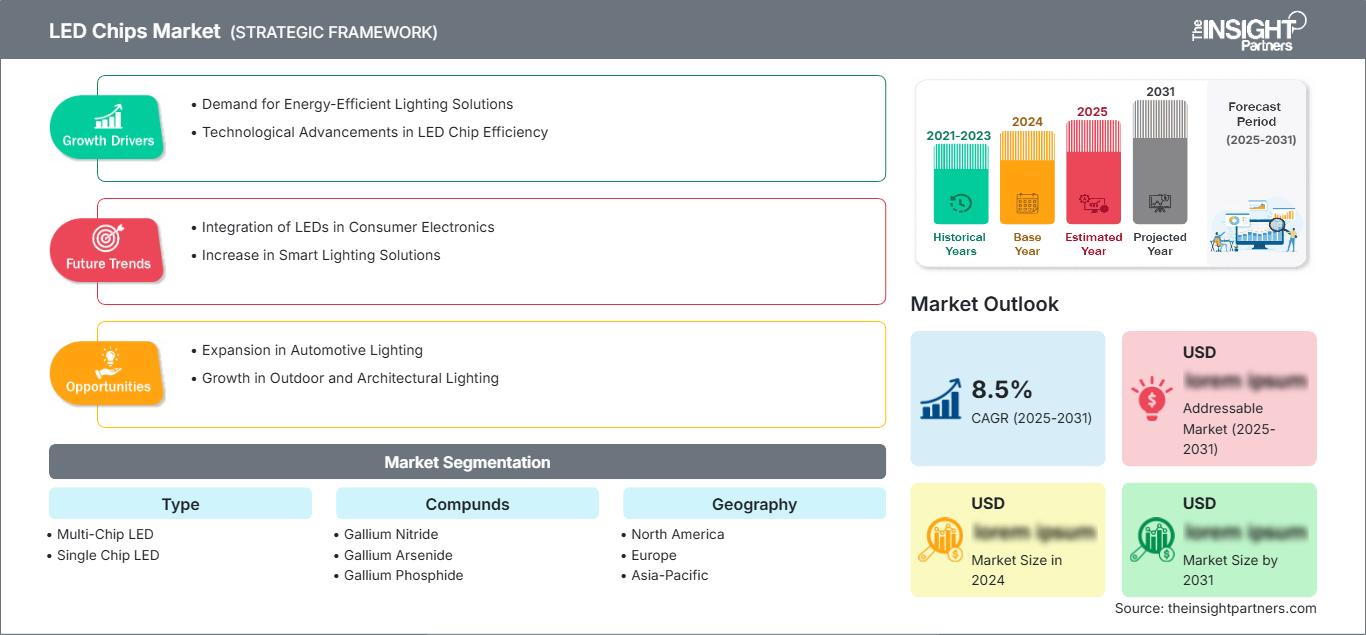
Il mercato dei chip LED aveva un valore di 3,67 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,58 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,71% nel periodo 2026-2034. L'espansione è supportata dalla continua adozione dei LED in diversi settori, tra cui illuminazione, display, sistemi automobilistici, dispositivi mobili e illuminazione specializzata. Anche lo sviluppo di materiali semiconduttori, il miglioramento dell'efficienza dei chip, la gestione termica e la domanda di sorgenti luminose compatte stanno influenzando la progettazione dei prodotti e le strategie di produzione.
Si prevede che il Nord America rimarrà un mercato regionale ad alta intensità tecnologica, sostenuto dalla modernizzazione dell'illuminazione commerciale, dall'elettronica automobilistica, dall'illuminazione specialistica e dagli investimenti in capacità avanzate nel settore dei semiconduttori. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% nel periodo 2026-2034. La crescente domanda di illuminazione ad alta efficienza e di soluzioni LED specifiche per determinate applicazioni dovrebbe sostenere la domanda di architetture di chip avanzate.
Analisi e approfondimenti sul mercato dei chip LED
- Nord America: Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 20% e il 24% nel settore dei chip LED e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% nel periodo 2026-2034 , grazie alla modernizzazione dell'illuminazione, alle applicazioni automobilistiche e all'elettronica specializzata.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 76-80% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,4% nel periodo 2026-2034 , grazie al settore dell'illuminazione commerciale e dell'elettronica per autoveicoli.
- Europa: Nel 2025 l'Europa rappresentava una quota di mercato pari a circa il 19-23% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,6% fino al 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni di illuminazione efficiente e del settore automobilistico.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 47-51% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,8% nel periodo 2026-2034 , trainata da Cina, Giappone, Corea del Sud, Taiwan e India.
- Segmento più ampio: i LED multi-chip detenevano una quota di mercato stimata tra il 58% e il 62% nel 2025 , con un'espansione a un CAGR del 6,5-7,0% nel periodo 2026-2034 , supportata da applicazioni ad alta potenza.
- Segmento ad alta crescita: il nitruro di gallio deteneva una quota di mercato pari a circa il 68-72% nel 2025 , con un CAGR previsto del 7,0-7,6% nel periodo 2026-2034 , supportato da applicazioni nel settore dell'industria petrolifera e del gas, in quello dell'industria della plastica e dell'industria ad alta efficienza.
- Aziende chiave analizzate nel dettaglio: AVA Technologies Inc.; Bridgelux, Inc.; Bright LED Electronics Corporation; Cree, Inc.; DOWA Electronics Materials Co., Ltd.; Epistar Corporation; Formosa Epitaxy Inc.; Goldeneye, Inc.; Hitachi Cable, Ltd.; Huga Optech Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze tecnologiche nel mercato dei chip LED includono il miglioramento dell'efficienza dei chip, prestazioni termiche ottimizzate, design compatto ed emissioni personalizzate in base all'applicazione. La tecnologia multi-chip offre elevati livelli di emissione luminosa e flessibilità di progettazione; tuttavia, la progettazione a singolo chip conserva ancora rilevanza a causa dei vincoli di costo e dimensioni. Il nitruro di gallio (GaN) è il componente chiave utilizzato nei LED blu e bianchi, mentre l'arseniuro di gallio (GaAs) e il fosfato di gallio (GaP) sono utili in alcune applicazioni a infrarossi (IR), rosse e ambra.
La domanda futura nel mercato dei chip LED sarà determinata da parametri prestazionali specifici per applicazione, piuttosto che dalla semplice generazione di lumen. Alcuni esempi di tali applicazioni includono l'illuminazione automobilistica, la retroilluminazione dei display, l'illuminazione orticola, l'illuminazione UV e diverse applicazioni di rilevamento speciali. La produzione continuerà nella regione Asia-Pacifico, mentre le applicazioni specializzate ad alto valore aggiunto si troveranno in Nord America e in Europa.
Ambito del rapporto sul mercato dei chip LED
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,67 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,58 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,71% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei chip LED
Esiste una domanda da parte di fornitori di illuminazione, fornitori di display, aziende del settore automobilistico, aziende di elettronica e fornitori di dispositivi di illuminazione. Il mercato dei chip LED è trainato dalla catena del valore che comprende fornitori di substrati, fornitori di materiali semiconduttori, produttori di wafer epitassiali, produttori di chip, confezionatori, produttori di moduli e OEM di illuminazione ed elettronica. Richiede elevata purezza dei materiali, buone prestazioni dei wafer epitassiali, progettazione adeguata dei chip, resa e dissipazione del calore.
La fornitura di chip LED varia significativamente a seconda del composto utilizzato. Ad esempio, il nitruro di gallio è principalmente impiegato nei LED blu e bianchi, mentre l'arseniuro di gallio è necessario per i LED a infrarossi e per alcuni LED rossi. DOWA Electronics Materials Co., Ltd fornisce substrati di gallio e arseniuro di gallio ad alta purezza, utilizzati nei LED. Altri fattori che influenzano la produzione includono wafer, efficienza, difetti e apparecchiature.
La struttura competitiva del mercato dei chip LED comprende sia produttori di chip LED che aziende di illuminazione verticalmente integrate. Bridgelux, Inc. è un esempio di azienda che produce chip LED per illuminazione generale, segnaletica, settore automobilistico e flash per fotocamere di dispositivi mobili. Sia Epistar Corporation che Formosa Epitaxy Inc. detengono quote di mercato significative nel mercato asiatico dei semiconduttori. Cree, Inc., Bright LED Electronics Corporation e Huga Optech Co., Ltd. soddisfano diverse esigenze nella catena di fornitura dei LED.
Le tendenze del mercato dei chip LED mostrano che la strategia di posizionamento dipende sempre più dall'efficienza del chip, dal controllo della lunghezza d'onda, dalla resa, dalla proprietà intellettuale e dalla capacità di soddisfare le esigenze di applicazioni personalizzate. AVA Technologies Inc. e Goldeneye, Inc. sono esempi di fornitori specializzati, mentre Hitachi Cable, Ltd. apporta ulteriore competenza nei materiali elettronici. I fornitori cercano di integrare la produzione di chip con le tecnologie di packaging, moduli, fosfori, ottica e termica per ridurre al minimo la perdita di prestazioni dalla produzione dei chip ai sistemi di illuminazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei chip LED: approfondimenti strategici
Approfondimenti regionali
Mercato dei chip LED in Nord America
Nel 2025, il Nord America rappresentava circa il 20-24% del mercato dei chip LED e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% fino al 2034. Gli Stati Uniti sono il principale motore della domanda, grazie ai miglioramenti nell'illuminazione commerciale, automobilistica, speciale e all'innovazione nel settore dei semiconduttori. Il contributo del Canada si concentrerà sulle applicazioni di illuminazione industriale, architettonica e tecnologica.
La domanda regionale è sempre più trainata dall'efficienza energetica, dai sistemi di controllo dell'illuminazione e dalle prestazioni specifiche delle singole applicazioni. L'illuminazione automobilistica richiede chip miniaturizzati termicamente stabili, mentre l'illuminazione commerciale esige elevate prestazioni e uniformità cromatica. L'innovazione tecnologica è fondamentale, nonostante la maggior parte delle capacità produttive si trovi in Asia.
Mercato dei chip LED negli Stati Uniti
Il rapporto sul mercato dei chip LED mostra che gli Stati Uniti rappresentavano circa il 76-80% della domanda nordamericana nel 2025 e si prevede che cresceranno a un CAGR del 5,7-6,4% fino al 2034. La modernizzazione dell'illuminazione commerciale, i sistemi automobilistici, i display e l'illuminazione speciale costituiscono la principale base di domanda. Bridgelux, Inc. mantiene una presenza produttiva e tecnologica negli Stati Uniti al servizio delle applicazioni di illuminazione e automobilistiche.
Maggiore efficienza, controllo del colore, stabilità termica e dimensioni ridotte sono caratteristiche sempre più desiderabili in termini di requisiti applicativi. Oltre alle tradizionali lampade di ricambio, esistono applicazioni che includono l'illuminazione automobilistica, i flash per fotocamere, l'illuminazione architettonica e l'illuminazione professionale. Affidabilità e disponibilità del prodotto sono diventati fattori sempre più importanti nella fase di acquisto.
Mercato europeo dei chip LED
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 19% e il 23% circa, con una previsione di crescita annua composta (CAGR) del 5,9-6,6% fino al 2034. La Germania presenta il maggiore potenziale di mercato grazie alla produzione e all'industria automobilistica. Anche altri paesi europei come Regno Unito, Francia, Italia e Spagna contribuiscono alla domanda attraverso applicazioni di illuminazione commerciale, trasporti, elettronica e illuminazione per scopi speciali.
Le attività automobilistiche e industriali in Germania creano una domanda di LED altamente affidabili per l'illuminazione esterna, gli indicatori, i display e le applicazioni di illuminazione basate su sensori. Anche l'efficienza e l'elettrificazione dei veicoli contribuiscono allo sviluppo di applicazioni di illuminazione a semiconduttore avanzate.
Nel Regno Unito e in Francia si è registrata una domanda diversificata di LED nei settori commerciale, architettonico, dei trasporti, aerospaziale ed elettronico. Italia e Spagna traggono vantaggio dall'illuminazione architettonica, dall'ammodernamento industriale, dalla produzione automobilistica e dalle infrastrutture turistiche. I clienti europei, nella scelta dei prodotti LED, si concentrano maggiormente su efficienza, durata, stabilità del colore e specifiche ambientali.
Mercato dei chip LED nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 47-51% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,1-7,8% fino al 2034. La Cina è il mercato dominante, seguita da Giappone, Corea del Sud, Taiwan e India. L'ecosistema dell'elettronica e dei semiconduttori offre la possibilità di produrre e consumare nella regione.
La Cina vanta una solida capacità produttiva nel settore dell'illuminazione e dell'elettronica, il Giappone eccelle nei semiconduttori e nelle apparecchiature di precisione, mentre la Corea del Sud e Taiwan si distinguono per l'elettronica ad alta tecnologia. L'India sta sviluppando le proprie capacità nel settore dei semiconduttori, e l'Australia rappresenta un mercato di nicchia di dimensioni più ridotte. Le politiche, la produzione di elettronica e le applicazioni LED alimentano ulteriormente la crescita regionale.
Mercato dei chip LED in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,0-5,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader nello sviluppo di infrastrutture ad alta intensità tecnologica, mentre il Sudafrica rappresenta un mercato consolidato per l'elettronica e l'illuminazione. La domanda nel resto del Medio Oriente e dell'Africa è legata all'edilizia commerciale, alla modernizzazione delle infrastrutture, agli impianti industriali e alle telecomunicazioni.
Gli obiettivi di efficienza energetica e i programmi infrastrutturali su larga scala favoriscono l'adozione dei LED in contesti pubblici, commerciali, alberghieri e industriali. Gli Emirati Arabi Uniti si posizionano come mercato di nicchia leader, mentre l'Arabia Saudita offre significative opportunità legate alle infrastrutture. La produzione locale di chip rimane limitata, rendendo la regione principalmente dipendente da componenti e sistemi LED finiti importati.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 6,3-6,9% nel periodo 2026-2034. Le configurazioni multi-chip offrono una maggiore potenza in uscita, caratteristiche ottiche flessibili e una migliore idoneità per applicazioni esigenti, mentre i dispositivi a chip singolo rimangono interessanti laddove compattezza, semplicità costruttiva e contenimento dei costi sono prioritari.
- LED multi-chip : i LED multi-chip supportano un'illuminazione ad alta potenza e applicazioni specializzate combinando più emettitori in un'architettura compatta. La domanda è rafforzata dal settore automobilistico, dall'illuminazione professionale e dalle applicazioni che richiedono prestazioni ottiche superiori.
- LED a chip singolo : i LED a chip singolo rimangono importanti per un'illuminazione semplice e un'elettronica compatta, poiché la loro architettura supporta un'integrazione più semplice, un controllo dei costi e un'implementazione flessibile nei principali prodotti di illuminazione.
Composti
Si prevede che il segmento dei composti registrerà un CAGR del 6,6-7,2% nel periodo 2026-2034. La scelta del composto determina la lunghezza d'onda di emissione, l'efficienza, il comportamento termico e l'idoneità all'applicazione. Il nitruro di gallio rimane fondamentale per i LED blu e bianchi, mentre l'arseniuro di gallio e il fosfuro di gallio soddisfano requisiti spettrali specifici.
- Nitruro di gallio : Il nitruro di gallio rimane strategicamente importante per i LED blu e bianchi grazie alle sue elevate prestazioni ottiche e all'idoneità per l'illuminazione ad alta efficienza, i display, l'illuminazione automobilistica e le tecnologie ultraviolette.
- Arseniuro di gallio : L'arseniuro di gallio è adatto per applicazioni LED a infrarossi, nello spettro rosso e per applicazioni speciali, laddove le caratteristiche del materiale garantiscono un'emissione e prestazioni del dispositivo adeguate. È inoltre rilevante per alcune applicazioni di rilevamento e comunicazione.
- Fosfuro di gallio : Il fosfuro di gallio rimane rilevante per alcune applicazioni nello spettro visibile, in particolare laddove le caratteristiche di emissione rossa o verde e le architetture dei dispositivi consolidate offrono vantaggi pratici in termini di prestazioni e produzione.
Panoramica dell'opportunità
|
Composti |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Nitruro di gallio |
Alto |
Emettitori blu |
Maturo |
|
Arsenuro di gallio |
Mezzo |
Applicazioni IR |
Scalatura |
|
fosfuro di gallio |
Basso |
Spettro visibile |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei chip LED
I requisiti di efficienza energetica sostengono la domanda di sostituzione dei LED
Le continue iniziative per l'efficienza energetica e l'aumento dei prezzi dell'elettricità spingono sempre più verso la sostituzione delle sorgenti luminose tradizionali con l'illuminazione a stato solido. Ciò è dovuto al fatto che le modifiche apportate a livello di chip hanno un impatto diretto sull'efficienza, sulla gestione termica, sulla durata e sullo sviluppo degli apparecchi di illuminazione. Di conseguenza, la domanda si estende dai nuovi edifici alle applicazioni di illuminazione esistenti in ambito commerciale, municipale, per magazzini, alberghiero e industriale. Questo offre ai produttori l'opportunità di aumentare i volumi di produzione, elevando al contempo le esigenze di efficienza senza incidere sui costi del sistema. La competitività del prodotto dipende quindi dalla capacità di resa cromatica, dalla gestione termica, dall'affidabilità e dalla compatibilità con i sistemi di controllo dell'illuminazione intelligenti. Le aziende in grado di fornire chip efficienti con una selezione stabile e una fornitura affidabile potranno conquistare quote di mercato in diversi settori dell'illuminazione.
L'elettronica automobilistica aumenta i requisiti per i chip LED avanzati.
L'illuminazione automobilistica si sta evolvendo dall'illuminazione tradizionale verso fari adattivi, luci diurne, indicatori di direzione, illuminazione interna, display e applicazioni di rilevamento. Tali applicazioni richiedono sorgenti luminose a semiconduttore di dimensioni ridotte, con emissione ottica controllabile, stabilità termica, affidabilità e prestazioni cromatiche costanti. L'elettrificazione comporta un aumento dell'elettronica per veicolo, aprendo così nuove possibilità di applicazione per i sistemi LED. I fornitori di chip per il settore automobilistico devono qualificare, tracciare e garantire una lunga durata dei propri componenti, prolungando così i tempi di sviluppo ma, al contempo, instaurando un rapporto a lungo termine con il cliente dopo il processo di qualificazione. Le implicazioni di tutto ciò per i produttori di chip vanno oltre il volume di produzione. Nel settore automobilistico, le prestazioni e l'affidabilità dei prodotti potrebbero diventare più importanti del prezzo unitario, insieme all'ingegneria applicativa.
Espansione dell'illuminazione specialistica e specifica per applicazioni
I LED vengono sempre più utilizzati in applicazioni che coinvolgono la tecnologia LED ultravioletta, i LED per l'orticoltura, i dispositivi medicali, l'ispezione industriale, i display, l'illuminazione architettonica e i sensori. In queste applicazioni, è importante utilizzare LED con lunghezza d'onda, emissione ottica, proprietà termiche o stabilità spettrale personalizzate per esigenze specifiche, anziché con le caratteristiche standard della luce bianca. Ciò significa che i produttori di chip possono sviluppare applicazioni a margine più elevato progettando i loro prodotti in base alle esigenze specifiche dei clienti. L'arseniuro di gallio e il fosfuro di gallio continuano a essere utili quando le esigenze di prestazioni spettrali sono diverse da quelle dell'illuminazione a luce blu o bianca, mentre il nitruro di gallio è utile per diverse applicazioni ad alta efficienza e a lunghezza d'onda corta.
Tendenze future del mercato dei chip LED
Maggiore integrazione tra chip, package e progettazione ottica.
Le tendenze attuali nel mercato dei chip LED si stanno orientando verso una maggiore integrazione tra progettazione dei semiconduttori, packaging, conversione del fosforo, ottica e progettazione termica. Gli acquirenti non sono interessati solo all'efficienza del chip in termini di consumo energetico, ma anche alle sue prestazioni all'interno del sistema, alla stabilità del colore, all'estrazione ottica e alle proprietà termiche. Questo favorirà i fornitori in grado di offrire chip con determinate caratteristiche per specifiche applicazioni e che garantiscano prestazioni affidabili nell'intero sistema di illuminazione. Ciò vale anche per il settore automobilistico e per l'illuminazione professionale, dove anche piccole differenze possono avere un impatto significativo su modelli e colori della luce. In definitiva, una maggiore integrazione tra chip e sistema renderà la collaborazione ingegneristica e i sistemi di progettazione digitale ancora più importanti per consentire ai clienti di valutare le prestazioni del chip nell'applicazione prevista, prima della produzione di massa.
Maggiore domanda di piattaforme a lunghezza d'onda specializzata
Si prevede che lo sviluppo futuro dei prodotti si concentrerà su piattaforme LED specifiche per lunghezza d'onda, destinate ad applicazioni ultraviolette, infrarosse, orticole, di rilevamento e di visualizzazione avanzate. Questi mercati richiedono caratteristiche diverse dall'illuminazione bianca tradizionale, tra cui una stretta emissione spettrale, una maggiore potenza ottica, un comportamento termico controllato o strutture di substrato specializzate. L'ingegneria dei materiali rimarrà quindi fondamentale per la differenziazione competitiva. L'arseniuro di gallio può supportare applicazioni selezionate nell'infrarosso e nello spettro rosso, mentre il nitruro di gallio rimane importante per le tecnologie blu, bianche e ultraviolette. I produttori potrebbero sviluppare sempre più famiglie di chip modulari adattabili a diverse lunghezze d'onda e formati di package. Tali piattaforme possono ridurre i costi di sviluppo consentendo al contempo l'ottimizzazione specifica per l'applicazione. Questa opportunità è particolarmente rilevante per i fornitori che desiderano passare da prodotti di massa a componenti semiconduttori tecnicamente differenziati.
Opportunità di mercato per i chip LED
Produzione localizzata di chip specializzati per applicazioni nordamericane.
Il mercato dei chip LED offre ai fornitori l'opportunità di sviluppare capacità di produzione, collaudo o supporto tecnico specializzate, più vicine ai clienti nordamericani. Sebbene l'Asia-Pacifico rimanga l'ecosistema produttivo dominante, gli acquirenti nordamericani apprezzano sempre più la resilienza della catena di approvvigionamento, la reattività ingegneristica e la disponibilità affidabile per i settori automobilistico, dell'illuminazione professionale e dell'elettronica specializzata. Le attività localizzate non richiedono necessariamente un trasferimento completo della produzione. Le aziende possono combinare la produzione di wafer o chip già avviata in Asia con capacità regionali di ingegneria applicativa, qualificazione, collaudo e gestione delle scorte. Questo approccio può ridurre le barriere allo sviluppo per i clienti, preservando al contempo la redditività della produzione. Gli investimenti dovrebbero privilegiare le applicazioni in cui i requisiti di qualificazione e la differenziazione delle prestazioni creano una maggiore fidelizzazione del cliente. L'illuminazione automobilistica, l'illuminazione specializzata, i sistemi a raggi ultravioletti e l'illuminazione commerciale ad alte prestazioni rappresentano potenziali aree per tali strategie regionali.
Piattaforme specifiche per applicazioni di illuminazione specializzata
Le previsioni di mercato per i chip LED indicano l'opportunità di sviluppare famiglie di chip differenziate in base a specifiche lunghezze d'onda e requisiti prestazionali, anziché competere esclusivamente sui volumi di produzione di illuminazione standard. I fornitori possono puntare a applicazioni quali sterilizzazione a raggi ultravioletti, orticoltura, rilevamento a infrarossi, illuminazione architettonica, segnalazione automobilistica e display professionali, con strutture a semiconduttore personalizzate. Tali prodotti possono acquisire una maggiore rilevanza strategica quando i clienti richiedono un'emissione spettrale stabile, prestazioni termiche elevate o compatibilità con package specifici. Le priorità di investimento dovrebbero includere il controllo del processo epitassiale, la qualità del substrato, l'estrazione ottica, l'ingegneria termica e i test applicativi. Le partnership con i produttori di apparecchiature e gli integratori di sistemi possono accelerare la qualificazione, poiché le prestazioni dei chip devono essere valutate all'interno dell'architettura ottica ed elettrica finale. Questa strategia può inoltre creare solide relazioni con i clienti, basate sulle prestazioni tecniche piuttosto che sui prezzi di mercato.
Sviluppi recenti
- Luglio 2026: Diodes Incorporated ha annunciato l'acquisizione, interamente in contanti, di ElevATE Semiconductor per 250 milioni di dollari, al fine di espandere il proprio portafoglio di prodotti analogici e a segnale misto. L'operazione rafforza la presenza di Diodes nel settore delle apparecchiature di test automatizzate (ATE).
- Dicembre 2025: TCL CSOT ha acquisito una partecipazione dell'80% in Prima per circa 490 milioni di CNY (70 milioni di dollari), segnando il suo ingresso nel segmento dei chip LED. Questa operazione favorisce l'integrazione verticale e rafforza le sue capacità nei settori MiniLED e MicroLED.
- Settembre 2024: Smartkem ha stipulato un accordo di sviluppo congiunto con Shanghai Chip Foundation per lo sviluppo congiunto di una tecnologia di retroilluminazione basata su MicroLED per display LCD. Smartkem fornirà i suoi materiali dielettrici organici, mentre Chip Foundation integrerà i suoi MicroLED in package MiniLED ad alte prestazioni progettati per una maggiore luminosità, efficienza e uniformità di illuminazione migliorata.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -