
Marché des puces LED : taille, part de marché et prévisions 2034
Taille et prévisions du marché des puces LED (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (LED multipuces, LED monopuce) ; composés (nitrure de gallium, arséniure de gallium, phosphure de gallium) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010549
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 23, 2026


Taille du marché en 2025
3,67 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,58 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,71 %
taux de croissance
Marché adressable
46,35 milliards de dollars américains
(2026-2034)
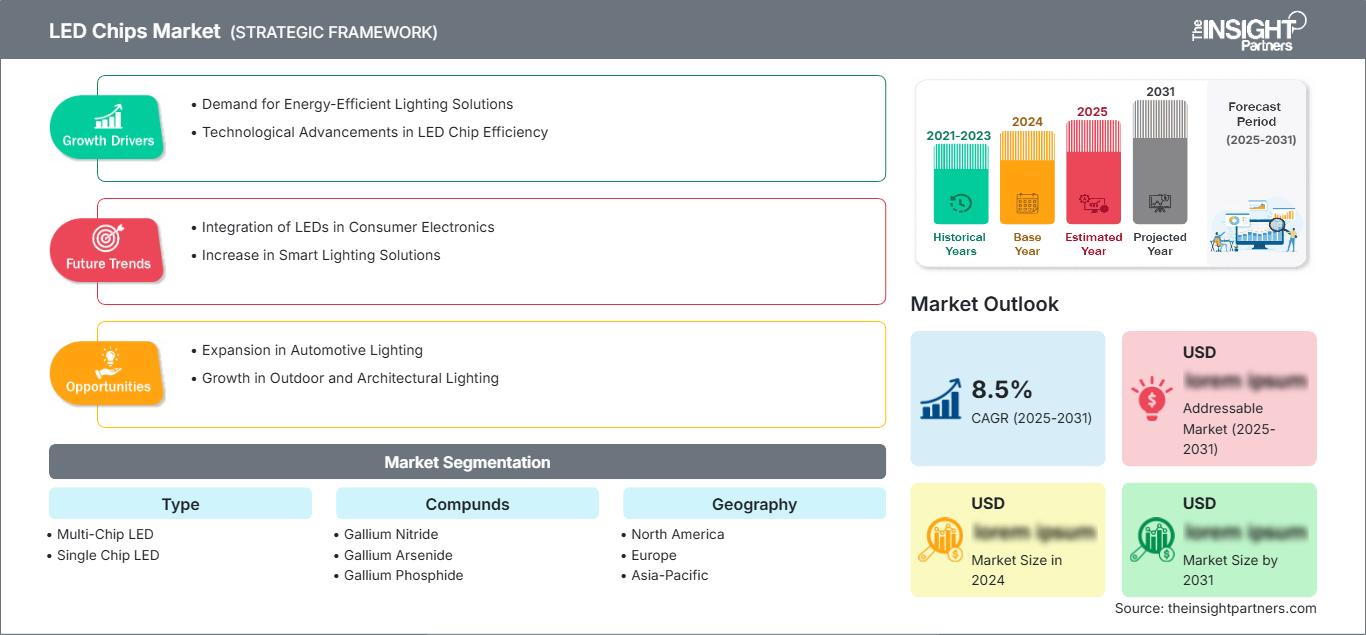
Le marché des puces LED, évalué à 3,67 milliards de dollars américains en 2025, devrait atteindre 6,58 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,71 % sur la période 2026-2034. Cette expansion est soutenue par l'adoption croissante des LED dans l'éclairage, les écrans, les systèmes automobiles, les appareils mobiles et l'éclairage spécialisé. Le développement des matériaux semi-conducteurs, l'amélioration du rendement des puces, la gestion thermique et la demande de sources lumineuses compactes influencent également la conception des produits et les stratégies de fabrication.
L’Amérique du Nord devrait demeurer un marché régional à forte intensité technologique, soutenu par la modernisation de l’éclairage commercial, l’électronique automobile, l’éclairage spécialisé et les investissements dans les semi-conducteurs de pointe. La région devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,5 % entre 2026 et 2034. La demande croissante en éclairage haute efficacité et en solutions LED adaptées à des applications spécifiques devrait maintenir la demande en architectures de puces avancées.
Analyse et perspectives du marché des puces LED
- Amérique du Nord : L'Amérique du Nord détenait une part de marché estimée entre 20 et 24 % pour les puces LED en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034 , soutenue par la modernisation de l'éclairage, les applications automobiles et l'électronique spécialisée.
- États-Unis : Les États-Unis représentaient environ 76 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,7 à 6,4 % entre 2026 et 2034 , soutenue par l'éclairage commercial et l'électronique automobile.
- Europe : L'Europe représentait environ 19 à 23 % du marché en 2025 et devrait enregistrer un TCAC de 5,9 à 6,6 % jusqu'en 2034 , l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant les applications d'éclairage et automobiles efficaces.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 47 à 51 % du marché en 2025 et devrait enregistrer un TCAC de 7,1 à 7,8 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de Taïwan et de l'Inde.
- Segment le plus important : les LED multi-puces détenaient une part de marché estimée entre 58 et 62 % en 2025 , avec un TCAC de 6,5 à 7,0 % entre 2026 et 2034 , soutenues par des applications à haut rendement.
- Segment à forte croissance : Le nitrure de gallium détenait une part de marché d'environ 68 à 72 % en 2025 , avec un TCAC projeté de 7,0 à 7,6 % entre 2026 et 2034 , soutenu par les applications bleues, blanches et à haute efficacité.
- Principales entreprises analysées en détail : AVA Technologies Inc. ; Bridgelux, Inc. ; Bright LED Electronics Corporation ; Cree, Inc. ; DOWA Electronics Materials Co., Ltd. ; Epistar Corporation ; Formosa Epitaxy Inc. ; Goldeneye, Inc. ; Hitachi Cable, Ltd. ; Huga Optech Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances technologiques du marché des puces LED incluent l'amélioration de leur rendement, l'optimisation de leurs performances thermiques, la compacité de leur conception et la personnalisation des émissions en fonction de l'application. La technologie multi-puces offre une forte émission lumineuse et une grande flexibilité de conception ; toutefois, la conception mono-puce reste pertinente en raison des contraintes de coût et de taille. Le GaN est le composant clé des LED bleues et blanches, tandis que le GaAs et le GaP sont utilisés dans certaines applications infrarouges, rouges et ambrées.
La demande future sur le marché des puces LED sera déterminée par des critères de performance spécifiques à chaque application, et non plus par le simple flux lumineux. Parmi ces applications, on peut citer l'éclairage automobile, le rétroéclairage d'écrans, l'éclairage horticole, l'éclairage UV et diverses applications de détection spécialisées. La production se poursuivra dans la région Asie-Pacifique, tandis que les applications de pointe seront concentrées en Amérique du Nord et en Europe.
Portée du rapport sur le marché des puces LED
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,67 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,58 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des puces LED
Il existe une forte demande pour les fournisseurs d'éclairage, d'écrans, les entreprises du secteur automobile, les sociétés d'électronique et les fournisseurs de dispositifs d'éclairage. Le marché des puces LED est porté par la chaîne de valeur qui englobe les fournisseurs de substrats, les fournisseurs de matériaux semi-conducteurs, les producteurs de plaquettes épitaxiales, les fabricants de puces, les encapsuleurs, les fabricants de modules et les équipementiers des secteurs de l'éclairage et de l'électronique. Ce marché exige une grande pureté des matériaux, de bonnes performances des plaquettes épitaxiales, une conception de puces adaptée, un rendement élevé et une dissipation thermique efficace.
L'approvisionnement du marché des puces LED varie considérablement selon le composé utilisé. Par exemple, le nitrure de gallium est principalement utilisé pour les LED bleues et blanches, tandis que l'arséniure de gallium est nécessaire pour les LED infrarouges et certaines LED rouges. DOWA Electronics Materials Co., Ltd fournit des substrats de gallium et d'arséniure de gallium de haute pureté, utilisés dans la fabrication des LED. Les plaquettes, le rendement, les défauts et les équipements sont d'autres facteurs de production.
Le marché des puces LED est un secteur concurrentiel où se côtoient fabricants de puces et entreprises d'éclairage verticalement intégrées. Bridgelux, Inc., par exemple, fabrique des puces LED pour l'éclairage général, la signalétique, l'automobile et les flashs d'appareils photo mobiles. Epistar Corporation et Formosa Epitaxy Inc. détiennent toutes deux des parts de marché importantes sur le marché asiatique des semi-conducteurs. Cree, Inc., Bright LED Electronics Corporation et Huga Optech Co., Ltd. répondent à différents besoins de la chaîne d'approvisionnement des LED.
Les tendances du marché des puces LED montrent que la stratégie de positionnement repose de plus en plus sur l'efficacité des puces, le contrôle de la longueur d'onde, le rendement, la propriété intellectuelle et la capacité à répondre aux besoins spécifiques des applications. AVA Technologies Inc. et Goldeneye, Inc. sont des exemples de fournisseurs spécialisés, tandis que Hitachi Cable, Ltd. apporte une expertise supplémentaire en matériaux électroniques. Les fournisseurs s'efforcent d'intégrer la production de puces aux technologies d'encapsulation, de module, de phosphore, d'optique et de traitement thermique afin de minimiser les pertes de performance entre la production des puces et les systèmes d'éclairage.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des puces LED : Perspectives stratégiques
Perspectives régionales
Marché des puces LED en Amérique du Nord
L'Amérique du Nord représentait environ 20 à 24 % du marché des puces DEL en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 % jusqu'en 2034. Les États-Unis sont le principal moteur de la demande, grâce aux progrès réalisés dans les domaines de l'éclairage commercial, de l'éclairage automobile, de l'éclairage spécialisé et des semi-conducteurs. Le Canada contribuera au marché grâce aux applications d'éclairage industriel, architectural et technologique.
La demande régionale est de plus en plus dictée par l'efficacité énergétique, les systèmes de contrôle de l'éclairage et les performances spécifiques à certaines applications. L'éclairage automobile nécessite des puces miniatures à stabilité thermique, tandis que l'éclairage commercial exige des performances élevées et une uniformité de couleur. L'innovation technologique est essentielle, même si la plupart des capacités de production sont situées en Asie.
Marché américain des puces LED
Le rapport sur le marché des puces LED indique que les États-Unis représentaient environ 76 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,7 à 6,4 % jusqu'en 2034. La modernisation de l'éclairage commercial, les systèmes automobiles, les écrans et l'éclairage spécialisé constituent les principaux moteurs de cette demande. Bridgelux, Inc. dispose d'une présence industrielle et technologique aux États-Unis, au service des applications d'éclairage et automobiles.
L'efficacité accrue, le contrôle des couleurs, la stabilité thermique et la compacité sont des critères de plus en plus recherchés pour les applications. Outre les lampes de remplacement classiques, les lampes trouvent également des applications dans l'éclairage automobile, les flashs d'appareils photo, l'éclairage architectural et l'éclairage professionnel. La fiabilité et la disponibilité des produits sont devenues des critères d'approvisionnement essentiels.
Marché européen des puces LED
L'Europe détenait environ 19 à 23 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,9 à 6,6 % jusqu'en 2034. L'Allemagne présente le plus fort potentiel de marché grâce à son secteur automobile. D'autres pays européens, comme le Royaume-Uni, la France, l'Italie et l'Espagne, contribuent également à la demande par le biais de l'éclairage commercial, des transports, de l'électronique et des applications d'éclairage spécifiques.
Les activités automobiles et industrielles allemandes engendrent une forte demande en LED haute fiabilité pour l'éclairage extérieur, la signalisation, les écrans et les applications d'éclairage à capteurs. L'amélioration de l'efficacité énergétique et l'électrification des véhicules contribuent également au développement d'applications d'éclairage à semi-conducteurs avancés.
Au Royaume-Uni et en France, la demande en LED est très diversifiée et couvre les secteurs du commerce, de l'architecture, des transports, de l'aérospatiale et de l'électronique. L'Italie et l'Espagne, quant à elles, tirent parti de l'éclairage architectural, de la modernisation industrielle, de la production automobile et des infrastructures touristiques. Les consommateurs européens privilégient l'efficacité, la durée de vie, la stabilité des couleurs et les performances environnementales des produits LED au moment de faire leur choix.
Marché des puces LED en Asie-Pacifique
La région Asie-Pacifique représentait environ 47 à 51 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 % jusqu'en 2034. La Chine domine le marché, suivie du Japon, de la Corée du Sud, de Taïwan et de l'Inde. L'écosystème électronique et les semi-conducteurs permettent à la région de produire et de consommer ces technologies.
La Chine bénéficie d'une forte capacité de production dans les secteurs de l'éclairage et de l'électronique, le Japon excelle dans les semi-conducteurs et les équipements de précision, tandis que la Corée du Sud et Taïwan se distinguent par leur expertise en électronique de pointe. L'Inde développe ses capacités dans le domaine des semi-conducteurs, et l'Australie représente un marché de niche plus restreint. Les politiques publiques, la production électronique et les applications des LED alimentent la croissance régionale.
Marché des puces LED au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,0 à 5,8 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe du développement des infrastructures à forte intensité technologique, tandis que l'Afrique du Sud représente un marché établi pour l'électronique et l'éclairage. La demande dans le reste de la région est liée à la construction commerciale, à la modernisation des infrastructures, aux installations industrielles et aux télécommunications.
Les objectifs d'efficacité énergétique et les vastes programmes d'infrastructures favorisent l'adoption des LED dans les secteurs public, commercial, hôtelier et industriel. Les Émirats arabes unis se positionnent comme le principal marché de niche, tandis que l'Arabie saoudite offre d'importantes opportunités liées aux infrastructures. La production locale de puces demeure limitée, ce qui rend la région principalement dépendante des importations de composants et de systèmes LED finis.
Analyse de segmentation
Taper
Le segment Type devrait connaître une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034. Les configurations multi-puces offrent une puissance de sortie plus élevée, des caractéristiques optiques flexibles et une meilleure adéquation aux applications exigeantes, tandis que les dispositifs monopuces restent attrayants lorsque la compacité, la simplicité de construction et la maîtrise des coûts sont prioritaires.
- LED multipuces : La LED multipuces permet un éclairage à haut rendement et des applications spécialisées grâce à l’intégration de plusieurs émetteurs dans une architecture compacte. La demande est particulièrement forte dans les secteurs de l’automobile, de l’éclairage professionnel et des applications exigeant des performances optiques supérieures.
- LED à puce unique : La LED à puce unique reste importante pour l’éclairage simple et l’électronique compacte car son architecture permet une intégration plus simple, un contrôle des coûts et un déploiement flexible dans les produits d’éclairage courants.
Composés
Le segment des composés devrait enregistrer un TCAC de 6,6 % à 7,2 % entre 2026 et 2034. Le choix du composé détermine la longueur d'onde d'émission, l'efficacité, le comportement thermique et l'adéquation à l'application. Le nitrure de gallium demeure essentiel pour les LED bleues et blanches, tandis que l'arséniure de gallium et le phosphure de gallium répondent à des exigences spectrales spécifiques.
- Nitrure de gallium : Le nitrure de gallium demeure stratégiquement important pour les LED bleues et blanches en raison de ses excellentes performances optiques et de son adéquation à l'éclairage à haut rendement, aux écrans, à l'éclairage automobile et aux technologies ultraviolettes.
- Arséniure de gallium : L’arséniure de gallium convient aux applications LED infrarouges, à spectre rouge et spéciales, lorsque ses caractéristiques matérielles assurent une émission et des performances optimales. Il est également pertinent pour certaines applications de détection et de communication.
- Phosphure de gallium : Le phosphure de gallium reste pertinent pour certaines applications du spectre visible, en particulier lorsque les caractéristiques d'émission rouge ou verte et les architectures de dispositifs établies offrent des avantages pratiques en termes de performances et de fabrication.
Aperçu des opportunités
|
Composés |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
nitrure de gallium |
Haut |
Émetteurs bleus |
Mature |
|
Arséniure de gallium |
Moyen |
Applications IR |
Mise à l'échelle |
|
Phosphure de gallium |
Faible |
Spectre visible |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des puces LED
Les exigences en matière d'efficacité énergétique soutiennent la demande de remplacement des LED
Les initiatives continues en matière d'efficacité énergétique et la hausse des prix de l'électricité accélèrent le remplacement des sources d'éclairage traditionnelles par l'éclairage à semi-conducteurs. En effet, les modifications apportées au niveau de la puce ont un impact direct sur l'efficacité, la gestion thermique, la durée de vie et le développement des luminaires. Par conséquent, la demande s'étend des bâtiments neufs aux applications d'éclairage existantes dans les secteurs commercial, municipal, des entrepôts, de l'hôtellerie et industriel. Ceci offre aux fabricants l'opportunité d'accroître leurs volumes de production tout en renforçant les exigences d'efficacité sans augmenter les coûts du système. La compétitivité des produits dépend désormais de leur capacité à restituer les couleurs, à gérer leur température, à garantir leur fiabilité et à les intégrer aux systèmes de contrôle d'éclairage intelligents. Les entreprises capables de fournir des puces performantes, avec un tri stable et un approvisionnement fiable, pourront répondre à la demande de remplacement dans de nombreux secteurs de l'éclairage.
L'électronique automobile accroît les exigences en matière de puces LED avancées
L'éclairage automobile évolue des systèmes traditionnels vers des phares adaptatifs, des feux de jour, la signalisation, l'éclairage intérieur, les écrans et les applications de détection. Ces applications nécessitent des sources lumineuses à semi-conducteurs compactes, offrant un rendement optique contrôlable, une stabilité thermique, une fiabilité et une fidélité des couleurs constantes. L'électrification entraîne une augmentation de l'électronique embarquée, ouvrant ainsi de nouvelles perspectives pour les systèmes LED. Les fournisseurs de puces automobiles doivent qualifier, suivre et garantir une longue durée de vie à leurs composants, ce qui allonge le processus de développement mais favorise également l'établissement d'une relation durable avec le client après la qualification. Pour les fabricants de puces, les implications dépassent le simple volume de production. Dans le secteur automobile, les performances et la fiabilité des produits, ainsi que l'ingénierie d'application, pourraient devenir plus importantes que leur prix unitaire.
Développement de l'éclairage spécialisé et adapté à des applications spécifiques
Les LED sont de plus en plus utilisées dans des applications telles que la technologie LED ultraviolette, l'horticulture, les dispositifs médicaux, le contrôle industriel, l'affichage, l'éclairage architectural et la détection. Dans ces applications, il est essentiel d'utiliser des LED dont la longueur d'onde, le flux optique, les propriétés thermiques ou la stabilité spectrale sont adaptés à des besoins spécifiques, plutôt que de se contenter des caractéristiques standard de la lumière blanche. Ainsi, les fabricants de puces peuvent développer des applications à plus forte marge en concevant leurs produits selon les exigences spécifiques de leurs clients. L'arséniure de gallium et le phosphure de gallium restent pertinents lorsque les performances spectrales requises diffèrent de celles de l'éclairage à lumière bleue ou blanche, tandis que le nitrure de gallium est adapté à plusieurs applications à haut rendement et à courte longueur d'onde.
Tendances futures du marché des puces LED
Intégration accrue de la conception de la puce, du boîtier et de l'optique
Les tendances actuelles du marché des puces LED s'orientent vers une intégration accrue de la conception des semi-conducteurs, du conditionnement, de la conversion du phosphore, de l'optique et de la gestion thermique. Les acheteurs s'intéressent non seulement à l'efficacité énergétique de la puce, mais aussi à ses performances au sein du système, à la stabilité des couleurs, à l'extraction optique et aux propriétés thermiques. Cette évolution favorisera les fournisseurs capables de proposer des puces aux caractéristiques spécifiques pour certaines applications et garantissant un fonctionnement fiable dans l'ensemble du système d'éclairage. Ceci est également vrai pour l'éclairage automobile et professionnel, où de petites différences peuvent avoir un impact significatif sur les faisceaux lumineux et les couleurs. À terme, l'intégration plus poussée de la puce et du système rendra la collaboration en ingénierie et les systèmes de conception numérique plus essentiels pour l'évaluation, par les clients, des performances de la puce dans l'application prévue avant la production en série.
Demande accrue de plateformes à longueur d'onde spécialisée
Le développement futur des produits devrait privilégier les plateformes LED à longueur d'onde spécifique pour les applications ultraviolettes, infrarouges, horticoles, de détection et d'affichage avancé. Ces marchés exigent des caractéristiques différentes de celles de l'éclairage blanc classique, notamment un spectre d'émission étroit, une puissance optique plus élevée, un comportement thermique contrôlé ou des structures de substrat spécialisées. L'ingénierie des matériaux restera donc essentielle pour se différencier de la concurrence. L'arséniure de gallium peut être utilisé pour certaines applications infrarouges et dans le spectre rouge, tandis que le nitrure de gallium demeure important pour les technologies bleues, blanches et ultraviolettes. Les fabricants pourraient développer de plus en plus de familles de puces modulaires adaptables à de multiples longueurs d'onde et formats de boîtier. De telles plateformes permettent de réduire les coûts de développement tout en optimisant les applications. Cette opportunité est particulièrement pertinente pour les fournisseurs qui cherchent à passer de produits de grande consommation à des composants semi-conducteurs techniquement différenciés.
Opportunités du marché des puces LED
Production localisée de puces spécialisées pour les applications nord-américaines
Le marché des puces LED offre aux fournisseurs la possibilité d'établir des capacités de production, de test ou de support technique spécialisées, plus proches de leurs clients nord-américains. Si la région Asie-Pacifique demeure l'écosystème de production dominant, les acheteurs nord-américains accordent une importance croissante à la fiabilité de l'approvisionnement, à la réactivité de l'ingénierie et à la disponibilité des produits pour les secteurs de l'automobile, de l'éclairage professionnel et de l'électronique spécialisée. Une production localisée ne nécessite pas forcément un transfert complet de la production. Les entreprises peuvent combiner une production de plaquettes ou de puces établie en Asie avec des capacités régionales d'ingénierie d'application, de qualification, de test et de gestion des stocks. Cette approche permet de réduire les obstacles au développement client tout en préservant la rentabilité de la production. Les investissements doivent privilégier les applications où les exigences de qualification et la différenciation des performances contribuent à fidéliser la clientèle. L'éclairage automobile, l'éclairage spécialisé, les systèmes ultraviolets et l'éclairage commercial haute performance constituent des domaines potentiels pour de telles stratégies régionales.
Plateformes spécifiques à l'application pour l'éclairage spécialisé
Les prévisions du marché des puces LED indiquent une opportunité de développer des familles de puces différenciées autour d'exigences spécifiques en matière de longueur d'onde et de performances, plutôt que de se concentrer uniquement sur les volumes d'éclairage standard. Les fournisseurs peuvent cibler la stérilisation ultraviolette, l'horticulture, la détection infrarouge, l'éclairage architectural, la signalisation automobile et les applications d'affichage professionnel grâce à des structures de semi-conducteurs sur mesure. Ces produits acquièrent une pertinence stratégique accrue lorsque les clients exigent un spectre d'émission stable, des performances thermiques optimales ou une compatibilité avec des boîtiers spécifiques. Les investissements prioritaires doivent porter sur la maîtrise des procédés épitaxiaux, la qualité des substrats, l'extraction optique, l'ingénierie thermique et les tests d'application. Les partenariats avec les fabricants d'équipements et les intégrateurs de systèmes peuvent accélérer la qualification, car les performances de la puce doivent être évaluées au sein de l'architecture optique et électrique finale. Cette stratégie permet également de bâtir des relations clients solides, fondées sur les performances techniques plutôt que sur le prix des produits de base.
Développements récents
- Juillet 2026 : Diodes Incorporated annonce l’acquisition d’ElevATE Semiconductor pour 250 millions de dollars en numéraire, afin d’élargir son portefeuille de produits analogiques et mixtes. Cette opération renforce la présence de Diodes sur le marché des équipements de test automatisés (ATE).
- Décembre 2025 : TCL CSOT acquiert une participation de 80 % dans Prima pour environ 490 millions de yuans (70 millions de dollars), marquant ainsi son entrée sur le marché des puces LED. Cette opération favorise l’intégration verticale et renforce ses capacités dans les domaines des MiniLED et des MicroLED.
- Septembre 2024 : Smartkem a conclu un accord de développement conjoint avec la Shanghai Chip Foundation pour développer une technologie de rétroéclairage à base de MicroLED pour écrans LCD. Smartkem fournira ses matériaux diélectriques organiques, tandis que la Chip Foundation intégrera ses MicroLED dans des boîtiers MiniLED haute performance conçus pour une luminosité et une efficacité accrues, ainsi qu’une meilleure uniformité d’éclairage.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -