
Mercado de chips LED: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de chips LED y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (LED multichip, LED de un solo chip); compuestos (nitruro de galio, arseniuro de galio, fosfuro de galio) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010549
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 23, 2026


Tamaño del mercado en 2025
3.670 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,71 %
Índice de crecimiento
Mercado potencial
46.350 millones de dólares estadounidenses
(2026-2034)
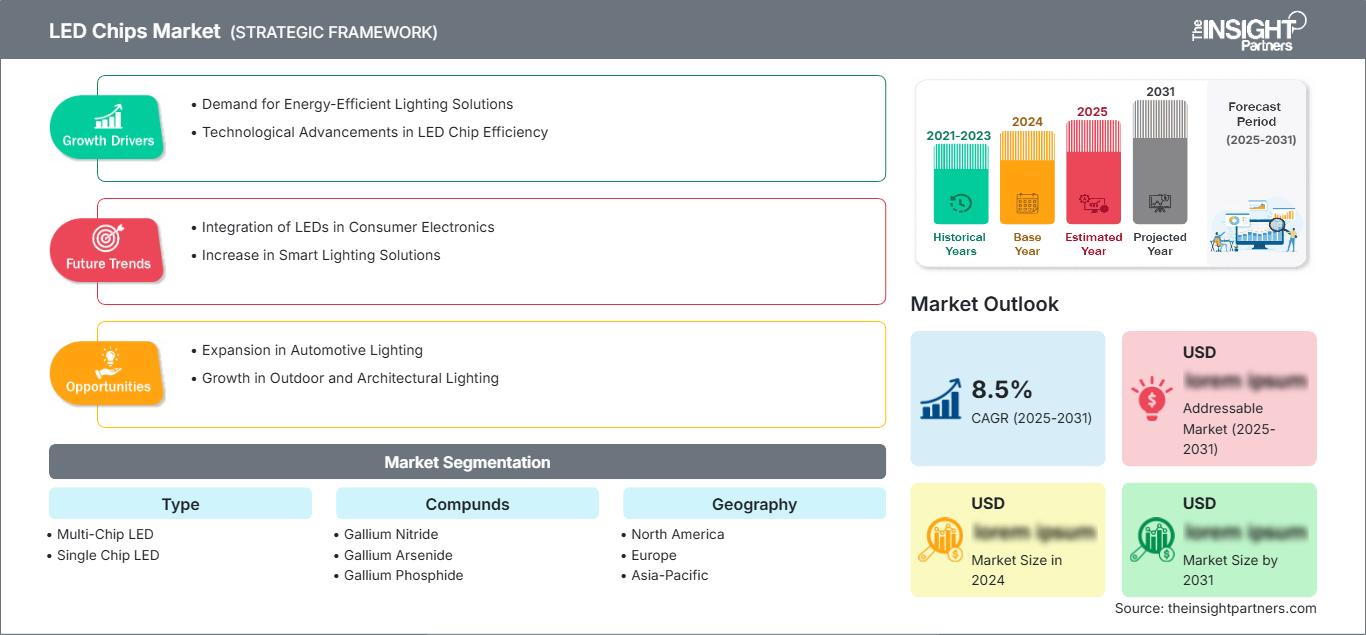
El mercado de chips LED alcanzó un valor de 3670 millones de dólares en 2025 y se prevé que llegue a los 6580 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,71 % entre 2026 y 2034. Esta expansión se ve impulsada por la continua adopción de la tecnología LED en iluminación, pantallas, sistemas automotrices, dispositivos móviles e iluminación especializada. El desarrollo de materiales semiconductores, la mejora de la eficiencia de los chips, la gestión térmica y la demanda de fuentes de luz compactas también influyen en el diseño de productos y las estrategias de fabricación.
Se prevé que Norteamérica siga siendo un mercado regional de alta tecnología, impulsado por la modernización de la iluminación comercial, la electrónica automotriz, la iluminación especializada y la inversión en capacidades avanzadas de semiconductores. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % durante el período 2026-2034. La creciente demanda de iluminación de alta eficiencia y soluciones LED específicas para cada aplicación debería mantener la demanda de arquitecturas de chips avanzadas.
Análisis y perspectivas del mercado de chips LED
- América del Norte: Se estima que América del Norte representó entre el 20 % y el 24 % de la cuota de mercado de chips LED en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % durante el período 2026-2034 , impulsada por la modernización de la iluminación, las aplicaciones automotrices y la electrónica especializada.
- EE. UU.: En 2025 , Estados Unidos representó aproximadamente entre el 76 % y el 80 % de la demanda norteamericana y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 % durante el período 2026-2034 , impulsada por la iluminación comercial y la electrónica para automóviles.
- Europa: Europa representó aproximadamente entre el 19 % y el 23 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,6 % hasta 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando las aplicaciones eficientes en iluminación y automoción.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 47 % y el 51 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 % durante el período 2026-2034 , liderada por China, Japón, Corea del Sur, Taiwán e India.
- Segmento más grande: Los LED multichip representaron una cuota de mercado estimada del 58-62% en 2025 , con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,0% durante el período 2026-2034 , impulsada por aplicaciones de alto rendimiento.
- Segmento de alto crecimiento: El nitruro de galio representó aproximadamente entre el 68 % y el 72 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7,0 % al 7,6 % durante el período 2026-2034 , impulsada por aplicaciones azules, blancas y de alta eficiencia.
- Empresas clave analizadas en detalle: AVA Technologies Inc.; Bridgelux, Inc.; Bright LED Electronics Corporation; Cree, Inc.; DOWA Electronics Materials Co., Ltd.; Epistar Corporation; Formosa Epitaxy Inc.; Goldeneye, Inc.; Hitachi Cable, Ltd.; Huga Optech Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias tecnológicas en el mercado de chips LED incluyen la mejora de la eficiencia, un rendimiento térmico optimizado, un diseño compacto y emisiones personalizadas según la aplicación. La tecnología multichip ofrece altos niveles de emisión de luz y flexibilidad de diseño; sin embargo, el diseño de un solo chip sigue siendo relevante debido a las limitaciones de costo y tamaño. El GaN es el componente clave utilizado en los LED azules y blancos, mientras que el GaAs y el GaP son útiles en ciertas aplicaciones infrarrojas, rojas y ámbar.
La demanda futura en el mercado de chips LED estará determinada por métricas de rendimiento específicas para cada aplicación, más que por la mera generación de lúmenes. Algunos ejemplos de estas aplicaciones incluyen iluminación automotriz, retroiluminación de pantallas, iluminación para horticultura, iluminación UV y diversas aplicaciones especiales de detección. La producción continuará en la región de Asia-Pacífico, mientras que las aplicaciones especializadas de alto valor se encontrarán en Norteamérica y Europa.
Alcance del informe de mercado de chips LED
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.670 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de chips LED
Existe demanda por parte de proveedores de iluminación, proveedores de pantallas, empresas de la industria automotriz, compañías electrónicas y proveedores de dispositivos de iluminación. El mercado de chips LED se ve impulsado por la cadena de valor que comprende proveedores de sustratos, proveedores de materiales semiconductores, productores de obleas epitaxiales, productores de chips, empaquetadores, productores de módulos y fabricantes de equipos originales (OEM) de iluminación y electrónica. Requiere materiales de alta pureza, un buen rendimiento de las obleas epitaxiales, un diseño de chip adecuado, un alto rendimiento y una buena disipación de calor.
La oferta de chips LED varía significativamente según el compuesto utilizado. Por ejemplo, el nitruro de galio se emplea principalmente en los LED azules y blancos, mientras que el arseniuro de galio es necesario para los LED infrarrojos y algunos LED rojos. DOWA Electronics Materials Co., Ltd. suministra sustratos de galio y arseniuro de galio de alta pureza, utilizados en la fabricación de LED. Otros factores que influyen en la producción son las obleas, la eficiencia, los defectos y el equipo.
La estructura competitiva del mercado de chips LED incluye tanto a productores de chips LED como a empresas de iluminación integradas verticalmente. Bridgelux, Inc. es un ejemplo de empresa que fabrica chips LED para iluminación general, señalización, automoción y flashes de cámaras móviles. Tanto Epistar Corporation como Formosa Epitaxy Inc. poseen una participación significativa en el mercado asiático de semiconductores. Cree, Inc., Bright LED Electronics Corporation y Huga Optech Co., Ltd. cubren diversas necesidades en la cadena de suministro de LED.
Las tendencias del mercado de chips LED muestran que la estrategia de posicionamiento depende cada vez más de la eficiencia del chip, el control de la longitud de onda, el rendimiento, la propiedad intelectual y la capacidad para satisfacer las necesidades de aplicaciones personalizadas. AVA Technologies Inc. y Goldeneye, Inc. son ejemplos de proveedores especializados, mientras que Hitachi Cable, Ltd. aporta experiencia adicional en materiales electrónicos. Los proveedores buscan integrar la producción de chips con las tecnologías de empaquetado, módulos, fósforo, óptica y térmica para minimizar la pérdida de rendimiento en los sistemas de iluminación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de chips LED: Perspectivas estratégicas
Perspectivas regionales
Mercado de chips LED en Norteamérica
América del Norte representó aproximadamente entre el 20 % y el 24 % del mercado de chips LED en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % hasta 2034. Estados Unidos es el principal impulsor de la demanda, gracias a las mejoras en la iluminación comercial, automotriz y especializada, así como a la innovación en semiconductores. La contribución de Canadá se centrará en aplicaciones de iluminación industrial, arquitectónica y tecnológica.
La demanda regional está cada vez más impulsada por la eficiencia energética, los sistemas de control de iluminación y el rendimiento específico de cada aplicación. La iluminación automotriz requiere chips en miniatura con estabilidad térmica, mientras que la iluminación comercial exige alto rendimiento y uniformidad de color. La innovación tecnológica es fundamental, a pesar de que la mayor parte de la capacidad de fabricación se concentra en Asia.
Mercado de chips LED de EE. UU.
El informe del mercado de chips LED muestra que Estados Unidos representó aproximadamente entre el 76 % y el 80 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 % hasta 2034. La modernización de la iluminación comercial, los sistemas automotrices, las pantallas y la iluminación especializada constituyen la principal base de la demanda. Bridgelux, Inc. mantiene una presencia nacional de fabricación y tecnología que presta servicios a aplicaciones de iluminación y automotrices.
La mayor eficiencia, el control del color, la estabilidad térmica y el tamaño reducido son características cada vez más importantes en las aplicaciones. Existen otras aplicaciones además de las lámparas de repuesto tradicionales, como la iluminación automotriz, los flashes de cámaras, la iluminación arquitectónica y la iluminación profesional. La fiabilidad y la disponibilidad del producto se han convertido en factores de compra cada vez más relevantes.
Mercado europeo de chips LED
Europa representó aproximadamente entre el 19 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,6 % hasta 2034. Alemania posee el mayor potencial de mercado debido a su industria automotriz. Otros países europeos, como el Reino Unido, Francia, Italia y España, también contribuyen a la demanda mediante aplicaciones de iluminación comercial, transporte, electrónica e iluminación para fines especiales.
La actividad automotriz e industrial en Alemania genera una gran demanda de LED de alta fiabilidad para iluminación exterior, indicadores, pantallas y aplicaciones de iluminación basadas en sensores. La eficiencia energética y la electrificación de los vehículos también contribuyen al desarrollo de aplicaciones avanzadas de iluminación con semiconductores.
El Reino Unido y Francia han experimentado una demanda diversa de LED en los sectores comercial, arquitectónico, de transporte, aeroespacial y electrónico. Italia y España se benefician de la iluminación arquitectónica, la modernización industrial, la fabricación de automóviles y las infraestructuras turísticas. Los clientes europeos priorizan la eficiencia, la durabilidad, la estabilidad del color y las especificaciones medioambientales de los productos LED a la hora de elegirlos.
Mercado de chips LED en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 47 % y el 51 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,8 % hasta 2034. China es el mercado dominante, seguido de Japón, Corea del Sur, Taiwán e India. El ecosistema electrónico y los semiconductores permiten la producción y el consumo en la región.
China cuenta con una sólida capacidad de fabricación de iluminación y electrónica; Japón destaca en semiconductores y equipos de precisión; y Corea del Sur y Taiwán en electrónica de alta tecnología. India está desarrollando su capacidad en semiconductores, y Australia es un mercado especializado más pequeño. Las políticas, la fabricación de productos electrónicos y las aplicaciones LED impulsan aún más el crecimiento regional.
Mercado de chips LED de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 5,0 % al 5,8 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran el desarrollo de infraestructuras de alta tecnología, mientras que Sudáfrica representa un mercado consolidado de electrónica e iluminación. La demanda en el resto de Oriente Medio y África está relacionada con la construcción comercial, la modernización de infraestructuras, las instalaciones industriales y las telecomunicaciones.
Los objetivos de eficiencia energética y los programas de infraestructura a gran escala impulsan la adopción de la tecnología LED en entornos públicos, comerciales, hoteleros e industriales. Los Emiratos Árabes Unidos se posicionan como el principal mercado especializado, mientras que Arabia Saudita ofrece importantes oportunidades relacionadas con la infraestructura. La fabricación local de chips sigue siendo limitada, lo que hace que la región dependa principalmente de componentes importados y sistemas LED terminados.
Análisis de segmentación
Tipo
Se prevé que el segmento Type crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % durante el período 2026-2034. Las configuraciones multichip ofrecen mayor rendimiento, características ópticas flexibles y una mejor idoneidad para aplicaciones exigentes, mientras que los dispositivos de un solo chip siguen siendo atractivos cuando la compacidad, la construcción más sencilla y el control de costes son prioridades.
- LED multichip : Los LED multichip permiten una iluminación de mayor potencia y aplicaciones especializadas al combinar múltiples emisores en una arquitectura compacta. La demanda se ve impulsada por los sectores automotriz, de iluminación profesional y aplicaciones que requieren un rendimiento óptico superior.
- LED de un solo chip : Los LED de un solo chip siguen siendo importantes para una iluminación sencilla y una electrónica compacta, ya que su arquitectura permite una integración más simple, un control de costes y una implementación flexible en los productos de iluminación convencionales.
compuestos
Se prevé que el segmento de compuestos registre una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el período 2026-2034. La selección del compuesto determina la longitud de onda de emisión, la eficiencia, el comportamiento térmico y la idoneidad para la aplicación. El nitruro de galio sigue siendo fundamental para los LED azules y blancos, mientras que el arseniuro de galio y el fosfuro de galio satisfacen requisitos espectrales especializados.
- Nitruro de galio : El nitruro de galio sigue siendo estratégicamente importante para los LED azules y blancos debido a su excelente rendimiento óptico y su idoneidad para la iluminación de alta eficiencia, las pantallas, la iluminación automotriz y las tecnologías ultravioleta.
- Arseniuro de galio : El arseniuro de galio es compatible con aplicaciones de LED infrarrojos, de espectro rojo y LED especiales, donde las características del material proporcionan una emisión y un rendimiento del dispositivo adecuados. También es relevante para determinadas aplicaciones de detección y comunicación.
- Fosfuro de galio : El fosfuro de galio sigue siendo relevante para determinadas aplicaciones del espectro visible, en particular cuando las características de emisión roja o verde y las arquitecturas de dispositivos establecidas proporcionan ventajas prácticas en cuanto a rendimiento y fabricación.
Resumen de la oportunidad
|
compuestos |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
nitruro de galio |
Alto |
Emisores azules |
Maduro |
|
arseniuro de galio |
Medio |
Aplicaciones de infrarrojos |
Escalada |
|
fosfuro de galio |
Bajo |
Espectro visible |
Maduro |
Factores que impulsan el crecimiento del mercado de chips LED y análisis de su impacto
Los requisitos de eficiencia energética mantienen la demanda de reemplazo de LED.
Las continuas iniciativas de eficiencia energética y el aumento de los precios de la electricidad impulsan la sustitución de las fuentes de iluminación tradicionales por iluminación de estado sólido. Esto se debe a que las modificaciones realizadas a nivel de chip tienen un impacto directo en la eficiencia, la gestión térmica, la vida útil y el desarrollo de las luminarias. Como resultado, la demanda se extiende desde los edificios nuevos hasta las aplicaciones de iluminación existentes en los sectores comercial, municipal, de almacenes, hostelería e industrial. Esto ofrece a los fabricantes la oportunidad de aumentar los volúmenes de producción y, al mismo tiempo, mejorar la eficiencia sin incrementar el coste del sistema. La competitividad del producto depende de la capacidad de reproducción cromática, la gestión térmica, la fiabilidad y la compatibilidad con sistemas de control de iluminación inteligentes. Las empresas capaces de proporcionar chips eficientes con una clasificación estable y un suministro fiable podrán captar la demanda de sustitución en diversos sectores de la iluminación.
La electrónica automotriz aumenta los requisitos de chips LED avanzados.
La iluminación automotriz está evolucionando desde la iluminación tradicional hacia faros adaptativos, luces de circulación diurna, señalización, iluminación interior, pantallas y aplicaciones relacionadas con sensores. Estas aplicaciones requieren fuentes de luz semiconductoras de tamaño reducido con salida óptica controlable, estabilidad térmica, fiabilidad y un rendimiento cromático uniforme. La electrificación implica un aumento de la electrónica por vehículo, lo que abre nuevas posibilidades para los sistemas LED. Los proveedores de chips para automoción deben cualificar, monitorizar y garantizar una larga vida útil de sus componentes, prolongando así el desarrollo, pero a la vez fomentando una relación a largo plazo con el cliente tras el proceso de cualificación. Las implicaciones para los fabricantes de chips van más allá del volumen de producción. Las aplicaciones en la industria automotriz pueden implicar que el rendimiento y la fiabilidad de los productos adquieran mayor importancia que el precio unitario, junto con la ingeniería de aplicaciones.
Expansión de la iluminación especializada y específica para cada aplicación.
Los LED se utilizan cada vez más en aplicaciones que involucran tecnología LED ultravioleta, LED para horticultura, dispositivos médicos, inspección industrial, pantallas, iluminación arquitectónica y sensores. En estas aplicaciones, es importante utilizar LED con longitud de onda, rendimiento óptico, propiedades térmicas o estabilidad espectral adaptadas a necesidades específicas, en lugar de las características estándar de luz blanca. Esto permite a los fabricantes de chips desarrollar aplicaciones con mayor margen de beneficio al diseñar sus productos según las necesidades específicas de cada cliente. El arseniuro de galio y el fosfuro de galio siguen siendo útiles cuando las necesidades de rendimiento espectral difieren del rendimiento de la iluminación azul o blanca, mientras que el nitruro de galio es útil para diversas aplicaciones de alta eficiencia y longitud de onda corta.
Tendencias futuras del mercado de chips LED
Mayor integración del diseño de chips, encapsulados y óptica.
Las tendencias actuales en el mercado de chips LED apuntan hacia una mayor integración del diseño de semiconductores, el encapsulado, la conversión de fósforo, la óptica y el diseño térmico. Los compradores no solo se interesan por la eficiencia energética del chip, sino también por su rendimiento en el sistema, la estabilidad del color, la extracción óptica y las propiedades térmicas. Esto favorecerá a los proveedores que ofrezcan chips con características específicas para cada aplicación y que funcionen de forma fiable en todo el sistema de iluminación. Esto también se aplica a la iluminación automotriz y profesional, donde pequeñas diferencias pueden afectar a los patrones y colores de la luz. En definitiva, una mayor integración del chip y el sistema hará que la cooperación en ingeniería y los sistemas de diseño digital sean más importantes para que los clientes evalúen el rendimiento del chip en la aplicación prevista antes de la producción en masa.
Mayor demanda de plataformas de longitud de onda especializadas
Se prevé que el desarrollo futuro de productos se centre en plataformas LED específicas para longitudes de onda destinadas a aplicaciones ultravioleta, infrarroja, hortícola, de detección y de pantallas avanzadas. Estos mercados requieren características distintas a las de la iluminación blanca convencional, como una salida espectral estrecha, mayor potencia óptica, comportamiento térmico controlado o estructuras de sustrato especializadas. Por lo tanto, la ingeniería de materiales seguirá siendo fundamental para la diferenciación competitiva. El arseniuro de galio puede utilizarse en determinadas aplicaciones infrarrojas y de espectro rojo, mientras que el nitruro de galio sigue siendo importante para las tecnologías azul, blanca y ultravioleta. Es probable que los fabricantes desarrollen cada vez más familias de chips modulares que puedan adaptarse a múltiples longitudes de onda y formatos de encapsulado. Estas plataformas pueden reducir los costes de desarrollo y, al mismo tiempo, permitir la optimización específica para cada aplicación. Esta oportunidad resulta especialmente relevante para los proveedores que buscan pasar de productos básicos de gran volumen a componentes semiconductores técnicamente diferenciados.
Oportunidades de mercado para chips LED
Producción localizada de chips especializados para aplicaciones en Norteamérica.
El mercado de chips LED ofrece oportunidades para que los proveedores establezcan capacidades especializadas de producción, pruebas o soporte técnico más cerca de los clientes norteamericanos. Si bien la región Asia-Pacífico sigue siendo el ecosistema de fabricación dominante, los compradores norteamericanos valoran cada vez más la resiliencia del suministro, la capacidad de respuesta de ingeniería y la disponibilidad confiable para los sectores automotriz, de iluminación profesional y de electrónica especializada. Las operaciones localizadas no requieren necesariamente la reubicación completa de la fabricación. Las empresas pueden combinar la producción de obleas o chips ya establecida en Asia con capacidades regionales de ingeniería de aplicaciones, calificación, pruebas e inventario. Este enfoque puede reducir las barreras para el desarrollo de clientes, a la vez que preserva la rentabilidad de la fabricación. La inversión debe priorizar las aplicaciones donde los requisitos de calificación y la diferenciación del rendimiento generan una mayor fidelización de los clientes. La iluminación automotriz, la iluminación especializada, los sistemas ultravioleta y la iluminación comercial de alto rendimiento ofrecen áreas potenciales para este tipo de estrategias regionales.
Plataformas específicas para aplicaciones de iluminación especializada
Las previsiones del mercado de chips LED indican una oportunidad para desarrollar familias de chips diferenciadas en función de longitudes de onda y requisitos de rendimiento específicos, en lugar de competir únicamente en volúmenes de iluminación estándar. Los proveedores pueden centrarse en aplicaciones como la esterilización ultravioleta, la horticultura, la detección infrarroja, la iluminación arquitectónica, la señalización automotriz y las pantallas profesionales, con estructuras de semiconductores a medida. Estos productos pueden tener una mayor relevancia estratégica cuando los clientes requieren una salida espectral estable, un rendimiento térmico óptimo o compatibilidad con encapsulados especializados. Las prioridades de inversión deben incluir el control del proceso epitaxial, la calidad del sustrato, la extracción óptica, la ingeniería térmica y las pruebas de aplicación. Las alianzas con fabricantes de equipos e integradores de sistemas pueden acelerar la cualificación, ya que el rendimiento del chip debe evaluarse dentro de la arquitectura óptica y eléctrica final. Esta estrategia también puede generar relaciones sólidas con los clientes basadas en el rendimiento técnico, en lugar de en precios de productos básicos.
Novedades recientes
- Julio de 2026: Diodes Incorporated anunció la adquisición de ElevATE Semiconductor por 250 millones de dólares en efectivo para ampliar su cartera de productos analógicos y de señal mixta. Esta operación refuerza la presencia de Diodes en aplicaciones de equipos de prueba automatizados (ATE).
- Diciembre de 2025: TCL CSOT adquirió una participación del 80 % en Prima por aproximadamente 490 millones de yuanes (70 millones de dólares), marcando así su entrada en el segmento de chips LED. Esta operación respalda la integración vertical y fortalece sus capacidades en MiniLED y MicroLED.
- Septiembre de 2024: Smartkem firmó un acuerdo de desarrollo conjunto con Shanghai Chip Foundation para desarrollar conjuntamente tecnología de retroiluminación basada en MicroLED para pantallas LCD. Smartkem suministrará sus materiales dieléctricos orgánicos, mientras que Chip Foundation integrará sus MicroLED en encapsulados MiniLED de alto rendimiento diseñados para ofrecer mayor brillo, eficiencia y una mejor uniformidad de iluminación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -