
Markt für LED-Treiber-ICs: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für LED-Treiber-ICs (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Buck-Boost-LED-Treiber-IC, Stromsenken-LED-Treiber-IC, induktorloser (Ladungspumpen-)LED-Treiber-IC, Abwärtswandler (Buck-)LED-Treiber-IC und Sonstige), Anwendung (Unterhaltungselektronik, Gesundheitswesen, IT & ITES, Automobilindustrie, Telekommunikation, Regierung und Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039502
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 26, 2026


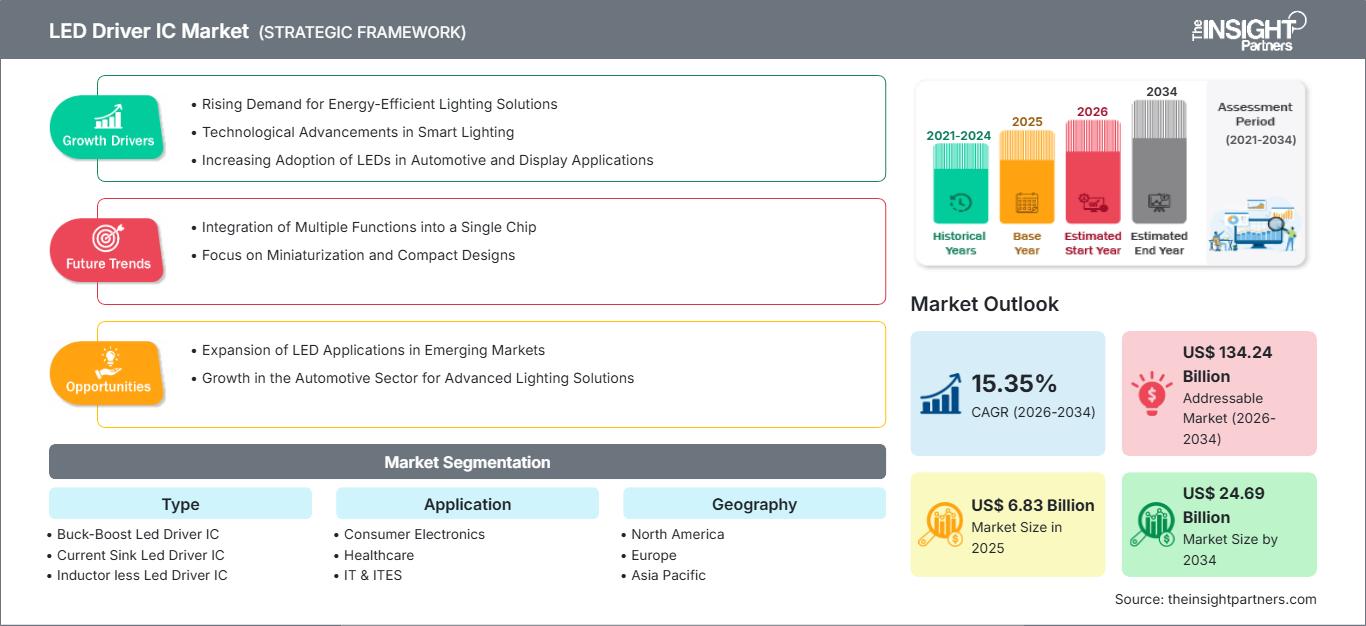
Marktgröße 2025
6,83 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
24,69 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,35 %
Wachstumsrate
Adressierbarer Markt
134,24 Mrd. US-Dollar
(2026–2034)
Der Markt für LED-Treiber-ICs wurde 2025 auf 6,83 Milliarden US-Dollar geschätzt und soll bis 2034 auf 24,69 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,35 % im Zeitraum 2026–2034 entspricht. Die Analyse untersucht die technologische Entwicklung, die Anwendungsnachfrage, die regionale Entwicklung, die Wettbewerbspositionierung und strategische Chancen für Buck-Boost-LED-Treiber-ICs, Stromsenken-LED-Treiber-ICs, induktorlose LED-Treiber-ICs, Abwärts-LED-Treiber-ICs sowie die jeweiligen Anwendungen.
Für Nordamerika wird im Zeitraum 2026–2034 ein Wachstum mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % erwartet, unterstützt durch fortschrittliche Automobilelektronik und etablierte Halbleiter-Designkompetenzen. Die zunehmende Verbreitung vernetzter Geräte, adaptiver Fahrzeugbeleuchtung und energieeffizienter Infrastruktur dürfte die Erneuerungs- und Modernisierungsaktivitäten in wichtigen Anwendungsbranchen weiter ankurbeln.
Marktanalyse und Einblicke für LED-Treiber-ICs
- Nordamerika repräsentierte 2025 einen Marktanteil von 35–37 % am LED-Treiber-IC-Markt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % wachsen, unterstützt durch Automobilelektronik, Halbleiterkapazitäten und eine effiziente Infrastruktur.
- Die USA machten im Jahr 2025 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,9 % wachsen, angeführt von der Automobilindustrie und der Unterhaltungselektronik.
- Europa hatte 2025 einen Marktanteil von 23–26 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–10,0 % verzeichnen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch Initiativen im Automobilsektor und im Bereich der Effizienzsteigerung stützen.
- Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von 29–32 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–18,5 % wachsen, angeführt von China, Japan, Südkorea und Indien.
- Das größte Segment ist die Unterhaltungselektronik mit einem Marktanteil von 34–38 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,2–15,0 % im Zeitraum 2026–2034, was die breite Geräteverbreitung und die Nachfrage nach Ersatzgeräten widerspiegelt.
- Das Segment mit dem höchsten Wachstumspotenzial ist die Automobilindustrie , die im Jahr 2025 einen Marktanteil von 15–18 % erreichen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 17,0–18,5 % aufweisen wird, unterstützt durch intelligente Fahrzeugbeleuchtung.
- Detaillierte Analyse der wichtigsten Unternehmen: Samsung Electronics Co., Ltd.; Toshiba Corporation; General Electric Company; Philips Lighting Holding BV; ams-OSRAM AG; Texas Instruments Incorporated; Mitsubishi Electric Corporation; Renesas Electronics Corporation; Analog Devices, Inc.; Infineon Technologies AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung führt zu immer stärker integrierten LED-Treibern mit verbesserter Stromregelung, kompakterer Bauweise und erweiterten Diagnosefunktionen. Auch Halbleiter werden hinsichtlich ihrer Umwandlungs-, Steuerungs-, Schutz-, Dimm- und Kommunikationsfähigkeiten zunehmend integriert. Daher rücken Fertigungsprozesse verstärkt in den Fokus auf die Entwicklung anwendungsspezifischer Plattformen und skalierbarer Geräte. Automobilbeleuchtung, Displaybeleuchtung, Netzwerktechnik und professionelle Beleuchtung benötigen zunehmend eine präzise Stromregelung unter verschiedenen Spannungen und Temperaturen, wodurch integrierte Architekturen diskreten vorzuziehen sind.
Der Bericht zum Markt für LED-Treiber-ICs deutet darauf hin, dass zukünftiges Wachstum vor allem mit Produktionsstandorten im asiatisch-pazifischen Raum und ausgewählten Elektronik-Ökosystemen in Schwellenländern zusammenhängen wird. Investitionen in Halbleiterkapazitäten, die Elektrifizierung von Automobilen, vernetzte Infrastruktur und effiziente Beleuchtung eröffnen neue Anwendungsbereiche. Der regulatorische Fokus auf Energieeffizienz verstärkt die Bedeutung von Austauschzyklen. Laut IEA wird die Beleuchtung in Gebäuden und im Freien im Jahr 2024 für 8 % des weltweiten Stromverbrauchs verantwortlich sein.
Umfang des Marktberichts zu LED-Treiber-ICs
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,83 Milliarden US-Dollar |
| Marktgröße bis 2034 | 24,69 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,35 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für LED-Treiber-ICs
Markttreiber sind der steigende Elektronikanteil in Beleuchtungs-, Display-, Automobil- und Konnektivitätsanwendungen. Nachfragetreiber im Markt für LED-Treiber-ICs sind der Bedarf an stabilem Strom, geringen Verlusten, kompakter Bauform, präziser Dimmung, Wärmemanagement und elektromagnetischer Verträglichkeit. Die Lieferkette umfasst Design, Siliziumwafer-Herstellung, Verpackung, Modulmontage und Endproduktmontage. Die Automobil- und Unterhaltungselektronikbranche sind zwei wichtige Nachfragebranchen, da sie fortschrittliche Lichtsteuerung benötigen.
Die Angebotsfaktoren im Markt für LED-Treiber-ICs hängen mit Expertise in analogem Design, Halbleiterfertigung, Packaging und Anwendungsqualifizierung zusammen. Der Automobilsektor zeichnet sich durch lange Qualifizierungszeiten und zuverlässige Lieferungen aus, was etablierte Anbieter begünstigt. Die Unterhaltungselektronikbranche bietet kurze Zyklen und eine preissensiblere Versorgung, was Raum für Differenzierung hinsichtlich Integration und Kosten schafft. Die Angebotsbasis besteht daher aus Anbietern, die auf Skaleneffekte setzen, und spezialisierten Anbietern.
Produktportfolio und Kundensupport gewinnen im Markt für LED-Treiber-ICs zunehmend an Bedeutung für die Wettbewerbspositionierung. Texas Instruments Incorporated und Analog Devices, Inc. zeichnen sich in diesem Bereich durch Kompetenz in Analogtechnik und Energiemanagement aus, während Renesas Electronics Corporation über Expertise in eingebetteten Systemen, Stromversorgung und Displays verfügt. Infineon Technologies AG bietet darüber hinaus LED-Treibertechnologie für die Automobilindustrie auf Basis linearer, Abwärts-, Aufwärts- und Abwärts-Aufwärts-Architekturen an.
Samsung Electronics Co., Ltd. und Toshiba Corporation bringen ihr Halbleiter-Know-how ein, während General Electric Company und Philips Lighting Holding BV weiterhin im Bereich Systembeleuchtungslösungen aktiv sind. ams-OSRAM AG ist auf Optik- und Beleuchtungslösungen spezialisiert. Mitsubishi Electric Corporation steuert Technologien für die Automobil- und Leistungselektronik bei. Die Investitionstrends gehen tendenziell in Richtung Lösungsintegration, regionaler Fertigungsstabilität, anwendungsorientiertem Referenzdesign und Plattformen, die Kunden Zeit sparen und gleichzeitig lange Produktlebenszyklen ermöglichen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
LED-Treiber-IC-Markt: Strategische Einblicke
Regionale Einblicke
Markt für LED-Treiber-ICs in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 35–37 % am LED-Treiber-IC-Markt halten und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–9,0 % wachsen. Die Region profitiert von bewährten Halbleiterdesigns, modernster Automobilelektronik, einer weitverbreiteten Nutzung von Endgeräten und einer gut entwickelten kommerziellen Infrastruktur. Während die USA der wichtigste Nachfragestandort sind, ist Kanada in Anwendungen der Automobil-, Industrie- und Technologiebranche, die robuste elektronische Steuerungen erfordern, ebenfalls stark vertreten.
Die Nachfrage aus dem Bereich der Strukturbauteile wird durch strenge Beschaffungsrichtlinien und anwendungsspezifische Anforderungen gestützt. Diagnose, Wärmemanagement, EMV-Fähigkeit und Toleranz gegenüber schwankenden elektrischen Bedingungen zählen zu den wichtigsten Kriterien, die Automobilhersteller berücksichtigen. Anwendungen im Konsumgüter- und IT-Bereich tragen zu den Anforderungen an eine kompakte Bauweise bei. Die USA decken 2025 74–78 % der nordamerikanischen Nachfrage ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,9 % wachsen.
US-Markt für LED-Treiber-ICs
Die USA decken 2025 74–78 % der nordamerikanischen Nachfrage ab und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,9 % wachsen. Ein gut entwickeltes Halbleiterumfeld, ein starker Automobilsektor, ein florierender Markt für Unterhaltungselektronik und eine gut ausgebaute Telekommunikationsinfrastruktur bieten vielfältige Absatzmöglichkeiten. Unternehmen wie Texas Instruments Incorporated und Analog Devices, Inc. tragen zur Entwicklung von Anwendungen für Industrie- und Automobilsysteme bei.
Aktuelle Trends in der Anwendungsentwicklung zielen auf programmierbare Stromregelung, Temperaturüberwachung, hochauflösendes Dimmen und Miniaturisierung ab. Im Bereich der Automobilbeleuchtung geht der Trend hin zu Anpassungsfähigkeit und Mehrkanalsteuerung, während Anzeigegeräte eine effiziente Hintergrundbeleuchtung benötigen. IT- und Telekommunikationsgeräte erfordern darüber hinaus eine hohe Leistungsdichte und die Verfügbarkeit von Komponenten. All diese Trends begünstigen Anbieter, die analoge Leistung und Anwendungsunterstützung integrieren können.
Europäischer Markt für LED-Treiber-ICs
Europa wird voraussichtlich 2025 einen Marktanteil von 23–26 % erreichen und bis 2034 ein jährliches Wachstum von 9,0–10,0 % verzeichnen. Deutschland ist aufgrund des Automobilsektors und der Industrieelektronik führend auf diesem Markt, während Großbritannien, Frankreich, Italien und Spanien die Nachfrage nach vernetzter Infrastruktur, Transportwesen, Unterhaltungselektronik und energieeffizienter Beleuchtung weiter ankurbeln. Auch die Vorgaben der Regulierungsbehörden zur Energieeffizienz treiben die Nachfrage nach dem Austausch von Komponenten an.
Die Modernisierung der kommerziellen Infrastruktur und von Konnektivitätslösungen treibt die Nachfrage in Großbritannien an, während Deutschland weiterhin führend im Bereich der Automobilelektronik ist. Frankreich bietet Anwendungen in den Bereichen Automobilelektronik, Industrieelektronik und öffentliche Infrastruktur, während Italien von der Nachfrage nach Industrieanlagen und Transportlösungen geprägt ist. Spanien profitiert von der Modernisierung seiner Infrastruktur, Gewerbeimmobilien und Energieeffizienzprojekten. Alle genannten Märkte verzeichnen steigende Anforderungen an thermische Stabilität, Sicherheit, elektromagnetische Verträglichkeit und zuverlässige Betriebszyklen.
APAC LED-Treiber-IC-Markt
Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 29–32 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,0–18,5 % wachsen. Marktführer ist China, gefolgt von Japan, Südkorea, Indien und Australien. Die Nachfrage in der Region wird durch die Elektronikfertigung, die Automobilproduktion, die Investitionen im Telekommunikationssektor und die Lokalisierung der Halbleiterproduktion angetrieben.
China profitiert von Skaleneffekten in der Fertigung, gepaart mit einem wachsenden Ökosystem für Fahrzeuge und vernetzte Geräte. Japan und Südkorea konzentrieren sich auf zuverlässige Komponenten, während Indien seine lokalen Elektronikfertigungskapazitäten ausbaut. Auch Australien leistet einen Beitrag in Bezug auf Infrastruktur und Industrie. Die ITU schätzt, dass 70 % der Bevölkerung im asiatisch-pazifischen Raum bis 2025 mit 5G versorgt sein werden.
Markt für LED-Treiber-ICs im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 10,0–11,5 % prognostiziert. Die größte Nachfrage kommt aus Saudi-Arabien und den Vereinigten Arabischen Emiraten, vor allem durch Initiativen in den Bereichen intelligente Infrastruktur, Transport, Gewerbebau und Digitalisierung. Südafrika ist eine Industrienation, während der Rest des Nahen Ostens und Afrikas projektbasiert und fragmentiert ist.
Energieeffizienz und Infrastrukturmodernisierung zählen zu den wichtigsten regionalen Faktoren, die diesen Sektor beeinflussen. Entwicklungsprojekte in Saudi-Arabien und Investitionen in vernetzte Gebäude in den VAE fördern effiziente Beleuchtung und Elektronik. Darüber hinaus werden die Bedürfnisse der Industrie- und Bergbaubranche in Südafrika gedeckt. Das Wachstum des Telekommunikationssektors bietet aufgrund des Ausbaus der Netzinfrastruktur einen weiteren Wachstumstreiber.
Segmentierungsanalyse
Typ
Es wird erwartet, dass die Anzahl der Schaltungen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,8–16,0 % steigen wird. Die Wahl der Topologie hängt von den Anforderungen an die Spannungswandlung, den thermischen Bedingungen, den Effizienzzielen, dem Platzbedarf auf der Leiterplatte und der Komplexität der Steuerung ab. Integrierte Architekturen werden zunehmend bevorzugt, wenn Kunden weniger externe Komponenten, ein vereinfachtes Design und eine zuverlässige Stromregelung unter variablen Betriebsbedingungen wünschen.
- Buck-Boost-LED-Treiber-IC: Unterstützt Anwendungen, bei denen die Versorgungsspannung über oder unter den Anforderungen der LED-Kette schwanken kann. Seine strategische Bedeutung nimmt in Automobil- und batteriebetriebenen Systemen, die einen stabilen Stromfluss unter variablen elektrischen Bedingungen erfordern, stetig zu.
- Stromsenken-LED-Treiber-IC: Liefert kontrollierten Strom über mehrere LED-Kanäle und unterstützt eine präzise Helligkeitsregelung. Der Bedarf konzentriert sich auf Anwendungen, die eine vorhersagbare Beleuchtung, Diagnosefunktionen und eine einfache Mehrkanalsteuerung erfordern.
- Induktorloser LED-Treiber-IC: Reduziert magnetische Bauteile und vereinfacht kompakte Designs. Seine strategische Bedeutung liegt dort, wo Platinenfläche und Bauteilanzahl wichtiger sind als höchste Schalteffizienz.
- Abwärts-LED-Treiber-IC: Nutzt die Abwärtswandlung, wenn die Quellenspannung die Anforderungen des LED-Strings übersteigt. Er ist weiterhin wichtig für Anwendungen in der Automobil-, Display-, Industrie- und Konsumgüterbranche, die eine effiziente Stromregelung und ein akzeptables thermisches Verhalten erfordern.
Anwendung
Der Markt für LED-Treiber-ICs wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,2–16,3 % wachsen. Die Nachfrage variiert erheblich je nach Betriebsumgebung, Sicherheitsanforderungen, thermischen Bedingungen, Spannungsbereich und Produktlebenszyklus. Anwendungen im Automobilbereich erfordern zunehmend Diagnosefunktionen und programmierbare Steuerung, während die Unterhaltungselektronik eine hohe Nachfrage generiert. Im Gesundheitswesen und in der Telekommunikation steht die Zuverlässigkeit im Vordergrund, und bei staatlichen Projekten wird Wert auf Wirtschaftlichkeit über den gesamten Lebenszyklus gelegt.
- Unterhaltungselektronik: Bietet eine breite Nachfragebasis für Displays, Haushaltsgeräte, tragbare Produkte und vernetzte Geräte. Kompakte Bauweise, effizienter Betrieb, Helligkeitsregelung und Kostenoptimierung bleiben wichtige Auswahlkriterien.
- Gesundheitswesen: Erfordert stabile Beleuchtung, vorhersehbares thermisches Verhalten und hohe Zuverlässigkeit. Geräteentwickler legen im Allgemeinen Wert auf die Langlebigkeit der Komponenten, gleichbleibende Leistung und Qualifikationsmerkmale, da Ausfälle die Nutzbarkeit der Geräte beeinträchtigen können.
- IT & ITES: Nutzt Treibertechnologien in Displays, Anzeigen, Geräten und der Beleuchtung von Gebäuden. Energiemanagement, thermische Optimierung, kompaktes Design und zuverlässiger Betrieb gewinnen in Umgebungen mit hoher Gerätedichte zunehmend an Bedeutung.
- Automobilindustrie: Erfordert hohe Zuverlässigkeit, thermische Belastbarkeit, Diagnosefunktionen, funktionale Sicherheit und fortschrittliche Dimmung. Adaptive Scheinwerfer, Rückleuchten, Displays und Innenraumbeleuchtung erhöhen die Nachfrage nach Mehrkanal- und programmierbaren Architekturen.
- Telekommunikation: Unterstützt Infrastrukturindikatoren, Anzeigen, elektronische Geräte und Gebäudesysteme. Kompaktheit, thermisches Verhalten, Effizienz und lange Produktverfügbarkeit beeinflussen die Komponentenbeschaffung und das Systemdesign.
- Öffentlicher Sektor: Umfasst öffentliche Infrastruktur, Verkehr, Einrichtungen und Effizienzprogramme. Die Beschaffung legt Wert auf die Einhaltung von Normen, Lebenszykluskosten, Wartungsfreundlichkeit, planbare Versorgung und langfristige Betriebssicherheit.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Unterhaltungselektronik |
Hoch |
Display-Hintergrundbeleuchtung |
Reifen |
|
Gesundheitspflege |
Medium |
Klinikbeleuchtung |
Skalierung |
|
IT & ITES |
Medium |
Effiziente Displays |
Skalierung |
|
Automobil |
Hoch |
Adaptive Beleuchtung |
Skalierung |
|
Telekommunikation |
Medium |
Netzwerk-Hardware |
Skalierung |
|
Regierung |
Niedrig |
Intelligente Einrichtungen |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des LED-Treiber-IC-Marktes
Die Elektrifizierung von Fahrzeugen erhöht die Komplexität der Lichtsteuerung.
Die Elektrifizierung führt zu einem erhöhten Bedarf an effektiver elektronischer Steuerung für Scheinwerfer, Rückleuchten, Displays, Ambientebeleuchtung und Signalsysteme. Elektrifizierte Fahrzeuge arbeiten in einem anspruchsvollen Umfeld hinsichtlich Leistung und Wärmeentwicklung, was die Bedeutung einer präzisen Stromregelung weiter steigert. Adaptives Lichtsystem eröffnet zudem neue Möglichkeiten durch unabhängig gesteuerte Kanäle, Diagnosefunktionen und konfigurierbare Betriebsmodi. Dies trägt zum verstärkten Einsatz von Halbleiterbauelementen in Beleuchtungsmodulen sowie zur Beschaffung integrierter Lösungen bei, die mehrere Funktionen gleichzeitig ausführen können. Alle Beteiligten, darunter Beleuchtungsausrüster, Tier-1-Hersteller von Beleuchtungslösungen und Automobilhersteller, sind betroffen, da robuste und langlebige Komponentenfamilien bevorzugt werden. Mit der zunehmenden Softwarebasierung von Fahrzeugen steigt auch die Interoperabilität der Fahrerelektronik mit den Diagnose- und Kommunikationsschichten.
Die Anforderungen an die Energieeffizienz unterstützen den fortschrittlichen Austausch der Beleuchtungstechnik.
Der Bedarf an Energieeffizienz treibt weiterhin die Verbreitung und Weiterentwicklung von LEDs hin zu fortschrittlichen Energiemanagementlösungen voran. Gebäude- und Außenbeleuchtung werden Schätzungen zufolge im Jahr 2024 bis zu 8 % des weltweiten Stromverbrauchs ausmachen, was etwa 2.200 TWh entspricht. Die nächste Welle der Beleuchtungsmodernisierung konzentriert sich daher weniger auf die LEDs selbst, sondern vielmehr auf verbesserte Effizienz, längere Lebensdauer, intelligente Steuerungsmöglichkeiten und geringere elektrische Verluste. Hierbei spielen Treiber eine entscheidende Rolle, insbesondere hinsichtlich Strommanagement, Energieumwandlung, Dimmung, Wärmeableitung und elektrischer Qualität. Aus diesem Grund gibt es für Unternehmen und die Industrie Anreize, ältere Treiber zu modernisieren, da dies zu geringeren Betriebskosten der Beleuchtung führt. Die Folge dieser Entwicklung ist ein kontinuierlicher Wandel von einfacher Beleuchtung hin zu Systemen, bei denen die Eigenschaften der Treiber eine wichtige Rolle für die Gesamtwirtschaftlichkeit des Systems spielen.
Vernetzte Infrastruktur erweitert die Anforderungen an die elektronische Steuerung.
Der Ausbau der digitalen Infrastruktur führt zu einer steigenden Anzahl vernetzter Geräte, Netzwerksysteme, Displays, Indikatoren und zugehöriger Ausrüstung, die ein zuverlässiges Energiemanagement erfordern. Die ITU prognostiziert, dass 5G im Jahr 2025 55 % der Weltbevölkerung erreichen wird, im asiatisch-pazifischen Raum sind es sogar rund 70 %. Die zunehmende Netzdichte führt zu einem steigenden Bedarf an kleinen, energie- und thermisch effizienten elektronischen Geräten. Treiberkomponenten eignen sich beispielsweise für Statusbeleuchtung, Displays, intelligente Gebäudebeleuchtung und Überwachungssysteme. Telekommunikationsbetreiber legen großen Wert auf Zuverlässigkeit und Langlebigkeit der Komponenten, da Wartungsarbeiten sehr kostspielig sein können. Dies ist besonders vorteilhaft für Komponenten mit integriertem Schutz, Diagnosefunktionen, Strombegrenzung und kompakter Bauweise.
Markt für LED-Treiber-ICs: Zukunftstrends
Softwarekonfigurierbare Architekturen werden die Produktdifferenzierung neu gestalten.
Treiberlösungen, deren Betrieb per Software konfigurierbar ist, gewinnen im Hinblick auf programmierbare Stromprofile, Dimmfunktionen, Diagnosemöglichkeiten und Fehlermanagement für Beleuchtungssysteme zunehmend an Bedeutung. Der Automobilsektor bietet hierfür ein gutes Beispiel: Hersteller können identische Hardware in verschiedenen Fahrzeugtypen verwenden und die Betriebsparameter ausschließlich per Software anpassen. Auch bei Industriemaschinen und Smart-Home-Produkten lässt sich dieser Ansatz für verschiedene Produktvarianten mit identischer elektronischer Plattform nutzen. Die Integration von Mikrocontrollern und Kommunikationsschnittstellen trägt dazu bei, redundante Hardware zu vermeiden und eine ausgefeiltere Systemsteuerung zu realisieren. Die Produktdifferenzierung wird daher neben den elektrischen Spezifikationen zunehmend von Entwicklungswerkzeugen, Diagnosemöglichkeiten, Konfigurationslösungen und Softwarekompatibilität abhängen. Unternehmen, die wiederverwendbare Plattformen anbieten, beschleunigen und vereinheitlichen den Entwicklungsprozess ihrer Kunden.
Eine höhere Integration wird die Leistungsdichte und die Systemkompaktheit verbessern.
Die Markttrends für LED-Treiber-ICs zeigen, dass eine höhere Integration den Bedarf an externen Komponenten reduzieren und gleichzeitig die Leistungsdichte und die Wärmeableitung verbessern wird. Fortschrittliche Gehäusetechnologien, integrierte Schaltelemente, optimierte Regelalgorithmen und höhere Betriebsfrequenzen ermöglichen kleinere Beleuchtungsmodule ohne Einbußen bei der Regelgenauigkeit. Dieser Trend ist besonders relevant für Elektrofahrzeuge, tragbare Elektronik, Kompaktdisplays und Telekommunikationsgeräte, bei denen der Platz begrenzt ist. Entwickler müssen jedoch Schalteffizienz, elektromagnetische Emissionen, Wärmeableitung und Zuverlässigkeit in Einklang bringen. Zukünftige Produkte werden daher voraussichtlich die Effizienz über einen breiten Lastbereich und nicht nur an einem einzelnen Betriebspunkt optimieren. Integrierte Schutz- und Diagnosefunktionen sollten zudem die Anzahl der Systemkomponenten reduzieren und die Qualifizierung vereinfachen. Anbieter mit fundierter Expertise im Bereich Gehäusetechnologie und Mixed-Signal-Technik werden zukünftig besser positioniert sein, um Anwendungen zu bedienen, bei denen Größe, Wärmeleistung, Zuverlässigkeit und intelligente Steuerung gleichzeitig optimiert werden müssen.
Marktchancen für LED-Treiber-ICs
Regionale Halbleiter-Ökosysteme können die Versorgungssicherheit verbessern.
Die Entwicklung regionaler Halbleiter-Ökosysteme eröffnet Zulieferern die Möglichkeit, engere Beziehungen zwischen Chipdesign, Fertigung, Packaging und Systemintegration aufzubauen. Kunden aus der Automobil- und Industriebranche legen zunehmend Wert auf Rückverfolgbarkeit, Lieferkontinuität, lange Produktverfügbarkeit und diversifizierte Fertigung. Indien und Südostasien stärken ihre Elektronik-Ökosysteme, während Nordamerika und Europa weiterhin die Resilienz der Halbleiterindustrie in den Vordergrund stellen. Zulieferer können darauf mit regionalen Anwendungszentren, Qualifizierungskapazitäten, Packaging-Partnerschaften und strategischen Lagervereinbarungen reagieren. Produktportfolios sollten Architekturen priorisieren, die mehrere Anwendungen bedienen, da gemeinsame Plattformen die Fertigungsauslastung verbessern und die Portfolio-Komplexität reduzieren können. Lokaler Engineering-Support kann die Entwicklung neuer Produkte beschleunigen, indem er Kunden dabei unterstützt, gängige Bauelemente an regionale Anforderungen anzupassen. Die Chancen reichen über die Fertigung hinaus: Unternehmen können ihre Wettbewerbsposition stärken, indem sie lokalen technischen Support mit global einheitlichen Qualitätssystemen verknüpfen. Dies ermöglicht ihnen, sich frühzeitig an Designentscheidungen der Kunden und an längerfristigen Lieferprogrammen zu beteiligen.
Intelligente Fahrzeugbeleuchtung bietet höherwertige Gestaltungsmöglichkeiten
Intelligente Fahrzeugbeleuchtung bietet großes Potenzial, da moderne Fahrzeuge zunehmend individuell steuerbare Lichtquellen in Exterieur- und Interieursystemen integrieren. Adaptives Fernlicht, dynamische Signalgebung, Ambientebeleuchtung, beleuchtete Displays und fortschrittliche Rückleuchten erfordern präzise Stromregelung, Diagnose, thermischen Schutz und Kommunikation. Zulieferer können sich durch die Entwicklung skalierbarer Referenzarchitekturen, die Treiber-ICs mit Controllern, Sensoren, Schnittstellen und Schutzfunktionen kombinieren, eine attraktivere Marktposition sichern. Partnerschaften mit Tier-1-Zulieferern der Beleuchtungsindustrie können die Qualifizierung beschleunigen und den Zugang zu Fahrzeugplattformen verbessern. Produktstrategien sollten Mehrkanalfähigkeit, hochauflösendes Dimmen, geringe elektromagnetische Emissionen, thermische Robustheit und Softwarekonfigurierbarkeit in den Vordergrund stellen. Prognosen für den Markt für LED-Treiber-ICs deuten auf ein deutliches Wachstum bis 2034 hin. Daher sind Aufträge im Automobilbereich strategisch wichtig für Zulieferer, die eine stärkere Präsenz in Premiumanwendungen und längere Produktlebenszyklen anstreben.
Aktuelle Entwicklungen
- August 2025: Diodes Incorporated brachte den für die Automobilindustrie zugelassenen 48-Kanal-Matrix-LED-Treiber AL5958Q auf den Markt. Er ermöglicht dynamische Beleuchtung und animierte Displays in Fahrzeugen der nächsten Generation. Das Bauteil unterstützt bis zu 32 Scans, 16 integrierte NMOS-Scan-Schalter und 16-Bit-Dimmung mit RGB-Unterstützung und eignet sich für Mini- und Mikro-LED-Anwendungen wie zentrale Informations- und Kombiinstrumente, Head-up-Displays, Kühlergrill- und Emblembeleuchtung, Innenraumbeleuchtung und Rückleuchten.
- November 2025: NOVOSENSE hat ein neues Portfolio an LED-Treiber-ICs für die Fahrzeug-Außen- und Innenbeleuchtung vorgestellt. Dazu gehört der Ambientebeleuchtungs-IC NSUC1500 mit integriertem ARM Cortex-M3-Kern und hochpräzisen Vierkanal-Strommodus-LED-Treibern. Das Bauteil unterstützt unabhängiges 16-Bit-PWM-Dimmen und 6-Bit-Analogdimmen für eine präzise Helligkeits- und Farbmischungssteuerung und trägt gleichzeitig zur Kompensation des Lichtstromverlusts von LEDs bei.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -