
Marché des LED pilote IC : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des circuits intégrés de commande de LED : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (circuit intégré de commande de LED Buck-Boost, circuit intégré de commande de LED à absorption de courant, circuit intégré de commande de LED sans inductance (pompe de charge), circuit intégré de commande de LED abaisseur (Buck) et autres), application (électronique grand public, santé, informatique et services informatiques, automobile, télécommunications, secteur public et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00039502
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


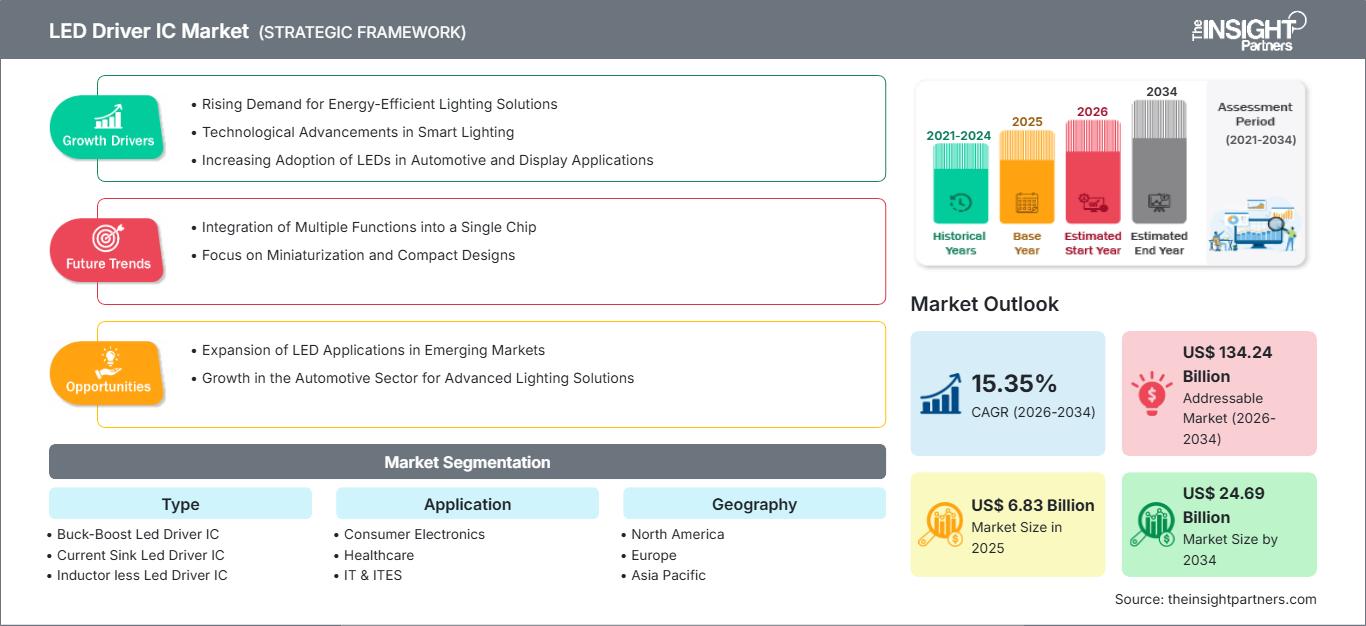
Taille du marché en 2025
6,83 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
24,69 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,35 %
taux de croissance
Marché adressable
134,24 milliards de dollars américains
(2026-2034)
Le marché des circuits intégrés de commande de LED était évalué à 6,83 milliards de dollars américains en 2025 et devrait atteindre 24,69 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 15,35 % sur la période 2026-2034. L'étude examine l'évolution technologique, la demande applicative, le développement régional, le positionnement concurrentiel et les opportunités stratégiques pour les circuits intégrés de commande de LED Buck-Boost, les circuits intégrés de commande de LED à puits de courant, les circuits intégrés de commande de LED sans inductance, les circuits intégrés de commande de LED abaisseurs et les applications spécifiées.
L’Amérique du Nord devrait connaître une croissance annuelle composée estimée entre 8,1 % et 9,0 % entre 2026 et 2034, soutenue par l’électronique automobile de pointe et des compétences éprouvées en matière de conception de semi-conducteurs. L’adoption croissante des objets connectés, de l’éclairage adaptatif des véhicules et des infrastructures commerciales écoénergétiques devrait alimenter les activités de remplacement et de mise à niveau dans les principaux secteurs d’application.
Analyse et perspectives du marché des circuits intégrés de commande de LED
- L'Amérique du Nord représentait une part de marché de 35 à 37 % en 2025 pour les circuits intégrés de commande de LED et devrait croître à un TCAC de 8,1 à 9,0 % entre 2026 et 2034, soutenue par l'électronique automobile, les capacités de production de semi-conducteurs et une infrastructure efficace.
- Les États-Unis représentaient 74 à 78 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 8,0 à 8,9 % entre 2026 et 2034, tirés par l'automobile et l'électronique grand public.
- L'Europe détenait une part de 23 à 26 % en 2025 et devrait enregistrer un TCAC de 9,0 à 10,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à des initiatives dans les secteurs automobile et de l'efficacité énergétique.
- La région Asie-Pacifique représentait une part de marché de 29 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 17,0 à 18,5 % jusqu’en 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde.
- Le segment le plus important est celui de l'électronique grand public , avec une part de marché de 34 à 38 % en 2025 et un TCAC de 14,2 à 15,0 % entre 2026 et 2034, reflétant une large pénétration des appareils et une forte demande de remplacement.
- Le segment à forte croissance est celui de l'automobile , représentant une part de marché de 15 à 18 % en 2025 et un TCAC de 17,0 à 18,5 % entre 2026 et 2034, soutenu par l'éclairage intelligent des véhicules.
- Principales entreprises analysées en détail : Samsung Electronics Co., Ltd. ; Toshiba Corporation ; General Electric Company ; Philips Lighting Holding BV ; ams-OSRAM AG ; Texas Instruments Incorporated ; Mitsubishi Electric Corporation ; Renesas Electronics Corporation ; Analog Devices, Inc. ; Infineon Technologies AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques rendent les drivers LED plus intégrés, plus performants en matière de régulation de courant, plus compacts et plus fonctionnels pour le diagnostic. Les semi-conducteurs s'intègrent de plus en plus, notamment en termes de conversion, de contrôle, de protection, de variation d'intensité et de communication. Par conséquent, les procédés de fabrication s'orientent davantage vers le développement de plateformes dédiées à des applications spécifiques et de dispositifs évolutifs. L'éclairage automobile, l'éclairage d'écrans, les équipements réseau et l'éclairage professionnel nécessitent une régulation de courant précise sous différentes tensions et températures, ce qui rend les architectures intégrées préférables aux architectures discrètes.
Le rapport sur le marché des circuits intégrés de commande de LED indique que la croissance future sera davantage liée aux sites de production de la région Asie-Pacifique et à certains écosystèmes électroniques des pays émergents. Les investissements dans les capacités de production de semi-conducteurs, l'électrification des automobiles, les infrastructures connectées et l'éclairage efficace ouvrent la voie à de nouvelles applications. L'accent mis par la réglementation sur l'efficacité énergétique rend le remplacement des composants encore plus crucial. Selon l'AIE, en 2024, l'éclairage des bâtiments et des espaces extérieurs représentait 8 % de la consommation mondiale d'électricité.
Rapport sur le marché des circuits intégrés de commande de LED
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,83 milliards de dollars américains |
| Taille du marché d'ici 2034 | 24,69 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,35% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des circuits intégrés de commande de LED
Les principaux moteurs du marché sont la part croissante de l'électronique dans les applications d'éclairage, d'affichage, automobiles et de connectivité. La demande sur le marché des circuits intégrés de commande de LED est motivée par les exigences suivantes : courant stable, faibles pertes de puissance, format compact, gradation précise, gestion thermique et compatibilité électromagnétique. La chaîne d'approvisionnement comprend la conception, la fabrication des plaquettes de silicium, le conditionnement, l'assemblage des modules et l'assemblage du produit final. Les secteurs de l'automobile et de l'électronique grand public constituent deux segments clés de la demande, car ils nécessitent un contrôle avancé de l'éclairage.
Les facteurs d'approvisionnement du marché des circuits intégrés de commande de LED sont liés à l'expertise en conception analogique, à la fabrication de semi-conducteurs, à l'expertise en conditionnement et au processus de qualification des applications. Le secteur automobile se caractérise par de longs délais de qualification et des approvisionnements fiables, ce qui favorise les fournisseurs établis. L'électronique grand public, quant à elle, offre des cycles courts et une approvisionnement plus sensible aux prix, ce qui permet une différenciation en termes d'intégration et de coût. La base de fournisseurs se compose donc de fournisseurs qui misent sur les économies d'échelle et de fournisseurs spécialisés.
La couverture du portefeuille et le support client sont des aspects de plus en plus importants pour le positionnement concurrentiel sur le marché des circuits intégrés de commande de LED. À cet égard, Texas Instruments Incorporated et Analog Devices, Inc. se distinguent par leurs capacités en matière de circuits analogiques et de gestion de l'énergie, tandis que Renesas Electronics Corporation possède une expertise dans le traitement embarqué, la gestion de l'énergie et les écrans. Par ailleurs, Infineon Technologies AG propose une technologie de commande de LED pour l'automobile basée sur des architectures linéaires, abaisseuses, élévateurs et abaisseuses-élévatrices.
Samsung Electronics Co., Ltd. et Toshiba Corporation apportent leur savoir-faire en matière de semi-conducteurs, tandis que General Electric Company et Philips Lighting Holding BV continuent de se spécialiser dans les solutions d'éclairage système. ams-OSRAM AG est associée aux solutions d'optique et d'éclairage. Mitsubishi Electric Corporation contribue aux technologies automobiles et d'électronique de puissance. Les investissements privilégient l'intégration des solutions, la résilience de la production régionale, la conception de référence orientée application et les plateformes qui permettent aux clients de gagner du temps tout en assurant de longs cycles de vie des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des circuits intégrés de commande de LED : Perspectives stratégiques
Perspectives régionales
Marché des circuits intégrés de commande de LED en Amérique du Nord
L'Amérique du Nord devrait détenir entre 35 et 37 % du marché des circuits intégrés de commande de LED en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,1 à 9 % entre 2026 et 2034. La région bénéficie de conceptions de semi-conducteurs éprouvées, d'une électronique automobile de pointe, d'un déploiement massif des appareils grand public et d'une infrastructure commerciale développée. Si les États-Unis constituent le principal pôle de demande, le Canada contribue également de manière significative aux applications automobiles, industrielles et technologiques nécessitant des systèmes de contrôle électronique robustes.
La demande pour les applications structurelles est soutenue par des politiques d'approvisionnement rigoureuses et des exigences spécifiques à chaque application. Le diagnostic, la gestion thermique, la compatibilité électromagnétique (CEM) et la tolérance aux fluctuations électriques figurent parmi les critères clés pris en compte par les constructeurs automobiles. Les applications grand public et informatiques contribuent aux exigences d'architecture compacte. Les États-Unis représentaient 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 8,0 à 8,9 % jusqu'en 2034.
Marché américain des circuits intégrés de commande de LED
Les États-Unis représentaient 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,9 % entre 2026 et 2034. Un secteur des semi-conducteurs, un marché automobile et un marché de l'électronique grand public bien développés, ainsi qu'une infrastructure de télécommunications performante, offrent de nombreuses perspectives de croissance. Des entreprises comme Texas Instruments Incorporated et Analog Devices, Inc. contribuent au développement d'applications pour les systèmes industriels et automobiles.
Les tendances actuelles en matière de développement d'applications privilégient la commande programmable du courant, la surveillance de la température, la gradation haute résolution et la miniaturisation. Dans le domaine de l'éclairage automobile, l'adaptabilité et la commande multicanaux sont privilégiées, tandis que les dispositifs d'affichage nécessitent un rétroéclairage performant. Les équipements informatiques et de télécommunications, quant à eux, requièrent une forte densité de puissance et une grande disponibilité des composants. Toutes ces tendances favorisent les fournisseurs capables d'intégrer performances analogiques et support applicatif.
Marché européen des circuits intégrés de commande de LED
On estime que l'Europe représentera entre 23 et 26 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9 à 10 % jusqu'en 2034. L'Allemagne domine ce marché grâce au secteur automobile et à l'électronique industrielle, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande en matière d'infrastructures connectées, de transports, d'électronique grand public et d'éclairage écoénergétique. Les exigences d'efficacité énergétique imposées par les organismes de réglementation stimulent également la demande de remplacement des composants.
La modernisation des infrastructures commerciales et des solutions de connectivité stimule la demande au Royaume-Uni, tandis que l'Allemagne conserve son leadership dans le domaine de l'électronique automobile. La France propose des applications liées à l'électronique automobile, à l'électronique industrielle et aux infrastructures publiques, tandis qu'en Italie, la demande est portée par les équipements industriels et les transports. L'Espagne, quant à elle, est stimulée par la modernisation de ses infrastructures, de ses installations commerciales et par des projets d'efficacité énergétique. Tous ces marchés connaissent des exigences croissantes en matière de stabilité thermique, de sécurité, de compatibilité électromagnétique et de fiabilité des cycles de fonctionnement.
Marché des circuits intégrés de commande de LED en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 29 et 32 % du marché en 2025 et connaître une croissance annuelle composée de 17,0 à 18,5 % jusqu'en 2034. La Chine est le leader du marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande dans la région est stimulée par l'ampleur de la production électronique, la fabrication automobile, les investissements dans les télécommunications et la production locale de semi-conducteurs.
La Chine bénéficie d'une capacité de production à grande échelle, conjuguée à la croissance de son écosystème automobile et d'objets connectés. Le Japon et la Corée du Sud privilégient les composants fiables, tandis que l'Inde développe ses capacités de production électronique locale. L'Australie contribue également à cet effort en matière d'infrastructures et d'industrie. L'UIT estime que 70 % de la couverture 5G de la population dans la région Asie-Pacifique sera atteinte en 2025.
Marché des circuits intégrés de commande de LED au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 10,0 à 11,5 % entre 2026 et 2034. La demande est principalement tirée par l'Arabie saoudite et les Émirats arabes unis, grâce aux infrastructures intelligentes, aux transports, à la construction de bâtiments commerciaux et aux initiatives de numérisation. L'Afrique du Sud est une économie industrielle, tandis que le reste de la région Moyen-Orient et Afrique est caractérisé par une économie fragmentée et axée sur les projets.
L'amélioration de l'efficacité énergétique et des infrastructures figure parmi les principaux facteurs régionaux influençant ce secteur. Les projets de développement en Arabie saoudite et les investissements dans les bâtiments connectés aux Émirats arabes unis contribuent à promouvoir l'efficacité énergétique de l'éclairage et des équipements électroniques. Par ailleurs, les besoins des secteurs industriel et minier sont satisfaits en Afrique du Sud. La croissance du secteur des télécommunications, grâce au développement des infrastructures de réseau, constitue un autre moteur de croissance de la demande.
Analyse de segmentation
Taper
Le marché des modules intégrés devrait croître à un TCAC de 14,8 % à 16,0 % entre 2026 et 2034. Le choix de la topologie dépend des exigences de conversion de tension, des conditions thermiques, des objectifs d'efficacité, de l'espace disponible sur la carte et de la complexité du contrôle. Les architectures intégrées sont de plus en plus privilégiées par les clients qui recherchent un nombre réduit de composants externes, une conception simplifiée et une régulation fiable du courant dans des conditions de fonctionnement variables.
- Circuit intégré de commande de LED Buck-Boost : Il prend en charge les applications où la tension d’alimentation peut varier au-dessus ou en dessous des exigences des chaînes de LED. Son importance stratégique s’accroît dans les systèmes automobiles et les systèmes alimentés par batterie qui nécessitent un courant stable malgré les variations des conditions électriques.
- Circuit intégré de commande de LED à absorption de courant : assure un courant contrôlé sur plusieurs canaux LED et permet une régulation précise de la luminosité. Il est principalement utilisé dans les applications nécessitant un éclairage prévisible, des fonctions de diagnostic et une commande multicanaux simple.
- Circuit intégré de commande de LED sans inductance : réduit le nombre de composants magnétiques et simplifie les conceptions compactes. Son intérêt stratégique est maximal lorsque la surface du circuit imprimé et le nombre de composants priment sur le rendement de commutation maximal.
- Circuit intégré de commande de LED abaisseur : utilise une conversion buck lorsque la tension d'alimentation dépasse les exigences de la chaîne de LED. Il demeure essentiel pour les applications automobiles, d'affichage, industrielles et grand public nécessitant une régulation de courant efficace et une dissipation thermique maîtrisée.
Application
Le segment des applications du marché des circuits intégrés de commande de LED devrait connaître une croissance annuelle composée (TCAC) de 15,2 % à 16,3 % entre 2026 et 2034. La demande varie considérablement selon l'environnement d'exploitation, les exigences de sécurité, les conditions thermiques, la plage de tension et le cycle de vie du produit. Les applications automobiles nécessitent de plus en plus de fonctions de diagnostic et de commande programmable, tandis que l'électronique grand public génère une forte demande en volume. Les secteurs de la santé et des télécommunications privilégient la fiabilité, et les projets gouvernementaux mettent l'accent sur la rentabilité du cycle de vie.
- Électronique grand public : Ce secteur représente une large demande pour les écrans, l’électroménager, les appareils portables et les objets connectés. La compacité, l’efficacité, le contrôle de la luminosité et l’optimisation des coûts demeurent des critères de sélection essentiels.
- Secteur de la santé : Ce secteur exige un éclairage stable, un comportement thermique prévisible et une grande fiabilité. Les concepteurs d’équipements privilégient généralement la longévité des composants, la constance des performances et les caractéristiques de qualification, car les défaillances peuvent affecter l’utilisation des équipements.
- Informatique et services informatiques : Utilise des technologies de pilotage dans les écrans, les indicateurs, les équipements et l’éclairage des bâtiments. La gestion de l’énergie, l’optimisation thermique, la conception compacte et le fonctionnement fiable sont des aspects de plus en plus importants dans les environnements à forte densité d’équipements.
- Automobile : Ce secteur exige une fiabilité élevée, une grande résistance thermique, des fonctions de diagnostic et de sécurité fonctionnelle, ainsi qu’une gestion avancée de l’intensité lumineuse. Les phares adaptatifs, les feux arrière, les écrans et l’éclairage intérieur renforcent la demande en architectures multicanaux et programmables.
- Télécommunications : Elles prennent en charge les indicateurs d’infrastructure, les écrans, les équipements électroniques et les systèmes d’installations. La compacité, le comportement thermique, l’efficacité et la longue durée de vie du produit influencent l’approvisionnement en composants et la conception du système.
- Secteur public : Ce secteur couvre les infrastructures publiques, les transports, les équipements et les programmes d’efficacité. Les achats privilégient la conformité aux normes, le coût du cycle de vie, la facilité d’entretien, la prévisibilité de l’approvisionnement et la fiabilité opérationnelle à long terme.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Électronique grand public |
Haut |
Rétroéclairage de l'écran |
Mature |
|
Soins de santé |
Moyen |
Éclairage clinique |
Mise à l'échelle |
|
TI et services informatiques |
Moyen |
Écrans performants |
Mise à l'échelle |
|
Automobile |
Haut |
Éclairage adaptatif |
Mise à l'échelle |
|
Télécommunication |
Moyen |
Matériel réseau |
Mise à l'échelle |
|
Gouvernement |
Faible |
Installations intelligentes |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des circuits intégrés de commande de LED
L'électrification des véhicules accroît la complexité du contrôle de l'éclairage
L'électrification engendre une demande accrue en matière de contrôle électronique performant pour les phares, les feux arrière, les écrans, l'éclairage d'ambiance et la signalisation. Les véhicules électrifiés évoluent dans un environnement exigeant, tant sur le plan énergétique que thermique, ce qui rend la précision du contrôle du courant toujours plus cruciale. Par ailleurs, l'éclairage adaptatif introduit de nouvelles possibilités grâce à ses canaux de contrôle indépendants, ses fonctions de diagnostic et ses modes de fonctionnement configurables. Il favorise l'utilisation accrue de semi-conducteurs dans les modules d'éclairage et l'acquisition de solutions intégrées multifonctionnelles. Ce phénomène impacte tous les acteurs du secteur, notamment les fournisseurs de solutions d'éclairage, les équipementiers de premier rang et les constructeurs automobiles, car les critères de qualification privilégient les familles de composants robustes et durables. Avec la montée en puissance des systèmes logiciels embarqués, l'électronique de conduite requiert une interopérabilité avec les couches de diagnostic et de communication.
Les exigences en matière d'efficacité énergétique favorisent le remplacement des éclairages modernes.
Les impératifs d'efficacité énergétique continuent de stimuler l'adoption et l'évolution des LED vers des solutions de gestion de l'énergie avancées. On estime que l'éclairage des bâtiments et des espaces extérieurs représentera jusqu'à 8 % de la consommation mondiale d'électricité en 2024, soit environ 2 200 TWh. Par conséquent, la prochaine vague de remplacement de l'éclairage se concentrera moins sur les LED elles-mêmes que sur une efficacité accrue, une durée de vie prolongée, des capacités de contrôle intelligent et des pertes électriques réduites. C'est là que l'influence des drivers entre en jeu, à travers la gestion du courant, la conversion d'énergie, la gradation, la dissipation thermique et la qualité du courant électrique. De ce fait, les acteurs commerciaux et industriels sont incités à moderniser les anciens drivers lorsque cela permet de réduire les coûts d'exploitation de l'éclairage. Cette situation entraîne une transition progressive d'un éclairage simple vers des systèmes où les propriétés des drivers jouent un rôle crucial dans la rentabilité globale du système.
Les infrastructures connectées étendent les exigences en matière de contrôle électronique
L'expansion des infrastructures numériques accroît le nombre d'appareils connectés, de systèmes de réseau, d'écrans, d'indicateurs et d'équipements nécessitant une gestion fiable de l'énergie. L'UIT a indiqué que la 5G couvrirait 55 % de la population mondiale en 2025, et environ 70 % en Asie-Pacifique. Cette densification des réseaux engendrera un besoin accru de petits dispositifs électroniques performants en termes d'efficacité énergétique et thermique. Les composants de commande peuvent s'avérer utiles pour l'éclairage d'état, l'affichage, l'éclairage intelligent des bâtiments et les systèmes de surveillance intégrés aux équipements. Les opérateurs télécoms privilégient la fiabilité et la durabilité des composants, car les problèmes de maintenance peuvent s'avérer très coûteux. Les composants dotés de protections intégrées, de fonctions de diagnostic, d'une limitation de courant et d'un format compact sont donc privilégiés.
Tendances futures du marché des circuits intégrés de commande de LED
Les architectures configurables par logiciel vont redéfinir la différenciation des produits.
Les solutions de pilotage dont le fonctionnement est configurable par logiciel semblent gagner en importance, notamment pour la programmation des profils de courant, la gradation, les capacités de diagnostic et la gestion des pannes des systèmes d'éclairage. Le secteur automobile en est un bon exemple : un constructeur peut utiliser un matériel identique dans différents types de véhicules et faire varier les paramètres de fonctionnement uniquement par logiciel. Dans le cas des machines industrielles et des produits domotiques, la même approche peut être utilisée pour différentes variantes de produits partageant une même plateforme électronique. L'intégration de microcontrôleurs et d'interfaces de communication permettra d'éliminer les composants matériels redondants et de mettre en œuvre un contrôle système plus sophistiqué. La différenciation des produits dépendra donc de plus en plus des outils de développement, des capacités de diagnostic, des solutions de configuration et de la compatibilité logicielle, en plus des spécifications électriques. Les entreprises fournissant des plateformes réutilisables permettront à leurs clients d'accélérer et d'uniformiser le processus de développement.
Une intégration plus poussée permettra d'améliorer la densité de puissance et la compacité du système.
Les tendances du marché des circuits intégrés de commande de LED montrent qu'une intégration accrue devrait réduire le nombre de composants externes nécessaires, tout en améliorant la densité de puissance et la gestion thermique. Les technologies de packaging avancées, les éléments de commutation intégrés, les algorithmes de commande améliorés et le fonctionnement à plus haute fréquence permettent de concevoir des modules d'éclairage plus compacts sans compromettre la précision de la régulation. Cette tendance est particulièrement pertinente pour les véhicules électriques, l'électronique portable, les écrans compacts et les équipements de télécommunications, où l'espace est limité. Les concepteurs devront néanmoins trouver un équilibre entre l'efficacité de commutation, les émissions électromagnétiques, la dissipation thermique et la fiabilité. Les futurs produits privilégieront donc probablement l'efficacité sur une large plage de charges plutôt qu'à un point de fonctionnement unique. La protection et les diagnostics intégrés devraient également réduire le nombre de composants au niveau du système et simplifier la qualification. À terme, les fournisseurs possédant une solide expertise en packaging et en traitement de signaux mixtes seront mieux placés pour répondre aux besoins des applications où la taille, les performances thermiques, la fiabilité et l'intelligence de commande doivent être optimisées simultanément.
Opportunités du marché des circuits intégrés de commande de LED
Les écosystèmes régionaux de semi-conducteurs peuvent améliorer la résilience de l'approvisionnement.
Le développement des écosystèmes régionaux de semi-conducteurs offre aux fournisseurs l'opportunité de nouer des relations plus étroites entre la conception, la fabrication, le conditionnement et l'intégration des systèmes. Les clients des secteurs automobile et industriel accordent une importance croissante à la traçabilité, à la continuité d'approvisionnement, à la disponibilité des produits sur le long terme et à la diversification de la production. L'Inde et l'Asie du Sud-Est renforcent leurs écosystèmes électroniques, tandis que l'Amérique du Nord et l'Europe continuent de privilégier la résilience du secteur des semi-conducteurs. Les fournisseurs peuvent répondre à cette demande grâce à des centres d'application régionaux, des capacités de qualification, des partenariats en matière de conditionnement et des accords stratégiques de gestion des stocks. Les portefeuilles de produits doivent privilégier les architectures multi-applications, car les plateformes communes permettent d'optimiser l'utilisation des ressources de production et de simplifier les portefeuilles. Un support technique local peut accélérer la validation des projets en aidant les clients à adapter les composants aux exigences régionales. Cette opportunité va au-delà de la fabrication : les entreprises peuvent renforcer leur compétitivité en associant un support technique localisé à des systèmes qualité harmonisés à l'échelle mondiale, ce qui leur permet d'intervenir plus tôt dans les décisions de conception des clients et de participer à des programmes d'approvisionnement de plus longue durée.
L'éclairage intelligent automobile offre des possibilités de conception à plus forte valeur ajoutée.
L'éclairage intelligent automobile offre un potentiel considérable, car les véhicules modernes intègrent de plus en plus de sources lumineuses contrôlées individuellement, tant à l'extérieur qu'à l'intérieur. Les faisceaux adaptatifs, la signalisation dynamique, l'éclairage d'ambiance, les écrans lumineux et les feux arrière avancés nécessitent un contrôle précis du courant, des diagnostics, une protection thermique et une communication efficace. Les fournisseurs peuvent se positionner sur des segments à plus forte valeur ajoutée en développant des architectures de référence évolutives combinant des circuits intégrés de commande avec des contrôleurs, des capteurs, des interfaces et des fonctions de protection. Les partenariats avec les équipementiers de premier rang du secteur de l'éclairage peuvent accélérer la qualification et faciliter l'accès aux plateformes automobiles. Les stratégies produits doivent privilégier les capacités multicanaux, la gradation haute résolution, les faibles émissions électromagnétiques, la robustesse thermique et la configurabilité logicielle. Les prévisions du marché des circuits intégrés de commande de LED indiquent une croissance substantielle jusqu'en 2034, ce qui confère aux fournisseurs souhaitant remporter des contrats dans le secteur automobile une importance stratégique majeure pour ceux qui recherchent une meilleure présence sur les applications haut de gamme et des cycles de vie produits plus longs.
Développements récents
- Août 2025 : Diodes Incorporated lance le pilote de LED matriciel 48 canaux AL5958Q, conforme aux normes automobiles et conçu pour l’éclairage dynamique et les affichages animés des véhicules de nouvelle génération. Prenant en charge jusqu’à 32 balayages, 16 commutateurs de balayage NMOS intégrés et une gradation 16 bits avec prise en charge RGB, ce composant est adapté aux applications mini et micro-LED, notamment les écrans d’information centraux et de combiné d’instruments, les affichages tête haute, l’éclairage de calandre et d’emblème, l’éclairage intérieur et les feux arrière.
- Novembre 2025 : NOVOSENSE lance une nouvelle gamme de circuits intégrés de pilotage de LED pour l’éclairage extérieur et intérieur des véhicules, notamment le circuit intégré d’éclairage d’ambiance NSUC1500. Ce dernier intègre un cœur ARM Cortex-M3 et quatre pilotes de LED à mode courant haute précision. Il prend en charge la gradation PWM indépendante sur 16 bits et la gradation analogique sur 6 bits pour un contrôle précis de la luminosité et du mélange des couleurs, tout en contribuant à compenser la dépréciation du flux lumineux des LED.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -