
Mercado de circuitos integrados controladores de LED: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de circuitos integrados para controladores LED y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (circuito integrado para controlador LED Buck-Boost, circuito integrado para controlador LED Current Sink, circuito integrado para controlador LED sin inductor (bomba de carga), circuito integrado para controlador LED Step-Down (Buck) y otros), aplicación (electrónica de consumo, atención médica, TI y servicios de TI, automoción, telecomunicaciones, gobierno y otros).
- Estado : Datos publicados
- Código de informe : TIPRE00039502
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 26, 2026


Tamaño del mercado en 2025
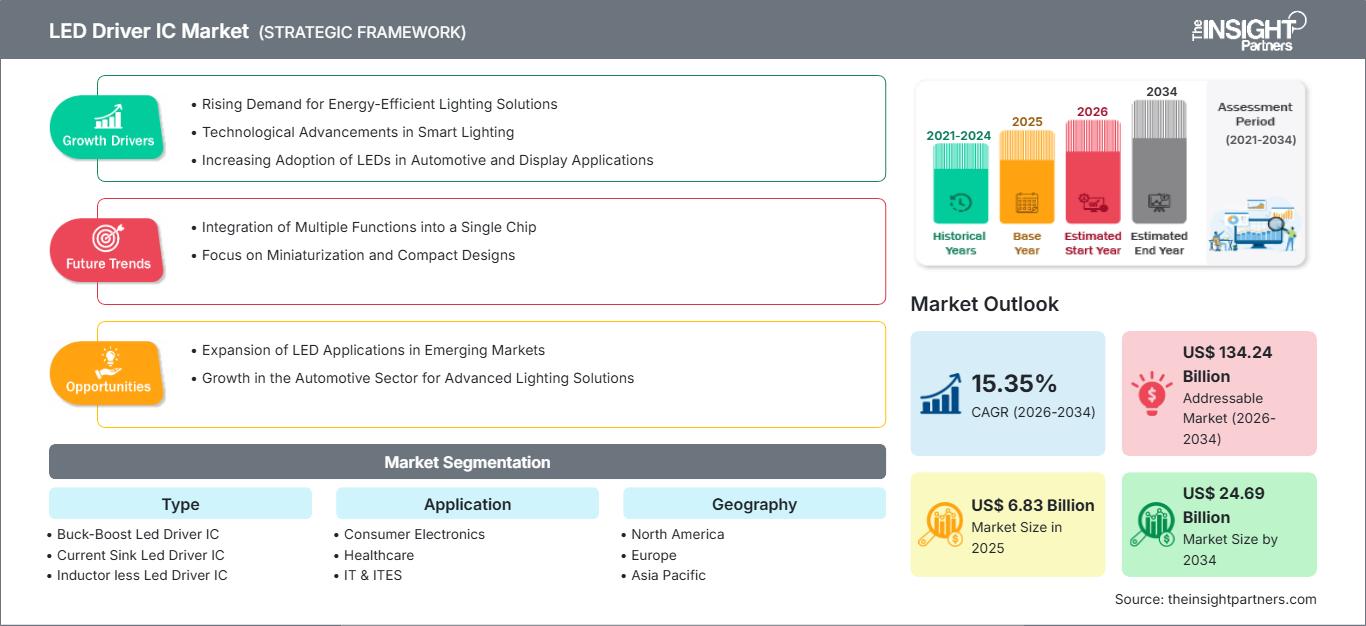
6.830 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.690 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,35 %
Índice de crecimiento
Mercado potencial
134.240 millones de dólares estadounidenses
(2026-2034)
El mercado de circuitos integrados para controladores LED alcanzó un valor de 6.830 millones de dólares estadounidenses en 2025 y se prevé que alcance los 24.690 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 15,35 % durante el período 2026-2034. El análisis examina la evolución tecnológica, la demanda de aplicaciones, el desarrollo regional, el posicionamiento competitivo y las oportunidades estratégicas en los circuitos integrados para controladores LED de tipo Buck-Boost, Current Sink, sin inductores y reductores, así como en las aplicaciones específicas.
Se prevé que Norteamérica experimente un crecimiento anual compuesto estimado del 8,1 % al 9,0 % entre 2026 y 2034, impulsado por la electrónica automotriz avanzada y las capacidades consolidadas en el diseño de semiconductores. La creciente adopción de dispositivos conectados, la iluminación adaptativa de vehículos y la infraestructura comercial energéticamente eficiente deberían sostener la actividad de reemplazo y actualización en los principales sectores de aplicación.
Análisis y perspectivas del mercado de circuitos integrados para controladores LED
- América del Norte representó una cuota de mercado del 35-37% en el mercado de circuitos integrados para controladores LED en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1-9,0% entre 2026 y 2034, gracias a la electrónica automotriz, las capacidades de los semiconductores y una infraestructura eficiente.
- En 2025, Estados Unidos representó entre el 74 % y el 78 % de la demanda norteamericana, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,9 % durante el período 2026-2034, impulsado por los sectores de la automoción y la electrónica de consumo.
- Europa representó entre el 23 % y el 26 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 10,0 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda a través de iniciativas en el sector automotriz y de eficiencia energética.
- La región de Asia-Pacífico representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17,0 % al 18,5 % hasta 2034, liderada por China, Japón, Corea del Sur e India.
- El segmento más grande es el de la electrónica de consumo , con una cuota de mercado del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 14,2-15,0% durante el período 2026-2034, lo que refleja la amplia penetración de dispositivos y la demanda de reemplazo.
- El segmento de mayor crecimiento es el de la automoción , que representará una cuota de mercado del 15-18% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 17,0-18,5% durante el periodo 2026-2034, gracias a la iluminación inteligente de los vehículos.
- Empresas clave analizadas en detalle: Samsung Electronics Co., Ltd.; Toshiba Corporation; General Electric Company; Philips Lighting Holding BV; ams-OSRAM AG; Texas Instruments Incorporated; Mitsubishi Electric Corporation; Renesas Electronics Corporation; Analog Devices, Inc.; Infineon Technologies AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico está haciendo que los controladores LED sean más integrados, con mejor regulación de corriente, más compactos y más funcionales en cuanto al diagnóstico. Los semiconductores se están integrando cada vez más en sus capacidades de conversión, control, protección, atenuación y comunicación. Por lo tanto, los procesos de fabricación se orientan cada vez más hacia el desarrollo de plataformas específicas para cada aplicación y dispositivos escalables. La iluminación automotriz, la iluminación de pantallas, los equipos de red y la iluminación profesional requieren cada vez más una regulación precisa de la corriente bajo diferentes voltajes y temperaturas, lo que hace que las arquitecturas integradas sean preferibles a las discretas.
El informe del mercado de circuitos integrados para controladores LED sugiere que el crecimiento futuro estará más ligado a las plantas de producción en Asia-Pacífico y a los ecosistemas electrónicos selectivos de los países emergentes. Las inversiones en capacidad de semiconductores, la electrificación de automóviles, la infraestructura conectada y la iluminación eficiente generan nuevas aplicaciones. La regulación centrada en la eficiencia energética hace que los ciclos de reemplazo sean aún más importantes. Según la IEA, en 2024, la iluminación en edificios y exteriores representó el 8 % del consumo mundial de electricidad.
Alcance del informe de mercado de circuitos integrados para controladores LED
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.830 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.690 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de circuitos integrados para controladores LED
Los factores que impulsan el mercado son el aumento del contenido electrónico en aplicaciones de iluminación, pantallas, automoción y conectividad. Los factores que impulsan la demanda en el mercado de circuitos integrados para controladores LED son la necesidad de una corriente estable, bajas pérdidas de potencia, un tamaño compacto, una atenuación precisa, una gestión térmica eficiente y compatibilidad electromagnética. La cadena de suministro comprende el diseño, la fabricación de obleas de silicio, el encapsulado, el ensamblaje de módulos y el ensamblaje del producto final. Los sectores de la automoción y la electrónica de consumo son dos sectores clave de la demanda, ya que requieren un control de iluminación avanzado.
Los factores de suministro en el mercado de circuitos integrados para controladores LED están relacionados con la experiencia en diseño analógico, la fabricación de semiconductores, el empaquetado y el proceso de cualificación de aplicaciones. El segmento automotriz se caracteriza por largos periodos de cualificación y un suministro fiable, lo que favorece a los proveedores consolidados. La electrónica de consumo ofrece ciclos cortos y un suministro más sensible al precio, lo que crea margen para la diferenciación en términos de integración y coste. Por lo tanto, la base de proveedores está compuesta por proveedores que se benefician de las economías de escala y proveedores especializados.
La cobertura de la cartera de productos y la atención al cliente se convierten en aspectos cada vez más importantes para el posicionamiento competitivo en el análisis del mercado de circuitos integrados para controladores LED. En este sentido, Texas Instruments Incorporated y Analog Devices, Inc. destacan por su capacidad en el ámbito de los circuitos analógicos y la gestión de energía, mientras que Renesas Electronics Corporation posee experiencia en procesamiento embebido, alimentación y pantallas. Además, Infineon Technologies AG ofrece tecnología de controladores LED para el sector automotriz basada en arquitecturas lineales, reductoras, elevadoras y reductoras-elevadoras.
Samsung Electronics Co., Ltd. y Toshiba Corporation aportan su experiencia en semiconductores, mientras que General Electric Company y Philips Lighting Holding BV mantienen su presencia en soluciones de iluminación a nivel de sistema. ams-OSRAM AG se especializa en soluciones de óptica e iluminación. Mitsubishi Electric Corporation contribuye con tecnologías para la industria automotriz y la electrónica de potencia. Las tendencias de inversión se inclinan hacia la integración de soluciones, la resiliencia de la fabricación regional, el diseño de referencia orientado a aplicaciones y plataformas que ahorran tiempo a los clientes y permiten ciclos de vida prolongados de los productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de circuitos integrados para controladores LED: Perspectivas estratégicas
Perspectivas regionales
Mercado de circuitos integrados para controladores LED en Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado del 35-37% en el mercado de circuitos integrados para controladores LED en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,1-9,0% entre 2026 y 2034. La región cuenta con diseños de semiconductores probados, electrónica automotriz de vanguardia, una amplia implementación de dispositivos de consumo y una infraestructura comercial desarrollada. Si bien Estados Unidos es el principal centro de demanda, Canadá también destaca en aplicaciones automotrices, industriales y tecnológicas que requieren controles electrónicos robustos.
La demanda de aplicaciones estructurales se ve respaldada por políticas de adquisición rigurosas y requisitos específicos para cada aplicación. El diagnóstico, la gestión térmica, la compatibilidad electromagnética (CEM) y la tolerancia a las fluctuaciones eléctricas son algunos de los criterios clave que buscan los fabricantes de automóviles. Las aplicaciones de consumo y de TI contribuyen a los requisitos de arquitectura compacta. Estados Unidos representa entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,9 % hasta 2034.
Mercado de circuitos integrados para controladores LED en EE. UU.
Estados Unidos representa entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,9 % entre 2026 y 2034. Un entorno de semiconductores bien desarrollado, un sector automotriz consolidado, un mercado de electrónica de consumo avanzado y una infraestructura de telecomunicaciones sólida en el país ofrecen diversas vías de demanda. Empresas como Texas Instruments Incorporated y Analog Devices, Inc. contribuyen al desarrollo de aplicaciones para sistemas industriales y automotrices.
Las tendencias actuales en el desarrollo de aplicaciones se orientan hacia el control programable de corriente, la monitorización de temperatura, la atenuación de alta resolución y la miniaturización. En la iluminación automotriz, la adaptación y el control multicanal son clave, mientras que los dispositivos de visualización requieren una retroiluminación eficiente. Además, los dispositivos de TI y telecomunicaciones necesitan una alta densidad de potencia y disponibilidad de componentes. Todas estas tendencias favorecen a los proveedores capaces de integrar rendimiento analógico y soporte para aplicaciones.
Mercado europeo de circuitos integrados para controladores LED
Se estima que Europa representará entre el 23 % y el 26 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9 % al 10 % hasta 2034. Alemania lidera este mercado gracias al sector automotriz y la electrónica industrial, mientras que el Reino Unido, Francia, Italia y España ofrecen una mayor demanda de infraestructuras conectadas, transporte, electrónica de consumo e iluminación eficiente. Las consideraciones sobre eficiencia energética impuestas por los organismos reguladores también impulsan la demanda de sustitución de componentes.
La modernización de la infraestructura comercial y las soluciones de conectividad impulsan la demanda en el Reino Unido, mientras que Alemania mantiene su liderazgo en electrónica automotriz. Francia ofrece aplicaciones relacionadas con la electrónica automotriz, la electrónica industrial y la infraestructura pública, mientras que Italia se ve impulsada por la demanda de equipos industriales y transporte. España se ve impulsada por la modernización de su infraestructura, instalaciones comerciales y proyectos de eficiencia energética. Todos los mercados en cuestión presentan una creciente demanda de estabilidad térmica, seguridad, compatibilidad electromagnética y ciclos de operación fiables.
Mercado de circuitos integrados para controladores LED en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 29 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,0 % al 18,5 % hasta 2034. El líder del mercado es China, seguido de Japón, Corea del Sur, India y Australia. La escala de la fabricación de productos electrónicos, la fabricación de automóviles, el gasto en telecomunicaciones y la localización de semiconductores impulsan la demanda en la región.
China se beneficia de una economía de escala en la fabricación, sumada al crecimiento del ecosistema de vehículos y dispositivos conectados. Japón y Corea del Sur se centran en componentes que mejoran la fiabilidad, mientras que India desarrolla sus capacidades locales de fabricación de productos electrónicos. Australia también contribuye en términos de infraestructura e industria. La UIT estima que el 70 % de la cobertura 5G en la región de Asia-Pacífico se alcanzará en 2025.
Mercado de circuitos integrados para controladores LED en Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,5 % durante el periodo 2026-2034. La mayor demanda proviene de Arabia Saudita y los Emiratos Árabes Unidos, impulsada por infraestructuras inteligentes, transporte, edificios comerciales e iniciativas de digitalización. Sudáfrica es una economía industrial, mientras que el resto de Oriente Medio y África se caracteriza por un modelo basado en proyectos y una economía fragmentada.
La eficiencia energética y la modernización de las infraestructuras son factores regionales clave que influyen en este sector. Los proyectos de desarrollo en Arabia Saudita y las inversiones en edificios conectados en los Emiratos Árabes Unidos contribuyen a la promoción de la iluminación y la electrónica eficientes. Además, en Sudáfrica se satisfacen las necesidades de los sectores industrial y minero. El crecimiento del sector de las telecomunicaciones representa otra vía para el aumento de la demanda gracias al desarrollo de la infraestructura de red.
Análisis de segmentación
Tipo
Se prevé que este tipo de tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,8 % al 16,0 % durante el período 2026-2034. La selección de la topología depende de los requisitos de conversión de voltaje, las condiciones térmicas, los objetivos de eficiencia, el espacio disponible en la placa y la complejidad del control. Las arquitecturas integradas son cada vez más populares cuando los clientes buscan menos componentes externos, un diseño simplificado y una regulación de corriente fiable en diversas condiciones de funcionamiento.
- Circuito integrado controlador LED Buck-Boost: Admite aplicaciones donde la tensión de alimentación puede variar por encima o por debajo de los requisitos de la cadena de LED. Su importancia estratégica es cada vez mayor en sistemas automotrices y alimentados por baterías que requieren una corriente estable en condiciones eléctricas variables.
- Circuito integrado controlador LED de sumidero de corriente: Proporciona corriente controlada a través de múltiples canales LED y admite una regulación precisa del brillo. Su demanda se concentra en aplicaciones que requieren iluminación predecible, diagnóstico y un control multicanal sencillo.
- Circuito integrado controlador de LED sin inductores: Reduce los componentes magnéticos y simplifica los diseños compactos. Su posición estratégica es más ventajosa cuando el área de la placa y la cantidad de componentes son más importantes que la máxima eficiencia de conmutación.
- Circuito integrado controlador LED reductor: Utiliza conversión reductora cuando el voltaje de la fuente supera los requisitos de la cadena de LED. Sigue siendo importante para aplicaciones automotrices, de pantallas, industriales y de consumo que buscan una regulación de corriente eficiente y un rendimiento térmico controlable.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de circuitos integrados para controladores LED crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,2 % al 16,3 % durante el período 2026-2034. La demanda varía considerablemente según el entorno operativo, los requisitos de seguridad, las condiciones térmicas, el rango de voltaje y el ciclo de vida del producto. Las aplicaciones automotrices requieren cada vez más diagnósticos y control programable, mientras que la electrónica de consumo genera una alta demanda. Los sectores de salud y telecomunicaciones priorizan la confiabilidad, y los proyectos gubernamentales se centran en la economía del ciclo de vida.
- Electrónica de consumo: Ofrece una amplia gama de productos, desde pantallas y electrodomésticos hasta productos portátiles y dispositivos conectados. El embalaje compacto, el funcionamiento eficiente, el control del brillo y la optimización de costes siguen siendo criterios clave de selección.
- Sector sanitario: Requiere iluminación estable, comportamiento térmico predecible y alta fiabilidad. Los diseñadores de equipos suelen priorizar la durabilidad de los componentes, el rendimiento constante y las características de cualificación, ya que los fallos pueden afectar a la usabilidad del equipo.
- TI y servicios de TI: Utiliza tecnologías de controladores en pantallas, indicadores, equipos e iluminación de instalaciones. La gestión energética, la optimización térmica, el diseño compacto y el funcionamiento fiable son cada vez más importantes en entornos con alta densidad de equipos.
- Automoción: Requiere alta fiabilidad, tolerancia térmica, diagnóstico, seguridad funcional y atenuación avanzada. Los faros adaptativos, las luces traseras, las pantallas y la iluminación del habitáculo aumentan la demanda de arquitecturas multicanal y programables.
- Telecomunicaciones: Admite indicadores de infraestructura, pantallas, equipos electrónicos y sistemas de instalaciones. La compacidad, el comportamiento térmico, la eficiencia y la larga disponibilidad del producto influyen en la adquisición de componentes y el diseño del sistema.
- Gobierno: Abarca infraestructura pública, transporte, instalaciones y programas de eficiencia. La contratación pública hace hincapié en el cumplimiento de las normas, el coste del ciclo de vida, la facilidad de mantenimiento, el suministro predecible y la fiabilidad operativa a largo plazo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Electrónica de consumo |
Alto |
Retroiluminación de la pantalla |
Maduro |
|
Cuidado de la salud |
Medio |
Iluminación clínica |
Escalada |
|
TI y servicios de TI |
Medio |
Pantallas eficientes |
Escalada |
|
Automotor |
Alto |
Iluminación adaptativa |
Escalada |
|
Telecomunicación |
Medio |
Hardware de red |
Escalada |
|
Gobierno |
Bajo |
Instalaciones inteligentes |
Emergente |
Factores de crecimiento del mercado de circuitos integrados para controladores LED y análisis de su impacto
La electrificación de los vehículos está aumentando la complejidad del control de la iluminación.
La electrificación está generando una mayor demanda de control electrónico eficaz para faros, luces traseras, pantallas, iluminación ambiental y sistemas de señalización. Los vehículos eléctricos operan en un entorno exigente en cuanto a potencia y temperatura, lo que se traduce en una creciente importancia del control preciso de la corriente. Además, la iluminación adaptativa introduce una nueva dimensión en términos de canales controlados de forma independiente, diagnóstico y modos de funcionamiento configurables. Esto contribuye al mayor uso de componentes semiconductores en los módulos de iluminación, así como a la adquisición de soluciones integradas capaces de realizar varias funciones simultáneamente. El impacto recae en todos los actores involucrados, incluyendo proveedores de soluciones de iluminación, fabricantes de primer nivel y fabricantes de automóviles, dado que los criterios de calificación priorizan las familias de componentes robustos y duraderos. A medida que los vehículos se basan en software, la electrónica del conductor comienza a requerir interoperabilidad con las capas de diagnóstico y comunicación.
Los requisitos de eficiencia energética están impulsando la sustitución de sistemas de iluminación avanzados.
Las necesidades de eficiencia energética siguen impulsando la adopción y evolución de los LED hacia soluciones avanzadas de gestión de energía. Se estima que la iluminación de edificios y exteriores representará hasta el 8 % del consumo eléctrico mundial en 2024, lo que equivale a unos 2200 TWh. En consecuencia, la próxima ola de renovación de la iluminación se centra menos en los LED en sí y más en una mayor eficacia, una vida útil más prolongada, capacidades de control inteligente y una menor pérdida de energía. Aquí es donde la influencia de los controladores entra en juego a través de parámetros como la gestión de la corriente, la conversión de energía, la atenuación, la disipación de calor y la calidad eléctrica. Por ello, existen incentivos comerciales e industriales para actualizar los diseños de controladores antiguos cuando esto reduce los costes operativos de la iluminación. La consecuencia de esta situación en el mercado es la transición continua de la iluminación simple a sistemas donde las propiedades del controlador desempeñan un papel importante en la economía general del sistema.
La infraestructura conectada está ampliando los requisitos de control electrónico.
La expansión de la infraestructura digital está incrementando el número de dispositivos conectados, sistemas de red, pantallas, indicadores y equipos de soporte que requieren una gestión de energía fiable. La UIT informó que la tecnología 5G alcanzaría el 55 % de la población mundial en 2025, mientras que en Asia-Pacífico llegaría a cerca del 70 %. El aumento de la densidad de la red conllevará una mayor necesidad de pequeños dispositivos electrónicos con un buen rendimiento en términos de eficiencia energética y térmica. Los controladores pueden resultar útiles en sistemas con iluminación de estado, pantallas, iluminación inteligente en edificios y sistemas de monitorización. Los operadores de telecomunicaciones han priorizado la fiabilidad y la vida útil de los componentes, dado que los problemas de mantenimiento pueden resultar muy costosos. Esto beneficia a los componentes que incorporan protección, funciones de diagnóstico, limitación de corriente y un tamaño reducido.
Tendencias futuras del mercado de circuitos integrados para controladores LED
Las arquitecturas configurables por software transformarán la diferenciación de productos.
Las soluciones de controladores cuyo funcionamiento es configurable mediante software parecen cobrar mayor importancia en lo que respecta al perfil de corriente programable, la atenuación, las capacidades de diagnóstico y la gestión de fallos en los sistemas de iluminación. El sector automovilístico es un buen ejemplo, ya que permite a los fabricantes utilizar hardware idéntico en diferentes tipos de vehículos y variar los parámetros de funcionamiento únicamente mediante software. En el caso de la maquinaria industrial y los productos para el hogar inteligente, se puede aplicar el mismo enfoque a diferentes variantes de producto que comparten la misma plataforma electrónica. La integración de microcontroladores e interfaces de comunicación contribuirá a eliminar el hardware duplicado e implementar un control de sistema más sofisticado. Por lo tanto, la diferenciación de productos dependerá cada vez más de las herramientas de desarrollo, las capacidades de diagnóstico, las soluciones de configuración y la compatibilidad del software, además de las especificaciones eléctricas. Las empresas proveedoras de plataformas reutilizables agilizarán y uniformizarán el proceso de desarrollo de sus clientes.
Una mayor integración mejorará la densidad de potencia y la compacidad del sistema.
Las tendencias del mercado de circuitos integrados para controladores LED indican que una mayor integración reducirá los requisitos de componentes externos, al tiempo que mejora la densidad de potencia y el control térmico. El empaquetado avanzado, los elementos de conmutación integrados, los algoritmos de control mejorados y el funcionamiento a mayor frecuencia permiten la creación de módulos de iluminación más pequeños sin sacrificar la precisión de la regulación. Esta tendencia es especialmente relevante para vehículos eléctricos, dispositivos electrónicos portátiles, pantallas compactas y equipos de telecomunicaciones, donde el espacio físico es limitado. No obstante, los diseñadores deberán equilibrar la eficiencia de conmutación con las emisiones electromagnéticas, la disipación de calor y la fiabilidad. Por lo tanto, es probable que los productos futuros prioricen la eficiencia en amplios rangos de carga, en lugar de en un único punto de funcionamiento. La protección y el diagnóstico integrados también deberían reducir el número de componentes del sistema y simplificar la cualificación. Con el tiempo, los proveedores con amplia experiencia en empaquetado y capacidades de señal mixta estarán mejor posicionados para abordar aplicaciones donde el tamaño, el rendimiento térmico, la fiabilidad y la inteligencia de control deben optimizarse simultáneamente.
Oportunidades de mercado de los circuitos integrados para controladores LED
Los ecosistemas regionales de semiconductores pueden mejorar la resiliencia del suministro.
El desarrollo del ecosistema regional de semiconductores crea oportunidades para que los proveedores establezcan relaciones más estrechas entre el diseño de chips, la fabricación, el empaquetado y la integración de sistemas. Los clientes de los sectores automotriz e industrial valoran cada vez más la trazabilidad, la continuidad del suministro, la disponibilidad prolongada de productos y la diversificación de la fabricación. India y el sudeste asiático están fortaleciendo sus ecosistemas electrónicos, mientras que Norteamérica y Europa siguen haciendo hincapié en la resiliencia de los semiconductores. Los proveedores pueden responder mediante centros de aplicaciones regionales, capacidades de cualificación, alianzas de empaquetado y acuerdos estratégicos de inventario. Las carteras de productos deben priorizar arquitecturas que sirvan a múltiples aplicaciones, ya que las plataformas comunes pueden mejorar la utilización de la fabricación y reducir la complejidad de la cartera. El soporte de ingeniería local puede acelerar aún más los éxitos de diseño al ayudar a los clientes a adaptar los dispositivos comunes a los requisitos regionales. La oportunidad se extiende más allá de la fabricación: las empresas pueden fortalecer su posición competitiva al vincular el soporte técnico local con sistemas de calidad globalmente consistentes, lo que les permite participar desde el principio en las decisiones de diseño de los clientes y en programas de suministro de mayor duración.
La iluminación inteligente para automóviles ofrece oportunidades de diseño de mayor valor.
La iluminación inteligente para automóviles ofrece una gran oportunidad, ya que los vehículos modernos incorporan cada vez más fuentes de luz controladas individualmente en los sistemas exteriores e interiores. Los haces adaptativos, la señalización dinámica, la iluminación ambiental, las pantallas iluminadas y las luces traseras avanzadas requieren un control preciso de la corriente, diagnósticos, protección térmica y comunicación. Los proveedores pueden obtener posiciones de mayor valor desarrollando arquitecturas de referencia escalables que combinen circuitos integrados de controlador con controladores, sensores, interfaces y funciones de protección. Las alianzas con proveedores de nivel 1 de iluminación pueden acelerar la cualificación y mejorar el acceso a las plataformas de vehículos. Las estrategias de producto deben hacer hincapié en la capacidad multicanal, la atenuación de alta resolución, las bajas emisiones electromagnéticas, la robustez térmica y la configurabilidad del software. Las previsiones del mercado de circuitos integrados de controlador LED indican una expansión sustancial hasta 2034, lo que convierte los éxitos en el diseño automotriz en un factor estratégico importante para los proveedores que buscan una mayor presencia en aplicaciones premium y ciclos de vida de producto más largos.
Novedades recientes
- Agosto de 2025: Diodes Incorporated lanzó el controlador LED matricial AL5958Q de 48 canales, compatible con la industria automotriz, diseñado para habilitar iluminación dinámica y pantallas animadas en vehículos de próxima generación. Con soporte para hasta 32 escaneos, 16 interruptores de escaneo NMOS integrados y atenuación de 16 bits con soporte RGB, el dispositivo es adecuado para aplicaciones mini y micro-LED, incluyendo pantallas de información central y de panel de instrumentos, pantallas de visualización frontal, iluminación de parrilla y emblema, luces interiores y luces traseras.
- Noviembre de 2025: NOVOSENSE lanzó una nueva gama de circuitos integrados de controladores LED para la iluminación exterior e interior de vehículos, incluyendo el circuito integrado de iluminación ambiental NSUC1500 con un núcleo ARM Cortex-M3 integrado y controladores LED de modo de corriente de alta precisión de cuatro canales. El dispositivo admite atenuación PWM independiente de 16 bits y atenuación analógica de 6 bits para un control preciso del brillo y la mezcla de colores, a la vez que ayuda a compensar la disminución del flujo luminoso de los LED.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -