
LEDドライバーIC市場:規模・成長・予測 2034
LEDドライバIC市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(昇降圧型LEDドライバIC、電流シンク型LEDドライバIC、インダクタレス(チャージポンプ)型LEDドライバIC、降圧型(バック)型LEDドライバIC、その他)、用途別(家電、ヘルスケア、ITおよびITES、自動車、通信、政府、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039502
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


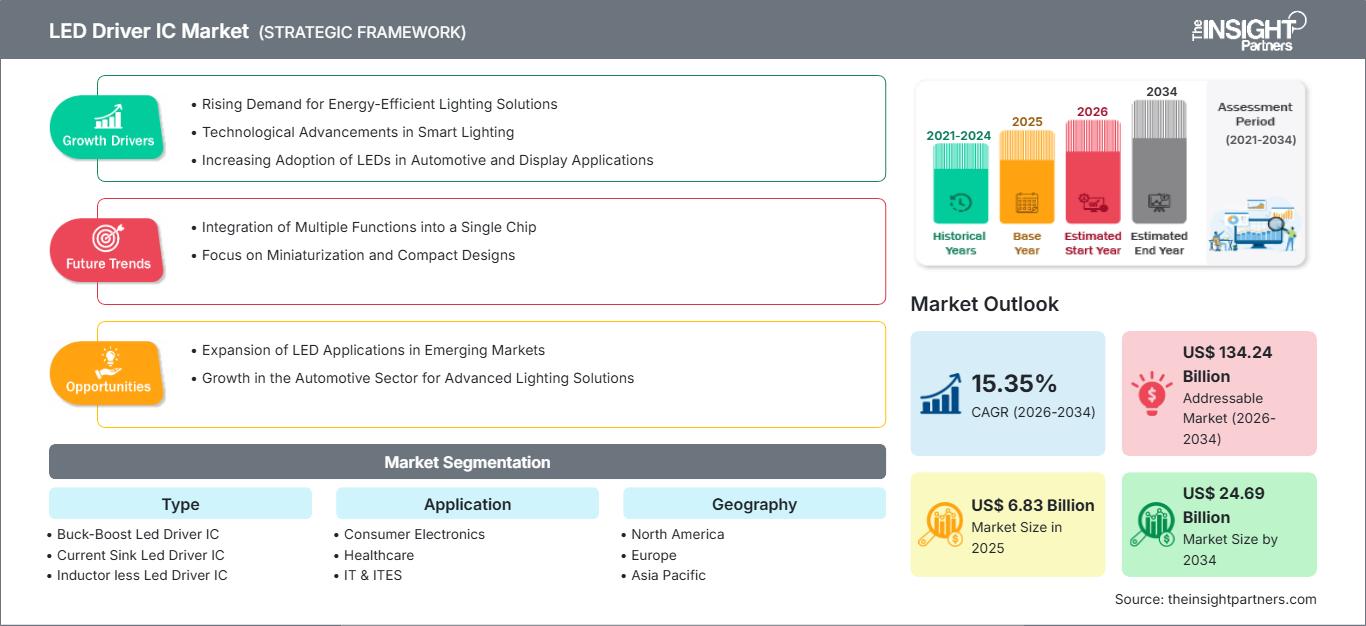
2025年の市場規模
68億3000 万米ドル
基準年値
2034年の予測
246億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
15.35 %
成長率
対象市場
1342億4000 万米ドル
(2026年~2034年)
LEDドライバIC市場の規模は、2025年には68億3000万米ドルと評価され、2034年までに246億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)15.35%を記録すると見込まれています。この評価では、バックブーストLEDドライバIC、電流シンクLEDドライバIC、インダクタレスLEDドライバIC、ステップダウンLEDドライバIC、および指定されたアプリケーション全体にわたる技術進化、アプリケーション需要、地域開発、競争上の位置付け、および戦略的機会を検証しています。
北米市場は、先進的な車載エレクトロニクスと確立された半導体設計能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.1~9.0%で拡大すると予測されています。コネクテッドデバイス、適応型車両照明、エネルギー効率の高い商用インフラの普及拡大により、主要なアプリケーション産業全体で交換およびアップグレード活動が持続的に行われるでしょう。
LEDドライバIC市場の評価と洞察
- 北米は 2025年のLEDドライバIC市場において35~37%のシェアを占め、自動車エレクトロニクス、半導体技術、効率的なインフラストラクチャに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.1~9.0%で成長すると予測されている。
- 米国は 2025年には北米の需要の74~78%を占め、自動車および家電製品に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.9%で成長すると予測されている。
- 欧州は 2025年には23~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.0~10.0%を記録すると予測されており、ドイツ、英国、フランス、イタリア、スペインが自動車産業や効率化への取り組みを通じて需要を支えている。
- アジア太平洋地域 は2025年には29~32%のシェアを占め、中国、日本、韓国、インドを筆頭に、2034年まで年平均成長率(CAGR)17.0~18.5%で拡大すると予測されている。
- 最大のセグメント は 家電製品で、2025年の市場シェアは34~38%、2026~2034年の年平均成長率は14.2~15.0%と予測されており、これは幅広い機器の普及と買い替え需要を反映している。
- 高成長分野は自動車分野 であり 、2025年には15~18%のシェアを占め、2026~2034年のCAGRは17.0~18.5%となる見込みで、これはインテリジェント車両照明に支えられている。
- 詳細に分析された主要企業: サムスン電子株式会社、東芝株式会社、ゼネラル・エレクトリック社、フィリップス・ライティング・ホールディングBV、ams-OSRAM AG、テキサス・インスツルメンツ社、三菱電機株式会社、ルネサスエレクトロニクス株式会社、アナログ・デバイセズ社、インフィニオン・テクノロジーズAG。
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発により、LEDドライバはより集積化され、電流制御性能が向上し、診断機能も小型化・高機能化しています。半導体は、変換、制御、保護、調光、通信といった機能において、より集積化が進んでいます。そのため、製造プロセスは、用途に応じたプラットフォームや拡張性の高いデバイスの開発に重点を置くようになっています。自動車照明、ディスプレイ照明、ネットワーク機器、業務用照明などでは、様々な電圧や温度条件下での高精度な電流制御がますます求められており、個別部品よりも集積型アーキテクチャが好まれる傾向にあります。
LEDドライバIC市場レポートによると、今後の成長はアジア太平洋地域の生産拠点や新興国の特定の電子機器エコシステムとより密接に関連していると考えられます。半導体生産能力への投資、自動車の電動化、コネクテッドインフラ、高効率照明は新たな用途を生み出しています。エネルギー効率に重点を置いた規制により、交換サイクルはさらに重要になっています。IEAによると、2024年には、建物内および屋外の照明が世界の電力消費量の8%を占めていました。
LEDドライバIC市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 68億3000万米ドル |
| 2034年までの市場規模 | 246億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 15.35% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
LEDドライバIC市場分析
市場の推進要因は、照明、ディスプレイ、自動車、およびコネクティビティ用途における電子部品の増加です。LEDドライバIC市場の需要推進要因は、安定した電流、低電力損失、小型フォームファクタ、高精度調光、熱管理、および電磁両立性への要求です。サプライチェーンは、設計、シリコンウェハ製造、パッケージング、モジュール組立、および最終製品組立から構成されます。自動車および民生用電子機器分野は、高度な照明制御を必要とするため、2つの主要な需要分野です。
LEDドライバIC市場における供給要因は、アナログ設計の専門知識、半導体製造技術、パッケージング技術、およびアプリケーション認定プロセスに関連しています。自動車分野は、認定期間が長く、供給が安定しているため、実績のあるサプライヤーが有利です。一方、民生用電子機器分野はサイクルが短く、価格に敏感な供給が求められるため、統合性やコスト面での差別化の余地が生まれます。したがって、供給基盤は、規模の経済性を活用するサプライヤーと専門性の高いサプライヤーで構成されています。
LEDドライバIC市場分析において、製品ポートフォリオの充実度と顧客サポートは、競争力を高める上でますます重要な要素となっています。この点において、テキサス・インスツルメンツとアナログ・デバイセズはアナログ回路と電源管理の分野で強みを発揮し、ルネサスエレクトロニクスは組み込み処理、電源、ディスプレイの分野で専門知識を有しています。さらに、インフィニオン・テクノロジーズは、リニア、バック、ブースト、バックブーストといったアーキテクチャに基づいた車載用LEDドライバ技術を提供しています。
サムスン電子と東芝は半導体に関するノウハウを提供し、ゼネラル・エレクトリックとフィリップス・ライティング・ホールディングは引き続きシステムレベルの照明ソリューションに注力している。ams-OSRAMは光学および照明ソリューションに関連し、三菱電機は車載およびパワーエレクトロニクス技術を提供している。投資動向は、ソリューション統合、地域における製造の安定性、アプリケーション指向のリファレンスデザイン、そして顧客の時間を節約しつつ製品ライフサイクルを長くするプラットフォームに有利な傾向にある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
LEDドライバIC市場:戦略的洞察
地域別分析
北米LEDドライバIC市場
北米は2025年にはLEDドライバIC市場の35~37%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)8.1~9.0%で成長すると予測されています。この地域は、実績のある半導体設計、最先端の車載エレクトロニクス、普及した民生機器、そして発達した商業インフラに恵まれています。米国が主要な需要拠点である一方、カナダは堅牢な電子制御を必要とする自動車、産業、技術分野において存在感を示しています。
構造用途からの需要は、厳格な調達方針と用途固有の要件によって支えられています。自動車メーカーが重視する主な基準には、診断機能、熱管理機能、EMC性能、変動する電気条件への耐性などがあります。消費者向けおよびIT用途は、コンパクトなアーキテクチャ要件に貢献しています。2025年には北米の需要の74~78%を米国が占め、2034年まで年平均成長率(CAGR)8.0~8.9%で成長すると予測されています。
米国LEDドライバIC市場
米国は2025年には北米全体の需要の74~78%を占め、2026~2034年には年平均成長率(CAGR)8.0~8.9%で成長すると予測されている。米国には高度に発達した半導体産業、自動車産業、家電市場、通信インフラがあり、多様な需要経路が存在する。テキサス・インスツルメンツやアナログ・デバイセズといった企業は、産業システムや自動車システム向けのアプリケーション開発に貢献している。
現在のアプリケーション開発のトレンドは、プログラマブル電流制御、温度監視、高解像度調光、小型化へと向かっています。自動車照明のトレンドは適応性とマルチチャネル制御へと向かっており、ディスプレイ機器には効率的なバックライトが求められています。これらに加えて、IT機器や通信機器には高電力密度と部品の入手性が求められます。これらのトレンドはすべて、アナログ性能とアプリケーションサポートを統合できるサプライヤーにとって有利に働きます。
欧州LEDドライバIC市場
欧州は2025年には市場シェアの23~26%を占めると推定され、2034年まで年平均成長率(CAGR)9.0~10.0%で成長すると予測されている。自動車産業と産業用電子機器の分野でドイツがこの市場を牽引しており、英国、フランス、イタリア、スペインでは、コネクテッドインフラ、輸送、家電製品、高効率照明に対する需要が高まっている。規制当局によるエネルギー効率に関する規制も、部品交換需要を押し上げている。
英国では、商業インフラと接続ソリューションの近代化が需要を牽引しており、自動車エレクトロニクス分野ではドイツが依然として主導的な地位を占めている。フランスは自動車エレクトロニクス、産業エレクトロニクス、公共インフラ関連のアプリケーションを提供しており、イタリアは産業機器と輸送需要に牽引されている。スペインはインフラ、商業施設、エネルギー効率化プロジェクトの近代化によって牽引されている。これらの市場すべてにおいて、熱安定性、安全性、電磁両立性、信頼性の高い動作サイクルに対する需要が高まっている。
アジア太平洋地域におけるLEDドライバIC市場
アジア太平洋地域は2025年には市場シェアの29~32%を占めると推定され、2034年まで年平均成長率(CAGR)17.0~18.5%で拡大すると予測されている。市場をリードするのは中国で、次いで日本、韓国、インド、オーストラリアが続く。この地域の需要を牽引しているのは、電子機器製造規模、自動車製造、通信関連支出、そして半導体の現地生産化である。
中国は製造規模の拡大に加え、自動車やコネクテッドデバイスのエコシステムの成長を享受している。日本と韓国は信頼性の高い部品に注力し、インドは国内の電子機器製造能力を構築している。オーストラリアもインフラと産業面で貢献している。ITUは、アジア太平洋地域における5G人口カバー率が2025年までに70%に達すると予測している。
中東・アフリカのLEDドライバIC市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)10.0~11.5%を記録すると予測されている。需要を牽引するのはサウジアラビアとアラブ首長国連邦であり、その背景にはインテリジェントインフラ、輸送、商業ビル、デジタル化イニシアチブなどがある。南アフリカは工業経済である一方、中東・アフリカのその他の地域はプロジェクトベースで、経済構造が細分化されている。
エネルギー効率の向上とインフラ整備は、この分野に影響を与える主要な地域要因の一つです。サウジアラビアの開発プロジェクトやUAEのコネクテッドビルへの投資は、効率的な照明や電子機器の普及を促進しています。さらに、南アフリカでは産業・鉱業部門のニーズが満たされています。通信部門の成長は、ネットワークインフラの拡大に伴い、需要増加のもう一つの要因となっています。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの市場 は年平均成長率(CAGR)14.8~16.0%で成長すると予測されています。トポロジーの選択は、電圧変換要件、熱条件、効率目標、基板面積、および制御の複雑さによって決まります。顧客が外部部品の削減、設計の簡素化、および様々な動作条件下での信頼性の高い電流制御を求める場合、統合型アーキテクチャがますます好まれるようになります。
- バックブースト型LEDドライバIC: 電源電圧がLEDストリングの要求電圧を上回ったり下回ったりするアプリケーションに対応します。変動する電気条件下でも安定した電流を必要とする車載システムやバッテリー駆動システムにおいて、その戦略的重要性は高まっています。
- 電流シンクLEDドライバIC: 複数のLEDチャンネルに制御された電流を供給し、正確な輝度調整をサポートします。需要は、予測可能な照明、診断機能、およびシンプルなマルチチャンネル制御を必要とするアプリケーションに集中しています。
- インダクタレスLEDドライバIC: 磁気部品を削減し、コンパクトな設計を簡素化できます。基板面積や部品点数が最高のスイッチング効率よりも重要な場合に、その戦略的な優位性を発揮します。
- 降圧型LEDドライバIC: 電源電圧がLEDストリングの要求電圧を超える場合に、降圧変換を使用します。効率的な電流制御と管理しやすい熱性能が求められる自動車、ディスプレイ、産業機器、民生機器などの用途において、依然として重要な役割を果たしています。
応用
LEDドライバIC市場のアプリケーション 分野は、2026年から2034年にかけて年平均成長率(CAGR)15.2~16.3%で拡大すると予測されています。需要は、動作環境、安全要件、熱条件、電圧範囲、製品ライフサイクルによって大きく異なります。自動車用途では診断機能とプログラマブル制御がますます求められる一方、民生用電子機器は大量需要を生み出しています。医療および通信分野では信頼性が重視され、政府プロジェクトではライフサイクル経済性が重視されています。
- 家電製品: ディスプレイ、家電製品、携帯機器、コネクテッドデバイスなど、幅広い需要層を擁する。コンパクトなパッケージング、効率的な動作、輝度制御、コスト最適化は、依然として重要な選定基準である。
- 医療分野では、 安定した照明、予測可能な熱挙動、高い信頼性が求められます。機器設計者は一般的に、部品の長寿命、一貫した性能、および認証特性を優先します。なぜなら、故障は機器の使いやすさに影響を与える可能性があるからです。
- IT・ITES分野: ディスプレイ、インジケーター、機器、設備照明などにドライバー技術を採用。高密度な機器環境においては、エネルギー管理、熱最適化、コンパクト設計、そして信頼性の高い動作がますます重要になっています。
- 自動車分野: 高い信頼性、耐熱性、診断機能、機能安全、高度な調光機能が求められます。アダプティブヘッドライト、リアランプ、ディスプレイ、キャビン照明などの普及に伴い、マルチチャネルおよびプログラマブルなアーキテクチャへの需要が高まっています。
- 通信分野: インフラ指標、ディスプレイ、電子機器、および設備システムをサポートします。小型性、熱特性、効率性、および長期にわたる製品供給体制は、部品調達とシステム設計に影響を与えます。
- 政府: 公共インフラ、交通機関、施設、効率化プログラムなどを対象としています。調達においては、規格遵守、ライフサイクルコスト、保守性、供給の安定性、長期的な運用信頼性が重視されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
家電 |
高い |
ディスプレイバックライト |
成熟した |
|
健康管理 |
中くらい |
臨床照明 |
スケーリング |
|
IT機器 |
中くらい |
効率的なディスプレイ |
スケーリング |
|
自動車 |
高い |
適応型照明 |
スケーリング |
|
電気通信 |
中くらい |
ネットワークハードウェア |
スケーリング |
|
政府 |
低い |
スマート施設 |
新興 |
LEDドライバIC市場の成長要因と影響分析
車両の電動化により、照明制御の複雑さが増している。
電動化に伴い、ヘッドランプ、テールランプ、ディスプレイ、アンビエントライト、信号ソリューションなどにおいて、効果的な電子制御に対する需要が高まっています。電動車両は、電力と熱の両面において厳しい環境下で動作するため、精密な電流制御の重要性がますます高まっています。さらに、アダプティブライティングは、独立して制御可能なチャネル、診断機能、構成可能な動作モードといった新たな側面をもたらします。これにより、照明モジュール内での半導体部品の使用が増加し、複数の機能を同時に実行できる統合ソリューションの調達が促進されます。認定基準では堅牢で耐久性のある部品ファミリーが優先されるため、照明ソリューションサプライヤー、ティア1照明ソリューションメーカー、自動車メーカーなど、すべての関係者に影響を及ぼします。車両がソフトウェアベースになるにつれて、ドライバーエレクトロニクスは診断レイヤーおよび通信レイヤーとの相互運用性を必要とするようになります。
エネルギー効率に関する要件が、先進的な照明器具の交換を後押ししている。
エネルギー効率へのニーズは、LEDの採用と進化を促進し、高度な電力管理ソリューションへと導いています。建物や屋外照明は、2024年には世界の電力消費量の最大8%を占め、約2,200TWhに達すると推定されています。そのため、次世代の照明交換は、LEDそのものよりも、効率の向上、寿命の延長、スマート制御機能、電力損失の低減に重点が置かれるようになっています。ここで、電流管理、エネルギー変換、調光、放熱、電気品質といったパラメータを通して、ドライバの影響力が重要になってきます。結果として、照明運用コストの削減につながる場合、古いドライバ設計をアップグレードする商業的および産業的なインセンティブが生まれます。この状況が市場にもたらす影響は、単純な照明から、ドライバの特性がシステム全体の経済性に重要な役割を果たすシステムへの移行が継続的に進んでいることです。
接続されたインフラストラクチャは、電子制御の要件を拡大させている。
デジタルインフラの拡大に伴い、接続機器、ネットワークシステム、ディスプレイ、インジケーター、および信頼性の高い電力管理を必要とするサポート機器の数が増加しています。ITUは、2025年には5Gが世界人口の55%に達し、アジア太平洋地域では約70%に達すると報告しています。ネットワーク密度の増加は、エネルギー効率と熱効率の面で優れた性能を発揮できる小型電子機器の必要性を高めます。ドライバ部品は、機器で使用されるステータス照明、ディスプレイ、建物内のインテリジェント照明、および監視システムの場合に有用となる可能性があります。通信事業者は、メンテナンスの問題が非常に高額になる可能性があるため、部品の信頼性と長期的な実行可能性を優先しています。これは、保護機能、診断機能、電流制限、および小型パッケージを内蔵した部品にとって有利です。
LEDドライバIC市場の将来動向
ソフトウェアで構成可能なアーキテクチャが製品差別化のあり方を変えるだろう
ソフトウェアで動作を構成できるドライバソリューションは、照明システムのプログラム可能な電流プロファイル、調光、診断機能、および障害管理に関して重要性を増しているようです。自動車分野は、メーカーが異なるタイプの車に同一のハードウェアを使用し、ソフトウェアのみで動作パラメータを変更できるため、良い例となります。産業機械やスマートホーム製品の場合、同一の電子プラットフォームを共有する異なる製品バリエーションに対して、同様のアプローチが使用できます。マイクロコントローラと通信インターフェースの統合は、重複するハードウェアを排除し、より高度なシステム制御を実現するのに役立ちます。したがって、製品の差別化は、電気的仕様に加えて、開発ツール、診断機能、構成ソリューション、およびソフトウェアの互換性にますます依存するようになるでしょう。再利用可能なプラットフォームを提供する企業は、顧客の開発プロセスをより迅速かつ均一にします。
集積度を高めることで、電力密度とシステムの小型化が向上する。
LEDドライバIC市場の動向を見ると、集積度の向上により外部部品の必要量が削減され、電力密度と熱制御が改善されることが期待されます。高度なパッケージング、統合されたスイッチング素子、改良された制御アルゴリズム、高周波動作により、制御精度を損なうことなく照明モジュールを小型化できます。この傾向は、物理的なスペースが限られている電気自動車、携帯電子機器、小型ディスプレイ、通信機器などに特に当てはまります。しかしながら、設計者はスイッチング効率と電磁波放射、放熱、信頼性とのバランスを取る必要があります。そのため、将来の製品は、単一の動作点ではなく、広い負荷範囲にわたる効率性を重視する傾向にあります。統合された保護機能と診断機能により、システムレベルの部品点数を削減し、認証を簡素化することもできます。将来的には、パッケージングに関する高度な専門知識とミックスドシグナル機能を備えたサプライヤーが、サイズ、熱性能、信頼性、制御インテリジェンスを同時に最適化する必要があるアプリケーションに対応できる立場になるでしょう。
LEDドライバICの市場機会
地域的な半導体エコシステムは、供給の回復力を向上させることができる。
地域的な半導体エコシステムの発展は、サプライヤーがチップ設計、製造、パッケージング、システム統合の間でより緊密な関係を築く機会を生み出します。自動車および産業分野の顧客は、トレーサビリティ、供給の継続性、製品の長期供給、多様な製造をますます重視しています。インドと東南アジアはエレクトロニクスエコシステムを強化しており、北米とヨーロッパは引き続き半導体のレジリエンスを重視しています。サプライヤーは、地域アプリケーションセンター、認定能力、パッケージングパートナーシップ、戦略的な在庫配置を通じて対応できます。共通プラットフォームは製造利用率を向上させ、ポートフォリオの複雑さを軽減できるため、製品ポートフォリオでは複数のアプリケーションに対応するアーキテクチャを優先する必要があります。地域のエンジニアリングサポートは、顧客が共通デバイスを地域の要件に適合させるのを支援することで、設計採用をさらに加速できます。この機会は製造にとどまりません。企業は、地域に特化した技術サポートをグローバルに一貫した品質システムと連携させることで競争力を強化し、顧客の設計決定や長期供給プログラムに早期から参加できるようになります。
自動車用インテリジェント照明は、より価値の高い設計機会を提供する。
自動車用インテリジェント照明は、現代の車両が外装および内装システム全体で個別に制御可能な光源をますます組み込むようになっているため、大きなビジネスチャンスを提供します。アダプティブビーム、ダイナミックシグナリング、アンビエント照明、イルミネーションディスプレイ、および高度なリアランプには、正確な電流制御、診断、熱保護、および通信が必要です。サプライヤーは、ドライバICとコントローラ、センサー、インターフェース、および保護機能を組み合わせたスケーラブルなリファレンスアーキテクチャを開発することで、より価値の高いポジションを獲得できます。照明ティア1サプライヤーとのパートナーシップは、認定を加速し、車両プラットフォームへのアクセスを改善できます。製品戦略では、マルチチャネル機能、高解像度調光、低電磁放射、熱堅牢性、およびソフトウェア構成可能性を重視する必要があります。LEDドライバIC市場の予測では、2034年まで大幅な拡大が見込まれており、プレミアムアプリケーションへの露出強化と製品ライフサイクルの長期化を目指すサプライヤーにとって、自動車設計での勝利は戦略的に重要です。
最近の動向
- 2025年8月:Diodes Incorporatedは、次世代車両におけるダイナミックな照明とアニメーション表示を実現するために設計された、車載規格準拠の48チャンネルマトリクスLEDドライバ「AL5958Q」を発表しました。最大32スキャン、16個のNMOSスキャンスイッチ、RGB対応の16ビット調光をサポートするこのデバイスは、中央情報ディスプレイやクラスターディスプレイ、ヘッドアップディスプレイ、グリルやエンブレム照明、室内灯、リアライトなど、ミニLEDおよびマイクロLEDアプリケーションに適しています。
- 2025年11月:NOVOSENSEは、車載用LEDドライバICの新製品群を発表しました。この製品群には、ARM Cortex-M3コアと4チャンネル高精度電流モードLEDドライバを内蔵したアンビエント照明IC「NSUC1500」が含まれています。このデバイスは、16ビット独立PWM調光と6ビットアナログ調光をサポートし、正確な輝度と混色制御を実現するとともに、LEDの光束減衰を補正します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -