
Markt für Licht Emitting Diode (LED): Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Leuchtdioden (LED) (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Technologie, Produkttyp, Anwendung und Installationsart sowie Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000106
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 26, 2026


Marktgröße 2025
109,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
208,53 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,47 %
Wachstumsrate
Adressierbarer Markt
1.431,37 Mrd. US-Dollar
(2026–2034)
Der Markt für Leuchtdioden (LEDs) erreichte 2025 ein Volumen von 109,04 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 208,53 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,47 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Halbleiterlichtquellen, die in der Allgemeinbeleuchtung, bei Displays, in Automobilsystemen, in der Hintergrundbeleuchtung, in der Signaltechnik und in Spezialanwendungen eingesetzt werden. Kontinuierliche Verbesserungen in Bezug auf Effizienz, Gehäuse, Wärmemanagement, Steuerbarkeit und Zuverlässigkeit führen zu einem breiteren Einsatz von LEDs in den Bereichen Wohnen, Gewerbe, Industrie, Transport und Unterhaltungselektronik.
Nordamerika bleibt ein technologieintensiver regionaler Markt, der durch Modernisierungsprogramme für Gewerbeimmobilien, Energieeffizienzanforderungen, die Einführung intelligenter Gebäudetechnik und Automobilelektronik gestützt wird. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,0–7,8 % prognostiziert. Der Austausch veralteter Beleuchtungssysteme, vernetzte Steuerungen und die Nachfrage nach leistungsstärkeren Komponenten stärken das LED-Ökosystem, während fortschrittliche Fertigungs- und Designkompetenzen Premiumanwendungen und die regionale LED-Technologiebasis unterstützen.
Marktanalyse und Einblicke zu Leuchtdioden (LEDs)
- Nordamerika: Die Region hatte im Jahr 2025 einen Marktanteil von 26–30 % am Markt für Leuchtdioden und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen, unterstützt durch die Modernisierung der Wirtschaft, Energieeffizienzrichtlinien und die zunehmende Verbreitung vernetzter Beleuchtung.
- USA: Die USA stellten im Jahr 2025 einen Anteil von 74–78 % an Nordamerika dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen, wobei Nachrüstungsaktivitäten, Automobilelektronik und Smart-Building-Projekte an erster Stelle stehen.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien den effizienten Austausch der Beleuchtung und die Vernetzung der Infrastruktur unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 34–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien durch Elektronikfertigung, Urbanisierung und industrielle Investitionen.
- Größtes Segment: Die Surface-Mount-Device-Technologie hielt im Jahr 2025 einen Marktanteil von 46–52 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,3 % wachsen, unterstützt durch skalierbare Gehäuse und eine breite Akzeptanz in Leuchten.
- Wachstumsstarkes Segment: UV/IR-Anwendungen erreichten 2025 einen Marktanteil von 6–10 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–10,8 % wachsen, unterstützt durch Sensorik, Sterilisation, Inspektion und spezialisierte industrielle Systeme.
- Detaillierte Analyse der wichtigsten Unternehmen: Cree LED; Epistar Corp.; Nichia Corporation; ams-OSRAM AG; Siemens AG; Koninklijke Philips NV; Lumileds Lighting; General Electric; Samsung Electronics Co., Ltd.; Bridgelux, Inc.; SemiLEDS Corporation; Seoul Semiconductor Co., Ltd.; Toyoda Gosei Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat LEDs von einfachen Festkörper-Lichtemittern zu fortschrittlicheren, anwendungsorientierten Technologien weiterentwickelt, die effizient, farbtreu, thermisch robust, miniaturisiert und integrierbar sind. Technologische Fortschritte bei der Gehäusetechnik, darunter Oberflächenmontage (SMT), Chip-Scale-Packaging (CSP) und Chip-on-Board-Technologie (COB), haben zu einer höheren optischen Dichte und größeren Designflexibilität geführt. Gleichzeitig werden in der Automobilindustrie, bei Displays und in Spezialbeleuchtungsanwendungen engere Toleranzen und eine höhere Zuverlässigkeit erwartet. Die IEA hebt die Einführung von LEDs als einen der bedeutendsten Fortschritte bei der Lichteffizienz hervor, wobei Richtlinien und Normen die Austauschzyklen beeinflussen.
Zukünftig werden verstärkt in intelligente Emitter, hochdichte Gehäuse, MicroLED-Technologien, UV-C-Technologien und anwendungsspezifische optische Komponenten investiert. Zudem ist in Schwellenländern ein zunehmender Einsatz von LEDs durch die städtische Infrastruktur und den industriellen Wandel zu beobachten. Die Bedeutung von Energieeffizienz und die Minimierung gefährlicher Stoffe werden die Nachfrage nach Ersatzlampen antreiben, während die zunehmende Verbreitung von Elektrofahrzeugen und digital gesteuerter Beleuchtung weitere Möglichkeiten für die Halbleiterintegration eröffnet.
Berichtsumfang zum Markt für Leuchtdioden (LEDs)
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 109,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 208,53 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,47 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Leuchtdioden (LEDs)
Die Entwicklung des LED-Marktes wird durch die Substitution von Glüh-, Halogen- und Leuchtstofflampen, den steigenden Bedarf an effizienten Beleuchtungslösungen und den zunehmenden Elektronikanteil in Fahrzeugen und Displayanwendungen angetrieben. Die Wertschöpfungskette umfasst Halbleiter, Epitaxie-Wafer, LED-Chips, Verpackungsdienstleistungen, Leuchtstoffe, LED-Treiber, Module, Leuchten und Systemintegration. Die Angebotsdynamik wird durch die Chip-Produktionskapazitäten, die Substratverfügbarkeit, die Verpackungsausbeute und die Konzentration der Produktionsstandorte bestimmt. Der Wettbewerbsvorteil von LED-Produkten konzentriert sich zunehmend auf optische Eigenschaften, Wärmemanagement, Farbstabilität und anwendungsorientierte Zuverlässigkeit.
Die Nachfrage nach Leuchtdioden (LEDs) geht weit über traditionelle Beleuchtungsanwendungen hinaus. LEDs werden in Fahrzeugsignalanlagen und Scheinwerfern, LCD-Hintergrundbeleuchtungen, Displays, Sensoren, UV-Desinfektion, Bildverarbeitung, Gartenbau und Kommunikation eingesetzt. Hersteller müssen ihre Produkte daher hinsichtlich Komponentenspezifikationen und Systemanwendungen differenzieren. Die Resilienz der Lieferkette gewinnt strategisch an Bedeutung, da Unternehmen ihre Produktionsstandorte erweitern und neue Komponentenlieferanten erschließen. Energieeffizienzrichtlinien der Regierungen, Bauvorschriften und Mindestleistungsstandards beeinflussen ebenfalls die Auswahl und den Zeitpunkt des Austauschs.
Die Positionierung wird zunehmend durch die Fähigkeit bestimmt, Halbleitertechnologie mit Gehäusetechnik, Optik, Wärmetechnik und Anwendungsentwicklung zu integrieren. Im Bericht zum Markt für Leuchtdioden (LEDs) heben Nichia Corporation und Lumileds Lighting ihre leistungsstarken LEDs hervor, während ams-OSRAM AG ihre starke Präsenz im Automobil- und Spezialoptiksegment betont. Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd. und Bridgelux, Inc. konzentrieren sich auf differenzierte Gehäuse und anwendungsbasierte Technologien.
Die Trends im Markt für Leuchtdioden (LEDs) verlagern sich hin zu MicroLEDs, hochdichten Emitterdioden, UV-C-Licht, intelligenter Fahrzeugbeleuchtung und vernetzter Beleuchtung. Koninklijke Philips NV ist mit seinen Beleuchtungssystemen und vernetzten Produkten aktiv, während Siemens AG mit seinen Ökosystemen für Gebäude und Industrie vertreten ist. Epistar Corp., SemiLEDS Corporation, Toyoda Gosei Co., Ltd. und Cree LED haben sich im Bereich Halbleiter und Komponenten etabliert. Der Wettbewerbsvorteil hängt zunehmend von Qualifizierungszyklen, geistigem Eigentum, Fertigungsausbeute, gemeinsamer Entwicklung mit Kunden und globalen Lieferkapazitäten ab.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Leuchtdioden (LEDs): Strategische Einblicke
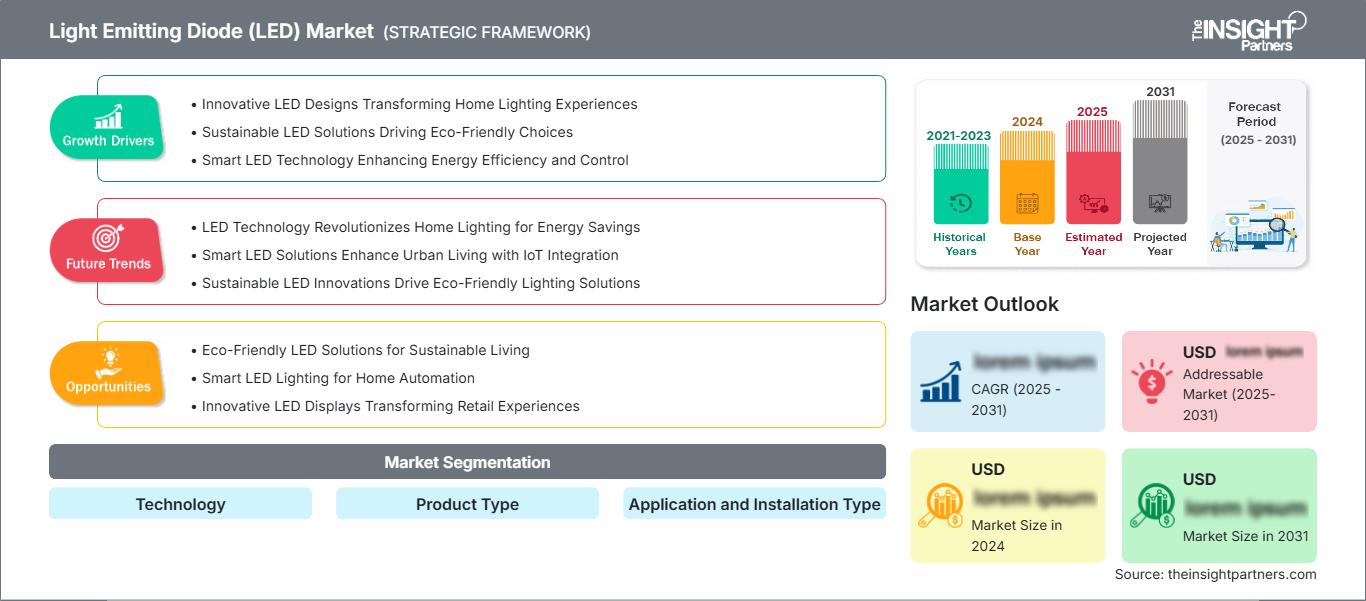
Regionale Einblicke
Markt für Leuchtdioden in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 26–30 % am LED-Markt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % wachsen. Die USA sind der wichtigste regionale Markt, während Kanada die Nachfrage durch Modernisierung und Effizienzsteigerung in Gebäuden und Infrastrukturen ankurbelt. Die Nachrüstung bestehender Leuchten mit LED-Beleuchtung ist von entscheidender Bedeutung, da diese in bestehende Leuchten integriert werden kann und der Installationsaufwand minimiert wird. Intelligente Lichtsteuerungssysteme, Präsenzmelder und digitale Lichtsteuergeräte wurden bereits in zahlreiche Gewerbeprojekte integriert.
Ein weiteres Wachstumsfeld für LED-Beleuchtung ist der Einsatz in der Automobilelektronik, da Fahrzeuge zunehmend mit adaptiver Beleuchtung, Displays und elektronischen Lichtsteuerungssystemen ausgestattet werden. Auch Industriegebäude rüsten derzeit von Hallenstrahlern und anderen Arbeitsplatzbeleuchtungen auf vernetzte LED-Beleuchtungssysteme um. Nordamerikanische Unternehmen verfügen über fundiertes technisches Know-how, etablierte Vertriebskanäle und einen großen Kundenstamm.
US-Markt für Leuchtdioden
Die USA repräsentierten 2025 74–78 % des nordamerikanischen Marktes für Leuchtdioden und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,9 % wachsen. Nachrüstungen, industrielle Installationen, Anwendungen im Automobilbereich und intelligente Gebäude bleiben wichtige Anwendungsgebiete.
Der Austausch alter Leuchten und der zunehmende Einsatz von Steuerungssystemen treiben die Nachfrage in den USA an. Cree LED Lighting und General Electric haben sich bereits einen Namen gemacht, während internationale Unternehmen die Bedürfnisse der Automobil-, Elektronik-, Gewerbe- und Architekturbranche bedienen. Die Anwendungstrends gehen hin zu dimmbarem Weißlicht, Präsenzmeldern, adressierbarer Technologie und Hochleistungsleuchten. Die Modernisierung von Gebäuden schafft Möglichkeiten, LEDs in Energiemanagementsysteme zu integrieren und die Beleuchtung so zu einem Bestandteil der Gebäudeautomation zu machen.
Europäischer Markt für Leuchtdioden
Europa hielt 2025 einen Marktanteil von 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen. Großbritannien ist nach wie vor ein wichtiger Markt für Nachrüstungen und intelligente Beleuchtungslösungen. Gewerbliche Anwendungen, Infrastrukturbedarf und die Modernisierung von Wohngebäuden treiben die Nachfrage an. Marktführer ist Deutschland, dessen Erfolg von der Automatisierung in Industrie und Automobilproduktion sowie von Investitionen in Effizienzsteigerungen getragen wird. Weitere wichtige Länder sind Frankreich, Italien und Spanien, die die Nachfrage durch Stadterneuerungsprojekte, Hotelbeleuchtungssysteme, Verkehrsinfrastruktur und Initiativen zur Architekturbeleuchtung ankurbeln. Die europäische Nachfrage legt zunehmend Wert auf effiziente, intelligente und langlebige Produkte.
Europäische Regelungen schaffen günstige Rahmenbedingungen für den Austausch alter und ineffizienter Technologien durch effektivere und nachhaltigere Lösungen. Fahrzeugbeleuchtung spielt insbesondere in Deutschland eine wichtige Rolle, während Infrastrukturmodernisierungen die Nachfrage in West- und Südeuropa ankurbeln. Zu den beiden regional bedeutenden Unternehmen zählen Koninklijke Philips NV und ams-OSRAM AG sowie Spezialisten im Halbleiterbereich.
APAC-Markt für Leuchtdioden
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 34–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen. Chinas dominante Stellung wird durch seine starke Fertigungsindustrie, die rege Bautätigkeit und die hohe LED-Produktionskapazität im Land gestützt. Japan und Südkorea verfügen über fortschrittliche Halbleiter- und Displaytechnologien, während Indien und Australien aufgrund von Urbanisierung und Wirtschaftstätigkeit für Nachfrage sorgen.
Die Region verfügt über ein hochentwickeltes Netzwerk entlang der Elektroniklieferkette und baut ihre Kapazitäten stetig aus. China ist auf die Massenproduktion von Komponenten spezialisiert, Japan konzentriert sich auf Qualität und Spezialisierung, und Südkorea spielt weiterhin eine wichtige Rolle bei Displays und Halbleitern. Indien hat den Einsatz von LEDs im Bauwesen verstärkt, während Australien die Bereitstellung von Beleuchtungssystemen für Gewerbe und Außenbereiche unterstützt.
Markt für Leuchtdioden im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 9,0–10,0 % prognostiziert, unterstützt durch städtische Infrastruktur, energieeffiziente Gebäude, Tourismusprojekte und industrielle Entwicklung. Saudi-Arabien ist Marktführer, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika, die maßgeblich zur Nachfrage in den Bereichen Gewerbe, Infrastruktur und Industrie beitragen.
Die Urbanisierung in Saudi-Arabien und den Vereinigten Arabischen Emiraten führt zu einem erhöhten Bedarf an Architektur-, Außen-, Straßen-, Hotel- und intelligenter Gebäudebeleuchtung. In Südafrika entsteht Nachfrage durch Gewerbeimmobiliensanierungen, Industrieanlagen und Infrastrukturentwicklung. Der Austausch veralteter Beleuchtungssysteme ist in der RoMEA-Region weiterhin ein wichtiger Anwendungsbereich. Hohe Umgebungstemperaturen unterstreichen die Bedeutung eines adäquaten Wärmemanagements, einer robusten Produktkonstruktion und eines effizienten Betriebs der Treiber.
Segmentierungsanalyse
Technologie
Das Technologiesegment umfasst Gehäuse- und Halbleiterarchitekturen, die die optische Leistung, das thermische Verhalten, die Zuverlässigkeit und die Integrationsflexibilität bestimmen. Oberflächenmontierte Designs sind weiterhin weit verbreitet, da sie die automatisierte Fertigung und kompakte Leuchten ermöglichen, während COB- und CSP-Architekturen Anwendungen mit höherer Dichte oder Miniaturisierung bedienen. Für dieses Segment wird ein jährliches Wachstum von 7,5–8,2 % prognostiziert. Der Markt für Leuchtdioden umfasst zunehmend spezialisierte Gehäuse, die für Anwendungen in der Automobilindustrie, Displaytechnik, UV-Technik und Sensorik optimiert sind.
- Oberflächenmontierte Bauelemente (SMD): SMD-LEDs bieten skalierbare Montage, kompakte Abmessungen und breite Kompatibilität mit der automatisierten Produktion, wodurch sie zu einem zentralen Bestandteil von Allgemeinbeleuchtung, Displays, Beschilderungen und Automobilelektronik werden.
- Chip-on-Board (COB): Bei COB werden mehrere LED-Chips auf einem gemeinsamen Substrat integriert. Dies ermöglicht eine hohe Lichtstärke, eine gleichmäßige Ausleuchtung und kompakte optische Designs für die professionelle Beleuchtung.
- Chip Scale Package (CSP): CSP-Technologien reduzieren die Gehäuseabmessungen und verbessern die optische Integration, wodurch miniaturisierte Anwendungen in den Bereichen Automobil, Display, Mobilgeräte und Beleuchtung mit hoher Dichte unterstützt werden.
- Andere: Andere Architekturen erfüllen spezielle Anforderungen in Bezug auf thermische Leistung, optische Konfiguration, Hochleistungsbetrieb oder anwendungsspezifische mechanische Einschränkungen.
Produkttyp
Der Produkttyp bestimmt, wie die LED-Halbleitertechnologie Gerätehersteller, Leuchtenproduzenten und Endverbraucher erreicht. Lampen und Leuchten stellen etablierte kommerzielle Formate dar, während Module und Komponenten OEMs mehr Designfreiheit bieten. Für dieses Segment wird ein jährliches Wachstum von 7,1–7,8 % prognostiziert. Die zunehmende Integration von Treibern, Optiken, Sensoren und Steuerungen ermutigt Hersteller, anwendungsfertige Produkte zu entwickeln.
- LED-Lampen: LED-Lampen werden häufig für den direkten Ersatz von herkömmlichen Lampen eingesetzt und bieten standardisierte Bauformen für die Modernisierung der Beleuchtung in Wohngebäuden, Gewerbebetrieben, Hotels und öffentlichen Einrichtungen.
- LED-Leuchten: Leuchten integrieren LEDs mit Optiken, thermischen Strukturen, Treibern und Gehäusen und ermöglichen so anwendungsspezifische Leistungen für Büros, Straßen, Fabriken, Verkaufsflächen und öffentliche Infrastruktur.
- LED-Module: Module bieten konfigurierbare Lichtquellen für Leuchtenhersteller und Systemintegratoren und unterstützen kundenspezifische Formfaktoren, Farbcharakteristika und optische Leistung.
- LED-Komponenten ohne Komponenten: Komponenten-Emitter dienen OEM- und Spezialanwendungen, bei denen Kunden die Kontrolle über die optische, elektrische, thermische und mechanische Systemauslegung benötigen.
Anwendungs- und Installationstyp
Anwendungs- und Installationstyp erfasst sowohl die nachgelagerte Verwendung von LEDs als auch den Projektablauf, über den die Produkte eingesetzt werden. Die Allgemeinbeleuchtung ist weiterhin breit gefächert, während Automobilindustrie, Displays, Hintergrundbeleuchtung und UV/IR-Anwendungen spezielle Anforderungen stellen. Neuinstallationen integrieren zunehmend von Anfang an intelligente Steuerungssysteme, während bei Nachrüstungsprojekten die Kompatibilität im Vordergrund steht. Für dieses Segment wird ein jährliches Wachstum von 7,8–8,6 % prognostiziert.
- Allgemeine Beleuchtung: Die größte Anwendungsbasis bilden die Beleuchtung von Wohngebäuden, Gewerbegebäuden, Industrieanlagen, Straßen und Gebäuden. Die Nachfrage wird dabei von Effizienz, Wartungsfreundlichkeit, Steuerbarkeit und Leuchtenkompatibilität bestimmt.
- Fahrzeugbeleuchtung: LEDs unterstützen Scheinwerfer, Rückleuchten, Blinker, Innenraumbeleuchtung und adaptive Systeme. Mit der Elektrifizierung steigt die Nachfrage nach elektronisch gesteuerter und designflexibler Beleuchtung.
- Hintergrundbeleuchtung: LEDs sind nach wie vor wichtig für Displays und elektronische Geräte, da Kompaktheit, Helligkeit, Farbqualität und Energieeffizienz die Komponentenauswahl beeinflussen.
- Display & Signage: Hochhelle und fein abgestufte LED-Technologien unterstützen Direct-View-Displays, Digital Signage, Werbung, Stadien, Verkehrsinformationssysteme und immersive visuelle Umgebungen.
- UV/IR: Ultraviolette und infrarote LEDs werden für Sterilisations-, Sensorik-, Inspektions-, Kommunikations-, Medizin-, Industrie- und Sicherheitsanwendungen eingesetzt, die eine wellenlängenspezifische optische Leistung erfordern.
- Neuinstallation: Neue Projekte ermöglichen die Entwicklung von LEDs, Steuerungen, Sensoren und Energiemanagementsystemen als integrierte Lösungen, die eine höhere Funktionalität und eine optimierte Lebensdauer unterstützen.
- Nachrüstung/Austausch: Bei Nachrüstungsprojekten liegt der Fokus auf dem Austausch ineffizienter Altsysteme unter Beibehaltung der bestehenden Infrastruktur. Daher sind Kompatibilität, Installationszeit, Einsparungen bei der Wartung und die Einhaltung gesetzlicher Vorschriften wichtige Kaufkriterien.
Momentaufnahme der Chancen
|
Anwendungs- und Installationstyp |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Allgemeine Beleuchtung |
Hoch |
Intelligente Nachrüstung |
Reifen |
|
Fahrzeugbeleuchtung |
Hoch |
Adaptiver Strahl |
Skalierung |
|
Hintergrundbeleuchtung |
Medium |
Anzeigeeffizienz |
Reifen |
|
Display & Beschilderung |
Medium |
Feine Tonhöhe |
Skalierung |
|
UV/IR |
Niedrig |
UV-C-Systeme |
Aufkommen |
|
Neuinstallation |
Hoch |
Integrierte Steuerungen |
Skalierung |
|
Nachrüstung/Austausch |
Hoch |
Legacy-Konvertierung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Leuchtdioden (LEDs)
Weltweiter Ersatz ineffizienter Beleuchtungstechnologien
Der Ersatz älterer Beleuchtungslösungen wie Glüh-, Halogen- und Leuchtstofflampen ist ein entscheidender Faktor, da LEDs Effizienz, Langlebigkeit, Steuerbarkeit und ein immer günstigeres Kosten-Nutzen-Verhältnis bieten. Energieeffizienzmaßnahmen, Mindestanforderungen und öffentliche Ausschreibungen fördern den Austausch von Beleuchtungslösungen in Gebäuden und im Außenbereich zusätzlich. Für die Internationale Energieagentur (IEA) ist die Einführung der LED-Technologie weiterhin ein wichtiger Faktor für die Steigerung der Beleuchtungseffizienz. Ihre Analyse konzentriert sich jedoch auf den nächsten Schritt im Einführungsprozess: fortschrittlichere und effizientere Lösungen. Dadurch bleibt die Nachfrage nach Lampen, Leuchten, Modulen, Treibern und Steuerungen dauerhaft bestehen, insbesondere wenn die Energieeinsparungen die Modernisierung rechtfertigen.
Erweiterung des Inhaltsbereichs Automobil- und Elektronikbeleuchtung
In der Automobilindustrie integrieren immer mehr Hersteller LED-Leuchten in Scheinwerfer, adaptive Scheinwerfer, Rückleuchten, Blinker, Innenraumbeleuchtung und interaktive Fahrzeugfunktionen. Dieser Trend wird durch Elektroautos verstärkt, da moderne Fahrzeuge die Beleuchtung mit der elektronischen Architektur, den Fahrzeugdisplays, Sensoren und softwaregesteuerten Mechanismen verzahnen. Dank LEDs können Hersteller kleinere optische Designs realisieren, Lichtstrahlen dynamisch anpassen, Leuchten individuell gestalten und die Straßenausleuchtung verbessern. Gleichzeitig werden LEDs auch in der Unterhaltungselektronik weiterhin eingesetzt, beispielsweise zur Hintergrundbeleuchtung von Bildschirmen und sogar für Direktlicht-Displays.
Wachstum der vernetzten und intelligenten Beleuchtungsinfrastruktur
Vernetzte Beleuchtungstechnologien verwandeln LEDs von einfachen Leuchten in digital steuerbare Infrastrukturen. Dank Sensoren, drahtloser Technologie, Präsenzerkennung, Tageslichtnutzung, Dimmfunktion und Fernverwaltung lässt sich die Beleuchtung optimal an die Anwesenheit und den Betriebszustand anpassen. Diese Entwicklung führt zu einem steigenden Bedarf an Geräten, die mit solchen intelligenten Beleuchtungssystemen kompatibel sind. Gewerbe- und Industriegebäude, Lagerhallen, Campusgelände und Autobahnen eignen sich aufgrund ihrer großen Flächen und langen Betriebszeiten besonders für vernetzte Beleuchtungssysteme. Durch die Integration der Beleuchtung in Gebäudemanagement- und Energiemanagementsysteme unterscheidet sich die Beleuchtung nicht mehr allein durch die Leistung der einzelnen Leuchten.
Zukunftstrends des Marktes für Leuchtdioden (LEDs)
Integration von MicroLEDs und hochdichten Halbleitern
Die Trends im LED-Markt verlagern sich hin zu kleineren Bauformen, hoher Pixeldichte und der Integration optischer Systeme. Die MicroLED-Technologie entwickelt sich von der Forschungsphase hin zu anwendungsspezifischen Bereichen, in denen Helligkeit, Kontrast, Geschwindigkeit, Zuverlässigkeit und geringe Größe Vorteile bieten. Darüber hinaus haben Halbleiterhersteller Fortschritte bei der Chip-Level-Gehäusetechnik und der optischen Kopplung erzielt, um die Systemgröße zu minimieren. Zu den Märkten, die zu den ersten Anwendern gehören werden, zählen Automobildisplays, Augmented-Reality-Systeme, High-End-Fernseher, Beschilderungen und Visualisierungssysteme. Der Erfolg hängt von der Ausbeute, der Wirtschaftlichkeit des Massentransfers, der Fehlerbehandlung und der Reparierbarkeit ab, weshalb die Produktionsentwicklung ebenso entscheidend ist wie die LED-Leistung.
Intelligente, nutzerzentrierte und spektral abstimmbare Beleuchtung
Heutzutage werden Beleuchtungslösungen zunehmend unter Berücksichtigung kontrollierter Lichtspektren, Farbtemperaturen, Nutzungsmuster und Nutzerbedürfnisse entwickelt. Nutzerzentrierte Technologien ermöglichen die Anpassung der Lichteigenschaften an Zeit, Ort oder Aktivitäten, während intelligente Steuerung die Vernetzung von Leuchten mit Sensoren und Gebäudeplattformen erlaubt. Dank technologischer Fortschritte in der Halbleitertechnik werden eine präzisere Steuerung der Spektren und ein geringerer Energieverbrauch erreicht. So fördert beispielsweise Seoul Semiconductor Co., Ltd. die SunLike-Technologie, die mit einem dem natürlichen Sonnenlicht ähnlichen Spektrum arbeitet.
Marktchancen für Leuchtdioden (LEDs)
Erweiterung der UV-C- und Spezialwellenlängenanwendungen
UV-C-LEDs bieten die Möglichkeit, die Halbleiterbeleuchtung auf Wasseraufbereitung, Luftreinigung, Oberflächendesinfektion, industrielle Inspektion und andere wellenlängenspezifische Anwendungen auszuweiten. Die Nichia Corporation hat die UV-C-Technologie kontinuierlich weiterentwickelt und bietet unter anderem ein 280-nm-Produkt an, das nach dem Nachweis einer höheren Steckdoseneffizienz als seine Vorgängergenerationen in die Serienproduktion ging. Das kommerzielle Potenzial reicht über die konventionelle Beleuchtung hinaus, da Kunden zunehmend quecksilberfreie Alternativen mit kompakten Bauformen und kontrollierbarem Betrieb suchen. Anbieter, die die optische Leistung, das Wärmemanagement, die Lebensdauer und die Kosten verbessern können, können sich auf Spezialanwendungen konzentrieren, bei denen die Leistungsanforderungen höhere Markteintrittsbarrieren schaffen und den direkten Preiswettbewerb reduzieren.
Lokalisierte Fertigung und anwendungsspezifische LED-Lösungen
Die Marktprognosen für Leuchtdioden (LEDs) deuten auf Chancen für Hersteller hin, die regionale Produktion mit anwendungsspezifischer Entwicklung kombinieren. Lokale Lieferketten reduzieren den Logistikaufwand und verbessern die Reaktionsfähigkeit gegenüber Kunden aus der Automobil-, Industrie-, Infrastruktur- und Gewerbebranche. Gleichzeitig können spezialisierte LEDs, die auf thermische Anforderungen, Farbvorgaben, optische Geometrie oder regulatorische Spezifikationen zugeschnitten sind, stärkere Kundenbeziehungen aufbauen als standardisierte Komponenten. Investitionen in Verpackungsautomatisierung, Prüfung, Qualifizierung und Designunterstützung stärken daher die Wettbewerbsposition. Partnerschaften mit Leuchtenherstellern, Automobilzulieferern, Displayherstellern und Systemintegratoren beschleunigen die Qualifizierung und schaffen eine kontinuierliche Nachfrage nach differenzierten Komponentenplattformen.
Aktuelle Entwicklungen
- August 2026: Die ColorJet Group präsentiert ihre neueste Innovation, den Verve LED Z20, auf der Media Expo Delhi 2026, die vom 17. bis 19. September 2026 im Bharat Mandapam in Neu-Delhi stattfindet. Der neue UV-Flachbettdrucker erweitert die Möglichkeiten des UV-Drucks über herkömmliche flache Substrate hinaus und ermöglicht hochwertiges Drucken auf gekrümmten, konturierten und unebenen Oberflächen. Mit einer Druckfläche von 2500 × 1300 mm ist der Verve LED Z20 für Spezial- und Industrieanwendungen konzipiert, bei denen herkömmliche UV-Flachbettdrucker an ihre Grenzen stoßen.
- April 2026: Nuvoton Technology gab heute den Start der Serienproduktion einer Hochleistungs-Violettlaserdiode (402 nm, 4,5 W) [1] bekannt, die in einem CAN-Gehäuse (TO-9) mit 9,0 mm Durchmesser [2] eine branchenführende optische Leistung erzielt. Dank unserer proprietären Gerätestruktur und Wärmeableitungstechnologie erreicht dieses Produkt die 1,5-fache optische Leistung unseres herkömmlichen Produkts und trägt zur Steigerung des Produktionsdurchsatzes in optischen Anlagen wie maskenlosen Lithographiesystemen bei. Darüber hinaus erweitert die Aufnahme dieses Produkts unser Produktportfolio um die Unterstützung wichtiger lichtempfindlicher Materialien, die in modernen Halbleitergehäusen eingesetzt werden.
- Januar 2026: Nichia, der weltweit größte Hersteller von LEDs und Laserdioden und Erfinder der hochleistungsfähigen blauen und weißen LEDs, freut sich, den vollständigen Start seines „Quecksilberfreien Projekts“ bekanntzugeben. Ziel dieser Initiative ist es, die in Nichia verwendeten Quecksilberlampen durch LED-Technologie zu ersetzen. Das Projekt basiert auf dem Konzept der nachhaltigen Produktion und hat zum Ziel, bis 2030 alle Quecksilberlampen in den Produktionslinien von Nichia durch LEDs zu ersetzen. Um dieses Ziel zu erreichen, wird Nichia LED-basierte Geräte installieren und die Entwicklung der dafür notwendigen Technologien beschleunigen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -