
Marché des diodes électroluminescentes (LED) : taille et tendances 2034
Rapport d'analyse du marché des diodes électroluminescentes (DEL) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie, type de produit, application et type d'installation, et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000106
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
109,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
208,53 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,47 %
taux de croissance
Marché adressable
1 431,37 milliards de dollars américains
(2026-2034)
Le marché des diodes électroluminescentes (DEL) a atteint 109,04 milliards de dollars américains en 2025 et devrait atteindre 208,53 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée (TCAC) de 7,47 % sur la période 2026-2034. Ce marché englobe les sources lumineuses à semi-conducteurs utilisées pour l'éclairage général, les écrans, les systèmes automobiles, le rétroéclairage, la signalisation et les applications spécialisées. Les progrès constants en matière d'efficacité, de conditionnement, de gestion thermique, de contrôlabilité et de fiabilité contribuent à l'essor des DEL dans les secteurs résidentiel, commercial, industriel, des transports et de l'électronique grand public.
L’Amérique du Nord demeure un marché régional à forte intensité technologique, soutenu par les programmes de rénovation des bâtiments commerciaux, les exigences en matière d’efficacité énergétique, l’adoption des bâtiments intelligents et l’électronique automobile. La région devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,8 % entre 2026 et 2034. Le remplacement des systèmes d’éclairage traditionnels, les commandes connectées et la demande de composants plus performants renforcent l’écosystème LED, tandis que les capacités de fabrication et de conception avancées soutiennent les applications haut de gamme et la base technologique régionale en matière de LED.
Analyse et perspectives du marché des diodes électroluminescentes (DEL)
- Amérique du Nord : La région représentait 26 à 30 % du marché des diodes électroluminescentes en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034, soutenue par la modernisation commerciale, les politiques d'efficacité énergétique et l'adoption de l'éclairage connecté.
- États-Unis : Les États-Unis représentaient 74 à 78 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,1 à 7,9 %, tirée par les activités de rénovation, l'électronique automobile et les projets de bâtiments intelligents.
- Europe : L'Europe détenait une part de marché de 22 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 8,0 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le remplacement efficace de l'éclairage et les infrastructures connectées.
- Asie-Pacifique : La région Asie-Pacifique représentait 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,8 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce à la fabrication de produits électroniques, l'urbanisation et les investissements industriels.
- Segment le plus important : La technologie des dispositifs à montage en surface détenait 46 à 52 % de parts de marché en 2025 et devrait croître à un TCAC de 7,6 à 8,3 %, grâce à un conditionnement évolutif et à une large adoption dans le domaine des luminaires.
- Segment à forte croissance : les applications UV/IR représentaient une part de marché de 6 à 10 % en 2025 et devraient croître à un TCAC de 9,5 à 10,8 %, soutenues par la détection, la stérilisation, l'inspection et les systèmes industriels spécialisés.
- Principales entreprises analysées en détail : Cree LED ; Epistar Corp. ; Nichia Corporation ; ams-OSRAM AG ; Siemens AG ; Koninklijke Philips NV ; Lumileds Lighting ; General Electric ; Samsung Electronics Co., Ltd. ; Bridgelux, Inc. ; SemiLEDS Corporation ; Seoul Semiconductor Co., Ltd. ; Toyoda Gosei Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique a permis aux LED de passer de simples émetteurs de lumière à semi-conducteurs à des technologies plus avancées, orientées applications, qui se distinguent par leur efficacité, la qualité de leur rendu des couleurs, leur robustesse thermique, leur miniaturisation et leur intégration. Les progrès technologiques en matière de conditionnement, notamment le montage en surface, le conditionnement à l'échelle de la puce et les technologies de puce sur carte, ont permis d'améliorer la densité optique et la flexibilité de conception. Parallèlement, on s'attend à des tolérances plus strictes et à une fiabilité accrue dans les applications automobiles, d'affichage et d'éclairage spécialisé. L'adoption des LED est considérée par l'AIE comme l'une des transitions majeures en matière d'efficacité énergétique de l'éclairage, les politiques et les normes encadrant les cycles de remplacement.
À l'avenir, les investissements dans les émetteurs intelligents, les dispositifs à haute densité, les technologies microLED, les technologies UV-C et les composants optiques adaptés à des applications spécifiques devraient augmenter. Par ailleurs, les économies émergentes connaissent une pénétration croissante des LED grâce à la transformation des infrastructures urbaines et industrielles. L'importance de l'efficacité énergétique et la nécessité de minimiser l'utilisation de substances dangereuses stimuleront la demande de remplacement, tandis que l'essor des véhicules électriques et de l'éclairage à commande numérique offrira de nouvelles perspectives pour l'intégration des semi-conducteurs.
Portée du rapport sur le marché des diodes électroluminescentes (DEL)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 109,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 208,53 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,47% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des diodes électroluminescentes (DEL)
Le développement du marché des diodes électroluminescentes (DEL) est porté par le remplacement des éclairages incandescents, halogènes et fluorescents, le besoin croissant de solutions d'éclairage efficaces et la part grandissante de l'électronique dans les véhicules et les applications d'affichage. La chaîne de valeur englobe les semi-conducteurs, les plaquettes épitaxiales, les puces DEL, les services d'encapsulation, les luminophores, les drivers DEL, les modules, les luminaires et l'intégration de systèmes. La dynamique de l'offre est déterminée par les capacités de production de puces, la disponibilité des substrats, le rendement de l'encapsulation et la concentration des sites de production. L'avantage concurrentiel des produits sur le marché des DEL repose de plus en plus sur les caractéristiques optiques, la gestion thermique, la stabilité des couleurs et la fiabilité en fonction de l'application.
Le marché des diodes électroluminescentes (DEL) connaît une croissance exponentielle, dépassant le cadre des applications d'éclairage traditionnelles. Les DEL sont désormais utilisées dans la signalisation et les phares automobiles, le rétroéclairage des écrans LCD, les écrans, les capteurs, la désinfection ultraviolette, la vision industrielle, l'horticulture et les communications. De ce fait, les fabricants doivent différencier leurs produits en fonction des spécifications des composants et des applications système. La résilience de la chaîne d'approvisionnement revêt une importance stratégique croissante, les entreprises développant leurs sites de production et qualifiant de nouveaux fournisseurs de composants. Les politiques d'efficacité énergétique des gouvernements, les réglementations du bâtiment et les normes minimales de performance influencent également le choix des DEL et le calendrier de leur remplacement.
Le positionnement est de plus en plus déterminé par la capacité à intégrer la technologie des semi-conducteurs au conditionnement, à l'optique, à l'ingénierie thermique et au développement d'applications. Dans le rapport sur le marché des diodes électroluminescentes (DEL), Nichia Corporation et Lumileds Lighting mettent en avant leurs émetteurs hautes performances, tandis qu'ams-OSRAM AG souligne sa forte présence dans les segments automobile et optique spécialisé. Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd. et Bridgelux, Inc. privilégient la différenciation des boîtiers et les technologies adaptées aux applications.
Le marché des diodes électroluminescentes (DEL) évolue vers les microLED, les émetteurs haute densité, les UV-C, l'éclairage automobile intelligent et l'éclairage connecté. Koninklijke Philips NV est présent sur ce marché grâce à ses systèmes d'éclairage et ses produits connectés, tandis que Siemens AG y contribue via ses écosystèmes pour le bâtiment et l'industrie. Epistar Corp., SemiLEDS Corporation, Toyoda Gosei Co., Ltd. et Cree LED occupent des positions établies dans le secteur des semi-conducteurs et des composants. L'avantage concurrentiel repose désormais sur les cycles de qualification, la propriété intellectuelle, le rendement de production, le co-développement avec les clients et les capacités d'approvisionnement mondiales.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
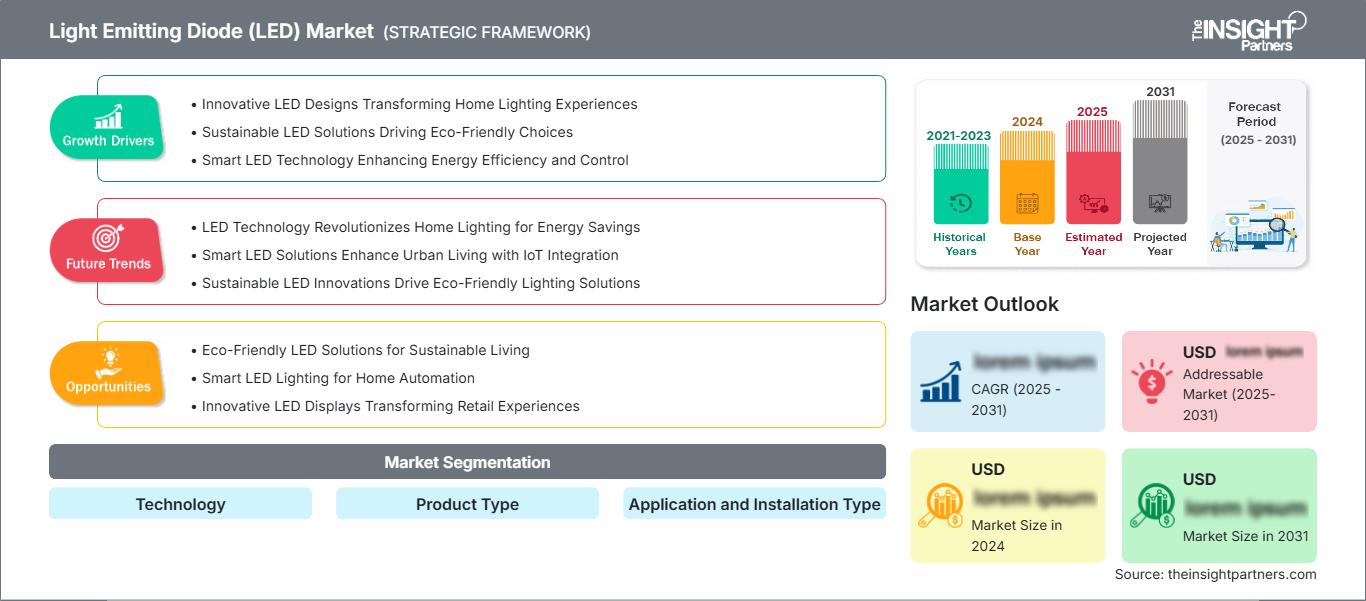
Marché des diodes électroluminescentes (DEL) : Perspectives stratégiques
Perspectives régionales
Marché des diodes électroluminescentes en Amérique du Nord
L'Amérique du Nord représentait 26 à 30 % du marché des diodes électroluminescentes (DEL) en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,8 % jusqu'en 2034. Les États-Unis constituent le principal marché régional, tandis que le Canada stimule la demande grâce à la modernisation et à l'amélioration de l'efficacité énergétique des bâtiments et des infrastructures. La rénovation est essentielle, car l'éclairage DEL peut être intégré aux luminaires existants, ce qui simplifie considérablement l'installation. Les systèmes de contrôle intelligent de l'éclairage, les détecteurs de présence et les dispositifs de contrôle numérique de l'éclairage sont désormais intégrés dans de nombreux projets commerciaux.
Un autre axe de croissance pour l'éclairage LED réside dans son utilisation dans l'électronique automobile, les voitures intégrant de plus en plus d'éclairage adaptatif, d'écrans et de systèmes de contrôle électronique de l'éclairage. Les bâtiments industriels délaissent progressivement les luminaires industriels et autres sources d'éclairage fonctionnel au profit de systèmes d'éclairage LED en réseau. Les entreprises nord-américaines disposent d'une expertise technique pointue, de réseaux de distribution étendus et d'une clientèle importante.
Marché américain des diodes électroluminescentes
Les États-Unis représentaient 74 à 78 % du marché nord-américain des diodes électroluminescentes en 2025 et devraient connaître une croissance annuelle composée de 7,1 à 7,9 % jusqu'en 2034. Les applications de rénovation, les installations industrielles, les applications automobiles et les bâtiments intelligents demeurent des domaines d'application importants.
Le remplacement des luminaires anciens et l'utilisation croissante des systèmes de contrôle stimulent la demande aux États-Unis. Cree LED Lighting et General Electric bénéficient déjà d'une forte notoriété, tandis que les entreprises internationales répondent aux besoins des secteurs de l'automobile, de l'électronique, du commerce et de l'architecture. Les tendances en matière d'applications évoluent vers un éclairage blanc réglable, des détecteurs de présence, la technologie adressable et des luminaires haute intensité. La modernisation des bâtiments créera des opportunités d'intégration des LED dans les systèmes de gestion de l'énergie, faisant ainsi de l'éclairage un élément de l'automatisation des installations.
Marché européen des diodes électroluminescentes
L'Europe détenait entre 22 et 26 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,2 à 8,0 %. Le Royaume-Uni demeure un marché important pour les rénovations et les solutions d'éclairage intelligent, la demande étant portée par les applications commerciales, les besoins en infrastructures et la rénovation des bâtiments résidentiels. L'Allemagne est leader du marché, grâce à l'automatisation dans l'industrie, la production automobile et les investissements dans l'efficacité énergétique. La France, l'Italie et l'Espagne contribuent également à la croissance, notamment par le biais de projets de modernisation urbaine, de systèmes d'éclairage hôtelier, de transports et d'initiatives d'éclairage architectural. La demande européenne privilégie de plus en plus les produits performants, intelligents et durables.
La réglementation européenne favorise le remplacement des technologies anciennes et inefficaces par des solutions plus performantes et durables. L'éclairage automobile est particulièrement important en Allemagne, tandis que la modernisation des infrastructures contribue à stimuler la demande en Europe occidentale et méridionale. Parmi les entreprises majeures ayant une forte présence régionale figurent Koninklijke Philips NV et ams-OSRAM AG, ainsi que des spécialistes des semi-conducteurs.
Marché des diodes électroluminescentes en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 34 à 38 % en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,8 %. La domination de la Chine repose sur ses solides capacités de production industrielle, son secteur de la construction et ses capacités de production de LED. Le Japon et la Corée du Sud possèdent des technologies de pointe en matière de semi-conducteurs et d'affichage, tandis que l'Inde et l'Australie alimentent la demande grâce à l'urbanisation et aux activités commerciales.
La région dispose d'un réseau très développé pour la chaîne d'approvisionnement électronique et de capacités croissantes. La Chine assure la production de masse de composants, le Japon privilégie la qualité et la spécialisation, et la Corée du Sud demeure un acteur majeur dans les écrans et les semi-conducteurs. L'Inde a accru l'utilisation des LED dans le secteur de la construction, tandis que l'Australie contribue à la fourniture de systèmes d'éclairage commercial et extérieur.
Marché des diodes électroluminescentes au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 9,0 à 10,0 %, portée par les infrastructures urbaines, les bâtiments à haute performance énergétique, les projets touristiques et le développement industriel. L'Arabie saoudite domine le marché, suivie des Émirats arabes unis et de l'Afrique du Sud, qui contribuent de manière significative à la demande dans les secteurs commercial, infrastructurel et industriel.
L'urbanisation en Arabie saoudite et aux Émirats arabes unis engendre des besoins en éclairage architectural, extérieur, routier, hôtelier et pour bâtiments intelligents. En Afrique du Sud, la demande est générée par les rénovations commerciales, les sites industriels et le développement des infrastructures. Le remplacement des éclairages obsolètes demeure un axe prioritaire d'adoption dans la région Moyen-Orient et Afrique. Les températures ambiantes élevées renforcent l'importance d'une gestion thermique adéquate, de la robustesse de la conception des produits et du bon fonctionnement des drivers.
Analyse de segmentation
Technologie
Le segment Technologie englobe les architectures de boîtiers et de semi-conducteurs qui déterminent les performances optiques, le comportement thermique, la fiabilité et la flexibilité d'intégration. Les composants montés en surface restent largement utilisés car ils permettent une fabrication automatisée et la réalisation de luminaires compacts, tandis que les architectures COB et CSP répondent aux besoins des applications exigeant une densité plus élevée ou une miniaturisation. Ce segment devrait croître à un TCAC de 7,5 % à 8,2 %. Le marché des diodes électroluminescentes (DEL) inclut de plus en plus de boîtiers spécialisés optimisés pour les applications automobiles, d'affichage, UV et de détection.
- Composants montés en surface (CMS) : les LED CMS offrent un assemblage évolutif, un encombrement réduit et une large compatibilité avec la production automatisée, ce qui les rend essentielles à l’éclairage général, aux écrans, à la signalétique et à l’électronique automobile.
- Chip-on-Board (COB) : Le COB intègre plusieurs puces LED sur un substrat commun, prenant en charge une densité lumineuse élevée, un éclairage uniforme et des conceptions optiques compactes pour l'éclairage professionnel.
- Boîtier à l'échelle de la puce (CSP) : les technologies CSP réduisent les dimensions du boîtier et améliorent l'intégration optique, prenant en charge les applications automobiles miniaturisées, d'affichage, mobiles et d'éclairage haute densité.
- Autres : D'autres architectures répondent à des exigences spécifiques liées aux performances thermiques, à la configuration optique, au fonctionnement à haute puissance ou aux contraintes mécaniques propres à l'application.
Type de produit
Le type de produit détermine la manière dont la technologie des semi-conducteurs LED parvient aux fabricants d'équipements, aux producteurs d'éclairage et aux utilisateurs finaux. Les lampes et les luminaires constituent des formats commerciaux matures, tandis que les modules et les composants offrent une plus grande flexibilité de conception aux équipementiers. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,1 % à 7,8 %. L'intégration croissante des drivers, des systèmes optiques, des capteurs et des commandes incite les fabricants à développer des produits prêts à l'emploi.
- Lampes LED : Les lampes LED sont largement utilisées pour le remplacement direct d’appareils existants, offrant des formats standardisés pour la modernisation de l’éclairage résidentiel, commercial, hôtelier et institutionnel.
- Luminaires à LED : Les luminaires intègrent des LED avec des systèmes optiques, des structures thermiques, des drivers et des boîtiers, permettant des performances adaptées à des applications spécifiques pour les bureaux, les routes, les usines, les espaces commerciaux et les infrastructures publiques.
- Modules LED : Les modules fournissent des moteurs lumineux configurables aux fabricants de luminaires et aux intégrateurs de systèmes, prenant en charge des facteurs de forme, des caractéristiques de couleur et des performances optiques personnalisés.
- Composants LED nus : les émetteurs au niveau des composants servent les applications OEM et spécialisées où les clients exigent un contrôle sur la conception des systèmes optiques, électriques, thermiques et mécaniques.
Type d'application et d'installation
Le type d'application et d'installation englobe à la fois l'utilisation finale des LED et le processus de déploiement des produits. L'éclairage général demeure un segment important, tandis que les applications automobiles, d'affichage, de rétroéclairage et UV/IR représentent une demande spécifique. Les nouvelles installations intègrent de plus en plus de systèmes de contrôle intelligents dès leur conception, tandis que les projets de rénovation privilégient la compatibilité. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,6 %.
- Éclairage général : L’éclairage résidentiel, commercial, industriel, routier et architectural constitue la plus grande base d’application, la demande étant dictée par l’efficacité, la maintenance, la contrôlabilité et la compatibilité des luminaires.
- Éclairage automobile : les LED sont utilisées pour les phares, les feux arrière, la signalisation, l’éclairage intérieur et les systèmes adaptatifs, l’électrification augmentant la demande en matière d’éclairage à commande électronique et à conception flexible.
- Rétroéclairage : les LED restent importantes pour les écrans et les équipements électroniques, où la compacité, la luminosité, la qualité des couleurs et l’efficacité énergétique influencent le choix des composants.
- Affichage et signalétique : Les technologies LED haute luminosité et à pas fin prennent en charge les écrans à vision directe, la signalétique numérique, la publicité, les stades, les systèmes d'information des transports et les environnements visuels immersifs.
- UV/IR : Les LED ultraviolettes et infrarouges servent à la stérilisation, à la détection, à l’inspection, aux communications, aux applications médicales, industrielles et de sécurité nécessitant une sortie optique spécifique à la longueur d’onde.
- Nouvelle installation : Les nouveaux projets permettent de concevoir des LED, des systèmes de contrôle, des capteurs et des systèmes de gestion de l’énergie comme des solutions intégrées, offrant une fonctionnalité accrue et des performances optimisées tout au long du cycle de vie.
- Rénovation/Remplacement : Les projets de rénovation visent à remplacer les sources obsolètes inefficaces tout en préservant l’infrastructure existante, ce qui fait de la compatibilité, du temps d’installation, des économies de maintenance et de la conformité réglementaire des critères d’achat importants.
Aperçu des opportunités
|
Type d'application et d'installation |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Éclairage général |
Haut |
Rénovation intelligente |
Mature |
|
Éclairage automobile |
Haut |
Faisceau adaptatif |
Mise à l'échelle |
|
Rétroéclairage |
Moyen |
Efficacité d'affichage |
Mature |
|
Affichage et signalétique |
Moyen |
Pas fin |
Mise à l'échelle |
|
UV/IR |
Faible |
Systèmes UV-C |
Émergent |
|
Nouvelle installation |
Haut |
Commandes intégrées |
Mise à l'échelle |
|
Rénovation/Remplacement |
Haut |
Conversion héritée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des diodes électroluminescentes (DEL)
Remplacement global des technologies d'éclairage inefficaces
Le remplacement des anciennes solutions d'éclairage, telles que les lampes à incandescence, halogènes et fluorescentes, constitue un facteur déterminant, car les LED offrent une combinaison d'efficacité, de longévité, de facilité de contrôle et un rapport coût-bénéfice toujours plus avantageux. Les mesures d'efficacité énergétique, les exigences minimales et les marchés publics favorisent également le remplacement progressif des systèmes d'éclairage dans les bâtiments et les applications extérieures. Pour l'Agence internationale de l'énergie, l'adoption de la technologie LED demeure un facteur important du développement de l'efficacité de l'éclairage, mais son analyse porte sur la prochaine étape de ce processus : des solutions plus performantes et plus efficaces. Cela maintient la demande en lampes, luminaires, modules, drivers et contrôleurs, d'autant plus que les économies d'énergie réalisées justifient la modernisation.
Développement du contenu sur l'éclairage automobile et électronique
Dans l'industrie automobile, de plus en plus de constructeurs intègrent des LED dans leurs phares, feux arrière, dispositifs de signalisation, intérieurs et fonctionnalités interactives. Cette tendance est renforcée par les voitures électriques, dont l'éclairage est intégré à l'architecture électronique, aux écrans, aux capteurs et aux mécanismes pilotés par logiciel. Grâce aux LED, les constructeurs peuvent concevoir des systèmes optiques plus compacts, ajuster dynamiquement les faisceaux lumineux, personnaliser l'éclairage et améliorer la visibilité. Parallèlement, les LED sont également utilisées dans l'électronique grand public pour le rétroéclairage des écrans et même pour des systèmes à vision directe.
Développement des infrastructures d'éclairage connectées et intelligentes
Les technologies d'éclairage connecté transforment les LED, de simples luminaires, en une infrastructure contrôlable numériquement. Grâce à des capteurs, la technologie sans fil, la détection de présence, la gestion de la lumière naturelle, la gradation et la gestion à distance, l'éclairage peut être optimisé en fonction de l'occupation et de l'état de fonctionnement. Cette évolution engendre un besoin croissant d'appareils compatibles avec ces systèmes d'éclairage intelligents. Les bâtiments commerciaux et industriels, les entrepôts, les campus et les réseaux autoroutiers sont particulièrement adaptés aux systèmes d'éclairage connecté en raison de leur vaste superficie et de leurs horaires de fonctionnement. Avec l'intégration de l'éclairage aux systèmes de gestion technique du bâtiment et aux systèmes de gestion de l'énergie, la différenciation ne repose plus uniquement sur les performances des émetteurs.
Tendances futures du marché des diodes électroluminescentes (DEL)
Intégration de microLED et de semi-conducteurs haute densité
Les tendances du marché des LED évoluent vers des formats compacts, une haute densité de pixels et l'intégration de systèmes optiques. La technologie MicroLED passe de la phase de recherche à des applications concrètes où la luminosité, le contraste, la vitesse, la fiabilité et la taille constituent des atouts majeurs. Par ailleurs, les fabricants de semi-conducteurs ont réalisé des progrès significatifs en matière d'encapsulation au niveau de la puce et de couplage optique afin de minimiser la taille des systèmes. Parmi les marchés qui adopteront rapidement cette technologie figurent les écrans automobiles, les systèmes de réalité augmentée, les téléviseurs haut de gamme, la signalétique et les visualiseurs. Le succès dépendra du rendement, de la rentabilité du transfert de masse, de la gestion des défauts et de la réparabilité, ce qui rend l'ingénierie de production aussi cruciale que les performances des LED.
Éclairage intelligent, centré sur l'humain et à spectre réglable
Aujourd'hui, les solutions d'éclairage sont de plus en plus conçues en tenant compte du spectre lumineux, de la température de couleur, des tendances d'occupation et des besoins des personnes. Les technologies centrées sur l'humain permettent d'ajuster les caractéristiques de la lumière en fonction de l'heure, du lieu ou des activités, tandis que la commande intelligente permet de connecter le luminaire aux capteurs et aux plateformes du bâtiment. Grâce aux progrès technologiques dans le domaine des semi-conducteurs, un contrôle plus précis du spectre et une consommation d'énergie réduite sont désormais possibles. Par exemple, Seoul Semiconductor Co., Ltd. continue de promouvoir la technologie SunLike, qui utilise un spectre lumineux similaire à celui de la lumière naturelle.
Opportunités du marché des diodes électroluminescentes (DEL)
Développement des applications UV-C et des longueurs d'onde spécialisées
Les LED UV-C offrent la possibilité d'étendre l'éclairage à semi-conducteurs au traitement de l'eau et de l'air, à la désinfection des surfaces, au contrôle industriel et à d'autres applications spécifiques à certaines longueurs d'onde. Nichia Corporation poursuit le développement de la technologie UV-C, notamment avec un produit de 280 nm désormais produit en série après avoir démontré une efficacité énergétique supérieure aux générations précédentes. Le potentiel commercial dépasse le cadre de l'éclairage conventionnel, car les clients recherchent de plus en plus des alternatives sans mercure, compactes et faciles à contrôler. Les fournisseurs capables d'améliorer le rendement optique, la gestion thermique, la durée de vie et le coût peuvent cibler des applications spécialisées où les exigences de performance créent des barrières à l'entrée plus élevées et limitent la concurrence directe sur les prix.
Fabrication localisée et solutions LED adaptées à des applications spécifiques
Les prévisions du marché des diodes électroluminescentes (DEL) mettent en évidence des opportunités pour les fabricants qui associent production régionale et ingénierie sur mesure. Un approvisionnement localisé permet de réduire les risques logistiques et d'améliorer la réactivité pour les clients des secteurs automobile, industriel, des infrastructures et commercial. Parallèlement, les émetteurs spécialisés, conçus pour répondre à des contraintes thermiques, des exigences de couleur, une géométrie optique ou des spécifications réglementaires, peuvent favoriser des relations clients plus solides que les composants standardisés. Investir dans l'automatisation du conditionnement, les tests, la qualification et l'assistance à la conception peut ainsi renforcer la compétitivité. Les partenariats avec les fabricants de luminaires, les équipementiers automobiles de rang 1, les fabricants d'écrans et les intégrateurs de systèmes peuvent accélérer la qualification et générer une demande récurrente pour des plateformes de composants différenciées.
Développements récents
- Août 2026 : ColorJet Group présentera sa dernière innovation, la Verve LED Z20, lors du salon Media Expo Delhi 2026, qui se tiendra du 17 au 19 septembre 2026 au Bharat Mandapam de New Delhi. Cette nouvelle imprimante UV à plat est conçue pour étendre les possibilités de l’impression UV au-delà des supports plats classiques, permettant une impression de haute qualité sur des surfaces courbes, profilées et irrégulières. Avec une zone d’impression de 2 500 × 1 300 mm, la Verve LED Z20 est destinée aux applications industrielles et spécialisées où les imprimantes UV à plat conventionnelles peuvent présenter des limitations fonctionnelles.
- Avril 2026 : Nuvoton Technology a annoncé aujourd’hui le lancement de la production en série d’une diode laser violette haute puissance (402 nm, 4,5 W) [1] offrant un rendement optique de pointe dans un boîtier CAN (TO-9) de 9,0 mm de diamètre [2]. Grâce à notre technologie exclusive de structure et de dissipation thermique, ce produit offre un rendement optique 1,5 fois supérieur à celui de nos produits conventionnels et contribue à améliorer la productivité des équipements optiques, notamment les systèmes de lithographie sans masque. De plus, l’intégration de ce produit à notre gamme nous permet de prendre en charge les principaux matériaux photosensibles utilisés dans l’encapsulation avancée des semi-conducteurs.
- Janvier 2026 : Nichia, premier fabricant mondial de diodes LED/laser et inventeur des LED bleues et blanches haute luminosité, est heureux d’annoncer le lancement à grande échelle de son « Projet sans mercure », une initiative visant à remplacer les lampes à mercure utilisées au sein de Nichia par la technologie LED. Ce projet, fondé sur le concept de « production durable », ambitionne de remplacer toutes les lampes à mercure utilisées sur les lignes de production de Nichia par des LED d’ici 2030. Pour atteindre cet objectif, Nichia installera des équipements utilisant des LED et accélérera le développement des technologies nécessaires.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -