
Mercato dei diodi emisori di luce (LED): dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei diodi a emissione di luce (LED) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia, tipologia di prodotto, applicazione e tipo di installazione e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000106
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
109,04 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
208,53 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,47 %
Tasso di crescita
Mercato di riferimento
1.431,37 miliardi di dollari USA
(2026-2034)
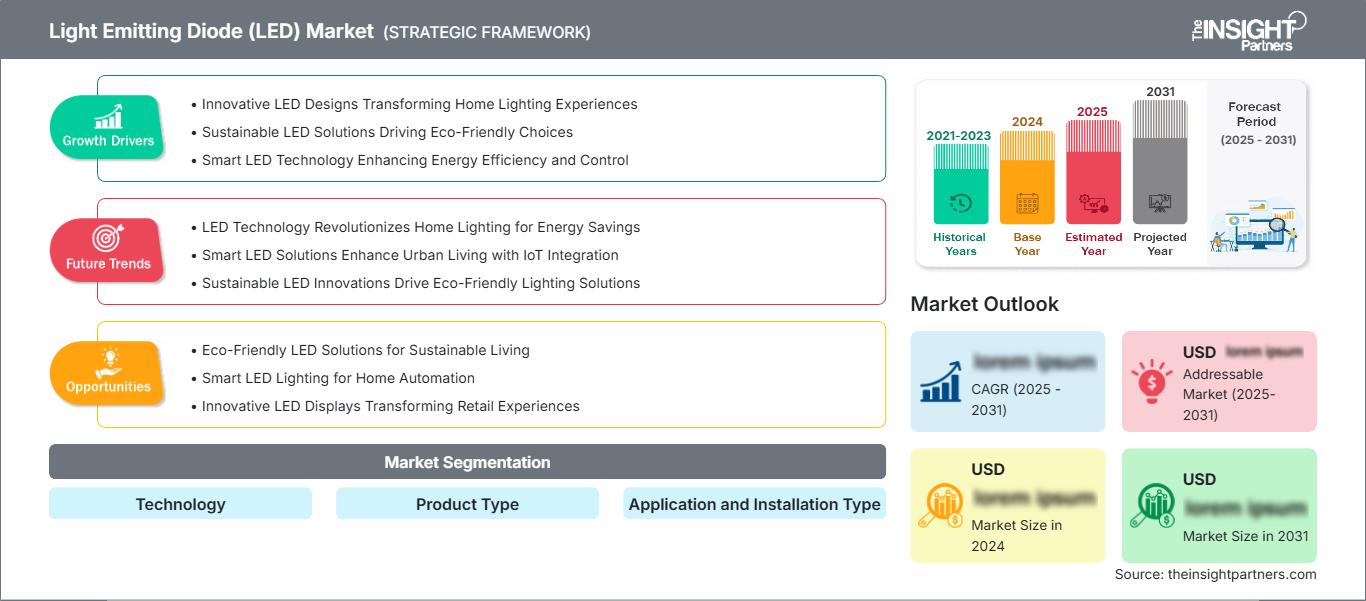
Il mercato dei diodi a emissione di luce (LED) ha raggiunto un valore di 109,04 miliardi di dollari nel 2025 e si prevede che raggiungerà i 208,53 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,47% nel periodo 2026-2034. Il mercato comprende sorgenti luminose a semiconduttore utilizzate nell'illuminazione generale, nei display, nei sistemi automobilistici, nella retroilluminazione, nella segnalazione e in applicazioni specializzate. I continui miglioramenti in termini di efficienza, packaging, gestione termica, controllabilità e affidabilità stanno ampliando la diffusione dei LED in ambito residenziale, commerciale, industriale, dei trasporti e dell'elettronica di consumo.
Il Nord America rimane un mercato regionale ad alta intensità tecnologica, sostenuto da programmi di ammodernamento commerciale, requisiti di efficienza energetica, adozione di edifici intelligenti e elettronica per il settore automobilistico. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034. La sostituzione dei vecchi sistemi di illuminazione, i sistemi di controllo connessi e la domanda di componenti ad alte prestazioni stanno rafforzando l'ecosistema LED, mentre le capacità avanzate di produzione e progettazione supportano le applicazioni di fascia alta e la base tecnologica LED regionale.
Analisi e approfondimenti sul mercato dei diodi a emissione di luce (LED).
- Nord America: nel 2025, la regione rappresentava una quota di mercato dei diodi a emissione di luce (LED) pari al 26-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, grazie alla modernizzazione del settore commerciale, alle politiche di efficienza energetica e all'adozione dell'illuminazione connessa.
- USA: Nel 2025 gli Stati Uniti rappresentavano una quota del 74-78% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,1-7,9%, trainati dalle attività di ristrutturazione, dall'elettronica automobilistica e dai progetti di edifici intelligenti.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0%, con Germania, Regno Unito, Francia, Italia e Spagna a supporto della sostituzione efficiente dell'illuminazione e delle infrastrutture connesse.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8%, trainata da Cina, Giappone, Corea del Sud e India grazie alla produzione di elettronica, all'urbanizzazione e agli investimenti industriali.
- Segmento più ampio: la tecnologia Surface-Mount Device deteneva una quota di mercato del 46-52% nel 2025 e si stima che crescerà a un CAGR del 7,6-8,3%, grazie al packaging scalabile e all'ampia adozione negli apparecchi di illuminazione.
- Segmento ad alta crescita: le applicazioni UV/IR rappresentavano una quota del 6-10% nel 2025 e si prevede che cresceranno a un CAGR del 9,5-10,8%, supportate da sistemi di rilevamento, sterilizzazione, ispezione e sistemi industriali specializzati.
- Aziende chiave analizzate nel dettaglio: Cree LED; Epistar Corp.; Nichia Corporation; ams-OSRAM AG; Siemens AG; Koninklijke Philips NV; Lumileds Lighting; General Electric; Samsung Electronics Co., Ltd.; Bridgelux, Inc.; SemiLEDS Corporation; Seoul Semiconductor Co., Ltd.; Toyoda Gosei Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione tecnologica ha visto i LED trasformarsi da semplici emettitori di luce a stato solido a tecnologie più avanzate e orientate alle applicazioni, caratterizzate da efficienza, elevata qualità cromatica, robustezza termica, miniaturizzazione e integrabilità. I progressi tecnologici nel packaging, tra cui il montaggio superficiale, il packaging su scala di chip e le tecnologie chip-on-board, hanno portato a una migliore densità ottica e flessibilità di progettazione. Allo stesso tempo, si prevede una maggiore precisione nelle tolleranze e una maggiore affidabilità nei settori automobilistico, dei display e dell'illuminazione speciale. L'adozione dei LED è evidenziata dall'IEA come una delle transizioni più significative in termini di efficienza dell'illuminazione, con politiche e standard che guidano i cicli di sostituzione.
In futuro, si assisterà a un aumento degli investimenti in emettitori intelligenti, package ad alta densità, tecnologie microLED, tecnologie UV-C e tecnologie di componenti ottici personalizzate per specifiche applicazioni. Inoltre, le economie emergenti stanno assistendo a una crescente diffusione dei LED attraverso le infrastrutture urbane e la trasformazione industriale. L'importanza dell'efficienza energetica e la minimizzazione dei materiali pericolosi guideranno la domanda di sostituzione, mentre l'emergere dei veicoli elettrici e dell'illuminazione a controllo digitale creerà ulteriori opportunità per l'integrazione dei semiconduttori.
Ambito del rapporto di mercato sui diodi a emissione di luce (LED)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 109,04 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 208,53 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei diodi a emissione di luce (LED)
Lo sviluppo del mercato dei diodi a emissione di luce (LED) è trainato dalla sostituzione dell'illuminazione a incandescenza, alogena e fluorescente, dalla crescente necessità di soluzioni di illuminazione efficienti e dal crescente contenuto elettronico nei veicoli e nelle applicazioni di visualizzazione. La catena del valore comprende semiconduttori, wafer epitassiali, chip LED, servizi di packaging, fosfori, driver LED, moduli, apparecchi di illuminazione e integrazione di sistemi. Le dinamiche dell'offerta sono definite dalle capacità produttive dei chip, dalla disponibilità dei substrati, dalla resa del packaging e dalla concentrazione delle sedi produttive. Il vantaggio competitivo dell'offerta di prodotti nel mercato dei LED si concentra sempre più su caratteristiche ottiche, gestione termica, stabilità del colore e affidabilità orientata all'applicazione.
La domanda di mercato dei diodi a emissione di luce (LED) si sta espandendo oltre le tradizionali applicazioni di illuminazione. I LED sono utilizzati nella segnalazione e nei fari automobilistici, nella retroilluminazione degli schermi LCD, nei sensori, nella disinfezione a raggi ultravioletti, nella visione artificiale, nell'orticoltura e nelle telecomunicazioni. Pertanto, i produttori devono differenziare i propri prodotti a livello di specifiche dei componenti e applicazioni di sistema. La resilienza della catena di approvvigionamento sta diventando strategicamente importante, poiché le aziende espandono gli impianti di produzione e qualificano nuove fonti per i loro componenti. Anche le politiche governative in materia di efficienza energetica, i regolamenti edilizi e gli standard minimi di prestazione influenzano le decisioni di selezione e i tempi di sostituzione.
Il posizionamento sul mercato è sempre più determinato dalla capacità di integrare la tecnologia dei semiconduttori con il packaging, l'ottica, l'ingegneria termica e lo sviluppo di applicazioni. Nel rapporto sul mercato dei diodi a emissione di luce (LED), Nichia Corporation e Lumileds Lighting mettono in evidenza i loro emettitori ad alte prestazioni, mentre ams-OSRAM AG sottolinea la sua significativa presenza nei segmenti automobilistico e ottico specializzato. Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd. e Bridgelux, Inc. si concentrano sulla differenziazione del packaging e sulla tecnologia basata sulle applicazioni.
Le tendenze del mercato dei diodi a emissione di luce (LED) si stanno orientando verso microLED, emettitori ad alta densità, UV-C, illuminazione automobilistica intelligente e illuminazione connessa. Koninklijke Philips NV è presente con i suoi sistemi di illuminazione e prodotti connessi, mentre Siemens AG è coinvolta attraverso i suoi ecosistemi per edifici e industria. Epistar Corp., SemiLEDS Corporation, Toyoda Gosei Co., Ltd. e Cree LED hanno consolidato la loro posizione nel settore dei semiconduttori e dei componenti. Il vantaggio competitivo dipende sempre più dai cicli di qualificazione, dalla proprietà intellettuale, dalla resa produttiva, dallo sviluppo congiunto con i clienti e dalle capacità di fornitura globali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei diodi a emissione di luce (LED): approfondimenti strategici
Approfondimenti regionali
Mercato dei diodi a emissione di luce (LED) in Nord America
Nel 2025, il Nord America rappresentava una quota di mercato dei diodi a emissione di luce (LED) compresa tra il 26% e il 30%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. Gli Stati Uniti costituiscono il principale mercato regionale, mentre il Canada alimenta la domanda grazie alla modernizzazione e all'efficienza energetica degli edifici e delle infrastrutture. Il processo di retrofit è fondamentale, poiché l'illuminazione a LED può essere integrata negli apparecchi di illuminazione esistenti, riducendo al minimo i tempi di installazione. Sistemi di controllo dell'illuminazione intelligenti, sensori di presenza e dispositivi digitali per il controllo dell'illuminazione sono stati integrati in numerosi progetti commerciali.
Un'ulteriore area di crescita per l'illuminazione a LED è rappresentata dall'utilizzo dell'elettronica automobilistica, dato che le auto inizieranno a integrare sistemi di illuminazione adattiva, display e sistemi elettronici di controllo dell'illuminazione. Gli edifici industriali stanno passando da lampade a sospensione e altre fonti di illuminazione mirata a sistemi di illuminazione a LED in rete. Le aziende nordamericane vantano competenze ingegneristiche consolidate, canali di vendita e una solida base di clienti.
Mercato statunitense dei diodi a emissione di luce (LED).
Nel 2025, gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano dei diodi a emissione di luce (LED) e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,1-7,9% fino al 2034. Le applicazioni di retrofit, gli impianti industriali, le applicazioni automobilistiche e gli edifici intelligenti continuano a rappresentare aree di applicazione significative.
La sostituzione dei vecchi apparecchi di illuminazione, unitamente al crescente utilizzo di sistemi di controllo, sta trainando la domanda negli Stati Uniti. Cree LED Lighting e General Electric si sono già affermate come marchi di riferimento, mentre le aziende internazionali si rivolgono ai settori automobilistico, elettronico, commerciale e architettonico. Le tendenze in termini di applicazioni si stanno orientando verso l'illuminazione bianca regolabile, i sistemi di controllo con sensori di presenza, la tecnologia indirizzabile e gli apparecchi ad alta intensità. La modernizzazione degli edifici creerà opportunità per l'integrazione dei LED nei sistemi di gestione energetica, rendendo così l'illuminazione una componente essenziale dell'automazione degli impianti.
Mercato europeo dei diodi a emissione di luce (LED)
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede una crescita a un tasso annuo composto (CAGR) del 7,2-8,0%. Il Regno Unito rimane un mercato importante per le soluzioni di retrofit e illuminazione intelligente, trainato da applicazioni commerciali, esigenze infrastrutturali e ammodernamenti di edifici residenziali. Il leader di mercato è la Germania, grazie all'automazione industriale, alla produzione automobilistica e agli investimenti in efficienza energetica. Altri Paesi che contribuiscono al mercato includono Francia, Italia e Spagna, che stimolano la domanda con progetti di modernizzazione urbana, sistemi di illuminazione per hotel, trasporti e iniziative di illuminazione architettonica. La domanda europea attribuisce sempre più valore a prodotti efficienti, intelligenti e durevoli.
Le normative europee creano un contesto favorevole alla sostituzione delle tecnologie obsolete e inefficienti con soluzioni più efficaci e sostenibili. L'illuminazione automobilistica riveste un'importanza particolare in Germania, mentre la modernizzazione delle infrastrutture contribuisce a stimolare la domanda nell'Europa occidentale e meridionale. Due importanti aziende di rilevanza regionale sono Koninklijke Philips NV e ams-OSRAM AG, insieme a società specializzate nel settore dei semiconduttori.
Mercato dei diodi a emissione di luce (LED) nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 34% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8%. Il predominio della Cina è sostenuto dalle solide capacità produttive, dalle attività di costruzione e dalla produzione di LED del paese. Giappone e Corea del Sud possiedono tecnologie avanzate per semiconduttori e display, mentre India e Australia generano domanda grazie all'urbanizzazione e alle attività commerciali.
La regione vanta una rete altamente sviluppata per la catena di fornitura dell'elettronica e capacità in continua crescita. La Cina si occupa della produzione di massa di componenti, il Giappone si concentra su qualità e specializzazione, mentre la Corea del Sud rimane un punto di riferimento nel settore dei display e dei semiconduttori. L'India ha incrementato l'utilizzo dei LED nel settore edile, mentre l'Australia contribuisce alla fornitura di sistemi di illuminazione commerciale e per esterni.
Mercato dei diodi a emissione di luce (LED) in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 9,0-10,0%, grazie alle infrastrutture urbane, agli edifici a basso consumo energetico, ai progetti turistici e allo sviluppo industriale. L'Arabia Saudita è leader di mercato, seguita dagli Emirati Arabi Uniti e dal Sudafrica, che contribuiscono in modo significativo alla domanda nei settori commerciale, infrastrutturale e industriale.
L'urbanizzazione in Arabia Saudita e negli Emirati Arabi Uniti genera la necessità di illuminazione architettonica, per esterni, stradale, per il settore alberghiero e per edifici intelligenti. In Sudafrica, la domanda è generata da ristrutturazioni commerciali, impianti industriali e sviluppo infrastrutturale. La sostituzione dei sistemi di illuminazione tradizionali continua a rappresentare una via di adozione fondamentale nella regione ReMEA. Le elevate temperature ambientali, inoltre, rendono ancora più importante una corretta gestione termica, la robustezza del design del prodotto e un funzionamento efficiente dei driver.
Analisi di segmentazione
Tecnologia
Il segmento tecnologico comprende il packaging e le architetture dei semiconduttori che determinano le prestazioni ottiche, il comportamento termico, l'affidabilità e la flessibilità di integrazione. I design a montaggio superficiale rimangono ampiamente adottati perché supportano la produzione automatizzata e gli apparecchi di illuminazione compatti, mentre le architetture COB e CSP sono adatte ad applicazioni che richiedono una maggiore densità o miniaturizzazione. Si prevede che il segmento crescerà a un CAGR del 7,5-8,2%. Il mercato dei diodi a emissione di luce (LED) comprende sempre più package specializzati ottimizzati per applicazioni automobilistiche, display, UV e di rilevamento.
- Dispositivi a montaggio superficiale (SMD): i LED SMD offrono assemblaggio scalabile, dimensioni compatte e ampia compatibilità con la produzione automatizzata, il che li rende fondamentali per l'illuminazione generale, i display, la segnaletica e l'elettronica automobilistica.
- Chip-on-Board (COB): la tecnologia COB integra più chip LED su un substrato comune, garantendo un'elevata densità luminosa, un'illuminazione uniforme e design ottici compatti per l'illuminazione professionale.
- Chip Scale Package (CSP): le tecnologie CSP riducono le dimensioni dei package e migliorano l'integrazione ottica, supportando applicazioni miniaturizzate per il settore automobilistico, i display, i dispositivi mobili e l'illuminazione ad alta densità.
- Altre: Altre architetture rispondono a requisiti specifici relativi alle prestazioni termiche, alla configurazione ottica, al funzionamento ad alta potenza o a vincoli meccanici specifici dell'applicazione.
Tipo di prodotto
La tipologia di prodotto determina il modo in cui la tecnologia dei semiconduttori LED raggiunge i produttori di apparecchiature, i produttori di illuminazione e gli utenti finali. Lampade e apparecchi di illuminazione rappresentano formati commerciali consolidati, mentre i moduli e i prodotti a livello di componente offrono una maggiore flessibilità di progettazione per gli OEM. Si prevede che il segmento crescerà a un CAGR del 7,1-7,8%. La crescente integrazione di driver, ottiche, sensori e sistemi di controllo sta incoraggiando i produttori a orientarsi verso prodotti pronti per l'applicazione.
- Lampade a LED: Le lampade a LED sono ampiamente utilizzate per la sostituzione diretta, offrendo formati standardizzati per l'ammodernamento dell'illuminazione in ambito residenziale, commerciale, alberghiero e istituzionale.
- Apparecchi di illuminazione a LED: gli apparecchi di illuminazione integrano i LED con ottiche, strutture termiche, driver e involucri, consentendo prestazioni specifiche per applicazioni in uffici, strade, fabbriche, spazi commerciali e infrastrutture pubbliche.
- Moduli LED: I moduli offrono motori luminosi configurabili per produttori di apparecchi di illuminazione e integratori di sistemi, supportando fattori di forma, caratteristiche cromatiche e prestazioni ottiche personalizzate.
- Componenti LED nudi: gli emettitori a livello di componente sono destinati ad applicazioni OEM e specialistiche in cui i clienti richiedono il controllo sulla progettazione del sistema ottico, elettrico, termico e meccanico.
Tipo di applicazione e installazione
La categoria "Applicazione e tipologia di installazione" comprende sia l'utilizzo a valle dei LED sia il percorso progettuale attraverso il quale i prodotti vengono implementati. L'illuminazione generale rimane un settore ampio, mentre le applicazioni automotive, per display, retroilluminazione e UV/IR generano una domanda specializzata. Le nuove installazioni integrano sempre più spesso sistemi di controllo intelligenti fin dalla fase di progettazione, mentre i progetti di retrofit privilegiano la compatibilità. Si prevede che il segmento crescerà a un CAGR del 7,8-8,6%.
- Illuminazione generale: l'illuminazione residenziale, commerciale, industriale, stradale e architettonica costituisce la base applicativa più ampia, con una domanda influenzata da efficienza, manutenzione, controllabilità e compatibilità degli apparecchi.
- Illuminazione automobilistica: i LED supportano fari anteriori, fanali posteriori, indicatori di direzione, illuminazione interna e sistemi adattivi, e l'elettrificazione sta aumentando la domanda di illuminazione a controllo elettronico e con design flessibile.
- Retroilluminazione: i LED rimangono importanti per display e apparecchiature elettroniche, dove compattezza, luminosità, qualità del colore ed efficienza energetica influenzano la scelta dei componenti.
- Display e segnaletica: le tecnologie LED ad alta luminosità e passo fine supportano display a visione diretta, segnaletica digitale, pubblicità, stadi, sistemi di informazione per i trasporti e ambienti visivi immersivi.
- UV/IR: I LED ultravioletti e infrarossi trovano impiego in applicazioni di sterilizzazione, rilevamento, ispezione, comunicazione, mediche, industriali e di sicurezza che richiedono un'emissione ottica a lunghezza d'onda specifica.
- Nuova installazione: i nuovi progetti consentono di progettare LED, controlli, sensori e sistemi di gestione dell'energia come soluzioni integrate, garantendo funzionalità superiori e prestazioni ottimizzate durante tutto il ciclo di vita.
- Ammodernamento/Sostituzione: I progetti di ammodernamento si concentrano sulla sostituzione di fonti obsolete e inefficienti, preservando al contempo l'infrastruttura esistente. Pertanto, compatibilità, tempi di installazione, risparmi sui costi di manutenzione e conformità normativa rappresentano criteri di acquisto fondamentali.
Panoramica dell'opportunità
|
Tipo di applicazione e installazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Illuminazione generale |
Alto |
Ristrutturazione intelligente |
Maturo |
|
Illuminazione automobilistica |
Alto |
Trave adattiva |
Scalatura |
|
Retroilluminazione |
Mezzo |
Efficienza di visualizzazione |
Maturo |
|
Espositori e segnaletica |
Mezzo |
Intonazione perfetta |
Scalatura |
|
UV/IR |
Basso |
Sistemi UV-C |
Emergenti |
|
Nuova installazione |
Alto |
Controlli integrati |
Scalatura |
|
Ammodernamento/Sostituzione |
Alto |
Conversione legacy |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei diodi a emissione di luce (LED).
Sostituzione globale delle tecnologie di illuminazione inefficienti
La sostituzione delle vecchie soluzioni di illuminazione, come quelle a incandescenza, alogene, fluorescenti e altre, è un fattore determinante, poiché i LED offrono una combinazione di efficienza, durata, controllabilità e un rapporto costi-benefici sempre più favorevole. Misure di efficienza energetica, requisiti minimi e appalti pubblici supportano ulteriormente le ondate di sostituzione negli edifici e nelle applicazioni esterne. Per l'Agenzia Internazionale dell'Energia, l'adozione della tecnologia LED rimane un fattore importante nello sviluppo dell'efficienza dell'illuminazione, ma la sua analisi si concentra sulla fase successiva del processo di adozione, ovvero su soluzioni più avanzate ed efficienti. Ciò rende costante la domanda di lampade, apparecchi di illuminazione, moduli, driver e controller, soprattutto quando i risparmi energetici sono tali da giustificare l'aggiornamento.
Espansione dei contenuti relativi all'illuminazione automobilistica ed elettronica.
Nell'industria automobilistica, sempre più produttori integrano le luci a LED nei fari anteriori, nei fari adattivi, nei fanali posteriori, negli indicatori di direzione, negli interni e nelle funzionalità interattive delle auto. Questa tendenza è rafforzata dalle auto elettriche, poiché le vetture moderne integrano l'illuminazione con l'architettura elettronica, i display, i sensori e i meccanismi controllati da software. Grazie ai LED, i produttori possono creare design ottici più compatti, regolare dinamicamente i fasci luminosi, personalizzare lo stile delle luci e garantire una migliore illuminazione stradale. Allo stesso tempo, i LED sono ancora utilizzati nell'elettronica di consumo per la retroilluminazione degli schermi e persino per la visualizzazione diretta.
Crescita delle infrastrutture di illuminazione connesse e intelligenti
Le tecnologie di illuminazione connessa trasformano i LED da semplici apparecchi di illuminazione in infrastrutture controllabili digitalmente. Grazie a sensori, tecnologia wireless, rilevamento di presenza, sfruttamento della luce naturale, regolazione dell'intensità luminosa e funzionalità di gestione remota, l'illuminazione può essere ottimizzata in base all'occupazione e allo stato operativo. Questa evoluzione genera una crescente necessità di dispositivi compatibili con tali sistemi di illuminazione intelligenti. Edifici commerciali e industriali, magazzini, campus universitari e reti autostradali sono particolarmente adatti ai sistemi di illuminazione connessa, data l'ampia area di copertura e le lunghe ore di funzionamento. Con l'integrazione dell'illuminazione con i sistemi di gestione degli edifici e di gestione energetica, la differenziazione non si basa più esclusivamente sulle prestazioni dei singoli emettitori.
Tendenze future del mercato dei diodi a emissione di luce (LED)
Integrazione di microLED e semiconduttori ad alta densità
Le tendenze del mercato dei LED si stanno orientando verso dimensioni ridotte, alta densità di pixel e integrazione di sistemi ottici. La tecnologia MicroLED sta passando dalla fase di ricerca ad applicazioni specifiche in cui luminosità, contrasto, velocità, affidabilità e dimensioni offrono vantaggi. Inoltre, i produttori di semiconduttori hanno compiuto progressi in termini di packaging a livello di chip e accoppiamento ottico per ridurre al minimo le dimensioni del sistema. Tra i mercati che saranno tra i primi ad adottare questa tecnologia figurano i display per autoveicoli, i sistemi di realtà aumentata, i televisori di fascia alta, la segnaletica e i visualizzatori. Il successo dipenderà dalla resa produttiva, dall'economia del trasferimento di massa, dalla gestione dei difetti e dalla riparabilità, rendendo quindi l'ingegneria di produzione cruciale quanto le prestazioni dei LED.
Illuminazione intelligente, incentrata sull'uomo e a spettro regolabile
Oggi, le soluzioni di illuminazione vengono sempre più sviluppate tenendo conto di spettri controllati, temperature di colore, andamenti di occupazione e esigenze delle persone. Le tecnologie incentrate sull'uomo consentono di regolare le caratteristiche della luce in base al tempo, alla posizione o alle attività, mentre il controllo intelligente permette di collegare l'apparecchio di illuminazione al sensore e alle piattaforme dell'edificio. Grazie ai progressi tecnologici nel campo dei semiconduttori, si ottiene un controllo più preciso degli spettri e un minore consumo energetico. Ad esempio, Seoul Semiconductor Co., Ltd. continua a promuovere la tecnologia SunLike, che funziona con uno spettro simile alla luce solare naturale.
Opportunità di mercato per i diodi a emissione di luce (LED)
Espansione delle applicazioni UV-C e a lunghezze d'onda specializzate
I LED UV-C offrono l'opportunità di estendere l'illuminazione a semiconduttore al trattamento delle acque, al trattamento dell'aria, alla disinfezione delle superfici, all'ispezione industriale e ad altre applicazioni specifiche per determinate lunghezze d'onda. Nichia Corporation ha continuato a sviluppare la tecnologia UV-C, incluso un prodotto a 280 nm che è entrato in produzione di massa dopo aver dimostrato una maggiore efficienza energetica rispetto alle generazioni precedenti. L'opportunità commerciale si estende oltre l'illuminazione convenzionale, poiché i clienti sono sempre più alla ricerca di alternative senza mercurio, con dimensioni compatte e funzionamento controllabile. I fornitori in grado di migliorare la resa ottica, la gestione termica, la durata e il costo possono puntare ad applicazioni specializzate in cui i requisiti prestazionali creano barriere all'ingresso più elevate e riducono la concorrenza diretta sui prezzi.
Produzione localizzata e soluzioni LED specifiche per applicazioni.
Le previsioni di mercato per i diodi a emissione di luce (LED) indicano opportunità per i produttori che combinano la produzione regionale con l'ingegneria specifica per le applicazioni. La fornitura localizzata può ridurre i rischi logistici e migliorare la reattività per i clienti del settore automobilistico, industriale, infrastrutturale e commerciale. Allo stesso tempo, gli emettitori specializzati, progettati per soddisfare vincoli termici, requisiti cromatici, geometria ottica o specifiche normative, possono garantire relazioni più solide con i clienti rispetto ai componenti standardizzati. Gli investimenti nell'automazione del packaging, nei test, nella qualificazione e nel supporto alla progettazione possono quindi rafforzare il posizionamento competitivo. Le partnership con i produttori di apparecchi di illuminazione, i fornitori di primo livello del settore automobilistico, le aziende di display e gli integratori di sistemi possono accelerare la qualificazione e creare una domanda ricorrente per piattaforme di componenti differenziate.
Sviluppi recenti
- Agosto 2026: ColorJet Group si appresta a presentare la sua ultima innovazione, la Verve LED Z20, al Media Expo Delhi 2026, in programma dal 17 al 19 settembre 2026 presso il Bharat Mandapam di Nuova Delhi. La nuova stampante UV flatbed è progettata per ampliare le possibilità della stampa UV oltre i tradizionali substrati piani, consentendo la stampa di alta qualità su superfici curve, sagomate e irregolari. Con un'area di stampa di 2500 × 1300 mm, la Verve LED Z20 è pensata per applicazioni speciali e industriali in cui le stampanti UV flatbed convenzionali potrebbero presentare limitazioni funzionali.
- Aprile 2026: Nuvoton Technology ha annunciato oggi l'inizio della produzione di massa di un "diodo laser viola ad alta potenza (402 nm, 4,5 W) [1]" che raggiunge una potenza ottica leader del settore in un package CAN (TO-9) di 9,0 mm di diametro [2]. Questo prodotto raggiunge una potenza ottica 1,5 volte superiore rispetto al nostro prodotto convenzionale grazie alla nostra struttura proprietaria del dispositivo e alla tecnologia di progettazione della dissipazione del calore e contribuisce a migliorare la produttività in apparecchiature ottiche come i sistemi di litografia senza maschera. Inoltre, l'aggiunta di questo prodotto alla nostra gamma consente al nostro portafoglio prodotti di supportare i principali materiali fotosensibili utilizzati nel packaging avanzato dei semiconduttori.
- Gennaio 2026: Nichia, il più grande produttore al mondo di diodi LED/Laser e inventore dei LED blu e bianchi ad alta luminosità, è lieta di annunciare il lancio su vasta scala del suo "Progetto Senza Mercurio", un'iniziativa volta a sostituire le lampade al mercurio utilizzate all'interno degli stabilimenti Nichia con la tecnologia LED. Questo progetto si basa sul concetto di "produzione sostenibile" e mira a sostituire tutte le lampade al mercurio utilizzate nelle linee di produzione di Nichia con LED entro il 2030. Per raggiungere questo obiettivo, Nichia installerà dispositivi che utilizzano LED e accelererà lo sviluppo delle tecnologie necessarie a tale scopo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -