
光イミティングダイオード(LED)市場:動向・需要・予測 2034
発光ダイオード(LED)市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別、製品タイプ別、用途および設置タイプ別、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000106
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
1,090億4,000 万米ドル
基準年値
2034年の予測
2085億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.47 %
成長率
対象市場
1兆4313億7000万 米ドル
(2026年~2034年)
発光ダイオード(LED)市場規模は、2025年に1,090億4,000万米ドルに達し、2034年には2,085億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.47%で拡大する見込みです。この市場は、一般照明、ディスプレイ、車載システム、バックライト、信号伝送、特殊用途など、幅広い分野で使用される半導体光源を網羅しています。効率、パッケージング、熱管理、制御性、信頼性の継続的な向上により、LEDの導入は住宅、商業施設、産業施設、輸送機器、家電製品など、様々な分野に広がっています。
北米は、商業施設の改修プログラム、エネルギー効率要件、スマートビルディングの導入、車載エレクトロニクスなどに支えられた、技術集約型の地域市場であり続けています。同地域は2026年から2034年にかけて、年平均成長率(CAGR)7.0~7.8%で拡大すると予測されています。従来型照明の置き換え、コネクテッドコントロール、高性能部品への需要の高まりがLEDエコシステムを強化する一方、高度な製造・設計能力がプレミアムアプリケーションと地域におけるLED技術基盤を支えています。
発光ダイオード(LED)市場の評価と洞察
- 北米:この地域は2025年には発光ダイオード市場の26~30%のシェアを占め、商業の近代化、エネルギー効率政策、コネクテッドライティングの普及に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。
- 米国:米国は2025年には北米市場の74~78%を占め、改修活動、自動車エレクトロニクス、スマートビルディングプロジェクトに牽引され、年平均成長率(CAGR)7.1~7.9%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に22~26%のシェアを占め、年平均成長率(CAGR)7.2~8.0%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが効率的な照明の交換と接続されたインフラを支援している。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占め、中国、日本、韓国、インドが電子機器製造、都市化、産業投資を通じて牽引し、年平均成長率(CAGR)8.0~8.8%で拡大すると予測されている。
- 最大のセグメント:表面実装デバイス技術は、2025年には市場シェアの46~52%を占め、拡張可能なパッケージングと幅広い照明器具の採用に支えられ、年平均成長率(CAGR)7.6~8.3%で拡大すると予測されています。
- 高成長分野: UV/IRアプリケーションは2025年に6~10%のシェアを占め、センシング、殺菌、検査、特殊産業システムに支えられ、年平均成長率(CAGR)9.5~10.8%で成長すると予測されています。
- 詳細に分析された主要企業: Cree LED、Epistar Corp.、日亜化学工業、ams-OSRAM AG、Siemens AG、Koninklijke Philips NV、Lumileds Lighting、General Electric、Samsung Electronics Co., Ltd.、Bridgelux, Inc.、SemiLEDS Corporation、Seoul Semiconductor Co., Ltd.、Toyoda Gosei Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進化に伴い、LEDは単純な固体発光体から、高効率、高発色、耐熱性、小型化、集積化といった、より高度な用途指向型技術へと発展してきました。表面実装、チップスケールパッケージ、チップオンボード技術などのパッケージング技術の進歩により、光密度と設計の柔軟性が向上しています。一方、自動車、ディスプレイ、特殊照明用途では、より厳しい公差と高い信頼性が求められています。IEAは、LEDの採用を照明効率の重要な転換点の一つとして位置づけており、政策や規格が交換サイクルを推進しています。
今後、インテリジェントエミッター、高密度パッケージ、マイクロLED技術、UV-C技術、および特定の用途向けにカスタマイズされた光学部品技術への投資が増加するでしょう。さらに、新興国では都市インフラや産業変革を通じてLEDの普及が進んでいます。エネルギー効率の向上と有害物質の最小化の重要性が交換需要を牽引する一方、電気自動車やデジタル制御照明の登場は半導体集積化の新たな機会を生み出します。
発光ダイオード(LED)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,090億4,000万米ドル |
| 2034年までの市場規模 | 2085億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.47% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
発光ダイオード(LED)市場分析
発光ダイオード(LED)市場の発展は、白熱灯、ハロゲンランプ、蛍光灯の代替、高効率照明ソリューションへのニーズの高まり、自動車やディスプレイ用途における電子部品の増加によって牽引されています。バリューチェーンは、半導体、エピタキシャルウェハ、LEDチップ、パッケージングサービス、蛍光体、LEDドライバ、モジュール、照明器具、システムインテグレーションを網羅しています。供給動向は、チップ生産能力、基板の入手可能性、パッケージング歩留まり、製造拠点の集中度によって決まります。LED市場における製品の競争力は、光学特性、熱管理、色安定性、用途に応じた信頼性にますます重点が置かれるようになっています。
発光ダイオード(LED)市場の需要は、従来の照明用途を超えて拡大しています。LEDは、自動車の信号灯やヘッドライト、液晶ディスプレイ(LCD)のバックライト、ディスプレイ、センサー、紫外線殺菌、マシンビジョン、園芸、通信など、幅広い分野で使用されています。そのため、メーカーは部品仕様やシステム用途のレベルで製品を差別化する必要があります。企業が製造拠点を拡大し、部品の新たな供給元を選定するにつれ、サプライチェーンの強靭性が戦略的に重要になってきています。政府のエネルギー効率政策、建築規制、最低性能基準なども、LEDの選定や交換時期の決定に影響を与えます。
ポジショニングは、半導体技術とパッケージング、光学、熱工学、アプリケーション開発を統合する能力によってますます左右されるようになっている。発光ダイオード市場レポートでは、日亜化学工業とルミレッズ・ライティングは性能重視のエミッターを強調している一方、ams-OSRAM AGは自動車および特殊光学分野への多大な投資を強調している。サムスン電子、ソウル半導体、ブリッジラックス社は、パッケージの差別化とアプリケーションベースの技術に注力している。
発光ダイオード市場のトレンドは、マイクロLED、高密度発光体、UV-C、インテリジェント車載照明、コネクテッド照明へと変化しています。Koninklijke Philips NVは照明システムとコネクテッド製品を通じて、Siemens AGはビルおよび産業向けのエコシステムを通じて、この分野に参入しています。Epistar Corp.、SemiLEDS Corporation、Toyoda Gosei Co., Ltd.、Cree LEDは半導体および部品分野で確固たる地位を築いています。競争優位性は、認証サイクル、知的財産、製造歩留まり、顧客との共同開発、グローバルな供給能力に依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
発光ダイオード(LED)市場:戦略的洞察
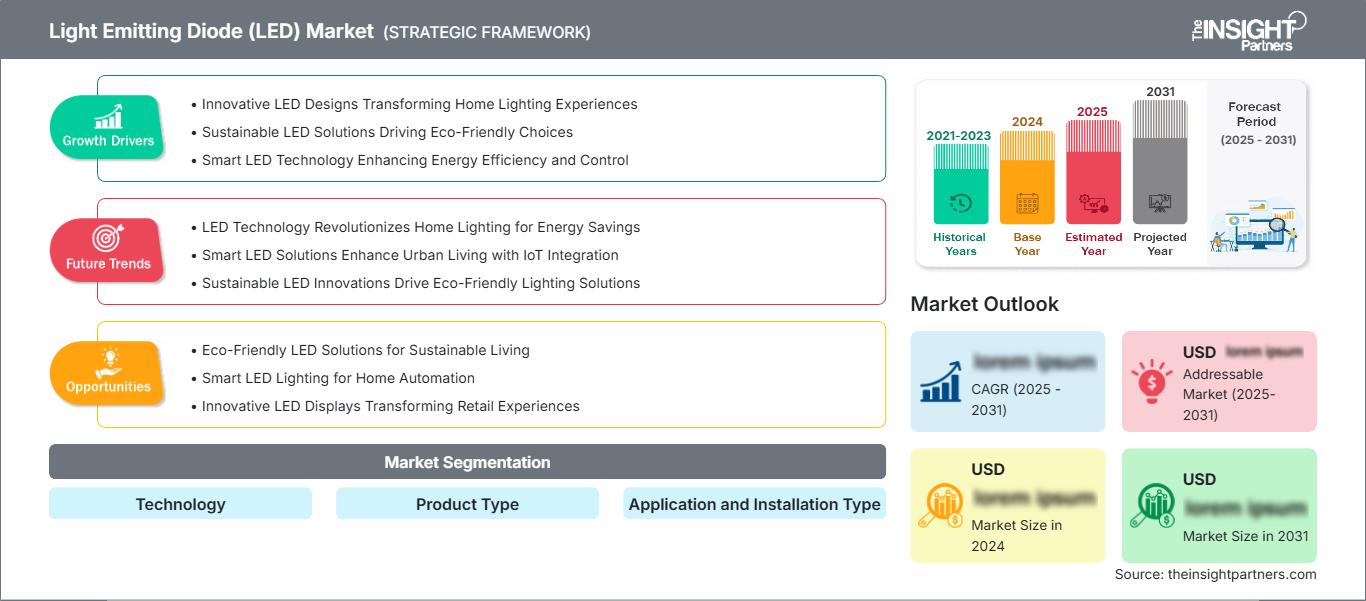
地域別分析
北米発光ダイオード市場
北米は2025年に発光ダイオード市場の26~30%のシェアを占め、2034年まで年平均成長率(CAGR)7.0~7.8%で成長すると予測されています。米国が主要な地域市場であり、カナダは建物やインフラの近代化と効率化を通じて需要を牽引しています。LED照明は既存の照明器具に導入でき、設置プロセスを最小限に抑えることができるため、改修プロセスは非常に重要です。スマート照明制御システム、人感センサー、デジタル照明制御デバイスは、多くの商業プロジェクトに統合されています。
LED照明の成長分野として、自動車エレクトロニクスへの応用も挙げられます。自動車には、アダプティブライティング、ディスプレイ、電子照明制御システムなどが搭載されるようになるからです。また、産業用建物では、高天井照明などの作業用照明から、ネットワーク接続されたLED照明システムへの移行が進んでいます。北米企業は、高度な技術力、販売チャネル、そして顧客基盤を有しています。
米国発光ダイオード市場
米国は2025年の北米発光ダイオード市場の74~78%を占め、2034年まで年平均成長率(CAGR)7.1~7.9%で拡大すると予測されている。改修用途、産業設備、自動車用途、インテリジェントビルは引き続き重要な用途分野となる。
旧型照明器具の交換と制御システムの普及拡大が、米国におけるLED照明の需要を牽引しています。Cree LED LightingとGeneral Electricは既にブランド認知度を確立しており、一方、国際企業は自動車、エレクトロニクス、商業、建築といった分野のニーズに応えています。用途のトレンドは、調光可能な白色照明、在室検知制御、アドレス指定技術、高輝度照明器具へとシフトしています。建物の近代化に伴い、LEDをエネルギー管理システムに組み込む機会が生まれ、照明は施設自動化の構成要素となるでしょう。
欧州発光ダイオード市場
2025年時点で欧州は22~26%のシェアを占め、年平均成長率(CAGR)は7.2~8.0%と予測されています。英国は依然として改修やスマート照明ソリューションにとって重要な市場であり、商業用途、インフラニーズ、住宅改修などが需要を牽引しています。市場リーダーはドイツで、産業オートメーション、自動車製造、効率化への投資がその原動力となっています。その他、フランス、イタリア、スペインも貢献しており、都市近代化プロジェクト、ホテル照明システム、交通機関、建築照明イニシアチブなどが需要を牽引しています。欧州では、効率的でスマートかつ耐久性のある製品に対する需要がますます高まっています。
欧州の規制は、旧式で非効率な技術をより効果的で持続可能なソリューションに置き換えるための環境を整えている。自動車照明はドイツで特に重要であり、西欧および南欧ではインフラの近代化が需要を牽引する要因となっている。地域的に重要な企業としては、Koninklijke Philips NVとams-OSRAM AG、そして半導体専門企業が挙げられます。
アジア太平洋地域の発光ダイオード市場
アジア太平洋地域は2025年に34~38%のシェアを占め、年平均成長率(CAGR)は8.0~8.8%と予測されている。中国の優位性は、国内の強力な製造能力、建設活動、LED生産能力によって支えられている。日本と韓国は高度な半導体およびディスプレイ技術を有し、インドとオーストラリアは都市化と商業活動によって需要を生み出している。
この地域は、電子機器サプライチェーンのための高度に発達したネットワークと、その能力の向上を特徴としている。中国は大量生産の部品を担い、日本は品質と専門化に注力し、韓国はディスプレイと半導体分野で依然として重要な役割を担っている。インドは建設用途におけるLEDの使用を拡大しており、オーストラリアは商業用および屋外照明システムの提供を支援している。
中東・アフリカの発光ダイオード市場
中東・アフリカ地域は、都市インフラ、エネルギー効率の高い建物、観光プロジェクト、産業開発に支えられ、年平均成長率(CAGR)9.0~10.0%で拡大すると予測されています。サウジアラビアが市場を牽引し、アラブ首長国連邦と南アフリカがそれに続き、商業、インフラ、産業分野における主要な需要創出に貢献しています。
サウジアラビアとアラブ首長国連邦における都市化は、建築照明、屋外照明、道路照明、ホテル照明、インテリジェントビルディング照明の需要を生み出しています。南アフリカでは、商業施設の改修、工業プラント、インフラ開発を通じて需要が高まっています。旧式の照明器具の交換は、RoMEA地域における導入の主要な手段であり続けています。高い外気温は、適切な熱管理、製品設計の堅牢性、効率的なドライバー動作の重要性をさらに高めています。
セグメンテーション分析
テクノロジー
テクノロジー分野は、光学性能、熱特性、信頼性、および統合の柔軟性を決定するパッケージングと半導体アーキテクチャを包含します。表面実装設計は、自動製造と小型照明器具をサポートするため、依然として広く採用されています。一方、COBおよびCSPアーキテクチャは、より高密度または小型化を必要とするアプリケーションに対応します。この分野は、年平均成長率(CAGR)7.5~8.2%で成長すると予測されています。発光ダイオード市場の範囲には、自動車、ディスプレイ、UV、およびセンシングアプリケーション向けに最適化された特殊パッケージがますます含まれるようになっています。
- 表面実装デバイス(SMD): SMD LEDは、拡張性の高い組み立て、コンパクトなフットプリント、および自動生産との幅広い互換性を提供するため、一般照明、ディスプレイ、看板、および車載エレクトロニクスにおいて中心的な役割を果たしています。
- チップオンボード(COB): COBは、複数のLEDチップを共通の基板上に統合することで、高い光密度、均一な照明、およびコンパクトな光学設計を実現し、プロフェッショナル照明に最適です。
- チップスケールパッケージ(CSP): CSP技術はパッケージの寸法を縮小し、光学的統合性を向上させることで、小型化された自動車、ディスプレイ、モバイル機器、高密度照明などの用途をサポートします。
- その他:その他のアーキテクチャは、熱性能、光学構成、高出力動作、または用途固有の機械的制約など、特殊な要件に対応しています。
製品タイプ
製品タイプによって、LED半導体技術が機器メーカー、照明メーカー、エンドユーザーにどのように届けられるかが決まります。ランプや照明器具は既に成熟した商用フォーマットですが、モジュールやコンポーネントレベルの製品はOEMに高い設計の柔軟性を提供します。このセグメントは、年平均成長率(CAGR)7.1~7.8%で成長すると予測されています。ドライバ、光学系、センサー、制御の統合が進むにつれ、メーカーはアプリケーション対応製品の開発へと移行しています。
- LEDランプ: LEDランプは、住宅、商業施設、ホテル、公共施設などの照明改修において、標準化された形状を提供することで、既存照明の直接交換用途に広く使用されています。
- LED照明器具:照明器具は、LEDを光学系、熱構造、ドライバー、筐体と統合することで、オフィス、道路、工場、小売スペース、公共インフラなど、用途に応じた性能を実現します。
- LEDモジュール:モジュールは、照明器具メーカーやシステムインテグレーター向けに、カスタマイズ可能なライトエンジンを提供し、形状、色特性、光学性能をカスタマイズできます。
- ベアLEDコンポーネント:コンポーネントレベルのエミッターは、顧客が光学、電気、熱、および機械システムの設計を制御する必要があるOEMおよび特殊用途向けに提供されます。
アプリケーションとインストールタイプ
用途と設置タイプは、LEDの下流用途と、製品が展開されるプロジェクトの経路の両方を捉えています。一般照明は依然として幅広い分野をカバーしていますが、自動車、ディスプレイ、バックライト、UV/IR用途では専門的な需要が見られます。新規設置では、初期段階からスマート制御が組み込まれるケースが増えている一方、改修プロジェクトでは互換性が優先されます。この分野は、年平均成長率(CAGR)7.8~8.6%で成長すると予測されています。
- 一般照明:住宅、商業施設、工業施設、道路、建築照明が最大の用途分野であり、効率性、メンテナンス性、制御性、器具の互換性によって需要が形成されます。
- 自動車照明: LEDはヘッドランプ、リアランプ、信号灯、室内照明、アダプティブシステムなどをサポートしており、電動化の進展に伴い、電子制御式で設計の柔軟性に優れた照明への需要が高まっている。
- バックライト: LEDはディスプレイや電子機器において依然として重要な役割を果たしており、小型化、輝度、色品質、電力効率などが部品選定に影響を与える。
- ディスプレイ&サイネージ:高輝度かつ高精細なLED技術は、直視型ディスプレイ、デジタルサイネージ、広告、スタジアム、交通情報システム、没入型ビジュアル環境などをサポートします。
- UV/IR:紫外線および赤外線LEDは、波長に特化した光出力を必要とする殺菌、センシング、検査、通信、医療、産業、およびセキュリティ用途に使用されます。
- 新規設置:新規プロジェクトでは、LED、制御装置、センサー、および電力管理システムを統合ソリューションとして設計することが可能になり、より高い機能性と最適化されたライフサイクル性能を実現します。
- 改修/交換:改修プロジェクトは、既存のインフラを維持しながら、非効率な旧式電源を交換することに重点を置いており、互換性、設置時間、メンテナンスコストの削減、および規制遵守が重要な購入基準となります。
機会の概要
|
アプリケーションとインストールタイプ |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
一般照明 |
高い |
スマートレトロフィット |
成熟した |
|
自動車用照明 |
高い |
適応ビーム |
スケーリング |
|
バックライト |
中くらい |
表示効率 |
成熟した |
|
ディスプレイ&看板 |
中くらい |
細かいピッチ |
スケーリング |
|
UV/IR |
低い |
UV-Cシステム |
新興 |
|
新規インストール |
高い |
統合制御 |
スケーリング |
|
改修/交換 |
高い |
レガシー変換 |
成熟した |
発光ダイオード(LED)市場の成長要因と影響分析
非効率な照明技術の世界的な置き換え
白熱灯、ハロゲンランプ、蛍光灯などの旧式の照明器具の交換も、LEDが効率性、長寿命、制御性、そしてますます有利なコストパフォーマンスを兼ね備えていることから、重要な要件となっています。エネルギー効率対策、最低要件、公共調達は、建物や屋外用途における交換の波をさらに後押ししています。国際エネルギー機関(IEA)にとって、LED技術の採用は照明効率の向上において依然として重要な要素ですが、IEAの分析は採用プロセスの次の段階、つまりより高度で効率的なソリューションに焦点を当てています。これにより、特にエネルギー節約によってアップグレードが正当化される場合、ランプ、照明器具、モジュール、ドライバー、コントローラーの需要は恒久的なものとなります。
自動車および電子照明関連コンテンツの拡充
自動車業界では、ヘッドライト、アダプティブヘッドライト、テールライト、ウインカー、インテリア、インタラクティブ機能などにLEDライトを採用するメーカーが増えています。現代の電気自動車は照明を電子アーキテクチャ、ディスプレイ、センサー、ソフトウェア制御機構と統合しているため、この傾向はさらに加速しています。LEDのおかげで、メーカーはより小型の光学設計を実現し、光ビームを動的に調整し、スタイリッシュな照明を提供し、路面をより明るく照らすことができるようになりました。同時に、LEDは依然として家電製品のバックライトや直視型照明にも使用されています。
コネクテッド照明およびインテリジェント照明インフラの成長
コネクテッドライティング技術は、LEDを単なる照明器具から、デジタル制御可能なインフラストラクチャへと変革します。センサー、無線技術、在室検知、昼光利用、調光、遠隔管理機能などを活用することで、在室状況や稼働状況に応じて照明を最適化できます。こうした進化に伴い、スマートライティングシステムと連携できるデバイスへのニーズが高まっています。商業ビル、工業ビル、倉庫、キャンパス、高速道路などは、その広大なエリアと稼働時間から、コネクテッドライティングシステムに特に適しています。照明とビル管理システム、エネルギー管理システムの統合により、差別化はもはや発光体の性能のみに基づくものではなくなりました。
発光ダイオード(LED)市場の将来動向
マイクロLEDと高密度半導体集積
LED市場のトレンドは、小型化、高画素密度化、光学システムの統合へとシフトしています。マイクロLED技術は、研究段階から、輝度、コントラスト、速度、信頼性、サイズといった利点が求められる特定の用途分野へと発展しています。さらに、半導体メーカーは、システムサイズを最小限に抑えるため、チップレベルのパッケージングと光学結合技術を進歩させてきました。早期導入が見込まれる主要市場としては、車載ディスプレイ、拡張現実システム、ハイエンドテレビ、看板、ビジュアライザーなどが挙げられます。成功の鍵は、歩留まり、物質移動の経済性、欠陥処理、修理能力にかかっており、そのため生産技術はLEDの性能と同様に重要となります。
インテリジェントで人間中心の、スペクトル調整可能な照明
今日、照明ソリューションは、制御されたスペクトル、色温度、在室状況、そして人々のニーズを考慮して開発されることが増えています。人間中心のテクノロジーは、時間、場所、活動に基づいて光の特性を調整することを可能にし、インテリジェント制御は、照明器具とセンサー、そして建物プラットフォームを連携させることを可能にします。半導体技術の進歩により、スペクトルのより精密な制御とエネルギー消費量の削減が実現されています。例えば、ソウル半導体株式会社は、自然光のようなスペクトルで動作するSunLikeテクノロジーを推進し続けています。
発光ダイオード(LED)市場の機会
UV-Cおよび特殊波長アプリケーションの拡張
UV-C LEDは、半導体照明を水処理、空気処理、表面消毒、工業検査、その他波長特化型アプリケーションへと拡張する機会を提供します。日亜化学工業は、従来製品よりも高い壁コンセント効率を実証した280nm製品をはじめとするUV-C技術を継続的に開発し、量産体制に入りました。顧客は小型で制御可能な水銀フリーの代替品をますます求めるようになっているため、商業的な機会は従来の照明分野にとどまりません。光出力、熱管理、寿命、コストを改善できるサプライヤーは、性能要件が高く参入障壁が高く、直接的な価格競争が少ない特殊なアプリケーションをターゲットにすることができます。
地域密着型製造と用途別LEDソリューション
発光ダイオード市場の予測によると、地域生産と用途別エンジニアリングを組み合わせたメーカーには大きなビジネスチャンスが広がっています。地域密着型の供給体制は、物流リスクを軽減し、自動車、産業、インフラ、商業分野の顧客への対応力を向上させます。同時に、熱制約、色要件、光学形状、規制仕様などに対応した特殊発光体は、標準化された部品よりも顧客との強固な関係を築くことができます。そのため、パッケージングの自動化、テスト、認証、設計サポートへの投資は、競争力強化につながります。照明器具メーカー、自動車部品サプライヤー、ディスプレイ会社、システムインテグレーターとのパートナーシップは、認証プロセスを加速させ、差別化された部品プラットフォームに対する継続的な需要を生み出すでしょう。
最近の動向
- 2026年8月: ColorJet Groupは、2026年9月17日から19日までニューデリーのBharat Mandapamで開催されるMedia Expo Delhi 2026で、最新のイノベーションであるVerve LED Z20を発表する予定です。この新しいフラットベッドUVプリンターは、従来の平面基板にとどまらず、曲面、凹凸のある表面への高品質な印刷を可能にすることで、UV印刷の可能性を広げるように設計されています。2500×1300mmの印刷領域を持つVerve LED Z20は、従来のフラットベッドUVプリンターでは機能的な制約を受ける可能性のある特殊用途や産業用途向けに設計されています。
- 2026年4月: Nuvoton Technologyは本日、直径9.0mmのCANパッケージ(TO-9)[2]で業界トップクラスの光出力を実現した「高出力バイオレットレーザーダイオード(402nm、4.5W)[1]」の量産開始を発表しました。この製品は、当社独自のデバイス構造と放熱設計技術により、従来製品と比較して1.5倍の光出力を実現し、マスクレスリソグラフィシステムなどの光学機器の生産スループット向上に貢献します。さらに、この製品を製品ラインナップに加えることで、先進半導体パッケージングで使用される主要な感光材料を当社の製品ポートフォリオでサポートすることが可能になります。
- 2026年1月:世界最大のLED/レーザーダイオードメーカーであり、高輝度青色LEDおよび白色LEDの発明者である日亜化学工業は、社内で使用されている水銀ランプをLED技術に置き換える取り組みである「水銀フリープロジェクト」を本格的に開始することを発表しました。このプロジェクトは「持続可能な製造」というコンセプトに基づき、2030年までに日亜化学工業の生産ラインで使用されているすべての水銀ランプをLEDに置き換えることを目指しています。この目標達成のため、日亜化学工業はLEDを用いた機器の導入を進めるとともに、目標達成に必要な技術開発を加速させていきます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -