
Mercado de diodos emisores de luz (LED): tamaño, tendencias y previsiones 2034
Tamaño del mercado de diodos emisores de luz (LED) y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología, tipo de producto, tipo de aplicación e instalación y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000106
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 26, 2026


Tamaño del mercado en 2025
109.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
208.530 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,47 %
Índice de crecimiento
Mercado potencial
1.431,37 mil millones de dólares estadounidenses
(2026-2034)
El mercado de diodos emisores de luz (LED) alcanzó los 109.040 millones de dólares en 2025 y se prevé que llegue a los 208.530 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,47 % entre 2026 y 2034. Este mercado abarca fuentes de luz semiconductoras utilizadas en iluminación general, pantallas, sistemas automotrices, retroiluminación, señalización y aplicaciones especializadas. Las continuas mejoras en la eficacia, el encapsulado, la gestión térmica, la controlabilidad y la fiabilidad están impulsando la adopción de LED en entornos residenciales, comerciales, industriales, de transporte y de electrónica de consumo.
América del Norte sigue siendo un mercado regional con alta intensidad tecnológica, impulsado por programas de modernización comercial, requisitos de eficiencia energética, la adopción de edificios inteligentes y la electrónica automotriz. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % entre 2026 y 2034. La sustitución de la iluminación tradicional, los sistemas de control conectados y la demanda de componentes de mayor rendimiento fortalecen el ecosistema LED, mientras que las capacidades avanzadas de fabricación y diseño respaldan las aplicaciones de alta gama y la base tecnológica regional de LED.
Análisis y perspectivas del mercado de diodos emisores de luz (LED)
- América del Norte: La región representó entre el 26 % y el 30 % de la cuota de mercado de diodos emisores de luz en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034, impulsada por la modernización comercial, las políticas de eficiencia energética y la adopción de iluminación conectada.
- EE. UU.: En 2025, Estados Unidos representó entre el 74 % y el 78 % de la cuota de mercado de Norteamérica y se prevé que su crecimiento se expanda a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,9 %, impulsado por la actividad de modernización, la electrónica automotriz y los proyectos de edificios inteligentes.
- Europa: Europa representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 %, con Alemania, el Reino Unido, Francia, Italia y España apoyando la sustitución eficiente de la iluminación y la infraestructura conectada.
- Asia Pacífico: La región de Asia Pacífico representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 %, liderada por China, Japón, Corea del Sur e India a través de la fabricación de productos electrónicos, la urbanización y la inversión industrial.
- Segmento más grande: La tecnología de dispositivos de montaje superficial (SMT) representó entre el 46 % y el 52 % de la cuota de mercado en 2025 y se estima que se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,3 %, gracias al empaquetado escalable y la amplia adopción de luminarias.
- Segmento de alto crecimiento: Las aplicaciones UV/IR representaron entre el 6 % y el 10 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,8 %, impulsadas por los sistemas de detección, esterilización, inspección y sistemas industriales especializados.
- Empresas clave analizadas en detalle: Cree LED; Epistar Corp.; Nichia Corporation; ams-OSRAM AG; Siemens AG; Koninklijke Philips NV; Lumileds Lighting; General Electric; Samsung Electronics Co., Ltd.; Bridgelux, Inc.; SemiLEDS Corporation; Seoul Semiconductor Co., Ltd.; Toyoda Gosei Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución tecnológica ha propiciado que los LED pasen de ser simples emisores de luz de estado sólido a tecnologías más avanzadas orientadas a aplicaciones específicas, que ofrecen eficacia, alta calidad de color, resistencia térmica, miniaturización y facilidad de integración. Los avances tecnológicos en el encapsulado, incluyendo el montaje superficial, el encapsulado a escala de chip y las tecnologías de chip sobre placa, han permitido una mayor densidad óptica y flexibilidad de diseño. Asimismo, se espera una mayor precisión en las tolerancias y una mayor fiabilidad en las aplicaciones de iluminación automotriz, de pantallas y especializada. La IEA destaca la adopción de LED como una de las transiciones más significativas en eficiencia lumínica, con políticas y estándares que impulsan los ciclos de reemplazo.
En el futuro, se incrementará la inversión en emisores inteligentes, encapsulados de alta densidad, tecnologías microLED, tecnologías UV-C y tecnologías de componentes ópticos adaptadas a aplicaciones específicas. Además, las economías emergentes están experimentando una mayor penetración de los LED en la infraestructura urbana y la transformación industrial. La importancia de la eficiencia energética y la minimización de materiales peligrosos impulsarán la demanda de reemplazo, mientras que la aparición de vehículos eléctricos e iluminación controlada digitalmente crea nuevas oportunidades para la integración de semiconductores.
Alcance del informe de mercado de diodos emisores de luz (LED)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 109.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 208.530 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,47% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de diodos emisores de luz (LED)
El desarrollo del mercado de diodos emisores de luz (LED) está impulsado por la sustitución de la iluminación incandescente, halógena y fluorescente, la creciente necesidad de soluciones de iluminación eficientes y el aumento del contenido electrónico en vehículos y aplicaciones de visualización. La cadena de valor abarca semiconductores, obleas epitaxiales, chips LED, servicios de empaquetado, fósforos, controladores LED, módulos, luminarias e integración de sistemas. La dinámica de la oferta está definida por la capacidad de producción de chips, la disponibilidad de sustratos, el rendimiento del empaquetado y la concentración de la fabricación. La ventaja competitiva de la oferta de productos en el mercado de LED se centra cada vez más en las características ópticas, la gestión térmica, la estabilidad del color y la fiabilidad orientada a la aplicación.
La demanda del mercado de diodos emisores de luz (LED) se está expandiendo más allá de las aplicaciones de iluminación tradicionales. Los LED se utilizan en señalización automotriz y faros, retroiluminación LCD, pantallas, sensores, desinfección ultravioleta, visión artificial, horticultura y comunicaciones. Por lo tanto, los fabricantes deben diferenciar sus productos en función de las especificaciones de los componentes y las aplicaciones del sistema. La resiliencia de la cadena de suministro se está volviendo estratégicamente importante a medida que las empresas expanden sus centros de fabricación y buscan nuevos proveedores de componentes. Las políticas gubernamentales de eficiencia energética, las normativas de construcción y los estándares mínimos de rendimiento también influyen en la selección y el momento de la sustitución de componentes.
El posicionamiento se define cada vez más por la capacidad de integrar la tecnología de semiconductores con el empaquetado, la óptica, la ingeniería térmica y el desarrollo de aplicaciones. En el informe del mercado de diodos emisores de luz (LED), Nichia Corporation y Lumileds Lighting destacan sus emisores de alto rendimiento, mientras que ams-OSRAM AG resalta su importante presencia en los segmentos de automoción y óptica especializada. Samsung Electronics Co., Ltd., Seoul Semiconductor Co., Ltd. y Bridgelux, Inc. se centran en la diferenciación del empaquetado y la tecnología orientada a aplicaciones.
Las tendencias del mercado de diodos emisores de luz (LED) se orientan hacia la microLED, los emisores de alta densidad, la luz UV-C, la iluminación inteligente para automóviles y la iluminación conectada. Koninklijke Philips NV participa a través de sus sistemas de iluminación y productos conectados, y Siemens AG lo hace mediante sus ecosistemas para edificios e industria. Epistar Corp., SemiLEDS Corporation, Toyoda Gosei Co., Ltd. y Cree LED se han consolidado en el sector de semiconductores y componentes. La ventaja competitiva depende cada vez más de los ciclos de cualificación, la propiedad intelectual, el rendimiento de la fabricación, el desarrollo conjunto con los clientes y la capacidad de suministro global.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
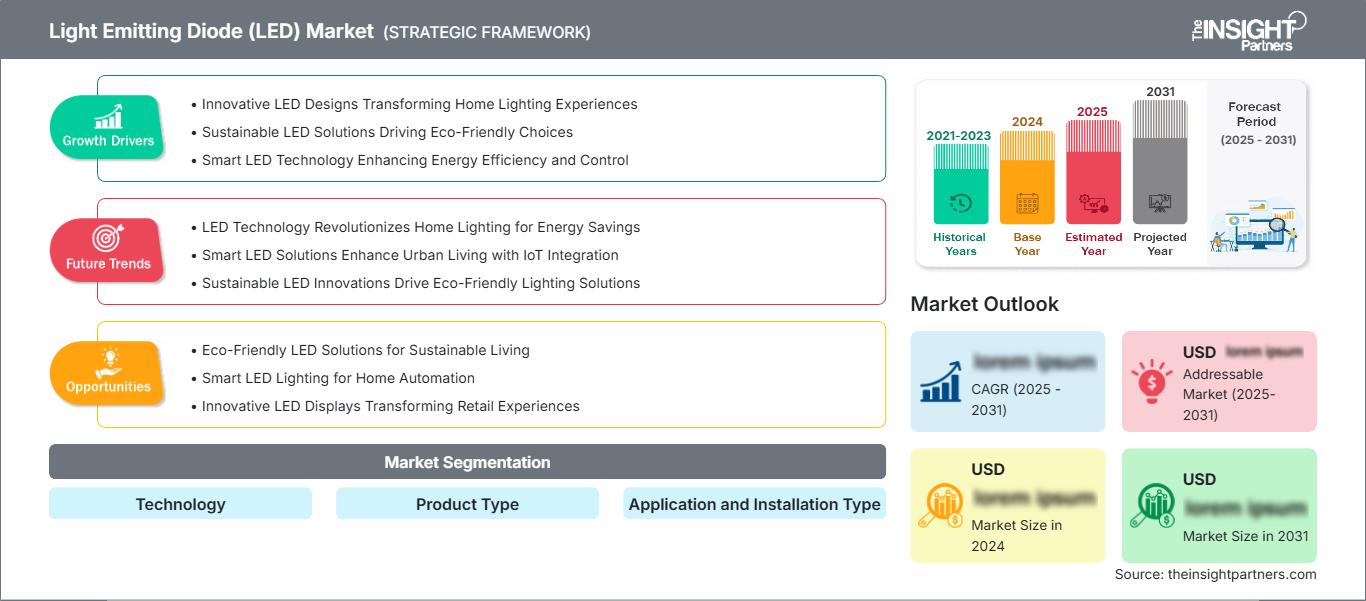
Mercado de diodos emisores de luz (LED): Perspectivas estratégicas
Perspectivas regionales
Mercado de diodos emisores de luz en Norteamérica
América del Norte representó entre el 26 % y el 30 % de la cuota de mercado de diodos emisores de luz (LED) en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % hasta 2034. Estados Unidos es el principal mercado regional, mientras que Canadá impulsa la demanda mediante la modernización y la mejora de la eficiencia en edificios e infraestructuras. El proceso de modernización es fundamental, ya que la iluminación LED se puede implementar en luminarias existentes y minimiza el proceso de instalación. Los sistemas de control de iluminación inteligente, los sensores de presencia y los dispositivos de control de iluminación digital se han integrado en numerosos proyectos comerciales.
Otra vía de crecimiento para la iluminación LED es su uso en la electrónica automotriz, ya que los automóviles comenzarán a incorporar iluminación adaptativa, pantallas y sistemas de control electrónico de iluminación. Los edificios industriales están pasando de las luminarias industriales y otras fuentes de iluminación de trabajo a sistemas de iluminación LED en red. Las empresas norteamericanas cuentan con una sólida experiencia en ingeniería, canales de venta y una amplia cartera de clientes.
Mercado estadounidense de diodos emisores de luz
Estados Unidos representó entre el 74 % y el 78 % del mercado norteamericano de diodos emisores de luz (LED) en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,9 % hasta 2034. Las aplicaciones de modernización, las instalaciones industriales, las aplicaciones automotrices y los edificios inteligentes siguen siendo áreas de aplicación importantes.
La sustitución de luminarias antiguas, junto con el creciente uso de sistemas de control, impulsa la demanda en Estados Unidos. Cree LED Lighting y General Electric ya cuentan con reconocimiento de marca, mientras que empresas internacionales atienden las necesidades de los sectores automotriz, electrónico, comercial y arquitectónico. Las tendencias en cuanto a aplicaciones se orientan hacia la iluminación blanca regulable, los sistemas de control con detección de presencia, la tecnología direccionable y las luminarias de alta intensidad. La modernización de los edificios generará oportunidades para la integración de LED en sistemas de gestión energética, convirtiendo así la iluminación en un componente clave de la automatización de instalaciones.
Mercado europeo de diodos emisores de luz
Europa representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,0 %. El Reino Unido sigue siendo un mercado importante para las modernizaciones y las soluciones de iluminación inteligente, impulsadas por las aplicaciones comerciales, las necesidades de infraestructura y las mejoras en edificios residenciales. El líder del mercado es Alemania, gracias a la automatización industrial, la fabricación de automóviles y las inversiones en eficiencia. Otros países que contribuyen son Francia, Italia y España, que impulsan la demanda con proyectos de modernización urbana, sistemas de iluminación hotelera, transporte e iniciativas de iluminación arquitectónica. Cada vez más, la demanda europea valora los productos eficientes, inteligentes y duraderos.
La normativa europea crea un entorno propicio para sustituir tecnologías antiguas e ineficientes por soluciones más eficaces y sostenibles. La iluminación automotriz es especialmente importante en Alemania, mientras que la modernización de las infraestructuras contribuye a impulsar la demanda en Europa Occidental y Meridional. Dos empresas clave con gran relevancia regional son Koninklijke Philips NV y ams-OSRAM AG, junto con especialistas en semiconductores.
Mercado de diodos emisores de luz en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 %. El dominio de China se sustenta en su sólida capacidad de fabricación, su actividad en el sector de la construcción y su capacidad de producción de LED. Japón y Corea del Sur poseen tecnologías avanzadas de semiconductores y pantallas, mientras que India y Australia generan demanda gracias a la urbanización y la actividad comercial.
La región cuenta con una red altamente desarrollada para la cadena de suministro de productos electrónicos y capacidades en constante crecimiento. China se encarga de la producción en masa de componentes, Japón se centra en la calidad y la especialización, y Corea del Sur sigue siendo importante en pantallas y semiconductores. India ha incrementado el uso de LED en la construcción, mientras que Australia contribuye con sistemas de iluminación comercial y exterior.
Mercado de diodos emisores de luz de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 9,0 % al 10,0 %, impulsado por la infraestructura urbana, los edificios energéticamente eficientes, los proyectos turísticos y el desarrollo industrial. Arabia Saudita lidera el mercado, seguida de los Emiratos Árabes Unidos y Sudáfrica, que contribuyen a la generación de demanda clave en aplicaciones comerciales, de infraestructura e industriales.
La urbanización en Arabia Saudita y los Emiratos Árabes Unidos genera la necesidad de iluminación arquitectónica, exterior, vial, hotelera y para edificios inteligentes. Sudáfrica genera demanda a través de renovaciones comerciales, plantas industriales y desarrollo de infraestructura. La sustitución de la iluminación tradicional sigue siendo una vía clave de adopción en la región de Oriente Medio y África. Las altas temperaturas ambientales también hacen importante la gestión térmica adecuada, la robustez del diseño del producto y el funcionamiento eficiente del controlador.
Análisis de segmentación
Tecnología
El segmento de Tecnología abarca las arquitecturas de encapsulado y semiconductores que determinan el rendimiento óptico, el comportamiento térmico, la fiabilidad y la flexibilidad de integración. Los diseños de montaje superficial siguen siendo ampliamente adoptados porque permiten la fabricación automatizada y las luminarias compactas, mientras que las arquitecturas COB y CSP se utilizan en aplicaciones que requieren mayor densidad o miniaturización. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,2 %. El mercado de diodos emisores de luz (LED) incluye cada vez más encapsulados especializados optimizados para aplicaciones automotrices, de pantallas, UV y de detección.
- Dispositivos de montaje superficial (SMD): Los LED SMD ofrecen un ensamblaje escalable, un tamaño compacto y una amplia compatibilidad con la producción automatizada, lo que los convierte en elementos fundamentales para la iluminación general, las pantallas, la señalización y la electrónica automotriz.
- Chip-on-Board (COB): La tecnología COB integra múltiples chips LED en un sustrato común, lo que permite una alta densidad luminosa, una iluminación uniforme y diseños ópticos compactos para iluminación profesional.
- Paquete a escala de chip (CSP): Las tecnologías CSP reducen las dimensiones del paquete y mejoran la integración óptica, lo que permite su uso en aplicaciones miniaturizadas para automoción, pantallas, dispositivos móviles e iluminación de alta densidad.
- Otras arquitecturas abordan requisitos especializados relacionados con el rendimiento térmico, la configuración óptica, el funcionamiento a alta potencia o las limitaciones mecánicas específicas de la aplicación.
Tipo de producto
El tipo de producto determina cómo la tecnología de semiconductores LED llega a los fabricantes de equipos, productores de iluminación y usuarios finales. Las lámparas y luminarias representan formatos comerciales consolidados, mientras que los módulos y componentes ofrecen mayor flexibilidad de diseño para los fabricantes de equipos originales (OEM). Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 7,8 %. La creciente integración de controladores, óptica, sensores y sistemas de control está impulsando a los fabricantes hacia productos listos para su aplicación.
- Lámparas LED: Las lámparas LED se utilizan ampliamente para aplicaciones de reemplazo directo, proporcionando formatos estandarizados para la modernización de la iluminación en entornos residenciales, comerciales, hoteleros e institucionales.
- Luminarias LED: Las luminarias integran LED con óptica, estructuras térmicas, controladores y carcasas, lo que permite un rendimiento específico para cada aplicación en oficinas, carreteras, fábricas, espacios comerciales e infraestructuras públicas.
- Módulos LED: Los módulos proporcionan motores de luz configurables para fabricantes de luminarias e integradores de sistemas, admitiendo factores de forma, características de color y rendimiento óptico personalizados.
- Componentes LED sin componentes: Los emisores a nivel de componente están destinados a aplicaciones OEM y especializadas donde los clientes requieren control sobre el diseño del sistema óptico, eléctrico, térmico y mecánico.
Tipo de aplicación e instalación
El tipo de aplicación e instalación abarca tanto el uso final de los LED como el proceso de implementación de los productos. La iluminación general sigue siendo amplia, mientras que las aplicaciones automotrices, de pantallas, retroiluminación y UV/IR presentan una demanda especializada. Las nuevas instalaciones incorporan cada vez más controles inteligentes desde su concepción, mientras que los proyectos de modernización priorizan la compatibilidad. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 %.
- Iluminación general: La iluminación residencial, comercial, industrial, vial y arquitectónica conforma la mayor base de aplicaciones, y la demanda está determinada por la eficiencia, el mantenimiento, la controlabilidad y la compatibilidad de las luminarias.
- Iluminación para automóviles: Los LED son compatibles con faros delanteros, luces traseras, señalización, iluminación interior y sistemas adaptativos, y la electrificación está aumentando la demanda de iluminación controlada electrónicamente y con un diseño flexible.
- Retroiluminación: Los LED siguen siendo importantes para las pantallas y los equipos electrónicos, donde la compacidad, el brillo, la calidad del color y la eficiencia energética influyen en la selección de componentes.
- Pantallas y señalización: Las tecnologías LED de alto brillo y paso fino son compatibles con pantallas de visión directa, señalización digital, publicidad, estadios, sistemas de información de transporte y entornos visuales inmersivos.
- UV/IR: Los LED ultravioleta e infrarrojos se utilizan en aplicaciones de esterilización, detección, inspección, comunicaciones, medicina, industria y seguridad que requieren una salida óptica específica de la longitud de onda.
- Nueva instalación: Los nuevos proyectos permiten diseñar LED, controles, sensores y sistemas de gestión de energía como soluciones integradas, lo que permite una mayor funcionalidad y un rendimiento optimizado durante su ciclo de vida.
- Modernización/Sustitución: Los proyectos de modernización se centran en sustituir las fuentes heredadas ineficientes, conservando al mismo tiempo la infraestructura existente, por lo que la compatibilidad, el tiempo de instalación, el ahorro en mantenimiento y el cumplimiento normativo son criterios de compra importantes.
Resumen de la oportunidad
|
Tipo de aplicación e instalación |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Iluminación general |
Alto |
Modernización inteligente |
Maduro |
|
Iluminación automotriz |
Alto |
Haz adaptativo |
Escalada |
|
Contraluz |
Medio |
Eficiencia de la pantalla |
Maduro |
|
Exhibición y señalización |
Medio |
Paso fino |
Escalada |
|
UV/IR |
Bajo |
Sistemas UV-C |
Emergente |
|
Nueva instalación |
Alto |
Controles integrados |
Escalada |
|
Modernización/Sustitución |
Alto |
Conversión heredada |
Maduro |
Factores que impulsan el crecimiento del mercado de diodos emisores de luz (LED) y análisis de su impacto
Sustitución global de tecnologías de iluminación ineficientes
La sustitución de soluciones de iluminación antiguas, como las incandescentes, halógenas, fluorescentes y otras, es un factor determinante, ya que los LED ofrecen una combinación de eficiencia, durabilidad, controlabilidad y una relación coste-beneficio cada vez más favorable. Las medidas de eficiencia energética, los requisitos mínimos y las licitaciones públicas impulsan aún más la renovación en edificios y exteriores. Para la Agencia Internacional de Energía, la adopción de la tecnología LED sigue siendo un factor importante en el desarrollo de la eficiencia lumínica, pero su análisis se centra en la siguiente etapa del proceso: soluciones más avanzadas y eficientes. Esto genera una demanda constante de lámparas, luminarias, módulos, controladores y drivers, especialmente cuando el ahorro energético justifica la actualización.
Ampliación del contenido sobre iluminación automotriz y electrónica.
En la industria automotriz, cada vez más fabricantes incorporan luces LED en sus faros, luces adaptativas, luces traseras, dispositivos de señalización, el interior y las funciones interactivas del vehículo. Esta tendencia se ve reforzada por los coches eléctricos, ya que los vehículos modernos integran la iluminación con la arquitectura electrónica, las pantallas, los sensores y los mecanismos controlados por software. Gracias a los LED, los fabricantes pueden crear diseños ópticos más compactos, ajustar los haces de luz dinámicamente, personalizar las luces y proporcionar una mejor iluminación de las carreteras. Asimismo, los LED se siguen utilizando en la electrónica de consumo para retroiluminar pantallas e incluso para ofrecer diseños de visión directa.
Crecimiento de la infraestructura de iluminación conectada e inteligente
Las tecnologías de iluminación conectada transforman los LED, pasando de ser simples luminarias a convertirse en infraestructuras controlables digitalmente. Gracias a sensores, tecnología inalámbrica, detección de presencia, aprovechamiento de la luz natural, regulación de intensidad y gestión remota, la iluminación se puede optimizar en función de la ocupación y el estado operativo. Esta evolución genera una creciente necesidad de dispositivos compatibles con estos sistemas de iluminación inteligente. Los edificios comerciales e industriales, almacenes, campus universitarios y redes de carreteras son especialmente adecuados para los sistemas de iluminación conectada debido a su amplia cobertura y horario de funcionamiento. Con la integración de la iluminación en los sistemas de gestión de edificios y de energía, la diferenciación ya no se basa únicamente en el rendimiento del emisor.
Tendencias futuras del mercado de diodos emisores de luz (LED)
Integración de MicroLED y semiconductores de alta densidad
Las tendencias del mercado de LED se orientan hacia formatos compactos, alta densidad de píxeles e integración de sistemas ópticos. La tecnología MicroLED avanza desde la fase de investigación hacia aplicaciones específicas donde el brillo, el contraste, la velocidad, la fiabilidad y el tamaño ofrecen ventajas. Además, los fabricantes de semiconductores han mejorado el empaquetado a nivel de chip y el acoplamiento óptico para minimizar el tamaño del sistema. Entre los mercados que adoptarán esta tecnología tempranamente se incluyen las pantallas para automóviles, los sistemas de realidad aumentada, los televisores de alta gama, la señalización digital y los visualizadores. El éxito dependerá del rendimiento, la rentabilidad de la transferencia de masas, la gestión de defectos y la capacidad de reparación, lo que convierte a la ingeniería de producción en un factor tan crucial como el rendimiento del LED.
Iluminación inteligente, centrada en el ser humano y con espectro ajustable.
Actualmente, las soluciones de iluminación se desarrollan cada vez más considerando espectros controlados, temperaturas de color, tendencias de ocupación y necesidades de las personas. Las tecnologías centradas en el ser humano permiten ajustar las características de la luz según la hora, la ubicación o las actividades, mientras que el control inteligente posibilita la conexión de la luminaria con el sensor y las plataformas del edificio. Gracias a los avances tecnológicos en semiconductores, se logra un control más preciso del espectro y un menor consumo de energía. Por ejemplo, Seoul Semiconductor Co., Ltd. sigue impulsando la tecnología SunLike, que funciona con un espectro similar al de la luz solar natural.
Oportunidades de mercado de los diodos emisores de luz (LED)
Expansión de las aplicaciones de UV-C y longitudes de onda especializadas.
Los LED UV-C ofrecen la oportunidad de extender la iluminación de semiconductores al tratamiento de agua, el tratamiento de aire, la desinfección de superficies, la inspección industrial y otras aplicaciones específicas de longitud de onda. Nichia Corporation ha continuado impulsando la tecnología UV-C, incluyendo un producto de 280 nm que entró en producción en masa tras demostrar una mayor eficiencia energética que sus generaciones anteriores. La oportunidad comercial se extiende más allá de la iluminación convencional, ya que los clientes buscan cada vez más alternativas sin mercurio, con formatos compactos y funcionamiento controlable. Los proveedores capaces de mejorar la salida óptica, la gestión térmica, la vida útil y el coste pueden centrarse en aplicaciones especializadas donde los requisitos de rendimiento crean mayores barreras de entrada y reducen la competencia directa de precios.
Fabricación localizada y soluciones LED específicas para cada aplicación.
Las previsiones del mercado de diodos emisores de luz (LED) apuntan a oportunidades para los fabricantes que combinan la producción regional con la ingeniería específica para cada aplicación. El suministro localizado puede reducir los riesgos logísticos y mejorar la capacidad de respuesta para clientes de los sectores automotriz, industrial, de infraestructura y comercial. Al mismo tiempo, los emisores especializados, diseñados para cumplir con las restricciones térmicas, los requisitos de color, la geometría óptica o las especificaciones normativas, pueden generar relaciones más sólidas con los clientes que los componentes estandarizados. Por lo tanto, las inversiones en automatización del empaquetado, pruebas, cualificación y soporte de diseño pueden fortalecer la posición competitiva. Las alianzas con fabricantes de luminarias, proveedores de nivel 1 para el sector automotriz, empresas de pantallas e integradores de sistemas pueden acelerar la cualificación y crear una demanda recurrente de plataformas de componentes diferenciadas.
Novedades recientes
- Agosto de 2026: ColorJet Group presentará su última innovación, la Verve LED Z20, en la Media Expo Delhi 2026, que se celebrará del 17 al 19 de septiembre de 2026 en el Bharat Mandapam de Nueva Delhi. Esta nueva impresora UV de cama plana está diseñada para ampliar las posibilidades de la impresión UV más allá de los sustratos planos convencionales, permitiendo una impresión de alta calidad en superficies curvas, contorneadas e irregulares. Con un área de impresión de 2500 × 1300 mm, la Verve LED Z20 está diseñada para aplicaciones industriales y especializadas donde las impresoras UV de cama plana convencionales pueden presentar limitaciones funcionales.
- Abril de 2026: Nuvoton Technology anunció hoy el inicio de la producción en masa de un diodo láser violeta de alta potencia (402 nm, 4,5 W) [1] que ofrece una salida óptica líder en la industria en un encapsulado CAN (TO-9) de 9,0 mm de diámetro [2]. Este producto logra una salida óptica 1,5 veces superior a la de nuestro producto convencional gracias a nuestra estructura de dispositivo patentada y a nuestra tecnología de diseño de disipación de calor, lo que contribuye a mejorar el rendimiento de producción en equipos ópticos como los sistemas de litografía sin máscara. Además, la incorporación de este producto a nuestra gama permite que nuestro portafolio de productos sea compatible con los principales materiales fotosensibles utilizados en el encapsulado avanzado de semiconductores.
- Enero de 2026: Nichia, el mayor fabricante mundial de LED/diodos láser e inventor de los LED azules y blancos de alto brillo, se complace en anunciar el lanzamiento a gran escala de su “Proyecto Sin Mercurio”, una iniciativa para sustituir las lámparas de mercurio utilizadas en Nichia por tecnología LED. Este proyecto se basa en el concepto de “fabricación sostenible” y tiene como objetivo sustituir todas las lámparas de mercurio utilizadas en las líneas de producción de Nichia por LED para 2030. Para lograr este objetivo, Nichia instalará dispositivos con tecnología LED y acelerará el desarrollo de las tecnologías necesarias.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -