
Marktgröße, Trends und Nachfrage nach Schmierstoffen bis 2034
Marktgröße und Prognose für Schmierstoffe (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Basisöl (Mineralöl, synthetisches Öl und biobasiertes Öl), nach Typ (Hydraulikflüssigkeiten, Motorenöle, Antriebsstrangschmierstoffe, Metallbearbeitungsflüssigkeiten, Fette, Prozessöle, Kühlmittel, Transformatorenöle und Sonstige) und nach Endverbrauchsbranche (Automobilindustrie (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Sonstige), Bauwesen, Energieerzeugung, Bergbau und Metallurgie, Lebensmittelverarbeitung, Öl und Gas, Schifffahrt, Luftfahrt und Sonstige).
- Status : Veröffentlicht
- Berichtscode : TIPRE00003547
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 536
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 10, 2026


Marktgröße 2025
181,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
271,48 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,6 %
Wachstumsrate
Adressierbarer Markt
2.054,22 Mrd. US-Dollar
(2026–2034)
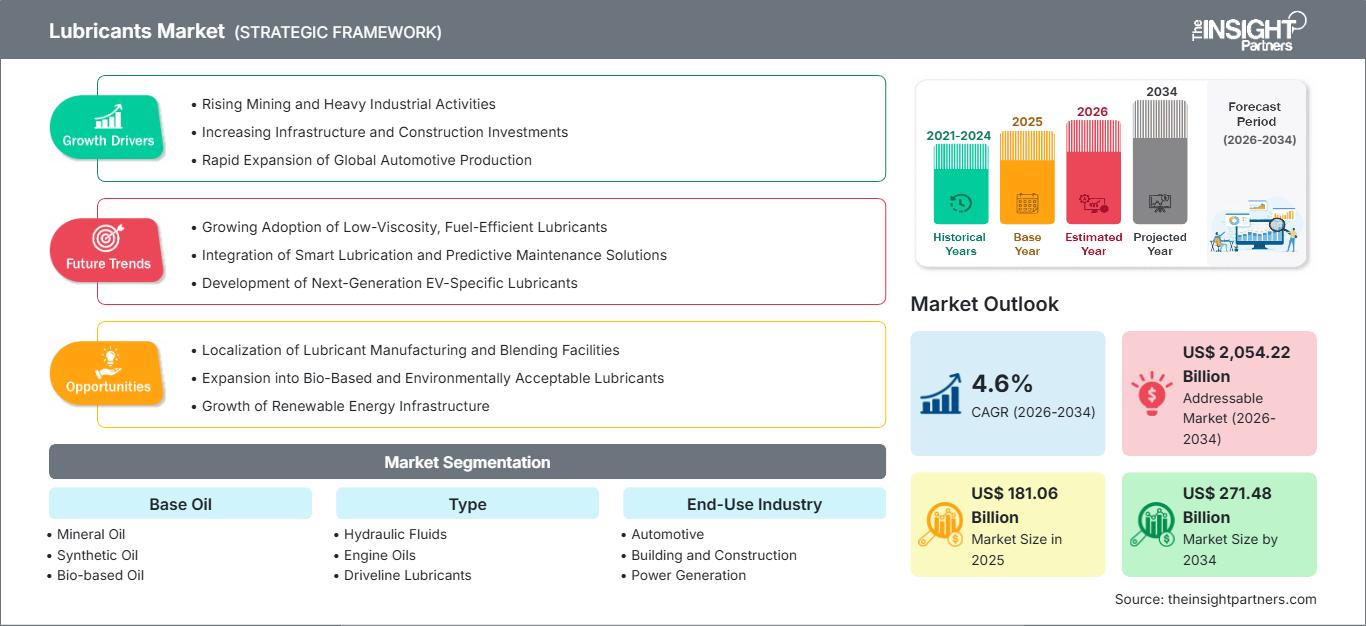
Der Schmierstoffmarkt wurde 2025 auf 181,06 Milliarden US-Dollar geschätzt und soll bis 2034 auf 271,48 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6 % von 2026 bis 2034 entspricht . Die Nachfrage wird durch den Ausbau des Fahrzeugbestands, die industrielle Produktion, den Infrastrukturausbau, die Anforderungen an die Zuverlässigkeit von Anlagen und die zunehmende Verwendung leistungsstarker Formulierungen getrieben. Die Produktentwicklung verlagert sich zudem hin zu synthetischen, biobasierten, energieeffizienten und anwendungsspezifischen Formulierungen für den Automobil- und Industriebereich.
Nordamerika bleibt ein wichtiger Marktfokus, da ausgereifte Fahrzeugflotten, industrielle Automatisierung, Energieerzeugung, Luft- und Raumfahrtaktivitäten sowie der Bedarf an Ersatzschmierstoffen den Schmierstoffverbrauch aufrechterhalten. Für die Region wird zwischen 2026 und 2034 ein jährliches Wachstum von 3,5–5,4 % prognostiziert , unterstützt durch hochwertige synthetische Formulierungen, Produkte mit längeren Ölwechselintervallen, Programme zur Steigerung der Anlageneffizienz und den regulatorischen Fokus auf Umweltverträglichkeit.
Marktanalyse und Einblicke für Schmierstoffe
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 20,20 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3 % wachsen , unterstützt durch industrielle Instandhaltung, den Verbrauch im Kfz-Ersatzteilmarkt und Premium-Formulierungen.
- USA: Die USA machten im Jahr 2025 etwa 82,07 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4 % wachsen, angetrieben durch Transport-, Fertigungs- und Energieanwendungen.
- Europa: Europa hielt im Jahr 2025 einen geschätzten Anteil von 23,50 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–4,6 % wachsen , wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch Automobilproduktion und industrielle Modernisierung stützen.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 27,85 % des Marktes aus und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,4 % verzeichnen , angeführt von China, Indien, Japan, Südkorea und den Produktionswirtschaften Südostasiens.
- Größtes Segment: Der Automobilsektor hatte im Jahr 2025 einen Marktanteil von rund 51,41 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6 % wachsen , wobei er die größte Nachfragebasis beibehält.
- Wachstumsstarkes Segment: Biobasiertes Öl hielt im Jahr 2025 einen Marktanteil von ca. 5,16 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9 % verzeichnen , was auf Umweltanwendungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Shell Plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corp, BP Plc, Fuchs SE, Valvoline Inc, China National Petroleum Corporation (CNPC), Puma Energy Holdings Pte Ltd, ENEOS Holdings Inc, Repsol SA, Gulf Oil International Ltd, Idemitsu Kosan Co Ltd, Hindustan Petroleum Corporation Ltd und Petron.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Schmierstoffmarkt hat sich von überwiegend mineralölbasierten Produkten hin zu differenzierten Formulierungen entwickelt, die auf Viskositätskontrolle, Oxidationsbeständigkeit, thermische Stabilität, Kraftstoffeffizienz und Anlagenschutz ausgelegt sind. Fortschritte in der Additivchemie, der Basisölverarbeitung, der synthetischen Formulierung und der Zustandsüberwachung ermöglichen längere Wartungsintervalle und anwendungsspezifische Leistung. Die Elektrifizierung des Automobilsektors verändert zudem die Anforderungen an Wärmeträgerflüssigkeiten, elektrische Antriebssysteme, Lager und Spezialfette .
Die zukünftige Nachfrage dürfte sich auf aufstrebende Produktionszentren ausweiten, insbesondere auf Indien, Südostasien, den Nahen Osten und ausgewählte afrikanische Volkswirtschaften. Investitionen in Energieinfrastruktur, Logistikflotten, Bergbau, erneuerbare Energien, Rechenzentren und fortschrittliche Fertigung schaffen Chancen für Spezialprodukte. Regulatorische Initiativen in Bezug auf Emissionen, Altöl, Meeresabwässer und die Umweltverträglichkeit der Industrie dürften Rezepturverbesserungen fördern. Beschaffungsentscheidungen werden daher zunehmend technischer, wobei OEM-Zulassungen, Lebenszyklusverhalten, Lieferkontinuität und Nachhaltigkeitskriterien an Bedeutung gewinnen.
Berichtsumfang zum Schmierstoffmarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 181,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 271,48 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,6 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Schmierstoffmarktanalyse
Eine breite Wertschöpfungskette, die mit aus Erdöl gewonnenen und synthetischen Basisölen beginnt und sich über die Additivproduktion, das Additivmischen, die Additivformulierung, die Verpackung und den Vertrieb bis hin zu technischen Dienstleistungen erstreckt, treibt das Wachstum des Schmierstoffmarktes an . Hauptabnehmer ist die Automobilindustrie, während industrielle Anwender Hydraulikflüssigkeiten, Getriebeöle, Metallbearbeitungsflüssigkeiten, Fette, Transformatorenöle, Prozessflüssigkeiten und Kühlmittel benötigen. Je mehr Maschinen im Einsatz sind, desto mehr Schmierstoffe müssen nachgefüllt und gewartet werden.
Die Angebotsdynamik hängt von der Verfügbarkeit von Basisöl, Additiven, der Raffinerieauslastung, den Transportkosten und den regionalen Mischkapazitäten ab. Integrierte Produzenten können die Rohstoffvolatilität durch vertikal integrierte Raffinerie- und Handelsaktivitäten steuern, während sich spezialisierte Anbieter durch ihre Formulierungskompetenz profilieren können. Schwankungen bei Rohöl-, Basisöl-, Additiv-, Energie- und Frachtkosten beeinflussen Produktpreise und Bestandsmanagement und führen zu einer Diversifizierung der Bezugsquellen und einer Regionalisierung der Produktion.
Produkttechnologie, Anwendungstechnik, Vertriebsreichweite, OEM-Beziehungen und Portfoliobreite gewinnen zunehmend an Bedeutung für die Wettbewerbspositionierung. Zu den integrierten Unternehmen und etablierten globalen Marken zählen Shell plc, Exxon Mobil Corporation, TotalEnergies SE, Chevron Corporation und BP plc, während FUCHS SE, PETROFER CHEMIE HR Fischer GmbH + Co. KG und Valvoline Inc. sich auf Spezialformulierungen und technische Dienstleistungen konzentrieren.
Die Investitionen verlagern sich zunehmend in regionale Produktionsstätten und höherwertige Produkte. Unternehmen wie die China National Petroleum Corporation, ENEOS Holdings, Inc., PJSC LUKOIL, Repsol, SA, Puma Energy Holdings Pte Ltd, Gulf Oil International Ltd und Petro-Canada Lubricants Inc. sind über spezifische regionale Lieferketten und Produktportfolios involviert. Dabei handelt es sich um synthetische Produkte, biobasierte Formulierungen, Schmierstoffe für Elektrofahrzeuge, vorausschauende Wartungsdienstleistungen und Initiativen zur Kreislaufwirtschaft – allesamt Faktoren, die zur strategischen Differenzierung beitragen. Daher konzentriert sich die Analyse des Schmierstoffmarktes zunehmend auf Formulierungskompetenzen sowie auf Vertriebs- und Produktionskapazitäten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Schmierstoffmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Schmierstoffmarkt
Nordamerika wird Schätzungen zufolge im Jahr 2025 20,20 % der weltweiten Nachfrage ausmachen , wobei für die Region bis 2034 ein jährliches Wachstum von 4,3 % prognostiziert wird . Ausgereifte Fahrzeugflotten, Industriemaschinen, die Luft- und Raumfahrtindustrie, der Bergbau und die Energieerzeugung bilden eine bedeutende Basis für Ersatz und Wartung. Die Nachfrage verlagert sich hin zu Motorenölen mit längeren Ölwechselintervallen, synthetischen Produkten, Hochleistungsfetten und speziellen Industrieflüssigkeiten, die die Anlageneffizienz verbessern. Die USA sind das wichtigste regionale Verbrauchszentrum.
Kanada und Mexiko ergänzen die regionale Nachfrage durch Bergbau, Energie, Fertigung, Transport und Automobilproduktion. Industriekunden nutzen zunehmend Ölanalysen und Zustandsüberwachung, um Schmierintervalle zu optimieren und Anlagenausfälle zu vermeiden. Umweltauflagen fördern den Einsatz von weniger toxischen, biologisch abbaubaren Formulierungen in ausgewählten Anwendungen in der Schifffahrt, Forstwirtschaft und Industrie. Regionale Anbieter profitieren von einer etablierten Vertriebsinfrastruktur, OEM-Beziehungen, lokalen Mischanlagen und technischem Support, der Kunden hilft, anwendungsspezifische Leistungsanforderungen zu erfüllen.
US-Schmierstoffmarkt
Die USA decken 2025 rund 82,07 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4 % wachsen . Der große Fahrzeugbestand an Pkw und Nutzfahrzeugen treibt die Nachfrage nach Motorenöl, Getriebeöl, Schmierfett und Hydraulikflüssigkeit an, während die Fertigungsindustrie und der Energiesektor den industriellen Verbrauch stützen. Führende Anbieter unterhalten landesweit umfassende Partnerschaften in den Bereichen Mischung, Vertrieb, technischer Support und Erstausrüster (OEM).
Die Anforderungen des Kfz-Ersatzteilmarktes bleiben neben Anwendungen in der Luft- und Raumfahrt, im Bauwesen, im Bergbau, in Rechenzentrumsinfrastrukturen und in der Energieerzeugung weiterhin wichtig. Shell plc, Exxon Mobil Corporation, Chevron Corporation, BP plc und Valvoline Inc. verfügen mit ihren Marken- und Spezialportfolios über eine bedeutende Marktpräsenz. Strengere Motorenspezifikationen, längere Ölwechselintervalle, Anforderungen an die Anlageneffizienz und synthetische Formulierungen fördern die Premiumisierung. Industrielle Anwender legen bei der Produktauswahl zunehmend Wert auf die Überwachung des Schmierstofflebenszyklus und die Reduzierung der Lebenszykluskosten, was die Nachfrage nach technischem Service weiter steigert.
Europäischer Schmierstoffmarkt
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 23,50 % erreichen , mit einem Wachstum von 5,4 % bis 2034. Deutschland bleibt aufgrund seiner Automobilindustrie, des Maschinenbaus, der chemischen Industrie und seines Ingenieurwesens führend. Großbritannien sichert die Nachfrage durch Anwendungen in den Bereichen Transport, Fertigung, Schifffahrt, Luftfahrt und Energie, während regulatorischer Druck effiziente und umweltverträgliche Rezepturen fördert.
Frankreich und Italien tragen maßgeblich zum Verbrauch in den Bereichen Automobil, Industriemaschinen, Lebensmittelverarbeitung und Transport bei. Spanien generiert zusätzliche Nachfrage durch Automobilherstellung, Logistik, Bauwesen, Energie und industrielle Prozesse. Europaweit fördern strengere Umweltauflagen und OEM-Spezifikationen den Einsatz synthetischer, niedrigviskoser, biologisch abbaubarer und anwendungsspezifischer Produkte. Wiederaufbereitung, Altölverwertung, Lebenszyklusanalyse und Formulierungseffizienz gewinnen bei Beschaffungsentscheidungen zunehmend an Bedeutung. Gleichzeitig setzen Industrieunternehmen verstärkt auf zustandsorientierte Instandhaltung und Hochleistungsschmierprogramme.
APAC-Schmierstoffmarkt
Der asiatisch-pazifische Raum (APAC) hält 2025 einen Marktanteil von rund 27,85 % am Schmierstoffmarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4 % wachsen . Damit ist er der führende regionale Markt. China stellt den größten Nachfragemarkt dar, gefolgt von Japan, Indien, Südkorea und Australien. Fahrzeugproduktion, Industrialisierung, Infrastrukturentwicklung und der Ausbau der Produktionskapazitäten treiben den Verbrauch an.
China und Indien sind wichtige Wachstumsmotoren, während Japan und Südkorea fortschrittliche Anwendungen in der Automobil-, Elektronik-, Schiffbau- und Maschinenbauindustrie unterstützen. Australien trägt durch Bergbau, Bauwesen, Transport und Energie dazu bei. Industriepolitik, Initiativen zur Förderung der heimischen Produktion, Infrastrukturinvestitionen und Energiewendeprojekte unterstützen die Herstellung von Hydraulikflüssigkeiten, Schmierfetten, Transformatorenölen und Spezialprodukten. Lokale Mischung, OEM-Zulassungen, technischer Service und anwendungsspezifische Formulierungen bleiben wichtige Wettbewerbsfaktoren.
Schmierstoffmarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9 % steigen. Unterstützt wird dieses Wachstum durch Investitionen in Energie, Bauwesen, Bergbau, Logistik und Infrastruktur. Saudi-Arabien ist der wichtigste Abnehmer regionaler Produkte, während die Vereinigten Arabischen Emirate weiterhin ein bedeutendes Distributions- und Reexportzentrum darstellen. Südafrika verfügt über eine diversifizierte Industriebasis, die Bergbau, Transport, Fertigung und Energieerzeugung umfasst.
Großprojekte im Energiesektor sichern die Nachfrage nach Industrie- und Prozessschmierstoffen, während der Infrastrukturausbau den Verbrauch von Hydraulikflüssigkeiten, Motorenölen, Fetten und Produkten für Baumaschinen erhöht. Der Rest der MEA-Region bietet Chancen durch den Ausbau von Transportflotten, die Mechanisierung der Landwirtschaft, Bergbauprojekte und die Industrialisierung. Aufgrund von Klimabedingungen, langen Transportwegen, hohem Anlagenbedarf und Schwankungen in der Lieferkette, die die Schmierstoffauswahl, den Lagerbedarf und die Wartungsintervalle beeinflussen, benötigen Lieferanten zunehmend robuste Vertriebsnetze.
Segmentierungsanalyse
Basisöl
Der Schmierstoffmarkt umfasst Mineralöl, synthetisches Öl und biobasiertes Öl. Jede Kategorie erfüllt unterschiedliche Anforderungen an Leistung, Kosten, Umweltverträglichkeit und Betrieb. Mineralöl bildet weiterhin die mengenmäßige Basis, während synthetisches Öl dort an Bedeutung gewinnt, wo thermische Stabilität, Kraftstoffeffizienz, Tieftemperaturverhalten und längere Wartungsintervalle einen höheren Preis rechtfertigen. Biobasiertes Öl ist zwar noch weniger verbreitet, profitiert aber von umweltsensiblen Anwendungen und nachhaltigkeitsorientierter Beschaffung.
- Mineralöl: Mineralöl behält aufgrund seiner breiten Verfügbarkeit, etablierten Formulierungstechnologie, Kostenwettbewerbsfähigkeit und Kompatibilität mit herkömmlichen Automobil- und Industrieanwendungen seine strategische Bedeutung. Es wird weiterhin in Anwendungen mit hohem Durchsatz eingesetzt, bei denen höchste Leistungsfähigkeit nicht zwingend erforderlich ist.
- Synthetisches Öl: Synthetisches Öl wird zunehmend für anspruchsvolle Motoren, Industriemaschinen, Luftfahrtgeräte und Spezialanwendungen gewählt, die eine verbesserte Oxidationsbeständigkeit, Temperaturstabilität, längere Wartungsintervalle und eine höhere Effizienz unter schwierigen Betriebsbedingungen erfordern.
- Biobasiertes Öl: Biobasiertes Öl gewinnt zunehmend an Bedeutung in umweltsensiblen Anwendungsbereichen wie Forstwirtschaft, Landwirtschaft, Schifffahrt und ausgewählten Industrieanlagen, wo biologische Abbaubarkeit, geringere Umweltbelastung und Nachhaltigkeitsnachweise die Beschaffungsentscheidungen beeinflussen.
Typ
Motorenöle bleiben zentral, während Hydraulikflüssigkeiten, Prozessöle, Transformatorenöle, Fette, Metallbearbeitungsflüssigkeiten und Kühlmittel von der Ausweitung des Einsatzes von Industrieanlagen und den damit verbundenen speziellen Leistungsanforderungen profitieren.
- Hydraulikflüssigkeiten: Hydraulikflüssigkeiten werden in der Bau-, Fertigungs-, Bergbau-, Landwirtschafts- und Materialtransportindustrie eingesetzt, wobei die Nachfrage zunehmend Formulierungen bevorzugt, die Verschleißschutz, thermische Stabilität, Reinheit und zuverlässigen Betrieb unter Hochdruckbedingungen gewährleisten.
- Motorenöle: Motorenöle stellen den größten Bedarf an Schmierstoffen bei Pkw, Nutzfahrzeugflotten, Motorrädern und Baumaschinen dar. Hochwertige synthetische Formulierungen gewinnen an Bedeutung, da Motoren immer kleiner, effizienter und technisch anspruchsvoller werden.
- Antriebsstrangschmierstoffe: Antriebsstrangschmierstoffe dienen der Schmierung von Getrieben, Differenzialen, Achsen und zugehörigen Systemen. Die Anforderungen an die Zusammensetzung werden zunehmend anwendungsspezifischer, da sich automatische Getriebe, Hybridantriebe und fortschrittliche Fahrzeugarchitekturen immer weiter verbreiten.
- Metallbearbeitungsflüssigkeiten: Metallbearbeitungsflüssigkeiten sind unerlässlich für das Schneiden, Umformen, Schleifen, Stanzen und Bearbeiten von Werkstücken. Hersteller legen dabei zunehmend Wert auf Werkzeugstandzeit, Oberflächenqualität, Arbeitssicherheit, Flüssigkeitsstabilität und Abfallreduzierung.
- Schmierfett: Schmierfett ist nach wie vor wichtig für Lager, Gelenke, Zahnräder und Bauteile, die Verunreinigungen oder schwierigen Nachschmierbedingungen ausgesetzt sind. Spezialschmierfette gewinnen in Anwendungen mit hohen Temperaturen, hoher Belastung, in der Schifffahrt und bei Elektromotoren zunehmend an Bedeutung.
- Prozessöle: Prozessöle werden als funktionelle Inputstoffe und Verarbeitungshilfsmittel in der Gummi-, Polymer-, Chemie-, Textil- und Fertigungsindustrie eingesetzt, wodurch die Nachfrage eng mit dem industriellen Produktionsniveau und den Anforderungen an die Materialverarbeitung verknüpft ist.
- Kühlmittel: Kühlmittel unterstützen Motoren, Industrieanlagen und Wärmemanagementsysteme durch die Kontrolle von Wärme und Korrosion. Für Hochleistungsmaschinen und elektrifizierte Antriebskomponenten werden zunehmend fortschrittliche Formulierungen benötigt.
- Transformatorenöle: Transformatorenöle bleiben für die elektrische Isolierung und Wärmeableitung in Transformatoren unerlässlich, wobei der Netzausbau, die Integration erneuerbarer Energien und der Ersatz alternder elektrischer Infrastruktur die langfristige Nachfrage stützen.
Endverbrauchsbranche
Die Automobilindustrie bleibt der größte Nachfragezweig, während die Bereiche Energieerzeugung, Bauwesen, Bergbau, Lebensmittelverarbeitung, Öl und Gas, Schifffahrt und Luftfahrt vielfältige Anforderungen an die Leistungsfähigkeit von Spezialschmierstoffen stellen.
- Automobilindustrie: Der Automobilkonsum umfasst Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und andere Fahrzeugkategorien. Die Nachfrage wird durch Flottenwachstum, Austauschzyklen, OEM-Spezifikationen, Motorentechnologie und steigende Effizienzanforderungen bestimmt.
- Hoch- und Tiefbau: Im Hoch- und Tiefbau entsteht eine Nachfrage nach Baggern, Kränen, Ladern, Kompressoren, Betonmaschinen und anderen Maschinen, die Hydraulikflüssigkeiten, Motoröle, Fette und Getriebeschmierstoffe benötigen, um unter anspruchsvollen Bedingungen funktionieren zu können.
- Energieerzeugung: Bei der Energieerzeugung werden Turbinenöle, Hydraulikflüssigkeiten, Fette, Transformatorenöle und Spezialprodukte für konventionelle und erneuerbare Energieanlagen verwendet, wobei die Zuverlässigkeit der Anlagen und die Optimierung der Wartung einen starken Einfluss auf die Beschaffung haben.
- Bergbau und Metallurgie: Im Bergbau und in der Metallurgie werden Hochleistungsschmierstoffe für Brecher, Förderbänder, Mühlen, Muldenkipper, Hydrauliksysteme und Verarbeitungsanlagen benötigt, wodurch eine Nachfrage nach hochbelastbaren, kontaminationsresistenten und langlebigen Formulierungen entsteht.
- Lebensmittelverarbeitung: In der Lebensmittelverarbeitung werden Spezialschmierstoffe benötigt, die für Anwendungen entwickelt wurden, bei denen es zu einem unbeabsichtigten Lebensmittelkontakt kommen kann. Daher sind die Einhaltung gesetzlicher Vorschriften, Reinheit, geringe Toxizität und eine zuverlässige Geräteleistung wichtige Kaufkriterien.
- Öl und Gas: In der Öl- und Gasindustrie werden Schmierstoffe für Bohr-, Kompressions-, Pump-, Transport-, Raffinerie- und Verarbeitungsanlagen benötigt. Unter den rauen Betriebsbedingungen steigt der Bedarf an leistungsstarken, thermisch stabilen Formulierungen.
- Marine: Für Anwendungen im maritimen Bereich werden Motoröle, Getriebeschmierstoffe, Hydraulikflüssigkeiten und umweltverträgliche Produkte für Antriebs- und Hilfseinrichtungen benötigt, wobei die Einhaltung gesetzlicher Vorschriften und die Zuverlässigkeit der Ausrüstung die Auswahl der Lieferanten beeinflussen.
- Luftfahrt: In der Luftfahrt werden hochspezialisierte Schmierstoffe für Flugzeugtriebwerke, Turbinen, Lager, Aktuatoren und Hilfssysteme benötigt, wobei strenge Spezifikationen, Sicherheitsanforderungen, Qualifizierungsprozesse und thermische Leistungsanforderungen hohe technische Hürden darstellen.
- Weitere Branchen: Zu den weiteren Branchen zählen Landwirtschaft, Eisenbahnwesen, Chemie, Pharmazie, Elektronik und allgemeine Fertigung. Dadurch entsteht eine vielfältige Nachfrage nach spezialisierten Produkten, die auf die Konstruktion der Anlagen und die Betriebsbedingungen abgestimmt sind.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Automobil |
Hoch |
Flotteneffizienz |
Reifen |
|
Hochbau und Konstruktion |
Medium |
Geräteverfügbarkeit |
Skalierung |
|
Stromerzeugung |
Medium |
Netzerweiterung |
Skalierung |
|
Bergbau und Metallurgie |
Medium |
Hochleistungsfähig |
Reifen |
|
Lebensmittelverarbeitung |
Medium |
Hygienische Schmierung |
Skalierung |
|
Öl und Gas |
Medium |
Anlagenzuverlässigkeit |
Reifen |
|
Marine |
Medium |
EAL-Einführung |
Skalierung |
|
Luftfahrt |
Niedrig |
Thermische Leistung |
Reifen |
|
Andere |
Niedrig |
Spezialsysteme |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Schmierstoffmarktes
Vergrößerter Fahrzeugbestand und gewerblicher Transport
Das Wachstum des Autobesitzes in Schwellenländern treibt die Nachfrage nach Motorenöl, Antriebsstrangschmierstoffen und -fetten, Kühlmitteln und Getriebeölen direkt an. Nutzfahrzeugflotten spielen eine Schlüsselrolle im Ersatzteilmarkt, da ihre hohe Auslastung viele Wartungszyklen erfordert. Logistik, E-Commerce-Vertrieb, öffentlicher Nahverkehr, Bauwesen und regionaler Güterverkehr tragen ebenfalls zum weiteren Anstieg des Schmierstoffbedarfs pro Fahrzeug bei. Gleichzeitig erhöhen die gestiegenen OEM-Spezifikationen die technischen Anforderungen an Viskositätskontrolle, Oxidationsbeständigkeit, Ablagerungsschutz und Kraftstoffeffizienz. Lieferanten können daher beginnen, Kunden zu höherpreisigen Produkten zu lenken, anstatt sich nur auf hohe Absatzmengen zu konzentrieren. Während die Elektrifizierung die Nachfrage nach traditionellem Motorenöl langfristig etwas dämpft, benötigen andere Komponenten von Hybridfahrzeugen – wie beispielsweise Öle für Nutzfahrzeugflotten, Thermomanagementöle und Öle außerhalb des Antriebsstrangs – weiterhin Spezialöle.
Anforderungen an die Zuverlässigkeit von Industrieautomatisierung und -ausrüstung
Mit der zunehmenden Modernisierung der Industrie steigt der Wert von Maschinenverfügbarkeit, Energieeffizienz und vorausschauender Wartung. Automatisierte Anlagen laufen in Produktionsstätten, Bergwerken, Kraftwerken, Lagerhallen und Verarbeitungsanlagen immer häufiger kontinuierlich und unter höheren Lasten. Schmierstoffausfälle können zu kostspieligen Stillstandszeiten führen und Einkäufer beunruhigen, wenn der Schmierstoff instabil wird, verunreinigt oder oxidiert ist oder lange Wechselintervalle aufweist. Anstatt nur einem festen Zeitplan zu folgen, ermöglichen digitale Ölanalyse (DOA) und sensorgestützte Zustandsüberwachung (SCM) den Bedienern, den optimalen Zeitpunkt für einen Schmierstoffwechsel zu bestimmen. Dies unterstützt Premiumprodukte mit messbaren Vorteilen über ihren gesamten Lebenszyklus. Die Schmierstoffauswahl kann Teil der Wartungsplanung sein und somit zum Leistungsumfang für den Kunden werden. Dies stärkt die Kundenbindung für Hersteller, die Formulierungstechnologie mit technischem Service kombinieren. Besonders wichtig ist dies für Hydrauliksysteme, Lager, Getriebe, Kompressoren, Turbinen und andere Maschinen, bei denen ein unerwarteter Ausfall die Produktion zum Erliegen bringen kann.
Infrastrukturinvestitionen und Ausbau des Energiesystems
Die Stromerzeugung, der Transportsektor, industrielle Anwendungen und der Städtebau erhöhen den Bedarf an Schmierstoffen. Windkraftanlagen und deren Lagerschmierung, Solaranlagenbau und -wartung sowie elektrische Wartungs- und Transformatorenöle sind Bereiche, in denen die Nachfrage zur Verbesserung der Stromnetze steigen wird. Hydraulikflüssigkeiten, Motorenöle, Fette und Antriebsstrangschmierstoffe werden auch in schweren Maschinenparks bei Bau- und Infrastrukturprojekten eingesetzt. Schwellenländer sind von Bedeutung, da sie zwei parallele Trends erleben: Infrastrukturentwicklung und Wachstum in der Fertigungsindustrie und Logistik. Energie- und Infrastrukturunternehmen berücksichtigen zunehmend die Zuverlässigkeit, den technischen Support, die Versorgungssicherheit und die Lebensdauer ihrer Anlagen bei Schmierstofflieferanten. Dies ist vorteilhaft für Hersteller, die ihre Produkte lokal mischen können, über anwendungstechnisches Know-how verfügen und ein flächendeckendes Vertriebsnetz mit mehreren Standorten zur Unterstützung großer Projekte betreiben.
Zukunftstrends auf dem Schmierstoffmarkt
Übergang zu kohlenstoffarmen und zirkulären Schmierstofflösungen
Es wird erwartet, dass sich die Trends im Schmierstoffmarkt schrittweise hin zu kohlenstoffärmeren Rohstoffen, biologisch abbaubaren Estern, wiederaufbereiteten Basisölen, recycelten Verpackungen und Produkten mit längerer Lebensdauer verlagern werden. Dies bedeutet nicht, dass mineralische Formulierungen auslaufen werden, sondern dass die Umweltverträglichkeit künftig ein wichtigeres formales Beschaffungskriterium sein wird. LCO berücksichtigt mittlerweile neben technischen Aspekten auch die Auswirkungen über den gesamten Lebenszyklus und wird von Flottenbetreibern, Industrieunternehmen, Schifffahrtsunternehmen und Infrastrukturbetreibern gleichermaßen eingesetzt. Die Wiederaufbereitung ermöglicht Kreislaufwirtschaft, indem Altöle in wiederverwendbare Basis-Olefin-Komponenten umgewandelt werden. Lieferanten sind im Vorteil, wenn sie die Produktzusammensetzung, die Umweltverträglichkeit, die Sammelwege und die Entsorgung dokumentieren können, da Nachhaltigkeit zunehmend Bestandteil der Unternehmensrichtlinien wird. Zukünftig wird sich die Produktentwicklung voraussichtlich eher auf ein ausgewogenes Verhältnis von biologischer Abbaubarkeit, Oxidationsstabilität, Gerätekompatibilität und Kosten konzentrieren, als Nachhaltigkeit als zentrales Merkmal zu betrachten.
Digitales Schmierstoffmanagement und anwendungsspezifische Formulierung
Digitale Technologien werden voraussichtlich in der Schmierstoffauswahl, -überwachung und -wartung verstärkt eingesetzt. Viskositätsänderungen, Verunreinigungen, Oxidation, Verschleißpartikel und anormale Betriebsbedingungen lassen sich mithilfe von Sensoren, Laboranalysen, vernetzten Anlagen und prädiktiver Analytik erkennen, bevor es zu Anlagenausfällen kommt. Dies bedeutet einen Wandel vom reinen Verkauf von Schmierstoffen hin zu Lösungen für die Anlagenleistung. Zusätzlich zu den traditionellen Produkten werden Hersteller künftig digitale Überwachungsdienste, automatisierte Empfehlungen und anwendungsspezifische Wartungsprogramme anbieten. Im Bereich der Produktformulierung können Informationen von vernetzten Maschinen genutzt werden, um die Produktanforderungen anhand von Temperatur, Last, Drehzahl, Verunreinigungen und Betriebszyklus präziser zu spezifizieren. Dies ist besonders wichtig für den Bergbau, die Fertigungsindustrie, die Energieerzeugung, die Schifffahrt und große Nutzfahrzeugflotten – wo Wartungsstillstände erhebliche finanzielle Auswirkungen haben können. Digitale Dienste werden integriert, um die Premiumpositionierung zu stärken und die Beziehungen zwischen Lieferanten, OEMs und industriellen Anwendern zu verbessern.
Marktchancen für Schmierstoffe
Entwicklung von Hochleistungsflüssigkeiten für elektrifizierte Anlagen
Mit der zunehmenden Elektrifizierung und den damit einhergehenden neuen Spezialisierungsmöglichkeiten decken Prognosen zum Schmierstoffmarkt diese Bereiche neben dem konventionellen Motor immer stärker ab. Anbieter können Schmierstoffe mit verbesserter elektrischer Leitfähigkeit, thermischer Stabilität, Materialverträglichkeit, geringer Flüchtigkeit und geeigneten Reibungseigenschaften entwickeln. Die Chancen beschränken sich nicht auf den Pkw-Sektor, sondern erstrecken sich auch auf elektrische Nutzfahrzeuge, Busse, Bergbaumaschinen, Lagertechnik und Industrieantriebe. Hersteller mit bestehenden OEM-Beziehungen haben Zugang zu Qualifizierungskapazitäten, um frühzeitig in neue Plattformen einzusteigen; spezialisierte Anbieter können sich auf hochwertige Anwendungen konzentrieren, bei denen die technische Leistungsfähigkeit wichtiger ist als das Produktionsvolumen. Investitionen sollten vorrangig in Formulierungslabore, Testeinrichtungen, Additivverträglichkeit und die gemeinsame Entwicklung von Ausrüstung fließen. Die Produktionskapazität der jeweiligen Region wird eine entscheidende Rolle spielen, da sich die Lieferkette für Elektromobilität zunehmend in China, Europa, Nordamerika und Indien regionalisiert.
Lokalisierte Mischung und Erweiterung zirkulärer Basisölnetzwerke
Regionalisierte Fertigung bietet die Chance, Lieferkettenrisiken zu reduzieren und flexibler auf Kundenbedürfnisse einzugehen. Lokale Mischanlagen ermöglichen länderspezifische Spezifikationen, geringere Transportkosten und kürzere Lieferzeiten sowie mehr Flexibilität im gesamten Automobil- und Industrieportfolio. Die Sammlung und Wiederaufbereitung von Altöl schafft Kreislaufwirtschaften, reduziert den Bedarf an neuem Basisöl und unterstützt Umweltziele. Diese Chance bietet sich insbesondere in wachstumsstarken Märkten, in denen Fahrzeugzahlen, Produktion und Infrastrukturinvestitionen zunehmen. Partnerschaften mit Händlern, Altölsammlern, Recyclingunternehmen, OEMs und Industriekunden verbessern den Marktzugang. Qualitätskontrollierte Sammelsysteme, Wiederaufbereitung, Additivverträglichkeit, digitale Rückverfolgbarkeit und regionale Logistik sollten Investitionsprioritäten darstellen. Integrierte Modelle bieten die Aussicht auf erhöhte Resilienz und einen Mehrwert, der über den traditionellen Schmierstoffvertrieb hinausgeht.
Aktuelle Entwicklungen
- August 2026: FUCHS SE eröffnete ihr neues, 5.110 Quadratmeter großes Americas Technology Center in Taunton, Massachusetts. Das Zentrum konzentriert sich auf Forschung, Entwicklung, technischen Support, Formulierung, Validierung und Leistungstests für Anwendungen in der Automobilindustrie, der industriellen Fertigung, der Metallverarbeitung, der Medizintechnik und weiteren Bereichen. Die Investition stärkt anwendungsorientierte Innovationen und die Zusammenarbeit mit Kunden in ganz Amerika.
- August 2026: SK Enmove hat sein Vertriebsnetz für Premium-Basisöle in Nordamerika ausgebaut und damit seine Position in der regionalen Schmierstofflieferkette gestärkt. Diese Entwicklung ist marktrelevant, da Premium-Basisöle in Hochleistungsschmierstoffformulierungen zunehmend an Bedeutung gewinnen, insbesondere für Hersteller, die eine höhere Effizienz, Langlebigkeit und verbesserte Formulierungsleistung anstreben.
- Juli 2026: Hyrax Oil Sdn Bhd unterzeichnete Verträge zur Expansion seiner Hyrax Estramol-Ester-Transformatorflüssigkeiten nach Thailand, Kambodscha, Laos, Myanmar und Vietnam . Metson Power wurde zum bevorzugten Vertriebspartner für mineralische und esterbasierte Transformatoröle sowie Industrieschmierstoffe ernannt, während Eternity Technology Engineering exklusiver technischer Servicepartner in Thailand wurde. Diese Entwicklung fördert den Ausbau biologisch abbaubarer Isolierflüssigkeiten und stärkt die regionalen technischen Kompetenzen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -