
Markt für Mammografie Detektoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Mammographiedetektoren (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Detektortypen (Computerradiographiedetektoren, Flachdetektoren, CMOS-Flachdetektoren, Sonstige), Endnutzern (Krankenhäuser und Kliniken, Diagnosezentren) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika und Asien-Pazifik).
- Status : Veröffentlicht
- Berichtscode : TIPRE00025153
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 255
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
178,49 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
304,22 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,1 %
Wachstumsrate
Adressierbarer Markt
2.185,23 Mio. US$
(2026–2034)
Der Markt für Mammographiedetektoren wurde 2025 auf 178,49 Millionen US-Dollar geschätzt und soll bis 2034 auf 304,22 Millionen US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1 % im Zeitraum 2026–2034. Treiber dieses Wachstums sind die zunehmende Verbreitung der digitalen Brusttomosynthese, die Modernisierung von Bildaufnahmesystemen und der steigende Bedarf an verbesserter Detektorempfindlichkeit.
In Nordamerika wird die Marktgröße für Mammographiedetektoren durch organisierte Screening-Programme, die hohe Verbreitung digitaler Mammographie und die stetige Modernisierung von Brustbildgebungslaboren bestimmt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,0–6,4 % prognostiziert, getrieben durch stabile Kostenerstattung, KI-gestützte Workflow-Lösungen für die Bildgebung und Modernisierungsmöglichkeiten für Krankenhäuser und ambulante Brustzentren.
Marktanalyse und Einblicke für Mammographiedetektoren
- Nordamerika Die Region hatte 2025 einen Marktanteil von 40–42 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,0 und 6,4 %, was auf gut ausgebaute installierte Systeme, die Einhaltung der Screening-Vorgaben und den Technologiewechsel zurückzuführen ist.
- Die USA repräsentierten im Jahr 2025 82–86 % Nordamerikas und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,1 und 6,5 %, angeführt von Verbesserungen der Tomosynthese.
- Europa hielt im Jahr 2025 einen Marktanteil von 20–22 % und wächst im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,3 und 5,7 %, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Einkaufsaktivitäten anführen.
- Asien-Pazifik: Der Asien-Pazifik-Raum erreichte 2025 einen Marktanteil von 26–28 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,7 und 7,1 %, angetrieben von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Flachbilddetektoren hielten 2025 einen Marktanteil von 44–46 % und erwarteten im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,5 %, was eine breite klinische Akzeptanz widerspiegelt.
- Das Segment der wachstumsstarken CMOS-Flachdetektoren erreichte 2025 einen Marktanteil von 24–26 % und verzeichnete im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,7–8,1 %, unterstützt durch kompakte Systeme.
- Detaillierte Analyse der wichtigsten Unternehmen : Hologic, Inc.; GE HealthCare Technologies Inc.; Siemens Healthineers AG; Agfa-Gevaert NV; FUJIFILM Holdings Corporation; DRTECH Corporation; Varex Imaging Corporation; Teledyne DALSA, Inc.; Vieworks Co., Ltd.; und Rayence Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Umstellung umfasst den Übergang von der analogen zur digitalen Brustbildgebung, die Reduzierung von Bildrauschen und die Verbesserung der Auflösung. Die Detektorherstellung wird durch Faktoren wie Ausbeute, Gleichmäßigkeit der Szintillatorbeschichtung und eine längere Lebensdauer im anspruchsvollen Umfeld des Gesundheitswesens beeinflusst. Entwickler haben Detektormodule entwickelt, die die Tomosynthese und die kontrastverstärkte Mammographie ermöglichen.
In den nächsten fünf Jahren wird die Beschaffung in unterentwickelten Regionen dank des Ausbaus öffentlicher Krebsvorsorgeuntersuchungen und der von privaten Anbietern angebotenen Diagnostik für Frauen zunehmen. Der regulatorische Fokus auf die Früherkennung von Krebs, die Optimierung der Strahlenexposition und die softwaregestützte Bildanalyse erhöht den Bedarf an neuen Detektoren in der bestehenden Ausstattung. Die Investitionen werden sich voraussichtlich auf CMOS-Detektoren, Bildgebungspanels und servicebasierte Austauschprogramme für Detektoren konzentrieren.
Marktbericht zu Mammographiedetektoren – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 178,49 Millionen US-Dollar |
| Marktgröße bis 2034 | 304,22 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,1 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Mammographiedetektoren
Die Wachstumsaussichten des Marktes für Mammographiedetektoren hängen von der Brustkrebs-Screeningrate, der Detektorempfindlichkeit und der Wirtschaftlichkeit des Austauschs ab. Es besteht eine steigende Nachfrage nach Detektionstechnologien, die eine verbesserte Auflösung bei gleichzeitiger Minimierung der Strahlenbelastung für die Patientinnen bieten. Diagnostische Zentren benötigen zunehmend Detektoren, die eine schnellere Bildakquisition, eine geringere Wiederholungsrate und die Anbindung an eine Tomosynthese-Workstation ermöglichen.
Die Lieferantendynamik ist nach wie vor einzigartig, da die Detektorherstellung hochentwickelte Elektronik, Szintillatortechnologie, die Kalibrierung von Panels und zuverlässige Tests nach medizinischen Standards erfordert. Originalgerätehersteller (OEMs) sind auf ein Ökosystem aus Experten in der Detektor- und Bildgebungssystemfertigung, Softwareunternehmen und Dienstleistern angewiesen. Diese Dynamik begünstigt Lieferanten, die Produktionskonstanz und technisches Know-how bieten können.
Die Marktstudie zu Mammographiedetektoren zeigt ein hart umkämpftes Marktumfeld mit vertikaler Integration bei Bildgebungsunternehmen und Detektorherstellern. Hologic, Inc., GE HealthCare Technologies Inc. und Siemens Healthineers AG konkurrieren mit Komplettsystemen für die Mammographie, während Varex Imaging Corporation, Teledyne DALSA, Inc., Vieworks Co., Ltd., Rayence Co., Ltd. und DRTECH Corporation technologische Fortschritte im Bereich der Detektoren bieten.
Die strategische Positionierung wird heute maßgeblich von KI-Bereitschaft, Tomosynthese-Kompatibilität, Lebenszyklus-Services und Vertriebskanalzugang beeinflusst. FUJIFILM Holdings Corporation und Agfa-Gevaert NV haben dank ihrer Lösungen für Bildgebungs-Workflows einen Vorteil, während koreanische und nordamerikanische Detektorhersteller mit CMOS-Technologie und Zuverlässigkeit bei Flachbildschirmen konkurrieren. Die Investitionen konzentrieren sich nun auf die Skalierbarkeit der Fertigung und auf Detektormodule für die kompakte Mammographie.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Mammographie-Detektoren: Strategische Einblicke
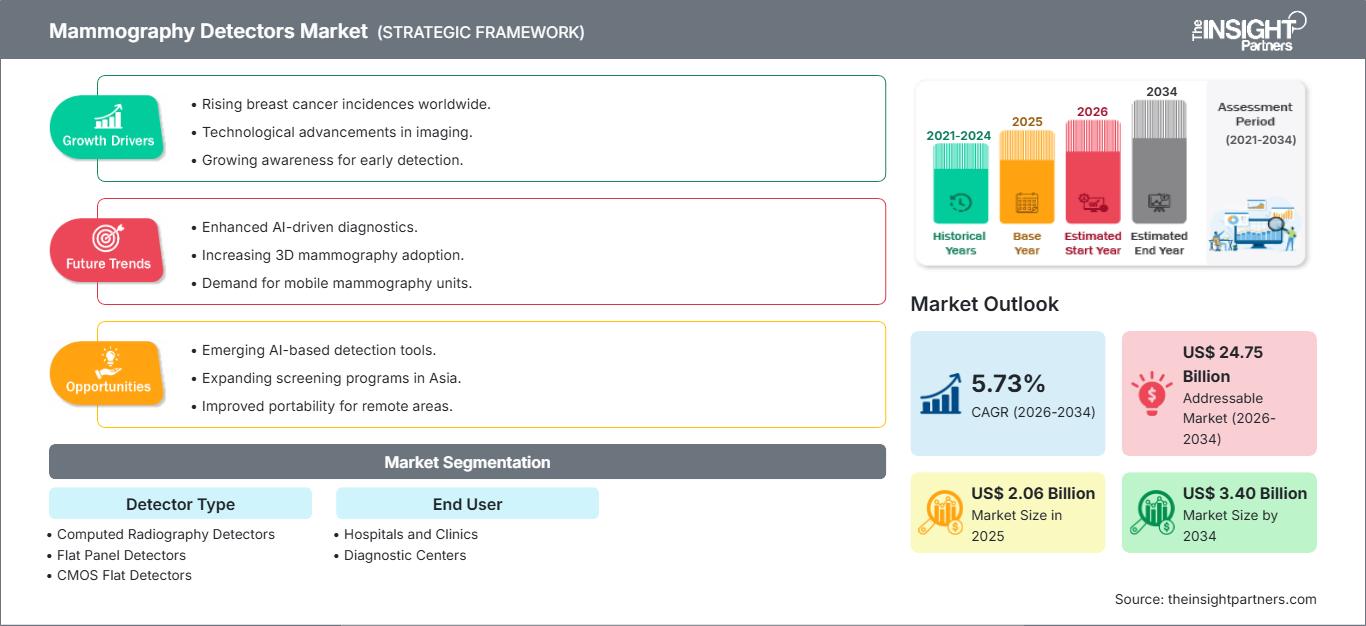
Regionale Einblicke
Markt für Mammographiedetektoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 40–42 % am Markt für Mammographiedetektoren und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,4 % wachsen. Hohe Screening-Teilnahmeraten, etablierte Erstattungswege und die Konzentration von Tomosynthesesystemen in Krankenhäusern und ambulanten Bildgebungszentren treiben die Nachfrage an. Die Modernisierung der Detektoren ist insbesondere für Einrichtungen, die die Untersuchungszeiten verkürzen möchten, von entscheidender Bedeutung.
Die Einführung FDA-zertifizierter Technologien, die aktive Förderung von Programmen zur Frauengesundheit und der zuverlässige Service der Anbieter sind die Hauptvorteile für die Region. Brustzentren rüsten ihre älteren digitalen Systeme auf Panels um, die Bildkonsistenz, effektive Dosen und kürzere Untersuchungszeiten ermöglichen. Das Wachstum in Nordamerika wird durch die zunehmende Beliebtheit der kontrastverstärkten Mammographie und künstlicher Intelligenz bei der Befundung vorangetrieben.
US-Markt für Mammographiedetektoren
Die USA repräsentierten 2025 82–86 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,5 % wachsen. Die Nachfrage in den USA hängt von der frühzeitigen Erkennung von dichtem Brustgewebe, einer umfassenden Krankenversicherung und dem ständigen Austausch der installierten 2D- und frühen 3D-Technologie ab. Große Unternehmen verfügen in der Regel über Detektoren, die nach bestimmten standardisierten Protokollen arbeiten.
Die Präsenz der Unternehmen ist von großer Bedeutung und umfasst Firmen wie Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG, Varex Imaging Corporation und Teledyne DALSA, Inc. Das Anwendungsspektrum reicht von Standard-Screenings über Diagnostik bis hin zu Biopsien. Zu den Kaufkriterien zählen Verfügbarkeit, Systemsicherheit, KI-Fähigkeiten und Gesamtbetriebskosten.
Europäischer Markt für Mammographiedetektoren
Europa hielt 2025 einen Marktanteil von 20–22 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % wachsen. Großbritannien profitiert von strukturierten Screening- und Austauschmaßnahmen in den öffentlichen Bildgebungsnetzwerken, wobei die Beschaffungszyklen weiterhin budgetsensibel sind. Hinsichtlich der Nachfrage sind Zuverlässigkeit, korrekte Dosiskontrolle und die Einhaltung des nationalen Qualitätsstandards für Brustkrebs-Screenings entscheidende Faktoren.
Deutschland ist aufgrund seiner hochentwickelten radiologischen Einrichtungen, seines starken Diagnostiksektors und der Implementierung der digitalen Mammographie-Tomosynthese in spezialisierten Zentren Marktführer. Frankreich, Italien und Spanien modernisieren ihre Kapazitäten zur Durchführung von Screening-Programmen kontinuierlich und legen dabei besonderen Wert auf Bildqualität und Arbeitsabläufe.
Markt für Mammographiedetektoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte 2025 einen Marktanteil von 26–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,1 % wachsen. China ist aufgrund des Ausbaus des Krankenhausnetzes, der lokalen Geräteproduktion und seiner Krebsvorsorgeprogramme führend. Japan und Südkorea fördern durch ihren hohen Technologieeinsatz die Verbreitung hochwertiger Detektoren.
Indien und Australien tragen aufgrund ihrer privaten Diagnostik- und Krebsvorsorgeprogramme zum Marktwachstum bei. Zu den industriellen Faktoren in der Region zählen die Detektorherstellung, Halbleitertechnologien und die Systemmontage. Wertorientierte Beschaffung gewinnt an Bedeutung, wobei Panels ein ausgewogenes Verhältnis zwischen Qualität und Wirtschaftlichkeit aufweisen.
Markt für Mammographiedetektoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,6–4,0 % erwartet. Saudi-Arabien ist führend, unterstützt durch Investitionen in die Gesundheitsinfrastruktur und Initiativen zur Gesundheitsvorsorge für Frauen. Während die Vereinigten Arabischen Emirate ihre Kapazitäten im Bereich der Premium-Diagnostik ausbauen, ist Südafrika das führende Land südlich der Sahara in Bezug auf moderne Geräte zur Brustbildgebung.
Die Nachfrage im übrigen Nahen Osten und in Afrika ist aufgrund unterschiedlicher Finanzierungsmöglichkeiten, der Anzahl an Radiologen und der Verfügbarkeit von Dienstleistungen unregelmäßig. Energiebezogene Investitionen in Krankenhäuser in den Golfstaaten fördern die Entwicklung digitaler Röntgengeräte. Die Installation von Detektoren hängt jedoch von Wartung, Schulung und Finanzierungsmöglichkeiten ab.
Segmentierungsanalyse
Detektortypen
Für Detektortypen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,8–6,2 % erwartet. Der Markt für Mammographiedetektoren ist durch das Zusammenspiel von Bildempfindlichkeit, Aufnahmezeit, Gerätekosten und klinischem Arbeitsablauf geprägt. Direkte digitale und CMOS-basierte Lösungen ziehen Investitionen an, da Anbieter höhere Auflösung, geringeres Rauschen und für Tomosynthese-fähige Mammographieplattformen geeignete Panelformate priorisieren.
- Computerradiographiedetektoren sind in kostenbewussten Umgebungen und in Übergangssituationen der Bildgebung von Bedeutung, die eine Umwandlung in digitale Form erfordern, sich aber keine High-End-Digitaldetektoren leisten können.
- Bei der Beschaffung werden Flachbilddetektoren aufgrund ihrer garantierten digitalen Bildaufnahmekapazität, ihrer Verfügbarkeit und ihrer Kompatibilität mit digitalen Vollfeld-Mammographie- und Tomosynthesesystemen bevorzugt.
- CMOS-Flachdetektoren haben aufgrund ihrer schnellen Auslesekapazität, kompakten Systemgröße, des geringeren Energiebedarfs und ihrer Anwendung in fortgeschrittenen Brustbildgebungsstudien strategische Bedeutung erlangt.
Endbenutzer
Für Endnutzer wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,9–6,3 % erwartet. Krankenhäuser und Kliniken verfügen über eine größere installierte Basis, da sie Screening, diagnostische Abklärung, Biopsieunterstützung und multidisziplinäre Behandlungspfade für Krebspatienten verwalten. Diagnostische Zentren expandieren mit dem Ausbau ambulanter Netzwerke und ermöglichen einen schnelleren Zugang zur Gesundheitsversorgung. Sie reagieren jedoch weiterhin empfindlicher auf die Geräteauslastung, die Kostenerstattungssicherheit und die Amortisationszeiten der Investitionen.
- Krankenhäuser und Kliniken gehören zu den ersten Anwendern, da sie einen höheren Durchsatz, mehr klinische Funktionen und Bildgebungsfähigkeiten benötigen, die für Brustkrebs-Screening, Diagnostik und Intervention erforderlich sind.
- Diagnostische Zentren erfreuen sich weiterhin großer Beliebtheit, da der Markt den Zugang durch die Entwicklung ambulanter Bildgebungsnetzwerke, Brustkrebs-Screening-Dienste und gezielte Investitionen in weniger komplexe Systeme erweitert.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser und Kliniken |
Hoch |
Integrierte Versorgung |
Reifen |
|
Diagnostikzentren |
Medium |
Ambulanter Zugang |
Skalierung |
Markt für Mammographiedetektoren: Wachstumstreiber und Wirkungsanalyse
Steigende Zahlen bei Brustkrebs-Screenings und das Ziel der Früherkennung
Steigende Screening-Zahlen sind nach wie vor der wichtigste strukturelle Faktor für die Anforderungen an Detektoren. Brustkrebs zählt laut Weltgesundheitsorganisation zu den häufigsten Krebsarten bei Frauen weltweit, wodurch die Früherkennung im Gesundheitswesen höchste Priorität hat. Neben den steigenden Screening-Zahlen benötigen radiologische Abteilungen Detektoren, die auch unter hohem Patientenaufkommen Bilder mit gleichbleibender Qualität, kurzen Zykluszeiten und hoher Zuverlässigkeit liefern. Dieser Faktor wird besonders in Krankenhäusern und Diagnosezentren deutlich, wenn veraltete Geräte ersetzt werden, um Tomosynthese, die Diagnostik von dichtem Brustgewebe und Nachsorgeuntersuchungen zu ermöglichen.
Umstellung von herkömmlichen Erfassungsmethoden auf digitale Direktbildverarbeitungsplattformen
Der Wandel von der Computerradiographie und frühen digitalen Technologien hin zu modernen Flachbild- und CMOS-Detektoren wirkt sich auf die Beschaffung aus. Letztere ermöglichen weniger Untersuchungen, eine höhere Bildverfügbarkeit und Qualitätskontrollprozesse, die die von Kassetten übertreffen. In Krankenhäusern mit mehreren Mammographiegeräten zeigen sich durch diese Fortschritte schnellere Bearbeitungszeiten und weniger Ausfallzeiten. Der Markteinfluss wird sowohl durch Ersatzbeschaffungen als auch durch Modernisierungen getrieben, die digitale Brusttomosynthese, kontrastmittelverstärkte Mammographie und KI-gestützte Befundung umfassen.
Arbeitsbelastung durch Radiologenmangel und höhere Untersuchungskomplexität
Steigende Zahlen bei bildgebenden Untersuchungen und begrenztes Personal stellen radiologische Abteilungen, die Brustbildgebung durchführen, vor große Herausforderungen. Die Tomosynthese erzeugt im Vergleich zur 2D-Mammographie eine größere Bilddatenbank, wodurch Geschwindigkeit, Konsistenz des Detektorsignals und Bildqualität für die Softwareverarbeitung an Bedeutung gewinnen. Detektoren, die die Anzahl von Wiederholungsaufnahmen minimieren und die Bildrekonstruktion vereinfachen, können Einrichtungen helfen, ihre Effizienz zu erhalten, ohne die diagnostischen Kriterien zu verändern. Der zweite Schlüsselfaktor bei der Beschaffung ist neben der Qualität auch die Zuverlässigkeit, Automatisierung und Kompatibilität mit dem PACS-System, was für die Produktivität wichtig ist.
Markt für Mammographiedetektoren: Zukunftstrends
CMOS-Integration in kompakten und spezialisierten Brustbildgebungssystemen
Die Marktentwicklung bei Mammographiedetektoren deutet auf eine zunehmende Verbreitung von CMOS-basierten Detektionstechnologien in kleinen und spezialisierten Brustbildgebungsgeräten hin. CMOS-Detektoren bieten schnelles Auslesen, rauscharme Elektronik und flexible Bauformen, wodurch Hersteller Systeme entwickeln können, die sich für kleinere Kliniken oder sogar ambulante Einrichtungen eignen. Langfristig könnten solche Entwicklungen die Abhängigkeit von großen und teuren Geräten verringern und die Verfügbarkeit fortschrittlicher Bildgebungstechnologien verbessern. Hersteller werden voraussichtlich besonderen Wert auf die Miniaturisierung der Panels, das Wärmemanagement und die Langlebigkeit der Elektronik legen.
Detektoroptimierung für KI- und kontrastverstärkte Mammographie
Bei der zukünftigen Detektorentwicklung wird der Fokus verstärkt auf der Abstimmung mit KI und kontrastverstärkter Mammographie liegen. Der Erfolg beider Anwendungen hängt von einer hohen Signalqualität, minimalen Artefakten und einer zuverlässigen Kalibrierung ab, da das Bild selbst eine notwendige Eingangsgröße für den Algorithmus darstellt. Detektoren werden zunehmend mit Systemherstellern und Softwareanbietern zusammenarbeiten, um sicherzustellen, dass die vom Detektor erfassten Daten für die automatisierte Läsionserkennung, Dichteanalyse und Bildrekonstruktion genutzt werden können.
Marktchancen für Mammographiedetektoren
Austauschprogramme für alternde digitale Mammographieanlagen
Die Nachfrage nach Ersatzgeräten bietet Anbietern von Mammographiesystemen, die Krankenhäuser, Kliniken und radiologische Einrichtungen mit veralteten Systemen beliefern, konkrete Chancen. Viele der installierten Geräte sind zwar noch funktionsfähig, weisen jedoch Einschränkungen hinsichtlich Detektorleistung, Wartung und Softwarekompatibilität auf. Anbieter können dies nutzen, indem sie ihren Kunden Upgrade-Optionen, den Austausch der Detektoren sowie Wartungsdienste und Finanzierungslösungen anbieten, um die Anschaffungskosten zu senken. Prognosen für den Markt für Mammographiedetektoren deuten auf eine steigende Nachfrage in Einrichtungen hin, die ihre Arbeitsabläufe optimieren können, ohne die Räumlichkeiten zu verändern.
Marktzugang in Schwellenländern durch wertorientierte Detektorplattformen
Der sich entwickelnde Markt bietet Potenzial für Detektoren, die auf Kosteneffizienz, Langlebigkeit und einfacher Bedienung basieren. In vielen Regionen wächst der Bedarf an Screening schneller als die verfügbaren Mittel für High-End-Technologie, wodurch sich Marktchancen für erschwingliche digitale Mammographiegeräte ergeben. Es liegt im Interesse der Anbieter, Joint Ventures mit lokalen Distributoren, öffentlichen Krankenhäusern und privaten Diagnosenetzwerken einzugehen, um die Versorgung mit geeigneten Detektoren sicherzustellen. Die erfolgreiche Umsetzung solcher Pläne erfordert einen ausgewogenen Kompromiss zwischen Bildgebungsleistung, Bedienkomfort und behördlichen Zulassungen.
Aktuelle Entwicklungen
- Juni 2026: Hologic konnte einen positiven Erfolg verbuchen: Das Einheitliche Patentgericht (EPG) entschied in einem Patentstreit gegen Siemens Healthineers zugunsten von Hologic. Grund dafür war, dass die Mammographiesysteme MAMMOMAT B.brilliant von Siemens die von Hologic im Rahmen des europäischen Patents EP 2 352 431 patentierte Fokussierungstechnologie des Envision™-Systems verletzten.
- Juni 2026: Installation des ersten KI-gestützten digitalen Mammographiesystems von FUJIFILM India bei NM Medical, Indien. Das AMULET SOPHINITY-System von FUJIFILM nutzt künstliche Intelligenz in Kombination mit Niedrigdosis-Mammographie für eine effektive Visualisierung und Diagnose. Diese Installation ist ein wichtiger Schritt hin zu einer verbesserten Gesundheitsversorgung von Frauen mithilfe fortschrittlicher und präziser Brustbildgebungstechnologie.
- April 2026: GE HealthCare gab außerdem eine erweiterte Partnerschaft mit DeepHealth, Inc. bekannt, einem weltweit führenden Anbieter von KI-basierter Gesundheitsinformatik und Tochtergesellschaft von RadNet, Inc. Ziel der Partnerschaft ist die Weiterentwicklung und Vermarktung von Mammographie-Lösungen auf Basis künstlicher Intelligenz. Diese Nachricht wurde im Rahmen des SBI Annual Symposiums veröffentlicht, auf dem GE HealthCare seine neuesten Entwicklungen in der Brustbildgebung und Frauengesundheit präsentierte.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -