
Mercado de detectores para mamografía: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de detectores de mamografía (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipos de detectores (detectores de radiografía computarizada, detectores de panel plano, detectores planos CMOS, otros), usuarios finales (hospitales y clínicas, centros de diagnóstico) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, América del Sur y Central y Asia Pacífico).
- Estado : Publicada
- Código de informe : TIPRE00025153
- Categoría : Ciencias de la vida
- Número de páginas : 255
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
178,49 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
304,22 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,1 %
Índice de crecimiento
Mercado potencial
US$ 2.185,23 millones
(2026-2034)
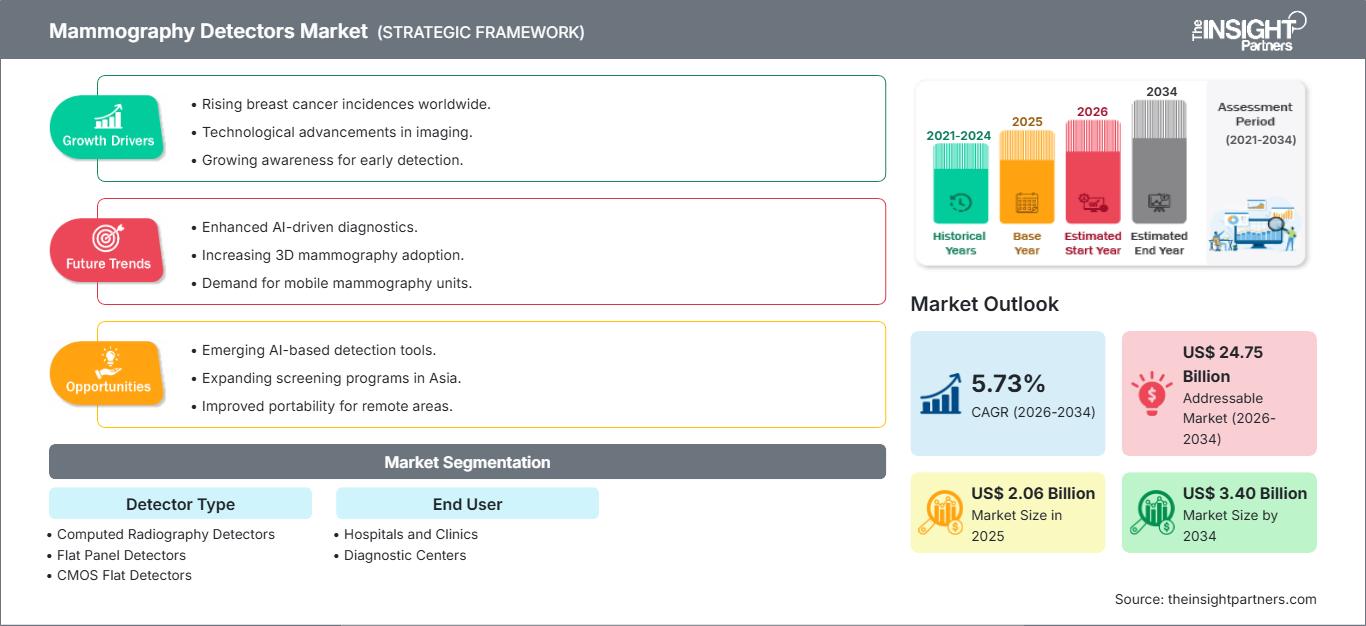
El mercado de detectores de mamografía alcanzó un valor de 178,49 millones de dólares estadounidenses en 2025 y se prevé que alcance los 304,22 millones de dólares estadounidenses en 2034; se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,1 % durante el período 2026-2034. Este crecimiento se debe a la adopción de la tecnología de tomosíntesis digital de mama, las mejoras en los sistemas de captura de imágenes y la creciente necesidad de una mayor sensibilidad en los detectores.
En Norteamérica, el tamaño del mercado de detectores de mamografía está determinado por programas de cribado organizados, una alta penetración de la mamografía digital y la constante modernización de las salas de diagnóstico por imagen mamaria. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,4 % durante el periodo 2026-2034, impulsada por la estabilidad de los reembolsos, las soluciones de flujo de trabajo de imagenología basadas en IA y las oportunidades de actualización para hospitales y centros ambulatorios de mama.
Evaluación y perspectivas del mercado de detectores de mamografía
- América del Norte. La región representó entre el 40 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,0 % y el 6,4 % durante el período 2026-2034, gracias a la solidez de los sistemas instalados, el cumplimiento de las normas de selección y la renovación tecnológica.
- EE. UU. En 2025, Estados Unidos representaba entre el 82 % y el 86 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,1 % y el 6,5 % durante el período 2026-2034, impulsada por las mejoras en la tomosíntesis.
- Europa representó entre el 20% y el 22% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,3% y el 5,7% durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la actividad de compra.
- La región Asia-Pacífico capturó entre el 26 % y el 28 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,7 % y el 7,1 % durante el período 2026-2034, impulsada por China, Japón, Corea del Sur, India y Australia.
- El segmento más grande, los detectores de panel plano, representó entre el 44 % y el 46 % de la cuota de mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 5,1 % y el 5,5 % durante el período 2026-2034, lo que refleja una amplia aceptación clínica.
- El segmento de alto crecimiento de detectores planos CMOS representó una cuota de mercado del 24-26% en 2025, con una tasa de crecimiento anual compuesta (CAGR) de entre el 7,7% y el 8,1% durante el período 2026-2034, gracias al apoyo de sistemas compactos.
- Empresas clave analizadas en detalle : Hologic, Inc.; GE HealthCare Technologies Inc.; Siemens Healthineers AG; Agfa-Gevaert NV; FUJIFILM Holdings Corporation; DRTECH Corporation; Varex Imaging Corporation; Teledyne DALSA, Inc.; Vieworks Co., Ltd.; y Rayence Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La migración tecnológica implica el paso de la imagenología mamaria analógica a la digital, la reducción del ruido y la mejora de la resolución. La fabricación de detectores se ve afectada por el rendimiento, la uniformidad del recubrimiento de los centelleadores y una mayor vida útil en el exigente entorno del sector sanitario. Los diseñadores han desarrollado módulos detectores que facilitarán la tomosíntesis y la mamografía con contraste.
Durante los próximos cinco años, la adquisición de equipos médicos aumentará en las regiones subdesarrolladas gracias al desarrollo de programas públicos de detección precoz del cáncer y servicios de diagnóstico para mujeres ofrecidos por cadenas privadas. El enfoque regulatorio en la detección precoz del cáncer, la optimización de la exposición a la radiación y el análisis de imágenes asistido por software incrementa la necesidad de reemplazar los detectores existentes. Es muy probable que las inversiones se concentren en detectores CMOS, paneles de imagen y programas de reemplazo de detectores basados en servicios.
Alcance del informe de mercado de detectores de mamografía
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 178,49 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 304,22 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,1% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de detectores de mamografía
Las perspectivas de crecimiento del mercado de detectores de mamografía dependen de la tasa de detección precoz del cáncer de mama, la sensibilidad del detector y la rentabilidad de su reemplazo. Existe una creciente demanda de tecnologías de detección que ofrezcan una mayor resolución y minimicen la exposición de las pacientes a la radiación. Los centros de diagnóstico requieren cada vez más detectores que permitan una adquisición más rápida, una menor tasa de readquisición y la compatibilidad con estaciones de trabajo de tomosíntesis.
La dinámica con los proveedores sigue siendo particular, ya que la fabricación de detectores implica electrónica avanzada, tecnología de centelleo, calibración de paneles y pruebas fiables de grado médico. Los fabricantes de equipos originales dependen de un ecosistema compuesto por expertos en la fabricación de detectores, sistemas de imagen, empresas de software y proveedores de servicios. Esta dinámica favorece a los proveedores capaces de ofrecer consistencia en la producción y experiencia técnica.
El estudio de mercado de detectores de mamografía revela un entorno altamente competitivo caracterizado por la integración vertical entre las empresas de imagen y los fabricantes de detectores. Hologic, Inc., GE HealthCare Technologies Inc. y Siemens Healthineers AG compiten con sistemas completos de mamografía, mientras que Varex Imaging Corporation, Teledyne DALSA, Inc., Vieworks Co., Ltd., Rayence Co., Ltd. y DRTECH Corporation ofrecen avances tecnológicos en el ámbito de los detectores.
El posicionamiento estratégico se ve ahora fuertemente influenciado por la preparación para la IA, la compatibilidad con la tomosíntesis, los servicios de ciclo de vida y las capacidades de acceso a canales. FUJIFILM Holdings Corporation y Agfa-Gevaert NV cuentan con una ventaja gracias a sus soluciones de flujo de trabajo de imágenes, mientras que las empresas de detectores coreanas y norteamericanas compiten con la tecnología CMOS y la fiabilidad de los paneles planos. La inversión se centra ahora en la escalabilidad de la fabricación y los módulos de detectores para mamografía compacta.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de detectores de mamografía: Perspectivas estratégicas
Perspectivas regionales
Mercado de detectores de mamografía en Norteamérica
América del Norte representó entre el 40 % y el 42 % de la cuota de mercado de detectores de mamografía en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,4 % durante el período 2026-2034. La alta participación en programas de detección, los sistemas de reembolso establecidos y la concentración de sistemas de tomosíntesis en hospitales y clínicas de diagnóstico por imagen ambulatorias impulsan la demanda. La actualización de los detectores es especialmente crucial para los centros interesados en reducir los tiempos de los ciclos de examen.
La adopción de tecnología certificada por la FDA, la promoción activa de programas de salud femenina y el servicio confiable de los proveedores son las principales ventajas para la región. Los centros de diagnóstico por imagen mamaria están actualizando sus sistemas digitales antiguos a paneles que ofrecen consistencia de imagen, dosis efectivas y tiempos de examen más rápidos. El crecimiento en Norteamérica se debe a la creciente popularidad de la mamografía con contraste y la inteligencia artificial en la interpretación de imágenes.
Mercado de detectores de mamografía en EE. UU.
En 2025, Estados Unidos representaba entre el 82 % y el 86 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,5 % entre 2026 y 2034. La demanda del país depende de una amplia cobertura de detección de cáncer de mama, una cobertura de seguro extensa y la renovación constante de la tecnología 2D y 3D inicial instalada. Las grandes empresas suelen contar con detectores que funcionan según protocolos estandarizados.
La presencia de estas empresas es muy importante e incluye firmas como Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG, Varex Imaging Corporation y Teledyne DALSA, Inc. El rango de aplicaciones abarca desde exámenes de detección estándar hasta diagnósticos y biopsias. Entre los factores a considerar para la compra se incluyen el tiempo de actividad, la seguridad del sistema, la capacidad de inteligencia artificial y el costo total de propiedad.
Mercado europeo de detectores de mamografía
Europa representó entre el 20 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,7 % durante el periodo 2026-2034. El Reino Unido se beneficia de una actividad estructurada de cribado y reemplazo en las redes públicas de diagnóstico por imagen, si bien los ciclos de adquisición siguen estando sujetos a limitaciones presupuestarias. En cuanto a la demanda, la fiabilidad, el control adecuado de la dosis y el cumplimiento de la norma nacional de calidad para las pruebas de detección de cáncer de mama son factores clave.
Alemania es líder del mercado gracias a sus avanzadas instalaciones radiológicas, su sólido sector de diagnóstico y la implementación de la tomosíntesis mamográfica digital en centros especializados. Francia, Italia y España modernizan constantemente sus capacidades para llevar a cabo programas de cribado por etapas, prestando especial atención a la calidad de las imágenes y al flujo de trabajo.
Mercado de detectores de mamografía en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 26 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,1 % durante el período 2026-2034. China lidera el mercado gracias al desarrollo de hospitales, la fabricación local de equipos y los programas de detección precoz del cáncer. Japón y Corea del Sur facilitan la adopción de detectores de alta calidad gracias a su avanzada tecnología.
India y Australia impulsan el crecimiento del mercado gracias a sus programas privados de diagnóstico y detección precoz del cáncer. Entre los factores industriales de la región destacan la fabricación de detectores, las tecnologías de semiconductores y el ensamblaje de sistemas. La adquisición de valor añadido está ganando terreno, ofreciendo paneles que combinan calidad y asequibilidad.
Mercado de detectores de mamografía en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,0 % durante el periodo 2026-2034. Arabia Saudita es el país líder, gracias a la inversión en infraestructura sanitaria y a las iniciativas de detección precoz de la salud femenina. Mientras que los Emiratos Árabes Unidos están desarrollando sus capacidades en diagnósticos de alta gama, Sudáfrica es el país subsahariano con mayor equipamiento avanzado para diagnóstico por imagen mamaria.
La demanda en el resto de Oriente Medio y África es irregular debido a las diferencias en el nivel de financiación, el número de radiólogos y la disponibilidad de servicios. Las inversiones en energía en los hospitales de los estados del Golfo garantizan el desarrollo de unidades de radiografía digital. Sin embargo, la instalación de detectores depende del mantenimiento, la capacitación y las posibilidades de financiación.
Análisis de segmentación
Tipos de detectores
Se prevé que los tipos de detectores registren una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,2 % durante el período 2026-2034. El alcance del mercado de detectores de mamografía, en función de las distintas tecnologías, se define por el equilibrio entre la sensibilidad de la imagen, el tiempo de adquisición, el coste del equipo y el flujo de trabajo clínico. Las soluciones digitales directas y basadas en CMOS están atrayendo inversiones, ya que los proveedores priorizan una mayor resolución, un menor ruido y formatos de panel adecuados para las plataformas de mamografía con tomosíntesis.
- Los detectores de radiografía computarizada son importantes en entornos donde el costo es un factor crítico y en escenarios de imágenes transitorias que requieren la conversión a formato digital, pero que no pueden permitirse detectores digitales de alta gama.
- Los detectores de panel plano son los preferidos en las adquisiciones debido a su capacidad garantizada de adquisición de imágenes digitales, la disponibilidad del servicio y su compatibilidad con los sistemas de mamografía digital de campo completo y tomosíntesis.
- Los detectores planos CMOS han adquirido importancia estratégica debido a su rápida capacidad de lectura, su tamaño compacto, sus menores requisitos de energía y su aplicación en estudios avanzados de imágenes mamarias.
Usuarios finales
Se prevé que los usuarios finales registren una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,3 % durante el período 2026-2034. Los hospitales y las clínicas mantienen una base instalada mayor debido a que gestionan la detección precoz, la evaluación diagnóstica, el apoyo a las biopsias y los protocolos multidisciplinarios para el tratamiento del cáncer. Los centros de diagnóstico se están expandiendo a medida que las redes de atención ambulatoria amplían su acceso, pero siguen siendo más sensibles a la utilización de los equipos, la certeza de los reembolsos y los plazos de recuperación de la inversión.
- Los hospitales y las clínicas son pioneros en la adopción de estas tecnologías debido a su necesidad de mayor capacidad de procesamiento, más funciones clínicas y capacidades de imagen necesarias para la detección, el diagnóstico y la intervención en casos de cáncer de mama.
- Los centros de diagnóstico siguen experimentando una fuerte adopción a medida que el mercado amplía el acceso mediante el desarrollo de redes de diagnóstico por imagen ambulatorias, servicios de detección precoz del cáncer de mama e inversiones selectivas en sistemas menos complejos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospitales y clínicas |
Alto |
Atención integral |
Maduro |
|
Centros de diagnóstico |
Medio |
Acceso ambulatorio |
Escalada |
Factores que impulsan el crecimiento del mercado de detectores de mamografía y análisis de su impacto
Aumento del número de pruebas de detección de cáncer de mama y objetivos de detección precoz.
El aumento del volumen de pruebas de detección sigue siendo el factor estructural más importante que determina los requisitos de los detectores. La Organización Mundial de la Salud ha catalogado el cáncer de mama como uno de los principales tipos de cáncer en mujeres a nivel mundial, lo que sitúa la detección precoz en el centro de la planificación sanitaria. Junto con el aumento del volumen de pruebas de detección, los departamentos de radiología requieren detectores que produzcan imágenes con calidad constante, ciclos de tiempo cortos y consistencia en condiciones de alto volumen. Este factor se hace especialmente evidente en hospitales y centros de diagnóstico cuando se reemplaza el equipo antiguo para ofrecer tomosíntesis, diagnóstico de mamas densas y diagnósticos de seguimiento.
Transición de plataformas de captura tradicionales a plataformas de imagen digital directa
El cambio de la radiografía computarizada y las primeras tecnologías digitales a los avanzados detectores de panel plano y CMOS está influyendo en las adquisiciones. Estos últimos ofrecen un menor número de procedimientos, mayor disponibilidad de imágenes y procesos de control de calidad superiores a los de los casetes. En hospitales equipados con varias unidades de mamografía, es evidente que estos avances permiten obtener resultados más rápidos y reducir las interrupciones. La influencia en el mercado se debe tanto a la sustitución de equipos como a las actualizaciones, que incluyen la tomosíntesis digital de mama, la mamografía con contraste y la revisión mediante inteligencia artificial.
Presión en el flujo de trabajo debido a la escasez de radiólogos y a la mayor complejidad de los exámenes.
El creciente número de estudios de imagen y la escasez de personal representan dos desafíos para los departamentos de radiología que realizan estudios de imagen mamaria. La tomosíntesis genera una base de datos de imágenes más amplia que la mamografía 2D, lo que hace que la velocidad, la consistencia de la señal del detector y la calidad de la imagen, listas para el procesamiento por software, sean más relevantes. Los detectores que minimizan el número de repeticiones y facilitan la reconstrucción de imágenes pueden ayudar a los centros a mantener su eficiencia sin modificar los criterios de diagnóstico. El segundo factor clave que impulsa la adquisición no es solo la calidad, sino también otras características de los detectores que resultan importantes para la productividad, como la fiabilidad, la automatización y la compatibilidad con el sistema PACS.
Tendencias futuras del mercado de detectores de mamografía
Integración de CMOS en sistemas de imagen mamaria compactos y especializados
Las tendencias en el mercado de detectores de mamografía apuntan a una creciente adopción de tecnologías de detección basadas en CMOS en dispositivos de imagen mamaria pequeños y de uso específico. Los detectores CMOS ofrecen lectura rápida, electrónica de bajo ruido y formatos flexibles, lo que permite a los fabricantes crear sistemas adecuados para clínicas pequeñas o incluso centros ambulatorios. A largo plazo, estos avances podrían minimizar la dependencia de equipos grandes y costosos y aumentar la disponibilidad de tecnología de imagen avanzada. Es probable que los fabricantes hagan hincapié en la miniaturización del panel, la gestión térmica y la electrónica duradera.
Optimización de detectores para IA y mamografía con contraste
En el desarrollo futuro de detectores, se hará mayor hincapié en la alineación con la IA y la mamografía con contraste. El éxito de ambas aplicaciones depende de una señal de alta calidad, artefactos mínimos y una calibración fiable, ya que la imagen en sí es un dato esencial para el algoritmo. Es probable que los detectores colaboren cada vez más con los fabricantes de sistemas y los proveedores de software para garantizar que los datos obtenidos puedan utilizarse para la detección automatizada de lesiones, el análisis de densidad y la reconstrucción de imágenes.
Oportunidades de mercado para detectores de mamografía
Programas de reemplazo para instalaciones de mamografía digital obsoletas
La demanda de reemplazos ofrece una oportunidad real para los proveedores que atienden a hospitales, clínicas y cadenas de diagnóstico por imagen con sistemas de mamografía antiguos. Existe una gran cantidad de equipos instalados que aún son efectivos, pero presentan limitaciones en aspectos como la eficiencia de los detectores, el mantenimiento y la compatibilidad del software. Los proveedores pueden aprovechar esta situación ofreciendo a los clientes la posibilidad de actualizar sus equipos, reemplazar los detectores, junto con servicios de mantenimiento y soluciones de financiación que reduzcan el costo de adquisición. Las previsiones para el mercado de detectores de mamografía indican una creciente demanda en lugares donde las instalaciones pueden optimizar su flujo de trabajo sin necesidad de modificar las instalaciones.
Acceso a mercados emergentes mediante plataformas de detección basadas en el valor.
El mercado emergente ofrece un gran potencial para detectores que priorizan el costo, la durabilidad y la facilidad de mantenimiento. En muchas regiones, la demanda de pruebas de detección crece más rápidamente que la inversión en tecnología de punta, lo que abre la puerta a dispositivos de mamografía digital asequibles. A los proveedores les conviene establecer alianzas estratégicas con distribuidores locales, hospitales públicos y redes de diagnóstico privadas para el suministro de detectores adecuados. La implementación exitosa de estos planes requerirá un equilibrio óptimo entre el rendimiento de la imagen, la facilidad de mantenimiento y las aprobaciones regulatorias.
Novedades recientes
- Junio de 2026: En un avance positivo para Hologic, la compañía obtuvo una victoria en materia de propiedad intelectual frente a Siemens Healthineers en una decisión desfavorable del Tribunal Unificado de Patentes (TUP). Esta sentencia falló a favor de Hologic porque los sistemas de mamografía MAMMOMAT B.brilliant de Siemens infringían la tecnología de enfoque patentada por Hologic bajo la patente europea EP 2 352 431 en su sistema Envision™.
- Junio de 2026: Instalación del primer sistema de mamografía digital con IA de FUJIFILM India en NM Medical, India. El sistema AMULET SOPHINITY de FUJIFILM utiliza tecnología de inteligencia artificial junto con mamografía de baja dosis para una visualización y diagnóstico eficaces. Esta instalación representa un avance significativo en la prestación de servicios de salud para la mujer mediante tecnología avanzada y precisa de imágenes mamarias.
- Abril de 2026: GE HealthCare también anunció la ampliación de su colaboración con DeepHealth, Inc., empresa líder mundial en informática sanitaria basada en IA y filial de RadNet, Inc., para el desarrollo y la promoción de soluciones de mamografía basadas en tecnología de inteligencia artificial. Este anuncio se produjo durante el Simposio Anual de la SBI, donde GE HealthCare presentó sus últimos avances en imagenología mamaria y salud femenina.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -