
Mercato dei rilevatori per mamografia: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei rivelatori per mammografia (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di rivelatore (rivelatori per radiografia computerizzata, rivelatori a pannello piatto, rivelatori CMOS a pannello piatto, altri), utenti finali (ospedali e cliniche, centri diagnostici) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, Sud e Centro America e Asia Pacifico).
- Stato : Edito
- Codice del report : TIPRE00025153
- Categoria : Scienze della vita
- Numero di pagine : 255
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


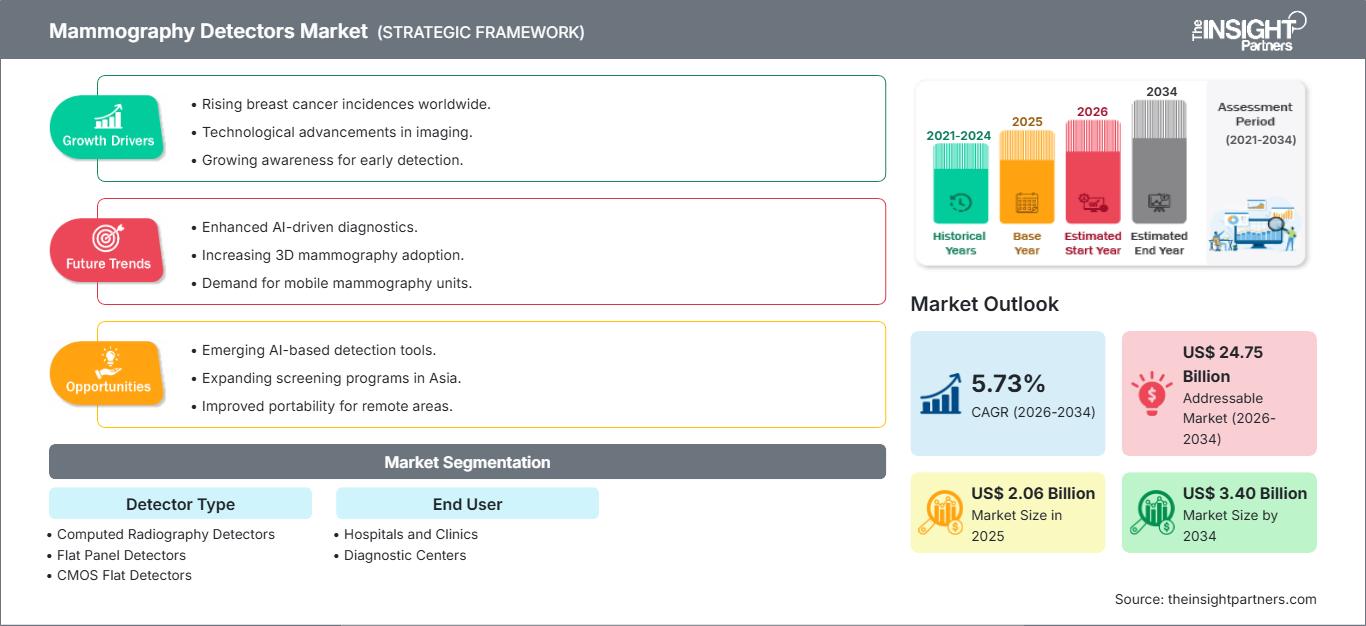
Dimensioni del mercato nel 2025
178,49 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
304,22 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,1 %
Tasso di crescita
Mercato di riferimento
2.185,23 milioni di dollari USA
(2026-2034)
Il mercato dei rilevatori per mammografia aveva un valore di 178,49 milioni di dollari nel 2025 e si prevede che raggiungerà i 304,22 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,1% nel periodo 2026-2034. La crescita è trainata dall'adozione della tecnologia di tomosintesi digitale del seno, dagli aggiornamenti dei sistemi di acquisizione delle immagini e dalla crescente necessità di una maggiore sensibilità dei rilevatori.
In Nord America, le dimensioni del mercato dei rilevatori per mammografia sono determinate da programmi di screening organizzati, un'elevata diffusione della mammografia digitale e la costante modernizzazione delle sale di diagnostica senologica. Si stima che la regione crescerà a un CAGR del 6,0-6,4% nel periodo 2026-2034, trainata dalla stabilità dei rimborsi, dalle soluzioni di flusso di lavoro di imaging basate sull'intelligenza artificiale e dalle opportunità di aggiornamento per ospedali e centri senologici ambulatoriali.
Analisi e approfondimenti sul mercato dei rilevatori per mammografia
- Nord America: La regione ha rappresentato una quota del 40-42% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 6,4% nel periodo 2026-2034, grazie alla solida presenza di sistemi installati, all'adesione ai programmi di screening e alla sostituzione delle tecnologie.
- Gli Stati Uniti rappresentavano l'82-86% del Nord America nel 2025 e stanno crescendo a un tasso di crescita annuo composto (CAGR) compreso tra il 6,1% e il 6,5% nel periodo 2026-2034, grazie soprattutto agli aggiornamenti della tomosintesi.
- L' Europa deteneva una quota del 20-22% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 5,3% e il 5,7% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa per attività di acquisto.
- La regione Asia- Pacifico ha conquistato una quota di mercato compresa tra il 26% e il 28% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) tra il 6,7% e il 7,1% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dei rilevatori a pannello piatto, deteneva una quota di mercato del 44-46% nel 2025, con un tasso di crescita annuo composto (CAGR) compreso tra il 5,1% e il 5,5% nel periodo 2026-2034, a testimonianza dell'ampia accettazione clinica.
- Nel 2025, il segmento in forte crescita dei rivelatori CMOS piatti deteneva una quota di mercato del 24-26%, con un tasso di crescita annuo composto (CAGR) compreso tra il 7,7% e l'8,1% nel periodo 2026-2034, grazie anche ai sistemi compatti.
- Aziende chiave analizzate nel dettaglio : Hologic, Inc.; GE HealthCare Technologies Inc.; Siemens Healthineers AG; Agfa-Gevaert NV; FUJIFILM Holdings Corporation; DRTECH Corporation; Varex Imaging Corporation; Teledyne DALSA, Inc.; Vieworks Co., Ltd.; e Rayence Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La migrazione tecnologica comporta il passaggio dell'imaging mammografico dalla tecnologia analogica alla digitalizzazione, la riduzione del rumore e il miglioramento della risoluzione. La produzione dei rivelatori è influenzata dalla resa, dall'uniformità del rivestimento degli scintillatori e da una maggiore durata nel rigoroso ambiente del settore sanitario. I progettisti hanno sviluppato moduli rivelatori che faciliteranno la tomosintesi e la mammografia con mezzo di contrasto.
Nei prossimi cinque anni, gli acquisti aumenteranno nelle regioni in via di sviluppo grazie allo sviluppo di programmi pubblici di screening oncologico e di servizi diagnostici per le donne offerti da catene private. L'attenzione normativa sulla diagnosi precoce del cancro, sull'ottimizzazione dell'esposizione alle radiazioni e sull'analisi delle immagini assistita da software accresce la necessità di sostituire i rivelatori presenti negli impianti esistenti. Gli investimenti si concentreranno molto probabilmente sui rivelatori CMOS, sui pannelli di imaging e sui programmi di sostituzione dei rivelatori basati sui servizi.
Ambito del rapporto di mercato sui rilevatori di mammografia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 178,49 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 304,22 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,1% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rilevatori per mammografia
Le prospettive di crescita del mercato dei rilevatori per mammografia dipendono dal tasso di screening per il cancro al seno, dalla sensibilità del rilevatore e dalla convenienza economica della sua sostituzione. Vi è una crescente domanda di tecnologie di rilevamento che offrano una risoluzione migliore riducendo al minimo l'esposizione dei pazienti alle radiazioni. I centri diagnostici richiedono sempre più rilevatori che consentano un'acquisizione più rapida, una minore frequenza di riacquisizione e la compatibilità con le workstation di tomosintesi.
Le dinamiche dei fornitori rimangono uniche perché la produzione di rivelatori coinvolge elettronica avanzata, tecnologia a scintillazione, calibrazione di pannelli e test affidabili di livello medicale. I produttori di apparecchiature originali (OEM) si affidano a un ecosistema composto da esperti nella produzione di rivelatori, nella produzione di sistemi di imaging, da aziende di software e da fornitori di servizi. Queste dinamiche favoriscono i fornitori in grado di offrire uniformità produttiva e competenza tecnica.
Lo studio di mercato sui rilevatori per mammografia rivela un ambiente di mercato altamente competitivo, caratterizzato dall'integrazione verticale tra aziende di imaging e produttori di rilevatori. Hologic, Inc., GE HealthCare Technologies Inc. e Siemens Healthineers AG competono con sistemi mammografici completi, mentre Varex Imaging Corporation, Teledyne DALSA, Inc., Vieworks Co., Ltd., Rayence Co., Ltd. e DRTECH Corporation offrono innovazioni tecnologiche sul fronte dei rilevatori.
Il posizionamento strategico è ora fortemente influenzato dalla predisposizione all'intelligenza artificiale, dalla compatibilità con la tomosintesi, dai servizi per l'intero ciclo di vita e dalle capacità di accesso ai canali. FUJIFILM Holdings Corporation e Agfa-Gevaert NV godono di un vantaggio grazie alle loro soluzioni per il flusso di lavoro di imaging, mentre le aziende coreane e nordamericane produttrici di rilevatori competono con la tecnologia CMOS e l'affidabilità dei pannelli piatti. Gli investimenti sono ora focalizzati sulla scalabilità produttiva e sui moduli rilevatori per la mammografia compatta.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei rilevatori per mammografia: approfondimenti strategici
Approfondimenti regionali
Mercato dei rilevatori per mammografia in Nord America
Nel 2025, il Nord America rappresentava il 40-42% della quota di mercato dei rilevatori per mammografia e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,4% nel periodo 2026-2034. L'elevata partecipazione agli screening, i consolidati sistemi di rimborso e la concentrazione di sistemi di tomosintesi all'interno di ospedali e cliniche di diagnostica per immagini ambulatoriali sono i principali fattori trainanti della domanda. L'aggiornamento dei rilevatori è particolarmente importante per le strutture interessate a ridurre i tempi del ciclo di esame.
L'adozione di tecnologie certificate dalla FDA, la promozione attiva di programmi per la salute delle donne e l'affidabilità dei servizi offerti dai fornitori rappresentano i principali vantaggi per la regione. I centri di senologia stanno aggiornando i loro vecchi sistemi digitali con pannelli che garantiscono uniformità delle immagini, dosi efficaci e tempi di esame più rapidi. La crescita del Nord America è trainata dalla crescente popolarità della mammografia con mezzo di contrasto e dall'intelligenza artificiale nella lettura delle immagini.
Mercato statunitense dei rilevatori per mammografia
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 6,1-6,5% nel periodo 2026-2034. La domanda nel Paese si basa su un'elevata densità di notifica per la diagnosi di tumore al seno, un'ampia copertura assicurativa e la costante sostituzione delle tecnologie 2D e, in fase iniziale, 3D installate. Le grandi aziende tendono a disporre di dispositivi di rilevamento che operano secondo specifici protocolli standardizzati.
La presenza di aziende del settore è molto importante e comprende società come Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG, Varex Imaging Corporation e Teledyne DALSA, Inc. Il campo di applicazione spazia dagli screening standard alla diagnostica e alle biopsie. I fattori da considerare al momento dell'acquisto includono il tempo di attività, la sicurezza del sistema, le capacità di intelligenza artificiale e il costo totale di proprietà.
Mercato europeo dei rilevatori per mammografia
Nel 2025 l'Europa deteneva una quota di mercato del 20-22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,7% nel periodo 2026-2034. Il Regno Unito beneficia di un'attività strutturata di screening e sostituzione nell'ambito delle reti pubbliche di diagnostica per immagini, sebbene i cicli di approvvigionamento rimangano sensibili al budget. In termini di domanda, l'affidabilità, il corretto controllo della dose e la conformità agli standard di qualità nazionali per gli screening del tumore al seno sono fattori chiave.
La Germania è leader di mercato grazie alle sue strutture radiologiche ben sviluppate, a un solido settore diagnostico e all'implementazione della tomosintesi mammografica digitale in centri specializzati. Francia, Italia e Spagna stanno costantemente modernizzando le proprie capacità di realizzare programmi di screening a tappe, prestando particolare attenzione alla qualità delle immagini e al flusso di lavoro.
Mercato dei rilevatori per mammografia nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 26-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,1% nel periodo 2026-2034. La Cina è leader grazie allo sviluppo del settore ospedaliero, alla produzione locale di apparecchiature e ai programmi di screening oncologico. Giappone e Corea del Sud favoriscono l'adozione di rilevatori di alta qualità grazie al loro elevato livello di adozione tecnologica.
L'India e l'Australia contribuiscono alla crescita del mercato grazie alla diagnostica privata e alle politiche di screening oncologico. I fattori industriali nella regione includono la produzione di rilevatori, le tecnologie dei semiconduttori e l'assemblaggio di sistemi. L'approvvigionamento basato sul valore sta guadagnando terreno laddove i panel bilanciano qualità e convenienza.
Mercato dei rilevatori per mammografia in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 3,6-4,0% nel periodo 2026-2034. L'Arabia Saudita è il paese leader, grazie agli investimenti nelle infrastrutture sanitarie e alle iniziative di screening per la salute delle donne. Mentre gli Emirati Arabi Uniti potenziano le proprie capacità nella diagnostica di alta gamma, il Sudafrica è il paese sub-sahariano con il maggior numero di apparecchiature avanzate per la mammografia.
Nel resto del Medio Oriente e dell'Africa, la domanda è irregolare a causa dei diversi livelli di finanziamento, del numero di radiologi e della disponibilità dei servizi. Gli investimenti nel settore energetico negli ospedali degli stati del Golfo garantiscono lo sviluppo di unità di radiografia digitale. Tuttavia, l'installazione dei rilevatori dipende dalle possibilità di manutenzione, formazione e finanziamento.
Analisi di segmentazione
Tipi di rilevatori
Si prevede che i tipi di rivelatori registreranno un CAGR del 5,8-6,2% nel periodo 2026-2034. L'ambito del mercato dei rivelatori per mammografia, in base alle tecnologie di rilevamento, è definito dal compromesso tra sensibilità dell'immagine, tempo di acquisizione, costo delle apparecchiature e flusso di lavoro clinico. Le soluzioni digitali dirette e basate su CMOS stanno attirando investimenti, poiché i fornitori danno priorità a una risoluzione più elevata, a un rumore inferiore e a formati di pannello adatti alle piattaforme di mammografia con tomosintesi.
- I rivelatori per radiografia computerizzata rivestono particolare importanza in contesti in cui il costo è un fattore critico e negli scenari di imaging di transizione che richiedono la conversione in formato digitale, ma non consentono l'acquisto di rivelatori digitali di fascia alta.
- I rivelatori a pannello piatto sono preferiti negli acquisti grazie alla loro comprovata capacità di acquisizione di immagini digitali, alla disponibilità di assistenza e alla compatibilità con i sistemi di mammografia digitale a campo intero e di tomosintesi.
- I rivelatori CMOS piatti hanno acquisito importanza strategica grazie alla loro elevata velocità di lettura, alle dimensioni compatte, al ridotto consumo energetico e all'applicazione in studi avanzati di diagnostica per immagini del seno.
Utenti finali
Si prevede che gli utenti finali registreranno un CAGR (tasso di crescita annuale composto) del 5,9-6,3% nel periodo 2026-2034. Ospedali e cliniche mantengono una base installata più ampia perché gestiscono screening, valutazioni diagnostiche, supporto alle biopsie e percorsi oncologici multidisciplinari. I centri diagnostici si stanno espandendo grazie alla scalabilità delle reti ambulatoriali che consentono un accesso più rapido, ma rimangono più sensibili all'utilizzo delle apparecchiature, alla certezza dei rimborsi e ai tempi di ammortamento del capitale investito.
- Ospedali e cliniche sono tra i primi ad adottare queste tecnologie, data la necessità di una maggiore produttività, di funzionalità cliniche più complete e di capacità di imaging indispensabili per lo screening, la diagnosi e l'intervento sul tumore al seno.
- I centri diagnostici continuano a registrare una forte diffusione, grazie all'ampliamento dell'accesso al mercato attraverso lo sviluppo di reti di diagnostica per immagini ambulatoriali, servizi di screening mammografico e investimenti mirati in sistemi meno complessi.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali e cliniche |
Alto |
Assistenza integrata |
Maturo |
|
Centri diagnostici |
Mezzo |
Accesso ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei rilevatori per mammografia.
Aumento dei volumi di screening per il tumore al seno e obiettivi di diagnosi precoce
L'aumento del volume degli screening rimane il fattore strutturale più importante che determina i requisiti dei rilevatori. Il tumore al seno è stato inserito dall'Organizzazione Mondiale della Sanità tra i principali tumori femminili a livello globale, ponendo la diagnosi precoce in primo piano nella pianificazione sanitaria. Parallelamente all'aumento del volume degli screening, i reparti di radiologia necessitano di rilevatori in grado di produrre immagini di qualità costante, con tempi di ciclo brevi e uniformità anche in condizioni di elevato volume di lavoro. Questo fattore diventa particolarmente evidente negli ospedali e nelle catene di diagnostica, quando le vecchie apparecchiature vengono sostituite per fornire servizi di tomosintesi, diagnosi di seni densi e diagnostica di follow-up.
Passaggio dalle piattaforme di acquisizione tradizionali alle piattaforme di imaging digitale diretto
Il passaggio dalla radiografia computerizzata e dalle prime tecnologie digitali ai moderni rivelatori a pannello piatto e CMOS sta influenzando gli acquisti. Questi ultimi consentono di ridurre il numero di procedure, aumentare la disponibilità di immagini e migliorare i processi di controllo qualità rispetto alle cassette. Negli ospedali dotati di diverse unità di mammografia, è evidente che questi progressi permettono di ottenere tempi di refertazione più rapidi e minori interruzioni. L'impatto sul mercato è determinato sia dalle sostituzioni che dagli aggiornamenti, che includono la tomosintesi mammaria digitale, la mammografia con mezzo di contrasto e l'analisi tramite intelligenza artificiale.
Pressione sul flusso di lavoro dovuta alla carenza di radiologi e alla maggiore complessità degli esami.
L'aumento del numero di esami di imaging e la carenza di personale rappresentano due sfide per i reparti di radiologia che eseguono mammografie. La tomosintesi crea un database di immagini più ampio rispetto alla mammografia 2D, rendendo più importanti la velocità, la coerenza del segnale del rivelatore e la qualità dell'immagine pronta per l'elaborazione software. I rivelatori che riducono al minimo il numero di ripetizioni e semplificano la ricostruzione delle immagini possono aiutare le strutture a mantenere la propria efficienza, preservando al contempo i criteri diagnostici. Il secondo fattore chiave che influenza gli acquisti non è solo la qualità, ma anche altre caratteristiche dei rivelatori che diventano importanti per la produttività, come l'affidabilità, l'automazione e la compatibilità con il sistema PACS.
Mercato dei rilevatori per mammografia: tendenze future
Integrazione della tecnologia CMOS in sistemi compatti e specializzati per l'imaging mammario
Le tendenze del mercato dei rivelatori per mammografia indicano una crescente adozione di tecnologie di rilevamento basate su CMOS in dispositivi di imaging mammario di piccole dimensioni e per scopi specifici. I rivelatori CMOS offrono tempi di lettura rapidi, elettronica a basso rumore e fattori di forma flessibili, consentendo ai produttori di realizzare sistemi adatti a piccole cliniche o persino a strutture ambulatoriali. A lungo termine, tali sviluppi potrebbero ridurre al minimo la dipendenza da macchinari grandi e costosi e consentire una maggiore disponibilità di tecnologie di imaging avanzate. È probabile che i produttori si concentreranno sulla miniaturizzazione dei pannelli, sulla gestione termica e sulla durata dell'elettronica.
Ottimizzazione del rivelatore per l'intelligenza artificiale e la mammografia con mezzo di contrasto
Nello sviluppo futuro dei rilevatori, si darà maggiore importanza all'integrazione con l'intelligenza artificiale e la mammografia con mezzo di contrasto. Il successo di entrambe queste applicazioni dipende da un segnale di alta qualità, da artefatti minimi e da una calibrazione affidabile, poiché l'immagine stessa è un input necessario per l'algoritmo. I produttori di rilevatori potrebbero collaborare sempre più spesso con i produttori di sistemi e i fornitori di software per garantire che i dati acquisiti possano essere utilizzati per il rilevamento automatico delle lesioni, l'analisi della densità e la ricostruzione delle immagini.
Opportunità di mercato per i rilevatori di mammografia
Programmi di sostituzione per gli impianti di mammografia digitale obsoleti
La domanda di sostituzione offre una concreta opportunità ai fornitori che si rivolgono a ospedali, cliniche e centri di diagnostica per immagini dotati di vecchi sistemi di mammografia. Molte apparecchiature installate sono ancora funzionanti, ma presentano limitazioni in termini di efficienza dei rilevatori, manutenzione e compatibilità software. I fornitori possono sfruttare questa situazione offrendo ai clienti la possibilità di aggiornare i rilevatori, sostituire quelli esistenti, oltre a servizi di manutenzione e soluzioni di finanziamento che riducano i costi di acquisto. Le previsioni per il mercato dei rilevatori per mammografia indicano una crescente domanda in quelle strutture in cui è possibile ottimizzare il flusso di lavoro senza dover sostituire la sala.
Accesso ai mercati emergenti tramite piattaforme di rilevamento basate sul valore
Il mercato in via di sviluppo offre un potenziale per i rilevatori basati su un'elevata convenienza economica, una lunga durata e una semplicità di manutenzione. In molte aree, la necessità di screening cresce più rapidamente dei fondi disponibili per tecnologie di fascia alta, creando così spazio per dispositivi di mammografia digitale a prezzi accessibili. È nell'interesse dei fornitori avviare joint venture con distributori locali, ospedali pubblici e reti diagnostiche private per la fornitura di rilevatori adeguati. La corretta implementazione di tali piani richiederà un giusto compromesso tra prestazioni di imaging, facilità di manutenzione e approvazioni normative.
Sviluppi recenti
- Giugno 2026: In uno sviluppo positivo per Hologic, l'azienda ha ottenuto una vittoria in materia di proprietà intellettuale contro Siemens Healthineers in una sentenza sfavorevole in materia di brevetti da parte del Tribunale Unificato dei Brevetti (UPC). La sentenza è stata favorevole a Hologic perché i sistemi di mammografia MAMMOMAT B.brilliant di Siemens violavano la tecnologia di focalizzazione brevettata da Hologic con il brevetto europeo EP 2 352 431 nel suo sistema Envision™.
- Giugno 2026: Installazione del primo sistema di mammografia digitale con intelligenza artificiale di FUJIFILM India presso NM Medical, in India. Il sistema AMULET SOPHINITY di FUJIFILM utilizza la tecnologia dell'intelligenza artificiale in combinazione con la mammografia a basso dosaggio per una visualizzazione e una diagnosi efficaci. Questa installazione rappresenta un passo avanti nell'offerta di servizi sanitari per le donne basati su tecnologie di imaging mammario avanzate e di precisione.
- Aprile 2026: GE HealthCare ha inoltre annunciato un'estensione della partnership con DeepHealth, Inc., azienda leader a livello mondiale nell'informatica sanitaria basata sull'intelligenza artificiale e sussidiaria di RadNet, Inc., per l'ulteriore sviluppo e la promozione di soluzioni di mammografia basate sulla tecnologia dell'intelligenza artificiale. Questa notizia è stata diffusa in occasione del Simposio annuale SBI, dove GE HealthCare ha presentato le sue ultime innovazioni nel campo della diagnostica per immagini del seno e della salute femminile.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -