
Markt für Mikro Turbines: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Mikroturbinen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Nennleistung (12–50 kW, 50–250 kW, 250–500 kW); Anwendung (Notstromversorgung, Kraft-Wärme-Kopplung); Endnutzer (Gewerbe, Industrie, Privatkunden) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008840
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
337,56 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
731,51 Mio. US$
Prognose bis 2034
CAGR 2026-2034
8,97 %
Wachstumsrate
Adressierbarer Markt
4.783,63 Mio. US$
(2026–2034)
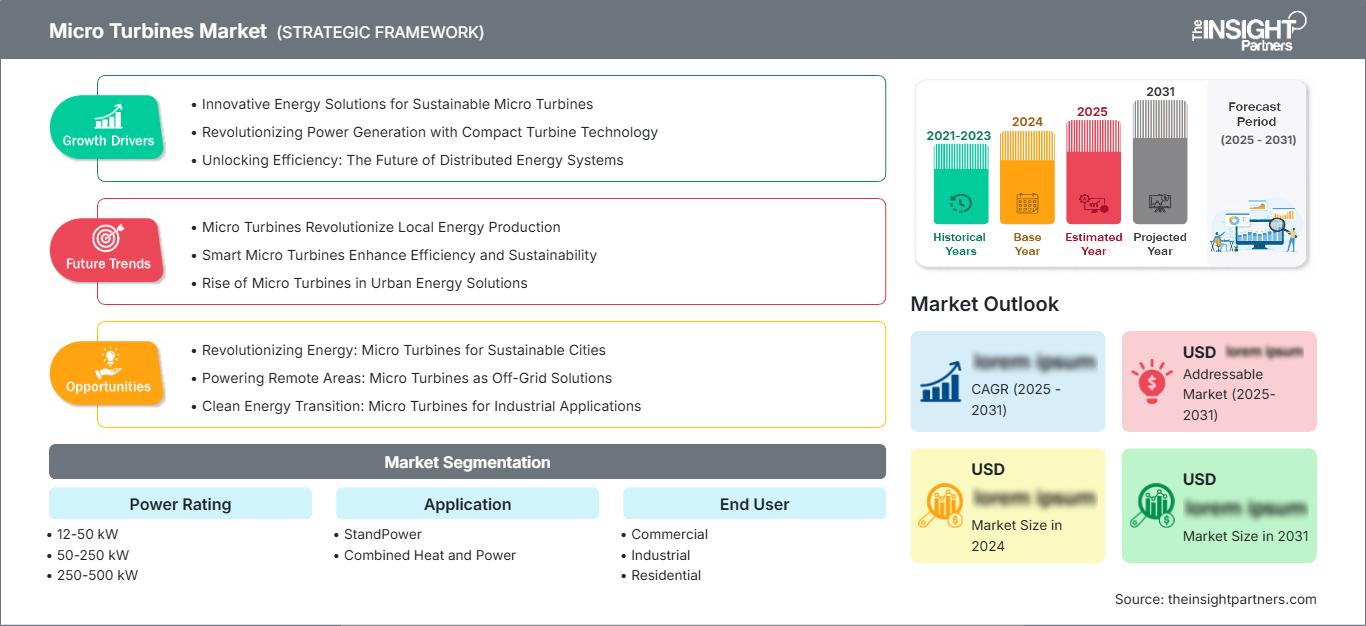
Der Markt für Mikroturbinen erreichte 2025 ein Volumen von 337,56 Millionen US-Dollar und wird Prognosen zufolge bis 2034 auf 731,51 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 8,97 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt das steigende Interesse an kompakter, dezentraler Energieerzeugung, Kraft-Wärme-Kopplung, ausfallsicherer Stromversorgung vor Ort und brennstoffflexiblen Turbinensystemen wider, die gewerbliche und industrielle Verbraucher bedienen, bei denen die Netzkapazität oder -zuverlässigkeit den Betrieb einschränken kann.
In Nordamerika wird das Marktwachstum für Mikroturbinen durch dezentrale Energieerzeugung, den Strombedarf von Rechenzentren, die industrielle Resilienz und den Ausbau von Kraft-Wärme-Kopplungsanlagen gestützt. Für die Region wird bis 2034 ein durchschnittliches jährliches Wachstum von 9,2–9,8 % erwartet, da Energieversorger, Technologieunternehmen und Anlagenbetreiber auf Vor-Ort-Erzeugung, schnellere Netzanbindungen und emissionsärmere Energiearchitekturen setzen.
Marktanalyse und Einblicke zu Mikroturbinen
- Nordamerika: Der Marktanteil von Mikroturbinen wird im Jahr 2025 auf 34–38 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % zwischen 2026 und 2034. Rechenzentren und ausfallsichere dezentrale Energieerzeugung fördern die Akzeptanz.
- USA: Der Anteil wird im Jahr 2025 auf 72–78 % in Nordamerika geschätzt und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,0 %, unterstützt durch Netzbeschränkungen.
- Europa: Der Anteil wird im Jahr 2025 auf 27–31 % geschätzt und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,1–8,7 %. Deutschland, Italien, Großbritannien und Frankreich unterstützen die Kraft-Wärme-Kopplung.
- Asien-Pazifik: Der Anteil wird im Jahr 2025 auf 24–28 % geschätzt und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,3 %. China, Japan, Südkorea und Indien treiben die dezentrale Energieerzeugung voran.
- Größtes Segment: Das Leistungssegment von 50-250 kW hält im Jahr 2025 schätzungsweise einen Marktanteil von 42-46 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2-8,8 % wachsen.
- Wachstumsstarkes Segment: Die Kraft-Wärme-Kopplung hält im Jahr 2025 schätzungsweise einen Marktanteil von 48–52 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–10,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Ansaldo Energia SpA; Aurelia Turbines Oy; Bladon Micro Turbine; Brayton Energy, LLC; Capstone Energy+, Inc.; Flex Energy Solutions; ICR Turbine Engine Corporation; Micro Turbine Technology BV; Toyota Motor Corporation; TurboTech Precision Engineering Pvt. Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologiebasis entwickelt sich hin zu modularen Plattformen, die Strom und Wärme über kommerzielle, industrielle und dezentrale Energielösungen bereitstellen. Verbesserungen bei Rekuperatoren, Luftlagern, Verbrennungssteuerung, Leistungselektronik und Überwachungssystemen haben die Flexibilität erhöht. Die Fertigung umfasst anwendungsspezifische Pakete für KWK-Anlagen, Mikronetze und Notstromversorgung. Flexibilität bei den Brennstoffarten wird wichtig sein, da Entwickler Gas, Biogas, Wasserstoff und alternative Kraftstoffe in Betracht ziehen. Modulare Lösungen erleichtern zudem die Replikation, die Servicebereitstellung und die Einsatzplanung.
Die zukünftige Nachfrage könnte steigen. Rechenzentren, Ladeinfrastruktur für Elektrofahrzeuge, dezentrale Installationen, das Gastgewerbe und Energiegemeinschaften könnten weitere Absatzkanäle erschließen. Investitionen sollten sich auf Systeme mit Energiespeicherung, Wärmerückgewinnung, Steuerungssystemen und erneuerbaren Kraftstoffen konzentrieren. Regulierungen mit Fokus auf CO₂-Emissionen, Resilienz und Energiesicherheit können die Verbreitung dezentraler Energieerzeugung fördern, da diese die Netzabhängigkeit verringert und den Bedarf an großen zentralen Anlagen reduziert. Potenzielle Anwendungsbereiche können die geografische Diversifizierung erhöhen und gleichzeitig wiederholbare Dienstleistungen ermöglichen.
Berichtsumfang zum Markt für Mikroturbinen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 337,56 Millionen US-Dollar |
| Marktgröße bis 2034 | 731,51 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Mikroturbinen
Die Nachfrage nach Mikroturbinen wird durch den Strombedarf in Gebieten angetrieben, in denen ein Netzausbau entweder unmöglich oder sehr kostspielig ist. Dies fördert die Marktentwicklung von Mikroturbinen, da sie aufgrund ihrer geringen Größe modular und somit in der Nähe des Verbrauchsortes installiert werden können. Die Wertschöpfungskette für Mikroturbinen umfasst Hersteller, Zulieferer, Energieerzeuger, Auftragnehmer, Brennstofflieferanten und Dienstleistungsanbieter.
Die Anbieter im Markt für Mikroturbinen werden von Spezialausrüstung, hitzebeständigen Materialien, Steuerungssystemen und Zertifizierungsverfahren beeinflusst. Dienstleistungen dienen der Risikominimierung bei der Inbetriebnahme, während Spezialisten durch die Erschließung neuer Anwendungsgebiete und die Verarbeitung verschiedener Brennstoffe im Wettbewerb bestehen wollen. Kraft-Wärme-Kopplungsanlagen ermöglichen die Monetarisierung der Abwärme, während andere Projekte auf Zuverlässigkeit setzen.
Die Wettbewerbsanalyse des Mikroturbinenmarktes bietet Einblicke in den Markt durch Ingenieurbüros und spezialisierte Hersteller. Ansaldo Energia SpA legt den Schwerpunkt auf die Modularität des AE-T100-Systems und die Brennstoffflexibilität. Aurelia Turbines Oy konzentriert sich auf effiziente Stromerzeugung. Bladon Micro Turbine fokussiert sich auf die dezentrale Stromversorgung von Telekommunikations- und dezentralen Anlagen. Capstone Energy+, Inc. strebt mit seiner aktuellen Organisationsstruktur die Integration von Energiesystemen an. Flex Energy Solutions legt Wert auf emissionsarme Stromerzeugung für gewerbliche und industrielle Anwendungen.
Die Marktprognose für Mikroturbinen zeigt, dass strategische Investitionen in Wasserstofftechnologie, Kraft-Wärme-Kopplung, digitale Steuerung und dezentrale Stromerzeugung getätigt werden. Brayton Energy, LLC und ICR Turbine Engine Corporation leisten ihren Beitrag im Bereich Engineering. Micro Turbine Technology BV und TurboTech Precision Engineering Pvt. Ltd. bieten spezialisierte Technologien an. Toyota Motor Corporation stellt dezentrale Energiesysteme und flexible Brennstoffoptionen bereit. Zuverlässigkeit, Wirtschaftlichkeit, Emissionswerte, Integrationsfähigkeit und Brennstoffflexibilität differenzieren die Produkte.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Mikroturbinen: Strategische Einblicke
Regionale Einblicke
Markt für Mikroturbinen in Nordamerika
Nordamerika wird 2025 einen Marktanteil von 34–38 % bei Mikroturbinen halten und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,8 % wachsen. Die Region profitiert von Rechenzentren, industrieller Elektrifizierung, Gas und Netzverzögerungen. Der Ausbau von Mikronetzen schafft zudem Anwendungsbereiche, in denen die dezentrale Energieerzeugung die Ausfallsicherheit des Netzes bei Störungen erhöht. Kanada trägt durch abgelegene Industrie-, Rohstoff- und Gewerbeanlagen dazu bei.
Die USA sind führend in der regionalen Nachfrage, während Kanada seinen Beitrag über dezentrale Industrie- und Gewerbeanlagen leistet. Besonders beliebt sind Systeme, die Wert auf flexible Abrufbarkeit, geringe Größe, Kosteneffizienz von Kraft-Wärme-Kopplungsanlagen oder eine schnellere Implementierung als bei Großanlagen legen. Die dezentrale Stromerzeugung für Rechenzentren und kritische Infrastrukturen sollte den Bedarf an Ausrüstung decken, insbesondere an skalierbaren Lösungen.
US-Markt für Mikroturbinen
Die USA repräsentieren 2025 72–78 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,4–10,0 % wachsen. Strukturelle Treiber sind der Strombedarf von Rechenzentren, unzureichende Netzkapazität, der Bedarf an ausfallsicheren Systemen und die lokale Produktion. Anbieter setzen auf bewährte Vertriebs-, Engineering- und Wartungskanäle. Auch die Elektrifizierung des Rohstoffsektors treibt die Nachfrage an.
Die Anwendungsbereiche reichen von Kraft-Wärme-Kopplung im Gastgewerbe und der Fertigungsindustrie über Öl und Gas, Wasseraufbereitung und dezentrale Infrastruktur bis hin zu Rechenzentren. Wettbewerber wie Capstone Energy+, Inc. und Flex Energy Solutions setzen dabei auf Modularität, Service, geringe Emissionen und Brennstoffflexibilität. Die besten Chancen ergeben sich, wenn Kunden Strom benötigen, bevor das Stromnetz erweitert wird.
Europäischer Markt für Mikroturbinen
Der Marktbericht für Mikroturbinen prognostiziert für Europa einen Marktanteil von 27–31 % im Jahr 2025 und ein jährliches Wachstum von 8,1–8,7 %, wobei Deutschland führend ist. Großbritannien, Frankreich, Italien und Spanien bieten dank dezentraler Energieerzeugung, Energieeffizienz in der Industrie, Energiesicherheit und Dekarbonisierungsinitiativen zusätzliches Potenzial. Deutschland bleibt ein wichtiger Standort für Kraft-Wärme-Kopplung, industrielles Energiemanagement und flexible Energieerzeugung.
Das Vereinigte Königreich setzt auf Resilienzvorgaben in Verbindung mit dem Ausbau dezentraler Energielösungen in Gewerbegebäuden und Infrastrukturen. Deutschland konzentriert sich auf Energieeffizienz, Kraft-Wärme-Kopplung, industrielles Energiemanagement und flexible Energieerzeugung. Frankreich, Italien und Spanien bieten Möglichkeiten für das Gastgewerbe, die Fertigungsindustrie, die Landwirtschaft und Insellösungen. Der Trend in der europäischen Gesetzgebung geht hin zu reduzierten Emissionen und Brennstoffflexibilität, was das Interesse an Biogas, Wasserstofftechnologie und Wärmerückgewinnung steigert.
APAC-Mikroturbinenmarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 24–28 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,3 % wachsen, wobei China führend sein wird. Diese Länder können aufgrund von Effizienzsteigerungen in der Industrie, Reservekraftwerken, dezentraler Energieerzeugung und Initiativen zur Energiesicherheit auch zusätzliche Nachfrage generieren.
Industrielle Entwicklung, urbane Resilienz und dezentrale Energieversorgung ermöglichen die Installation dieser Technologien. China und Indien bieten große industrielle Potenziale für deren Einsatz, während Japan und Südkorea die Effizienz dezentraler Energieversorgung in den Vordergrund stellen können. Australien bietet netzunabhängige Standorte im Energie- und Rohstoffsektor.
Markt für Mikroturbinen im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika dürfte mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,8 % steigen. Saudi-Arabien und die Vereinigten Arabischen Emirate führen die regionalen Investitionen an, während Südafrika und die übrigen Länder des Nahen Ostens und Afrikas Chancen in den Bereichen Bergbau, Energieversorgung, Gewerbeimmobilien und Infrastruktur in abgelegenen Gebieten bieten.
Energieintensive Betriebsabläufe, der Ausbau der Infrastruktur und der Bedarf an zuverlässiger Stromversorgung fördern die Verbreitung dezentraler Systeme. Saudi-Arabien und die Vereinigten Arabischen Emirate können diese Systeme zur Stärkung der Resilienz von Gewerbe und Industrie nutzen, während in Südafrika Anwendungen im Zusammenhang mit Netzstabilität und dezentraler Stromerzeugung zum Einsatz kommen. Bei abgelegenen Bergbau- und Infrastrukturprojekten sind kompakte Systeme von Vorteil, da die Verfügbarkeit von Brennstoffen und die Wartungslogistik eine dezentrale Stromversorgung unterstützen.
Segmentierungsanalyse
Nennleistung
Das Leistungssegment berücksichtigt Lastgröße, Platzbedarf, Brennstoffverfügbarkeit und Wirtschaftlichkeit und definiert so den Markt für Mikroturbinen. Es wird ein jährliches Wachstum von 8,1–9,0 % im Zeitraum 2026–2034 erwartet. Die Kategorie 50–250 kW ist das größte modellierte Segment, wobei größere Systeme Industrieanlagen und KWK-Projekte bedienen. Die Gesamtnachfrage entspricht weiterhin dem Bedarf an dezentraler Energieerzeugung und zusätzlichen Kapazitäten.
- 12-50 kW: Kompakte Systeme eignen sich für Telekommunikation, Wohngebäude, abgelegene Gebiete und kleine Gewerbebetriebe, bei denen geringer Platzbedarf und zuverlässige Stromerzeugung vor Ort Priorität haben.
- 50–250 kW: Dieser Leistungsbereich eignet sich für Gewerbegebäude, das Gastgewerbe, die Leichtindustrie und mittelgroße KWK-Anlagen. Das ausgewogene Verhältnis von Leistung, Platzbedarf und Skalierbarkeit unterstützt die dezentrale Energieerzeugung.
- 250–500 kW: Größere Module unterstützen Industrieanlagen, Campusgelände, Dateninfrastrukturen und KWK-Anwendungen mit hoher Last. Käufer legen Wert auf Wärmerückgewinnung, Ausfallsicherheit und die Integration in Mikronetze.
Anwendung
Die Anwendungsauswahl im Markt für Mikroturbinen hängt von der Stromerzeugung oder kombinierten Dienstleistungen ab. Für dieses Anwendungssegment wird ein jährliches Wachstum von 9,1–10,2 % erwartet. Die Kraft-Wärme-Kopplung (KWK) weist das stärkste prognostizierte Wachstum auf, da die zurückgewonnene Wärmeenergie die Auslastung bei stabilen Wärmelasten verbessern kann. Die Wirtschaftlichkeit bleibt abhängig von Betriebsstunden, Brennstoffpreisen und lokalen Stromtarifen.
- StandPower: StandPower-Systeme eignen sich für Standorte, die eine dedizierte Stromversorgung ohne kontinuierliche thermische Belastung benötigen. Sie sind ideal für abgelegene Infrastrukturen und Standorte mit eingeschränktem Netzzugang oder begrenzter Netzzuverlässigkeit.
- Kraft-Wärme-Kopplung: KWK-Anlagen gewinnen nutzbare Wärme für Hotels, Produktionsbetriebe, Universitätsgelände und Kläranlagen. Ihr Wert steigt dort, wo der Wärmebedarf vorhersehbar ist.
Endbenutzer
Die Endkundennachfrage variiert mit der Stromintensität, der Versorgungssicherheit, den Betriebszeiten und der Wärmelast. Für das Endkundensegment wird bis 2034 ein jährliches Wachstum von 8,3–9,2 % erwartet. Gewerbliche und industrielle Anlagen bieten die größte Anwendungsbasis, während die Nutzung im Privatkundenbereich selektiver bleibt, da die Wirtschaftlichkeit von Projekten und die Systemgröße schwieriger zu rechtfertigen sind.
- Gewerblich: Hotels, Büros, Campusgelände, Einzelhandelsbetriebe und Dienstleistungsunternehmen können Systeme zur Erhöhung der Ausfallsicherheit und zur Kraft-Wärme-Kopplung einsetzen. Die Akzeptanz ist am größten bei langen Betriebszeiten und gleichzeitigem Strom- und Wärmebedarf.
- Industrie: Fertigung, Lebensmittelverarbeitung, Bergbau, Öl- und Gasförderung sowie Abwasserbehandlung können durch Eigenstromerzeugung Netzengpässe ausgleichen. Hohe Auslastung und Prozesswärme steigern die Wirtschaftlichkeit.
- Wohnbereich: Anwendungen im Wohnbereich sind weiterhin auf hochwertige dezentrale Energieversorgung, abgelegene Objekte und Standorte mit eingeschränkter Versorgungssicherheit spezialisiert. Kompakte Geräte, geringer Wartungsaufwand und Brennstoffflexibilität sind dabei entscheidende Faktoren.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
StandPower |
Medium |
Fernstromversorgung |
Skalierung |
|
Kraft-Wärme-Kopplung |
Hoch |
Wärmerückgewinnung |
Skalierung |
Markt für Mikroturbinen: Wachstumstreiber und Wirkungsanalyse
Steigende Nachfrage nach ausfallsicherer Stromversorgung hinter dem Zähler
Netzengpässe und lange Anschlusszeiten verändern die Art und Weise, wie Großverbraucher ihre Stromversorgungsoptionen bewerten. Rechenzentren, Industrieanlagen, Rohstoffgewinnungsanlagen und kritische Infrastrukturen benötigen zunehmend Strom, der dezentraler Einsatz möglich ist. Mikroturbinen bieten bedarfsgerechte Stromerzeugung und umgehen gleichzeitig einige Einschränkungen, die mit dem Ausbau langer Übertragungsnetze verbunden sind. Dank ihrer modularen Architektur lässt sich die Kapazität bei steigendem Bedarf problemlos erweitern. Die wirtschaftlichen Vorteile sind besonders in Regionen spürbar, in denen die Infrastruktur der Energieversorger nicht mit dem Wachstum neuer Verbraucher Schritt halten kann. Projekte können zudem die Stromerzeugung mit Batteriespeichern und fortschrittlichen Steuerungssystemen kombinieren und so die Flexibilität erhöhen. Da die Ausfallsicherheit immer wichtiger wird, hängt die Auswahl der Anlagen zunehmend von den Anforderungen an die Versorgungssicherheit, der Brennstoffverfügbarkeit, der Wartungsunterstützung und der Fähigkeit zum Betrieb bei Netzstörungen ab.
Zunehmender Wert der Kraft-Wärme-Kopplung
Die Nutzung von Kraft-Wärme-Kopplung (KWK) kann die Wirtschaftlichkeit von Projekten verbessern, indem Abwärme in nutzbare thermische Energie umgewandelt statt ungenutzt abgeleitet wird. Dies ist insbesondere für Einrichtungen mit einem stabilen Warmwasser- oder Prozesswärmebedarf relevant, darunter Hotels, Lebensmittelverarbeitungsbetriebe, Krankenhäuser, Universitätsgelände und Kläranlagen. Mikroturbinen eignen sich hervorragend für diese Anwendungen, da die elektrische und thermische Leistung bedarfsgerecht angepasst werden kann. Die positiven Auswirkungen gehen über die Energieeffizienz hinaus, da die zurückgewonnene Wärme den Brennstoffverbrauch von Kesseln senken und den Betrieb aufrechterhalten kann. Projektentwickler bewerten KWK-Anlagen zunehmend anhand jährlicher Betriebsstunden, thermischer Lastprofile, Brennstoffkosten, vermiedener Stromkäufe und Emissionsvorgaben. Da energieintensive Unternehmen nach besser planbaren Betriebskosten streben, kann die integrierte Erzeugung und Wärmerückgewinnung die Investitionsargumentation für Vor-Ort-Systeme stärken und gleichzeitig Möglichkeiten für Serviceverträge und langfristiges Leistungsmanagement schaffen.
Brennstoffflexibilität und emissionsärmere dezentrale Energieerzeugung
Brennstoffflexibilität wird zu einem strategischen Differenzierungsmerkmal, da Kunden emissionsärmere Energieversorgung anstreben, ohne dabei auf bedarfsgerechte Abrufbarkeit zu verzichten. Moderne Systeme lassen sich für Erdgas, Biogas und ausgewählte Wasserstoffgemische konfigurieren, während fortschrittliche Verbrennungs- und Regelungstechnologien die Weiterentwicklung von Brennstoffstrategien unterstützen. Dies ist besonders relevant für Anlagen mit Zugang zu erneuerbaren Gasen, aus Abfällen gewonnenen Brennstoffen oder zukünftiger Wasserstoffinfrastruktur. Projektentwickler können Systeme nicht nur anhand der aktuellen Brennstoffkosten, sondern auch hinsichtlich ihrer Kompatibilität mit zukünftigen Dekarbonisierungspfaden bewerten. Dadurch erweitert sich die potenzielle Projektbasis in den Bereichen Landwirtschaft, Abwasserbehandlung, industrielle Verarbeitung und Energiewirtschaft. Anlagen, die auf verschiedene Brennstoffe umschalten oder sich daran anpassen können, reduzieren das Risiko der Technologieveralterung. Mit der Zeit kann diese Flexibilität die Beschaffungsentscheidungen beeinflussen, da die Emissionsvorschriften verschärft werden und Kunden nach praktischen Wegen zu einer kohlenstoffärmeren, dezentralen Energieerzeugung suchen.
Markt für Mikroturbinen – Zukunftstrends
Digitale Mikronetzintegration und autonomes Energiemanagement
Digitale Steuerungsplattformen werden voraussichtlich zu einem prägenden Merkmal neuer dezentraler Energieerzeugungsprojekte und damit zu wichtigen Marktentwicklungen im Bereich der Mikroturbinen. Zukünftige Systeme werden Mikroturbinen zunehmend mit Batteriespeichern, Solaranlagen, Wärmespeichern, Ladestationen für Elektrofahrzeuge und steuerbaren Lasten koordinieren. Fortschrittliche Prognosen ermöglichen die Anpassung der Stromerzeugung an Strompreise, Wetterbedingungen, Produktionsanforderungen und Prioritäten der Ausfallsicherheit. Ferndiagnosen können Leistungsabweichungen erkennen, bevor es zu Ausfällen kommt, ungeplante Stillstandszeiten reduzieren und die Serviceplanung verbessern. Dieser Trend wird den Wettbewerb hin zur Software verlagern. Die stärkste Akzeptanz dürfte an komplexen Standorten mit Bedarf an koordinierten Energieanlagen zu erwarten sein. Kunden können integrierte Plattformen erwerben und so neue Möglichkeiten in den Bereichen Überwachung, Optimierung, Wartung und Upgrades nutzen. Anbieter mit leistungsstarken Steuerungsarchitekturen können sich durch intelligente Betriebsabläufe von der Konkurrenz abheben, während Kunden einen besseren Überblick über ihre Energieanlagen und die Systemleistung erhalten.
Wasserstofffähige und für erneuerbare Kraftstoffe geeignete Mikroturbinenplattformen
Die Weiterentwicklung von Kraftstoffen wird voraussichtlich Einfluss auf die Anlagenkonstruktion, Zertifizierung und langfristige Beschaffungsentscheidungen haben. Wasserstofffähige Verbrennungssysteme können, mit dem Ausbau der Kraftstoffinfrastruktur, den Weg von konventionellem Erdgas hin zu einem kohlenstoffärmeren Betrieb ebnen. Biogas und synthetische Kraftstoffe könnten ebenfalls an Bedeutung gewinnen, insbesondere dort, wo lokale Ressourcen eine dezentrale Energieerzeugung ermöglichen. Zukünftige Plattformen benötigen Verbrennungsstabilität, Materialverträglichkeit, Emissionskontrolle und flexible Kraftstoffbereiche. Anbieter, die Systeme unter verschiedenen Kraftstoffszenarien validieren, können ihre Position bei Kunden mit langen Anlagenlebensdauern stärken. Diese Chance ist besonders relevant für Energiegemeinschaften, Industriecluster, Kläranlagen und abgelegene Standorte mit erneuerbaren Kraftstoffen. Standardisierte Schnittstellen für Kraftstoffhandhabung und -steuerung könnten die Einführung durch geringere technische Komplexität beschleunigen. Die Kraftstoffzertifizierung bleibt entscheidend, da die tatsächliche Betriebsfähigkeit den Beschaffungsannahmen entsprechen muss.
Marktchancen für Mikroturbinen
Stromversorgungssysteme für Rechenzentren und Hochleistungsrechner
Das rasante Wachstum der Recheninfrastruktur eröffnet Chancen für modulare Vor-Ort-Stromerzeugung, insbesondere dort, wo Netzanschlüsse die erforderliche Kapazität oder die geplanten Bereitstellungszeiträume nicht abdecken. Mikroturbinensysteme liefern skalierbaren Strom in der Nähe von Lastzentren mit hoher Dichte, während integrierte Wärmerückgewinnungs- und Kühltechnologien die Gesamtenergieausnutzung verbessern. Investoren und Technologieanbieter können auf Komplettpakete setzen, die Stromerzeugung, Speicherung, Leistungselektronik, Steuerungstechnik und Serviceverträge kombinieren. Auch Edge Computing bietet diese Möglichkeiten. Entwickler sollten Regionen mit begrenzter Netzkapazität priorisieren. Gerätehersteller können ihre Rendite durch standardisierte Module steigern, die den Entwicklungsaufwand reduzieren. Die Wirtschaftlichkeit verbessert sich, wenn die Stromerzeugung kontinuierlich erfolgen und mit Speicherung, erneuerbaren Energien und der Standortsteuerung koordiniert werden kann. Anbieter, die Hardware inklusive Inbetriebnahme, Überwachung und Wartung bündeln, generieren zusätzliche, wiederkehrende Einnahmen und reduzieren gleichzeitig die Integrationskomplexität für Rechenzentrumsbetreiber.
Abfallverwertung und Anwendungen für erneuerbare Gase
Abfallbasierte Brennstoffe können einen differenzierten Weg für die dezentrale Energieerzeugung eröffnen, da Brennstoffquelle und Energiebedarf räumlich nahe beieinander liegen können. Kläranlagen, landwirtschaftliche Betriebe, Lebensmittelverarbeitungsbetriebe, Deponien und Industrieanlagen können Biogas in Strom umwandeln und die dabei entstehende Abwärme für Prozesse vor Ort nutzen. Projektentwickler können Projekte dort realisieren, wo bereits erneuerbares Gas verfügbar ist, wodurch der Transportaufwand minimiert wird. Anbieter können durch Brennstoffaufbereitung, KWK-Integration, Überwachung und Service Mehrwert schaffen. Diese Chance ist relevant für Energiegemeinschaften und abgelegene Standorte mit erneuerbaren Brennstoffen. Investoren sollten vor der Auswahl von Projektkonfigurationen die Rohstoffkonsistenz, die Gasqualität, den Wärmebedarf, die Genehmigungen und die Tarife prüfen. Dieses Modell kann die Ressourcennutzung verbessern und gleichzeitig die lokale Energieerzeugung fördern. Langfristige Serviceverträge können die Projektplanbarkeit weiter verbessern, wenn Betreiber eine kontinuierliche Verfügbarkeit der Anlagen und technischen Support benötigen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -