
Mercado de microturbinas: tamaño, tendencias y previsiones 2034
Tamaño del mercado de microturbinas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por potencia nominal (12-50 kW, 50-250 kW, 250-500 kW); aplicación (energía de reserva, cogeneración); usuario final (comercial, industrial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008840
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
337,56 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
731,51 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,97 %
Índice de crecimiento
Mercado potencial
4.783,63 millones de dólares estadounidenses
(2026-2034)
El mercado de microturbinas alcanzó los 337,56 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 731,51 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,97 % durante el período 2026-2034. Esta expansión refleja el creciente interés en la generación distribuida compacta, la cogeneración, la electricidad in situ resiliente y los sistemas de turbinas con combustible flexible que abastecen cargas comerciales e industriales donde la capacidad o la fiabilidad de la red pueden limitar las operaciones.
En Norteamérica, el mercado de microturbinas se ve impulsado por la generación distribuida, las necesidades energéticas de los centros de datos, la resiliencia industrial y la implementación de sistemas de cogeneración. Se prevé que la región experimente un crecimiento anual compuesto (CAGR) del 9,2 % al 9,8 % hasta 2034, a medida que las empresas de servicios públicos, las compañías tecnológicas y los propietarios de instalaciones busquen generación in situ, alternativas de interconexión más rápidas y arquitecturas energéticas con menores emisiones.
Evaluación y perspectivas del mercado de microturbinas
- América del Norte: se estima que la cuota de mercado de las microturbinas en 2025 será del 34-38%, con una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 9,2-9,8%. Los centros de datos y la generación in situ resiliente favorecen su adopción.
- EE. UU.: Se estima que su cuota de mercado en 2025 será del 72-78% de Norteamérica, con un crecimiento anual compuesto entre 2026 y 2034 del 9,4-10,0%, gracias a las limitaciones de la red eléctrica.
- Europa: Se estima que la cuota de mercado en 2025 será del 27-31%, con un crecimiento anual compuesto entre 2026 y 2034 del 8,1-8,7%. Alemania, Italia, el Reino Unido y Francia apoyan la cogeneración.
- Asia Pacífico: Se estima que la cuota de mercado en 2025 será del 24-28%, con un crecimiento anual compuesto entre 2026 y 2034 del 9,6-10,3%. China, Japón, Corea del Sur e India impulsan la generación distribuida.
- Segmento más grande: El segmento de potencia de 50 a 250 kW representa una cuota de mercado estimada del 42 al 46 % en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 al 8,8 % hasta 2034.
- Segmento de alto crecimiento: La cogeneración representará una cuota de mercado estimada del 48-52% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 10,0-10,8% hasta 2034.
- Empresas clave analizadas en detalle: Ansaldo Energia SpA; Aurelia Turbines Oy; Bladon Micro Turbine; Brayton Energy, LLC; Capstone Energy+, Inc.; Flex Energy Solutions; ICR Turbine Engine Corporation; Micro Turbine Technology BV; Toyota Motor Corporation; TurboTech Precision Engineering Pvt. Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La base tecnológica se está orientando hacia plataformas modulares que suministran electricidad y calor mediante soluciones energéticas comerciales, industriales y distribuidas. Las mejoras en recuperadores, cojinetes de aire, control de combustión, electrónica de potencia y sistemas de monitorización han aumentado la flexibilidad. La fabricación incluye paquetes específicos para cogeneración, microrredes y suministro eléctrico crítico. La flexibilidad en los tipos de combustible será importante a medida que los desarrolladores consideren el gas, el biogás, el hidrógeno y los combustibles alternativos. Las soluciones modulares también han facilitado la replicación, la prestación de servicios y la planificación del despliegue.
La demanda futura podría aumentar. Los centros de datos, la infraestructura de carga para vehículos eléctricos, las instalaciones remotas, la hostelería y las comunidades energéticas podrían abrir nuevos canales de pedidos. Las inversiones deberían centrarse en sistemas que incorporen almacenamiento de energía, recuperación de calor, sistemas de control y combustibles renovables. La regulación centrada en las emisiones de carbono, la resiliencia y la seguridad energética puede facilitar la adopción de la generación de energía distribuida, ya que ayuda a reducir la dependencia de la red sin necesidad de grandes instalaciones centralizadas. Las posibles aplicaciones pueden contribuir a aumentar la diversidad geográfica y, al mismo tiempo, ofrecer servicios repetibles.
Alcance del informe de mercado de microturbinas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 337,56 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 731,51 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de microturbinas
La demanda de microturbinas surge de la necesidad de electricidad en zonas donde el refuerzo de la red eléctrica es imposible o muy costoso. Este es un factor clave para el desarrollo del mercado de microturbinas, ya que su pequeño tamaño permite su instalación en módulos cerca de la zona de consumo. La cadena de valor de las microturbinas incluye fabricantes, proveedores, productores de energía, contratistas, proveedores de combustible y servicios.
Los proveedores del mercado de microturbinas se ven influenciados por equipos especiales, materiales resistentes al calor, sistemas de control y procesos de certificación. Los servicios permiten reducir riesgos durante la puesta en marcha, mientras que los especialistas buscan competir desarrollando nuevas áreas de aplicación y trabajando con diferentes tipos de combustible. Los proyectos de cogeneración permiten monetizar el calor recuperado, mientras que otros priorizan la fiabilidad.
El análisis del panorama competitivo del mercado de microturbinas ofrece un análisis del mercado a través de empresas de ingeniería y fabricantes especializados. Ansaldo Energia SpA se centra en la modularidad del sistema AE-T100 y la flexibilidad de combustible. Aurelia Turbines Oy prioriza la generación eficiente. Bladon Micro Turbine se concentra en la generación de energía a pequeña escala para telecomunicaciones y zonas remotas. La expansión de Capstone Energy+, Inc., a través de su estructura organizativa actual, apunta hacia sistemas energéticos integrados. Flex Energy Solutions destaca la generación de energía con bajas emisiones para aplicaciones comerciales e industriales.
El pronóstico del mercado de microturbinas muestra que se realizan inversiones estratégicas en capacidad de hidrógeno, cogeneración, control digital y generación de energía de alta densidad. La contribución en capacidad de ingeniería proviene de Brayton Energy, LLC e ICR Turbine Engine Corporation. Micro Turbine Technology BV y TurboTech Precision Engineering Pvt. Ltd. ofrecen tecnologías especializadas. Toyota Motor Corporation proporciona sistemas de energía distribuida y de combustible flexible. La fiabilidad, la rentabilidad, las bajas emisiones, la integración y la flexibilidad de combustible son factores diferenciadores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
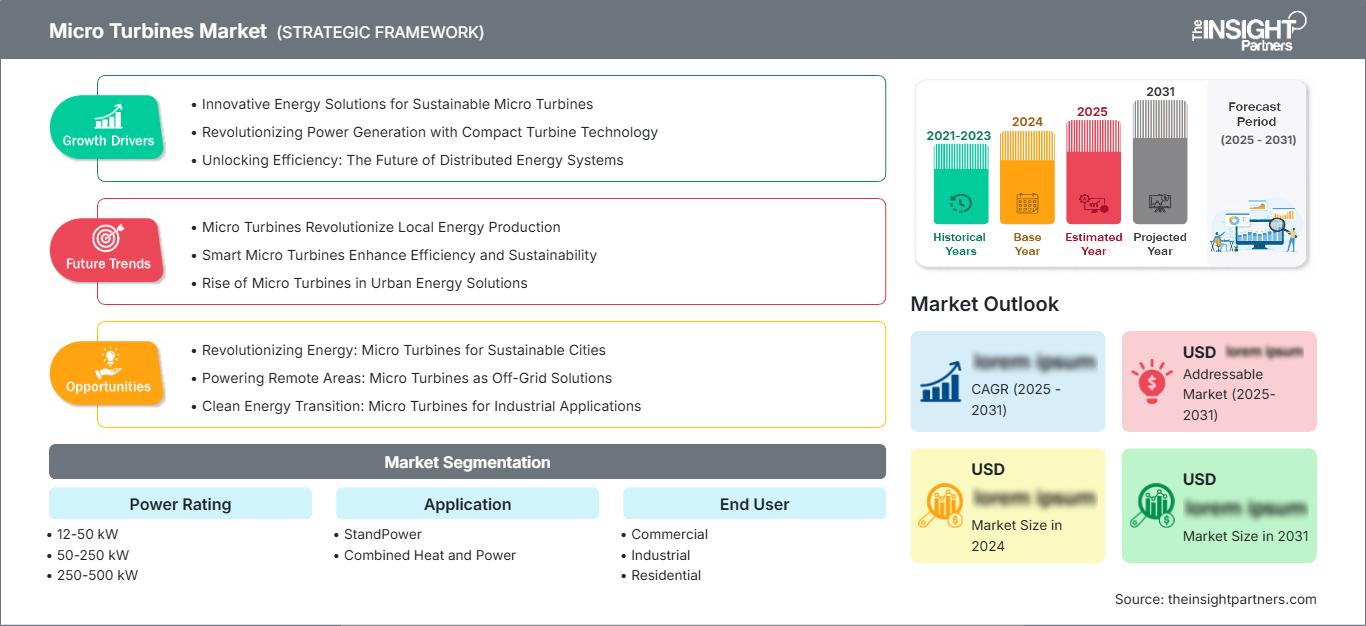
Mercado de microturbinas: Perspectivas estratégicas
Perspectivas regionales
Mercado de microturbinas en Norteamérica
América del Norte representa entre el 34 % y el 38 % de la cuota de mercado de microturbinas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 9,8 % hasta 2034. La región se beneficia de los centros de datos, la electrificación industrial, el gas y los retrasos en la red eléctrica. El desarrollo de microrredes también genera aplicaciones donde la generación in situ contribuye a la resiliencia durante las interrupciones de la red. Canadá contribuye a través de instalaciones industriales, de recursos naturales y comerciales en zonas remotas.
Estados Unidos lidera la demanda regional, mientras que Canadá desempeña su papel a través de instalaciones industriales y comerciales remotas. La opción más popular es aquella que valora la capacidad de despacho, el tamaño compacto, la rentabilidad de los sistemas combinados de calor y electricidad, o una implementación más rápida que los sistemas a gran escala. La generación de electricidad en centros de datos e instalaciones críticas debería satisfacer la demanda de equipos, especialmente para soluciones escalables.
Mercado de microturbinas en EE. UU.
Estados Unidos representa entre el 72 % y el 78 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,4 % al 10,0 %. Los factores estructurales que impulsan este crecimiento incluyen la demanda de electricidad en los centros de datos, la falta de capacidad de la red eléctrica, la necesidad de sistemas resilientes y la producción local. Los proveedores dependen de canales de distribución, ingeniería y mantenimiento consolidados. La electrificación del sector de los recursos naturales también impulsa la demanda.
Las aplicaciones abarcan desde la cogeneración en el sector hotelero y manufacturero hasta el petróleo y el gas, el tratamiento de agua, la infraestructura remota y los centros de datos. Competidores como Capstone Energy+, Inc. y Flex Energy Solutions lo logran mediante la modularidad, el servicio, las bajas emisiones y la flexibilidad de combustible. Las mejores oportunidades surgen cuando los clientes requieren energía antes de la extensión de la red eléctrica.
Mercado europeo de microturbinas
El informe de mercado de microturbinas muestra que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1-8,7%, con Alemania a la cabeza. El Reino Unido, Francia, Italia y España ofrecen oportunidades adicionales gracias a la generación distribuida, la eficiencia energética en la industria, la seguridad energética y las iniciativas de descarbonización. Alemania sigue siendo fundamental en cogeneración, gestión energética industrial y generación flexible.
El Reino Unido ofrece normativas de resiliencia junto con el despliegue de energía distribuida en edificios comerciales e infraestructuras. Alemania se centra en la eficiencia energética, la cogeneración, la gestión energética industrial y la generación flexible. Francia, Italia y España ofrecen posibilidades para la hostelería, la industria manufacturera, la agricultura y soluciones para zonas aisladas. La tendencia en la normativa europea apunta hacia la reducción de emisiones y la flexibilidad en el suministro de combustible, lo que incrementa el interés por el biogás, la tecnología preparada para el hidrógeno y la recuperación de calor.
Mercado de microturbinas en la región Asia-Pacífico
La región Asia-Pacífico (APAC) representará entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,3 %, con China a la cabeza. Estos países también pueden ofrecer una demanda adicional gracias a la eficiencia industrial, la generación de respaldo, la generación distribuida y las iniciativas de seguridad energética.
El desarrollo industrial, la resiliencia urbana y la energía distribuida pueden facilitar la instalación de estas tecnologías. China e India ofrecen amplias infraestructuras industriales para su uso, mientras que Japón y Corea del Sur priorizan la eficiencia en la energía distribuida. Australia, por su parte, ofrece ubicaciones aisladas de la red eléctrica en el sector energético y de recursos naturales.
Mercado de microturbinas en Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,0 % y el 7,8 %. Arabia Saudita y los Emiratos Árabes Unidos lideran la inversión regional, mientras que Sudáfrica y el resto de Oriente Medio y África ofrecen oportunidades en minería, servicios públicos, instalaciones comerciales e infraestructura remota.
Las operaciones de alto consumo energético, la expansión de la infraestructura y la necesidad de un suministro eléctrico fiable favorecen su adopción. Arabia Saudita y los Emiratos Árabes Unidos pueden utilizar sistemas distribuidos para mejorar la resiliencia comercial e industrial, mientras que Sudáfrica cuenta con aplicaciones vinculadas a la fiabilidad de la red y la generación in situ. Los proyectos mineros y de infraestructura en zonas remotas pueden beneficiarse de sistemas compactos donde la disponibilidad de combustible y la logística de mantenimiento facilitan la energía descentralizada.
Análisis de segmentación
Potencia nominal
El segmento de potencia nominal refleja el tamaño de la carga, la superficie ocupada, la disponibilidad de combustible y los aspectos económicos, definiendo así el alcance del mercado de microturbinas. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 9,0 % durante el periodo 2026-2034. La categoría de 50 a 250 kW es el segmento más grande modelado, con sistemas de mayor tamaño destinados a proyectos industriales y de cogeneración. La demanda general se mantiene alineada con la generación distribuida y los requisitos de capacidad incremental.
- 12-50 kW: Los sistemas compactos se utilizan en telecomunicaciones, aplicaciones residenciales, remotas y pequeñas empresas donde la limitación de espacio y la generación confiable in situ son prioridades.
- 50-250 kW: Esta gama está pensada para edificios comerciales, hostelería, industria ligera e instalaciones de cogeneración de tamaño medio. Su equilibrio entre capacidad, tamaño y escalabilidad permite la generación distribuida.
- 250-500 kW: Los módulos de mayor potencia son compatibles con instalaciones industriales, campus universitarios, infraestructura de datos y aplicaciones de cogeneración de alta carga. Los compradores priorizan la recuperación térmica, la resiliencia y la integración en microrredes.
Solicitud
La selección de aplicaciones en el mercado de microturbinas depende de la generación de electricidad o de servicios combinados. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,1 % al 10,2 %. La configuración de cogeneración presenta el mayor crecimiento previsto, ya que la energía térmica recuperada puede mejorar la utilización en zonas con cargas térmicas estables. La rentabilidad sigue dependiendo de las horas de funcionamiento, los precios del combustible y las tarifas eléctricas locales.
- StandPower: Los sistemas StandPower están diseñados para instalaciones que requieren suministro eléctrico exclusivo sin cargas térmicas continuas. Son ideales para infraestructuras remotas y ubicaciones donde el acceso o la fiabilidad de la red eléctrica son limitados.
- Cogeneración: Los sistemas de cogeneración capturan calor útil para hoteles, fábricas, campus universitarios y plantas de tratamiento de aguas residuales. Su valor aumenta cuando la demanda térmica es predecible.
Usuario final
La demanda de los usuarios finales varía según la intensidad del consumo eléctrico, la resiliencia, los horarios de funcionamiento y las cargas térmicas. Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,2 % hasta 2034. Las instalaciones comerciales e industriales constituyen la base de implementación más amplia, mientras que la adopción residencial sigue siendo más selectiva, ya que la viabilidad económica del proyecto y la escala del sistema pueden ser más difíciles de justificar.
- Comercial: Hoteles, oficinas, campus universitarios, establecimientos comerciales y empresas de servicios pueden implementar sistemas para garantizar la resiliencia y la cogeneración. Su adopción es mayor en entornos con largas jornadas de funcionamiento y demanda simultánea de electricidad y calefacción.
- Industria: Los sectores de manufactura, procesamiento de alimentos, minería, petróleo y gas, y tratamiento de aguas residuales pueden utilizar la generación de energía in situ para gestionar las limitaciones de la red eléctrica. Un alto aprovechamiento del calor residual y de los procesos industriales puede mejorar la rentabilidad.
- Residencial: Las aplicaciones residenciales siguen estando especializadas en energía distribuida de alta calidad, propiedades remotas y ubicaciones con limitaciones de fiabilidad. Los equipos compactos, el bajo mantenimiento y la flexibilidad en el combustible son consideraciones clave.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
StandPower |
Medio |
Alimentación remota |
Escalada |
|
Cogeneración |
Alto |
Recuperación de calor |
Escalada |
Factores que impulsan el crecimiento del mercado de microturbinas y análisis de su impacto
Creciente demanda de energía resiliente detrás del contador
La congestión de la red eléctrica y los largos plazos de interconexión están cambiando la forma en que los grandes consumidores de electricidad evalúan las opciones de suministro. Los centros de datos, las plantas industriales, las operaciones de recursos y las instalaciones críticas requieren cada vez más energía que pueda desplegarse cerca de la carga. Las microturbinas pueden proporcionar generación gestionable, evitando algunas de las limitaciones asociadas con las largas expansiones de la red de transmisión. Su arquitectura modular también permite añadir capacidad a medida que aumenta la demanda. El impacto comercial es mayor en regiones donde la infraestructura de servicios públicos no puede expandirse al mismo ritmo que las nuevas cargas. Los proyectos también pueden combinar la generación con el almacenamiento en baterías y los sistemas de control avanzados, lo que mejora la flexibilidad. A medida que la resiliencia se convierte en una consideración clave para la alta dirección, la selección de equipos está cada vez más vinculada a los requisitos de continuidad, la disponibilidad de combustible, el soporte de mantenimiento y la capacidad de operar durante las perturbaciones de la red.
Valor creciente de la integración de calor y electricidad combinados
La adopción de sistemas de cogeneración puede mejorar la rentabilidad de los proyectos al convertir el calor residual en energía térmica útil en lugar de desecharlo. Esto es crucial para instalaciones con necesidades estables de agua caliente o calor para procesos industriales, como hoteles, plantas procesadoras de alimentos, hospitales, campus universitarios y depuradoras de aguas residuales. Las microturbinas son idóneas para estas aplicaciones, ya que la producción eléctrica y térmica se puede configurar según la demanda del sitio. El impacto va más allá de la eficiencia energética, puesto que el calor recuperado puede reducir el consumo de combustible de las calderas y garantizar la continuidad operativa. Los desarrolladores evalúan cada vez más los sistemas de cogeneración mediante las horas de funcionamiento anuales, los perfiles de carga térmica, los costes de combustible, el ahorro en la compra de electricidad y los requisitos de emisiones. A medida que las empresas con alto consumo energético buscan costes operativos más predecibles, la generación integrada y la recuperación de calor pueden fortalecer la inversión en sistemas in situ, a la vez que crean oportunidades para contratos de servicio y una gestión del rendimiento a largo plazo.
Flexibilidad en el uso de combustible y generación distribuida con bajas emisiones.
La flexibilidad en el uso de combustibles se está convirtiendo en un factor estratégico diferenciador, ya que los clientes buscan energía con bajas emisiones sin renunciar a la capacidad de despacho. Los sistemas modernos pueden configurarse para gas natural, biogás y determinadas mezclas de hidrógeno, mientras que las tecnologías avanzadas de combustión y control respaldan la evolución de las estrategias de combustible. El impacto es particularmente relevante para las instalaciones con acceso a gases renovables, combustibles derivados de residuos o futuras infraestructuras de hidrógeno. Los desarrolladores pueden evaluar los sistemas no solo en función del coste actual del combustible, sino también de su compatibilidad con futuras vías de descarbonización. Esto amplía la base de proyectos potenciales en los sectores de agricultura, tratamiento de aguas residuales, procesamiento industrial y energía. Los equipos capaces de cambiar o adaptarse a diferentes combustibles pueden reducir el riesgo de obsolescencia tecnológica. Con el tiempo, esta flexibilidad puede influir en las decisiones de adquisición a medida que se endurecen las normativas sobre emisiones y los clientes buscan soluciones prácticas para la generación in situ con bajas emisiones de carbono.
Tendencias futuras del mercado de microturbinas
Integración de microrredes digitales y gestión autónoma de la energía
Es probable que las plataformas de control digital se conviertan en un elemento clave de los nuevos proyectos de generación distribuida, marcando las tendencias del mercado de microturbinas. Los sistemas futuros coordinarán cada vez más las microturbinas con baterías, generación solar, almacenamiento térmico, carga de vehículos eléctricos y cargas controlables. La previsión avanzada permite programar la generación en función de los precios de la electricidad, las condiciones meteorológicas, los requisitos de producción y las prioridades de resiliencia. El diagnóstico remoto permite identificar desviaciones de rendimiento antes de que se conviertan en fallos, reduciendo el tiempo de inactividad no planificado y mejorando la planificación del servicio. Esta tendencia impulsará la competencia hacia el software. La mayor adopción se producirá en emplazamientos complejos que requieran activos energéticos coordinados. Los clientes podrán adquirir plataformas integradas, lo que generará oportunidades en monitorización, optimización, mantenimiento y actualizaciones. Los proveedores con arquitecturas de control robustas podrán diferenciar el hardware mediante inteligencia operativa, mientras que los clientes obtendrán una mayor visibilidad de los activos energéticos y el rendimiento del sistema.
Plataformas de microturbinas preparadas para el hidrógeno y que utilizan combustibles renovables.
Se espera que la evolución de los combustibles influya en el diseño, la certificación y las decisiones de adquisición a largo plazo de los equipos. Los sistemas de combustión preparados para el hidrógeno pueden ofrecer una vía desde el gas natural convencional hacia una operación con bajas emisiones de carbono a medida que se desarrolla la infraestructura de combustibles. El biogás y los combustibles sintéticos también pueden adquirir importancia donde los recursos locales permiten la generación descentralizada. Las plataformas futuras requerirán estabilidad de la combustión, compatibilidad de materiales, control de emisiones y rangos de combustible flexibles. Los proveedores que validen los sistemas bajo múltiples escenarios de combustible pueden fortalecer su posición con los clientes que planean una larga vida útil de los activos. Esta oportunidad es particularmente relevante para las comunidades energéticas, los clústeres industriales, las plantas de tratamiento de aguas residuales y los sitios remotos con combustibles renovables. Las interfaces estandarizadas para el manejo y control de combustibles podrían acelerar la adopción al reducir la complejidad de la ingeniería. La certificación de combustibles seguirá siendo fundamental, ya que la capacidad operativa real debe coincidir con las suposiciones de adquisición.
Oportunidades de mercado para microturbinas
Centros de datos y sistemas de potencia informática de alta densidad
El rápido crecimiento de la infraestructura informática crea una oportunidad para la generación modular in situ donde las conexiones de servicios públicos no pueden satisfacer la capacidad requerida ni los plazos de implementación. Los sistemas de microturbinas pueden proporcionar electricidad escalable cerca de cargas de alta densidad, mientras que las tecnologías integradas de recuperación de calor y refrigeración pueden mejorar el aprovechamiento energético general. Los inversores y proveedores de tecnología pueden centrarse en paquetes diseñados que combinen generación, almacenamiento, electrónica de potencia, controles y contratos de servicio. Esta oportunidad se extiende a la computación perimetral. Los desarrolladores deben priorizar las regiones con capacidad de red limitada. Los proveedores de equipos pueden aumentar la rentabilidad mediante módulos estandarizados que reducen el tiempo de ingeniería. La propuesta comercial se fortalece cuando la generación puede operar de forma continua y coordinarse con el almacenamiento, los recursos renovables y los controles del sitio. Los proveedores que ofrecen paquetes de hardware con puesta en marcha, monitorización y mantenimiento pueden generar ingresos recurrentes adicionales, al tiempo que reducen la complejidad de la integración para los operadores de centros de datos.
Aplicaciones de conversión de residuos en energía y gas renovable
Los combustibles derivados de residuos pueden crear una vía diferenciada para la generación distribuida, ya que la fuente de combustible y la demanda de energía pueden ubicarse en el mismo lugar. Las plantas de tratamiento de aguas residuales, las explotaciones agrícolas, las plantas procesadoras de alimentos, los vertederos y los emplazamientos industriales pueden convertir el biogás en electricidad, aprovechando el calor recuperado para sus procesos internos. Los promotores pueden desarrollar proyectos donde ya se dispone de gas renovable, minimizando así los requisitos de transporte de combustible. Los proveedores pueden aportar valor añadido mediante el acondicionamiento del combustible, la integración de la cogeneración, la monitorización y el servicio. Esta oportunidad resulta relevante para las comunidades energéticas y los emplazamientos remotos con combustibles renovables. Los inversores deben evaluar la consistencia de la materia prima, la calidad del gas, la demanda térmica, los permisos y las tarifas antes de seleccionar las configuraciones del proyecto. Este modelo puede mejorar la utilización de los recursos y, al mismo tiempo, apoyar la producción localizada de energía. Los contratos de servicio a largo plazo pueden mejorar aún más la previsibilidad del proyecto cuando los operadores requieren disponibilidad continua de equipos y asistencia técnica.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -