
Mercato del microturbinas: dimensioni, tendenze e previsioni 2034
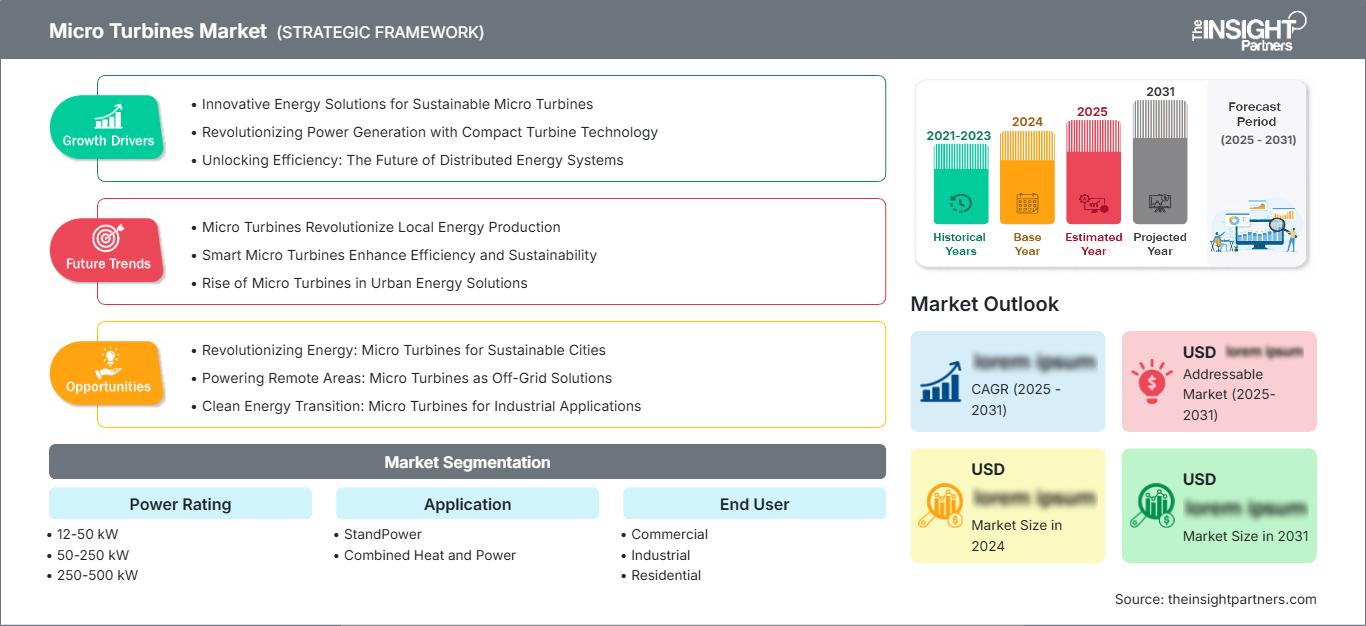
Dimensioni e previsioni del mercato delle microturbine (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per potenza nominale (12-50 kW, 50-250 kW, 250-500 kW); applicazione (alimentazione di emergenza, cogenerazione); utente finale (commerciale, industriale, residenziale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008840
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
337,56 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
731,51 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,97 %
Tasso di crescita
Mercato di riferimento
4.783,63 milioni di dollari USA
(2026-2034)
Il mercato delle microturbine si attestava a 337,56 milioni di dollari nel 2025 e si prevede che raggiungerà i 731,51 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,97% nel periodo 2026-2034. Tale espansione riflette il crescente interesse per la generazione distribuita compatta, la cogenerazione, la produzione di energia elettrica in loco resiliente e i sistemi a turbina flessibili in termini di combustibile, al servizio di carichi commerciali e industriali in cui la capacità o l'affidabilità della rete possono rappresentare un limite alle operazioni.
In tutto il Nord America, la crescita del mercato delle microturbine è trainata dalla generazione distribuita, dal fabbisogno energetico dei data center, dalla resilienza industriale e dalla diffusione della cogenerazione. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) stimato tra il 9,2% e il 9,8% fino al 2034, grazie alla ricerca da parte di aziende di servizi pubblici, società tecnologiche e proprietari di impianti di generazione in loco, alternative di interconnessione più veloci e architetture energetiche a basse emissioni.
Analisi e approfondimenti sul mercato delle microturbine
- Nord America: la quota di mercato delle microturbine nel 2025 è stimata tra il 34% e il 38%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 9,2-9,8%. I data center e la generazione resiliente in loco favoriscono l'adozione di queste tecnologie.
- USA: Si stima che nel 2025 la quota di mercato in Nord America si attesti tra il 72% e il 78%, con una crescita annua composta (CAGR) tra il 9,4% e il 10,0% tra il 2026 e il 2034, supportata dai vincoli della rete elettrica.
- Europa: la quota nel 2025 è stimata tra il 27% e il 31%, con una crescita annua composta (CAGR) tra il 2026 e il 2034 compresa tra l'8,1% e l'8,7%. Germania, Italia, Regno Unito e Francia sostengono la cogenerazione.
- Asia Pacifico: la quota nel 2025 è stimata tra il 24% e il 28%, con una crescita annua composta (CAGR) tra il 2026 e il 2034 del 9,6-10,3%. Cina, Giappone, Corea del Sud e India sono all'avanguardia nella generazione distribuita.
- Segmento più ampio: la fascia di potenza da 50 a 250 kW detiene una quota di mercato stimata tra il 42% e il 46% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,8% fino al 2034.
- Segmento ad alta crescita: la cogenerazione detiene una quota di mercato stimata tra il 48% e il 52% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,0-10,8% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Ansaldo Energia SpA; Aurelia Turbines Oy; Bladon Micro Turbine; Brayton Energy, LLC; Capstone Energy+, Inc.; Flex Energy Solutions; ICR Turbine Engine Corporation; Micro Turbine Technology BV; Toyota Motor Corporation; TurboTech Precision Engineering Pvt. Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La base tecnologica si sta orientando verso piattaforme modulari che forniscono elettricità e calore attraverso soluzioni energetiche commerciali, industriali e distribuite. Gli aggiornamenti nei recuperatori, nei cuscinetti ad aria, nel controllo della combustione, nell'elettronica di potenza e nei sistemi di monitoraggio hanno aumentato la flessibilità. La produzione prevede pacchetti specifici per applicazioni di cogenerazione, microreti e alimentazione critica. La flessibilità nei tipi di combustibile sarà importante, dato che gli sviluppatori stanno considerando gas, biogas, idrogeno e combustibili alternativi. Le soluzioni modulari hanno inoltre facilitato la replicazione, l'erogazione dei servizi e la pianificazione dell'implementazione.
La domanda futura potrebbe aumentare. I data center, le infrastrutture di ricarica per veicoli elettrici, le installazioni remote, il settore alberghiero e le comunità energetiche potrebbero aprire nuovi canali di vendita. Gli investimenti dovrebbero concentrarsi su sistemi che integrino accumulo di energia, recupero di calore, sistemi di controllo e combustibili rinnovabili. La regolamentazione incentrata sulle emissioni di carbonio, sulla resilienza e sulla sicurezza energetica può favorire l'adozione di tecnologie di generazione distribuita che riducano la dipendenza dalla rete senza la necessità di grandi impianti centralizzati. Le potenziali applicazioni possono contribuire ad aumentare la diversificazione geografica, offrendo al contempo servizi ripetibili.
Ambito del rapporto sul mercato delle microturbine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 337,56 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 731,51 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle microturbine
La domanda di microturbine è trainata dalla necessità di elettricità in aree in cui il potenziamento della rete è impossibile o eccessivamente costoso. Questo rappresenta un fattore abilitante per lo sviluppo del mercato delle microturbine, grazie alle loro dimensioni ridotte che ne consentono l'installazione in prossimità delle aree di consumo. La catena del valore delle microturbine comprende produttori, fornitori, produttori di energia, appaltatori, fornitori di carburante e servizi.
Nel mercato delle microturbine, i fornitori sono influenzati da attrezzature speciali, materiali resistenti al calore, sistemi di controllo e processi di certificazione. I servizi rappresentano un modo per ridurre i rischi nella fase di messa in servizio, mentre gli specialisti cercano di competere sviluppando nuove aree di applicazione e lavorando con diverse tipologie di combustibile. I progetti di cogenerazione consentono di monetizzare il calore recuperato, mentre altri si concentrano sull'affidabilità.
L'analisi del panorama competitivo del mercato delle microturbine fornisce un'analisi di mercato attraverso società di ingegneria e produttori di nicchia. Ansaldo Energia SpA si concentra sulla modularità del sistema AE-T100 e sulla flessibilità del combustibile. Aurelia Turbines Oy si concentra sulla generazione efficiente. Bladon Micro Turbine si focalizza sulla generazione di energia su piccola scala per telecomunicazioni e aree remote. L'espansione di Capstone Energy+, Inc., attraverso la sua attuale struttura organizzativa, è orientata verso sistemi energetici integrati. Flex Energy Solutions pone l'accento sulla generazione di energia a basse emissioni per applicazioni commerciali e industriali.
Le previsioni di mercato per le microturbine indicano che gli investimenti strategici si concentrano su tecnologie come l'idrogeno, la cogenerazione, il controllo digitale e la generazione di energia ad alta densità. Il contributo in termini di capacità ingegneristiche proviene da Brayton Energy, LLC e ICR Turbine Engine Corporation. Tecnologie specializzate sono offerte da Micro Turbine Technology BV e TurboTech Precision Engineering Pvt. Ltd. Sistemi di energia distribuita e flessibili in termini di combustibili sono forniti da Toyota Motor Corporation. Affidabilità, economicità di servizio, emissioni, integrazione e flessibilità dei combustibili rappresentano i fattori di differenziazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle microturbine: approfondimenti strategici
Approfondimenti regionali
Mercato delle microturbine in Nord America
Nel 2025 il Nord America deteneva una quota di mercato delle microturbine compresa tra il 34% e il 38%, con una previsione di crescita annua composta (CAGR) del 9,2-9,8% fino al 2034. La regione beneficia della presenza di data center, dell'elettrificazione industriale, del gas e dei ritardi di rete. Lo sviluppo delle microreti crea inoltre applicazioni in cui la generazione in loco contribuisce alla resilienza durante le interruzioni di rete. Il Canada contribuisce attraverso installazioni industriali, di risorse e commerciali in aree remote.
Gli Stati Uniti sono leader in termini di domanda regionale, mentre il Canada gioca un ruolo importante grazie agli impianti industriali e commerciali situati in aree remote. I sistemi di cogenerazione sono particolarmente apprezzati da chi ne comprende la gestibilità, le dimensioni ridotte, l'efficienza in termini di costi e la rapidità di implementazione rispetto ai sistemi su larga scala. La produzione di energia elettrica "dietro il contatore" per data center e infrastrutture critiche dovrebbe soddisfare la domanda di apparecchiature, soprattutto per soluzioni scalabili.
Mercato statunitense delle microturbine
Nel 2025 gli Stati Uniti rappresenteranno il 72-78% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 9,4-10%. I fattori strutturali che trainano la crescita includono la domanda di elettricità nei data center, la carenza di capacità della rete, la necessità di sistemi resilienti e la produzione locale. I fornitori si affidano a canali di distribuzione, ingegneria e manutenzione collaudati. Anche l'elettrificazione del settore delle risorse naturali contribuisce a stimolare la domanda.
Le applicazioni spaziano dalla cogenerazione nel settore alberghiero e manifatturiero, passando per il settore petrolifero e del gas, il trattamento delle acque, le infrastrutture remote e i data center. Concorrenti come Capstone Energy+, Inc. e Flex Energy Solutions offrono soluzioni basate su modularità, servizi, basse emissioni e flessibilità energetica. Le migliori opportunità si presentano quando i clienti necessitano di energia prima dell'estensione della rete elettrica.
Mercato europeo delle microturbine
Il rapporto sul mercato delle microturbine mostra che l'Europa detiene una quota del 27-31% nel 2025 e si prevede che crescerà a un CAGR dell'8,1-8,7%, con la Germania in testa. Regno Unito, Francia, Italia e Spagna offrono ulteriori opportunità grazie alla generazione distribuita, all'efficienza energetica nell'industria, alla sicurezza energetica e alle iniziative di decarbonizzazione. La Germania rimane fondamentale nei settori della cogenerazione, della gestione energetica industriale e della generazione flessibile.
Il Regno Unito propone normative in materia di resilienza, abbinate alla diffusione di energie distribuite all'interno di edifici commerciali e infrastrutture. La Germania si concentra sull'efficienza energetica, la cogenerazione, la gestione energetica industriale e la generazione flessibile. Francia, Italia e Spagna offrono soluzioni per il settore alberghiero, manifatturiero, agricolo e per le aree insulari. La tendenza normativa europea è orientata verso la riduzione delle emissioni e la flessibilità dei combustibili, il che accresce l'interesse per il biogas, le tecnologie predisposte per l'idrogeno e il recupero di calore.
Mercato delle microturbine nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 24% e il 28%, con una previsione di crescita a un tasso annuo composto (CAGR) del 9,6-10,3%, trainata dalla Cina. Questi Paesi potranno inoltre offrire una domanda aggiuntiva grazie all'efficienza industriale, alla generazione di riserva, alla generazione distribuita e alle iniziative per la sicurezza energetica.
Lo sviluppo industriale, la resilienza urbana e la distribuzione energetica possono favorire l'installazione di queste tecnologie. Cina e India possono offrire ampi bacini industriali per l'utilizzo di tali tecnologie, mentre Giappone e Corea del Sud possono puntare sull'efficienza nella distribuzione energetica. L'Australia, dal canto suo, può offrire siti non collegati alla rete elettrica nel settore energetico e delle risorse naturali.
Mercato delle microturbine in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) stimato tra il 7,0% e il 7,8%. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali centri di investimento regionale, mentre il Sudafrica e il resto della regione MEA offrono opportunità nei settori minerario, dei servizi di pubblica utilità, delle strutture commerciali e delle infrastrutture remote.
Operazioni ad alta intensità energetica, infrastrutture in espansione e la necessità di un'elettricità affidabile favoriscono l'adozione di sistemi distribuiti. Arabia Saudita ed Emirati Arabi Uniti possono utilizzare sistemi distribuiti per garantire la resilienza commerciale e industriale, mentre il Sudafrica ne trae vantaggio per applicazioni legate all'affidabilità della rete e alla generazione in loco. I progetti minerari e infrastrutturali in aree remote possono privilegiare sistemi compatti, laddove la disponibilità di combustibile e la logistica di manutenzione supportano l'alimentazione decentralizzata.
Analisi di segmentazione
Potenza nominale
Il segmento di potenza nominale riflette la dimensione del carico, l'ingombro, la disponibilità di combustibile e gli aspetti economici, definendo l'ambito del mercato delle microturbine. Si prevede che crescerà a un CAGR dell'8,1-9,0% nel periodo 2026-2034. La categoria 50-250 kW è il segmento più ampio analizzato, con sistemi di maggiori dimensioni destinati a progetti industriali e di cogenerazione. La domanda complessiva rimane in linea con la generazione distribuita e i requisiti di capacità incrementale.
- 12-50 kW: I sistemi compatti sono ideali per applicazioni nel settore delle telecomunicazioni, residenziale, in aree remote e per piccole attività commerciali, dove le priorità sono l'ingombro ridotto e la generazione affidabile in loco.
- 50-250 kW: Questa gamma si rivolge a edifici commerciali, strutture ricettive, industria leggera e impianti di cogenerazione di medie dimensioni. Il suo equilibrio tra capacità, ingombro e scalabilità supporta la generazione distribuita.
- 250-500 kW: i moduli di dimensioni maggiori supportano impianti industriali, campus universitari, infrastrutture dati e applicazioni di cogenerazione ad alto carico. Gli acquirenti danno priorità al recupero termico, alla resilienza e all'integrazione con le microreti.
Applicazione
La scelta dell'applicazione nel mercato delle microturbine dipende dalla fornitura di energia elettrica o di servizi combinati. Si prevede che il segmento applicativo crescerà a un CAGR del 9,1-10,2%. La configurazione di cogenerazione (produzione combinata di calore ed elettricità) presenta la crescita più significativa secondo le proiezioni, poiché il recupero di energia termica può migliorare l'utilizzo laddove siano presenti carichi termici stabili. La redditività economica rimane dipendente dalle ore di funzionamento, dai prezzi del combustibile e dalle tariffe elettriche locali.
- StandPower: I sistemi StandPower sono ideali per siti che necessitano di alimentazione elettrica dedicata senza carichi termici continui. Sono adatti a infrastrutture remote e luoghi in cui l'accesso alla rete elettrica o la sua affidabilità sono limitati.
- Cogenerazione: i sistemi di cogenerazione catturano il calore utile per hotel, industrie, campus universitari e impianti di trattamento delle acque reflue. Il loro valore aumenta laddove la domanda di calore è prevedibile.
Utente finale
La domanda degli utenti finali varia in base all'intensità del consumo di elettricità, alla resilienza, ai programmi operativi e ai carichi termici. Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) dell'8,3-9,2% fino al 2034. Gli impianti commerciali e industriali rappresentano la base di diffusione più ampia, mentre l'adozione nel settore residenziale rimane più selettiva, poiché la redditività dei progetti e la scalabilità degli impianti possono risultare più complesse da giustificare.
- Settore commerciale: hotel, uffici, campus universitari, negozi e aziende di servizi possono implementare sistemi di resilienza e cogenerazione. L'adozione è più elevata in presenza di orari di apertura prolungati e di una domanda simultanea di elettricità e calore.
- Settore industriale: le industrie manifatturiere, alimentari, minerarie, petrolifere e del gas, e gli impianti di trattamento delle acque reflue possono utilizzare la generazione in loco per gestire i vincoli della rete elettrica. Un elevato tasso di utilizzo e il calore di processo possono rafforzare la redditività.
- Residenziale: Le applicazioni residenziali rimangono specializzate per l'energia distribuita di alta qualità, le proprietà remote e le località con problemi di affidabilità. Apparecchiature compatte, bassa manutenzione e flessibilità del combustibile sono fattori chiave da considerare.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
StandPower |
Mezzo |
Alimentazione remota |
Scalatura |
|
Cogenerazione |
Alto |
Recupero di calore |
Scalatura |
Fattori di crescita del mercato delle microturbine e analisi del loro impatto
Crescente domanda di energia resiliente distribuita dietro il contatore.
La congestione della rete e i lunghi tempi di interconnessione stanno cambiando il modo in cui i grandi consumatori di energia elettrica valutano le opzioni di approvvigionamento. I data center, gli impianti industriali, le attività legate alle risorse naturali e le infrastrutture critiche richiedono sempre più energia che possa essere erogata in prossimità del carico. Le microturbine possono fornire generazione programmabile, evitando al contempo alcuni dei vincoli associati alle lunghe espansioni delle reti di trasmissione. La loro architettura modulare consente inoltre di aumentare la capacità in base all'aumento della domanda. L'impatto commerciale è maggiore nelle regioni in cui le infrastrutture di rete non possono espandersi allo stesso ritmo dei nuovi carichi. I progetti possono anche combinare la generazione con l'accumulo a batteria e sistemi di controllo avanzati, migliorando la flessibilità. Poiché la resilienza sta diventando una considerazione a livello di consiglio di amministrazione, la scelta delle apparecchiature è sempre più legata ai requisiti di continuità, alla disponibilità di combustibile, al supporto per la manutenzione e alla capacità di operare durante le interruzioni di rete.
Valore crescente dell'integrazione combinata di produzione di calore ed energia elettrica.
L'adozione della cogenerazione può migliorare la redditività dei progetti convertendo il calore di scarto in energia termica utilizzabile anziché disperderlo. Questo è particolarmente importante per le strutture con esigenze stabili di acqua calda o calore di processo, come hotel, impianti di trasformazione alimentare, ospedali, campus universitari e impianti di trattamento delle acque reflue. Le microturbine sono particolarmente adatte a queste applicazioni perché la produzione di energia elettrica e termica può essere configurata in base alla domanda del sito. L'impatto va oltre l'efficienza energetica, poiché il calore recuperato può ridurre il consumo di combustibile delle caldaie e garantire la continuità operativa. Gli sviluppatori valutano sempre più spesso la cogenerazione in base alle ore di funzionamento annuali, ai profili di carico termico, ai costi del combustibile, agli acquisti di energia elettrica evitati e ai requisiti in materia di emissioni. Poiché le aziende ad alta intensità energetica cercano costi operativi più prevedibili, la generazione integrata e il recupero di calore possono rafforzare la convenienza degli investimenti in sistemi on-site, creando al contempo opportunità per contratti di assistenza e gestione delle prestazioni a lungo termine.
Flessibilità dei combustibili e generazione distribuita a basse emissioni
La flessibilità nell'utilizzo dei combustibili sta diventando un fattore strategico di differenziazione, poiché i clienti ricercano energia a basse emissioni senza rinunciare alla dispacciabilità. I sistemi moderni possono essere configurati per gas naturale, biogas e miscele di idrogeno selezionate, mentre le tecnologie avanzate di combustione e controllo supportano l'evoluzione delle strategie relative ai combustibili. L'impatto è particolarmente rilevante per gli impianti che hanno accesso a gas rinnovabili, combustibili derivati da rifiuti o future infrastrutture per l'idrogeno. Gli sviluppatori possono valutare i sistemi non solo in base al costo attuale del combustibile, ma anche in base alla compatibilità con i futuri percorsi di decarbonizzazione. Ciò amplia la base di progetti accessibili nei settori dell'agricoltura, del trattamento delle acque reflue, della trasformazione industriale e dell'energia. Le apparecchiature in grado di passare o adattarsi a combustibili diversi possono ridurre il rischio di obsolescenza tecnologica. Nel tempo, questa flessibilità potrebbe influenzare le decisioni di approvvigionamento man mano che le normative sulle emissioni si inaspriscono e i clienti cercano soluzioni pratiche per la generazione in loco a basse emissioni di carbonio.
Tendenze future del mercato delle microturbine
Integrazione di microreti digitali e gestione autonoma dell'energia
Le piattaforme di controllo digitali diventeranno probabilmente un elemento distintivo dei nuovi progetti di generazione distribuita, influenzando le tendenze del mercato delle microturbine. I sistemi futuri coordineranno sempre più le microturbine con batterie, generazione solare, accumulo termico, ricarica di veicoli elettrici e carichi controllabili. Le previsioni avanzate consentiranno di programmare la generazione in base ai prezzi dell'elettricità, alle condizioni meteorologiche, ai requisiti di produzione e alle priorità di resilienza. La diagnostica remota permetterà di identificare le anomalie prestazionali prima che si trasformino in guasti, riducendo i tempi di inattività non pianificati e migliorando la pianificazione della manutenzione. Questa tendenza sposterà la concorrenza verso il software. La maggiore adozione si registrerà in siti complessi che richiedono risorse energetiche coordinate. I clienti potranno acquistare piattaforme integrate, creando opportunità in termini di monitoraggio, ottimizzazione, manutenzione e aggiornamenti. I fornitori con solide architetture di controllo potranno differenziare l'hardware grazie all'intelligenza operativa, mentre i clienti otterranno una maggiore visibilità sulle risorse energetiche e sulle prestazioni del sistema.
Piattaforme di microturbine predisposte per l'idrogeno e per combustibili rinnovabili
Si prevede che l'evoluzione dei combustibili influenzerà la progettazione delle apparecchiature, la certificazione e le decisioni di approvvigionamento a lungo termine. I sistemi di combustione predisposti per l'idrogeno possono rappresentare un percorso di transizione dal gas naturale convenzionale verso un funzionamento a basse emissioni di carbonio, man mano che si sviluppa l'infrastruttura dei combustibili. Anche il biogas e i combustibili sintetici potrebbero acquisire importanza laddove le risorse locali supportino la generazione decentralizzata. Le piattaforme future richiederanno stabilità della combustione, compatibilità dei materiali, controllo delle emissioni e una gamma flessibile di combustibili. I fornitori che convalidano i sistemi in molteplici scenari di utilizzo dei combustibili possono rafforzare la propria posizione con i clienti che pianificano una lunga vita utile degli asset. L'opportunità è particolarmente rilevante per le comunità energetiche, i distretti industriali, gli impianti di trattamento delle acque reflue e i siti remoti con combustibili rinnovabili. Interfacce standardizzate per la gestione e il controllo dei combustibili potrebbero accelerare l'adozione riducendo la complessità ingegneristica. La certificazione dei combustibili rimarrà fondamentale, poiché le effettive capacità operative devono corrispondere alle ipotesi di acquisto.
Opportunità di mercato per le microturbine
Sistemi di alimentazione per data center e sistemi di calcolo ad alta densità
La rapida crescita delle infrastrutture informatiche crea un'opportunità per la generazione modulare in loco laddove le connessioni alla rete elettrica non sono in grado di soddisfare la capacità richiesta o i tempi di implementazione. I sistemi a microturbina possono fornire elettricità scalabile in prossimità di carichi ad alta densità, mentre le tecnologie integrate di recupero del calore e raffreddamento possono migliorare l'utilizzo complessivo dell'energia. Investitori e fornitori di tecnologia possono puntare a pacchetti ingegnerizzati che combinano generazione, accumulo, elettronica di potenza, sistemi di controllo e contratti di assistenza. L'opportunità si estende all'edge computing. Gli sviluppatori dovrebbero dare priorità alle regioni con capacità di rete limitata. I fornitori di apparecchiature possono aumentare i profitti attraverso moduli standardizzati che riducono i tempi di progettazione. La proposta commerciale si rafforza quando la generazione può operare in modo continuo e coordinarsi con l'accumulo, le risorse rinnovabili e i sistemi di controllo del sito. I fornitori che offrono pacchetti hardware con messa in servizio, monitoraggio e manutenzione possono generare ulteriori entrate ricorrenti, riducendo al contempo la complessità di integrazione per gli operatori dei data center.
Applicazioni di termovalorizzazione e produzione di gas rinnovabile
I combustibili derivati dai rifiuti possono creare un percorso differenziato per la generazione distribuita, poiché la fonte di combustibile e la domanda di energia possono trovarsi nello stesso luogo. Impianti di trattamento delle acque reflue, aziende agricole, industrie alimentari, discariche e siti industriali possono convertire il biogas in elettricità, utilizzando al contempo il calore recuperato per i processi in loco. Gli sviluppatori possono perseguire progetti laddove il gas rinnovabile è già disponibile, minimizzando le esigenze di trasporto del combustibile. I fornitori possono aggiungere valore attraverso il condizionamento del combustibile, l'integrazione con la cogenerazione, il monitoraggio e l'assistenza. L'opportunità è rilevante per le comunità energetiche e i siti remoti dotati di combustibili rinnovabili. Gli investitori dovrebbero valutare la consistenza della materia prima, la qualità del gas, la domanda termica, le autorizzazioni e le tariffe prima di selezionare le configurazioni di progetto. Questo modello può migliorare l'utilizzo delle risorse, supportando al contempo la produzione di energia localizzata. Accordi di servizio a lungo termine possono ulteriormente migliorare la prevedibilità del progetto, laddove gli operatori necessitino di disponibilità continua delle apparecchiature e di supporto tecnico.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -