
Marché des microturbines : taille et tendances 2034
Taille et prévisions du marché des microturbines (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : puissance nominale (12-50 kW, 50-250 kW, 250-500 kW) ; application (alimentation de secours, cogénération) ; utilisateur final (commercial, industriel, résidentiel) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008840
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
337,56 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
731,51 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,97 %
taux de croissance
Marché adressable
4 783,63 millions de dollars américains
(2026-2034)
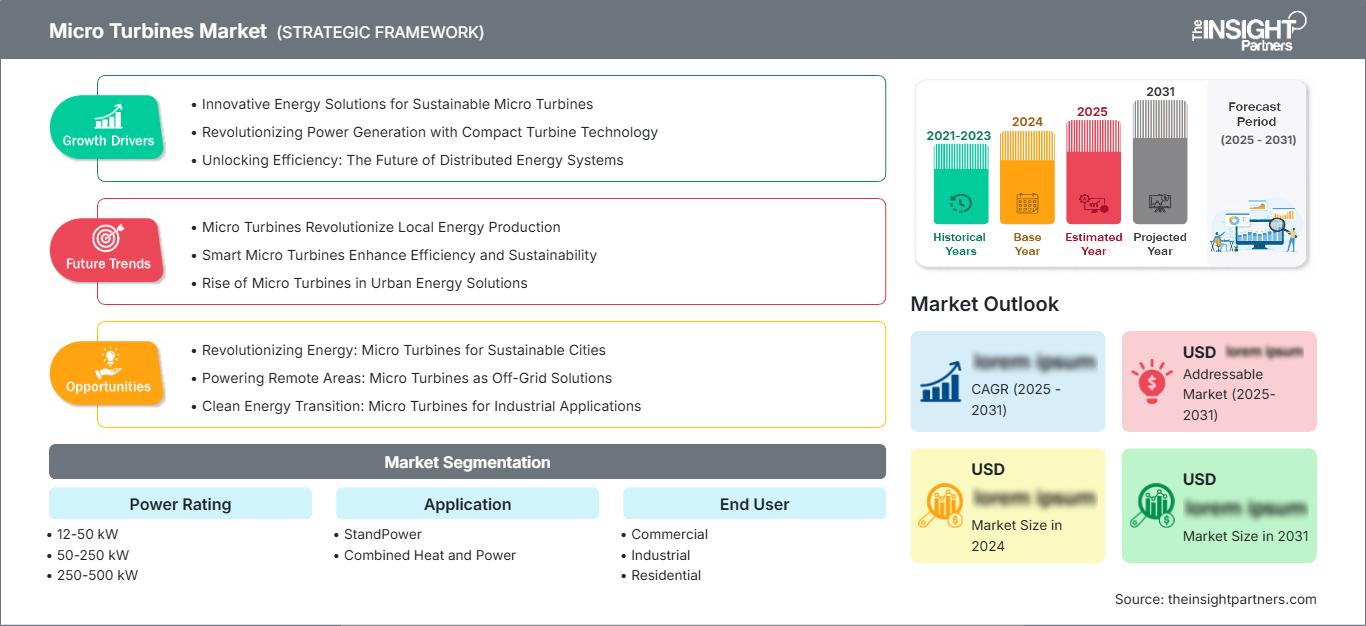
Le marché des microturbines s'élevait à 337,56 millions de dollars américains en 2025 et devrait atteindre 731,51 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,97 % entre 2026 et 2034. Cette expansion reflète l'intérêt croissant pour la production d'énergie distribuée compacte, la cogénération, la production d'électricité sur site résiliente et les systèmes de turbines à combustible flexible destinés aux charges commerciales et industrielles où la capacité ou la fiabilité du réseau peuvent limiter les opérations.
En Amérique du Nord, le marché des microturbines est porté par la production décentralisée, les besoins énergétiques des centres de données, la résilience industrielle et le déploiement de la cogénération. La région devrait connaître une croissance annuelle composée (TCAC) de 9,2 % à 9,8 % d'ici 2034, les fournisseurs d'énergie, les entreprises technologiques et les propriétaires d'installations privilégiant la production sur site, des solutions d'interconnexion plus rapides et des architectures énergétiques à faibles émissions.
Analyse et perspectives du marché des microturbines
- Amérique du Nord : la part de marché des microturbines en 2025 est estimée à 34–38 %, avec un TCAC entre 2026 et 2034 de 9,2–9,8 %. Les centres de données et la production d’énergie sur site résiliente favorisent leur adoption.
- États-Unis : La part en 2025 est estimée à 72-78 % de l'Amérique du Nord, avec un TCAC entre 2026 et 2034 de 9,4 à 10,0 %, soutenu par les contraintes du réseau électrique.
- Europe : La part de marché en 2025 est estimée entre 27 et 31 %, avec un taux de croissance annuel composé (TCAC) de 8,1 à 8,7 % entre 2026 et 2034. L’Allemagne, l’Italie, le Royaume-Uni et la France soutiennent la cogénération.
- Asie-Pacifique : Sa part en 2025 est estimée entre 24 et 28 %, avec un taux de croissance annuel composé (TCAC) de 9,6 à 10,3 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde développent la production décentralisée d’électricité.
- Segment le plus important : La puissance nominale de 50 à 250 kW représente une part de marché estimée entre 42 et 46 % en 2025 et devrait croître à un TCAC de 8,2 à 8,8 % jusqu’en 2034.
- Segment à forte croissance : La cogénération (chaleur et électricité combinées) détient une part de marché estimée entre 48 et 52 % en 2025 et devrait connaître une croissance annuelle composée de 10,0 à 10,8 % jusqu’en 2034.
- Principales entreprises analysées en détail : Ansaldo Energia SpA ; Aurelia Turbines Oy ; Bladon Micro Turbine ; Brayton Energy, LLC ; Capstone Energy+, Inc. ; Flex Energy Solutions ; ICR Turbine Engine Corporation ; Micro Turbine Technology BV ; Toyota Motor Corporation ; TurboTech Precision Engineering Pvt. Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur technologique évolue vers des plateformes modulaires fournissant électricité et chaleur via des solutions énergétiques commerciales, industrielles et distribuées. Les améliorations apportées aux récupérateurs, aux paliers à air, au contrôle de la combustion, à l'électronique de puissance et aux systèmes de surveillance ont accru la flexibilité. La fabrication intègre des solutions sur mesure pour la cogénération, les micro-réseaux et l'alimentation critique. La diversité des combustibles sera un atout majeur, les développeurs envisageant le gaz, le biogaz, l'hydrogène et les carburants alternatifs. Les solutions modulaires facilitent également la réplication, la fourniture de services et la planification du déploiement.
La demande future pourrait augmenter. Les centres de données, les infrastructures de recharge pour véhicules électriques, les installations à distance, l'hôtellerie et les communautés énergétiques pourraient ouvrir de nouveaux débouchés. Les investissements devraient privilégier les systèmes intégrant le stockage d'énergie, la récupération de chaleur, les systèmes de contrôle et les carburants renouvelables. Une réglementation axée sur les émissions de carbone, la résilience et la sécurité énergétique peut faciliter l'adoption de la production d'énergie décentralisée, permettant de réduire la dépendance au réseau sans nécessiter de grandes installations centralisées. Les applications potentielles peuvent contribuer à accroître la diversification géographique tout en offrant des services reproductibles.
Portée du rapport sur le marché des microturbines
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 337,56 millions de dollars américains |
| Taille du marché d'ici 2034 | 731,51 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des microturbines
La demande en microturbines est stimulée par le besoin d'électricité dans les zones où le renforcement du réseau électrique est impossible ou très coûteux. Ce besoin est un facteur clé du développement du marché des microturbines, car leur petite taille permet une installation modulaire au plus près des lieux de consommation. La chaîne de valeur des microturbines comprend des fabricants, des fournisseurs, des producteurs d'énergie, des entreprises de travaux publics, des fournisseurs de combustible et des prestataires de services.
Les fournisseurs du marché des microturbines sont influencés par les équipements spéciaux, les matériaux résistants à la chaleur, les systèmes de contrôle et les processus de certification. Les services permettent de réduire les risques lors de la mise en service, tandis que les spécialistes cherchent à se démarquer en développant de nouvelles applications et en travaillant avec différents types de combustibles. Les projets de cogénération permettent de valoriser la chaleur récupérée, tandis que d'autres privilégient la fiabilité.
L'analyse concurrentielle du marché des microturbines présente une étude de ce marché à travers le prisme des sociétés d'ingénierie et des fabricants de niche. Ansaldo Energia SpA privilégie la modularité du système AE-T100 et la flexibilité en matière de combustible. Aurelia Turbines Oy mise sur une production d'énergie efficace. Bladon Micro Turbine se concentre sur la production d'énergie à petite échelle pour les télécommunications et les sites isolés. Le développement de Capstone Energy+, Inc., via sa structure organisationnelle actuelle, vise à s'orienter vers les systèmes énergétiques intégrés. Flex Energy Solutions privilégie la production d'énergie à faibles émissions pour les applications commerciales et industrielles.
Les prévisions du marché des microturbines indiquent que des investissements stratégiques sont réalisés dans la production d'hydrogène, la cogénération, la commande numérique et la production d'énergie à haute densité. L'expertise en ingénierie est fournie par Brayton Energy, LLC et ICR Turbine Engine Corporation. Les technologies spécialisées sont proposées par Micro Turbine Technology BV et TurboTech Precision Engineering Pvt. Ltd. Toyota Motor Corporation fournit des systèmes de production d'énergie distribuée et des solutions flexibles en matière de carburant. La fiabilité, la rentabilité, les émissions, l'intégration et la flexibilité énergétique constituent des critères de différenciation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des microturbines : Perspectives stratégiques
Perspectives régionales
marché des microturbines en Amérique du Nord
L'Amérique du Nord détiendra entre 34 et 38 % du marché des microturbines en 2025 et devrait connaître une croissance annuelle composée de 9,2 à 9,8 % jusqu'en 2034. La région bénéficie des centres de données, de l'électrification industrielle, du gaz et des délais de réseau. Le développement des micro-réseaux crée également des applications où la production sur site contribue à la résilience du réseau lors de perturbations. Le Canada y contribue par le biais d'installations industrielles, de ressources et commerciales en zones isolées.
Les États-Unis dominent la demande régionale, tandis que le Canada contribue grâce à ses installations industrielles et commerciales éloignées. Les systèmes de cogénération sont particulièrement appréciés pour leur flexibilité, leur compacité, leur rentabilité et leur déploiement plus rapide que les centrales électriques traditionnelles. La production d'électricité autonome pour les centres de données et les infrastructures critiques devrait répondre à la demande en équipements, notamment pour les solutions évolutives.
Marché américain des microturbines
Les États-Unis représenteront 72 à 78 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 9,4 à 10 %. Les facteurs structurels de cette croissance comprennent la demande en électricité des centres de données, l'insuffisance de capacité du réseau électrique, le besoin de systèmes résilients et la production locale. Les fournisseurs s'appuient sur des réseaux de distribution, d'ingénierie et de maintenance éprouvés. L'électrification du secteur des ressources naturelles contribue également à stimuler la demande.
Les applications sont variées : cogénération dans l’hôtellerie et l’industrie, pétrole et gaz, traitement de l’eau, infrastructures isolées et centres de données. Des concurrents comme Capstone Energy+, Inc. et Flex Energy Solutions misent sur la modularité, le service, les faibles émissions et la flexibilité énergétique. Les meilleures opportunités se présentent lorsque les clients ont besoin d’électricité avant l’extension du réseau.
Marché européen des microturbines
Le rapport sur le marché des microturbines indique que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,1 à 8,7 %, l'Allemagne étant en tête. Le Royaume-Uni, la France, l'Italie et l'Espagne offrent des perspectives supplémentaires grâce à la production décentralisée, l'efficacité énergétique industrielle, la sécurité énergétique et les initiatives de décarbonation. L'Allemagne demeure un acteur majeur de la cogénération, de la gestion de l'énergie industrielle et de la production d'énergie flexible.
Le Royaume-Uni propose des obligations de résilience associées au déploiement de l'énergie distribuée dans les bâtiments commerciaux et les infrastructures. L'Allemagne privilégie l'efficacité énergétique, la cogénération, la gestion de l'énergie industrielle et la production flexible. La France, l'Italie et l'Espagne offrent des solutions pour l'hôtellerie, l'industrie, l'agriculture et les systèmes insulaires. La réglementation européenne tend vers la réduction des émissions et la diversification des sources d'énergie, ce qui stimule l'intérêt pour le biogaz, les technologies compatibles avec l'hydrogène et la récupération de chaleur.
Marché des microturbines de la région Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 9,6 à 10,3 %, la Chine étant en tête. Ces pays pourraient également générer une demande supplémentaire grâce à l'amélioration de l'efficacité industrielle, au développement de la production d'appoint et de la production décentralisée, ainsi qu'aux initiatives en matière de sécurité énergétique.
Le développement industriel, la résilience urbaine et l'énergie distribuée peuvent faciliter l'installation de ces technologies. La Chine et l'Inde disposent d'importants bassins industriels propices à leur utilisation, tandis que le Japon et la Corée du Sud peuvent privilégier l'efficacité énergétique distribuée. L'Australie, quant à elle, offre des sites hors réseau dans le secteur de l'énergie et des ressources.
Marché des microturbines au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) estimé entre 7,0 et 7,8 %. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux, tandis que l’Afrique du Sud et le reste de la région offrent des opportunités dans les secteurs minier, des services publics, des installations commerciales et des infrastructures en zones reculées.
Les opérations énergivores, l'expansion des infrastructures et le besoin d'une alimentation électrique fiable favorisent l'adoption de ces systèmes. L'Arabie saoudite et les Émirats arabes unis peuvent les utiliser pour renforcer la résilience de leurs activités commerciales et industrielles, tandis que l'Afrique du Sud a des applications liées à la fiabilité du réseau et à la production d'électricité sur site. Les projets miniers et d'infrastructures en zones reculées peuvent privilégier les systèmes compacts, où la disponibilité du combustible et la logistique de maintenance soutiennent une production d'électricité décentralisée.
Analyse de segmentation
Puissance nominale
Le segment de puissance nominale reflète la taille de la charge, l'encombrement, la disponibilité du combustible et les aspects économiques, définissant ainsi le périmètre du marché des microturbines. Il devrait croître à un TCAC de 8,1 % à 9,0 % entre 2026 et 2034. La catégorie 50-250 kW est le segment le plus important modélisé, les systèmes les plus puissants étant destinés aux projets industriels et de cogénération. La demande globale reste alignée sur la production décentralisée et les besoins croissants en capacité.
- 12-50 kW : Les systèmes compacts sont destinés aux applications de télécommunications, résidentielles, isolées et commerciales de petite taille où l'encombrement réduit et la production d'énergie fiable sur site sont prioritaires.
- 50-250 kW : Cette gamme de puissance s’adresse aux bâtiments commerciaux, à l’hôtellerie, à l’industrie légère et aux installations de cogénération de moyenne envergure. Son équilibre entre capacité, encombrement et évolutivité favorise la production décentralisée.
- 250-500 kW : Les modules de plus grande puissance sont adaptés aux installations industrielles, aux campus, aux infrastructures de données et aux applications de cogénération à forte charge. Les acheteurs privilégient la récupération thermique, la résilience et l’intégration aux micro-réseaux.
Application
Le choix des applications sur le marché des microturbines dépend de la production d'électricité ou de services combinés. Ce segment d'application devrait connaître une croissance annuelle composée (TCAC) de 9,1 % à 10,2 %. La configuration de cogénération (production combinée de chaleur et d'électricité) présente la croissance modélisée la plus forte, car l'énergie thermique récupérée permet d'optimiser son utilisation en présence de charges thermiques stables. La rentabilité reste tributaire des heures de fonctionnement, du prix des combustibles et des tarifs d'électricité locaux.
- StandPower : Les systèmes StandPower sont destinés aux sites nécessitant une alimentation électrique dédiée sans charge thermique continue. Ils conviennent aux infrastructures isolées et aux sites où l’accès au réseau électrique ou sa fiabilité sont limités.
- Cogénération : les systèmes de cogénération récupèrent la chaleur utile pour les hôtels, les usines, les campus et les stations d'épuration. Leur intérêt est accru lorsque la demande thermique est prévisible.
Utilisateur final
La demande des utilisateurs finaux varie en fonction de l'intensité énergétique, de la résilience, des horaires d'exploitation et des besoins en chaleur. Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 8,3 % à 9,2 % jusqu'en 2034. Les installations commerciales et industrielles constituent la base de déploiement la plus large, tandis que l'adoption résidentielle demeure plus sélective, car la rentabilité des projets et la taille du système peuvent être plus difficiles à justifier.
- Secteur commercial : Hôtels, bureaux, campus, commerces et entreprises de services peuvent déployer des systèmes de cogénération et de résilience. L’adoption est optimale lorsque les heures de fonctionnement sont longues et que la demande en électricité et en chaleur est simultanée.
- Secteur industriel : les industries manufacturières, agroalimentaires, minières, pétrolières et gazières, ainsi que les stations d’épuration peuvent recourir à la production d’énergie sur site pour pallier les contraintes du réseau électrique. Un taux d’utilisation élevé et la chaleur de procédé peuvent améliorer la rentabilité.
- Résidentiel : Les applications résidentielles restent spécialisées pour l’énergie distribuée haut de gamme, les propriétés isolées et les sites où la fiabilité de l’approvisionnement est limitée. La compacité des équipements, la facilité d’entretien et la flexibilité en matière de combustible sont des critères essentiels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
StandPower |
Moyen |
Alimentation à distance |
Mise à l'échelle |
|
Production combinée de chaleur et d'électricité |
Haut |
Récupération de chaleur |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des microturbines
Demande croissante d'énergie résiliente en aval du compteur
La congestion des réseaux et les longs délais d'interconnexion modifient la façon dont les grands consommateurs d'électricité évaluent leurs options d'approvisionnement. Les centres de données, les usines, les exploitations de ressources et les infrastructures critiques nécessitent de plus en plus d'énergie pouvant être déployée au plus près des points de consommation. Les microturbines peuvent fournir une production pilotable tout en s'affranchissant de certaines contraintes liées aux longs déploiements sur les lignes de transport. Leur architecture modulaire permet également d'augmenter la capacité en fonction de la demande. L'impact commercial est le plus important dans les régions où les infrastructures de distribution ne peuvent pas se développer au même rythme que les nouvelles charges. Les projets peuvent également combiner la production avec le stockage par batteries et des systèmes de contrôle avancés, améliorant ainsi la flexibilité. La résilience devenant un enjeu stratégique majeur, le choix des équipements est de plus en plus lié aux exigences de continuité d'approvisionnement, à la disponibilité du combustible, au support de maintenance et à la capacité de fonctionner en cas de perturbations du réseau.
Valeur croissante de l'intégration de la cogénération
L'adoption de la cogénération peut améliorer la rentabilité des projets en convertissant la chaleur résiduelle en énergie thermique utilisable au lieu de la rejeter. Ceci est particulièrement important pour les installations ayant des besoins stables en eau chaude ou en chaleur de process, comme les hôtels, les industries agroalimentaires, les hôpitaux, les campus universitaires et les stations d'épuration. Les microturbines sont parfaitement adaptées à ces applications car leurs puissances électrique et thermique peuvent être configurées en fonction de la demande du site. L'impact va au-delà de l'efficacité énergétique, car la chaleur récupérée peut réduire la consommation de combustible des chaudières et garantir la continuité des opérations. Les développeurs évaluent de plus en plus la cogénération en fonction des heures de fonctionnement annuelles, des profils de charge thermique, des coûts du combustible, des économies d'électricité réalisées et des exigences en matière d'émissions. Face à la recherche de coûts d'exploitation plus prévisibles par les entreprises énergivores, la production intégrée et la récupération de chaleur peuvent renforcer la rentabilité des systèmes sur site tout en créant des opportunités de contrats de service et de gestion des performances à long terme.
Flexibilité énergétique et production décentralisée à faibles émissions
La flexibilité énergétique devient un atout stratégique majeur, les clients recherchant une énergie à faibles émissions sans renoncer à la flexibilité de production. Les systèmes modernes peuvent être configurés pour fonctionner au gaz naturel, au biogaz et à certains mélanges d'hydrogène, tandis que les technologies avancées de combustion et de contrôle soutiennent l'évolution des stratégies énergétiques. Cet impact est particulièrement pertinent pour les installations ayant accès aux gaz renouvelables, aux combustibles issus de déchets ou aux futures infrastructures hydrogène. Les développeurs peuvent évaluer les systèmes non seulement en fonction du coût actuel du combustible, mais aussi de leur compatibilité avec les futures trajectoires de décarbonation. Cela élargit le champ des projets envisageables dans les secteurs de l'agriculture, du traitement des eaux usées, des procédés industriels et de l'énergie. Les équipements capables de basculer ou de s'adapter à différents combustibles peuvent réduire le risque d'obsolescence technologique. À terme, cette flexibilité pourrait influencer les décisions d'achat, à mesure que les réglementations sur les émissions se durcissent et que les clients recherchent des solutions pratiques pour une production d'énergie sur site à faible émission de carbone.
Tendances futures du marché des microturbines
Intégration des micro-réseaux numériques et gestion autonome de l'énergie
Les plateformes de contrôle numérique deviendront probablement un élément déterminant des nouveaux projets de production décentralisée, influençant ainsi les tendances du marché des microturbines. Les systèmes futurs coordonneront de plus en plus les microturbines avec les batteries, la production solaire, le stockage thermique, la recharge des véhicules électriques et les charges pilotables. Les prévisions avancées permettront de planifier la production en fonction des prix de l'électricité, des conditions météorologiques, des besoins de production et des priorités en matière de résilience. Le diagnostic à distance permettra d'identifier les anomalies de performance avant qu'elles ne provoquent des pannes, réduisant ainsi les temps d'arrêt imprévus et améliorant la planification des interventions. Cette tendance orientera la concurrence vers les logiciels. L'adoption la plus forte devrait se produire sur les sites complexes nécessitant une gestion coordonnée des ressources énergétiques. Les clients pourront acquérir des plateformes intégrées, ouvrant ainsi de nouvelles perspectives en matière de surveillance, d'optimisation, de maintenance et de mises à niveau. Les fournisseurs disposant d'architectures de contrôle robustes pourront différencier leur matériel grâce à une meilleure intelligence opérationnelle, tandis que les clients bénéficieront d'une visibilité accrue sur leurs ressources énergétiques et les performances de leurs systèmes.
Plateformes de microturbines compatibles avec l'hydrogène et les carburants renouvelables
L'évolution des carburants devrait influencer la conception des équipements, leur certification et les décisions d'approvisionnement à long terme. Les systèmes de combustion compatibles avec l'hydrogène peuvent faciliter la transition du gaz naturel conventionnel vers un fonctionnement à plus faible émission de carbone, à mesure que l'infrastructure énergétique se développe. Le biogaz et les carburants de synthèse pourraient également gagner en importance là où les ressources locales permettent une production décentralisée. Les futures plateformes devront garantir la stabilité de la combustion, la compatibilité des matériaux, le contrôle des émissions et une large gamme de carburants. Les fournisseurs qui valident leurs systèmes dans différents scénarios d'utilisation des carburants peuvent renforcer leur position auprès des clients qui prévoient une longue durée de vie de leurs actifs. Cette opportunité est particulièrement pertinente pour les communautés énergétiques, les pôles industriels, les stations d'épuration et les sites isolés utilisant des carburants renouvelables. Des interfaces standardisées pour la manipulation et le contrôle des carburants pourraient accélérer leur adoption en simplifiant l'ingénierie. La certification des carburants restera essentielle, car les capacités opérationnelles réelles doivent correspondre aux hypothèses d'approvisionnement.
Opportunités du marché des microturbines
Systèmes d'alimentation pour centres de données et calcul haute densité
La croissance rapide des infrastructures informatiques offre des opportunités pour la production d'énergie modulaire sur site, là où les réseaux électriques ne peuvent répondre aux besoins de capacité ou aux délais de déploiement. Les systèmes de microturbines peuvent fournir une électricité modulable à proximité des zones à forte densité de consommation, tandis que les technologies intégrées de récupération de chaleur et de refroidissement peuvent améliorer l'efficacité énergétique globale. Les investisseurs et les fournisseurs de technologies peuvent cibler des solutions intégrées combinant production, stockage, électronique de puissance, contrôle et contrats de service. Ces opportunités s'étendent à l'informatique de périphérie. Les développeurs devraient privilégier les régions où la capacité du réseau est limitée. Les fournisseurs d'équipements peuvent optimiser leur rentabilité grâce à des modules standardisés qui réduisent le temps d'ingénierie. L'offre commerciale est renforcée lorsque la production peut fonctionner en continu et se coordonner avec le stockage, les énergies renouvelables et les systèmes de contrôle du site. Les fournisseurs qui proposent des solutions matérielles incluant la mise en service, la surveillance et la maintenance peuvent générer des revenus récurrents supplémentaires tout en simplifiant l'intégration pour les opérateurs de centres de données.
Applications de valorisation énergétique des déchets et de production de gaz renouvelable
Les combustibles issus de déchets peuvent constituer une voie différenciée pour la production décentralisée d'énergie, car la source de combustible et la demande énergétique peuvent être situées au même endroit. Les stations d'épuration, les exploitations agricoles, les industries agroalimentaires, les décharges et les sites industriels peuvent convertir le biogaz en électricité tout en utilisant la chaleur récupérée pour leurs procédés sur site. Les développeurs peuvent privilégier les projets situés là où le gaz renouvelable est déjà disponible, minimisant ainsi les besoins en transport de combustible. Les fournisseurs peuvent apporter une valeur ajoutée grâce au conditionnement du combustible, à l'intégration de la cogénération, au suivi et à la maintenance. Cette opportunité est pertinente pour les communautés énergétiques et les sites isolés disposant de combustibles renouvelables. Les investisseurs doivent évaluer la régularité de l'approvisionnement, la qualité du gaz, la demande thermique, les autorisations et les tarifs avant de choisir la configuration de leur projet. Ce modèle peut optimiser l'utilisation des ressources tout en favorisant la production d'énergie locale. Des contrats de service à long terme peuvent améliorer la prévisibilité des projets lorsque les exploitants ont besoin d'une disponibilité continue des équipements et d'un support technique.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -