
Markt für Energie Vermietung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für den Stromvermietungsmarkt (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: Nach Kraftstoffart (Diesel, Gas, Sonstige); Nennleistung (unter 50 kW, 51 kW bis 500 kW, über 500 kW); Anwendung (Spitzenlastabdeckung, Dauerstromversorgung, Standby); Endnutzer (Öl und Gas, Metall- und Bergbau, Industrie, Bauwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016453
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
11,73 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,46 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,17 %
Wachstumsrate
Adressierbarer Markt
136,98 Mrd. US-Dollar
(2026–2034)
Der Strommietmarkt konzentriert sich auf temporäre, Bereitschafts-, Spitzenlast- und Dauerstrombedürfnisse in den Bereichen Bauwesen, Industrie, Bergbau, Öl und Gas sowie Infrastrukturprojekte. Das Marktvolumen wird bis 2025 auf 11,73 Milliarden US-Dollar und bis 2034 auf 18,46 Milliarden US-Dollar prognostiziert , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,17 % von 2026 bis 2034 entspricht . Die Nachfrage wird zunehmend durch Netzengpässe, projektbezogene Stromanforderungen, die Flexibilität der Anlagen und die Notwendigkeit, hohe Vorabinvestitionen in die Stromerzeugung zu vermeiden, bestimmt.
Nordamerika bietet strukturell robuste Aussichten, gestützt durch eine alternde Netzinfrastruktur, den Ausbau von Rechenzentren, Investitionen im verarbeitenden Gewerbe, die Vorbereitung auf Extremwetterereignisse und die Bautätigkeit. Der Markt für Stromvermietung wird durch Kunden gestützt, die eine schnelle Bereitstellung und skalierbare Erzeugungskapazität suchen. Die regionale durchschnittliche jährliche Wachstumsrate (CAGR) wird für den Zeitraum von 2026 bis 2034 auf 5,3–5,8 % geschätzt , wobei Diesel weiterhin eine wichtige Rolle spielt, während Gas- und Hybridsysteme an strategischer Bedeutung gewinnen.
Marktanalyse und Einblicke zum Stromvermietungsmarkt
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 23–26 % am Stromvermietungsmarkt halten wird , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,8 % zwischen 2026 und 2034. Die Modernisierung der Stromnetze, Rechenzentren, Produktionsanlagen und die Widerstandsfähigkeit gegenüber extremen Wetterereignissen unterstützen einen anhaltenden Mietbedarf.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 80–83 % Nordamerikas ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen , was auf Investitionen in die Infrastruktur und einen steigenden Bedarf an Notstromversorgung zurückzuführen ist.
- Europa: Der Anteil Europas wird für 2025 auf 18–20 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch industrielle Aktivitäten, Bautätigkeit und Anforderungen an die Netzflexibilität.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 34–38 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,1 % zwischen 2026 und 2034. China, Indien, Japan, Südkorea und Australien profitieren von der industriellen Expansion, Infrastrukturprojekten, dem Bergbau und dem steigenden Strombedarf.
- Größtes Segment: Diesel ist das größte Segment mit einem Marktanteil von 65–70 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % von 2026 bis 2034 , was die Verfügbarkeit und die ausgereifte Mietinfrastruktur widerspiegelt.
- Wachstumsstarkes Segment: Das Segment Peak Shaving wird im Jahr 2025 schätzungsweise einen Marktanteil von 18–23 % erreichen und von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–8,0 % aufweisen , was auf die Anforderungen an das Lastmanagement und die schwankenden Stromkosten zurückzuführen ist.
- Wichtige Unternehmen, die im Detail analysiert wurden: Atlas Copco AB, Aggreko plc, Ashtead Group plc, Bredenoord BV, Bowman Power Group Limited, Caterpillar Inc., Cummins Inc., Kohler Co., One Source Equipment Rentals, Inc., Wacker Neuson SE.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von der Anmietung herkömmlicher Dieselgeneratoren hat sich die Branche hin zu Energiemodulen entwickelt, die Generatoren, Transformatoren, Lastbänke, Verteilanlagen, Fernüberwachungssysteme und in den meisten Fällen Batteriespeicher umfassen. Die Mietflotten sind mobil, umweltfreundlich, kraftstoffsparend, synchronisierbar und schnell einsatzbereit. Das digitale Steuerungssystem ermöglicht es dem Betreiber, Nutzung, Kraftstoffverbrauch, Wartungspläne und Lastmuster zu überwachen und so die Produktivität der Flotte zu steigern und gleichzeitig unnötige Betriebszeiten an temporären Standorten zu minimieren.
Die zukünftige Nachfrage im Strommietmarkt wird voraussichtlich über die traditionellen Anwendungsbereiche Bauwesen und Notstromversorgung hinausgehen. Rechenzentren, Halbleiterwerke, Anlagen zur Erzeugung erneuerbarer Energien, Versorgungsanlagen, Bergbaubetriebe und auch wachsende Industrieanlagen benötigen zunehmend Überbrückungsstrom während der Inbetriebnahme oder Netzwerkerweiterung. Die aufstrebenden Märkte bieten weiterhin erhebliche Einsatzmöglichkeiten, da der Infrastrukturausbau der Installation permanenter Stromnetze vorausgehen kann.
Berichtsumfang zum Markt für Stromvermietung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 11,73 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,46 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Analyse des Stromvermietungsmarktes
Das Wachstum des Stromvermietungsmarktes ist direkt mit der Wirtschaftlichkeit temporärer Stromversorgung verknüpft. Mieter müssen keine hohen Vorabinvestitionen tätigen und können die Erzeugungskapazität an die Projektlaufzeit und den Strombedarf anpassen. Die Vermietungsbranche arbeitet eng mit Herstellern von Motoren, Generatoren, Steuerungssystemen und Abgasreinigungssystemen zusammen. Dieser Ansatz ermöglicht eine schnellere Bereitstellung, insbesondere wenn kein direkter Netzanschluss verfügbar ist.
Das Angebot im Stromvermietungsmarkt wird von Faktoren wie der Verfügbarkeit von Generatorenflotten, der Standardisierung der Ausrüstung, den Transportmöglichkeiten und den regulatorischen Anforderungen beeinflusst. Dieselgeneratoren sind aufgrund der einfachen Kraftstoffversorgung und ihrer Fähigkeit, hohe Lasten zu bewältigen, weit verbreitet, während Gasgeneratoren in Gebieten mit bestehender Kraftstoffinfrastruktur und strengeren Emissionsvorschriften attraktiver werden. Vermietungsunternehmen entwickeln zudem modulare Systeme, die mehrere Generatoren miteinander verbinden und so eine variable Kapazität ermöglichen.
Der Bericht zum Stromvermietungsmarkt zeichnet sich durch eine wettbewerbsintensive Branchenstruktur mit internationalen Vermietungsexperten, Geräteherstellern und Flottenbetreibern aus. Aggreko konzentriert sich auf temporäre Energielösungen, Fernüberwachung und Hybridtechnologien, während Atlas Copco auf die Integration von Generator- und Batterietechnologien spezialisiert ist. Die Ashtead Group ist dank ihres umfangreichen Vermietungsnetzwerks in den USA, das von United Rentals getragen wird, stark vertreten, während Caterpillar und Cummins die Branche mit ihren Stromerzeugungstechnologien und ihrem Händlernetzwerk unterstützen.
Die Investitionsprioritäten verschieben sich hin zu Flottenerneuerung, digitaler Überwachung, emissionsarmen Geräten und Hybridtechnologien anstelle der bloßen Erweiterung herkömmlicher Generatorenflotten. Bredenoord ist auf mobile Energielösungen und Emissionskontrolltechnologien spezialisiert, während Wacker Neuson mit kompakten mobilen Generatoren einen Beitrag leistet. Kohler und Bowman Power bringen Technologien zur Stromerzeugung und Energieeffizienz ein. One Source Equipment Rentals verbessert das regionale Vermietungsökosystem, während der Wettbewerbsvorteil in Zuverlässigkeit, Logistik, Reaktionsfähigkeit und Betriebskosten liegt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
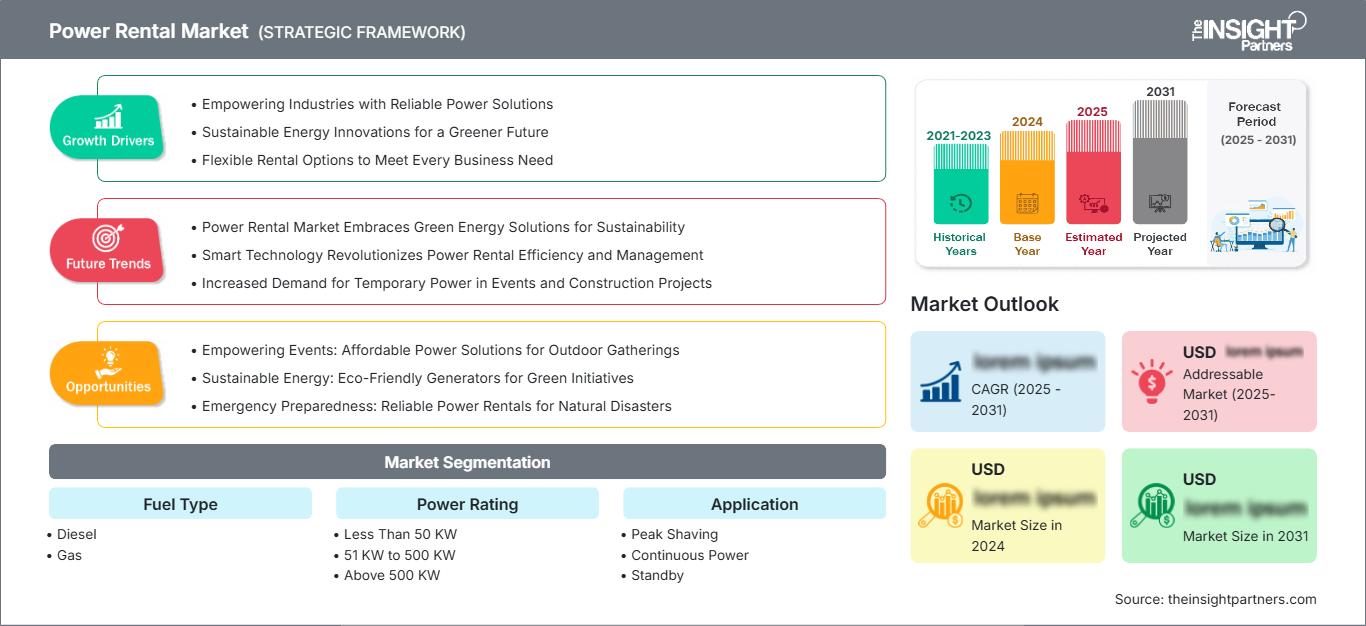
Stromvermietungsmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Stromvermietung in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Anteil von 23–26 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,8 % wachsen. Die USA dominieren die regionale Nachfrage, gefolgt von Kanada. Veraltete Verteilungsnetze, extreme Wetterereignisse, der Bau von Rechenzentren und die Rückverlagerung von Industrieanlagen erfordern temporäre Stromerzeugung während Modernisierungen, Inbetriebnahmen, Ausfällen und Kapazitätsengpässen.
Der Mietmarkt wird ebenfalls von Investitionen in die Halbleiter-, Batterie- und Elektrofahrzeugindustrie sowie in moderne Fabriken profitieren. Moderne Bauunternehmen bevorzugen skalierbare Ausrüstung, die sich an die wechselnden Lastbedingungen – von Aushub über Montage bis hin zu Inbetriebnahme und Installation – anpasst. Gas- und Hybridaggregate werden aufgrund ihrer geringeren Emissionen in Betracht gezogen. Ausrüstungsanbieter, die ihre Geräte zwischen verschiedenen Baustellen transportieren können, haben mit einem landesweiten Vertriebsnetz einen Vorteil, da dies eine zentrale Überwachung und Optimierung des Einsatzes ermöglicht.
US-Stromvermietungsmarkt
Die USA repräsentieren im Jahr 2025 etwa 80–83 % des nordamerikanischen Marktanteils und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,7 % wachsen. Die temporäre Stromerzeugung ist für viele Einrichtungen wie Rechenzentren, Fabriken, Kraftwerke, Bauprojekte, Krankenhäuser und Notfalleinsätze ein regelmäßiger Bedarf. Die gut ausgebaute Infrastruktur für die Vermietung von Ausrüstung ermöglicht eine schnelle Implementierung in mehreren Bundesstaaten.
Es zeichnet sich ein Trend hin zum Einsatz leistungsstärkerer Anlagen und parallel betriebener Generatorsysteme ab. Der Stromverbrauch wird bis 2025 um etwa 2 % steigen, wobei Rechenzentren einen Großteil des zusätzlichen Verbrauchs ausmachen. Zu den Unternehmen, die Industrie und Infrastrukturorganisationen mit Mietdienstleistungen und Ausrüstung beliefern, gehören Aggreko, Caterpillar, Cummins und die Ashtead Group.
Europäischer Markt für Stromvermietung
Europa wird voraussichtlich 2025 einen Marktanteil von 18–20 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. Deutschland ist der führende nationale Akteur, gestützt durch Industrie, Bauwesen, Infrastrukturausbau und strenge Effizienzstandards für temporäre Stromversorgung. Großbritannien, Frankreich, Italien und Spanien stellen weitere bedeutende Nachfragequellen in den Bereichen Bauwesen, Fertigung, Energieversorgung, Veranstaltungen und Energie dar.
Das Vereinigte Königreich verfügt über fortschrittliche Mietgerätekapazitäten und einen hohen Bedarf an zuverlässiger temporärer Stromversorgung für Bau- und Instandhaltungsarbeiten. Deutschland profitiert von industriellen Modernisierungen und emissionsbewussten Mietgeräteflotten. Frankreich und Italien bieten Nachfrage in den Bereichen Infrastruktur, Fertigung und Veranstaltungen, während Spanien Potenzial im Zusammenhang mit Bauvorhaben, dem Ausbau erneuerbarer Energien und flexiblen Netzbetrieben birgt. Europäische Regulierungsrichtlinien fördern die Einhaltung der Abgasnorm Stufe V, Hybridantriebe, leise Geräte und sauberere Kraftstoffe.
APAC-Stromvermietungsmarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,1 % wachsen. China führt die Liste an, gefolgt von Indien, Japan, Südkorea und Australien. Industrie, Bergbau, Bauwesen, Energieversorgung und Infrastrukturprojekte in entlegenen Gebieten werden die wichtigsten Nachfragesektoren sein.
Industriewachstum und unzuverlässige Netzversorgung fördern die Vermietung, während Infrastrukturprogramme auf nationaler Ebene spezifische Projektanforderungen stellen. Indien profitiert von der gestiegenen Energienachfrage und den Infrastrukturausbauten, während Chinas Industrie, zusammen mit dem riesigen Bau- und Bergbausektor, das Land zu einem führenden Markt macht. In Australien ist die Nachfrage aufgrund des Bergbaus in abgelegenen Gebieten hoch, wo hybride Energiesysteme den Einsatz von Dieselgeneratoren reduzieren können.
Stromvermietungsmarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird durch Öl- und Gasförderung, Bauwesen, Bergbau, Energieversorgung und Infrastruktur in abgelegenen Gebieten gedeckt. Saudi-Arabien ist führend bei der regionalen Nachfrage, wobei die Vereinigten Arabischen Emirate und Südafrika ebenfalls wichtige Einsatzzentren darstellen. Das regionale jährliche Wachstum wird bis 2034 auf 5,0–5,6 % geschätzt, da Großprojekte eine zuverlässige temporäre Stromversorgung benötigen.
Das Königreich Saudi-Arabien investiert erheblich in Infrastruktur- und Industrieprojekte, während die Vereinigten Arabischen Emirate ihren Fokus auf Bauprojekte, Veranstaltungen, Versorgungsbetriebe und kommerzielle Aktivitäten legen. Südafrika benötigt regelmäßige Dienstleistungen im Zusammenhang mit der Stromversorgung und Industrieprojekten. Die übrigen Länder des Nahen Ostens und Afrikas greifen aufgrund der begrenzten Netzinfrastruktur auf Mietlösungen zurück.

Segmentierungsanalyse
Kraftstoffart
Es wird erwartet, dass die Kraftstoffarten von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % zunehmen werden . Diesel bleibt aufgrund der etablierten Infrastruktur, der Mobilität, der hohen Belastbarkeit und der breiten Verfügbarkeit die wichtigste Wahl. Gas gewinnt an strategischer Bedeutung, wo der Zugang zu Pipelines, Emissionsziele und lange Betriebszeiten eine sauberere Stromerzeugung rechtfertigen. Vermietungsunternehmen kombinieren zunehmend konventionelle Kraftstoffe mit Batterien, um ineffiziente Teillastbetriebe zu reduzieren.
- Diesel: Diesel behält seine dominante Stellung, da Mietflotten, Tankstelleninfrastruktur, Servicekompetenz und Geräteverfügbarkeit ausgereift sind. Er bleibt besonders wichtig für Bauwesen, Bergbau, Öl und Gas, Notstromversorgung und Anwendungen in abgelegenen Gebieten.
- Gas: Die Gasnachfrage wird von Kunden gestützt, die geringere lokale Emissionen und längere Betriebszyklen anstreben. Seine strategische Bedeutung ist am größten an Standorten mit zuverlässiger Gasinfrastruktur und konstantem Gasbedarf.
Nennleistung
Die Nennleistung wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 5,1–5,6 % verzeichnen . Die Nachfrage segmentiert sich zunehmend, da Mietkunden präzise Kapazitätsanpassungen anstelle von überdimensionierten Anlagen benötigen. Systeme mit höherer Nennleistung gewinnen für Industrieprojekte, Rechenzentren, Bergbaubetriebe, Energieversorger und große Baustellen, die eine synchronisierte Stromerzeugung erfordern, immer mehr an Bedeutung.
- Weniger als 50 kW: Kompakte Einheiten eignen sich für kleinere Bauvorhaben, Gewerbebetriebe, Veranstaltungen, temporäre Büros und lokale Notstromversorgungsanforderungen, bei denen Mobilität und einfacher Transport Priorität haben.
- 51 kW bis 500 kW: Mittelklasse-Einheiten bedienen einen breiten Kundenstamm und bieten flexible Einsatzmöglichkeiten für Bauprojekte, Industrieanlagen, Einzelhandelsbetriebe und temporäre Infrastrukturen mit moderaten und variablen Lasten.
- Ab 500 kW: Große Anlagen sind von strategischer Bedeutung für den Dauer- und Bereitschaftsbetrieb in Industrieanlagen, Bergwerken, Versorgungsunternehmen, Öl- und Gasförderanlagen sowie bei großen Bauprojekten, die eine skalierbare Stromerzeugung erfordern.
Anwendung
Für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 5,8–6,4 % erwartet . Eine unterbrechungsfreie Stromversorgung ist weiterhin wichtig für den Betrieb abgelegener und netzunabhängiger Anlagen, während Notstromsysteme kritische Prozesse vor Stromausfällen schützen. Lastspitzenkappung gewinnt zunehmend an strategischer Bedeutung, da Kunden die Nachfragegebühren, die begrenzte Netzkapazität und die schwankende Stromlast bewältigen müssen.
- Lastspitzenkappung: Die Lastspitzenkappung unterstützt Gewerbe- und Industriekunden bei der Senkung ihrer Stromkosten. Mietgeneratoren können das Stromnetz während Spitzenlastzeiten ergänzen, ohne dass fest installierte Erzeugungsanlagen erforderlich sind.
- Kontinuierliche Stromversorgung: Kontinuierliche Stromversorgung dient der Versorgung abgelegener Bergwerke, Öl- und Gasanlagen, Infrastrukturprojekte und Standorte, an denen kein oder nur unzureichender Netzanschluss für einen dauerhaften Betrieb vorhanden ist.
- Standby: Standby-Systeme schützen kritische Betriebsabläufe bei Stromausfällen, geplanten Wartungsarbeiten, Unwettern und vorübergehenden Infrastrukturausfällen, die eine schnelle Wiederherstellung der Stromversorgung erfordern.
Endbenutzer
Die Endkundennachfrage wird Prognosen zufolge von 2026 bis 2034 jährlich um 5,4–6,0 % steigen . Das Baugewerbe bleibt ein bedeutender Abnehmer, da Projektzeitpläne häufig vor dem endgültigen Stromanschluss festgelegt werden. Kunden aus Industrie, Bergbau sowie der Öl- und Gasbranche benötigen höhere Zuverlässigkeit, Spezialausrüstung und langfristige Serviceverträge.
- Öl und Gas: Mietstromerzeugung unterstützt Bohrungen, Verarbeitung, Inbetriebnahme, Wartung, Pipelinebetrieb und abgelegene Anlagen, wo eine permanente Stromversorgungsinfrastruktur möglicherweise nicht verfügbar oder unwirtschaftlich ist.
- Metall- und Bergbauindustrie: Im Bergbau wird Mietstrom für Brechanlagen, Belüftung, Verarbeitung, Unterkünfte, Kommunikation und temporäre Kapazitäten genutzt, insbesondere an abgelegenen Standorten mit eingeschränktem Netzanschluss.
- Industrieanlagen benötigen temporäre Stromerzeugung während Erweiterungen, Wartungsarbeiten, Inbetriebnahmen, Netzausbauten und in Zeiten von Kapazitätsengpässen, die die Produktionskontinuität beeinträchtigen.
- Bauwesen: Baustellen stellen einen wichtigen Anwendungsbereich dar, da sich der Strombedarf im Laufe der Projektphasen ändert und somit eine Nachfrage nach transportablen, skalierbaren und serviceunterstützten Stromerzeugungsanlagen entsteht.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Öl und Gas |
Hoch |
Fernstromversorgung |
Reifen |
|
Metall und Bergbau |
Hoch |
Elektrifizierung von Bergwerken |
Skalierung |
|
Industrie |
Hoch |
Lastflexibilität |
Skalierung |
|
Konstruktion |
Hoch |
Standortleistung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Stromvermietungsmarktes
Netzstabilität und Anforderungen an temporäre Kapazitäten
Die Zuverlässigkeit der Stromnetze gewinnt angesichts der alternden Infrastruktur, der Risiken durch Extremwetterereignisse, der Übertragungsengpässe und des steigenden Strombedarfs zunehmend an Bedeutung für die Wirtschaft. Mietstromerzeugung bietet eine schnelle Überbrückung, während Umspannwerke, Verteilungsleitungen und fest installierte Erzeugungsanlagen modernisiert werden. Die Auswirkungen sind besonders im Bauwesen, in der Energieversorgung, im Gesundheitswesen, in der Fertigungsindustrie und in Gewerbebetrieben spürbar, wo Stromausfälle zu unverhältnismäßig hohen Produktionsverlusten führen können. Vermieter profitieren, da Kunden Kapazitäten für definierte Zeiträume beziehen können, anstatt Anlagen zu kaufen, die nach Projektabschluss möglicherweise ungenutzt bleiben. Das Modell unterstützt zudem die stufenweise Inbetriebnahme, sodass die Stromversorgung bereits vor dem Abschluss der Festanschlüsse beginnen kann. Da Modernisierungsprogramme für die Stromnetze längere Bauzeiten erfordern, kann der Bedarf an temporärer Stromerzeugung in die Projektbudgets integriert werden, anstatt nur als Notfallausgabe behandelt zu werden.
Ausbau von Rechenzentren und energieintensiven Industrien
Rechenzentren, Halbleiterwerke, Batteriefabriken und moderne Fertigungsanlagen erhöhen den Strombedarf in vielen Industrieländern. Laut IEA wird der Stromverbrauch von Rechenzentren weltweit bis 2025 um rund 17 % steigen, wobei US-amerikanische Rechenzentren einen erheblichen Anteil am nationalen Nachfragewachstum ausmachen. Diese Anlagen benötigen eine zuverlässige Stromversorgung während Bau, Inbetriebnahme, Wartung und Netzanschluss. Vermieter können synchronisierte Generatorenflotten, Transformatoren, Lastbänke und temporäre Verteilsysteme bereitstellen, ohne auf die permanente Infrastruktur warten zu müssen. Dies eröffnet Möglichkeiten für Anlagen mit höherer Kapazität und längere Mietverträge. Die Auswirkungen reichen über Rechenzentren hinaus, da die Halbleiterfertigung, die Batterieproduktion und die industrielle Elektrifizierung ähnliche temporäre Kapazitätsanforderungen stellen. Anbieter mit Ingenieurkompetenz können einen höheren Mehrwert erzielen, indem sie komplette temporäre Stromversorgungssysteme anstelle einzelner Generatoren liefern.
Flottenmodernisierung und emissionsärmere Ausrüstung
Umweltauflagen verändern die Wirtschaftlichkeit von Fahrzeugflotten in Europa, Nordamerika und zunehmend auch im asiatisch-pazifischen Raum. Vermietungsunternehmen müssen die Auslastung ihrer Geräte mit den immer strengeren Emissionsvorschriften in Einklang bringen, insbesondere im urbanen Bau- und Industriegebiet. Neuere Motoren, Technologien der Stufe V und vergleichbare Technologien, Gaskraftwerke, Hybridsysteme, Batteriespeicher und intelligentes Lastmanagement können den Kraftstoffverbrauch und die Betriebsemissionen reduzieren. Für Vermietungsanbieter verbessert die Modernisierung ihrer Flotten zudem die Wettbewerbsfähigkeit, da neuere Geräte in regulierten Anwendungsbereichen besser ausgelastet werden können. Kunden profitieren von Geräten, die die standortspezifischen Anforderungen erfüllen, ohne dass sie Spezialgeräte anschaffen müssen. Die wirtschaftlichen Auswirkungen sind daher zweifach: Vorschriften fördern den Austausch älterer Geräte, während technologische Verbesserungen es Vermietungsunternehmen ermöglichen, sich durch Kraftstoffeinsparungen, geringere Geräuschentwicklung, Ferndiagnose und integriertes Energiemanagement zu differenzieren.
Zukunftstrends im Markt für Stromvermietung
Hybride Mietflotten werden zum Standard in der Projektarchitektur
Der Trend im Mietstrommarkt geht hin zu integrierten Generator- und Batteriesystemen anstelle von eigenständigen Dieselaggregaten. Hybridsysteme ermöglichen den Betrieb von Generatoren nahe am optimalen Lastpunkt, während Batterien kurzzeitige Lastspitzen absorbieren, Reservekapazität bereitstellen und unnötige Motorzyklen reduzieren. Zukünftig werden Mietflotten voraussichtlich containerisierte Batteriesysteme, Solarmodule, intelligente Steuerungen und Fernsteuerungssoftware neben konventionellen Generatoren standardisieren. Diese Konfiguration ist besonders relevant für Bauwesen, Bergbau, Telekommunikation und industrielle Anlagen in abgelegenen Gebieten. Kunden werden zunehmend Emissions-, Kraftstoffverbrauchs- und Lärmgrenzwerte in Mietverträgen festlegen. Anbieter, die synchronisierte Hard- und Software bereitstellen können, werden bessere Chancen haben, komplette temporäre Energiesysteme zu verwalten und die Anlagennutzung in den verschiedenen Projektphasen zu optimieren.
Digitales Flottenmanagement verlagert den Wettbewerb hin zur optimalen Nutzung
Der zukünftige Wettbewerb wird zunehmend davon abhängen, wie effizient Vermietungsunternehmen ihre Anlagen verwalten, und nicht mehr allein von der Größe ihrer Flotten. Vernetzte Generatoren können Betriebsstunden, Kraftstoffstände, Lastprofile, Alarme, Standortinformationen und Wartungsindikatoren übermitteln. Künstliche Intelligenz und prädiktive Analysen können diese Daten nutzen, um unterausgelastete Einheiten zu identifizieren, den Servicebedarf zu prognostizieren und eine Umplatzierung der Anlagen zu empfehlen. Kunden erhalten einen besseren Überblick über Kraftstoffverbrauch und Betriebsleistung, was eine präzisere Projektbudgetierung ermöglicht. Langfristig können digitale Plattformen Generatorflotten mit Batteriespeichern, Solaranlagen, Netzanschlüssen und Gebäudemanagementsystemen verbinden. So entsteht ein integriertes, temporäres Energieökosystem, in dem die Kapazität dynamisch an die Projektbedingungen angepasst wird. Dies verbessert die Auslastung und reduziert gleichzeitig unnötigen Kraftstoffverbrauch und Serviceunterbrechungen.
Marktchancen für Stromvermietung
Integrierte Energie-als-Dienstleistung für Industrieprojekte
Prognosen für den Stromvermietungsmarkt deuten auf die Chance hin, über das reine Geräteleasing hinauszugehen und integrierte Energie-als-Service-Verträge für Industriekunden anzubieten. Anbieter können Generatoren, Batterien, Transformatoren, Lastbänke, Brennstoffmanagement, Fernüberwachung, Wartung und Engineering in einem Komplettpaket bündeln. Solche Verträge reduzieren die Komplexität der Beschaffung für Kunden, die komplexe Inbetriebnahme- oder Erweiterungsprojekte durchführen. Das größte Potenzial besteht dort, wo sich der Strombedarf im Laufe eines Projektlebenszyklus wesentlich ändert. Anbieter können zunächst kleinere Systeme einsetzen, die Kapazität während der Bauphase erweitern und im Betrieb auf Hybrid- oder netzgekoppelte Konfigurationen umstellen. Dieser Ansatz generiert zudem wiederkehrende Serviceeinnahmen und verbessert die Anlagenauslastung. Investitionen sollten sich auf modulare Anlagen, digitale Steuerungen, Engineering-Kompetenzen und regionale Logistiknetzwerke konzentrieren, die Industriekunden mit mehreren Standorten unterstützen können.
Mietlösungen für abgelegene Projekte im Bereich erneuerbare Energien und Bergbau
Dezentrale Anlagen zur Erzeugung erneuerbarer Energien und Bergbauprojekte bieten attraktive Möglichkeiten, da permanente Netzanschlüsse teuer, zeitaufwendig oder technisch nicht praktikabel sein können. Vermieter können Bau und Anlaufphase mit modularen Erzeugungslösungen unterstützen, bevor sie Kunden auf Hybridsysteme mit Solar- und Batteriespeichern umstellen. Auch Bergbauprojekte können Mietanlagen nutzen, um temporäre Kapazitäten während Exploration, Anlagenerweiterung, Wartung und Inbetriebnahme zu sichern. Diese Chance bietet sich insbesondere in Australien, Afrika, Indien und Teilen Südostasiens, wo dezentrale Industrieaktivitäten mit dem Ausbau erneuerbarer Energien einhergehen. Anbieter sollten Komplettpakete entwickeln, die Kraftstoffoptimierung, Batteriespeicher, Fernüberwachung und Hochtemperatur-Ausrüstung integrieren. Flexible Vertragsstrukturen können den Kapitalbedarf der Kunden senken und gleichzeitig die Anpassung der Kapazität an das Produktionsvolumen und die Entwicklung der permanenten Energieinfrastruktur ermöglichen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -